

Barras menores indicam redução da distância entre MACD e seu sinal. Não demonstram que o preço retomará a tendência. Este modelo original acompanha uma única onda nova do histograma, fixa um nível antes de terminar o recuo e permite apenas a primeira recuperação no momento determinado.
1. Definir uma hipótese de continuação distinta
O modelo testa a primeira recuperação do histograma MACD menos sinal enquanto a série principal e o contexto de preço continuam direcionais. Usa um nível anterior ao recuo e exige confirmação na própria vela de recuperação. O modelo existente de scalping MACD/ATR seleciona uma virada e espera um teste separado na vela seguinte, com saídas ATR. Apenas trocar o período gráfico não cria essa diferença.
Usar OHLC Bid fictícios EURUSD H1 e uma conta hipotética em USD, com 1 pip=0.0001. Parâmetros, distâncias, profundidade e prazos são escolhas originais de pesquisa, sem valores ótimos demonstrados. EMA e MACD reutilizam preços e não fornecem evidência independente. Nenhum exemplo construído relata ordem, vantagem medida ou resultado de trading.
2. Nomear principal, sinal e diferença antes de contar
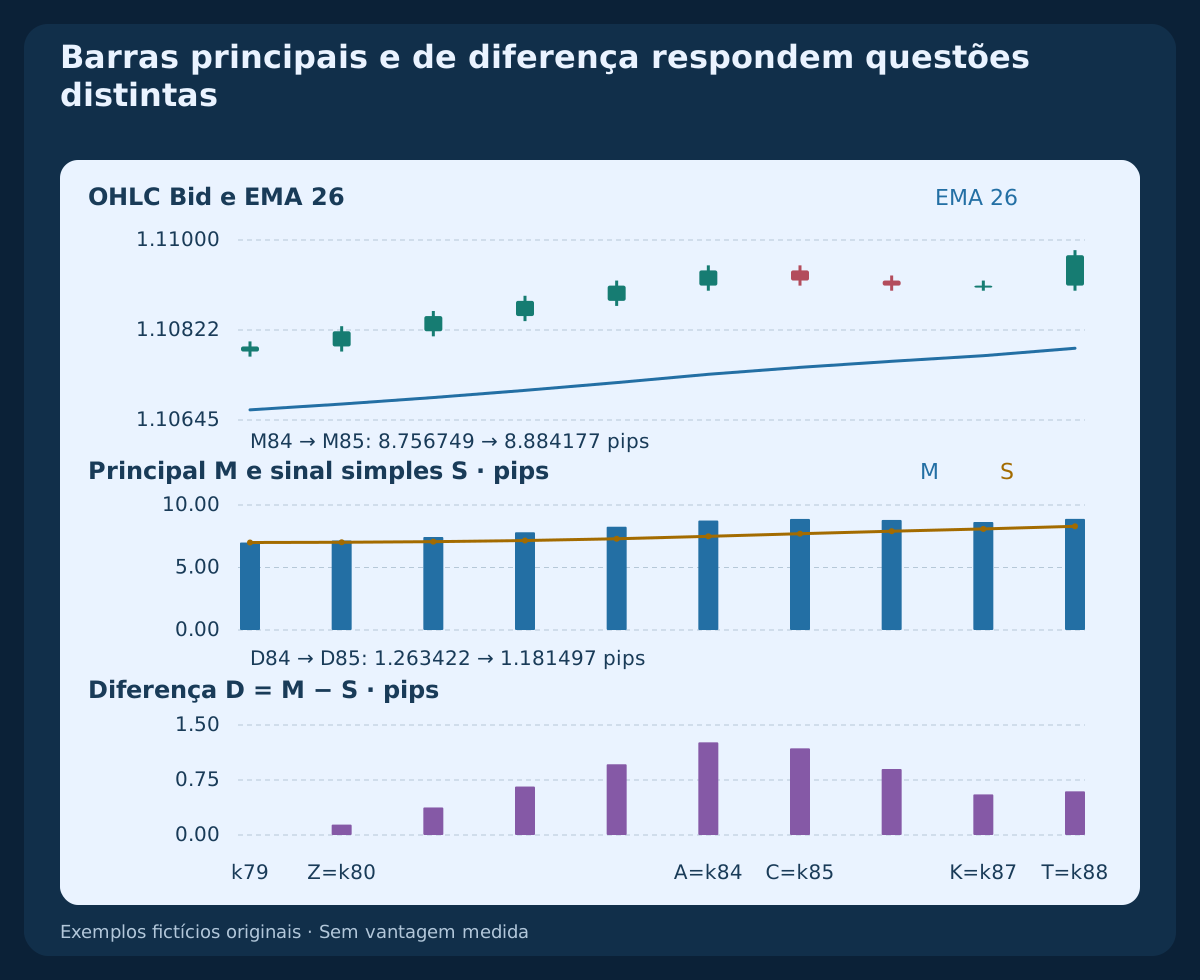
Usar M=EMA12(Close)−EMA26(Close), S=SMA9(M) e D=M−S. O MACD tradicional MT4 desenha M em barras; a contração aqui é de D, a diferença OsMA separada. Sinal suavizado por EMA produz outra série D e possivelmente outros eventos. Nosso sinal de nove valores é explicitamente simples.
Inicializar cada EMA com a média dos primeiros n fechamentos, depois aplicar E_n(k)=(2×Close(k)+(n−1)×E_n(k−1))/(n+1). EMA12 começa em k11, EMA26 e M em k25, S e D em k33; o primeiro cruzamento D novo com dados completos poderia ser k34. Histórico anterior e inicialização do terminal podem diferir; não há garantia de equivalência exata.
3. Começar somente com um novo cruzamento de D
Origem BUY Z requer D(Z−1)≤0 AND D(Z)>0; SELL requer D(Z−1)≥0 AND D(Z)<0. As duas leituras precisam existir. O primeiro valor positivo disponível não fabrica passagem desde zero. A onda é o trecho contínuo de sinal estrito de D; zero encerra o trecho.
Em Z e cada vela candidata posterior, BUY exige M(t)>0 AND Close(t)>EMA26(t) AND EMA26(t)>EMA26(t−5). SELL inverte as três comparações estritas. Origem rejeitada consome a onda mesmo se o contexto melhorar depois. Não adotar origem ocorrida durante posição aberta ou solicitação não resolvida.
4. Reconhecer o pico apenas no início da contração
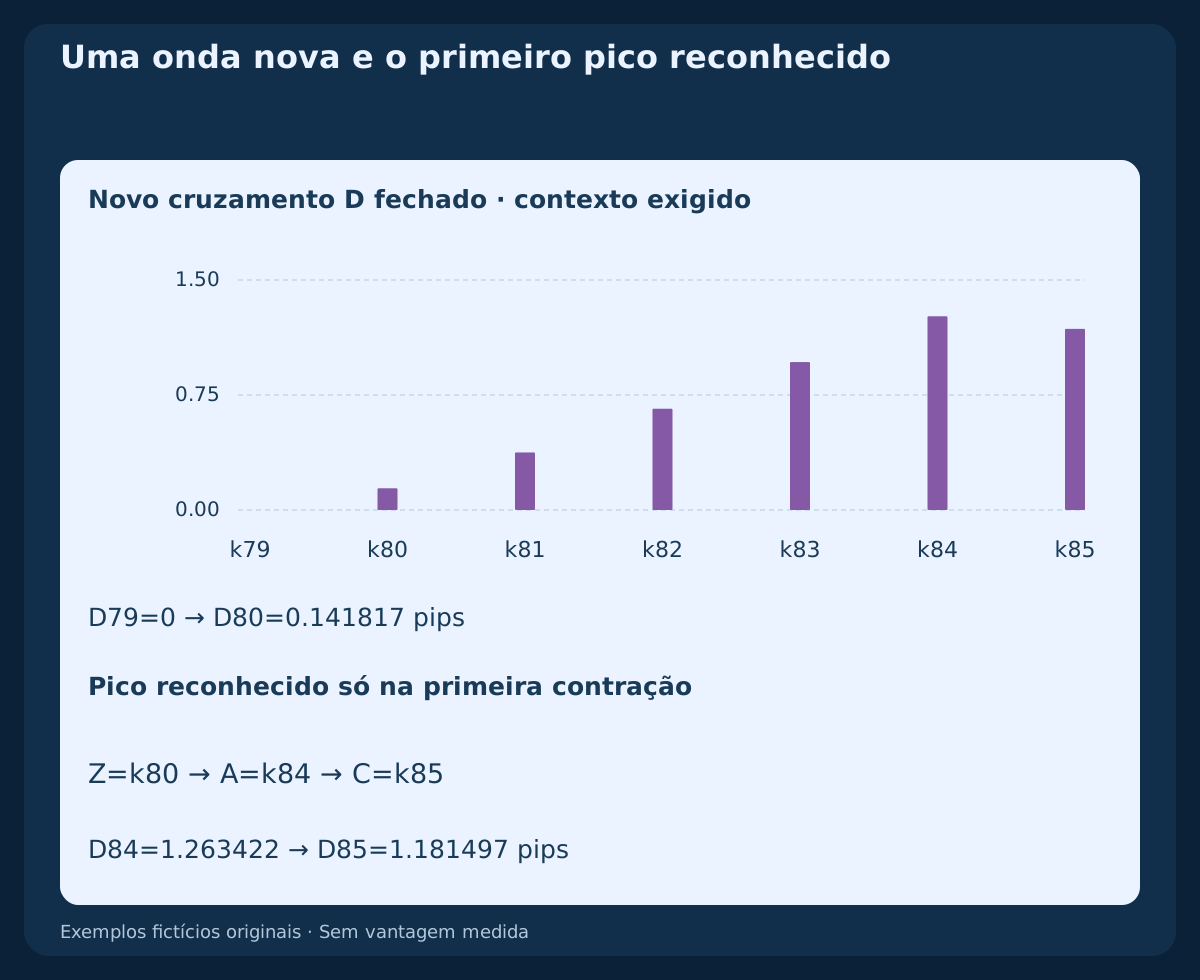
Desde Z exigir pelo menos três leituras positivas estritamente crescentes de U=abs(D), incluindo Z. A primeira diminuição identifica A=C−1 após C fechar e seus dados chegarem; A não era pico confirmado no próprio fechamento. Igualdade na expansão inicial ou diminuição antes de três leituras rejeitam a onda.
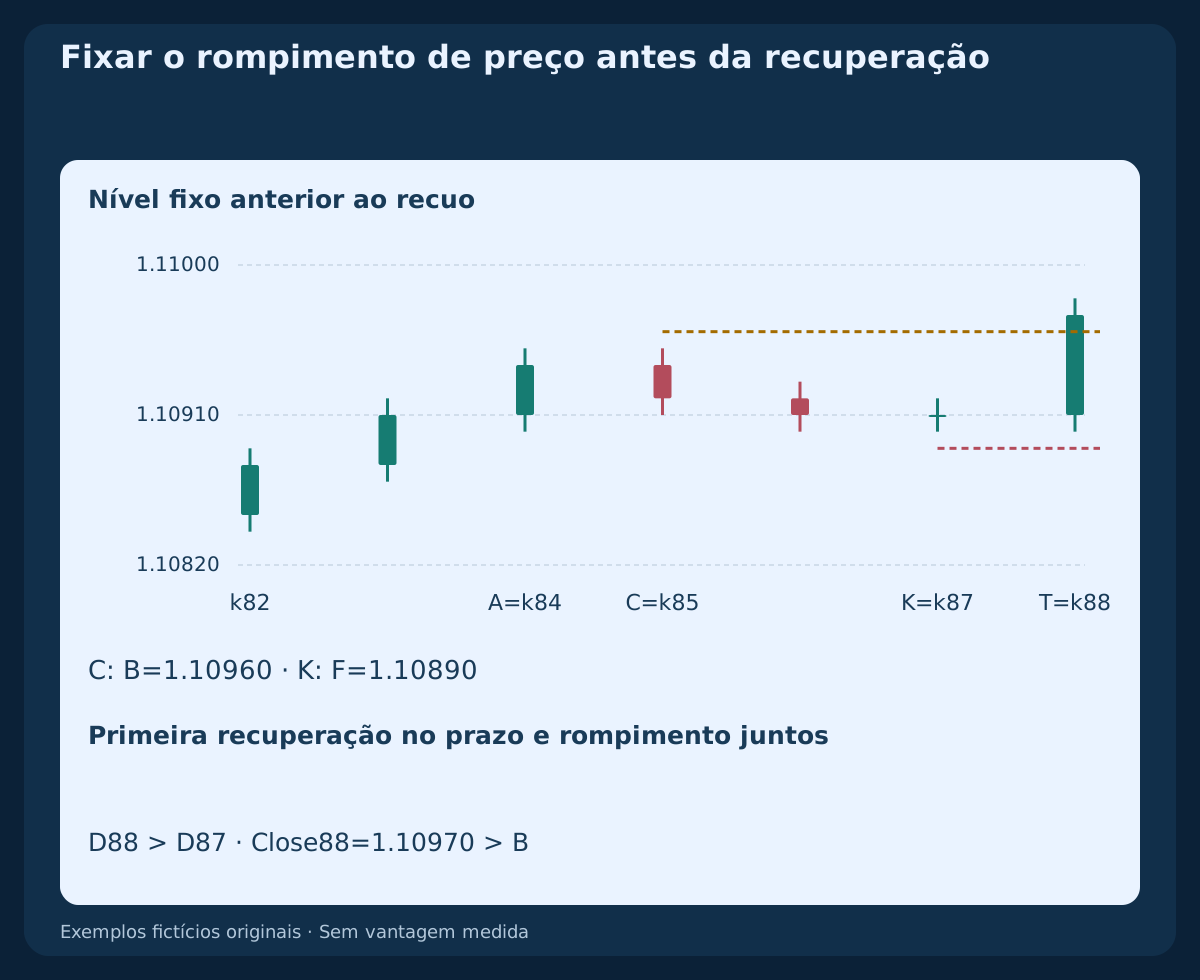
Em C fixar nível BUY B=max High(A−2…A)+1 pip ou SELL B=min Low(A−2…A)−1 pip, incluindo as extremidades. O nível usa velas completas anteriores ao recuo e não acompanha a correção. Fechamento já além de B durante contração rejeita a oportunidade; recuperação posterior não a repara.
5. Exigir exatamente três velas de contração estrita
As velas são C, C+1, C+2, com U(A)>U(C)>U(C+1)>U(C+2)>0. Definir K=C+2. Virada antes de K, leitura igual ou troca do sinal D não qualificam. Manter o contexto válido em cada vela fechada. São três diminuições, não apenas três leituras contendo duas diminuições.
Em K exigir amplitude restante 0.25≤U(K)/U(A)≤0.75, com U(A) estritamente positiva. O equivalente U(A)≤4U(K)≤3U(A) evita divisão. É filtro de profundidade declarado, não probabilidade. A construção válida conserva 0.4384475074 do pico; comparar valores completos em vez de rótulos arredondados.
6. Usar a vela seguinte para recuperação e rompimento
A única vela de recuperação é T=C+3=K+1. Exigir U(T)>U(K) com o mesmo sinal estrito de D. BUY também precisa de Close(T−1)≤B AND Close(T)>B, SELL de Close(T−1)≥B AND Close(T)<B. Pavio, igualdade ou estado já além do nível não bastam.
Se T continuar diminuindo ou ficar igual, expirar nesse fechamento. Se ocorrer a primeira recuperação e falhar o preço, consumi-la imediatamente. Não adicionar vela para confirmação de preço. Barras maiores ou rompimento posterior não reativam a onda; é necessário novo cruzamento D futuro independente.
7. Fixar a proteção da correção e cancelar primeiro
Após três contrações e o filtro de profundidade em K, BUY fixa F=min Low(C…K)−1 pip, SELL o teto Bid V=max High(C…K)+1 pip. Nenhum preço de T pertence a esse intervalo. Em T cancelar BUY se Low(T)≤F, SELL se High(T)≥V, antes de testar recuperação ou preço.
Falha de tendência, histórico necessário ausente ou sinal D inválido também encerram o candidato. OHLC não ordena violação intravela e fechamento posterior; cancelamento tem prioridade. Vela usada para cancelar candidato ativo não pode armar outra origem. Contexto restaurado sozinho não reinicia onda consumida.
8. Espelhar SELL pela magnitude, não por alta numérica
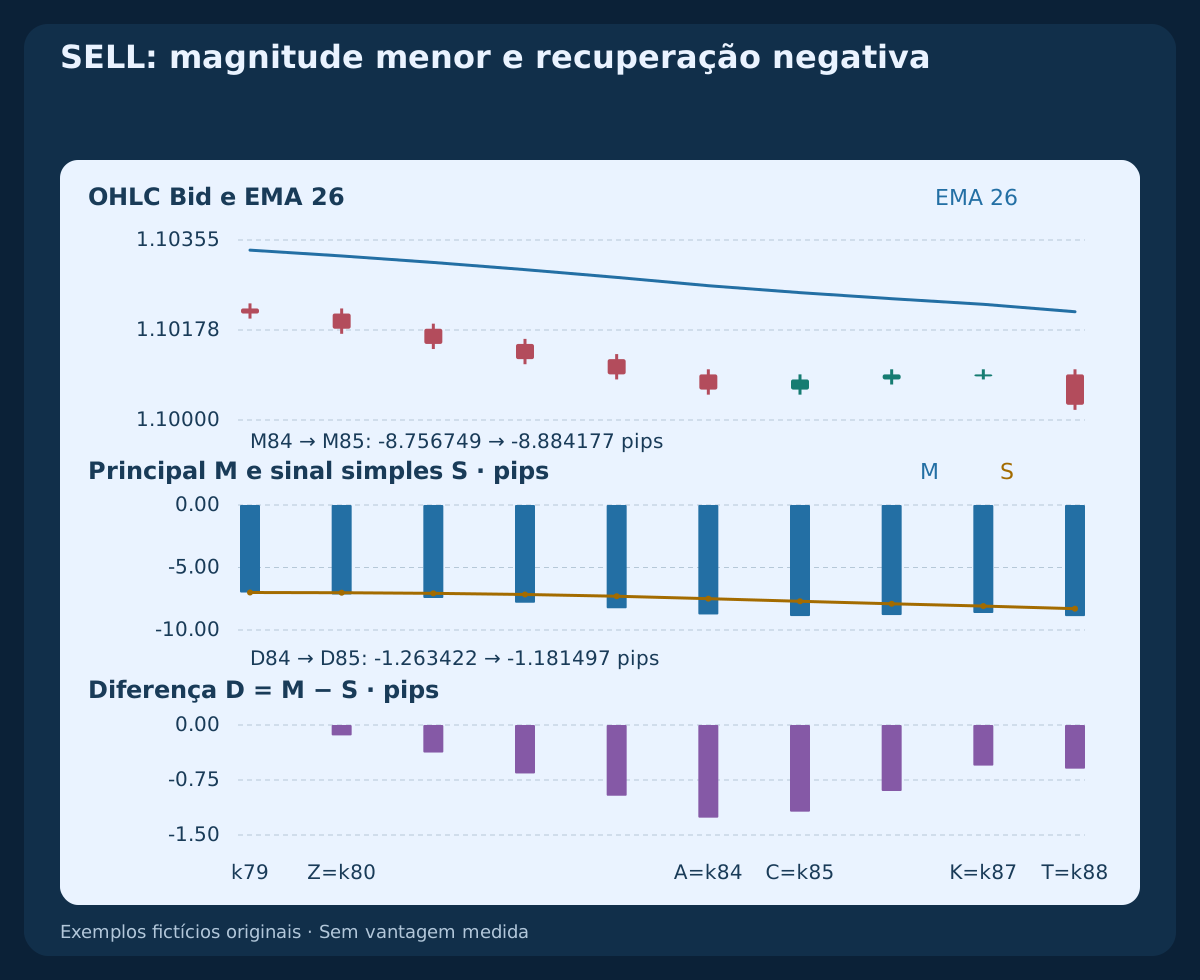
Em SELL principal e D são negativos e EMA26 desce. Contração aproxima D de zero; reexpansão o torna mais negativo. A regra comum continua U=abs(D). D negativo subindo numericamente não é a recuperação SELL definida aqui.
A construção SELL separada reflete todos os OHLC Bid em torno de 1.10500, troca máximas/mínimas e recalcula EMA, M, S e D. Cotações e proteções mantêm os lados próprios. Gráfico Bid espelhado não é histórico Ask observado e não promete risco executável idêntico.
9. Avaliar apenas a primeira cotação após a recuperação
A vela H1 imediatamente seguinte é E. Sua primeira cotação observada de dois lados deve chegar em até 60 seconds após o limite previsto de T, com dados fechados prontos. Dados ausentes nessa primeira observação consomem a oportunidade; não procurar uma cotação conveniente depois. O limite nominal não prova chegada de dados ou execução.
Exigir preços positivos, Ask≥Bid, spread ≤2.0 pips, BUY Bid_entry>B ou SELL Ask_entry<B. Deslocamento adverso deve cumprir BUY Ask_entry−CloseBid(T)≤2 pips ou SELL CloseBid(T)−Bid_entry≤2 pips. Depois de calcular o stop exigir 6≤R≤25 pips. Igualdade no rompimento falha; os outros limites declarados são inclusivos.
10. Fixar saídas pelo lado correto antes da solicitação
BUY entra no Ask com SL_Bid=F, R=(Ask_entry−F)/pip e TP_Bid=Ask_entry+2R×pip. SELL entra no Bid, congela s_entry=Ask_entry−Bid_entry e usa SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip, TP_Ask=Bid_entry−2R×pip. A conversão SELL usa spread de entrada como tradução declarada, sem reconstruir máximas Ask históricas.
Fixar preços absolutos na cotação avaliada antes da solicitação; slippage posterior não os desloca. Sem trailing, preço médio ou saída parcial. Sair na primeira proteção executada; caso contrário solicitar fechamento total após doze velas H1 incluindo E, em Close(E+11). A execução espera cotação negociável; gaps, fechamentos e spread variável alteram execuções e perdas reais.
11. Orçar custos e arredondar o volume para baixo
Usar orçamento planejado 0.5% of equity. Os exemplos independentes assumem patrimônio $10,000, orçamento $50, valor pip $10 per pip per lot, comissão completa $7 per lot, passo 0.01 lot e reservas adversas de entrada/saída somando 0.4+0.6=1 pip. Financiamento zero é suposição desses exemplos, não regra universal.
Perda estimada por lote (R+1)×10+7, recompensa potencial após esses custos (2R−1)×10−7. Usar floor((50/loss_per_lot)/0.01)×0.01 e verificar limites de volume, margem, contrato real, grade de preços e distâncias stop. Rejeitar se a perda planejada no lote mínimo exceder orçamento. Os lados cotados já incluem spread; não descontar duas vezes. Risco planejado não garante perda máxima.
12. Reproduzir o relógio e o plano BUY completo
A vela zero abre em 2026-10-19 11:00 UTC. Nova origem Z=k80, pico A=k84, primeira contração C=k85, terceira K=k87, primeira recuperação T=k88. D em A/K/T vale 1.263422 / 0.553944 / 0.595605 pips. Em C M ainda sobe enquanto D diminui, mostrando por que as séries de barras não se substituem.
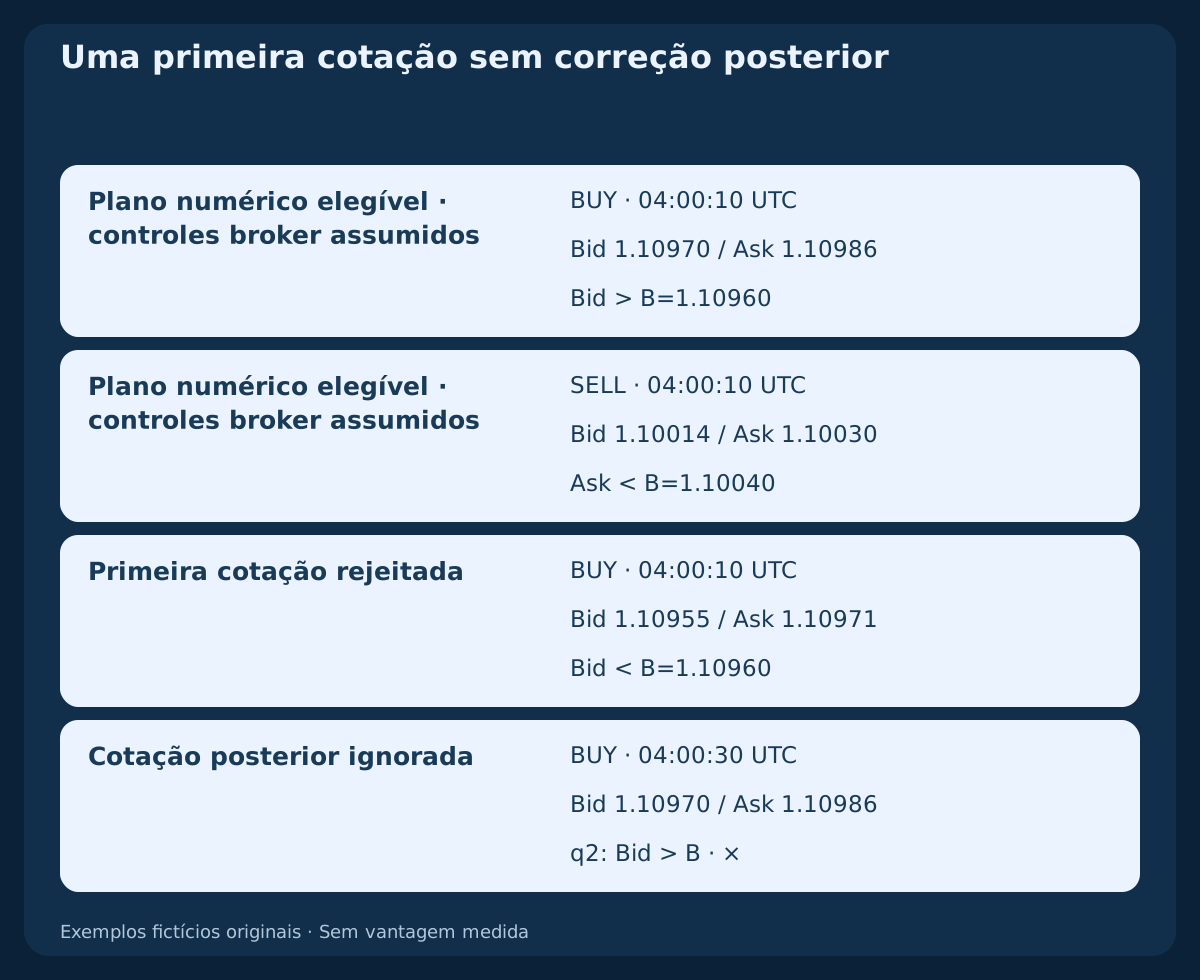
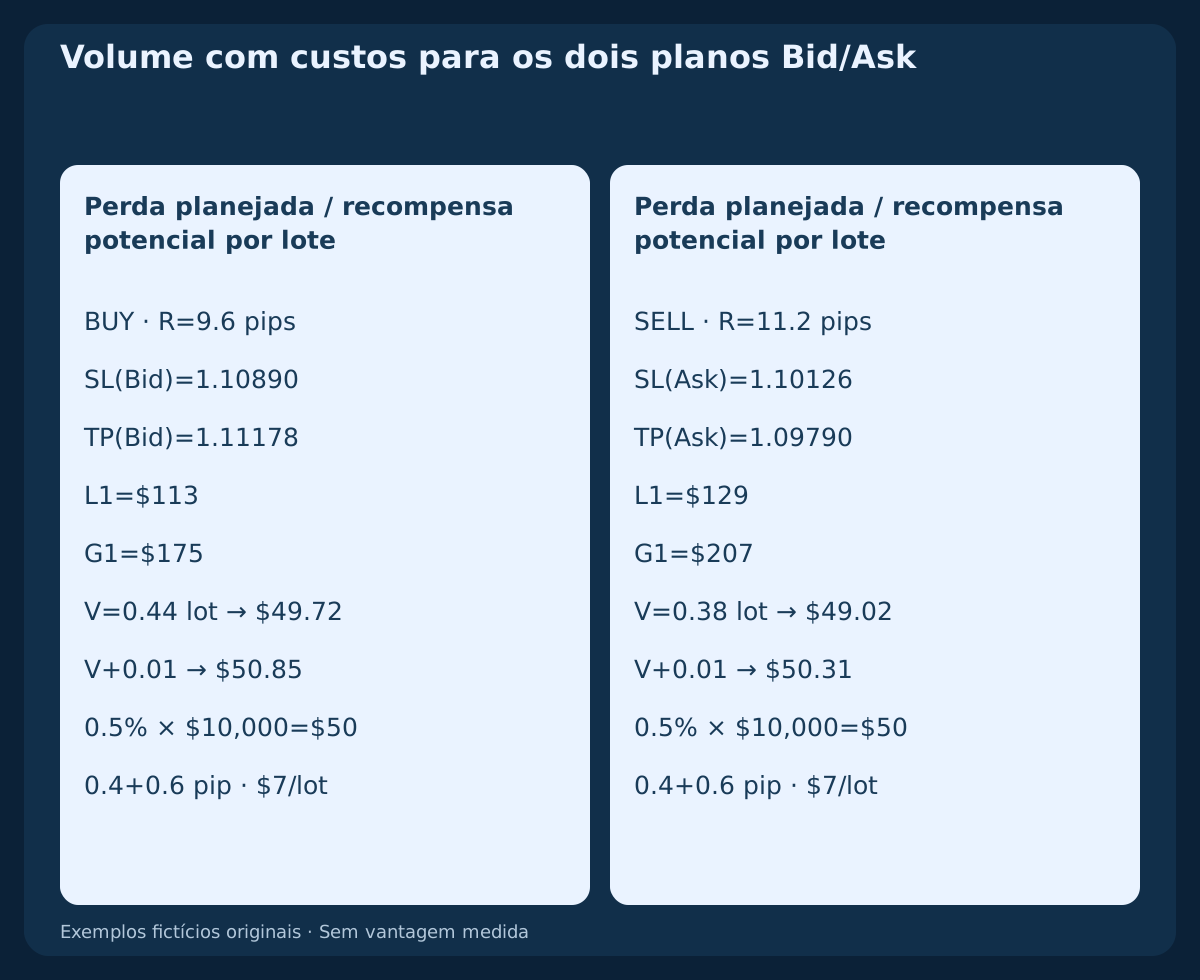
BUY fixa B=1.10960 em C e F=1.10890 em K. T fecha em 1.10970, limite 2026-10-23 04:00 UTC. Assumir primeiros dados e Bid/Ask em 04:00:10 UTC, 1.10970 / 1.10986. Então R=9.6 pips, alvo 1.11178, perda/recompensa por lote $113 / $175. Volume 0.44 lot planeja $49.72, próximo passo $50.85. Se necessária, a saída temporal tem limite 2026-10-23 16:00 UTC. Nenhuma execução ou resultado posterior é afirmado.
13. Verificar o plano SELL independente
SELL espelhado usa B=1.10040, teto Bid V=1.10110 e fechamento T 1.10030. Leituras D em A/K/T: −1.263422 / −0.553944 / −0.595605 pips. A magnitude diminui três vezes e depois aumenta; a recuperação é queda numérica de D.
Assumir primeiro Bid/Ask 1.10014 / 1.10030, spread 1.6 pips. Stop Ask fixo 1.10126 dá R=11.2 pips e alvo Ask 1.09790. Perda/recompensa estimadas por lote $129 / $207; 0.38 lot planeja $49.02, passo seguinte $50.31. Limites de cotação e saída coincidem com BUY. Alvo bruto de dois R não é recompensa líquida de duas vezes a perda prevista.
14. Preservar casos precoces, profundos, tardios e rejeitados
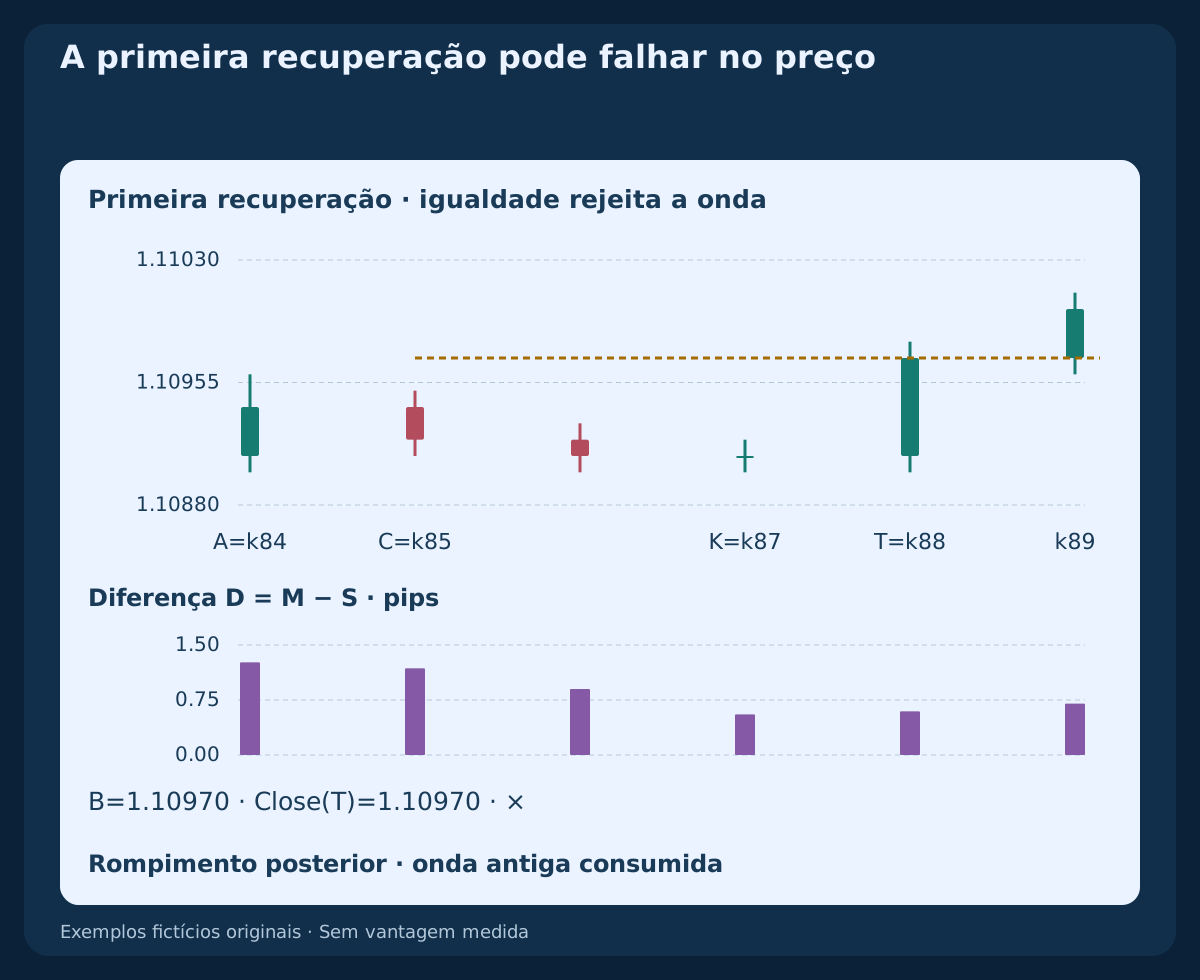
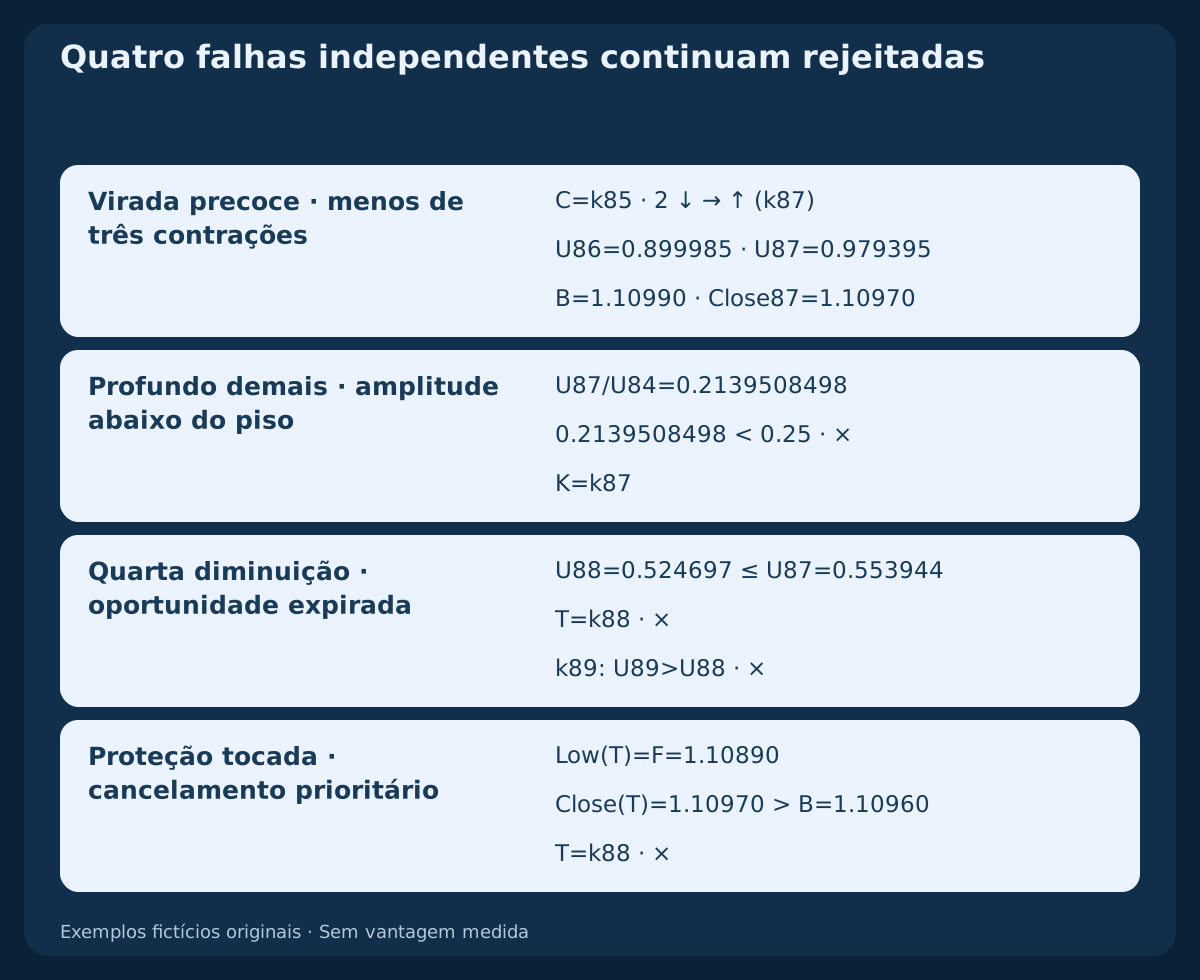
Séries separadas rejeitam recuperação após só duas contrações, amplitude restante 0.2139508498 abaixo do piso, quarta diminuição em T e toque da proteção em T. Na igualdade de preço o nível fixado separadamente é B=1.10970: T fecha exatamente ali e falha, embora um fechamento posterior supere o nível.
A primeira rejeição supõe Bid/Ask 1.10955 / 1.10971 em 04:00:10 UTC. Bid fica abaixo de BUY apesar de spread aceitável e deslocamento favorável. A cotação posterior em 04:00:30 UTC, 1.10970 / 1.10986, é ignorada. São construções separadas, não execuções alternativas escolhidas depois de ver qual ganha.
15. Baixar o histórico e ler buffers fechados
O primeiro CSV fornece oito séries fictícias, aquecimento completo, EMA12/26, principal, sinal SMA e diferença. Pico e níveis aparecem somente quando conhecidos. O segundo registra eventos e cotações assumidas. A tabela mostra BUY em pips; os indicadores CSV estão em unidades de preço. Células iniciais vazias significam indisponibilidade, não zero.
A diferença fechada MT4 pode ser consultada por iOsMA(NULL,PERIOD_H1,12,26,9,PRICE_CLOSE,1). Alternativamente subtrair MODE_SIGNAL de MODE_MAIN usando parâmetros e shifts iMACD iguais. A vela fechada anterior é shift dois; zero está em formação. Congelar horários porque os shifts mudam. MT4 indica aberturas; nossos horários UTC indicam limites de fechamento.
Baixar oito históricos H1 fictícios com OHLC, EMA, MACD principal, sinal SMA e diferença (CSV)
Baixar eventos de decisão e planos de cotação assumidos (CSV)
| Índice | Limite de fechamento UTC | Fechamento Bid | M (pips) | S (pips) | D (pips) |
|---|---|---|---|---|---|
| 79 | 2026-10-22 19:00:00 UTC | 1.10790 | 7.000000 | 7.000000 | 0.000000 |
| 80 | 2026-10-22 20:00:00 UTC | 1.10820 | 7.159544 | 7.017727 | 0.141817 |
| 84 | 2026-10-23 00:00:00 UTC | 1.10940 | 8.756749 | 7.493327 | 1.263422 |
| 85 | 2026-10-23 01:00:00 UTC | 1.10920 | 8.884177 | 7.702680 | 1.181497 |
| 86 | 2026-10-23 02:00:00 UTC | 1.10910 | 8.802998 | 7.903013 | 0.899985 |
| 87 | 2026-10-23 03:00:00 UTC | 1.10910 | 8.639077 | 8.085132 | 0.553944 |
| 88 | 2026-10-23 04:00:00 UTC | 1.10970 | 8.890830 | 8.295225 | 0.595605 |
16. Reconciliar estado antes de pesquisar desempenho
No máximo uma posição por instrumento e uma solicitação inicial por oportunidade, com proteção anexada suportada. Rejeição do broker, requote, dados antigos ou primeira cotação ruim consomem a onda. Resposta incerta exige reconciliar ticket/exposição antes de novo risco, nunca tentar de novo automaticamente. Após saída verificada esperar origem futura independente; não adotar onda iniciada durante a posição.
Testar prefixos causais, igualdade, antecessores indisponíveis, limites de profundidade e expiração. OHLC Bid não reconstrói Ask nem a ordem de duas saídas tocadas; manter ambiguidade e obter ticks. Pesquisa precisa de histórico broker, custos realistas, rejeições e testes fora da amostra. As construções verificam regras e aritmética, não taxa de acerto ou motivo para usar dinheiro real.
Perguntas frequentes
Qual histograma a estratégia usa?
MACD principal menos seu sinal simples de nove valores. As barras padrão MT4 mostram o principal; sua contração testa outro modelo. Um sinal exponencial também muda a diferença.
Três leituras menores bastam?
Não. São exigidas três diminuições estritas desde o pico reconhecido e recuperação na vela logo seguinte. A onda inicial também precisa de pelo menos três leituras crescentes antes da contração.
O preço pode confirmar uma vela depois?
Não. A primeira recuperação no prazo deve passar o rompimento fixo na mesma vela fechada. Rompimento posterior não corrige igualdade ou confirmação inicial insuficiente.
Principal MACD positivo renova onda rejeitada?
Não. Contexto sozinho não reinicia. A diferença precisa deixar o sinal estrito anterior e novo cruzamento futuro deve qualificar sozinho, com exposição zerada e reconciliada.
O stop SELL é uma máxima Ask histórica observada?
Não. O teto Bid da correção é traduzido pelo spread inicial. Spread futuro pode ativar Ask em outro Bid; velas Bid não reconstruem execução Ask.
Os exemplos demonstram rentabilidade?
Não. São OHLC fictícios originais e cotações assumidas, sem ordens executadas ou resultados. Parâmetros, profundidade, buffers e prazos seguem não validados.
Fontes e notas de pesquisa
Fontes primárias sustentam principal/sinal/diferença, sinal simples MT4, convenção EMA de outras plataformas, índices fechados e lados executáveis. Regras exatas de onda, expansão, contração, profundidade, tempo, preço, proteção, cotações e dados são hipóteses originais; as fontes não validam desempenho.
Hipótese educativa. Oito históricos fictícios e cotações assumidas; sem ordens executadas, backtest broker, vantagem medida ou resultado garantido.