

Barre più piccole indicano una distanza minore fra MACD e segnale. Non dimostrano che il prezzo stia per riprendere il trend. Questo modello originale segue una nuova fase dell’istogramma, fissa un livello prima della fine del ritracciamento e ammette solo la prima ripresa nel momento prestabilito.
1. Definire un’ipotesi di continuazione distinta
Il modello studia la prima ripresa dell’istogramma MACD meno segnale mentre serie principale e contesto del prezzo restano direzionali. Usa un livello precedente al ritracciamento e richiede conferma sulla stessa barra della ripresa. Il modello di scalping MACD/ATR esistente seleziona invece una svolta e aspetta una prova separata sulla barra successiva con uscite ATR. Il solo cambio di timeframe non crea questa differenza.
Usare OHLC Bid fittizi EURUSD H1 e un conto ipotetico in USD, con 1 pip=0.0001. Parametri, distanze, profondità e scadenze sono scelte originali di ricerca, non valori ottimali dimostrati. EMA e MACD riutilizzano lo storico dei prezzi, senza prove indipendenti. Nessun esempio costruito riporta ordini, vantaggi misurati o risultati di trading.
2. Nominare principale, segnale e differenza prima di contare
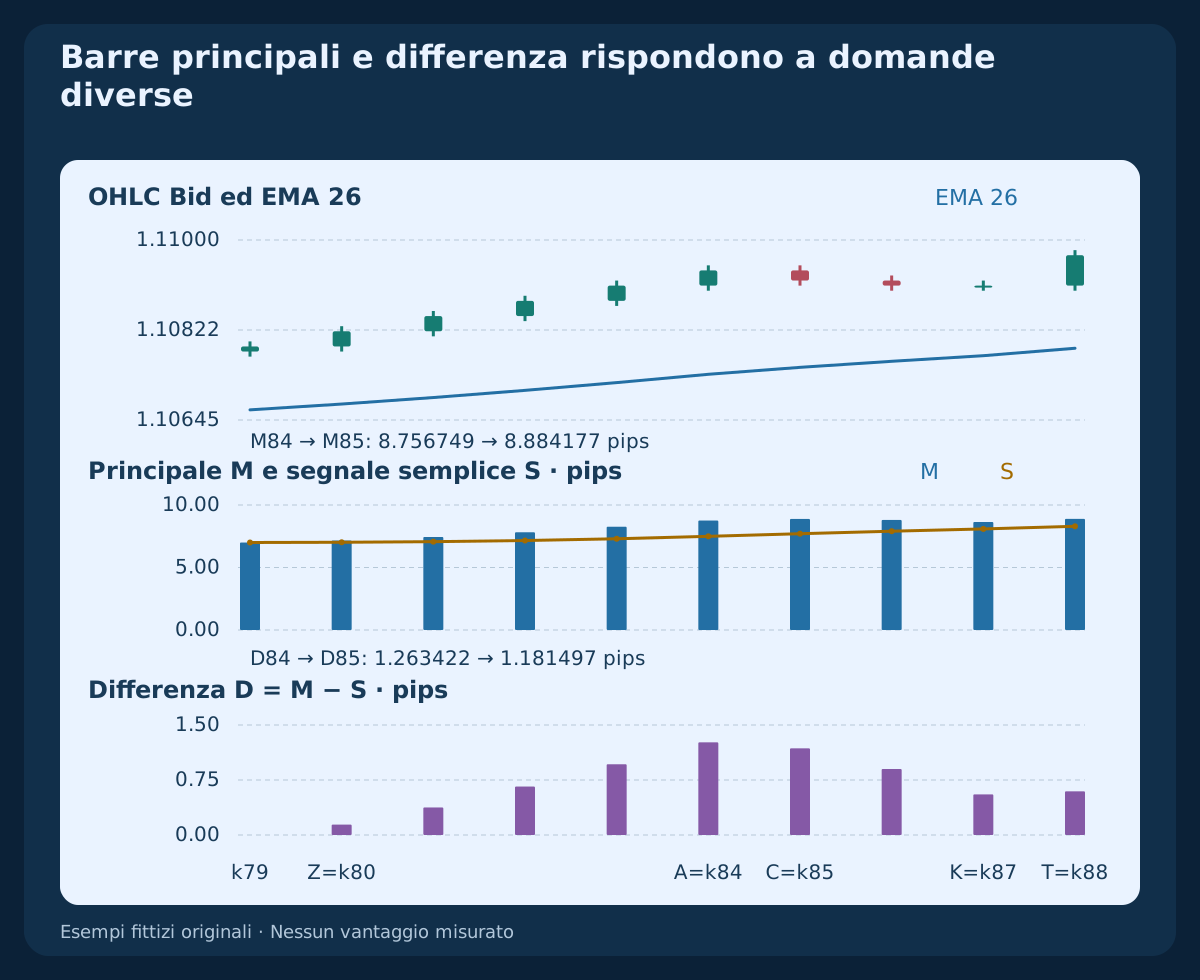
Usare M=EMA12(Close)−EMA26(Close), S=SMA9(M) e D=M−S. Il MACD tradizionale MT4 mostra M come barre; questa strategia contrae D, la differenza OsMA separata. Un segnale EMA produce una diversa serie D e potenzialmente altri eventi. Il nostro segnale di nove valori è esplicitamente semplice.
Inizializzare ogni EMA con la media delle prime n chiusure, poi usare E_n(k)=(2×Close(k)+(n−1)×E_n(k−1))/(n+1). EMA12 parte da k11, EMA26 e M da k25, S e D da k33; il primo nuovo attraversamento D interamente disponibile potrebbe essere k34. Lo storico precedente e l’inizializzazione del terminale possono differire; nessuna parità esatta è garantita.
3. Iniziare solo con un nuovo attraversamento di D
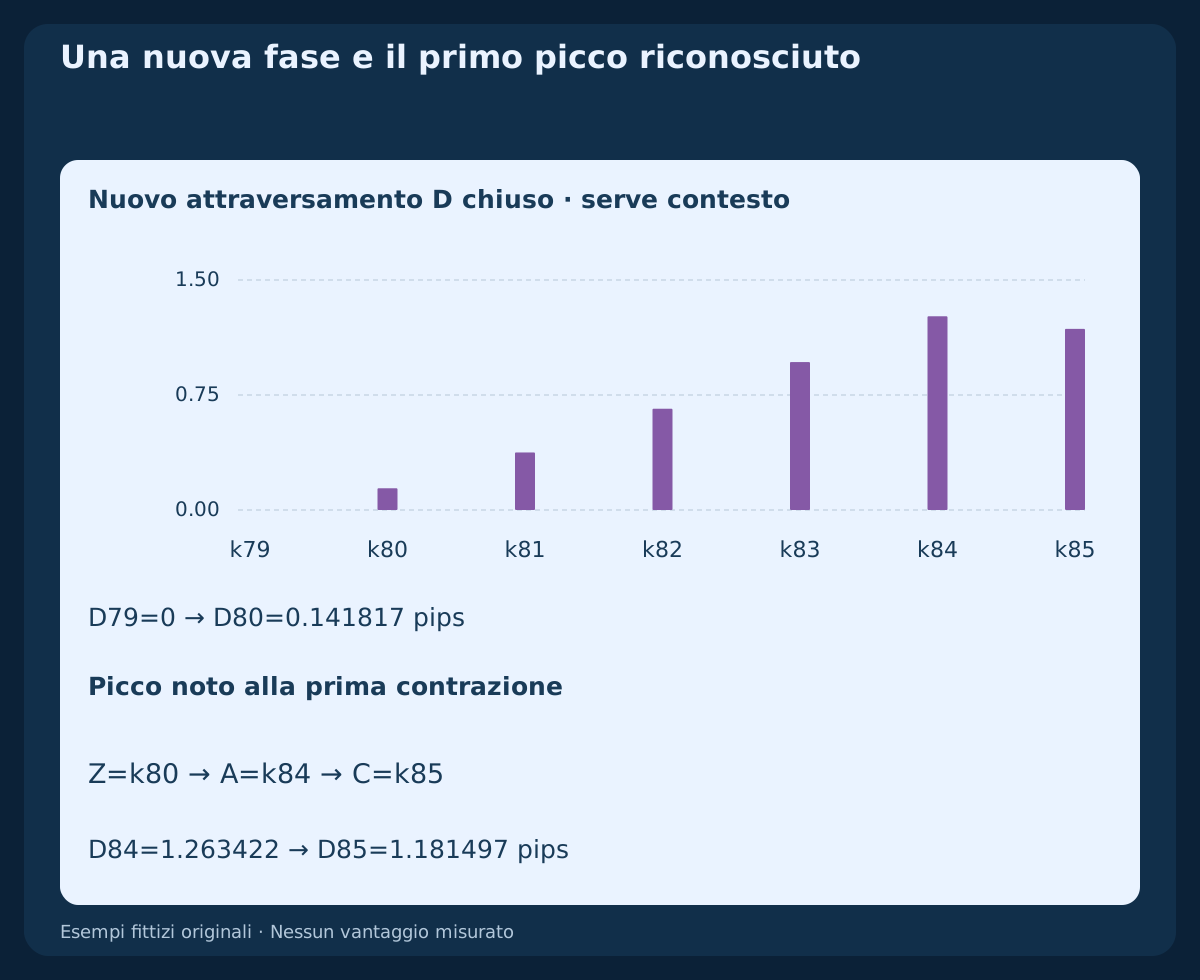
L’origine BUY Z richiede D(Z−1)≤0 AND D(Z)>0, SELL D(Z−1)≥0 AND D(Z)<0. Devono esistere entrambe le letture. Il primo valore positivo disponibile non inventa un passaggio da zero. La fase è il tratto continuo con lo stesso segno stretto di D; zero la termina.
In Z e su ogni successiva barra candidata, BUY richiede M(t)>0 AND Close(t)>EMA26(t) AND EMA26(t)>EMA26(t−5). SELL inverte tutti e tre i confronti rigorosi. Un’origine rifiutata consuma la fase anche se il contesto migliora dopo. Non adottare origini nate durante una posizione aperta o una richiesta irrisolta.
4. Riconoscere il picco solo all’inizio della contrazione
Da Z richiedere almeno tre letture positive strettamente crescenti di U=abs(D), inclusa Z. La prima diminuzione identifica A=C−1 dopo la chiusura di C e l’arrivo dei suoi dati. A non era un picco confermato alla propria chiusura. Uguaglianza nell’espansione iniziale o diminuzione prima di tre letture rifiutano la fase.
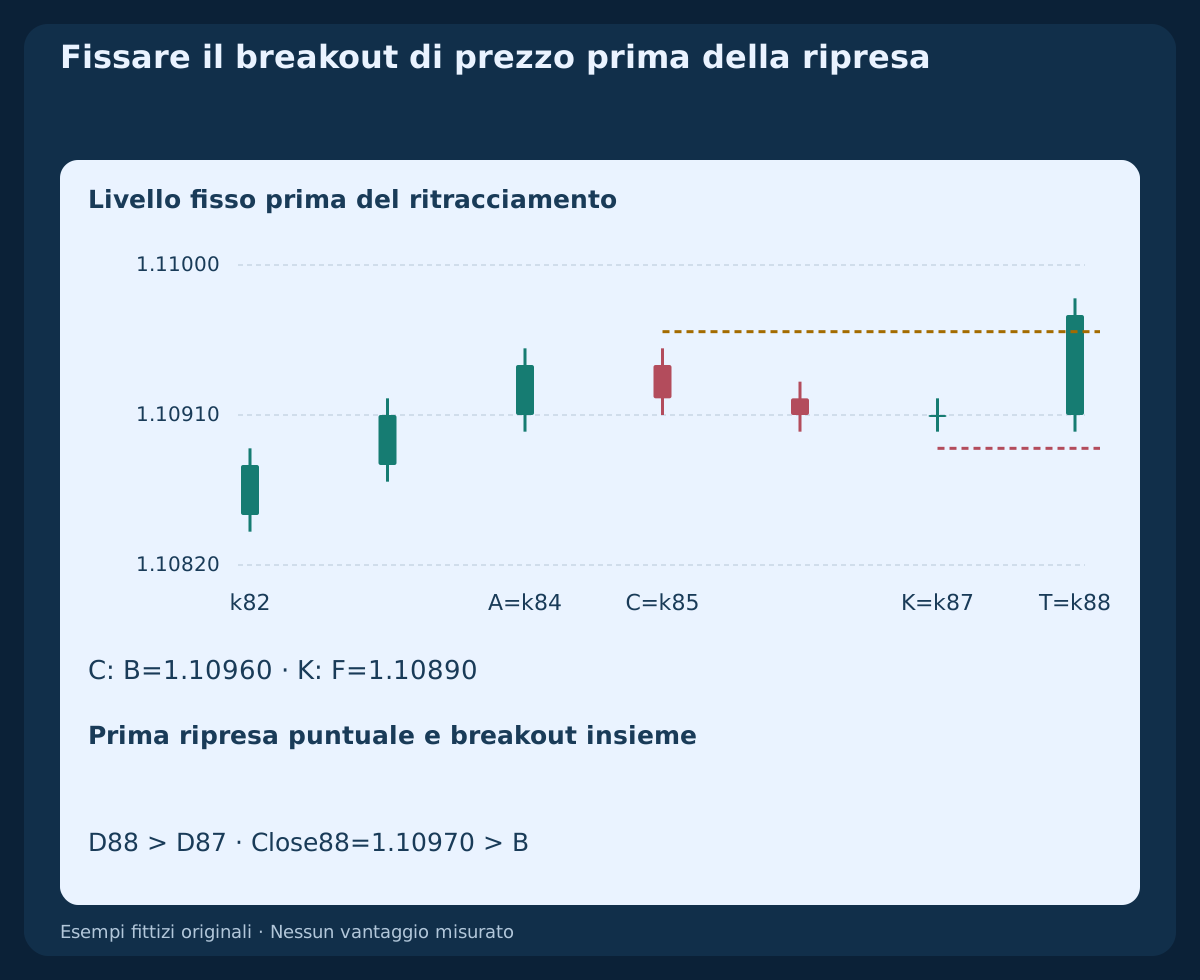
In C fissare BUY B=max High(A−2…A)+1 pip oppure SELL B=min Low(A−2…A)−1 pip, includendo entrambi gli estremi. Il livello usa barre complete prima del ritracciamento e non si sposta con la correzione. Una chiusura già oltre B durante la contrazione rifiuta l’occasione: una ripresa successiva non la ripara.
5. Richiedere esattamente tre barre di contrazione rigorosa
Le barre sono C, C+1, C+2, con U(A)>U(C)>U(C+1)>U(C+2)>0. Definire K=C+2. Svolta prima di K, valore uguale o cambio di segno D non qualificano. Mantenere il contesto valido a ogni chiusura. Sono tre diminuzioni, non soltanto tre letture contenenti due diminuzioni.
In K richiedere ampiezza residua 0.25≤U(K)/U(A)≤0.75, con U(A) strettamente positiva. La forma equivalente U(A)≤4U(K)≤3U(A) evita la divisione. È un filtro di profondità dichiarato, non una probabilità. La costruzione valida conserva 0.4384475074 del picco; confrontare valori completi, non etichette arrotondate.
6. Usare la barra seguente per ripresa e breakout
L’unica barra di ripresa è T=C+3=K+1. Richiedere U(T)>U(K) con lo stesso segno rigoroso di D. BUY necessita anche Close(T−1)≤B AND Close(T)>B, SELL Close(T−1)≥B AND Close(T)<B. Stoppino, uguaglianza o permanenza già oltre il livello non bastano.
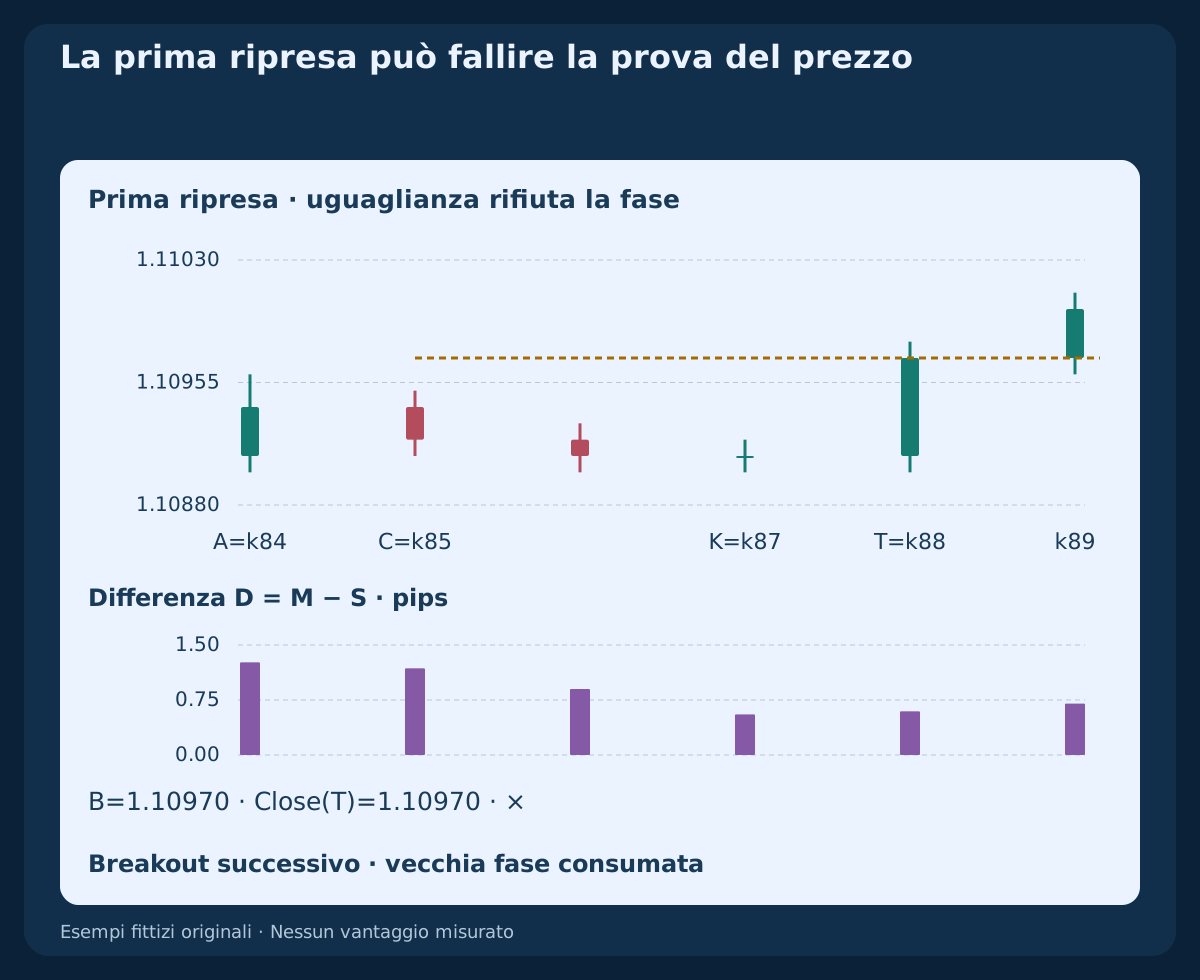
Se T continua a contrarsi o rimane uguale, scadenza a quella chiusura. Se arriva la prima ripresa ma il prezzo fallisce, consumarla subito. Non aggiungere una barra per la conferma. Barre più grandi o breakout successivi non riattivano la fase; serve un nuovo attraversamento D futuro indipendente.
7. Fissare la protezione della correzione e annullare prima
Dopo tre contrazioni e il filtro di profondità in K, BUY fissa F=min Low(C…K)−1 pip, SELL il tetto Bid V=max High(C…K)+1 pip. Nessun prezzo di T entra in questo intervallo. In T annullare BUY se Low(T)≤F o SELL se High(T)≥V, prima di controllare ripresa e conferma del prezzo.
Trend fallito, storico necessario mancante o segno D non valido terminano il candidato. OHLC non ordina violazione intrabarra e chiusura successiva: l’annullamento ha priorità. Una barra usata per annullare un candidato attivo non può attivare un’altra origine. Il contesto ripristinato da solo non azzera la fase consumata.
8. Riflettere SELL tramite ampiezza, non aumento numerico
Per SELL principale e D sono negativi ed EMA26 scende. La contrazione porta D verso zero; la riespansione lo rende più negativo. La regola comune resta U=abs(D). D negativo numericamente crescente non è la ripresa SELL qui definita.
La costruzione SELL separata riflette tutti gli OHLC Bid intorno a 1.10500, scambia massimi e minimi e ricalcola EMA, M, S e D. Quotazioni e protezioni mantengono i propri lati. Un grafico Bid riflesso non è storico Ask osservato né promette identico rischio eseguibile.
9. Valutare soltanto la prima quotazione dopo la ripresa
La barra H1 immediatamente successiva è E. La sua prima quotazione osservata sui due lati deve arrivare entro 60 seconds dal confine previsto di T, con dati chiusi pronti. Dati mancanti alla prima osservazione consumano l’occasione: non cercare una quotazione successiva comoda. Il confine nominale non dimostra arrivo dei dati o esecuzione.
Richiedere prezzi positivi, Ask≥Bid, spread ≤2.0 pips, BUY Bid_entry>B o SELL Ask_entry<B. Scostamento avverso entro BUY Ask_entry−CloseBid(T)≤2 pips o SELL CloseBid(T)−Bid_entry≤2 pips. Dopo il calcolo dello stop richiedere 6≤R≤25 pips. L’uguaglianza sul breakout fallisce; gli altri limiti indicati sono inclusivi.
10. Fissare le uscite corrette prima della richiesta
BUY entra ad Ask con SL_Bid=F, R=(Ask_entry−F)/pip e TP_Bid=Ask_entry+2R×pip. SELL entra a Bid, congela s_entry=Ask_entry−Bid_entry e usa SL_Ask=V+s_entry, R=(SL_Ask−Bid_entry)/pip, TP_Ask=Bid_entry−2R×pip. La conversione SELL applica lo spread iniziale come traduzione dichiarata, senza ricostruire massimi Ask storici.
Fissare i prezzi assoluti sulla quotazione valutata prima della richiesta: lo slippage successivo non li sposta. Niente trailing, mediazioni o uscite parziali. Uscire alla prima protezione eseguita; altrimenti richiedere chiusura totale dopo dodici barre H1 inclusa E, a Close(E+11). Si attende una quotazione negoziabile; gap, chiusure e spread variabile cambiano eseguiti e perdite reali.
11. Preventivare i costi e arrotondare il volume in basso
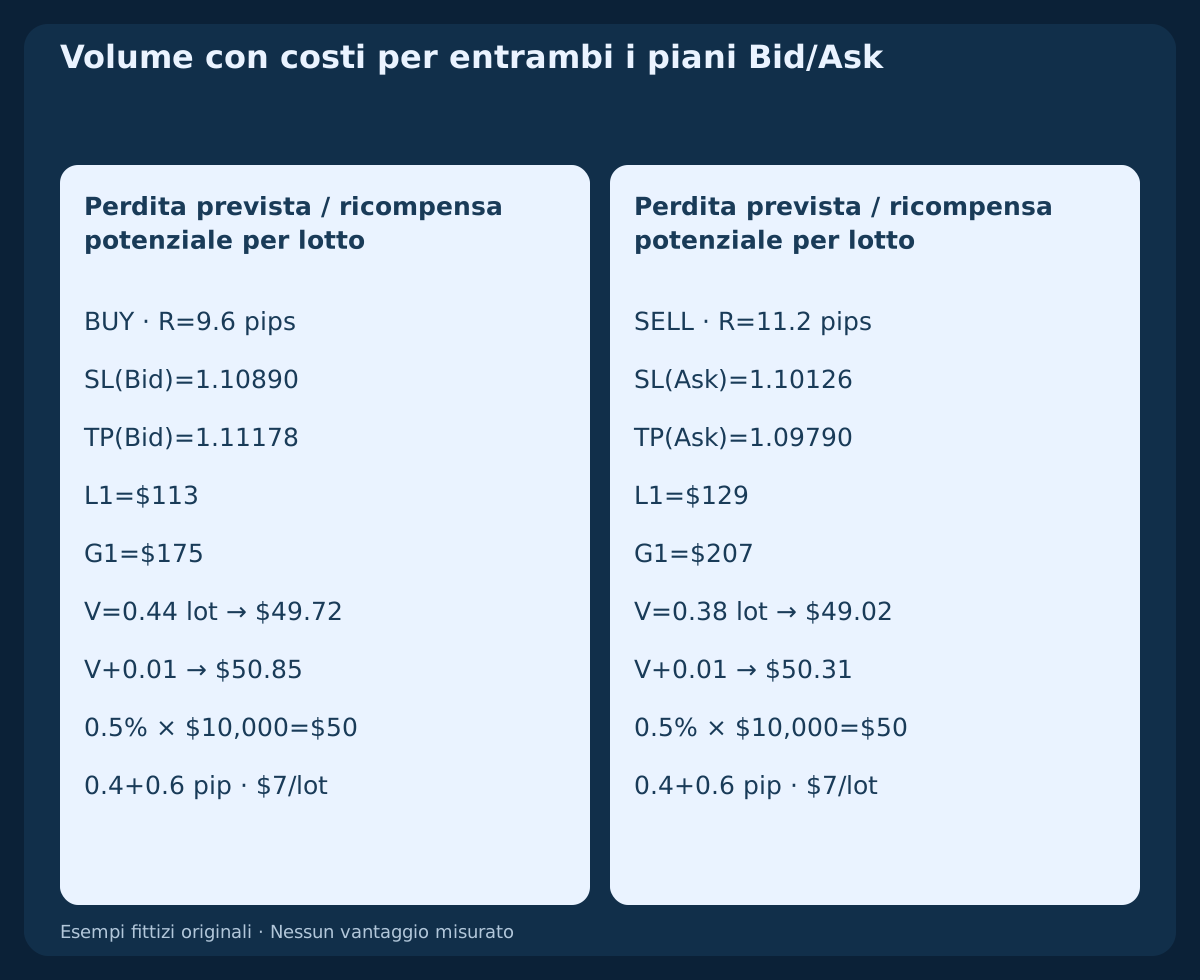
Budget pianificato 0.5% of equity. Gli esempi separati assumono equity $10,000, budget $50, valore pip $10 per pip per lot, commissione completa $7 per lot, passo 0.01 lot e riserve avverse di ingresso/uscita complessive 0.4+0.6=1 pip. Finanziamento nullo solo in questi esempi, non sempre.
Perdita stimata per lotto (R+1)×10+7, ricompensa potenziale al netto di questi costi (2R−1)×10−7. Usare floor((50/loss_per_lot)/0.01)×0.01, poi controllare limiti di volume, margine, valore contrattuale effettivo, griglia prezzi e distanze stop. Rifiutare se il minimo supera il budget. I lati quotati includono già spread: non sottrarlo due volte. Il rischio pianificato non garantisce un tetto alle perdite.
12. Riprodurre tempi e piano BUY completo
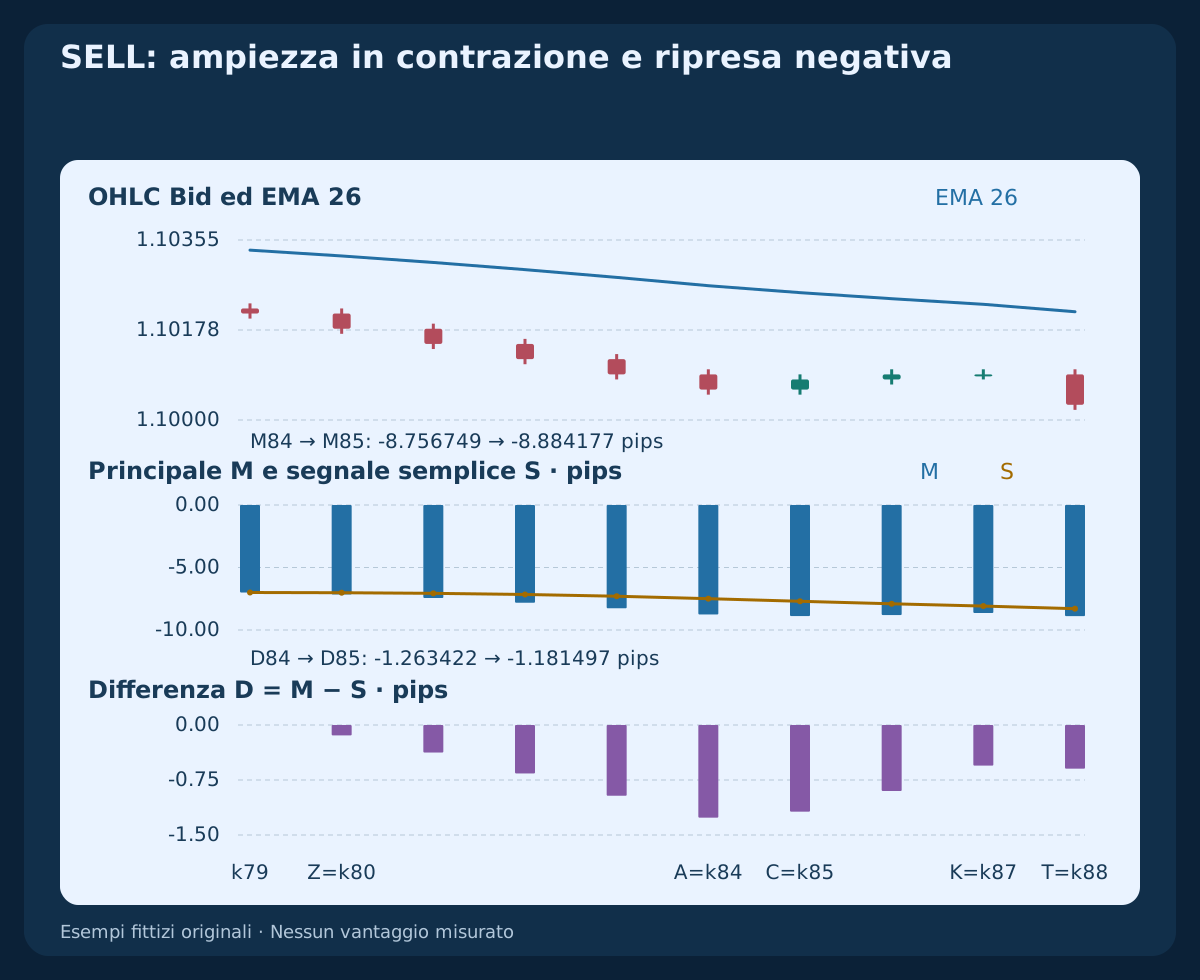
La barra zero apre a 2026-10-19 11:00 UTC. Nuova origine Z=k80, picco A=k84, prima contrazione C=k85, terza K=k87 e prima ripresa T=k88. D in A/K/T vale 1.263422 / 0.553944 / 0.595605 pips. In C M cresce ancora mentre D si contrae: le due serie di barre non sono intercambiabili.
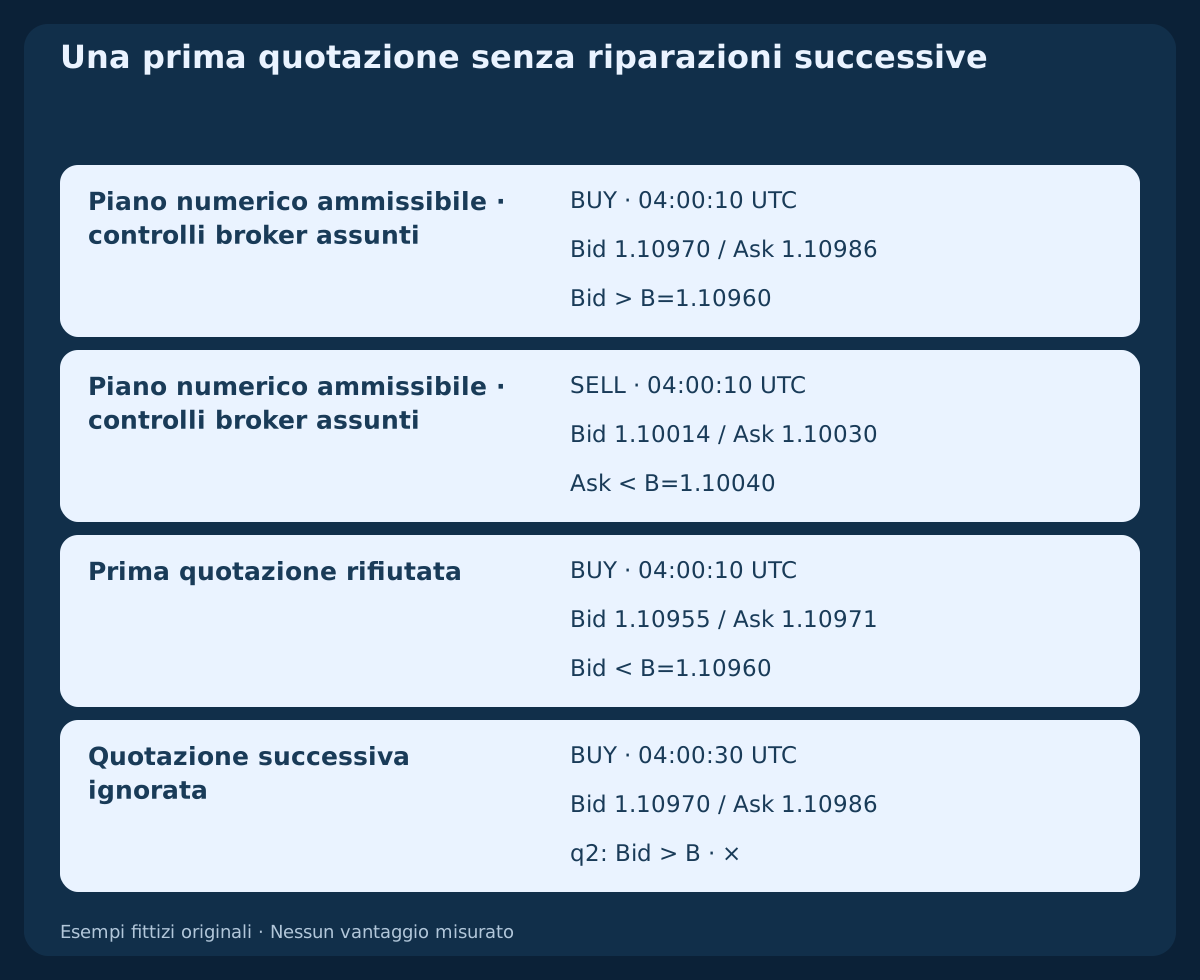
BUY fissa B=1.10960 in C e F=1.10890 in K. T chiude a 1.10970, confine 2026-10-23 04:00 UTC. Assumere primi dati e Bid/Ask a 04:00:10 UTC, 1.10970 / 1.10986. Quindi R=9.6 pips, target 1.11178, perdita/ricompensa per lotto $113 / $175. Volume 0.44 lot pianifica $49.72, passo successivo $50.85. Se necessario il confine di uscita temporale è 2026-10-23 16:00 UTC. Nessun eseguito o esito successivo viene affermato.
13. Controllare il piano SELL indipendente
SELL riflesso usa B=1.10040, tetto Bid V=1.10110 e chiusura T 1.10030. Le letture D in A/K/T sono −1.263422 / −0.553944 / −0.595605 pips. L’ampiezza diminuisce tre volte e poi aumenta; la ripresa è una diminuzione numerica di D.
Assumere primo Bid/Ask 1.10014 / 1.10030, spread 1.6 pips. Stop Ask fisso 1.10126 dà R=11.2 pips e target Ask 1.09790. Perdita/ricompensa stimate per lotto $129 / $207; 0.38 lot pianifica $49.02, passo seguente $50.31. Confini di quotazione e uscita coincidono con BUY. Target lordo di due R non significa ricompensa netta doppia della perdita pianificata.
14. Conservare casi precoci, profondi, tardivi e rifiutati
Le serie separate rifiutano ripresa dopo solo due contrazioni, ampiezza residua 0.2139508498 sotto il minimo, quarta diminuzione in T e tocco della protezione in T. Nel caso di uguaglianza il livello fissato separatamente è B=1.10970: T chiude esattamente lì e fallisce, anche se una chiusura successiva lo supera.
La prima quotazione rifiutata assume Bid/Ask 1.10955 / 1.10971 a 04:00:10 UTC. Bid manca il livello BUY nonostante spread accettabile e scostamento favorevole. Quella successiva a 04:00:30 UTC, 1.10970 / 1.10986, è ignorata. Sono costruzioni separate, non eseguiti alternativi scelti dopo aver visto quale vince.
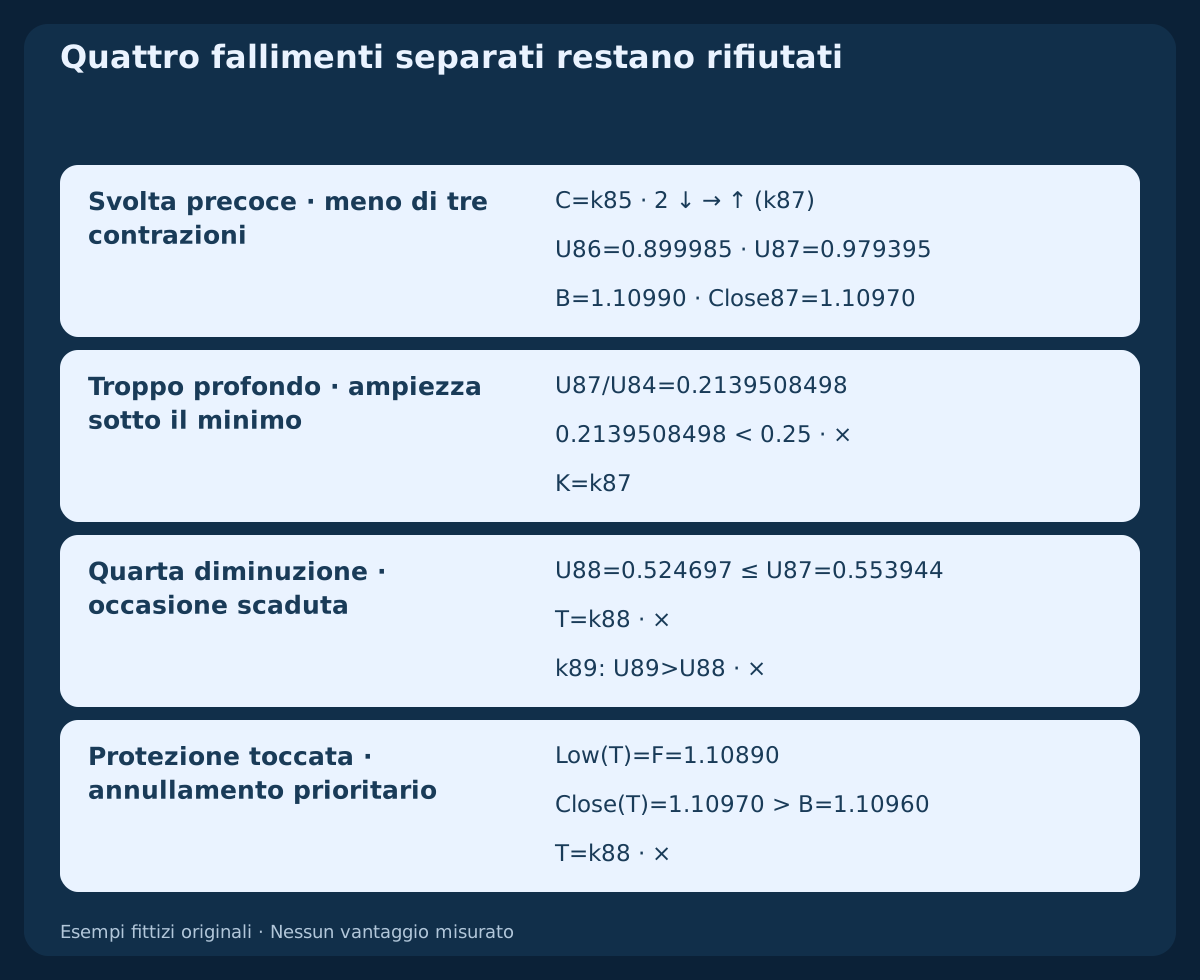
15. Scaricare lo storico e leggere buffer chiusi
Il primo CSV offre otto serie fittizie, inizializzazione completa, EMA12/26, principale, segnale SMA e differenza. Campi di picco e livelli compaiono solo quando noti. Il secondo registra eventi e quotazioni assunte. La tabella mostra BUY in pips; i valori degli indicatori CSV sono in unità di prezzo. Celle iniziali vuote significano indisponibilità, non zero.
La differenza chiusa MT4 si può leggere con iOsMA(NULL,PERIOD_H1,12,26,9,PRICE_CLOSE,1). In alternativa sottrarre MODE_SIGNAL da MODE_MAIN con identici parametri e shift iMACD. La barra chiusa precedente è shift due, zero è in formazione. Congelare timestamp perché gli shift cambiano. MT4 indica aperture; gli orari UTC qui mostrati sono confini di chiusura.
Scarica otto serie H1 fittizie con OHLC, EMA, MACD principale, segnale SMA e differenza (CSV)
Scarica eventi decisionali e piani di quotazione assunti (CSV)
| Indice | Confine chiusura UTC | Chiusura Bid | M (pips) | S (pips) | D (pips) |
|---|---|---|---|---|---|
| 79 | 2026-10-22 19:00:00 UTC | 1.10790 | 7.000000 | 7.000000 | 0.000000 |
| 80 | 2026-10-22 20:00:00 UTC | 1.10820 | 7.159544 | 7.017727 | 0.141817 |
| 84 | 2026-10-23 00:00:00 UTC | 1.10940 | 8.756749 | 7.493327 | 1.263422 |
| 85 | 2026-10-23 01:00:00 UTC | 1.10920 | 8.884177 | 7.702680 | 1.181497 |
| 86 | 2026-10-23 02:00:00 UTC | 1.10910 | 8.802998 | 7.903013 | 0.899985 |
| 87 | 2026-10-23 03:00:00 UTC | 1.10910 | 8.639077 | 8.085132 | 0.553944 |
| 88 | 2026-10-23 04:00:00 UTC | 1.10970 | 8.890830 | 8.295225 | 0.595605 |
16. Riconciliare lo stato prima di studiare prestazioni
Al massimo una posizione per strumento e una richiesta iniziale per occasione, con protezione allegata supportata. Rifiuto broker, requote, dati obsoleti o prima quotazione fallita consumano la fase. Risposta incerta richiede riconciliare ticket/esposizione prima di nuovo rischio, mai un tentativo automatico. Dopo uscita verificata aspettare un’origine futura indipendente, senza adottare fasi iniziate durante la posizione.
Testare prefissi causali, uguaglianze, predecessori mancanti, limiti di profondità e scadenza. OHLC Bid non ricostruisce Ask né ordina due uscite toccate: preservare ambiguità e ottenere tick. Servono storico broker, costi realistici, rifiuti e test fuori campione. Le costruzioni dimostrano regole e aritmetica riproducibili, non tasso di successo o motivo per usare denaro reale.
Domande frequenti
Quale istogramma usa questa strategia?
MACD principale meno segnale semplice di nove valori. Le barre MT4 standard mostrano il principale: contarne la contrazione prova un altro modello. Anche un segnale esponenziale cambia la differenza.
Bastano tre letture più piccole?
No. Servono tre diminuzioni rigorose dal picco riconosciuto, poi ripresa sulla barra subito successiva. La fase iniziale richiede almeno tre letture crescenti prima della contrazione.
Il prezzo può confermare una barra dopo?
No. La prima ripresa puntuale deve superare il livello fisso sulla stessa barra chiusa. Un breakout successivo non ripara uguaglianza o prima conferma insufficiente.
MACD principale positivo rinnova una fase rifiutata?
No. Il contesto da solo non azzera nulla. La differenza deve lasciare il segno stretto precedente e un nuovo attraversamento futuro deve qualificarsi autonomamente, senza posizioni e con stato riconciliato.
Lo stop SELL è un massimo Ask storico osservato?
No. Il tetto Bid della correzione viene tradotto tramite spread iniziale. Spread futuro diverso può attivare Ask a un altro Bid; le barre Bid non ricostruiscono esecuzioni Ask.
Gli esempi provano redditività?
No. Sono OHLC fittizi originali e quotazioni assunte senza ordini eseguiti o risultati. Parametri, profondità, buffer e scadenze restano scelte non validate.
Fonti e note di ricerca
Le fonti primarie sostengono principale/segnale/differenza, segnale semplice MT4, convenzione EMA altrove, indici chiusi e lati eseguibili. Regole precise di fase, espansione, contrazione, profondità, tempo, prezzo, protezione, quotazioni e dati sono ipotesi originali; le fonti non ne validano le prestazioni.
Ipotesi didattica. Otto serie fittizie e quotazioni assunte; nessun ordine eseguito, backtest broker, vantaggio misurato o risultato garantito.