

Ein ATR-Wert ist nur nützlich, wenn klar ist, was er misst. Eine kleine Zahl in der Plattform kann eine beträchtliche Pip-Distanz darstellen, während eine steigende Linie sowohl eine Rally als auch einen Kursrückgang begleiten kann. Dieser Leitfaden macht aus der angezeigten Zahl eine nachvollziehbare Messung, bevor sie Bestandteil einer Handelsregel wird.
Im Mittelpunkt stehen Aufbau und Interpretation von ATR: True Range, Mittelung, Einheiten und Zeitbezug. Der Text liefert weder ein Einstiegssystem noch einen universellen Stop-Multiplikator. Der Leitfaden zu Momentum-Indikatoren behandelt gerichtete Kursänderungen; ATR fasst dagegen die Bewegungsgröße zusammen, ohne BUY oder SELL auszuwählen.
1. Volatilität als Größenmaß lesen, nicht als Richtung
Average True Range, kurz ATR, ist ein Durchschnitt der True Range einzelner Kerzen. Sie wird in denselben Preiseinheiten wie der zugrunde liegende Kurs angegeben. Sie ist nicht von sich aus ein Prozentsatz, eine Pipzahl, gehandeltes Volumen oder eine annualisierte Standardabweichung der Renditen.
Eine höhere ATR bedeutet eine größere gemessene Spanne bei den gewählten Daten und dem gewählten Mittelungsverfahren. Das belegt weder einen stärkeren gerichteten Trend noch eine Umkehr oder einen besseren Trade. Eine breite, unruhige Handelsspanne kann ATR erhöhen, obwohl eine Bewegung kaum in einer Richtung weiterläuft.
ATR beschreibt beobachtete Preise. Ein Wert von 12 Pips verspricht weder diese Wegstrecke für die nächste Kerze noch begrenzt er deren Spanne. Ein im Abstand einer ATR eingezeichnetes Band ist kein kalibriertes Wahrscheinlichkeitsintervall.
2. Den vorherigen Schlusskurs in die True Range einbeziehen
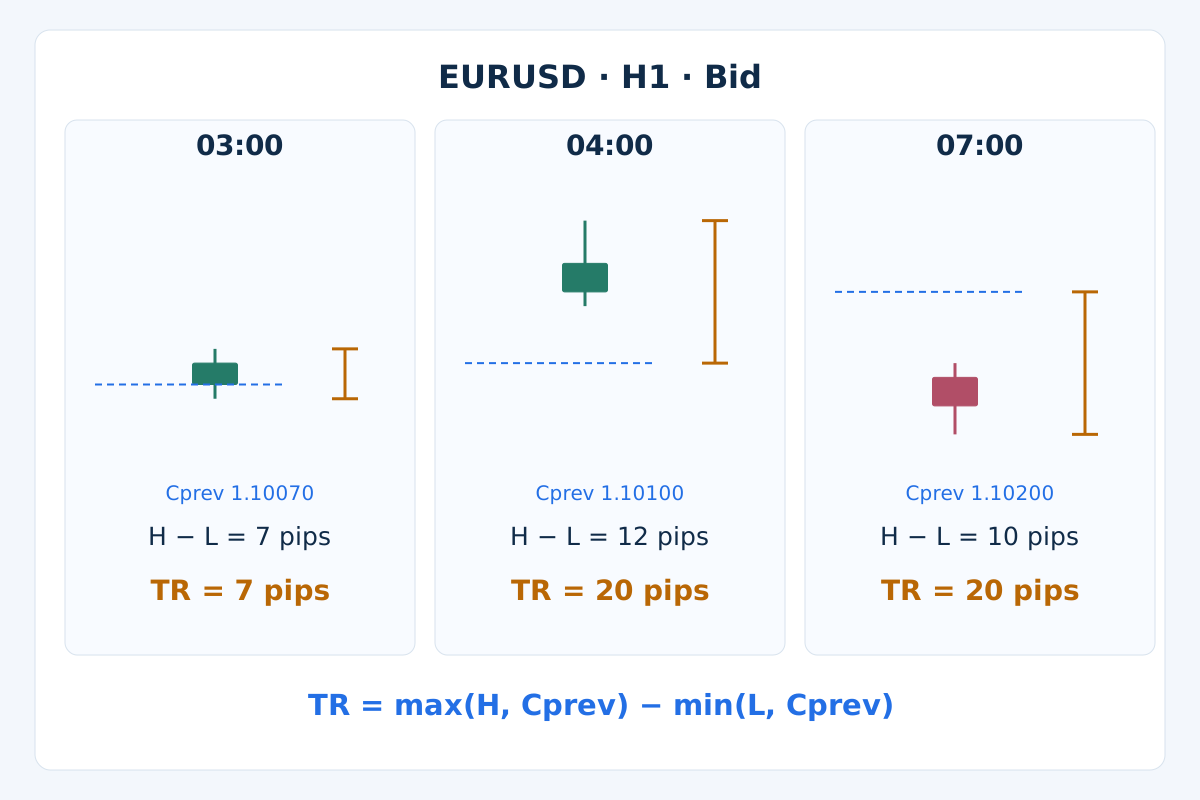
Für eine abgeschlossene Kerze t seien H und L ihr Bid-Hoch und Bid-Tief und Cprev der Bid-Schluss der vorherigen gültigen Kerze. Definiere TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). Absolutwerte verhindern, dass ein gerichtetes Gap zu einer negativen Distanz wird.
Für gültige OHLC ist TR = max(H, Cprev) − min(L, Cprev) gleichwertig. Liegt der vorherige Schluss innerhalb der aktuellen Hoch-Tief-Spanne, gilt TR gleich H − L. Liegt er außerhalb, enthält TR das Gap und die zugehörige aktuelle Spanne; addiere nicht die gesamte Spanne der vorherigen Kerze.
Ein Aufwärts- und ein Abwärtsgap können somit dieselbe TR erzeugen. Wird ein positiver Kursverlauf an einem festen Niveau gespiegelt, bleiben seine Spannen gleich und seine Richtung kehrt sich um. ATR aus diesen Spannen bleibt ebenfalls gleich. Aus dieser Größe allein lässt sich die fehlende Richtung nicht zurückgewinnen.
3. Mittelungsverfahren und Startwert benennen
Ein einfacher gleitender Durchschnitt lautet ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Er enthält die neuesten n True Ranges mit gleichem Gewicht. Beim Weiterrücken des Fensters fällt der älteste Wert vollständig heraus. Die effiziente Aktualisierung lautet ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Für die hier verwendete Wilder-Konvention starte mit dem arithmetischen Mittel der ersten n gültigen TR-Beobachtungen und nutze anschließend ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Dieser rekursive Durchschnitt gewichtet den neuesten Wert mit 1/n. Ältere Beobachtungen verlieren allmählich Gewicht, statt an einer festen Grenze zu verschwinden.
Die Formeln teilen sich den Startwert, nicht zwingend spätere Werte. Die übliche EMA-Gewichtung 2/(n+1) ist wiederum anders. „ATR“ und eine Periode allein reichen daher nicht zur Reproduktion: Glättung, Initialisierung und verfügbare Historie gehören dazu. Mehr Dezimalstellen beheben keinen anderen Algorithmus.
4. Die Messung mit der MT4-Umgebung abgleichen
Erfasse in MT4 das genaue Broker-Symbol, den Zeitrahmen, die Indikatorimplementierung und die Periode. Der dokumentierte Aufruf iATR(_Symbol, PERIOD_H1, 14, 1) fordert die H1-ATR dieses Symbols auf Shift 1 an. Seine Argumente enthalten weder einen Glättungs- noch einen Applied-Price-Selektor.
Nimm nicht an, dass die Terminal-ATR einer handgerechneten Wilder-Reihe entspricht, nur weil die Periode gleich ist. Vergleiche tatsächliche Werte abgeschlossener Kerzen nach Abgleich von Eingangsdaten, Startwert und Historie. Ein eigener Indikator kann anders rechnen. Dieser Artikel vergleicht zwei ausdrücklich definierte Formeln; die Ausgabe eines laufenden Terminals wurde damit nicht verifiziert.
Gleiche das Datenfenster der Plattform mit einer kleinen Rekonstruktion ab und bewahre die Indikator- oder EA-Version auf. ATR verwendet Hochs, Tiefs und den vorherigen Schluss; sie ist kein nur auf Close angewendeter gleitender Durchschnitt. Der Leitfaden zu Symbolspezifikationen erklärt, warum auch Broker-Suffixe und Preisschritte zählen.
5. Ein vollständiges synthetisches H1-Beispiel nachrechnen
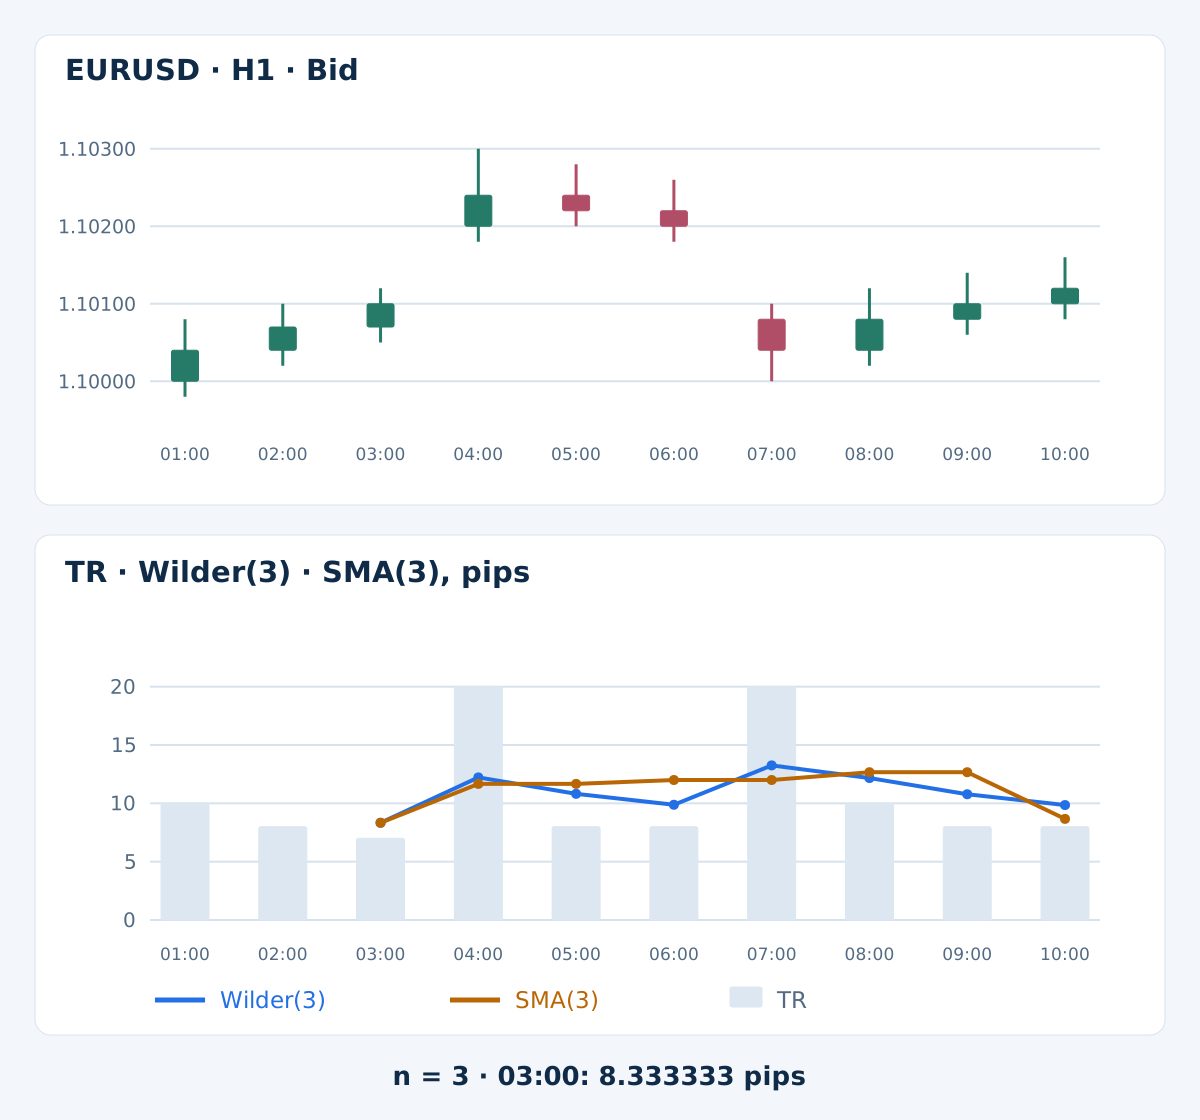
Die Tabelle enthält erfundene EURUSD-Bid-Kerzen mit Schlusszeiten auf einer angenommenen Serveruhr. Der vorherige Schluss um 00:00 beträgt 1.10000. Verwende n = 3, damit die Rechnung sichtbar bleibt; das ist eine didaktische Wahl, keine empfohlene Einstellung. Die Gaps sind vorgegebene Preissprünge, keine fehlenden Tabellenzeilen.
| H1-Schlusszeit | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss | TR, Pips | Wilder(3), Pips | SMA(3), Pips |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
Die ersten True Ranges betragen 10, 8 und 7 Pips. Beide Durchschnitte sind erstmals beim Schluss um 03:00 verfügbar: (10 + 8 + 7) / 3 = 8.333333 Pips. Frühere ATR-Werte sind nicht verfügbar, nicht null. Rechne zwischen den Schritten mit voller Genauigkeit und runde nur die angezeigten Durchschnitte auf 6 Nachkommastellen.
Um 04:00 beträgt H − L 12 Pips, doch das Hoch liegt 20 Pips über dem vorherigen Schluss. TR beträgt somit 20. Der nächste Wilder-Wert ist ((2 × 8.333333…) + 20) / 3 = 12.222222…, der rollierende SMA (8 + 7 + 20) / 3 = 11.666667… Pips. Die Auslassungspunkte stehen für beibehaltene Genauigkeit, nicht für gerundete Zwischeneingaben.
Um 07:00 liegt der vorherige Schluss bei 1.10200, über dem neuen Hoch von 1.10100; das Tief beträgt 1.10000. TR ist 20 Pips trotz einer Kerzenspanne von 10. Beide Gap-Richtungen vergrößern die Messung. Es werden weder Order noch Ausführung oder Handelsrendite simuliert; die Folge endet mit der letzten aufgeführten Kerze.
6. Änderungen einordnen, ohne ein Signal zu erfinden
Im Beispiel kann eine ruhige neue Kerze mit erhöhter ATR zusammenfallen, weil große ältere Spannen weiter in der Rechnung wirken. Ein sinkender SMA kann umgekehrt teilweise darauf beruhen, dass ein großer alter Wert das Fenster verlässt. Prüfe aktuelle TR und Mittelungsregel, bevor jede Änderung einem neuen Marktereignis zugeschrieben wird.
Niedrige ATR bedeutet nicht, dass ein Ausbruch fällig ist; hohe ATR macht keine Umkehr unmittelbar bevorstehend. Jeder Schwellenwert braucht ein festgelegtes Instrument, einen Zeitrahmen und eine Stichprobe. Die Bollinger-Bands-Squeeze-Strategie verwendet eine andere Volatilitätskonstruktion und eine eigene Kursbestätigung. Keine der Messungen garantiert eine Fortsetzung.
7. Periode, Zeitrahmen und Beobachtungszeit trennen
Eine Periode von 14 bezeichnet einen Kerzenanzahl-Parameter, nicht automatisch vierzehn Tage. Auf H1 gilt er für Stundenkerzen, auf D1 für Tageskerzen. Ein SMA nutzt sein endliches Fenster, während Wilder abnehmenden Einfluss älterer Kerzen jenseits dieser Anzahl behält.
Warte bei Schlusskerzenanalyse auf Kerzenschluss und verfügbare Daten. Unmittelbar nach 10:00 wurde die mit dem Schluss 10:00 bezeichnete Kerze um 09:00 eröffnet und liegt auf Shift 1; die Kerze 10:00–11:00 läuft auf Shift 0. Eine spätere Shift-Nummer ist keine stabile Kennung; speichere auch die Eröffnungszeit.
Serverzeitzonen, Tagesgrenzen und Handelssitzungen verändern die Zusammenfassung von Ticks zu Kerzen. Vergleiche H1- und H4-ATR nicht durch bloße Multiplikation mit 4. Aggregation verändert Hochs, Tiefs und Gap-Zuordnung. Eine planmäßige Marktschließung unterscheidet sich von einer unerwarteten Datenlücke; die Wiedereröffnungskerze kann berechtigt den letzten gehandelten Schluss verwenden.
8. Preiseinheiten ausdrücklich in Pips und Punkte umrechnen
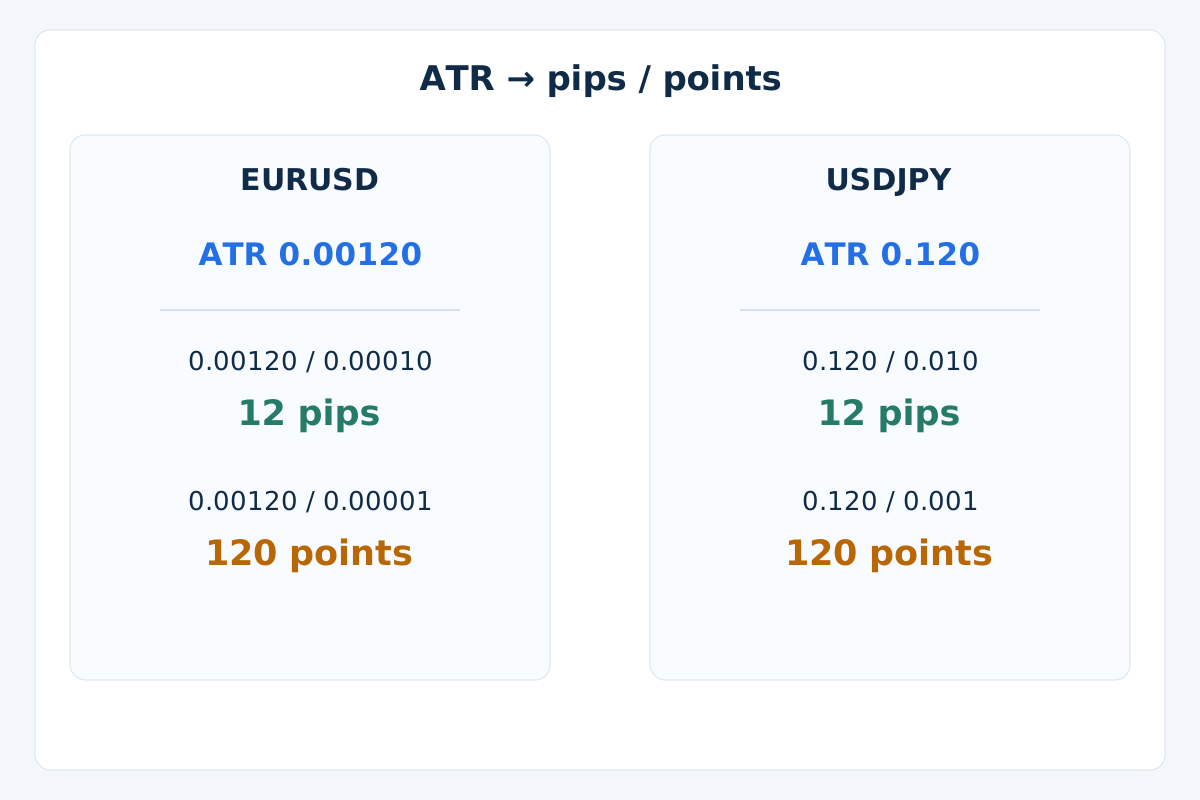
Verwende ATR_pips = ATR_price / pip_size und ATR_points = ATR_price / Point. Bei der genannten EURUSD-Konvention mit 5 Nachkommastellen beträgt die Pipgröße 0.00010 und Point 0.00001. ATR 0.00120 bedeutet 12 Pips oder 120 Punkte, nicht dieselbe Anzahl von beidem.
Bei der genannten USDJPY-Konvention mit 3 Nachkommastellen beträgt die Pipgröße 0.010 und Point 0.001. ATR 0.120 bedeutet ebenfalls 12 Pips oder 120 Punkte. Das sind Einheitenbeispiele, keine aktuellen Kurse. Übertrage eine Forex-Pipkonvention nicht ohne Spezifikationsprüfung auf Gold, Indizes oder andere Kontrakte.
Die Anzeige kann beim Runden nützliche Genauigkeit verdecken. Rechne mit dem zugrunde liegenden Wert und behalte seine Einheit bei. Pipumrechnung liefert noch kein Geldrisiko: Kontraktgröße, Tickgröße, Tickwert und Kontowährung sind eigene Eingaben. Eine EA-Distanzeinstellung kann Pips, Punkte oder eine Preisdifferenz erwarten; lies die dokumentierte Einheit.
9. Kosten und Normierung einordnen
Ein Spread von 0.00012 bei ATR 0.00120 entspricht 10% dieser ATR, also 1.2 gegenüber 12 Pips. Das ist ein beschreibender Kostenvergleich, kein Einstiegsschwellenwert. Bid-basierte ATR enthält weder Ask-Seite noch Kommission, Finanzierung und tatsächliche Ausführungsslippage; ein kleines Verhältnis belegt keine profitable Gelegenheit. Der Leitfaden zu Handelskosten behandelt diese getrennten Kosten.
Die explizite Normierung 100 × ATR / Close drückt ATR als Prozentsatz eines positiven Preises aus. Bei ATR 0.00120 und Close 1.10200 sind das 0.108893%. Sie trennt Distanz und Preismaßstab, gleicht aber weder Liquidität noch Kontraktrisiko oder Zeitrahmen an. Ein Stop-Multiplikator ist eine weitere Regel, kein ATR-Bestandteil; der Risikomanagement-Leitfaden erklärt das Zusammenspiel von Distanz und Volumen.
10. Fehlende Beobachtungen von gültigen Nullen unterscheiden
Unsere Beispielrechnung verlangt gültige positive OHLC und einen vorherigen Schluss. Vor n gültigen aufeinanderfolgenden True Ranges ist ATR nicht verfügbar. Eine tatsächlich flache Folge kann TR und ATR von 0 ergeben; das ist ein gültiger Messwert, aber keine als Divisor geeignete Risikodistanz. Teile nie durch null ATR und erfinde keinen Ersatz-Pipwert.
Fehlt unerwartet eine erforderliche Beobachtung, löscht diese Lehrrechnung ihren Mittelungszustand und wartet auf eine neue lückenlose Folge mit bekanntem vorherigem Schluss. Sie überbrückt die Lücke nicht und setzt keine null ein. Ein anderes Verfahren für fehlende Daten ist eine andere Spezifikation und verlangt einen ausdrücklichen Abgleich.
Verwirf fehlerhafte Kerzen, etwa High unter Low oder Open/Close außerhalb des Kerzenintervalls. Ein vorheriger Schluss außerhalb des aktuellen Intervalls ist erlaubt: So entstehen die Gap-Fälle. Unterscheide außerdem „noch kein Tick“, unvollständige Historie und einen echten Indikatorwert null, statt jede zurückgegebene null als ruhigen Markt zu deuten.
Protokolliere beim EA genaues Symbol, Zeitrahmen, Eröffnungszeit, Periode, Glättungskonvention, ATR in Preiseinheiten und umgerechnete Distanz. Verlange Datenbereitschaft vor der Nutzung eines abgeschlossenen Werts. Indikatorbeobachtung, Orderanfrage und bestätigte Position bleiben verschiedene Zustände.
11. Erst den Messwert, dann eine Methode validieren
Rekonstruiere zunächst eine kleine Folge und prüfe Startwert, Aufwärts- und Abwärtsgaps, flache Kurse, ungültige OHLC, fehlende Historie und Einheitenumrechnung. Spiele sie Kerze für Kerze nach. Später angehängte Kerzen dürfen frühere Rechnungen bei unveränderten Daten und Startwerten nicht verändern.
Vergleiche dann mit der beabsichtigten Terminalimplementierung bei gleichem Feed und gleicher Historie. Unterschiede können aus Glättung, Initialisierung, Kursseite, Gruppierung, Lückenbehandlung oder Rundung stammen. Sie bedeuten nicht automatisch einen Brokerfehler oder ein nachträglich verändertes Signal. Bewahre das Beobachtungsprotokoll vor Regeländerungen auf.
Wird ATR Teil eines Handelsmodells, definiere Einstieg, Ungültigkeit, Ausstieg, Kosten und Exposure gesondert. Bewahre getestete Varianten und spätere Prüfdaten auf und beobachte danach neu eintreffende Werte im Forward-Test. Der MT4-Backtesting-Leitfaden behandelt das Gesamtverfahren. Eine übereinstimmende Formel beweist weder Handelsvorteil noch zuverlässige Live-Ausführung.
12. Praktische Fragen zur ATR
Bedeutet steigende ATR, dass ich kaufen sollte?
Nein. Sowohl Aufwärts- als auch Abwärtssprünge können TR und ATR erhöhen. Eine Richtungshypothese braucht eine eigene Kurs- oder Indikatorregel; Volatilitätsgröße allein wählt weder BUY noch SELL.
Sagt ATR von 12 Pips die Spanne der nächsten Kerze voraus?
Nein. Sie fasst Spannen nach dem gewählten Mittelungsverfahren zusammen. Die nächste Kerze kann viel kleiner oder größer ausfallen. ATR gibt weder eine garantierte Wegstrecke noch eine Wahrscheinlichkeitsgrenze an.
Warum unterscheiden sich Wilder-ATR und SMA-ATR bei gleicher Periode?
Sie gewichten die Historie unterschiedlich. Im Beispiel teilen sie das erste Mittel; danach behält Wilder abnehmenden Einfluss, während der SMA beim Weiterrücken den ältesten Wert entfernt. Andere Startwerte oder Historien können weitere Unterschiede erzeugen.
Warum weicht mein MT4-Wert vom Beispiel ab?
Prüfe genaues Symbol, Zeitrahmen, Kerzendaten, Mittelungsverfahren, Startwert und Vorlaufhistorie und vergleiche ungerundete Werte derselben abgeschlossenen Kerze. Die synthetische Rechnung ist keine verifizierte Nachbildung deines Terminals.
Ist 14 immer die beste ATR-Periode?
Nein. Ein vertrauter Standardwert ist nicht für jedes Paar, jeden Zeitrahmen oder jede Regel optimiert. Kürzere Perioden reagieren anders als längere; der Handelswert muss in einer vollständigen, gesondert geprüften Methode beurteilt werden.
Kann ATR berechtigterweise null sein?
Ja, wenn die benötigten Beobachtungen verfügbar sind und ihre Spannen nach der gewählten Formel null ergeben. Fehlende Daten oder ein uninitialisierter Puffer können in Software ebenfalls als null erscheinen. Prüfe deshalb die Datenbereitschaft und verwende null niemals als Divisor.
13. Technische Referenz und Geltungsbereich
Die offizielle MetaTrader-4-ATR-Referenz beschreibt True Range und ihre Mittelung. Dieser Leitfaden benennt Wilder- und SMA-Rekursionen sowie die synthetische Initialisierung ausdrücklich, damit die Rechnung ohne Annahme einer plattformübergreifend gleichen Konvention nachvollziehbar bleibt.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieser Leitfaden dient der Bildung und ist keine Anlageberatung. Frühere oder simulierte Ergebnisse garantieren keine zukünftige Entwicklung.