

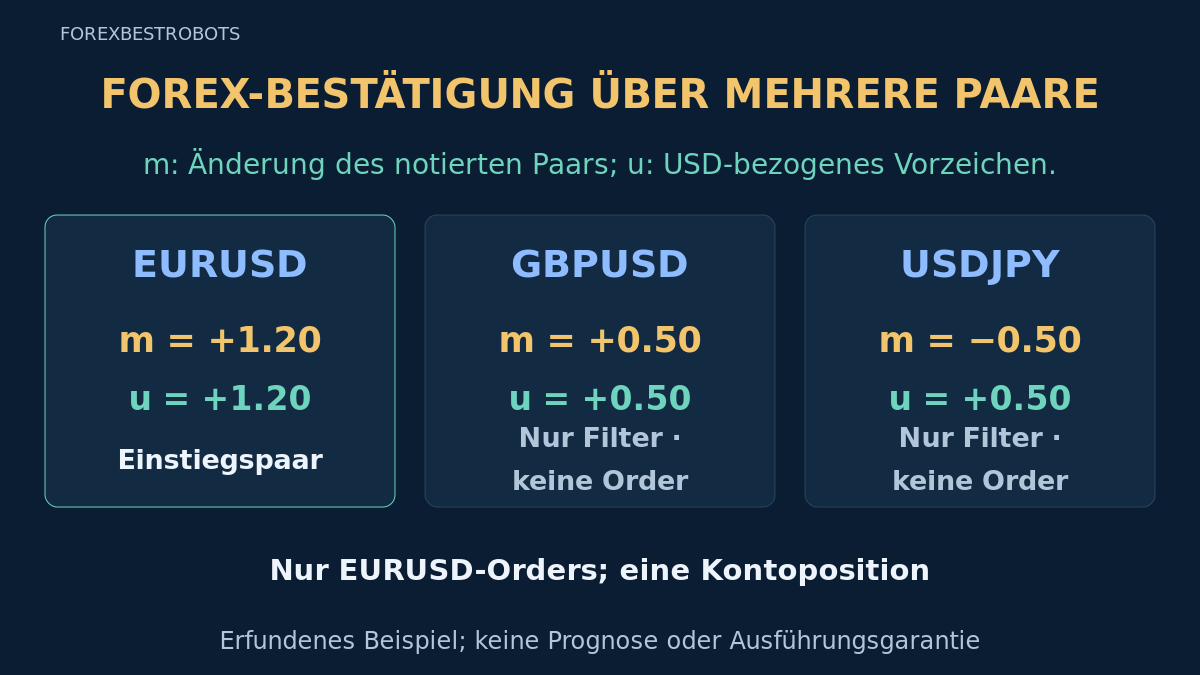
Eine Bestätigung über weitere Paare ergänzt das Hauptsignal um Bedingungen. Dieses Lehrmodell handelt einen EURUSD-Kanalausbruch nur, wenn die abgeschlossenen Änderungen von GBPUSD und USDJPY zur Richtung passen. Diese Paare liefern Daten, keine zusätzlichen Trades und keine garantierte Bestätigung.
Unterscheide Einstiegspaar, Filterpaare und Währungs-Exposure des Kontos. Die festen Regeln und Werte sind formulierte Testhypothesen, keine validierte Performance oder empfohlenen Einstellungen. Gemeinsames USD-Exposure kann die Übereinstimmung redundant machen; mehr passende Charts belegen keine höhere Gewinnwahrscheinlichkeit.
1. Rollen und Kontoumfang festlegen
Nutze H1 von einem Broker: EURUSD ist das einzige Einstiegspaar; GBPUSD und USDJPY sind reine Filter. Kläre die tatsächlichen Symbolsuffixe und behalte die Notierungsrichtungen bei. Verwende ein eigenes Konto mit höchstens einer Marktposition und ohne ausstehende Einstiegsorders. Jede andere manuelle oder EA-Position sperrt den Einstieg; schließe keine unbekannte Position automatisch.
Ein getesteter Koordinator oder eine Kontosperre muss den Platz reservieren, verbrauchte Entscheidungszeitpunkte dauerhaft speichern und den Zustand nach Neustarts abgleichen. Getrennte Chartkopien dürfen nicht jeweils eine eigene Position reservieren. Die erste Strategie mit mehreren Paaren ordnet Ausbrüche nach Rang, die zweite rotiert nach Momentum; diese Version ersetzt EURUSD niemals durch ein Filterpaar.
2. Einen Stundenstand zeitlich abstimmen
Verwende die echten H1-Grenzen des Brokers statt eines angenommenen UTC-Versatzes. Warte nach Stundenschluss höchstens 60 Sekunden, bis alle Paare dieselbe neue Kerze 0 und zeitlich übereinstimmende abgeschlossene Kerzen 1–21 zeigen. Verlange mindestens 200 abgeschlossene H1-Kerzen je Paar sowie gültige positive Preise und ATR. Fehlende oder nicht abgestimmte Daten lassen die Stunde ausfallen; sie sind keine negative Richtungsstimme.
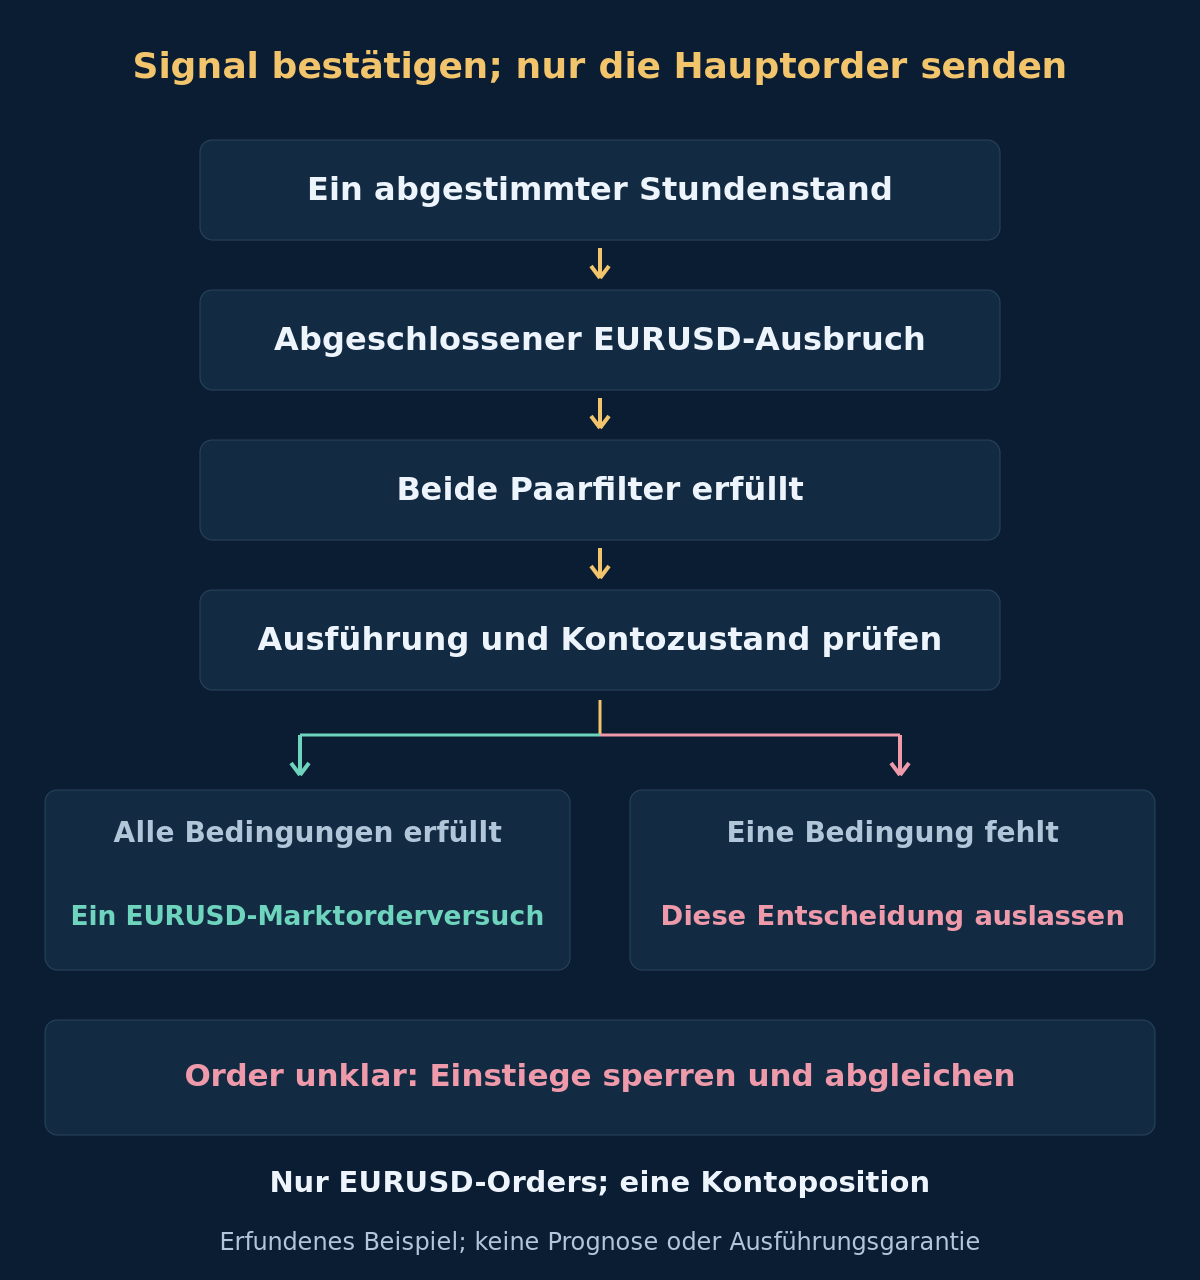
Der erste vollständige Datenstand verbraucht die Entscheidung, auch ohne Signal oder bei einer nicht erfüllten Bedingung. Friere seine abgeschlossenen Kerzendaten ein. Berechne Filter in dieser Stunde nicht neu und versuche keinen weiteren Einstieg. Eine zu Entscheidungsbeginn vorhandene Position bedeutet verwalten und Einstieg auslassen, selbst wenn sie sofort schließt. Erhalte diesen Zustand nach Neustarts; verwalte bestehende Ausstiege ohne auf die anderen Paare zu warten.
3. Den EURUSD-Ausbruch mit abgeschlossener Kerze definieren
Kerze 0 entsteht noch; Kerze 1 ist die abgeschlossene Signalkerze. Im EURUSD ist U das höchste Bid-Hoch und L das niedrigste Bid-Tief der 20 vorherigen Kerzen mit Indizes 2–21. Die Signalkerze bleibt ausgeschlossen. BUY verlangt C1 > U, SELL verlangt C1 < L. Gleichheit und Berührungen innerhalb einer Kerze zählen nicht. Der Donchian-Ratgeber erklärt den Kanal.
Alle Paare verwenden C1 = iClose(symbol, PERIOD_H1, 1), C4 = iClose(symbol, PERIOD_H1, 4) und A = iATR(symbol, PERIOD_H1, 14, 1) in Preiseinheiten. Die normierte Schlusskursänderung über 3 abgeschlossene Intervalle ist m = (C1 − C4) / A. Runde m mit Vorzeichen vor der Filterprüfung auf 6 Dezimalstellen; exakte Halbwerte werden von null weg gerundet. EURUSD-m dient nur als Kontext und fügt keinen eigenen Einstiegsschwellenwert hinzu.
4. Beide richtungsabhängigen Filter verlangen
Für einen EURUSD-BUY verlange m_GBPUSD ≥ 0.50 und m_USDJPY ≤ −0.50. Für SELL verlange m_GBPUSD ≤ −0.50 und m_USDJPY ≥ 0.50. Gleichheit genügt. Beide müssen erfüllt sein; weder Mehrheitsentscheid noch Rangfolge oder Ersatzpaar sind vorgesehen.
Zum Lesen der Tabelle entspricht u bei EURUSD und GBPUSD dem Wert m; bei USDJPY gilt u = −m. Positives u unterstützt im formulierten Filter BUY, negatives u SELL. Diese Vorzeichenkonvention ist weder eine berechnete Rendite des inversen Paars noch ein unabhängiger USD-Stärkeindex. Die Werte sind ATR-Einheiten, keine Prozentsätze oder direkt vergleichbaren Pipzahlen. Die Tabelle zeigt 2 Dezimalstellen; Entscheidungen verwenden 6.
| Symbol | Rolle | C4 | C1 | ATR(14) | m | u |
|---|---|---|---|---|---|---|
| EURUSD | Einstiegspaar | 1.0990 | 1.1014 | 0.0020 | +1.20 | +1.20 |
| GBPUSD | Nur Filter | 1.2500 | 1.2515 | 0.0030 | +0.50 | +0.50 |
| USDJPY | Nur Filter | 150.00 | 149.80 | 0.40 | −0.50 | +0.50 |
Alle Eingaben sind erfunden, keine historischen Kerzen oder rekonstruierte ATR-Reihe. Angenommen, für EURUSD gelten U = 1.1000 und L = 1.0900: C1 = 1.1014 ergibt einen BUY-Ausbruch. Beide Filter erfüllen exakt ihre Schwellen. Damit dürfen Ausführungsprüfungen beginnen, keine automatische Order. Fehlende Filter, falsche Vorzeichen oder zu geringe Beträge führen zum Auslassen; die Filterpaare erhalten keine Orders.
5. Gemeinsames USD-Exposure verstehen
Steigende EURUSD- und GBPUSD-Kurse bei fallendem USDJPY passen in diesen Notierungen richtungsmäßig zu USD-Schwäche. Die Paare teilen USD und können dasselbe Ereignis widerspiegeln. Übereinstimmung belegt weder unabhängige Signale noch stabile Korrelation oder Diversifikation. Prüfe den Ratgeber zum Währungs-Exposure und die Kontorisikoregeln, statt jedem Chart ein eigenes Risikobudget zuzuteilen.
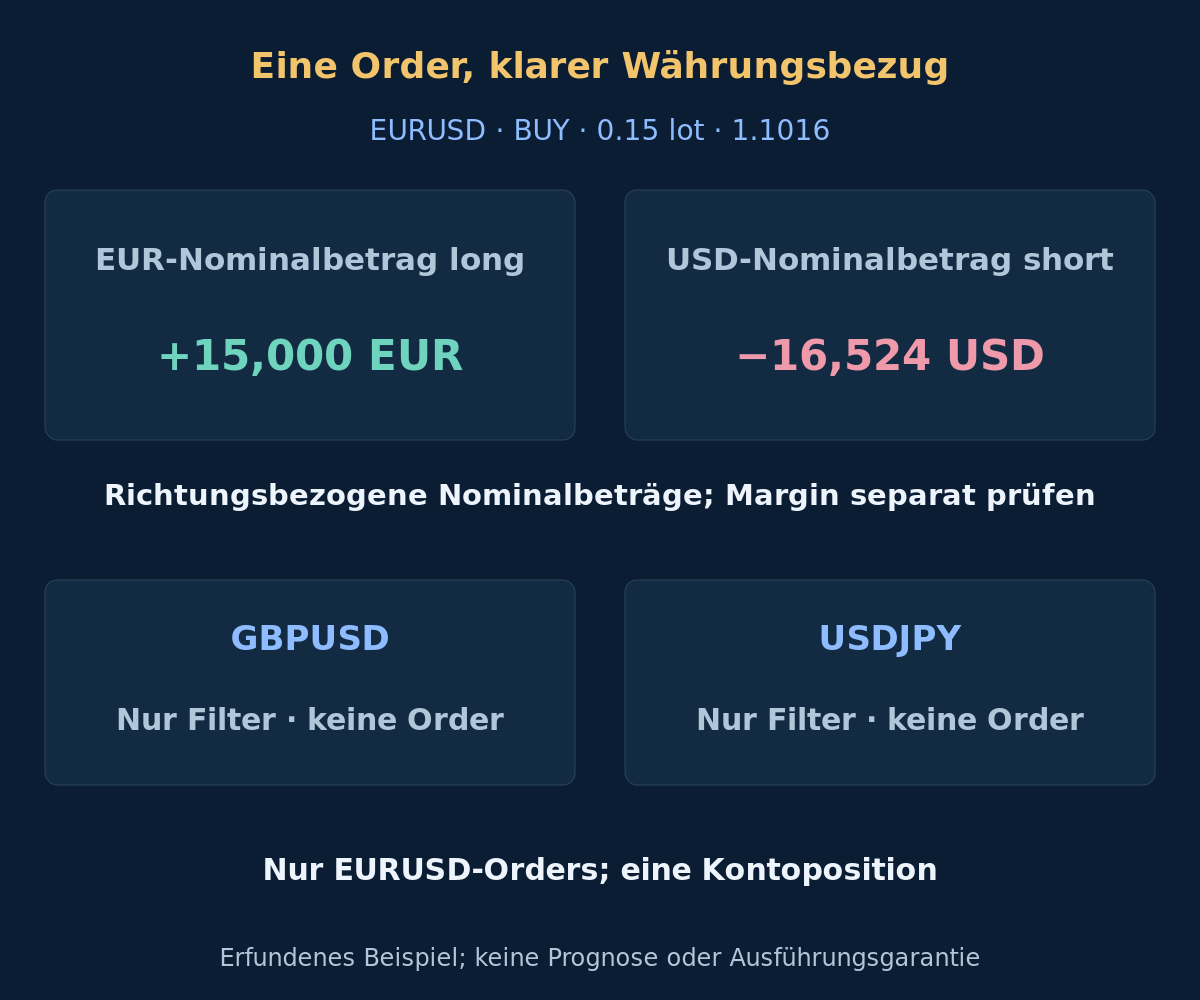
Im späteren BUY-Beispiel ergeben 0.15 Lot bei 100,000 EUR je Lot einen Basisnominalbetrag von 15,000 EUR. Bei angenommenem Einstieg 1.1016 beträgt das richtungsbezogene Nominal der Kurswährung −16,524 USD. Diese vereinfachte Aufstellung beschreibt Richtung und Größe, keinen Tausch von Kontogeld, keine Brokermargin und keine Verlustobergrenze. Vertragsbedingungen und Hebel bestimmen die Margin separat. Orders in den Bestätigungspaaren wären eine andere Strategie mit möglicherweise zusätzlichem gemeinsamem USD-Risiko.
6. Ausführung und geplanten Verlust prüfen
Nur EURUSD darf eine Order erhalten. Verlange ein Kursalter von 0 bis 5 Sekunden nach Brokeruhr, einen nicht negativen Spread von höchstens 0.10 × A und eine Bid-Abweichung vom eingefrorenen Signalschluss gemäß abs(Bid − C1) ≤ 0.25 × A. Bei BUY muss der aktuelle Bid weiter über U liegen, bei SELL der aktuelle Ask unter L bleiben. Gleichheit erfüllt diese Ausbruchsbedingung nicht.
- Das Konto ist nachweislich ohne Position, ausstehende Orders oder ungeklärte Anfragen; der gemeinsame Platz ist reserviert.
- Das Einstiegsfenster von 60 Sekunden sowie Kursalter, Spread, Abweichung und aktueller Ausbruch passen.
- Ein getesteter Orderablauf kann den anfänglichen Schutz platzieren und prüfen.
- Gerundete Preise entsprechen dem echten Tickraster und den Brokerabständen; Volumen und Margin sind zulässig.
- Der modellierte Verlust einschließlich angenommener Kosten bleibt im Kontobudget.
Setze vom vorgesehenen ausführbaren Einstieg aus den festen Stop in 1.5 A und das Ziel in 3 A Abstand: bei BUY darunter/darüber, bei SELL darüber/darunter. Runde im echten Tickraster zum Einstieg hin: BUY-Stop aufwärts, Ziel abwärts; SELL-Stop abwärts, Ziel aufwärts. Verwirf gekreuzte, abstandslose oder ungültige Marken und berechne Abstände neu. Die Rundung kann das nominale Brutto-Chance-Risiko-Verhältnis von 2 verändern.
Setze das geplante Verlustbudget dieses Tests auf 0.50% des aktuellen Eigenkapitals. Modelliere den Stopverlust in Kontowährung plus Provision, zusätzliche negative Ausführung und Finanzierung der gesamten Haltedauer. Runde das Volumen auf den Lotschritt ab; passt das Minimum nicht, entfällt der Einstieg. Gleiche tatsächliche Ausführung, Volumen und Schutz ab. Fehlender Schutz oder modellierter Verlust über Budget löst ein vorab getestetes Verfahren für sofortigen Ausstieg und Abgleich aus und sperrt Einstiege. Prüfe die Symbolspezifikationen; ein funktionsfähiger Controller wird hier nicht mitgeliefert.
7. Den erfundenen EURUSD-BUY berechnen
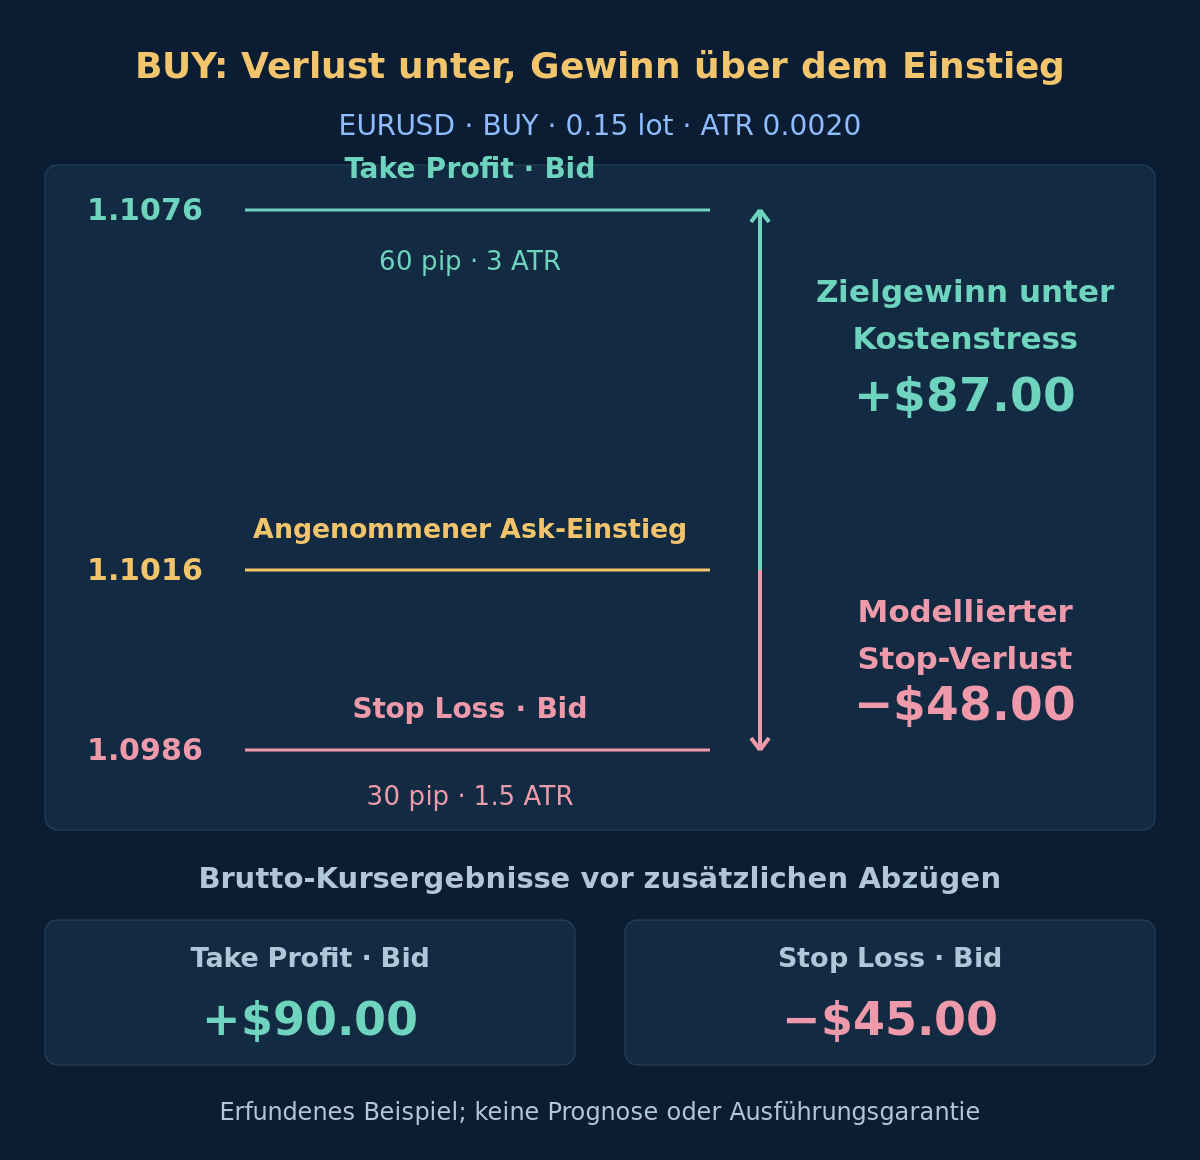
Angenommen werden $10,000 Eigenkapital in USD, ein Kontrakt mit 100,000 Einheiten je Lot, Mindestvolumen und Schritt 0.01 Lot sowie Preistick 0.00001. Tabellensignal und beide Filter sind erfüllt. Bei A = 0.0020 seien frischer Bid 1.1014 und Ask 1.1016 gegeben. Spread 0.0002 entspricht den erlaubten 0.10 A, Bid bleibt über U 1.1000 und seine Abweichung von C1 ist null. Unterstelle eine exakte Ask-Ausführung 1.1016. Stop 1.0986 liegt darunter, Ziel 1.1076 darüber.
Der Stopabstand von 30 Pips modelliert vor Zusatzkosten $300 je Lot. Unterstelle je Lot $7 Provision für Hin- und Rückgeschäft, $10 gesamte zusätzliche Reserve für negative Ausführung und $3 Finanzierung der vollständigen modellierten Haltedauer, jeweils proportional zum Volumen. Budget $50 geteilt durch $320 ergibt 0.15625 Lot; abgerundet 0.15. Der modellierte Verlust beträgt $48.00, ungenutzt bleiben $2.00. Der nächste Schritt 0.16 Lot würde $51.20 ergeben und scheitern. Diese Kostenannahmen sind Sensitivitäten, keine Obergrenzen.
| Alternatives Ergebnis | Brutto-G/V | Kommission | Zusätzliche Ausführung | Finanzierung | Modelliertes Netto-G/V |
|---|---|---|---|---|---|
| Stop-Szenario | −$45.00 | −$1.05 | −$1.50 | −$0.45 | −$48.00 |
| Ziel-Sensitivität | +$90.00 | −$1.05 | −$1.50 | −$0.45 | +$87.00 |
Für einen vergleichbaren Kostenstress nutzt das Ziel dieselben Abzüge; damit wird nicht für jeden Take Profit negatives Slippage behauptet. Der Spread steckt bereits im Ask-Einstieg und den Bid-Ausstiegen und wird nicht doppelt abgezogen. Tatsächliche Finanzierung hängt von Haltedauer, Swaps und Rollover-Terminen ab und kann Gutschriften enthalten. Zeitausstiege haben andere, unbekannte Ergebnisse. Siehe Kostenratgeber; modellierte Nettobeträge sind weder erwarteter Gewinn noch garantierte Verlustgrenze.
Optional: Kurse, Volumen und Geldbeträge nachrechnen
1.1016 − 1.5 × 0.0020 = 1.0986; 1.1016 + 3 × 0.0020 = 1.1076. Brutto-Stopverlust: 0.0030 × 100,000 × 0.15 = $45.00; Brutto-Zielgewinn: 0.0060 × 100,000 × 0.15 = $90.00. Geplanter Verlust je Lot: 300 + 7 + 10 + 3 = $320; Volumen: 50 / 320 = 0.15625 → 0.15. Alternative Nettoergebnisse: −45 − 1.05 − 1.50 − 0.45 = −$48.00 oder 90 − 1.05 − 1.50 − 0.45 = +$87.00. Dezimalpunkte und Tausenderkommas folgen der englischen Zahlenschreibweise.
8. Feste Ausstiege unabhängig verwalten
Anfänglichen Stop und Ziel beibehalten: kein Trailing, Nachkaufen zum Durchschnitt, Pyramidisieren oder automatisches Drehen. Spätere Filteränderungen lösen in dieser Version allein keinen Ausstieg aus. Besteht die Position nach 4 abgeschlossenen EURUSD-H1-Kerzen noch, fordere die Schließung zum Markt an; die Einstiegskerze zählt bei ihrem Schluss als erste. Dieser Zeitausstieg wartet nicht auf Filterdaten. BUY schließt zum Bid, SELL zum Ask, jeweils mit der ersten frischen ausführbaren Notierung bei Fälligkeit.
Ausfälle, Kurslücken oder geschlossene Märkte können den tatsächlichen Ausstieg verzögern; weder Haltedauer noch Ausführung werden garantiert. Fehlgeschlagene oder unklare Schließanfragen verlangen Zustandsabgleich und Überwachung ohne weitere Position. Warte nach bestätigtem Ausstieg auf die nächste zulässige Stundenentscheidung mit neuen Daten. Öffne keine verbrauchte Stunde erneut und mache eine Filterumkehr nicht zur ungetesteten Ausstiegsregel.
9. Auslassen und abgleichen statt Exposure erhöhen
Lasse unvollständige Daten, fehlenden Hauptausbruch, gescheiterten Filter, belegtes Konto oder nicht erfüllte Ausführungsbedingungen aus. Merke keine spätere Bestätigung vor und ersetze EURUSD nicht durch GBPUSD oder USDJPY. Bewahre verbrauchte Zeitpunkte, Positionskennung und ungeklärte Anfragen. Ein Timeout beweist keinen Fehlschlag: gleiche vor erneutem Senden den tatsächlichen Brokerzustand ab und verhindere doppelte Exposure. Der Überwachungsratgeber erläutert operative Nachweise.
Es gibt hier keinen versteckten Trend-, Sitzungs- oder Nachrichtenfilter. Änderungen an Hauptpaar, Bestätigungspaaren, Rückblick, Schwelle oder Notierungsrichtung erzeugen eine neue zu validierende Version. Drei übereinstimmende Charts belegen kein geringes Risiko. Erfasse alle ausgelassenen und abgelehnten Entscheidungen, nicht nur ausgeführte Trades.
10. Zeitgerechte Filterdaten und EURUSD-Trades validieren
Der native MT4-Tester führt keine Trades in anderen als dem getesteten Symbol aus. Diese Strategie handelt nur EURUSD; die Einschränkung passt daher zu ihrem Orderumfang, beweist aber keine synchronen historischen Paardaten. Teste die EURUSD-Ausführung zusammen mit GBPUSD- und USDJPY-Daten, die zum jeweiligen simulierten Entscheidungszeitpunkt verfügbar waren, in einer geprüften Testumgebung oder synchronen Ereigniswiedergabe und anschließend in kontrollierter Vorwärtsbeobachtung.
Prüfe Kerzenzeitpunkte und verfügbare Historie ausdrücklich; ein Bestätigungsfilter darf nie zukünftige Daten aus der Terminalhistorie lesen. Fixiere Regeln vor einem chronologisch getrennten Holdout-Test und reproduziere Rundung, Grenzgleichheit, Datenlücken, Kurse, Kosten, Schutz, Zeitausstiege und Wiederanlauf. Unbekannte Tickverläufe, die Stop und Ziel berühren, dürfen nicht stillschweigend einen Gewinn begünstigen. Der Backtesting-Ratgeber erklärt Evidenzgrenzen; historische Performance wird nicht geliefert.
- Sind alle Paare auf dasselbe abgeschlossene Intervall ohne Zukunftsdaten abgestimmt?
- Werden Kanalindizes, Schlusskursrückblick und USDJPY-Vorzeichen korrekt behandelt?
- Erfüllen beide exakten Filtergrenzen die Bedingung, während falsches Vorzeichen oder geringerer Betrag zum Auslassen führt?
- Kann nur EURUSD Orders erhalten, mit kontoweitem Schutz gegen Duplikate?
- Passen Kosten, abgerundete Volumina, Währungsnominale und alle Ausstiegswege zu den angegebenen Einheiten?
11. Fragen zur Bestätigung über mehrere Paare
Belegt Übereinstimmung zwischen Paaren unabhängige Bestätigung?
Nein. Die Paare teilen USD und können auf dasselbe Ereignis reagieren. Der Filter ist eine formulierte Testbedingung, kein Nachweis für Diversifikation oder höhere Gewinnwahrscheinlichkeit.
Darf ein Filter genügen oder stattdessen ein Bestätigungspaar gehandelt werden?
Nein. Beide vorgegebenen Filter müssen erfüllt sein, und nur EURUSD wird gehandelt. Mehrheitswahl, Ersatzpaare oder ein Orderkorb wären andere Strategien.
Kann ein später besserer Filter dieselbe Stunde retten?
Nein. Der erste vollständige Datenstand verbraucht die Entscheidung. Spätere Änderungen können sie nicht reaktivieren. Bestehende Positionen nutzen ihre definierten Ausstiege statt improvisierter Filterschließungen.
Muss der Tester alle Paare handeln, um das Modell zu prüfen?
Nein. Er muss EURUSD-Trades und die korrekt zeitlich zugeordneten Daten beider Filter reproduzieren. Nur die Handelsausführung zu testen oder unsynchrone Historie zu lesen validiert den vollständigen Entscheidungsablauf nicht.
12. Quellen und Geltungsbereich
Offizielle Referenzen: MQL4 iClose und Zugriff auf historische Daten, MQL4-Symbol- und Kontrakteigenschaften sowie Grenzen des nativen MQL4 Strategy Tester. Quellen geprüft am 2026-10-18. Plattformfakten validieren weder den formulierten Kanal noch Filterschwellen, Koeffizienten oder Budget.
Alle Eingaben, Kurse, Währungsnominale und Ergebnisbeträge sind erfundene Lehrwerte. Die Diagramme zeigen diese Annahmen präzise; sie sind keine originalen Testerberichte oder verifizierte Performance. Rentabilität, angemessenes Risiko oder künftige Ergebnisse werden nicht behauptet. Umsetzung, Kostenmodellierung und zeitlich konsistente Validierung bleiben notwendig.