

Rotation ist eine Kontoentscheidung und nicht bloß eine tägliche Gewinnerliste. Diese Lehrstrategie vergleicht dieselben festen Forex-Paare anhand vorzeichenbehafteter Renditen abgeschlossener Kerzen, handelt nur ein zulässiges Paar und nutzt eine Wechselspanne, um das Engagement nicht bei jeder kleinen Rangfolgeänderung zu wechseln.
Trenne Rangfolge ohne Position, Prüfung einer Bestandsposition und Bestätigung eines Ausstiegs. Ein neuer Spitzenreiter erlaubt nicht das Halten beider Paare. Regeln und Zahlen sind selbst entworfene, zu testende Hypothesen, keine bestätigten Handelsergebnisse oder empfohlenen Einstellungen. Die Spanne belegt weder optimale Umschlaghäufigkeit noch einen profitablen Vorteil.
1. Auswahl und gemeinsamen Positionsplatz festlegen
Nutze EURUSD, GBPUSD und USDJPY in genau dieser Gleichstandsreihenfolge auf D1 bei einem Broker. Kläre Symbolsuffixe vor dem Test und behalte die Quotierungsrichtung bei. Verwende ein separates Konto mit höchstens einer Marktposition und ohne ausstehende Einstiegsorders. Andere manuelle oder EA-Positionen sperren neue Einstiege; eine unbekannte Position darf nicht automatisch geschlossen werden.
Eine Position begrenzt Überschneidungen, belegt aber keine Diversifikation. Lies die Anleitung zum Währungsengagement und die Kontorisikoregeln. Ein zentraler Koordinator oder eine getestete Kontosperre muss den Platz reservieren, Entscheidungszeitstempel speichern und den Neustartzustand abgleichen. Unabhängige EA-Kopien auf mehreren Charts liefern diesen Prozess nicht. Die erste Multi-Pair-Strategie ordnet Ausbrüche; diese verwendet Renditen und Regeln für den Positionszustand.
2. Einen synchronisierten Tagesschnappschuss erfassen
Nutze die tatsächlichen D1-Grenzen des Brokers, keine angenommene UTC-Mitternacht. Warte nach Beginn eines neuen Tagesintervalls höchstens 300 Sekunden auf den vollständigen Schnappschuss. Verlange mindestens 200 abgeschlossene D1-Kerzen je Paar, gültige positive Kurse und ATR sowie gleiche Zeitstempel für Kerze 0 und die abgeschlossenen Kerzen 1–21 bei allen Paaren. Verwirf fehlende oder zeitlich unpassende Historie, statt sie als fehlendes Signal zu behandeln. Der Rückblick zählt abgeschlossene Brokerkerzen, keine feste Zahl von Kalendertagen.
Der erste vollständige Schnappschuss verbraucht die Entscheidung, auch ohne Signal oder bei gescheiterter Prüfung. Kommt er nicht rechtzeitig, entfallen Rangfolgeaktualisierung und alle neuen Einstiege. Verwalte bestehende Stops, Ziele und Zeitausstiege unabhängig weiter. Nicht neu sortieren, alte Gewinner wiederverwenden oder nach Neustart die Entscheidung erneut öffnen. Bestand zu Beginn eine Position, bleibt der Einstieg für diese Entscheidung gesperrt, selbst wenn sie sofort schließt.
3. Relatives Momentum mit Vorzeichen messen
Kerze 0 entsteht noch; Kerze 1 ist die jüngste abgeschlossene D1-Kerze. C1 ist iClose(symbol, PERIOD_D1, 1) und C21 ist iClose(symbol, PERIOD_D1, 21). Die rohe prozentuale Rendite über 20 abgeschlossene Intervalle lautet 100 × (C1 / C21 − 1). Runde das Ergebnis mit Vorzeichen auf 4 Dezimalstellen; exakte Halbwerte werden von null weg gerundet. So entsteht R. Setze M = abs(R). Verwende diese gerundeten Werte für Zulässigkeit, Rangfolge und Wechselvergleich.
Ein Paar ist zulässig, wenn M mindestens 0.50% beträgt; Gleichheit genügt. Positives R bedeutet BUY, negatives SELL. Ordne nach absoluter Stärke, sodass eine negative Rendite mit größerem Betrag als SELL gewinnen kann. Verglichen werden Preisänderungen quotierter Paare, keine eigenständige Währungsstärke, Anlagerendite in Kontowährung oder volatilitätsbereinigte Werte. Eine umgekehrte Quotierung verändert die Rechnung. Ersetze sie nicht durch ein anders orientiertes Symbol.
4. Kandidaten bei positionsfreiem Konto ordnen
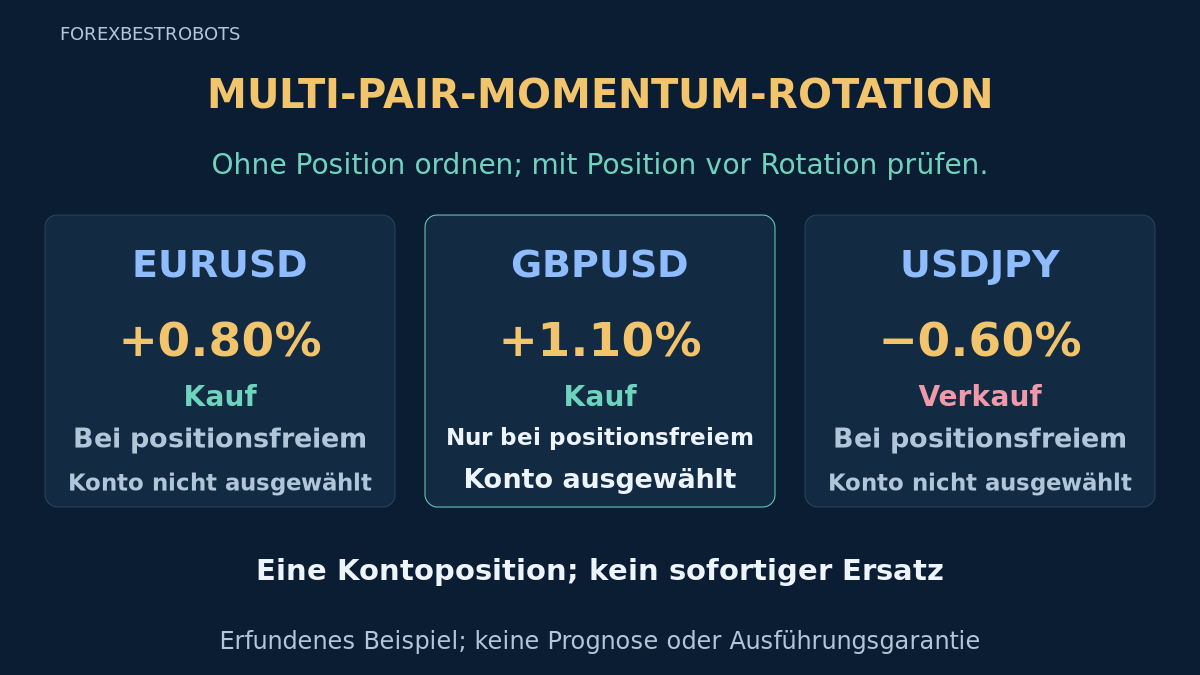
Wähle das höchste zulässige M; bei Gleichstand gilt die feste Reihenfolge. Die Tabelle zeigt 2 Dezimalstellen, Entscheidungen verwenden 4. Alle Werte sind erfundene Eingaben, keine historischen Kerzen oder unabhängig rekonstruierte Renditereihe. Ein hoher Wert schätzt weder Gewinnwahrscheinlichkeit noch erwarteten Gewinn.
| Symbol | C21 | C1 | R | Signal | M |
|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.1088 | +0.80% | BUY | 0.80% |
| GBPUSD | 1.25000 | 1.26375 | +1.10% | BUY | 1.10% |
| USDJPY | 150.00 | 149.10 | −0.60% | SELL | 0.60% |
Im positionsfreien Fall wird GBPUSD für Ausführungsprüfungen ausgewählt; EURUSD und USDJPY werden weder gehandelt noch vorgemerkt. Scheitert der gewählte Kandidat an einer Prüfung, entfällt die Entscheidung ohne Wechsel zu einem anderen Paar. Ist kein Paar zulässig, bleibe positionsfrei. Diese Version enthält keine versteckten Trend-, Sitzungs- oder Nachrichtenfilter.
5. Bestehende Position halten oder schließen
Eine Strategieposition darf nur gehalten werden, wenn ihr Paar weiter zulässig ist und R zur gehaltenen Richtung passt. Fällt eine Bedingung weg, Schließung unabhängig von der Wechselspanne anfordern. Auch die eigenständige Höchsthaltedauer hat Vorrang. Bleibt der Bestand in derselben Richtung zulässig, vergleiche ihn mit dem stärksten zulässigen Herausforderer.
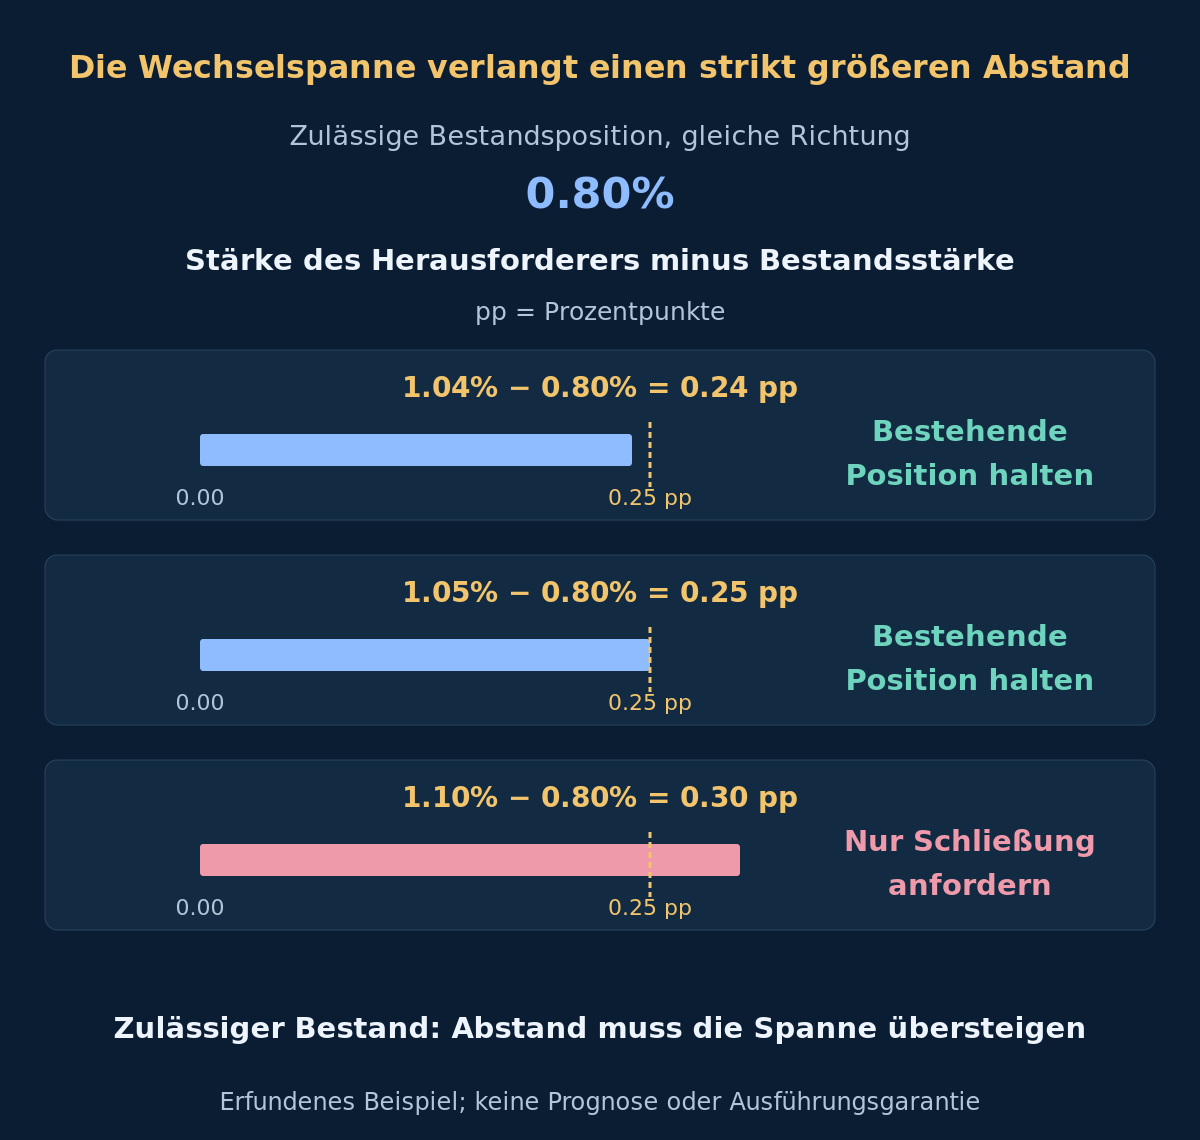
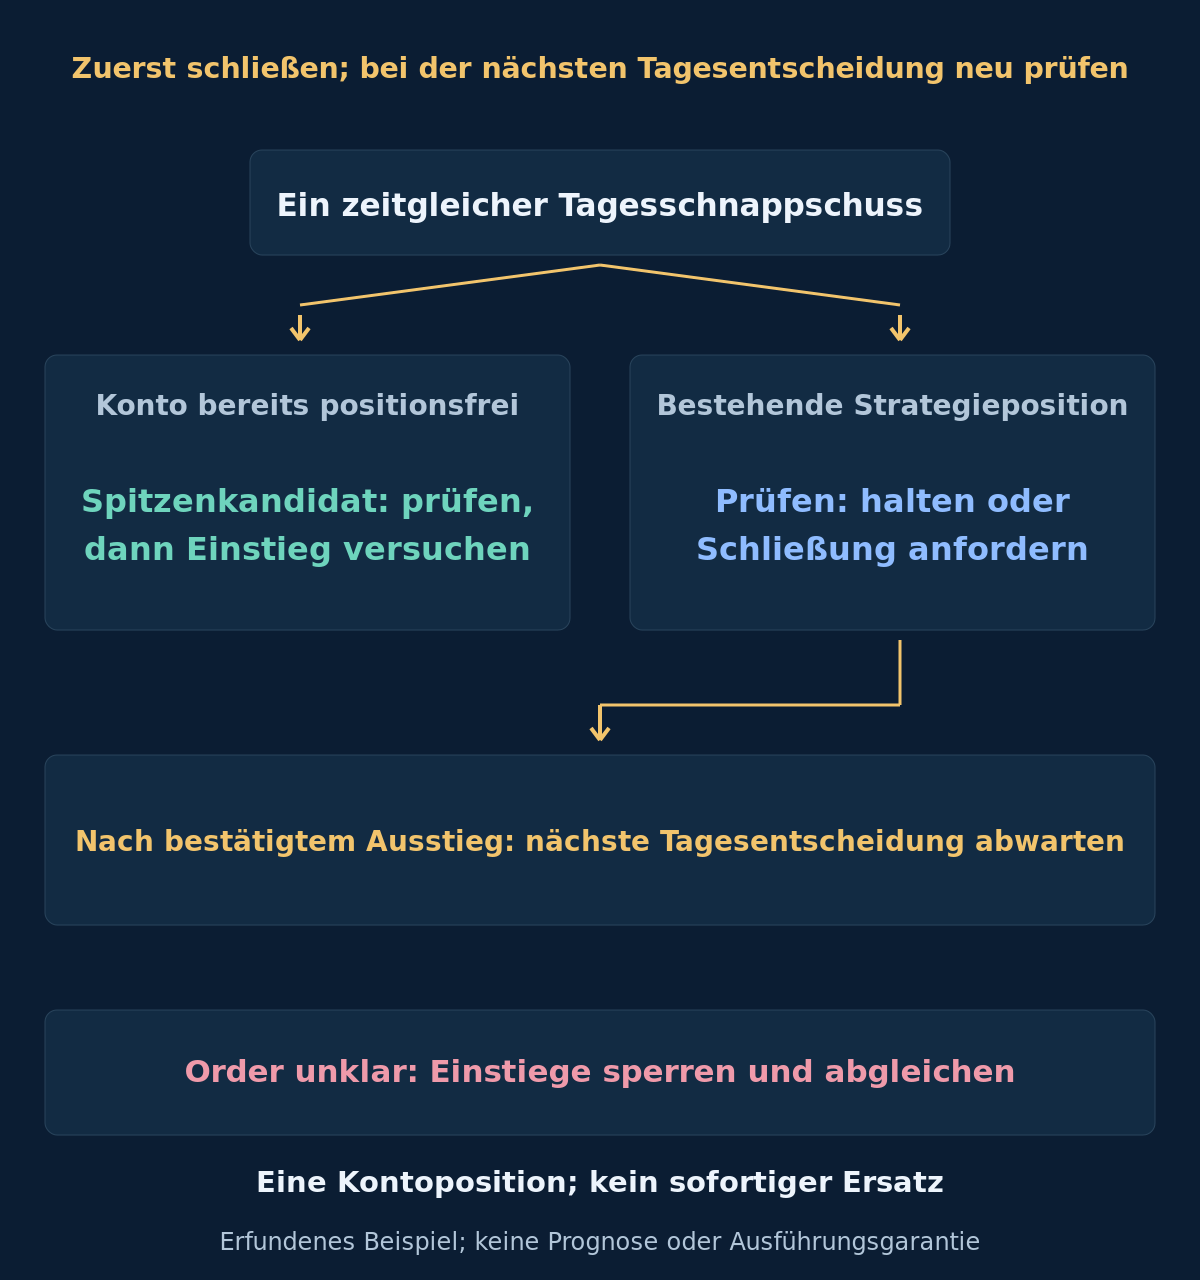
Fordere die Schließung nur bei einem strikt größeren Vorsprung als 0.25 Prozentpunkte an: M_challenger − M_incumbent > 0.25. Gleichheit mit der Spanne bedeutet halten, unter Beachtung von Stop, Ziel und Höchstalter. Bleibt der Bestand Spitzenreiter, halte ihn. Kein Anpassen des Volumens oder Zurücksetzen der Ausstiege. Eine Schließanfrage ist keine Ausführung: Brokerzustand bestätigen und in dieser Entscheidung keinen Ersatzeinstieg senden.
Als alternatives Beispiel mit Bestand hat ein EURUSD-BUY aus der Tabelle Stärke 0.80%; GBPUSD mit 1.10% führt um 0.30 Prozentpunkte, also nur Schließung anfordern. In getrennten alternativen Schnappschüssen führen Herausforderer mit 1.04% und 1.05% um 0.24 beziehungsweise 0.25, also halten. Die Spanne ist eine Differenz in Prozentpunkten, nicht 0.25% der Bestandsstärke. Die Vergleiche sind keine Zeitreihe.
6. Ausführung prüfen und Anfangsrisiko fixieren
Ein positionsfreies Konto prüft nur das gewählte Paar. Verlange ein Kursalter von 0 bis 10 Sekunden nach Brokerzeit, nichtnegativen Spread von höchstens 0.10 × A und eine Abweichung des aktuellen Bid vom Signalschluss von höchstens abs(Bid − C1) ≤ 0.25 × A. A ist der fixierte MT4-Wert iATR(symbol, PERIOD_D1, 14, 1) in Preiseinheiten. Das sind Einstiegsprüfungen, keine Hindernisse für notwendige Positionsverwaltung.
- Das Konto ist bestätigt positionsfrei, ohne ausstehende Orders oder ungeklärte Anfragen; der gemeinsame Platz ist reserviert.
- Das Einstiegsfenster von 300 Sekunden, Kursalter, Spread und Bid-Abweichung sind eingehalten.
- Anfangsabsicherung kann mit einem getesteten Orderverfahren gesetzt und bestätigt werden.
- Gerundete Kurse entsprechen Tickraster und Brokerabständen; Volumen und Margin sind zulässig.
- Der modellierte Verlust einschließlich angenommener Kosten passt ins Kontobudget.
Setze vom vorgesehenen ausführbaren Einstieg einen festen Stop im Abstand 2 A und ein Ziel im Abstand 4 A: unterhalb/oberhalb bei BUY, oberhalb/unterhalb bei SELL. Runde im tatsächlichen Tickraster zum Einstieg: BUY-Stop aufwärts, Ziel abwärts; SELL-Stop abwärts, Ziel aufwärts. Verwirf überkreuzte, abstandslose oder brokerseitig ungültige Niveaus und berechne die Abstände neu. Rundung kann das nominale Brutto-Chance/Risiko-Verhältnis von 2 ändern.
Das geplante Verlustbudget dieses Tests beträgt 0.50% des aktuellen Eigenkapitals. Schätze den Stop-Verlust in Kontowährung plus Kommission, zusätzlicher nachteiliger Ausführung und Finanzierung für die gesamte Haltedauer. Runde das Volumen auf den Lotschritt ab; passt das Minimum nicht, auslassen. Gleiche tatsächlichen Ausführungskurs, Volumen und Absicherung ab. Fehlende Absicherung oder modellierter Verlust über Budget löst das vorab getestete Sofortausstiegs-/Abgleichverfahren aus und sperrt Einstiege. Lies die Symbolspezifikationen; der Artikel liefert diesen Controller nicht.
7. Den erfundenen GBPUSD-BUY berechnen
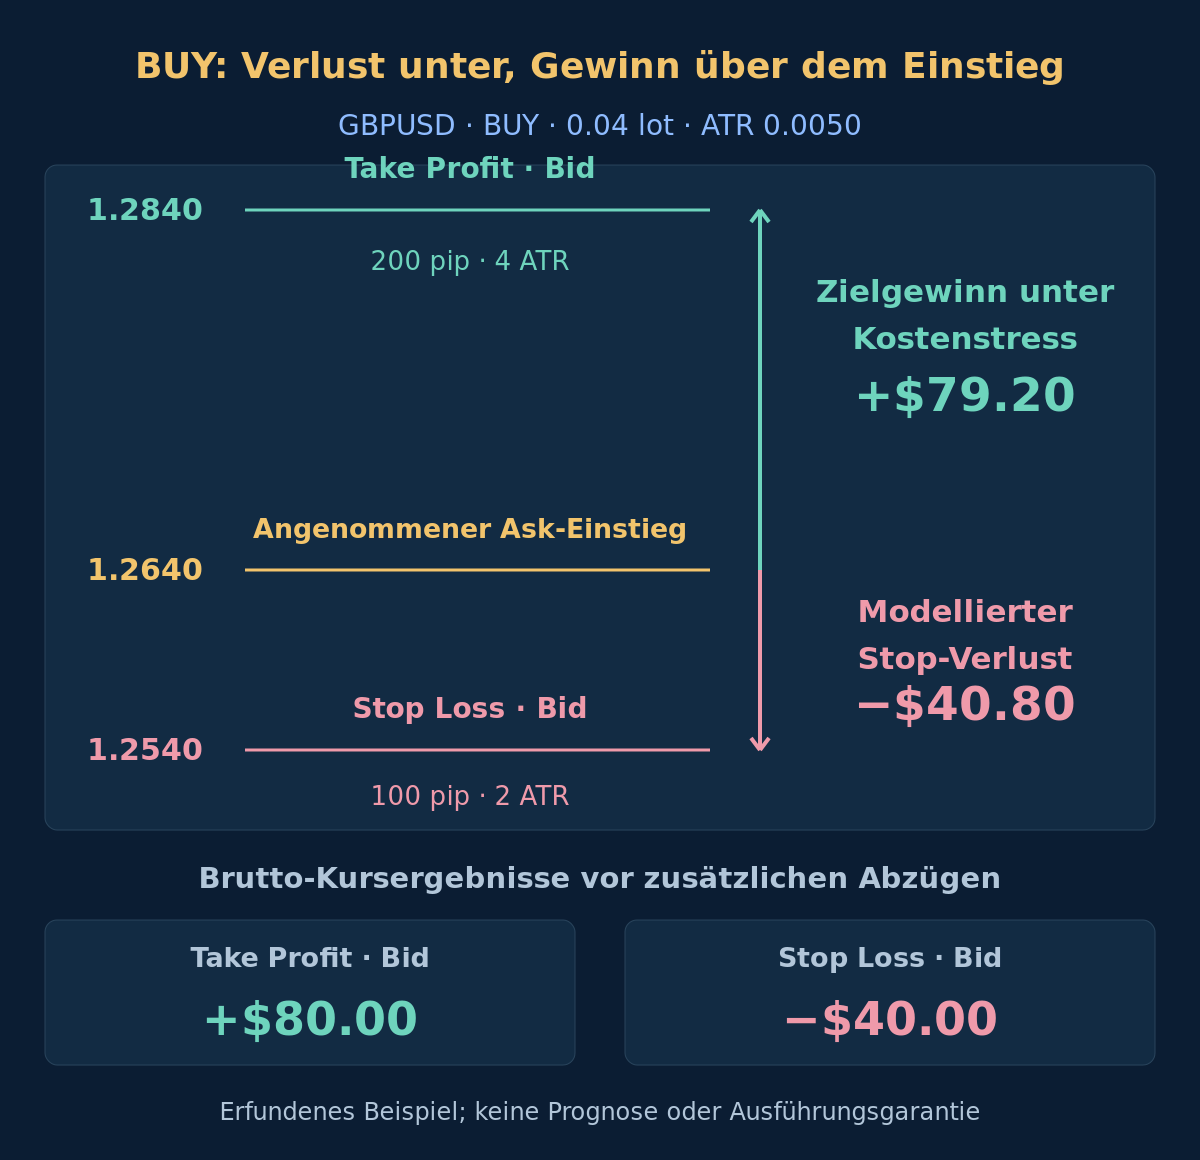
Dies ist der positionsfreie Zweig, kein sofortiger Ersatz nach Schließung von EURUSD. Angenommen sind $10,000 USD Eigenkapital, 100,000 Einheiten je Lot, Minimum und Schritt 0.01 Lot sowie Preistick 0.00001. GBPUSD gewinnt mit C1 = 1.26375 und A = 0.0050. Angenommener frischer Bid 1.2637, Ask 1.2640: Spread 0.0003 liegt unter der Grenze 0.0005 und Bid-Abweichung 0.00005 unter 0.00125. Angenommen wird eine exakte Ask-Ausführung 1.2640. Stop 1.2540 liegt unter, Ziel 1.2840 über dem Einstieg.
Der Stop von 100 Pips modelliert $1,000 je Lot vor Zusatzabzügen. Je Lot angenommen: $7 Roundtrip-Kommission, $8 gesamter Zusatzpuffer für nachteilige Ausführung und $5 Finanzierung für die gesamte modellierte Haltedauer, jeweils linear skaliert. Budget $50 geteilt durch $1,020 ergibt etwa 0.0490 Lot; auf 0.04 abrunden. Modellierter Verlust $40.80, ungenutzt $9.20. Die nächsten 0.05 Lot ergäben $51.00 und scheitern. Finanzierungs- und Ausführungspuffer sind Sensitivitätsannahmen, keine Kostenobergrenzen.
| Alternatives Ergebnis | Brutto-G/V | Kommission | Zusätzliche Ausführung | Finanzierung | Modelliertes Netto-G/V |
|---|---|---|---|---|---|
| Stop-Szenario | −$40.00 | −$0.28 | −$0.32 | −$0.20 | −$40.80 |
| Ziel-Sensitivität | +$80.00 | −$0.28 | −$0.32 | −$0.20 | +$79.20 |
Das Ziel verwendet dieselben angenommenen Abzüge für vergleichbaren Kostenstress, ohne zu behaupten, jeder Broker führe Take Profit mit nachteiliger Slippage aus. Spread steckt bereits im Ask-Einstieg und den Bid-Ausstiegen: nicht nochmals abziehen. Tatsächliche Swaps, Rollover-Termine und Haltedauer können die Finanzierung ändern; auch Gutschriften sind möglich. Frühere Rotation und Zeitausstiege haben andere unbekannte Ergebnisse. Siehe die Kostenanleitung; kein Nettobetrag ist erwarteter Gewinn oder garantierte Verlustgrenze.
Optional: Kurse, Volumen und Geldbeträge nachrechnen
1.2640 − 2 × 0.0050 = 1.2540; 1.2640 + 4 × 0.0050 = 1.2840. Bruttoverlust am Stop: 0.0100 × 100,000 × 0.04 = $40.00; Bruttogewinn am Ziel: 0.0200 × 100,000 × 0.04 = $80.00. Geplanter Verlust je Lot: 1000 + 7 + 8 + 5 = $1,020; Volumen: 50 / 1020 ≈ 0.0490 → 0.04. Alternative Nettoergebnisse: −40 − 0.28 − 0.32 − 0.20 = −$40.80 oder 80 − 0.28 − 0.32 − 0.20 = +$79.20. Dezimalpunkte und Tausenderkommas folgen englischer Zahlenschreibweise.
8. Feste Ausstiege und Höchstalter verwalten
Lasse anfänglichen Stop und Ziel fest: kein Trailing, Verbilligen, Pyramidisieren oder automatischer Richtungswechsel. Ist die Position nach 5 abgeschlossenen D1-Kerzen des gehaltenen Symbols noch offen, Marktschließung anfordern; die Einstiegskerze zählt bei Schluss als erste. Dieser Höchstaltersausstieg hat Vorrang vor der Spanne und wartet nicht auf Daten anderer Paare. BUY endet zum Bid, SELL zum Ask mit dem ersten frischen ausführbaren Kurs nach Fälligkeit.
Geschlossene Märkte, Kurslücken oder Ausfälle können den tatsächlichen Ausstieg verzögern. Die Altersregel garantiert weder eine Kalenderhaltedauer noch einen Ausführungskurs. Bei gescheiterter oder unklarer Schließung weiter abgleichen und überwachen, ohne andere Position zu öffnen. Intraday ausgeführter Stop oder Ziel erlaubt keinen sofortigen Wiedereinstieg: nächste zulässige Tagesentscheidung und neue Daten abwarten.
9. Wiederherstellung abgleichen und Umschlag erfassen
Speichere verbrauchte Entscheidungen, Positionsidentität und ungeklärte Orderanfragen. Ein Timeout beweist keinen gescheiterten Einstieg oder Ausstieg. Prüfe vor erneutem Senden den tatsächlichen Brokerzustand und sperre doppeltes Engagement. Unbekannte wiedergefundene Positionen verlangen Abgleich, keine Annahme von Nullrisiko. Die Überwachungsanleitung erklärt Aktualität und Betriebsnachweise.
Eine Wechselspanne kann manche rangfolgebedingten Änderungen verringern, aber auch ein schwächeres Paar halten; beides belegt keine bessere Performance. Erfasse ausgelassene Entscheidungen, marktfreie Zeit nach Schließung, Kommissionen, Spreads und Finanzierung in der gemeinsamen Kontoabfolge. Berechne nach bestätigtem Ausstieg den Gewinner des nächsten Tages neu; heutigen Herausforderer nicht vormerken.
10. Die gemeinsame Zustandsabfolge validieren
Der native MT4 Strategy Tester führt keine Trades auf anderen als dem getesteten Symbol aus. Getrennte Paartests belegen daher kein Kontoergebnis dieser Rotation. Nutze synchronisierte Mehrsymbol-Ereigniswiedergabe mit gemeinsamem Platz, Bestandsvergleich und Abfolge Schließen–Bestätigen–Warten, danach kontrollierte Forward-Beobachtung. Regeln vor chronologisch zurückgehaltenen Testdaten fixieren.
Bilde zeitgleiche Historie, Renditerundung, Bandgleichheit, alte Kurse, fehlende Daten, Stops, Ziel, Zeitausstieg, gescheiterte Schließung und Neustartwiederherstellung nach. Enthält eine Kerze Stop und Ziel ohne bekannten Tickpfad, nicht still das günstigere Ergebnis wählen. Varianten nur bei einheitlichen Kosten- und Zeitannahmen vergleichen. Die Backtesting-Anleitung erklärt Aussagegrenzen; hier werden keine historischen Ergebnisse geliefert.
- Umfasst die Rendite exakt die vorgesehenen abgeschlossenen Intervalle ohne Zukunftsdaten?
- Werden Vorzeichen, Zulässigkeitsschwelle, Präzision, Gleichstandsfolge und Prozentpunkte-Spanne reproduziert?
- Kann eine mit Position gestartete Entscheidung einen neuen Einstieg senden? Das darf sie nicht.
- Sperren gescheiterte oder unklare Schließungen den Ersatz bis zum Abgleich und einer späteren Entscheidung?
- Lassen sich Volumenabrundung, Finanzierung und alle Ausstiege mit dem gesamten Kontoeigenkapital abgleichen?
11. Fragen zur Multi-Pair-Momentum-Rotation
Zeigt die höchste Rendite das nächste profitabelste Paar?
Nein. Sie ordnet eine definierte vergangene Preisänderung. Sie schätzt weder künftige Rendite noch Gewinnwahrscheinlichkeit oder dauerhaften Vorteil.
Warum den Bestand halten, wenn ein anderes Paar höher liegt?
Bleibt er in der gehaltenen Richtung zulässig, verlangt die entworfene Spanne einen strikt größeren Herausforderervorsprung vor der Schließanfrage. Das ist eine prüfbare Umschlagregel, kein Beweis für besseres Halten.
Darf ich den Herausforderer sofort nach erfolgter Schließung öffnen?
Nein. Eine mit Position gestartete Entscheidung darf keine andere eröffnen. Nächste zulässige Tagesentscheidung abwarten und Daten sowie Rangfolge neu berechnen. Der frühere Herausforderer hat keinen reservierten Platz.
Ist dies eine Währungsstärke- oder volatilitätsnormalisierte Strategie?
Nein. Die Rangfolge nutzt prozentuale Renditen quotierter Paare mit Vorzeichen und deren Beträge. ATR legt Einstiegsbedingungen und Ausstiege fest, nicht den Rangfolgenenner. Gemeinsame Währungen und unterschiedliche Volatilität bleiben relevant.
12. Quellen und Geltungsbereich
Offizielle Referenzen: MQL4 iClose und Zugriff auf historische Daten, MQL4 iATR-Parameter und Verschiebung sowie Grenzen des nativen MQL4 Strategy Testers. Quellen geprüft am 2026-10-18. Diese Plattformfakten bestätigen weder den entworfenen Renditehorizont noch Schwelle, Spanne, Ausstiege oder Budget.
Alle Kandidatenkurse, Vergleiche, Quotes und Geldbeträge sind erfundene Lehrwerte. Die Diagramme illustrieren die Annahmen genau, keine ursprünglichen Testerberichte oder bestätigten Ergebnisse. Weder Profitabilität noch geeigneter Risikograd oder künftige Ergebnisse werden behauptet. Umsetzung, Kostenmodellierung und gemeinsame Validierung bleiben nötig.