

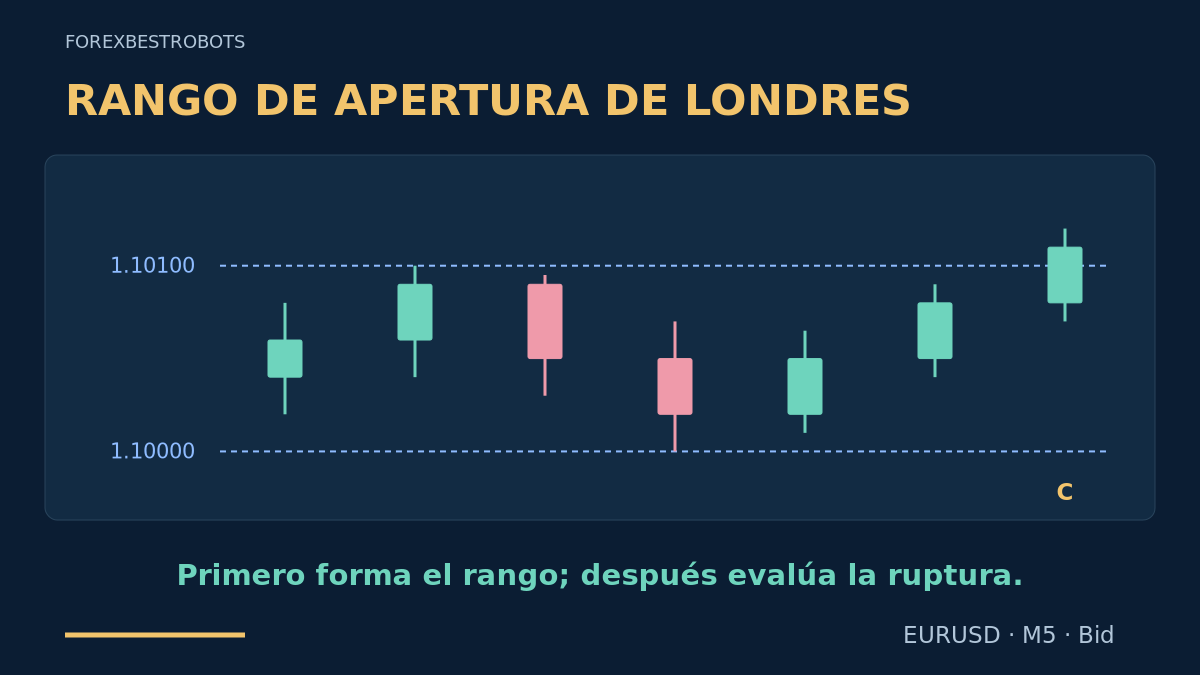
El primer movimiento de una sesión puede darse la vuelta antes de que el operador termine de decidir cómo entrar. Este modelo espera un periodo de observación fijo, guarda su máximo y su mínimo y evalúa después la primera ruptura confirmada al cierre. Dicho de forma sencilla: primero dibuja el recuadro, después considera la operación y deja de buscar entradas cuando venza el plazo.
1. Distingue el rango de apertura del rango nocturno
La estrategia de la sesión de Londres existente utiliza un rango previo a la sesión y un retesteo. Aquí la referencia se forma durante los primeros 30 minutos después de las 08:00 Europe/London, y la entrada usa una ruptura M5 posterior al cierre, sin esperar un retesteo. Es una especificación de prueba diferente, no una diversificación independiente de la cartera. En Forex no existe una única subasta de apertura centralizada que establezca estos límites.
2. Expresa todos los plazos en hora local de Londres
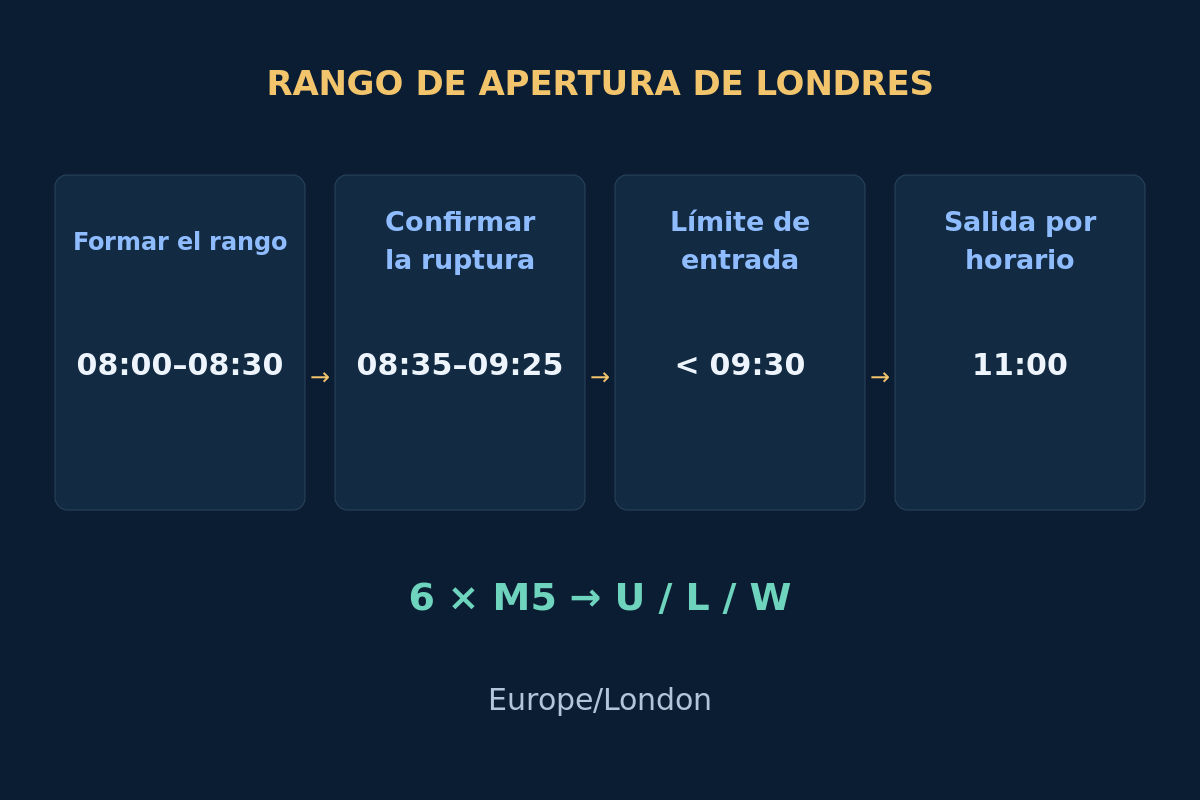
Cada día laborable admitido, forma el rango durante [08:00, 08:30). Considera únicamente los cierres M5 de 08:35 a 09:25, ambos incluidos. La orden debe enviarse antes de 09:30; a las 11:00 solicita cerrar cualquier posición restante. Estos horarios elegidos definen el modelo, no unas horas universales del mercado Forex. Comprueba que el bróker esté abierto y que existan los datos necesarios.
Convierte Europe/London a UTC y a la hora del servidor para cada fecha por separado. Las 08:00 de Londres equivalen a las 08:00 UTC en invierno y a las 07:00 UTC durante el horario de verano británico. No apliques el desfase actual del servidor a fechas históricas. Las velas de MT4 llevan la hora de apertura; la tabla siguiente utiliza expresamente horas de cierre. La guía de sesiones y horarios explica la conversión.
3. Fija seis velas Bid cerradas
Exige velas Bid M5 válidas y consecutivas con apertura a las 08:00, 08:05, 08:10, 08:15, 08:20 y 08:25. A las 08:30 guarda U = max(High), L = min(Low) y W = U − L usando solo esas seis velas. No añadas al recuadro una vela de ruptura posterior. Un pip de EURUSD vale 0.00010; el tick ilustrativo es 0.00001. Admite anchuras de 10 a 30 pips, ambos incluidos; en otro caso, descarta el día.
Antes de la sesión y de nuevo antes de entrar, verifica un calendario actualizado con cobertura completa de los eventos relevantes para EUR/USD. Descarta el día si la exclusión de algún evento de alto impacto seleccionado, [event − 15 minutes, event + 15 minutes), se cruza con [08:00, 11:00). Fija de antemano el proveedor, las familias de eventos y la definición de impacto; los datos ausentes o sin verificar bloquean la entrada. La guía sobre riesgo de noticias explica los solapamientos y las sorpresas. Este filtro no elimina las noticias imprevistas.
4. Evalúa una sola vez el primer cierre exterior
Una vez completado el rango, busca el primer cierre M5 admisible estrictamente por encima de U o por debajo de L. Esa vela C consume el único candidato del día, para ambas direcciones, aunque falle alguna comprobación posterior. BUY exige una C alcista y 0 < C_close − U ≤ 0.25 × W. SELL exige una C bajista y 0 < L − C_close ≤ 0.25 × W. Un cierre exactamente en el límite o una mecha exterior con cierre interior no crean un candidato.
Si el primer cierre exterior está demasiado alejado, la vela tiene la dirección incorrecta o no puede evaluarse con un historial continuo y fiable, descarta el resto del día. No busques una segunda ruptura más atractiva ni inviertas la posición después de una pérdida. Esta regla, deliberadamente restrictiva, hace visibles los candidatos rechazados en la prueba. No vuelve más fiable la primera señal.
5. Comprueba la siguiente cotización ejecutable
Examina la primera cotización negociable recibida después del cierre de C, dentro de 15 segundos y con una antigüedad de recepción del propio símbolo de como máximo 2 segundos en relojes verificados. Exige Bid < Ask, un spread no superior tanto a 2 pips como a 0.10 × W, y abs(Bid − C_close) ≤ 0.10 × W. Bid debe seguir por encima de U para BUY o por debajo de L para SELL. Enviar a las 09:30 o después no está permitido. Una sola comprobación fallida termina el día; no esperes otra cotización mejor.
BUY entra por Ask y SELL por Bid. El cierre Bid del gráfico no garantiza un precio de ejecución. La cuenta no debe tener ninguna posición ni orden pendiente en EURUSD. Comprueba la exposición agregada, los permisos, el margen, los valores del contrato, la cuadrícula de ticks y el volumen permitido. La protección inicial debe ser válida junto con la orden; de lo contrario, no abras. Una respuesta fallida o incierta también consume el intento diario: verifica las órdenes y posiciones reales del bróker antes de actuar de nuevo. La guía de filtros de sesión y noticias para EA distingue el permiso de entrada de la gestión de posiciones existentes.
6. Fija stop, objetivo y filtro de recorrido antes del envío
Para BUY utiliza niveles Bid: S = L − 0.00010 y T = U + 2 × W. Redondea ambos hacia abajo a ticks válidos. Para SELL utiliza niveles Ask: S = U + 0.00010 + 0.00020 y T = L − 2 × W + 0.00020; redondea ambos hacia arriba. La conversión de 2 pips del lado corto es un margen declarado, no una reconstrucción del Ask histórico ni una previsión del spread. Hace que las dos direcciones sean mecánicamente diferentes.
Desde la cotización ejecutable, calcula el riesgo de precio positivo dSL y el recorrido favorable positivo dTP en pips. Exige dTP / dSL ≥ 1.25 después del redondeo y distancias válidas para el bróker; en otro caso, descarta. Para BUY mide desde Ask hasta S y T; para SELL, desde Bid hasta S y T. El spread ya está incluido en esas distancias. No acerques el stop ni alejes el objetivo para salvar una relación insuficiente.
Calcula el volumen a partir de la pérdida estimada, incluidos el margen adicional por ejecución adversa y las comisiones. Tras confirmar la ejecución, vuelve a comprobar los mismos S/T fijos, la relación y el presupuesto con la entrada real. Si falta protección o se incumple una restricción, solicita cerrar a la siguiente cotización ejecutable y registra sus costes. Conserva la protección aceptada mientras verificas el estado; nunca supongas que una solicitud de cierre ya se ejecutó. El presupuesto no garantiza una pérdida máxima.
7. Sigue un ejemplo BUY sencillo e inventado
La tabla contiene velas Bid M5 de EURUSD inventadas. Todas las horas son cierres de Londres; C abre a las 08:30 y cierra a las 08:35. Supón que pasan las conversiones de fecha, las noticias, los permisos y las restricciones del bróker. Las seis primeras velas dan U = 1.10100, L = 1.10000 y W = 10 pips. C cierra 1 pip por encima de U, dentro del límite de extensión de 2.5 pips.
| Cierre de Londres | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| 08:05 | 1.10040 | 1.10080 | 1.10020 | 1.10060 |
| 08:10 | 1.10060 | 1.10100 | 1.10040 | 1.10090 |
| 08:15 | 1.10090 | 1.10095 | 1.10030 | 1.10050 |
| 08:20 | 1.10050 | 1.10070 | 1.10000 | 1.10020 |
| 08:25 | 1.10020 | 1.10065 | 1.10010 | 1.10050 |
| 08:30 | 1.10050 | 1.10090 | 1.10040 | 1.10080 |
| 08:35 C | 1.10080 | 1.10120 | 1.10070 | 1.10110 |
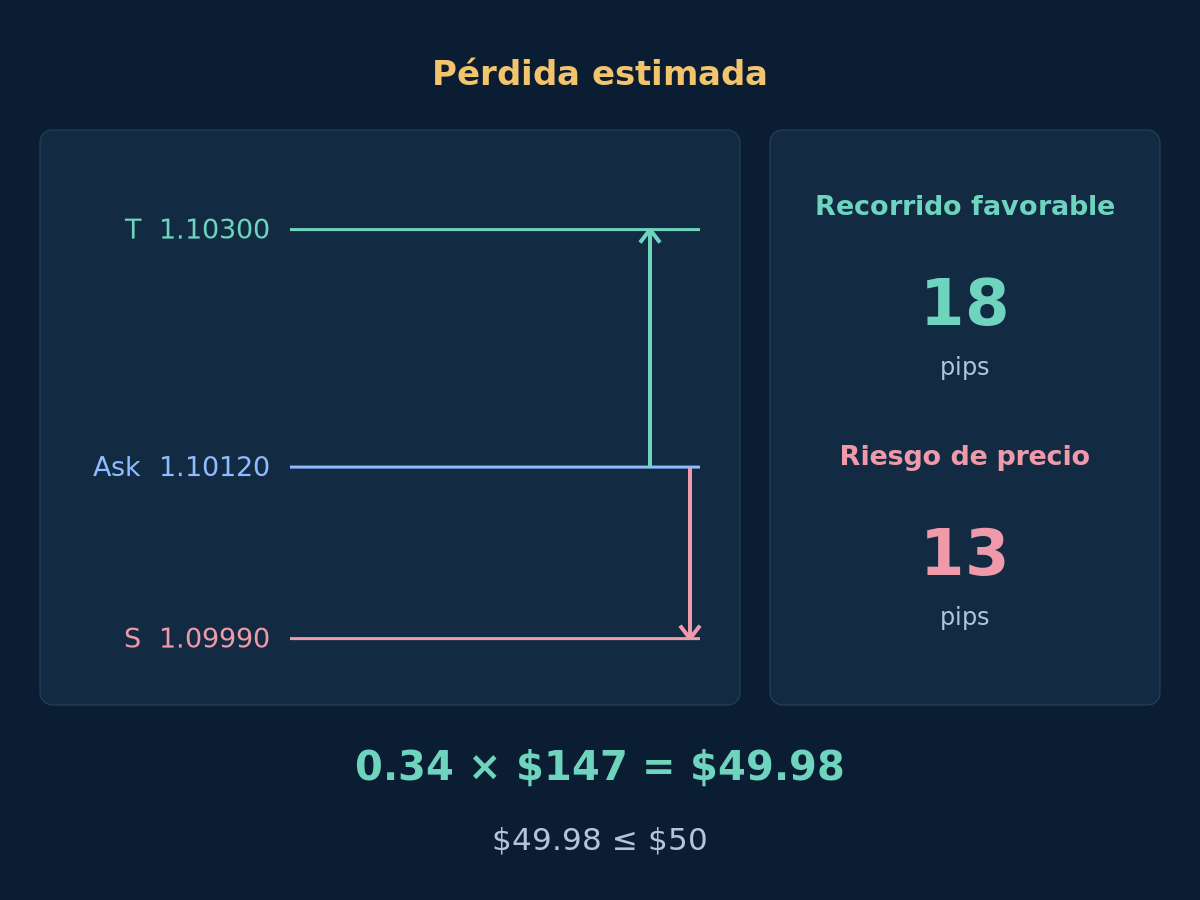
Supón que la primera cotización reciente llega a las 08:35:01 con Bid 1.10110 / Ask 1.10120 y BUY se ejecuta al Ask indicado. El spread de 1 pip pasa el límite más estricto vinculado a la anchura. S = 1.09990 y T = 1.10300 dejan 13 pips de riesgo y 18 de recorrido favorable: 18 / 13 ≈ 1.38, por encima de 1.25. El resultado posterior se omite deliberadamente.
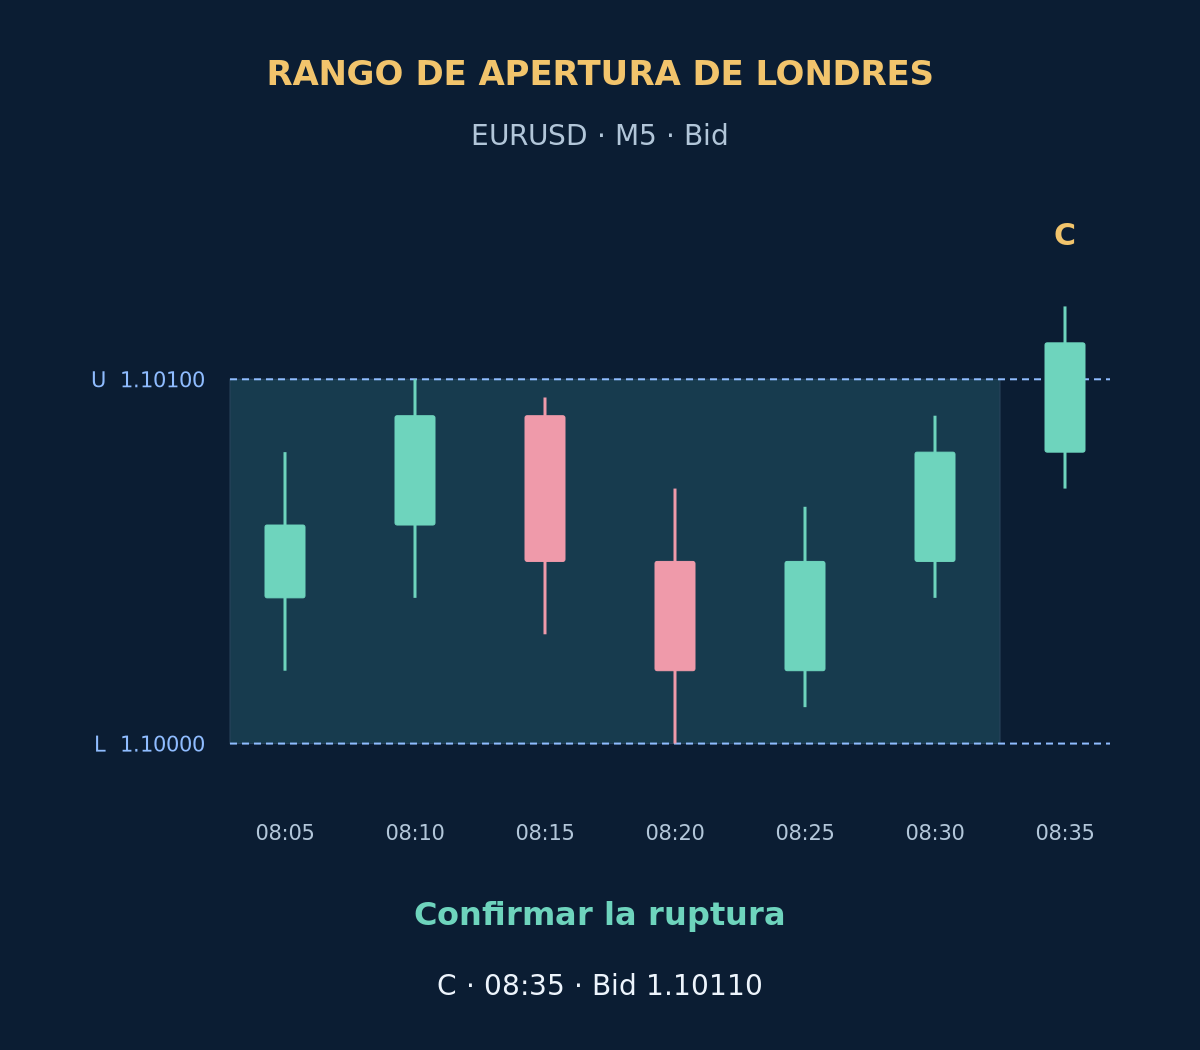
Una ruptura visualmente atractiva puede seguir siendo inadmisible. Con el mismo Bid y Ask 1.10130, el spread es de 2 pips: pasa el límite absoluto, pero supera 0.10 × W = 1 pip. Descarta en vez de fingir una ejecución al cierre de C. Si después el precio vuelve al recuadro, eso no invalida retrospectivamente una entrada que cumplía las reglas; su salida sigue la política fija descrita abajo.
8. Separa el ejemplo monetario del gráfico
Supón un patrimonio neto de la cuenta de $10,000 y un presupuesto ilustrativo de $50, o 0.5%. Con los costes indicados, 0.34 lotes estiman una pérdida de $49.98. El hábito útil es calcular el volumen cuando ya se conoce el stop y redondear hacia abajo. Un recuadro aparentemente pequeño no justifica redondear al alza ni aumentar la exposición correlacionada a EUR/USD.
Ver costes exactos, redondeo de lotes y comparación bruta/neta
Supón una cuenta en USD, 100,000 EUR por lote, valor del pip V = $10 por lote, ejecución adversa adicional total s = 1 pip, comisión de ida y vuelta c = $7 por lote y reserva de financiación f = $0. Los costes son lineales y no hay comisión mínima. Utiliza Loss1 = (dSL + s) × V + c + f. Aquí (13 + 1) × $10 + $7 = $147 por lote. No sumes el spread otra vez.
Con mínimo y paso de 0.01 lote, floor(($50 / $147) / 0.01) × 0.01 = 0.34 lotes. Por tanto, 0.34 × $147 = $49.98; 0.35 lotes estimarían $51.45 y superarían el presupuesto. Si el lote mínimo es demasiado grande, descarta. Verifica el valor actual del pip en la divisa de la cuenta y las tarifas reales; consulta costes de negociación y riesgo de la cuenta.
Solo si el objetivo se ejecutara después exactamente en 1.10300, el beneficio hipotético tras la comisión supuesta sería 0.34 × (18 × $10 − $7) = $58.82, antes de otros costes. Frente a la pérdida estimada de $49.98, equivale aproximadamente a 1.18, por debajo del 1.38 bruto. Ninguna cifra representa la esperanza matemática ni un resultado prometido. Los gaps, las peores ejecuciones y los cambios de tarifas pueden superar la estimación.
9. Mantén el plan fijo también cuando la ruptura falla
Después de entrar, conserva S y T aceptados: sin trailing stop, traslado a equilibrio, salida parcial ni promediado. Un cierre posterior dentro del recuadro puede indicar una ruptura fallida, pero no añade una salida a esta versión base. Sal por ejecuciones reales de protección o solicita cerrar a la primera cotización negociable a las 11:00 de Londres o después. Comprueba antes cualquier ejecución anterior. Los cortes de conexión no amplían el plazo, aunque la ejecución real sí puede retrasarse.
Si dejan de ser válidos los datos de precio, reloj o calendario necesarios mientras la posición está abierta, o una exclusión de un evento recién seleccionado se cruza con el periodo de mantenimiento restante, conserva la protección aceptada y solicita cerrar cuando se pueda ejecutar. Bloquea nuevas entradas. Verifica el estado tras un reinicio; no deduzcas que un stop dibujado o una solicitud enviada equivalen a una salida ejecutada. La protección del bróker y una salida por horario dependiente del terminal son mecanismos distintos.
10. Prueba la secuencia e incluye los días descartados
Reproduce la información en orden temporal: seis velas cerradas, primer cierre exterior, siguiente cotización, solicitud, respuesta del bróker y salidas. Usa ticks históricos Bid/Ask para los disparos del lado correspondiente; un margen fijo para cortos no es historial Ask. Si OHLC no permite determinar el orden de stop y objetivo, utiliza datos más detallados o marca el caso como no resuelto según una regla conservadora declarada. Los ticks modelados de MT4 no son automáticamente registros originales. Consulta backtesting responsable de EA.
Reserva un periodo cronológico posterior para evaluación y realiza comprobaciones forward en demo. Incluye días sin operación, bloqueos por noticias, cotizaciones antiguas, primeras rupturas con dirección de vela incorrecta, órdenes rechazadas y cierres tras incumplimientos posteriores a la ejecución. Somete a prueba costes, anchuras, plazos y cambios estacionales de hora sin mostrar solo la mejor variante. Compara con el modelo previo a la sesión y con retesteo como sistema independiente; mide resultados netos, drawdown, rachas perdedoras y exposición compartida a divisas. Aquí no se ha demostrado una ventaja estadística.
- La conversión Londres/UTC/servidor de la fecha está verificada.
- Seis velas M5 completas fijan el rango antes de la señal.
- Se cumplen la anchura y la política completa de noticias.
- El primer cierre exterior cumple dirección y extensión.
- La primera cotización cumple antigüedad, spread y desplazamiento.
- Protección fija, relación bruta, costes, volumen y margen son válidos.
- Ninguna exposición existente ni intento diario consumido bloquea el envío.
- Se verificarán ejecuciones reales, fallos y plazo de salida por horario.
11. Preguntas sobre la ruptura del rango de apertura
¿Por qué esperar a que terminen los primeros 30 minutos?
El rango debe conocerse antes de evaluar su ruptura posterior. Usar antes su máximo o mínimo definitivos introduciría información futura. El periodo de observación elegido también necesita pruebas; esperar no demuestra una ventaja.
¿Un rango de apertura estrecho anticipa un movimiento grande?
No. Solo mide el intervalo ya completado. Los costes pueden dominar un recuadro estrecho, mientras que uno ancho puede dejar una entrada poco favorable. Los límites de anchura son decisiones de prueba, no una previsión.
¿Puedo esperar un retesteo tras rechazar la primera cotización?
Eso cambia esta versión base. Su único candidato termina si falla una comprobación de entrada. Prueba la versión con retesteo por separado, con sus propios plazos y reglas de precio; no elijas después de ver el resultado.
¿Por qué la relación neta puede quedar por debajo del umbral de entrada?
El umbral usa distancias de precio antes de comisión y costes adicionales de ejecución. El ejemplo monetario sí incluye esos costes. Superar una relación bruta no garantiza la misma relación neta ni demuestra una esperanza matemática positiva.
12. Referencias y límites
GOV.UK verifica la convención horaria británica; MetaQuotes OrderSend documenta las cotizaciones de entrada y las restricciones de órdenes. Ninguna fuente avala estas reglas del rango de apertura ni su rentabilidad. Los horarios, límites de anchura, candidato único y niveles de precio son decisiones de investigación del autor.
Forex y la negociación con apalancamiento implican un riesgo considerable. Este material es educativo, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan rendimientos futuros.