

Un toque de banda describe ubicación relativa. Una banda estrecha describe dispersión en una ventana elegida. Ninguna observación proporciona una orden por sí sola. Esta guía reconstruye las bandas desde cierres declarados, separa posición y anchura y explica cómo la ventana móvil cambia la lectura.
1. Nombra las tres bandas y la pregunta que responden
Llama a la banda media M, a la superior U y a la inferior L. Las bandas tradicionales sitúan las curvas exteriores a un número elegido de desviaciones estándar de una media simple. Describen precios altos o bajos respecto a ese cálculo, no baratos o caros en términos absolutos.
El cálculo usa precios históricos e incluye la observación actual. Tocar arriba no es un SELL automático, ni tocar abajo un BUY automático. Los ejemplos originales explican construcción y lectura; no informan de resultados de trading.
2. Fija los datos de 20/2 antes de comparar
La referencia es 20 / 2: veinte observaciones para media y dispersión, con dos desviaciones a cada lado. El precio aplicado es Close. En H1, veinte períodos son veinte velas, no veinte días. Usa visualización sin desplazamiento y registra símbolo y fuente reales.
El multiplicador no es un porcentaje ni una probabilidad. Dos desviaciones no establecen una probabilidad del 95% de que el precio futuro permanezca dentro. Las observaciones móviles y solapadas no ofrecen esa garantía distributiva. Los valores predeterminados son especificaciones iniciales, no prueba de rentabilidad.
3. Calcula la dispersión poblacional de la misma ventana
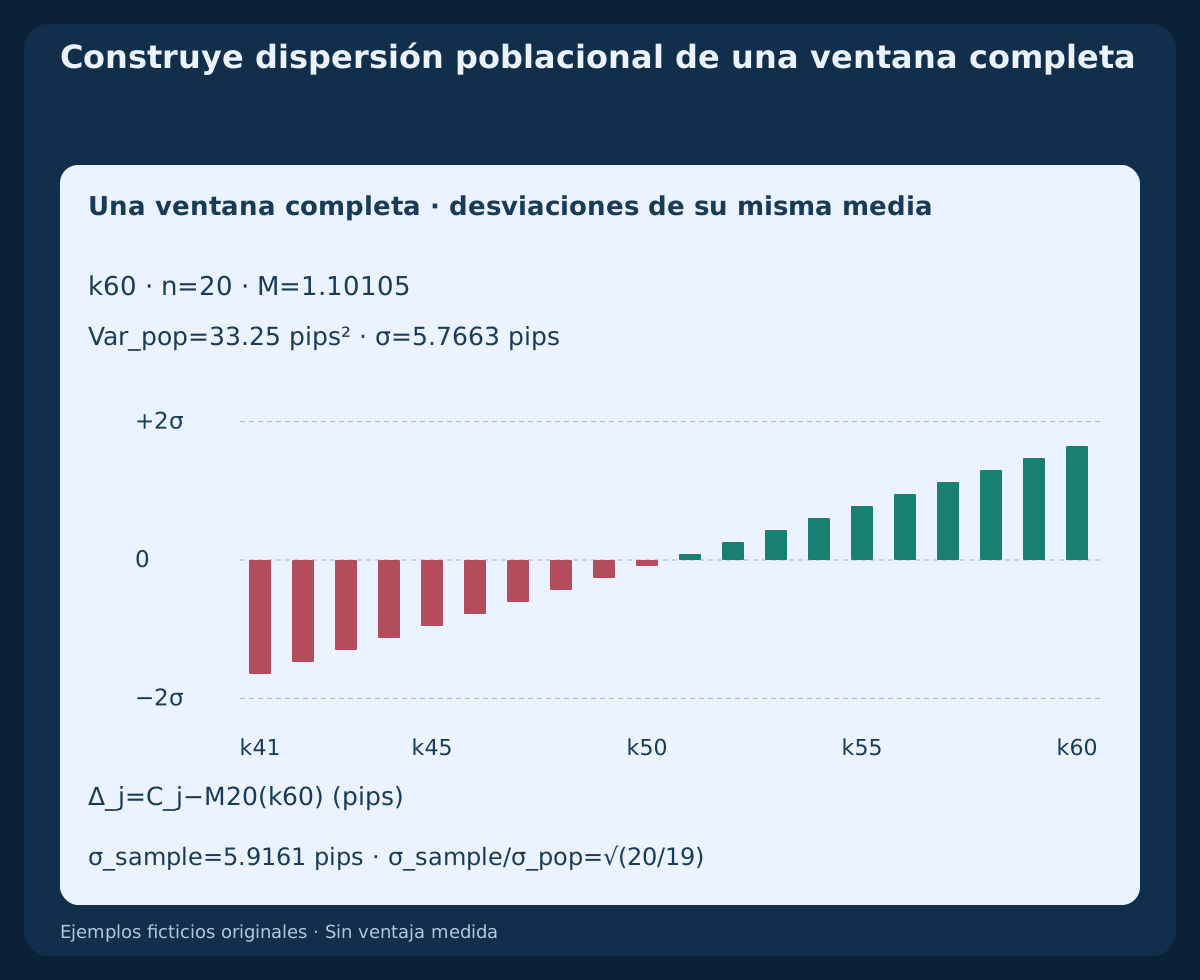
Para los n cierres que terminan en k, utiliza M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n y σ(k)=√Var_pop(k). Cada desviación de esa ventana se mide frente a su misma media actual. Con índice desde cero, la referencia de veinte velas aparece en k19; las filas anteriores no están disponibles.
Dividir por n−1 produce varianza muestral y bandas distintas. Para los mismos veinte cierres, σ_sample=σ_pop×√(20/19). El archivo conserva esa comparación aparte, pero sus bandas usan dispersión poblacional. Una ventana completa constante tiene σ=0 válido; no equivale a historia insuficiente.
4. Lee %B como posición, también fuera de las bandas
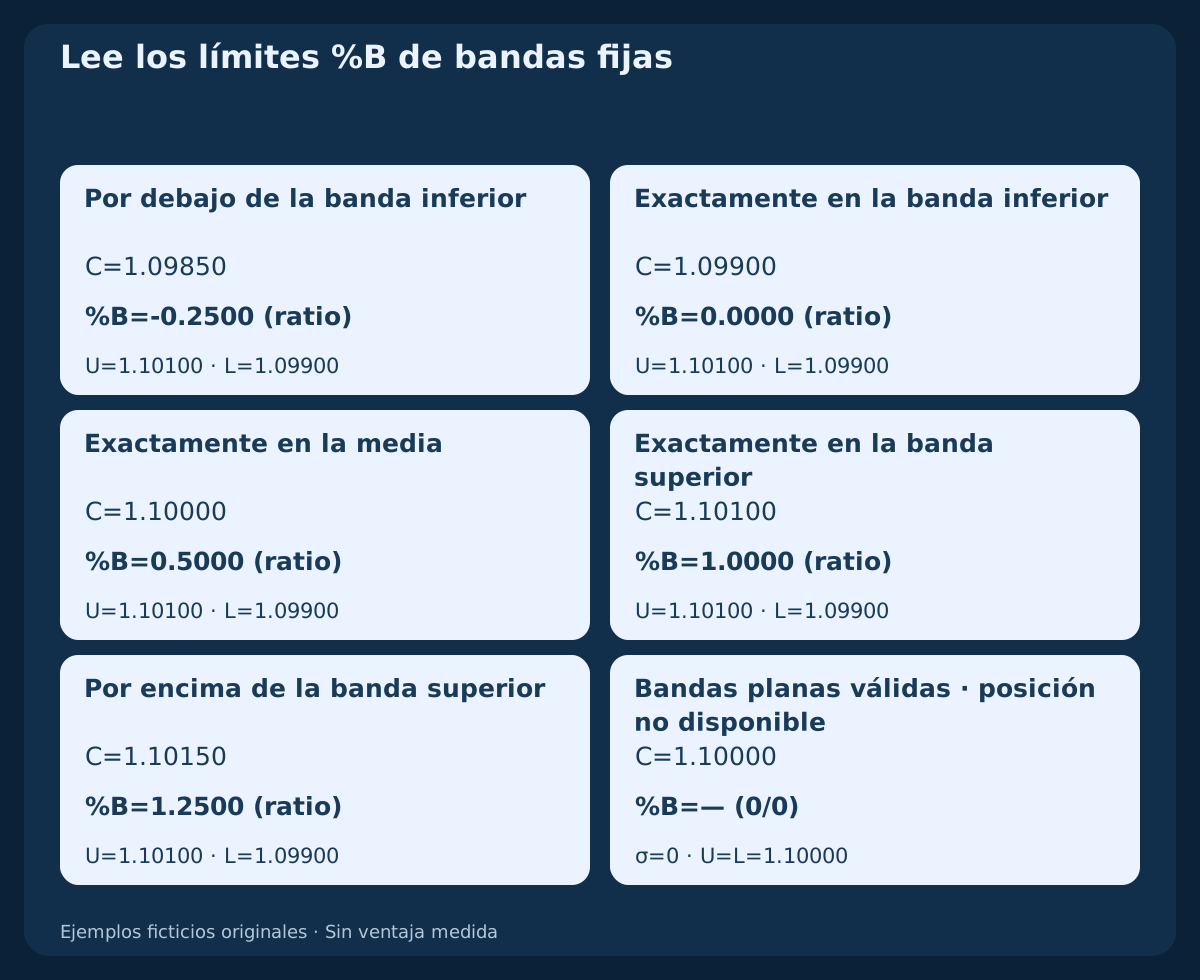
Define %B(k)=(C(k)−L(k))/(U(k)−L(k)). En bandas simétricas de anchura positiva, 0, 0.5 y 1 corresponden a banda inferior, media y superior. Se permiten %B<0 y %B>1: el precio está fuera, no hay error de cálculo. El CSV de geometrías independientes muestra esos límites.
Publicamos la escala de cociente; algunas pantallas la multiplican por cien. Declara la escala en vez de deducirla del signo porcentual. Cuando U=L, la expresión de nuestra ventana plana es 0/0 y queda sin valor disponible. No imponemos un valor neutral. Otras implementaciones necesitan su política documentada.
5. Separa anchura física, normalizada y porcentual
Usa W=U−L, BW_ratio=W/M y BW_pct=100×BW_ratio. Esta referencia requiere M>0 para normalizar. En el extremo alternante construido, BW_ratio≈0.00036298 representa la misma anchura que BW_pct≈0.036298%. Una diferencia de cien veces en presentación no significa distinta volatilidad.
Con media positiva y bandas planas, BW_pct=0 es válido aunque %B no esté disponible. Una media cero o negativa queda fuera de esta convención Forex positiva. Además, %BandWidth puede designar otra normalización dentro del rango histórico de anchuras; no debe confundirse con multiplicar por cien. Comprueba la fórmula.
6. Separa posición igual de distancia igual en pips
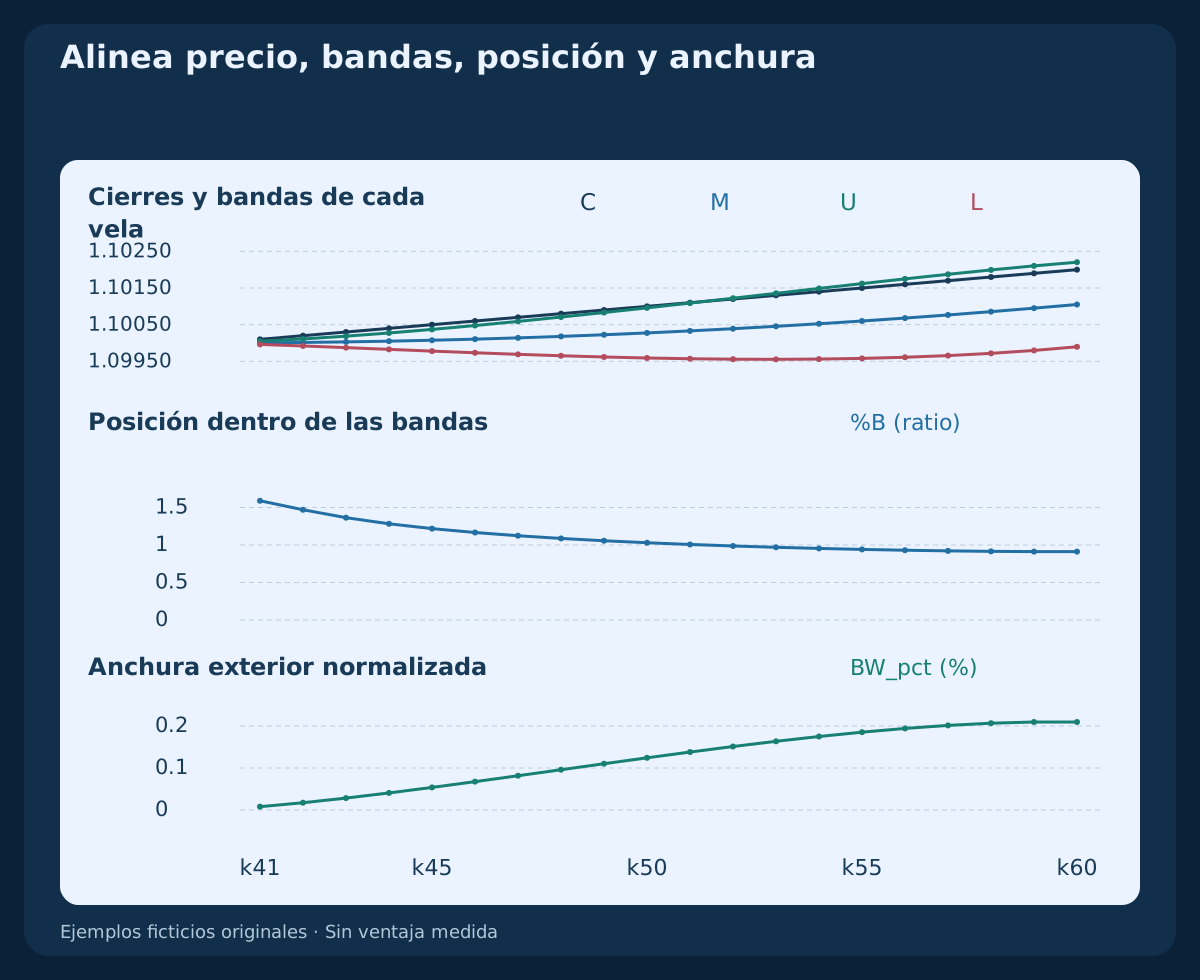
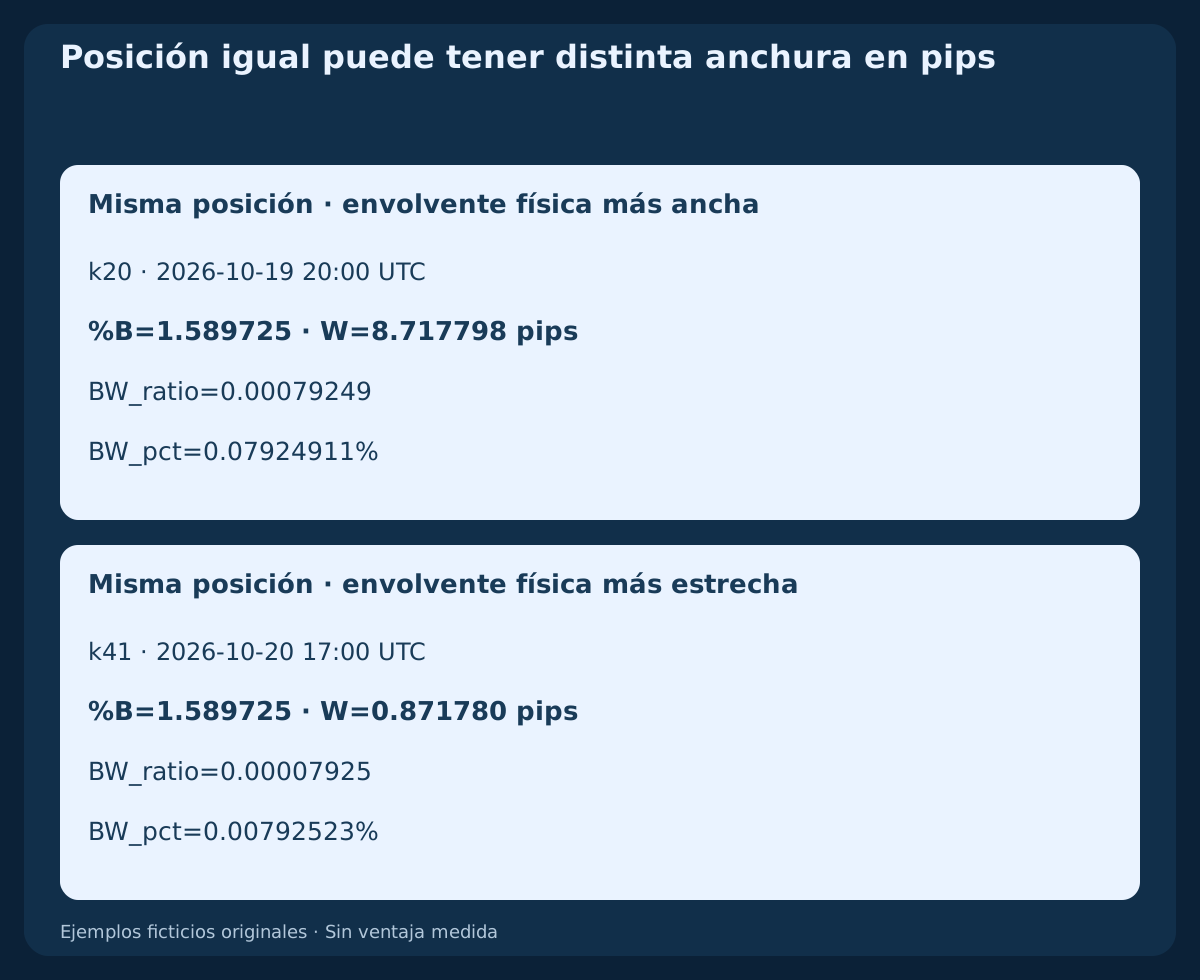
El primer valor atípico en k20 y la primera subida tras el reinicio en k41 tienen %B≈1.589725. Sus anchuras exteriores completas son W≈8.717798 pips y W≈0.871780 pips. Para EURUSD fijamos 1 pip=0.0001. La posición coincide y la anchura física difiere por un factor diez.
Un %B igual no implica igual distancia de stop, peso del spread, riesgo o lotaje. BandWidth divide por la media: no es ATR, volatilidad de rendimientos ni un umbral universal entre pares y sesiones. Conserva las unidades de precio, pip y cociente al relacionar el indicador con costes.
7. Distingue estado y cruce nuevo al cierre
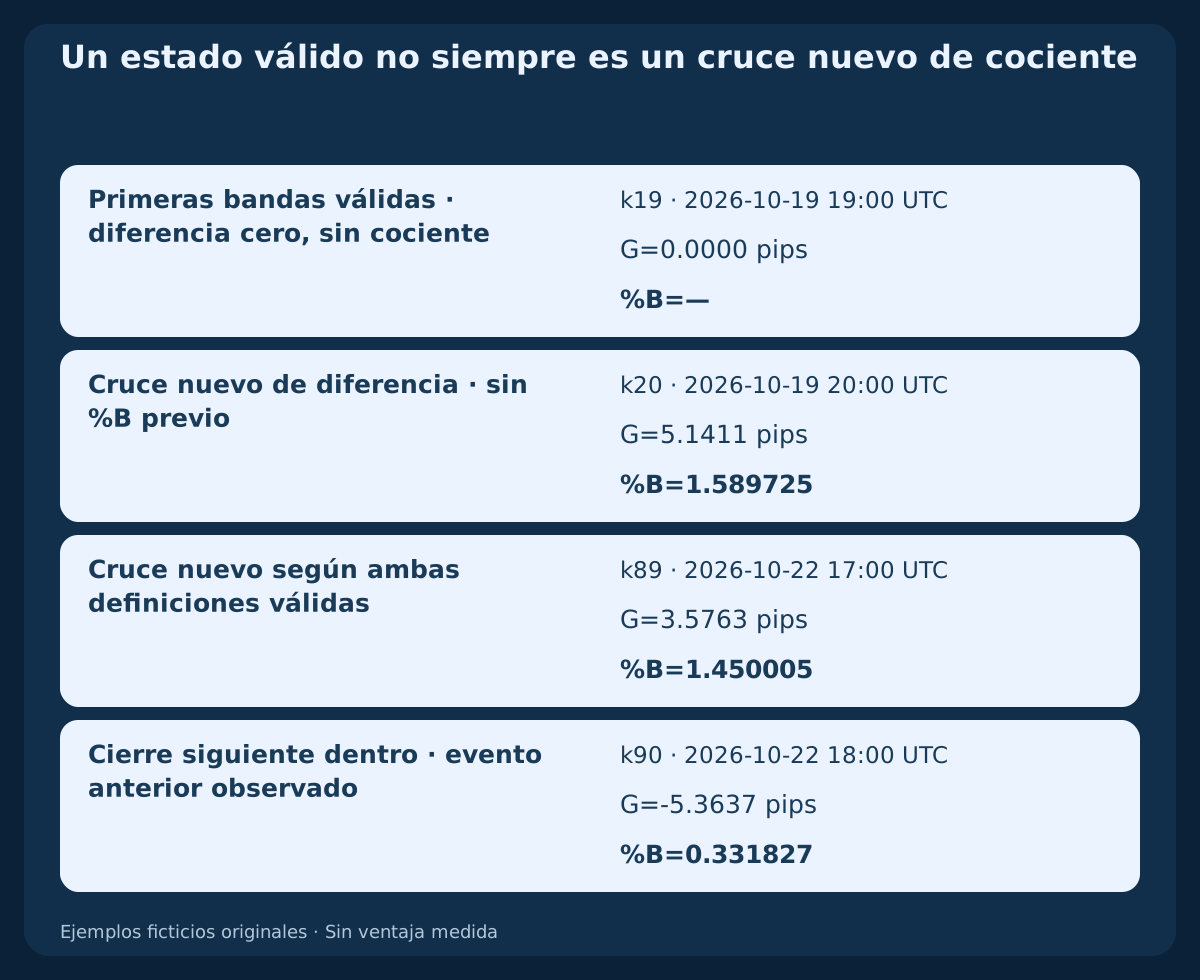
Para un cierre superior define G(k)=C(k)−U(k). Un cruce estricto nuevo es G(k−1)≤0 AND G(k)>0. Cada observación usa su propia banda contemporánea. La igualdad actual no es cierre estrictamente fuera; continuar arriba es un estado. Comparar con una banda anterior congelada es otra regla que debe nombrarse.
Con ambas anchuras positivas, el evento de posición correspondiente es %B(k−1)≤1 AND %B(k)>1. En k19, G es cero válido pero %B no está disponible. Por tanto k20 es un cruce válido de diferencia sin %B previo para su equivalente normalizado. Ambos eventos se cumplen en k89; k90 está estrictamente dentro. Ninguno autoriza por sí solo una orden o un reintento.
8. Explica la salida de datos antes de interpretar contracción
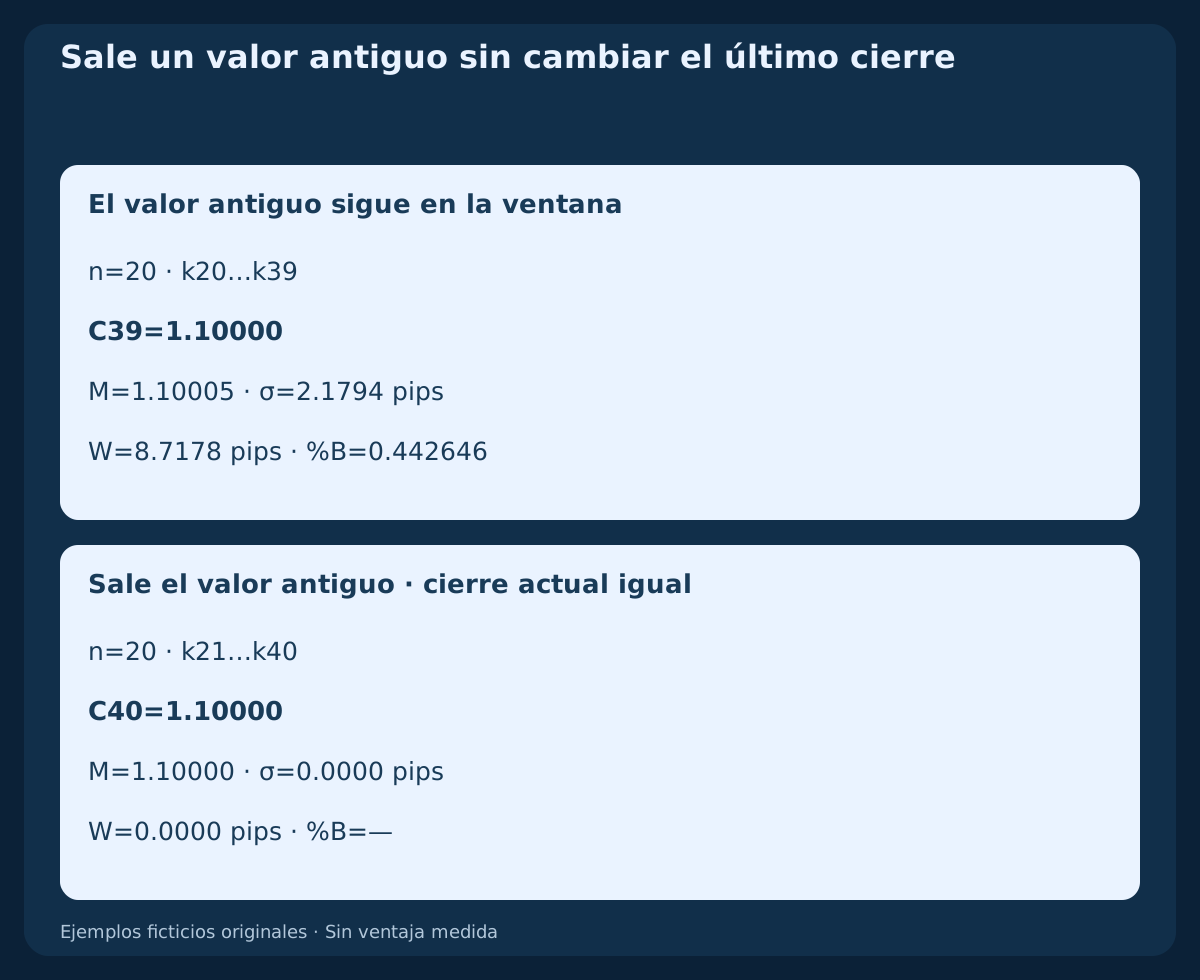
Compara k39 y k40: C39=C40=1.10000. El valor atípico aislado de k20 pertenece a k20…k39 y después sale de k21…k40. La segunda ventana es completamente plana. Las bandas colapsan aunque el último cierre no cambie.
Ese cambio de ventana finita no demuestra oportunidad futura, reversión ni cuándo volverá la actividad. La desviación de niveles de precio también puede crecer durante una deriva ordenada. Mide dispersión alrededor de la media, no rango intravela ni una aceleración demostrada del precio.
9. Lee rango y tendencia sin vender automáticamente el extremo
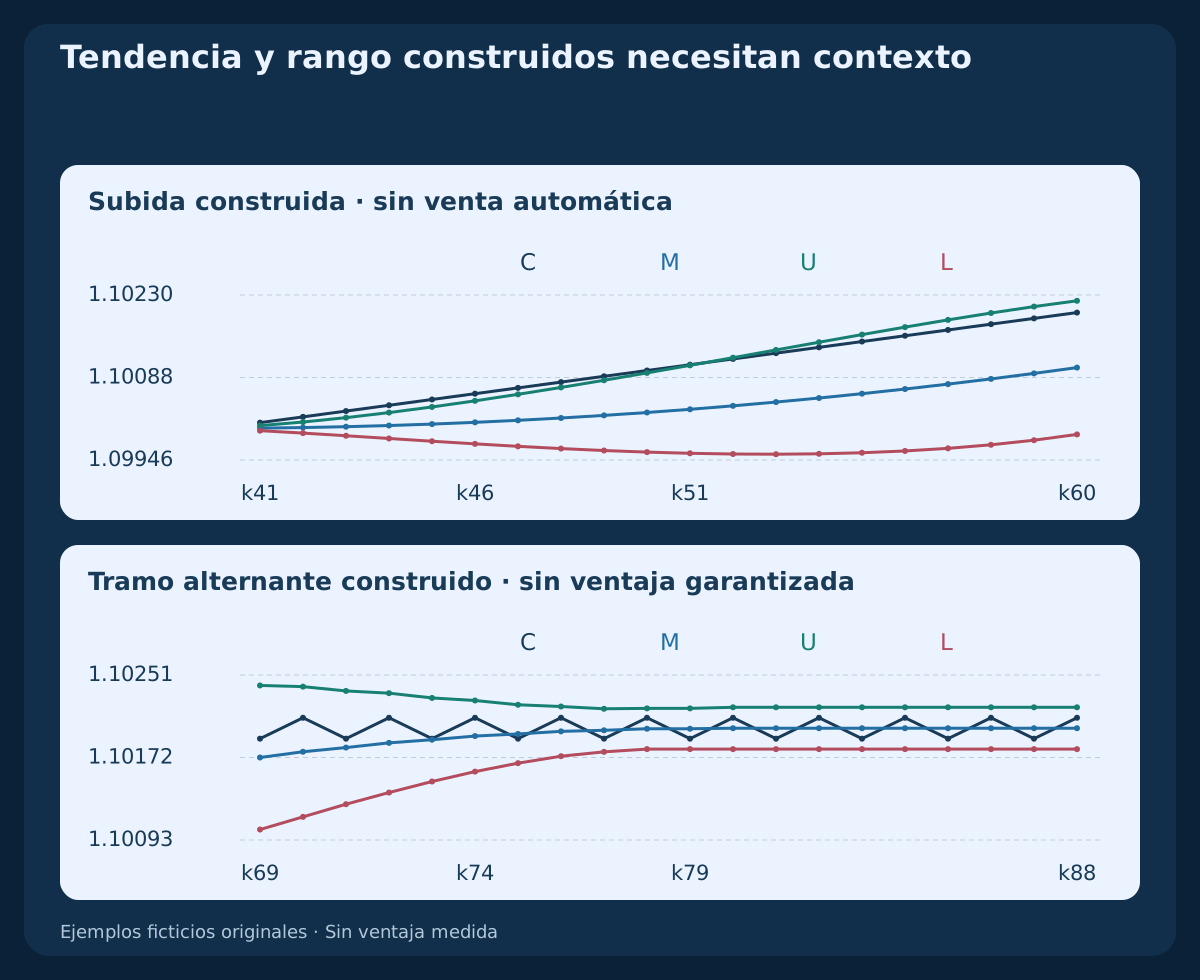
La subida construida k41–k60 y el tramo alternante k69–k88 responden a preguntas visuales distintas. En la subida, k41–k51 cierran sobre sus propias bandas superiores; después el precio sigue subiendo mientras su posición relativa vuelve dentro. Observaciones altas repetidas son compatibles con continuidad, no entradas nuevas repetidas.
El tramo alternante es deliberado, no un clasificador validado con datos de bróker. Sus primeras ventanas todavía contienen cierres de la subida anterior. Una envolvente estrecha o aparentemente horizontal no garantiza que aguante el próximo extremo. Define contexto con información anterior a la decisión, no después de conocer el resultado.
10. Define estrechez respecto a anchuras anteriores válidas
Una comparación estricta ilustrativa es BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). El valor actual queda excluido de la referencia; deben estar disponibles los 10 anteriores y el actual. Igualar el mínimo previo no es un nuevo mínimo estricto. Un estado bajo persistente tampoco renueva un récord en cada vela.
Esta comparación didáctica corta no implementa una convención Squeeze de 125 períodos. En k40 la anchura marca un mínimo relativo nuevo, pero %B sigue sin estar disponible. Una condición de anchura no repara el cociente ausente. La contracción no determina dirección ni momento; una expansión posterior no habilita retroactivamente la observación anterior.
11. Cambia período y multiplicador por separado
El CSV principal compara 20 / 2 con 10 / 2 y 20 / 3. El modelo corto empieza en k9; los tres tienen ventanas completas en k19–k90. Compara las posiciones solo cuando todas las anchuras necesarias son positivas. Cambiar longitud modifica media y dispersión. Cambiar solo el multiplicador conserva ambas y estira la misma envolvente.
Con tres desviaciones en lugar de dos, anchura física y normalizada aumentan por 1.5; para anchura positiva, %B_3=0.5+(%B_2−0.5)×2/3. Esta relación no identifica el mejor ajuste. Compara reglas completas sobre la misma muestra válida y con ejecución y salidas coherentes antes de atribuir ventajas a observaciones menos frecuentes o tardías.
12. Separa el reloj del búfer del desplazamiento visual de MT4
Una llamada de referencia es iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Solicita MODE_UPPER y MODE_LOWER con entradas idénticas. Aquí bands_shift=0 evita desplazar la gráfica, mientras shift=1 pide la última vela completa cuando existen la siguiente vela y los datos.
La petición shift=0 lee una vela en formación y puede variar intravela. Desplazar la visualización es otro ajuste y no proporciona información futura. Verifica historia y símbolos reales; no confundas error o búfer ausente con una ventana plana válida. Alinea precio aplicado, horas y huecos. El ejemplo no certifica paridad con un terminal.
13. Separa la observación del presupuesto BUY ejecutable
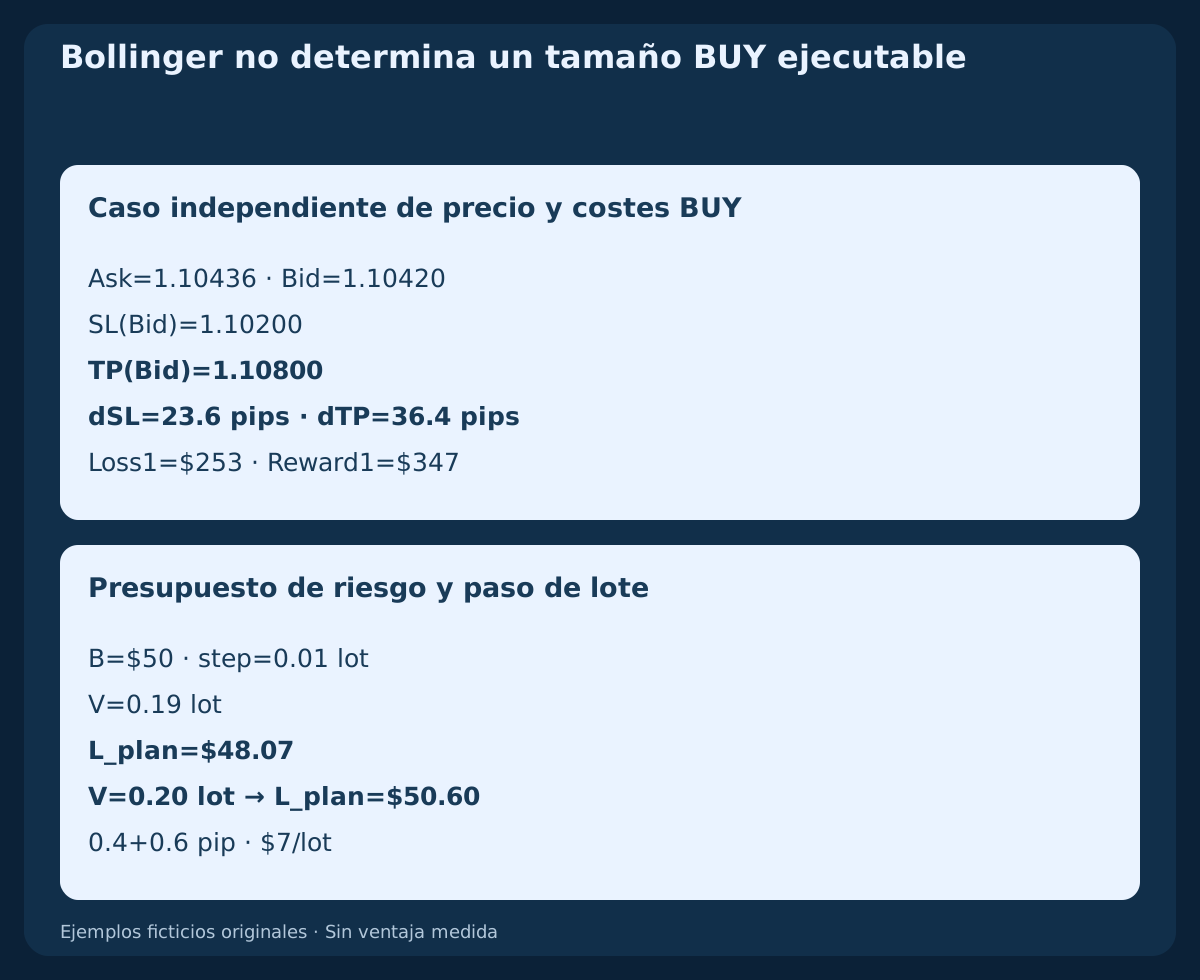
Considera un cálculo BUY ficticio independiente: Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 y TP(Bid)=1.10800. La compra entra en Ask y sus protecciones usan Bid. La distancia de stop es 23.6 pips y la de objetivo 36.4 pips. No es una operación de la serie de cierres, que carece de Ask histórico y trayectoria de ejecución.
Supón $10/pip/lot, comisión de ida y vuelta $7/lot, reservas adversas separadas a_entry=0.4 pip; a_exit=0.6 pip y financiación declarada cero. Entonces Loss1=(23.6+1)×10+7=$253 y Reward1=(36.4−1)×10−7=$347. Un presupuesto $50 con paso 0.01-lot permite 0.19 lot y pérdida planificada $48.07; 0.20 lot arriesgaría $50.60. Las distancias ya incorporan los lados correctos: no sumes spread otra vez. Verifica tarifas, margen y ejecuciones; la reserva no limita la pérdida real.
14. Evalúa una regla completa, no una forma de bandas
Antes de probar fija fuente, divisor poblacional, desplazamiento, unidades, disponibilidad y evento exacto. Nombra referencia congelada, contexto previo y caducidad. Añade momento de orden, entrada, cancelación, stop, objetivo, tamaño, salida y gestión de órdenes inciertas. Una señal cerrada no garantiza ejecución al mismo cierre.
Compara la base con y sin cada filtro bajo idénticas hipótesis de ejecución. Bandas, %B y BandWidth comparten precios; coincidir no los convierte en evidencia independiente. Reserva datos de evaluación, registra ensayos y comunica costes, muestra, drawdown e incertidumbre. Los ejemplos elegidos no demuestran ventaja futura.
15. Reproduce el conjunto original y sus límites
El CSV principal contiene 91 cierres Bid H1 EURUSD ficticios desde 2026-10-19 00:00 UTC, empezando en 1.10000. Incluye referencia, dos comparaciones de parámetros y dispersión muestral nombrada aparte. El segundo CSV contiene geometrías independientes de límites, incluida anchura cero, no observaciones de esa historia.
Medias y varianzas usan aritmética racional exacta; raíces y derivados emplean Decimal de ochenta dígitos antes de redondear. Los precios de tabla llevan cinco decimales; los eventos usan precisión completa. No hay velas de bróker, máximos/mínimos, trayectorias intravela, Ask histórico ni órdenes. Tampoco backtest, precisión medida o ajustes rentables demostrados.
Descargar 91 cierres H1 ficticios y comparaciones Bollinger (CSV)
Descargar seis geometrías independientes de %B y anchura cero (CSV)
| Índice | Cierre UTC | Cierre Bid | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Mantén una lista práctica de lectura
Identifica instrumento, fuente, duración de vela, precio aplicado, período, multiplicador, divisor, desplazamiento, unidades e historia disponible. Luego nombra lo observado: posición, anchura, estado, cruce nuevo o contexto definido aparte. Un dato requerido ausente sigue siendo una limitación, no un valor inventado.
Solo una especificación completa separada conecta esa lectura con entrada, protección, tamaño y salida. Los artículos relacionados usan sus propias reglas. Mantén fija la referencia al evaluar confirmación adicional, retraso y costes, sin suponer que otro indicador mejora el método.
Preguntas frecuentes
¿Qué significa Bollinger 20/2?
Veinte velas para media simple y dispersión poblacional; dos desviaciones a cada lado. En H1 son velas, no días. También fija precio y desplazamiento; no garantiza rentabilidad.
¿Tocar una banda significa comprar o vender?
No. Describe ubicación relativa y el precio puede continuar junto a la banda o fuera. Entrada, invalidación, protección, tamaño y salida requieren una regla completa separada.
¿Puede %B ser menor que cero o mayor que uno?
Sí. En escala de cociente, cero es la banda inferior y uno la superior. Un valor 1.25 representa un cuarto de la anchura completa por encima de la superior. Con anchura cero el cociente queda no disponible.
¿Por qué BandWidth difiere por un factor cien?
Dividir anchura por media produce un cociente; multiplicarlo por cien expresa el mismo valor en porcentaje. Revisa fórmula y unidades. %BandWidth normalizado en el rango histórico puede ser otro indicador.
¿Búfer cerrado equivale a bandas desplazadas?
No. El shift del búfer elige la observación; el desplazamiento cambia alineación visual. Aquí usamos desplazamiento cero y la última observación completa cuando existen los datos. Ninguno proporciona precios futuros.
¿Dos desviaciones garantizan contención del 95%?
No. La construcción no establece una probabilidad futura fija. Importan distribución, dependencia móvil y contexto. Los ejemplos ficticios no estiman cobertura ni rendimiento.
Fuentes y notas de investigación
Las fuentes primarias respaldan construcción tradicional, entradas, tiempo de visualización y definiciones de posición y anchura. Historia, geometrías, parámetros, disponibilidad y cálculo BUY son ejemplos educativos originales. No certifican paridad de plataforma ni rendimiento.
Guía educativa de Bollinger. Cierres ficticios, geometrías supuestas independientes y costes separados; sin órdenes de bróker, backtest histórico ni rentabilidad medida.