

EMA y ADX pueden coincidir cuando la parte atractiva del movimiento ya ha pasado. También pueden discrepar sin que ningún cálculo sea erróneo. Esta guía separa contexto direccional, fuerza sin signo direccional y vigencia de un evento de precio. Historias M5 inventadas y planes de cotización independientes muestran las diferencias, sin demostrar rendimiento de trading.
1. Separar tres preguntas antes de leer el gráfico
El contexto EMA pregunta cómo se relacionan las medias elegidas. La fuerza ADX resume el desequilibrio suavizado del movimiento direccional. Un evento de precio pregunta si ocurrió algo nuevo conforme a una regla. La coincidencia de los dos primeros no es un evento nuevo, una cotización ejecutable ni una operación asequible. En M5, esperar otra vela añade tiempo durante el que pueden cambiar precio y margen hasta el objetivo.
Este artículo compara observaciones y no prescribe otra receta de entrada. Amplía la guía general EMA/ADX/ATR con debilitamiento, alineación de velas cerradas y confirmación caducada en un marco corto. La estrategia EMA/ADX de dos velas tiene condiciones completas propias; su regla concreta de debilitamiento no es universal. Todas las historias y cotizaciones son inventadas, sin órdenes enviadas ni resultados realizados.
La guía EMA y ATR para scalping sobre calma, expansión y costes tardíos distingue referencia fija, media cambiante y cálculos independientes de cotización.
2. Dar a EMA un papel de contexto preciso y limitado
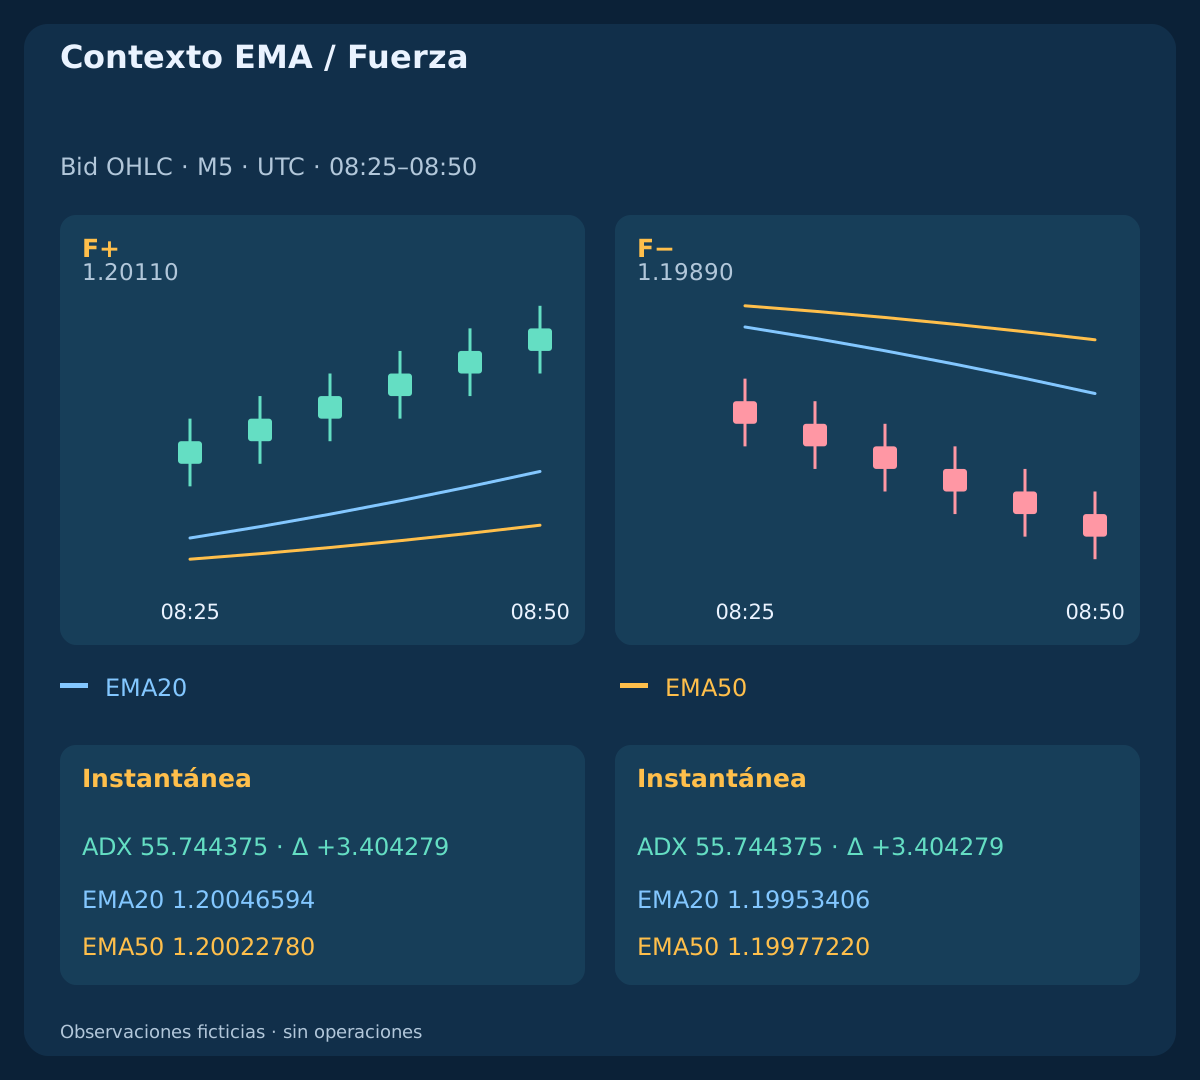
Use EMA20/50 sobre cierres de velas Bid M5 programadas. Inicialice cada periodo n con sus primeros n cierres y después aplique EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Los primeros valores aparecen en k19 y k49. En esta lección se define F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. La igualdad no pertenece a ninguno de los dos contextos.
Estas etiquetas describen relaciones, no instrucciones de compra o venta. Un cierre puede caer y mantener F+, y un rebote breve puede ocurrir dentro de F−. La unidad EURUSD ficticia es pip=0.0001; point=tick=0.00001. Conserve símbolo, lado, marco, precio aplicado, inicialización y fecha juntos. Otra historia o método cambia los valores; no se presupone equivalencia con el terminal.
3. Definir ADX antes de comparar lecturas
Desde k1 calcule u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). DM positivo conserva u solo si es positivo y estrictamente mayor que v; DM negativo conserva v solo si es positivo y mayor que u. Los empates dan cero en ambos. En k14 inicialice las medias TR y DM con k1–k14 y luego aplique W(k)=[13×W(k−1)+raw(k)]/14.
Utilice DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Con TR suavizado positivo y suma DI cero, DX es cero; un denominador TR cero impide la comparación. Inicialice ADX en k27 con la media DX14–DX27, después use ADX(k)=[13×ADX(k−1)+DX(k)]/14. Esta referencia finita de tipo Wilder es explícita; coteje implementaciones antes de esperar igualdad. La falta de datos no equivale a fuerza nula.
4. Distinguir nivel ADX, pendiente y retorno de la vela
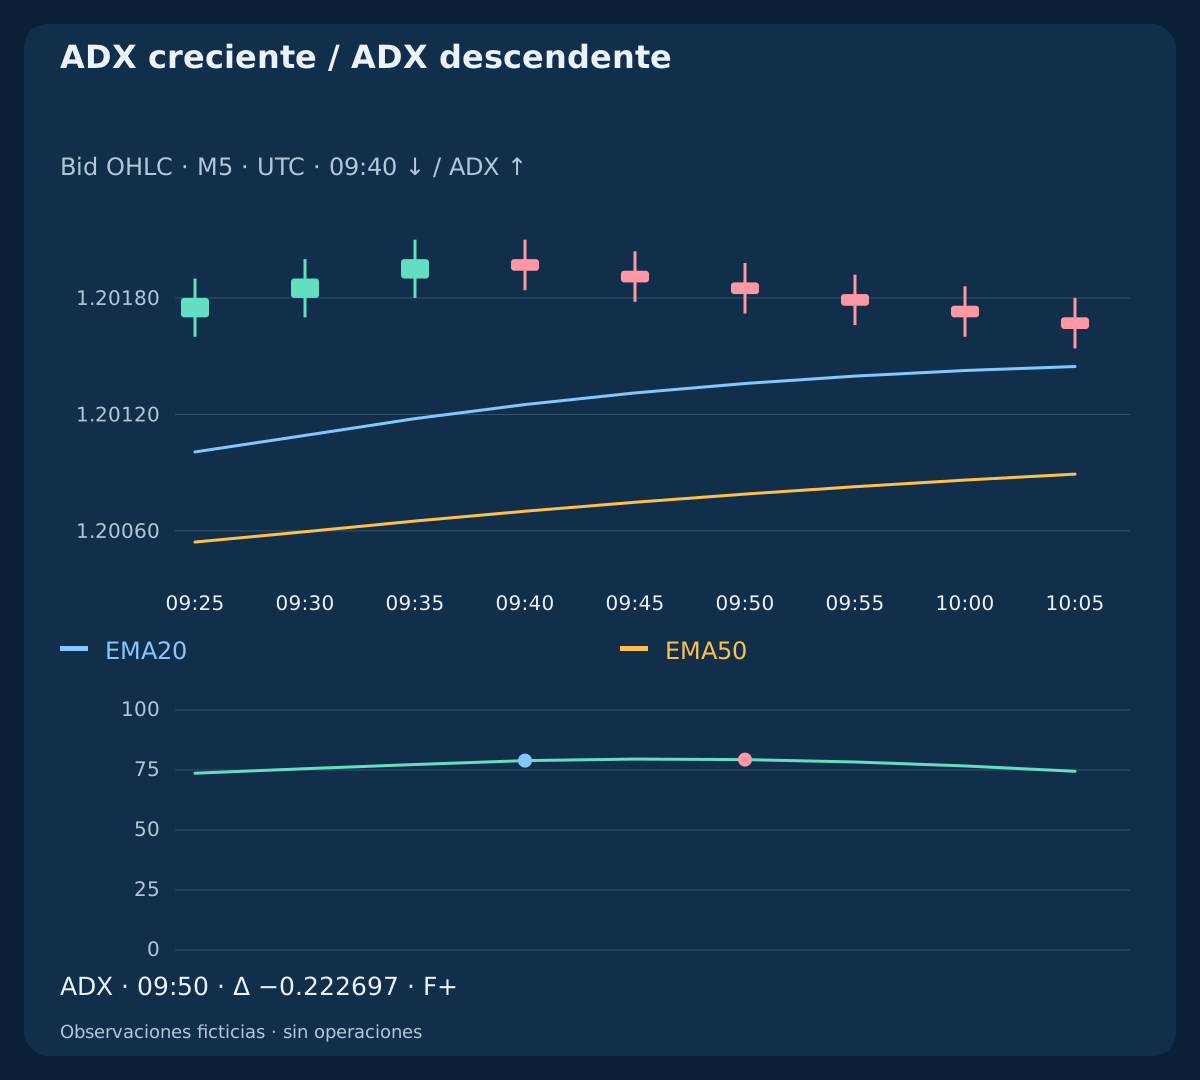
El nivel describe fuerza acumulada en ese cálculo; delta_ADX=ADX(k)−ADX(k−1) indica su último cambio. Ninguno tiene el signo del retorno de una vela. En la historia ascendente, de 09:35 a 09:40 UTC el cierre cae 1.20200 → 1.20194 mientras ADX sube 77.285335 → 78.907811. El suavizado aún puede señalar mayor desequilibrio aunque el último cuerpo sea bajista.
A las 09:50 la misma historia tiene ADX=79.328466; delta_ADX=−0.222697 y F+ sigue vigente. Un nivel alto con pendiente negativa es distinto de uno bajo con pendiente positiva. Exigir ADX creciente y exigir solo un mínimo seleccionan observaciones distintas. El redondeo mostrado no decide la regla: compare valores completos.
| Observación | Contexto | EMA20 | EMA50 | ADX | Cambio ADX |
|---|---|---|---|---|---|
| ADX creciente / F+ | F+ | 1.20046594 | 1.20022780 | 55.744375 | +3.404279 |
| ADX descendente / F+ | F+ | 1.20135930 | 1.20078958 | 79.328466 | -0.222697 |
| ADX creciente / F− | F− | 1.19953406 | 1.19977220 | 55.744375 | +3.404279 |
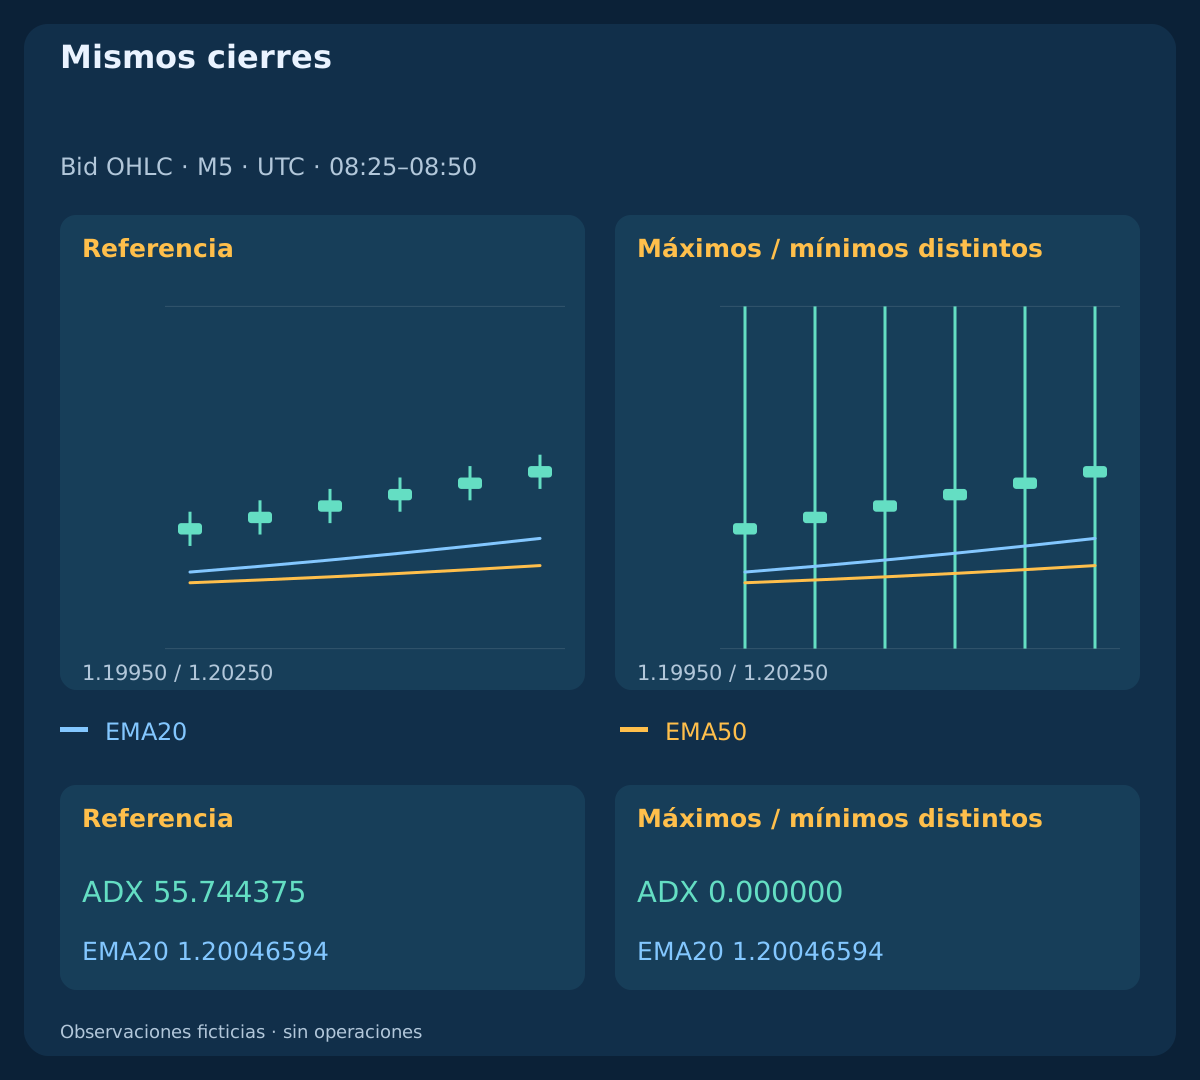
| Mismos cierres / Máximos / mínimos distintos | F+ | 1.20046594 | 1.20022780 | 0.000000 | +0.000000 |
5. Interpretar el debilitamiento sin inventar dirección
ADX descendente puede acompañar una pausa, menor desequilibrio o un giro emergente. No distingue por sí solo lo que vendrá. En el ejemplo alcista, a las 09:50 el cierre es 1.20182, EMA20 1.20135930 y EMA50 1.20078958: la fuerza disminuye, pero el cierre sigue sobre ambas medias. Describe un estado, no permiso para entrar o ignorar invalidación del precio.
La historia bajista reflejada tiene a las 08:50 EMA20=1.19953406; EMA50=1.19977220; ADX=55.744375, con ADX creciente en F−. Su equivalente alcista tiene la misma magnitud ADX. La dirección procede de la relación precio/EMA o DI declarada, no del ADX. Si una estrategia permite descenso solo durante un retroceso específico, conserve todas sus condiciones adicionales sin generalizar la excepción.
6. Alinear las velas cerradas antes de comprobar coincidencia
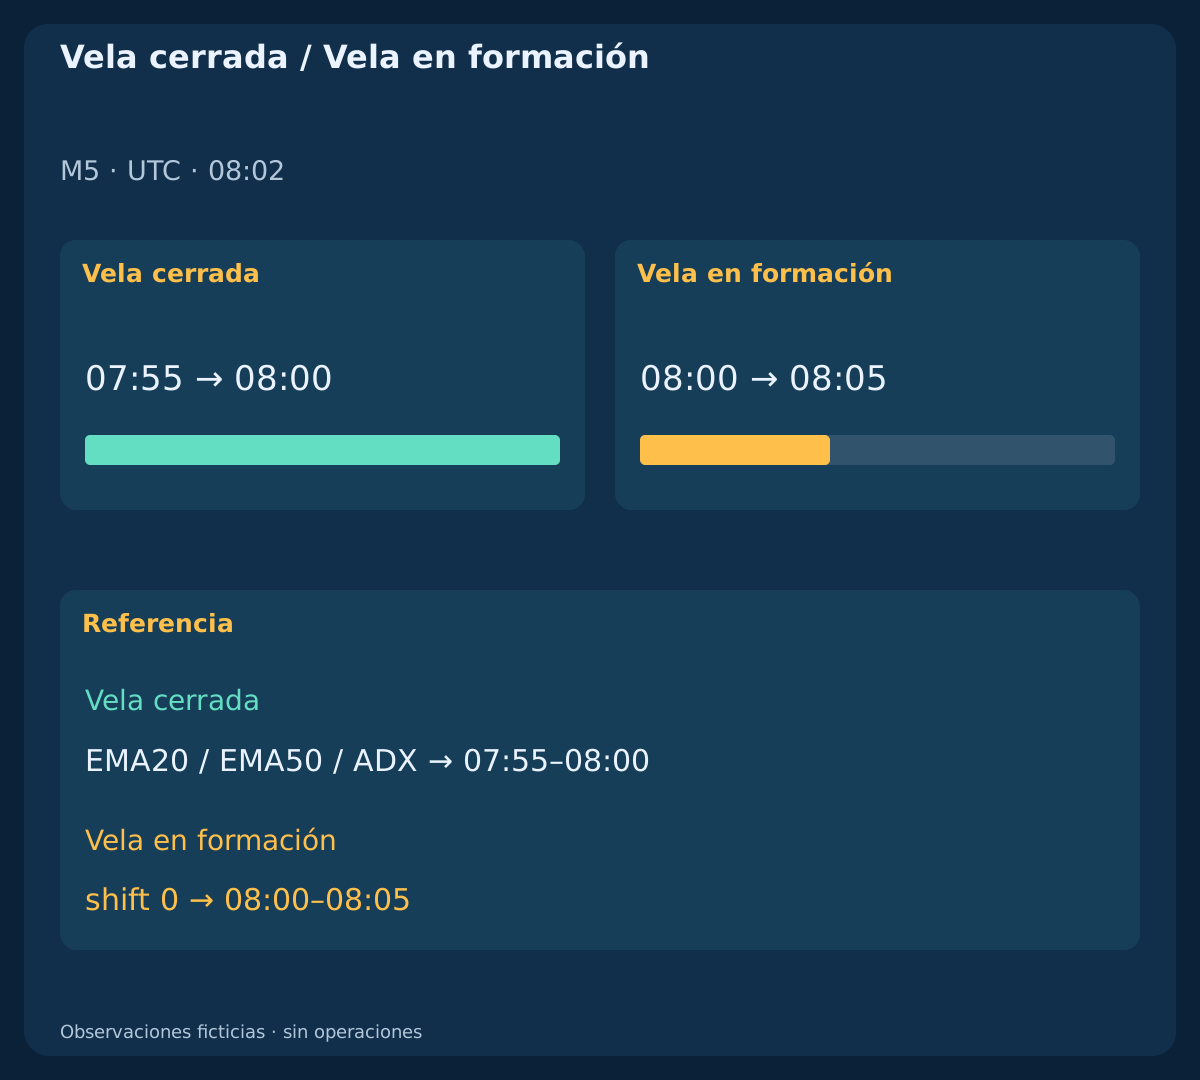
En una instantánea ilustrativa a 08:02 UTC, el último intervalo M5 cerrado previsto es 07:55–08:00; 08:00–08:05 sigue formándose. El CSV guarda apertura y cierre. Las etiquetas del gráfico MT4 suelen indicar apertura. Confirme marcas temporales y disponibilidad reales; alcanzar una hora no demuestra que haya llegado una vela nueva o datos completos.
Lea EMA y ADX del mismo intervalo cerrado. MODE_MAIN de iADX es ADX; MODE_PLUSDI y MODE_MINUSDI son líneas distintas. El último shift es desplazamiento histórico del búfer y shift 0 está formándose. ma_shift de la media desplaza la línea gráfica. Guarde tiempos mientras cambian los shifts relativos. Retraso de suavizado en velas y antigüedad local de recepción son magnitudes distintas; la hora servidor no mide latencia de red.
7. Tratar la coincidencia como información solapada
EMA y ADX transforman la misma fuente, aunque propiedades diferentes. Un segundo indicador no es automáticamente un voto independiente ni multiplica probabilidades de éxito. La historia same_closes conserva todos los cierres y ambas EMA, pero mantiene High=1.20250; Low=1.19950 constantes. Los cambios máximo/mínimo producen DM nulo y ADX=0 válido pese al contexto EMA positivo.
El contraejemplo cambia máximos/mínimos; no muestra cálculos correctos discrepando con OHLC idénticos. Explica por qué contexto de cierres y fuerza direccional pueden no coincidir. Pruebe si añadir el filtro mejora un modelo completo en datos no utilizados y tras costes. La coincidencia visual, una cifra alta o un gráfico más selectivo no demuestran esa aportación.
8. Comparar tres políticas declaradas de fuerza
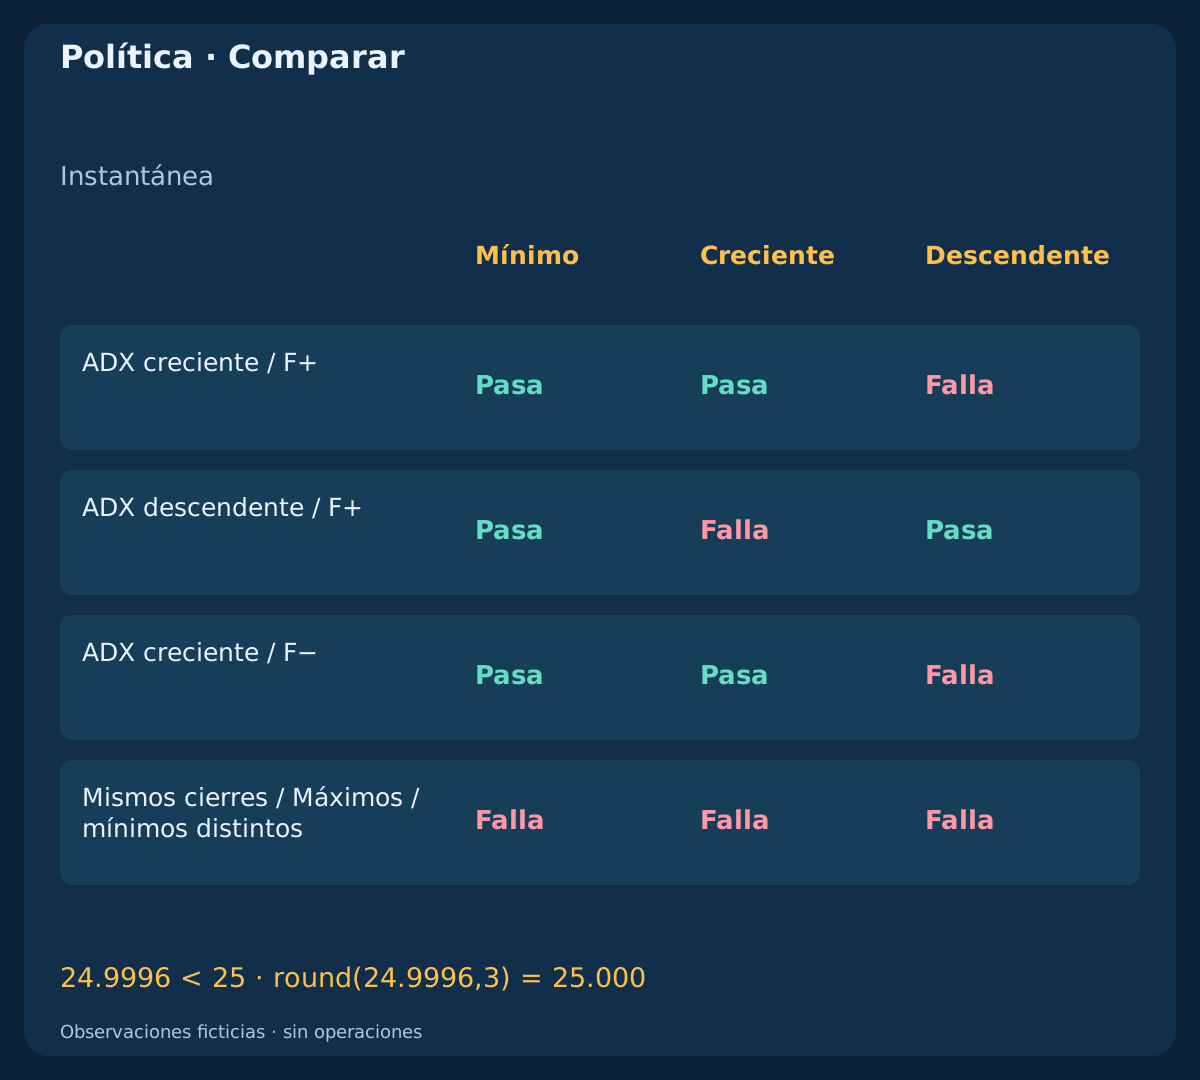
Como ejemplo, compare Floor: ADX>=25; Rising: ADX>=25 AND delta_ADX>0; Cooling: ADX>=25 AND delta_ADX<0. El mínimo incluye igualdad; las pendientes son estrictas, por lo que un cambio cero no cumple ninguna de las dos. Son filtros diagnósticos, no sistemas completos ni umbrales universales. La política Cooling no reproduce todas las condiciones de debilitamiento y retroceso de la estrategia relacionada.
Las instantáneas ascendente y descendente con ADX creciente pasan Floor y Rising; la ascendente con fuerza menguante pasa Floor y Cooling; la de mechas distintas no pasa ninguna. La cuadrícula describe ejemplos elegidos, no tasas de acierto ni frecuencias de mercado. Un caso aritmético separado muestra 24.9996 → 25.000 al redondear: el valor completo sigue bajo 25. Esa fila no es una observación ADX derivada de OHLC.
| Observación | Mínimo | Creciente | Descendente |
|---|---|---|---|
| ADX creciente / F+ | Pasa | Pasa | Falla |
| ADX descendente / F+ | Pasa | Falla | Pasa |
| ADX creciente / F− | Pasa | Pasa | Falla |
| Mismos cierres / Máximos / mínimos distintos | Falla | Falla | Falla |
9. No reactivar un evento antiguo por fuerza posterior
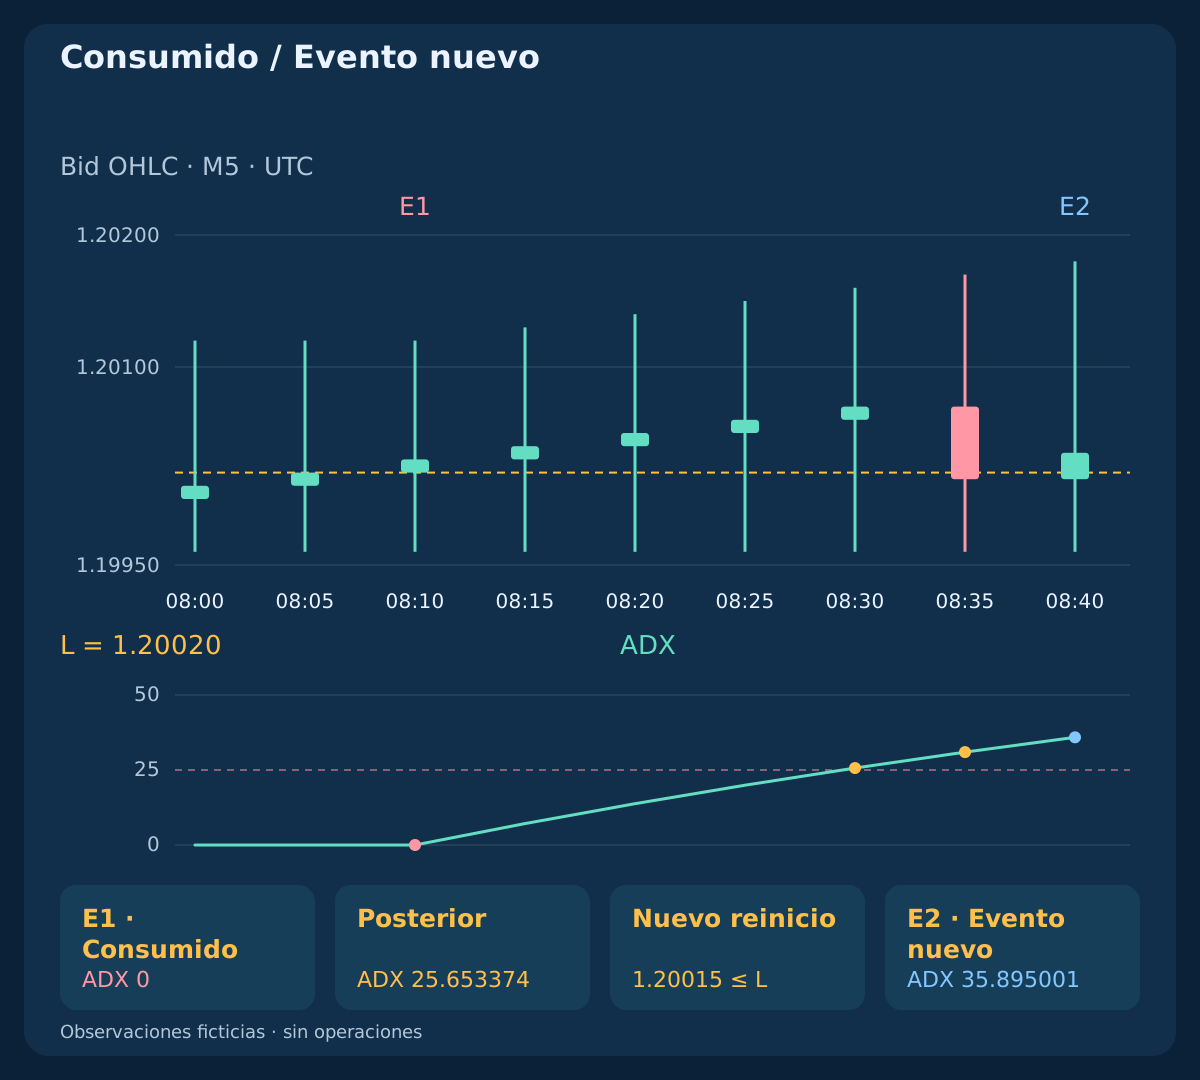
La lección late_gate fija L=1.20020 antes de la secuencia. Solo hay evento nuevo si el cierre anterior está en L o debajo y el nuevo estrictamente encima. En 08:10 / E1 el cierre 1.20030 cruza por primera vez, pero ADX vale cero. Falla el mínimo y E1 se consume. En 08:30 ADX alcanza 25.653374, pero el precio siguió sobre L: no hay evento nuevo.
En 08:35 el cierre 1.20015<=L prepara otro cruce sin reabrir E1. En 08:40 / E2, 1.20035 forma su cruce propio con ADX=35.895001. E2 supera el filtro ilustrativo de indicador, no un proceso de aprobación de orden. El calendario enseña vigencia; le faltan protección, ejecución y salidas para constituir una estrategia.
| Hora UTC | Observación | Cierre | ADX | Nuevo |
|---|---|---|---|---|
| 08:10 | E1 · Anterior | 1.20030 | 0.000000 | Pasa |
| 08:30 | E1 · Consumido | 1.20070 | 25.653374 | Falla |
| 08:35 | Nuevo reinicio | 1.20015 | 30.963847 | Falla |
| 08:40 | E2 · Evento nuevo | 1.20035 | 35.895001 | Pasa |
10. Examinar por separado el coste de esperar
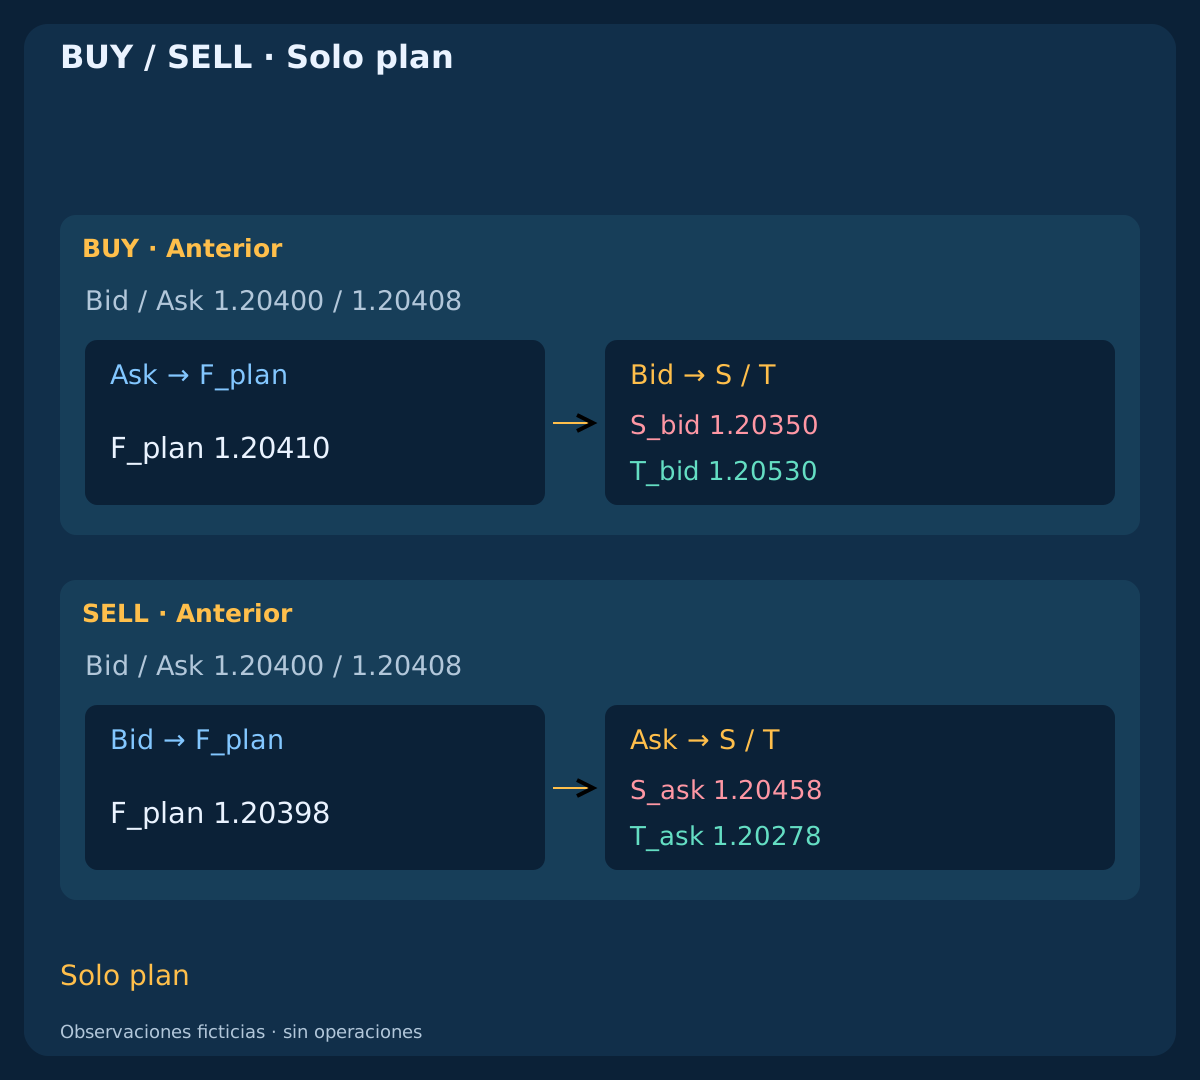
Una comparación independiente supone EURUSD, cuenta USD, EUR 100,000 por lote y pip_value=$10/lot; equity=$10,000; plan_budget=$25; lot_min=lot_step=0.01. BUY tiene stop/objetivo Bid fijos S_bid=1.20350; T_bid=1.20530. A las 09:00:00.100 la cotización es Bid/Ask=1.20400/1.20408; cinco segundos después 1.20405/1.20413. Ambos spreads son 0.8 pip.
Incluya 0.2 pip adverso de entrada en F_plan, otros 0.2 pip de deslizamiento de salida y comisión lineal de ida y vuelta de 0.7 pip sin mínimo ni extras. Así, F_plan=Ask+0.2 pip; c=0.7+0.2=0.9 pip. El spread ya está en los lados de entrada/salida. Estas cotizaciones son independientes de las historias de indicadores. No son ejecuciones ni permiso para esperar cinco segundos: el plazo de una estrategia completa puede excluir la segunda.
11. Separar relación neta y tamaño de posición
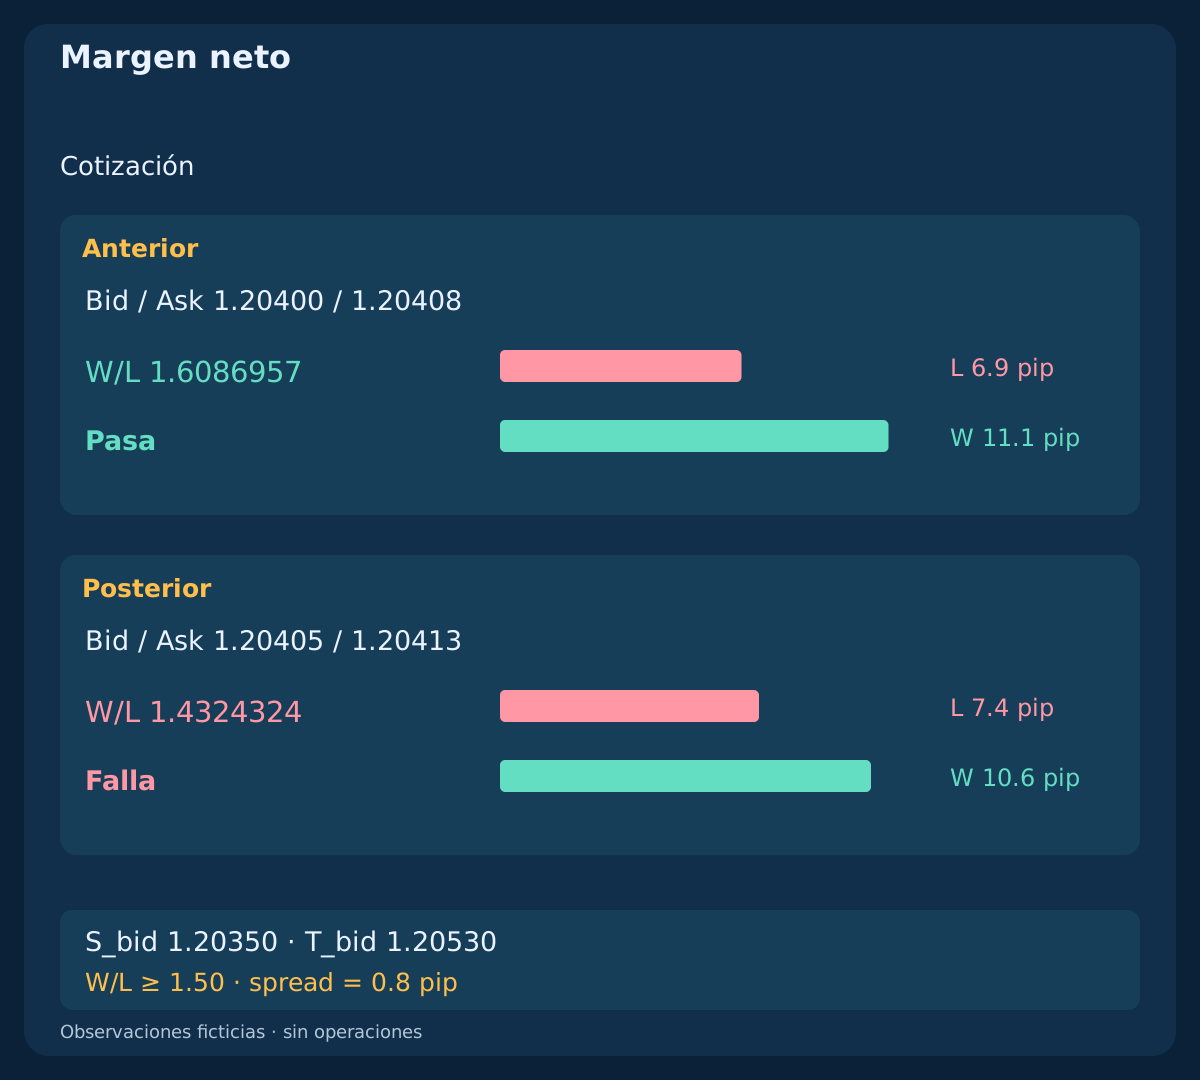
Para BUY calcule L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Exija L y W positivos y el mínimo ilustrativo W/L>=1.50. El plan anterior da F_plan=1.20410; L=6.9; W=11.1; W/L=1.6086957; el posterior F_plan=1.20415; L=7.4; W=10.6; W/L=1.4324324. El mismo spread no conserva el margen neto.
Con presupuesto $25, lots=floor_step(25/(L×10),0.01) da 0.36 lotes antes, con pérdida hipotética $24.84 y objetivo neto $39.96. Los 0.33 lotes diagnósticos posteriores planificarían $24.42 de pérdida, pero la relación aún falla; no son volumen admisible. Con costes lineales, el volumen se cancela en W/L. Son importes planificados, no pérdidas/beneficios realizados ni límites garantizados. Las restricciones del bróker y exposición agregada requieren otros controles.
| Cotización | Pérdida, pips | Beneficio, pips | W/L neto | Lotes del plan |
|---|---|---|---|---|
| BUY / Anterior · 1.20400 / 1.20408 | 6.9 | 11.1 | 1.6086957 | 0.36 |
| BUY / Posterior · 1.20405 / 1.20413 | 7.4 | 10.6 | 1.4324324 | — |
| SELL / Anterior · 1.20400 / 1.20408 | 6.9 | 11.1 | 1.6086957 | 0.36 |
| SELL / Posterior · 1.20395 / 1.20403 | 7.4 | 10.6 | 1.4324324 | — |
12. Reflejar SELL en los lados ejecutables
SELL abre contra Bid y sale contra Ask. El plan independiente fija S_ask=1.20458; T_ask=1.20278. Su primera cotización vuelve a ser 1.20400/1.20408, pero F_plan=Bid−0.2 pip=1.20398. Use L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Indicadores basados en Bid no prueban que pudiera ejecutarse una salida Ask.
La segunda cotización SELL es 1.20395/1.20403, con F_plan=1.20393 y el mismo deterioro de costes. La simetría fue construida, no observada. Son esquemas de planificación, no velas Ask históricas ni salidas realizadas. Para estudiar operaciones reales use Ask emparejado observado y el contrato del bróker; un spread fijo cómodo no los reconstruye.
13. Contar lo que puede perder un filtro tardío
Un filtro lento puede rechazar ruido, llegar después de un evento útil o dejar margen insuficiente en la primera cotización admisible. Ajustes rápidos cambian todo ello sin probar mejora. Giro, salto, spread variable o cotización ausente pueden invalidar el aspecto del indicador. Una reserva no garantiza ejecución ni limita pérdidas. No prolongue la vida de un evento porque el indicador mejora después.
Alinear M5 no define sesiones ni noticias. Declare aparte conversión bróker–UTC y reglas de bloqueo, recuperación del spread y señales nuevas. Mantenga consumidos los eventos durante pausas. En investigación real cuente candidatos perdidos, cotizaciones rechazadas y resultados desconocidos además de operaciones ejecutadas. Las observaciones del artículo no definen ese comportamiento operativo completo.
14. Probar cada filtro sobre un calendario común
En una comparación real defina candidatos de precio sin depender de la política ADX. Compare contexto EMA solo y después Floor, Rising y Cooling sobre los mismos datos, costes, presupuesto y calendario. Conserve rechazos; no reconstruya un evento conveniente tras fallar el filtro. Compare oportunidad temporal y costes además de resultados posteriores, con Bid/Ask apropiados.
Fije suavizado, inicialización, umbrales y reinicios antes de probar periodos cronológicos no utilizados. No elija el umbral con los ejemplos usados para presentarlo. La cuadrícula solo muestra observaciones construidas, sin P&L. Cuatro historias y nueve filas no establecen rentabilidad, robustez o aptitud para real. La opción aparentemente más estricta no es automáticamente mejor.
15. Reproducir los tres archivos didácticos
Los archivos contienen 408 closed bars; 9 diagnostic rows; 4 independent quote plans; 0 orders. Cuatro historias Bid incluyen inicialización completa; ocho filas remiten a observaciones cerradas y una al límite aritmético separado. Los marcadores distinguen E1, reevaluación caducada, reinicio y E2. No hay ejecución real ni P&L realizado. Los planes no incluyen financiación ni otros cargos.
Recalcule independientemente EMA, TR, DM, medias suavizadas, DI, DX y ADX. Compruebe empates, DX cero válido frente a denominadores no disponibles, igualdades de nivel y pendiente, mismos cierres con mechas distintas y reinicio propio del evento. Recalcule costes y lotes a la baja sin considerar volumen diagnóstico como negociado. La investigación necesita historia fiable, comprobaciones temporales de implementación, periodos inéditos y registros de ejecución; estos archivos solo muestran la mecánica.
Descargar datos M5 ficticios (CSV)
16. Usar una revisión breve de lectura y pruebas
Verifique fuente, marco, intervalo cerrado, precio aplicado, inicialización y línea de búfer. Declare contexto EMA y si ADX utiliza nivel, cambio o ambos. Observe el precio aparte. Identifique evento nuevo, duración y reinicio antes del filtro. Si falló, conserve la decisión; una fuerza posterior requiere un evento realmente nuevo bajo las mismas reglas.
Ante una decisión real examine precios actuales del lado correcto, margen neto y presupuesto válido dentro de una estrategia completa. Registre observaciones y rechazos para reconstruir la secuencia. Contexto EMA, fuerza ADX y ejecución oportuna son preguntas distintas. Responderlas permite probar una hipótesis; la coincidencia no demuestra ventaja ni aporta ajustes para real.
Preguntas frecuentes
¿ADX descendente significa SELL?
No. ADX no tiene signo direccional. El descenso describe menor desequilibrio suavizado; precio/EMA o DI deben interpretarse por separado dentro de un modelo declarado.
¿ADX 25 es un umbral universal para scalping?
No. Aquí es un mínimo ilustrativo. Marco, suavizado, historia y mercado cambian su interpretación; los ejemplos no validan un umbral rentable.
¿La fuerza posterior puede rescatar E1?
No. E1 sigue consumido. En la lección, un cierre en el nivel o debajo prepara otro cruce y el nuevo cruce genera E2. No es un reintento de E1.
¿EMA y ADX son confirmaciones independientes?
No automáticamente. Transforman información solapada. El ejemplo de mechas distintas conserva EMA y cambia ADX; el valor añadido exige probar el modelo completo de forma controlada.
¿Reducir lotes repara la relación de una entrada tardía?
No. Con los costes lineales declarados, el tamaño cambia dinero expuesto, no W/L. El segundo precio falla el mínimo aunque un lote diagnóstico menor quepa en el presupuesto.
¿Los CSV son resultados verificados de trading?
No. Son observaciones y planes inventados, con cero órdenes, sin ejecuciones reales ni P&L realizado. No establecen tasa de acierto ni retorno esperado.
Fuentes y notas de investigación
Las referencias oficiales explican medias, búferes ADX y movimiento direccional. Inicializaciones, contextos, umbrales, calendario y planes de costes son supuestos didácticos, no recomendaciones del proveedor ni ajustes validados para real.
- MetaTrader 4: moving average definitions
- MQL4: ADX and DI buffers, applied price and shift
- TradingView: directional movement and ADX calculations
Guía educativa. Observaciones y planes inventados; sin órdenes, ejecuciones reales ni rendimiento medido.