

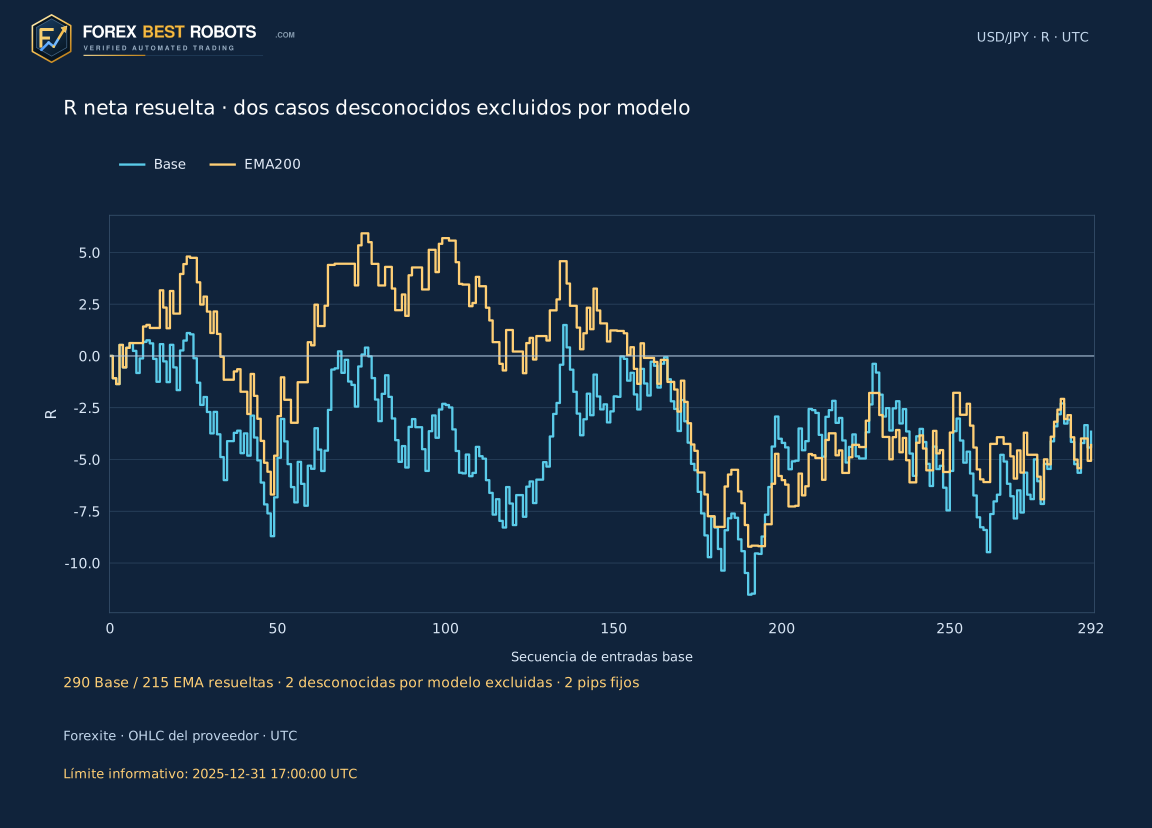
Un cierre que rompe Donchian y su posición respecto a EMA200 son condiciones distintas. Comparamos ambas sobre el mismo calendario diario de USD/JPY H1 en 2024–2025. Base admite 292 posiciones y EMA200 conserva 217; cada modelo incluye dos trayectorias sin resolver. Con un coste de 2 pips, las 290 y 215 posiciones resueltas suman −3.66 R y −4.30 R. Operar menos no demuestra aquí una estrategia mejor ni más segura.
1. Separar la ruptura del filtro de tendencia
Base compra un cierre nuevo por encima del máximo Donchian de los 20 grupos anteriores y vende por debajo del mínimo. EMA200 añade una condición de dirección sobre esa misma señal completada. Conserva la trayectoria de cada posición admitida: compara exclusiones del mismo calendario.
Este modelo es distinto de la estrategia Donchian 20/10 H4 ampliada. Usa USD/JPY H1, riesgo ATR14 fijo, objetivo 2R y duración limitada. No hay salida por un canal corto, stop móvil ni inversión inmediata; el nombre del indicador no define la ejecución.
2. Excluir la vela de señal de la referencia de 20 grupos
En S, U es el mayor High y L el menor Low de los 20 grupos H1 registrados anteriores, sin incluir S. Para comprar: Close_S > U_S y cierre anterior ≤ su propia U anterior. Para vender se invierten las comparaciones en L. La igualdad no rompe el canal; usar la misma frontera posterior para ambos cierres cambiaría la regla.
Son grupos registrados, no necesariamente 20 horas transcurridas. No rellenamos huecos; los grupos parciales anteriores siguen en el historial. S y el grupo inmediatamente anterior deben contener 60 minutos consecutivos y terminar con una hora de diferencia. Un canal que incluye S no confirma un cierre fuera del propio High/Low de S.
U[S] = max(High[S−20 : S−1])
L[S] = min(Low[S−20 : S−1])
LONG: Close[S] > U[S] and Close[S−1] ≤ U[S−1]
SHORT: Close[S] < L[S] and Close[S−1] ≥ L[S−1]
3. Precisar EMA200, ATR14 y el calentamiento
EMA200 usa cierres: comienza con la media de los primeros 200 y continúa con alfa 2/201. Los primeros 1000 grupos H1 registrados no generan señales. El historial continúa entre años y no se reinicia en el gráfico visible. El calentamiento reduce, sin eliminar por completo, la influencia de la semilla.
ATR14 usa el suavizado de Wilder. TR es el máximo de High−Low, |High−cierre anterior| y |Low−cierre anterior|; el primero es High−Low. La semilla es la media de 14 TR, seguida de peso 1/14. Los seis decimales de EMA son calculados; las cotizaciones originales tienen dos.
EMA200[S] = (2 × Close[S] + 199 × EMA200[S−1]) / 201
LONG filter: Close[S] > EMA200[S]
SHORT filter: Close[S] < EMA200[S]
Risk_pips = ceil(1.5 × ATR14[S] / 0.01)
Target = Entry + direction × 2 × Risk_pips × 0.01
4. Reservar cada fecha para su primera señal elegible
Revisamos cierres H1 de lunes a viernes entre 06:00 y 14:00 UTC, ambos incluidos. La primera ruptura nueva reserva la fecha para los dos modelos, incluso si se cancela la entrada o EMA rechaza la señal. Es una ventana de investigación fija, no la apertura de una sesión local.
Los datos producen 292 primeros eventos y 292 entradas Base. No hay cancelaciones de entrada en esta muestra, aunque el protocolo contempla cotizaciones tardías y riesgo inválido. EMA200 conserva 217 y rechaza 75. Ningún rechazo se sustituye por otra ruptura posterior del día.
5. Aplicar el filtro al cierre completado de S
Una compra se conserva si Close_S > EMA200_S; una venta, si Close_S < EMA200_S. La igualdad se rechaza. No exigimos cruce, pendiente ni otra vela de confirmación. Comparamos valores calculados sin redondear en S, no cifras de pantalla ni la cotización de entrada posterior.
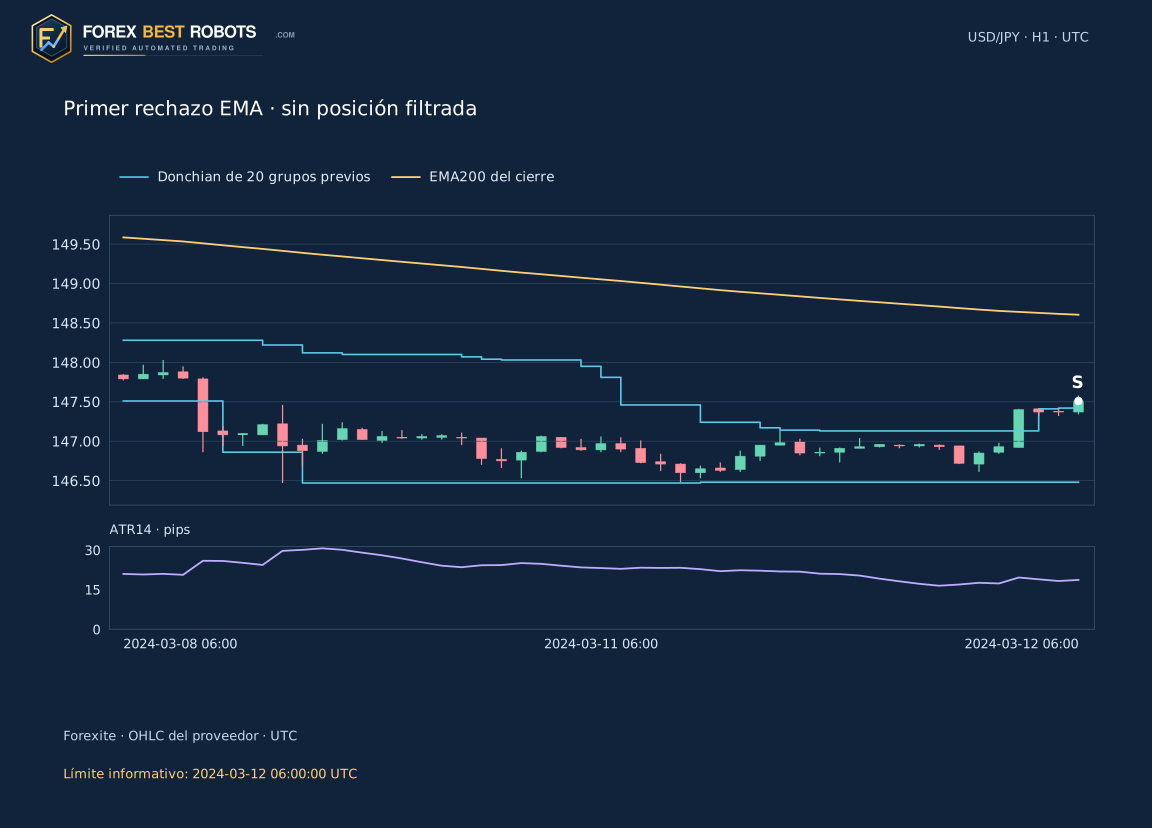
El primer rechazo es el evento 7, el 12 de marzo de 2024 a las 06:00 UTC: cierre 147.51 > frontera superior 147.42, pero < EMA200 148.604008. Base puede entrar; EMA no. Su gráfico termina en S, sin posición, stop, objetivo ni resultado hipotético del modelo filtrado. Para ver la otra trayectoria, selecciona Base.
6. Entrar en la siguiente apertura y redondear el riesgo hacia arriba
Usamos el primer Open M1 cuyo intervalo empieza al terminar S o después. Cancelamos si llega más de cinco minutos tarde o alcanza las 20:00 UTC. Antes de esa apertura no hay posición. El OHLC del proveedor es una aproximación de investigación, no Bid/Ask ejecutable, spread observado ni ejecución garantizada.
Fijamos el riesgo en ceil(1.5 × ATR14_S / un pip) pips enteros. Un pip USD/JPY equivale a 0.01 JPY por USD. El stop queda a una distancia de riesgo y el objetivo a dos, ambos fijos. No hay filtro de espacio neto hasta el objetivo. Los costes no alteran las señales ni la unidad R inicial.
7. Definir la prioridad de aperturas y minutos ausentes
El límite es el primero entre seis horas desde la entrada y las 20:00 UTC del día. Un minuto ausente con posición abierta vuelve la trayectoria indeterminada antes de aceptar una aparente ejecución posterior. Sin hueco, comprobamos stop en Open, objetivo en Open y salida temporal en Open, por ese orden. Una apertura igual al stop no prueba un salto a peor precio.
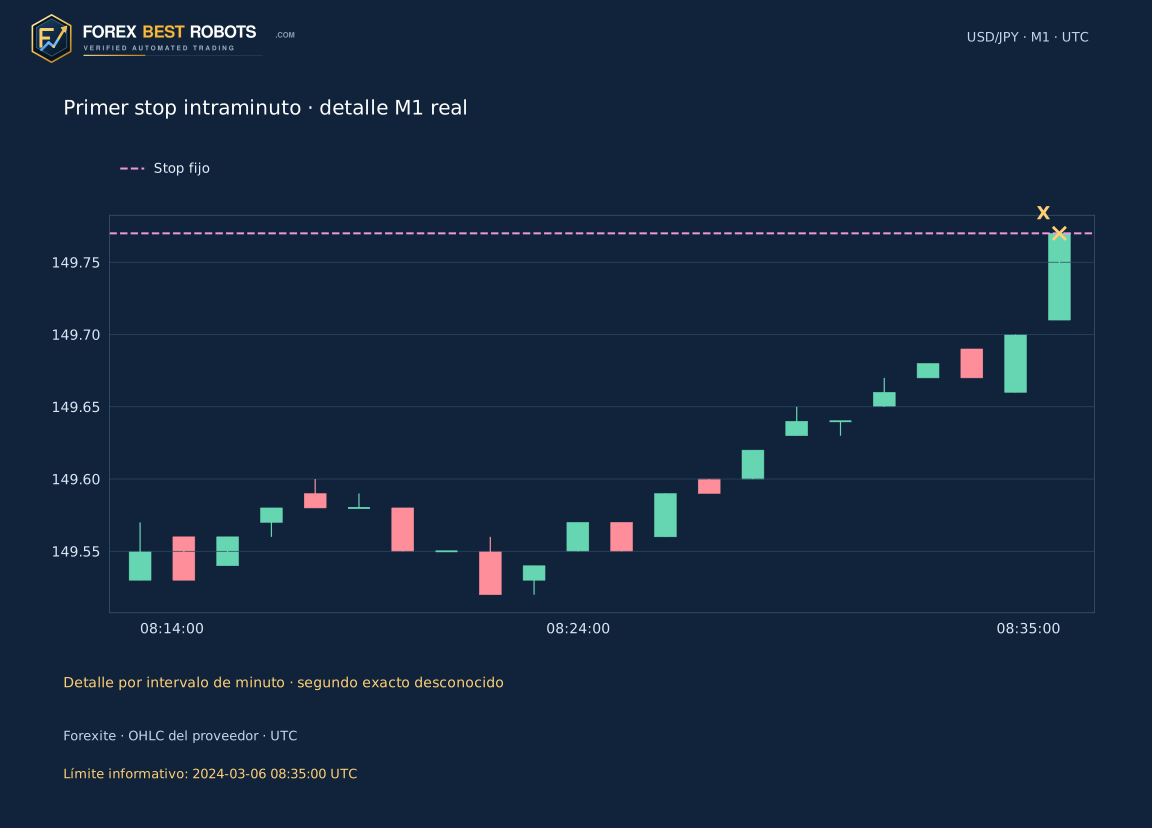
Si ninguna apertura cierra la posición, comprobamos High/Low del minuto. Un nivel tocado se ejecuta en ese nivel; ambos en el mismo minuto dejan el orden sin resolver. Mostramos el intervalo del minuto, sin inventar segundos. No simulamos tamaño, apalancamiento, piramidación ni un stop que siga EMA200.
8. Seguir la primera posición admitida por ambos modelos
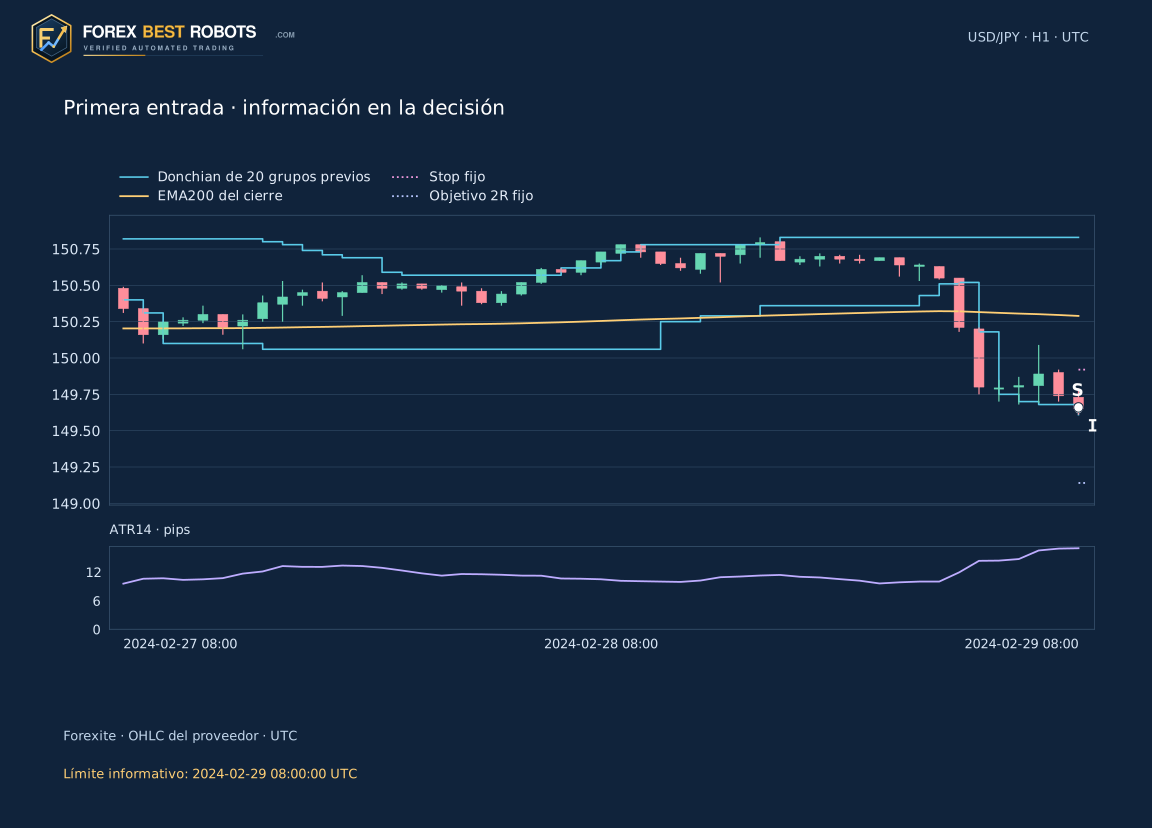
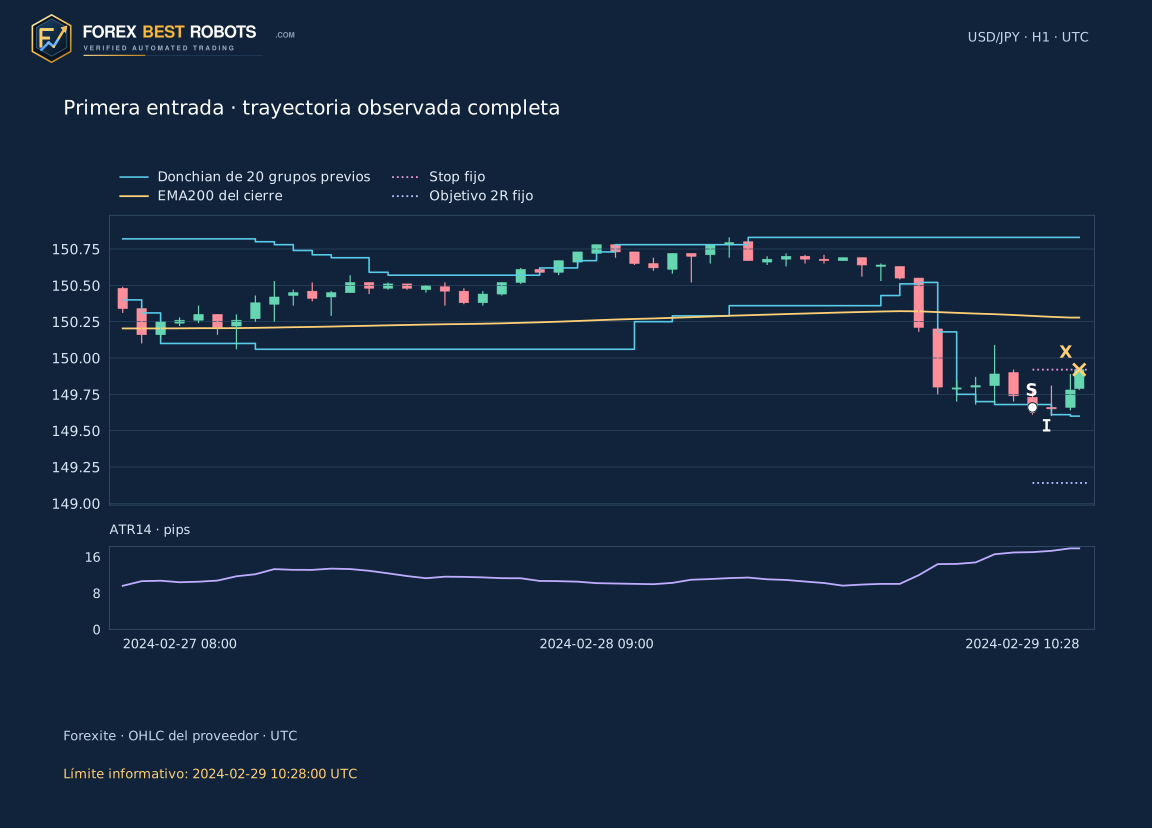
Evento 1: venta el 29 de febrero de 2024. S termina a las 08:00 UTC con cierre 149.65 < L 149.68 y EMA200 150.289560. El siguiente Open observado es 149.66. ATR14 = 17.0149 pips; multiplicado por 1.5 y redondeado hacia arriba da 26 pips. Entrada 149.66, stop 149.92 y objetivo 149.14.
La apertura registrada a las 10:28 UTC iguala el stop: −26 pips brutos y (−26−2)/26 = −1.0769 R netos. La imagen de decisión termina a las 08:00; la completa, a las 10:28. S/I/X indican señal, entrada observada y salida o fin de una trayectoria indeterminada. El detalle M1 corresponde a otro primer caso: posición 4 del 6 de marzo.
9. Mantener visibles las dos trayectorias indeterminadas
Las posiciones Base 122 y 128 encuentran minutos sin observar el 5 y el 16 de diciembre de 2024. Ambas pasan EMA200. Cuentan como entradas, sin resultado bruto o neto inventado: Base tiene 292 entradas y 290 resueltas; EMA, 217 y 215. La vista completa muestra el motivo de la incertidumbre.
Rendimiento, factor de beneficio y caída de R cerradas usan solo posiciones resueltas. Las curvas omiten los dos resultados desconocidos y son incompletas. Esta omisión no establece su pérdida posible ni el riesgo de la cuenta, aunque ambos modelos compartan las dos posiciones afectadas.
10. Leer la separación anual antes de interpretar el filtro
A 2 pips, las 133 posiciones resueltas de Base en 2024 suman +1.49 R y las 157 de 2025, −5.15 R: total −3.66 R. EMA tiene 94 y 121 resueltas: +4.58 R y −8.88 R, total −4.30 R. Cada modelo añade dos entradas indeterminadas en 2024; no son operaciones de rendimiento cero.
La caída combinada de R cerradas es 15.13 R para EMA frente a 13.02 R para Base. Menos operaciones no demuestra mayor seguridad. El cálculo de 2025 conserva las reglas, pero no constituye validación con datos inéditos ni seguimiento real. Reutilizamos los datos de Envelopes: no es confirmación de mercado independiente.
Solo posiciones resueltas. Cada modelo tiene dos trayectorias indeterminadas en 2024, excluidas de resultados y caída. No es el patrimonio completo de la cuenta.
Coste total supuesto por operación completada · pips: 2.0 pip.
| Período | Modelo | Entradas | Resueltas | No resueltas | R netas | Factor de beneficio | Caída de operaciones cerradas · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 135 | 133 | 2 | +1.49 | 1.02 | 9.81 |
| 2024 | EMA200 | 96 | 94 | 2 | +4.58 | 1.10 | 11.49 |
| 2025 | Base | 157 | 157 | 0 | -5.15 | 0.93 | 13.02 |
| 2025 | EMA200 | 121 | 121 | 0 | -8.88 | 0.85 | 13.79 |
| 2024 + 2025 | Base | 292 | 290 | 2 | -3.66 | 0.97 | 13.02 |
| 2024 + 2025 | EMA200 | 217 | 215 | 2 | -4.30 | 0.96 | 15.13 |
11. Cambiar los costes sin mover la operación
El control cubre 0–8 pips en pasos de 0.5, con 2 por defecto; la comparación estática usa 0/1/2/3/5. Pips netos = brutos − coste; R neta = pips netos / riesgo inicial fijo. Son costes totales de ida y vuelta supuestos, no spread, comisión, deslizamiento o financiación medidos. Los casos desconocidos siguen siéndolo.
Sin deducción, los totales resueltos son +14.78 R Base y +9.53 R EMA; a 2 pips, −3.66 R y −4.30 R. El control cambia resultados y tablas, sin cambiar calendario, filtro, cotizaciones, niveles ni gráfico SVG. Las sumas R no son dinero, capitalización ni patrimonio de cuenta; la caída cerrada omite fluctuaciones dentro de la operación.
| Coste total supuesto por operación completada · pips | Modelo | R netas | Factor de beneficio | Caída de operaciones cerradas · R |
|---|---|---|---|---|
| 0 | Base | +14.78 | 1.11 | 10.34 |
| 0 | EMA200 | +9.53 | 1.10 | 11.78 |
| 1 | Base | +5.56 | 1.04 | 11.68 |
| 1 | EMA200 | +2.61 | 1.03 | 13.25 |
| 2 | Base | -3.66 | 0.97 | 13.02 |
| 2 | EMA200 | -4.30 | 0.96 | 15.13 |
| 3 | Base | -12.87 | 0.91 | 17.95 |
| 3 | EMA200 | -11.21 | 0.90 | 17.46 |
| 5 | Base | -31.31 | 0.80 | 33.82 |
| 5 | EMA200 | -25.04 | 0.78 | 28.30 |
12. Examinar primero la decisión y después la trayectoria
Elige entre 292 eventos, Base/EMA200 y decisión/trayectoria completa. Los accesos rápidos seleccionan el primer caso indicado y su modelo, empezando por la decisión. En ese modo se ocultan velas posteriores, salida, resultado realizado y fórmula numérica. Un rechazo EMA termina en S sin posición y desactiva la vista completa.
La trayectoria usa minutos observados solo hasta el corte mostrado; la última H1 puede ser parcial o un punto de apertura. Un final por hueco muestra el corte observado, sin fabricar precio de ejecución. R neta aparece junto al coste. Los datos y el protocolo permiten un estudio separado en demo; esta reproducción no valida operar con fondos reales.
No se pudo cargar el ejemplo interactivo. Consulta los gráficos estáticos y los datos descargables.
Elegir modelo de admisión
Cambiar la provisión de costes
2.0 pip
Resultado neto · R—
El escenario cambia solo los resultados netos. Calendario, decisión EMA y niveles permanecen fijos.
- Señal S completada · UTC
- —
- Cierre de la señal
- —
- Frontera superior de los 20 grupos previos en S
- —
- Frontera inferior de los 20 grupos previos en S
- —
- EMA200 en S · precio calculado
- —
- Cierre de señal menos EMA200 · pips
- —
- ATR14 en S · pips
- —
- Decisión del modelo elegido
- —
- Información disponible hasta · UTC
- —
- Cotización de entrada · UTC
- —
- Stop de protección fijo
- —
- Objetivo 2R fijo
- —
- Riesgo inicial · pips
- —
- Distancia bruta al objetivo · R
- —
- Este coste · R
- —
- Cotización / intervalo de salida · UTC
- —
- Motivo del final del recorrido
- —
- Resultado bruto · R
- —
En pantallas estrechas, desplaza el gráfico o la fórmula dentro del bloque, o abre el gráfico estático completo.
Mostrar el resultado numérico
Mostrar todos los primeros eventos diarios de ruptura
| # | Señal S completada · UTC | Dirección | Cierre de la señal | EMA200 en S · precio calculado | Admisión por EMA200 |
|---|
Preguntas frecuentes
¿La vela de señal pertenece a la ventana Donchian?
No. Su cierre se compara con los 20 grupos anteriores. El cierre previo usa su propia frontera anterior.
¿EMA200 exige pendiente ascendente o un cruce?
No. Solo cierre completado por encima de EMA para comprar o por debajo para vender. La igualdad rechaza; no se sustituye la primera señal rechazada.
¿El riesgo es exactamente 1.5 ATR con pips fraccionarios?
No. Se redondea hacia arriba a un pip entero USD/JPY antes de fijar stop y objetivo 2R. Un pip son 0.01 JPY por USD.
¿Los dos casos indeterminados cuentan como operaciones sin ganancia ni pérdida?
No. Cuentan como entradas, pero sus rendimientos quedan sin asignar y fuera de las métricas. Las curvas son incompletas.
¿Cambiar costes vuelve a seleccionar entradas?
No. Solo cambia la deducción supuesta en las mismas posiciones. Calendario, decisión EMA y niveles permanecen fijos; no se inventan resultados desconocidos.
¿EMA200 mejoró o validó la estrategia?
Redujo las entradas de 292 a 217, pero a 2 pips el resultado combinado resuelto fue más negativo y la caída mayor. No demuestra superioridad ni seguridad, ni pronostica rendimientos.
Datos, método de cálculo y alcance
El conjunto retenido y verificado procede de 733 archivos diarios originales Forexite: 751488 observaciones M1 USD/JPY, 12530 grupos H1 UTC y 12372 completos. CET/CEST ya está convertido a UTC; interpretar las marcas como final del minuto es una hipótesis declarada. No rellenamos huecos; los grupos parciales permanecen. Son cotizaciones de proveedor con dos decimales, no Bid/Ask documentado ni ejecuciones de corredor.
El protocolo y el hash de entrada se guardaron antes de la primera reproducción. Una implementación independiente con SQLite y Decimal de 48 dígitos confirmó grupos, indicadores, 292 decisiones y 292 trayectorias en 198094 comparaciones dentro de tolerancias declaradas. El ZIP incluye todos los minutos, hashes originales, reglas fijas, programa autónomo, resultados esperados y ambos CSV. No requiere más descargas; la concordancia confirma el cálculo, no una ventaja operativa.
- Descargar los 292 primeros eventos diarios (CSV)
- Descargar 292 posiciones Base, admisión EMA y casos indeterminados (CSV)
- Descargar datos por minuto, protocolo y reproducción autónoma (ZIP)