

Una chiusura oltre Donchian e la posizione rispetto a EMA200 sono condizioni diverse. Le confrontiamo sullo stesso calendario giornaliero USD/JPY H1 nel 2024–2025. Base ammette 292 posizioni, EMA200 ne conserva 217. Entrambi includono due percorsi irrisolti: con 2 pip di costo totale, le 290 e 215 posizioni risolte sommano −3.66 R e −4.30 R. Meno operazioni non dimostra qui una strategia migliore o più sicura.
1. Definire separatamente breakout e filtro di tendenza
Base compra una nuova chiusura oltre il massimo Donchian dei 20 gruppi precedenti e vende sotto il minimo. EMA200 aggiunge una condizione direzionale sullo stesso segnale completato. Il percorso delle posizioni mantenute non cambia: confrontiamo le esclusioni dallo stesso calendario.
Il modello è distinto dalla strategia Donchian 20/10 H4 ampliata: USD/JPY H1, rischio ATR14 fisso, obiettivo 2R e durata limitata. Nessuna uscita con canale più corto, stop mobile o inversione immediata. Il nome dell’indicatore non definisce da solo le regole di esecuzione.
2. Escludere la candela di segnale dai 20 gruppi di riferimento
In S, U è il massimo High e L il minimo Low dei 20 gruppi H1 registrati precedenti, escluso S. Per comprare servono Close_S > U_S e chiusura precedente ≤ la propria precedente U. Per vendere si invertono i confronti su L. L’uguaglianza non è breakout; usare lo stesso limite successivo per entrambe le chiusure cambierebbe la regola.
Sono gruppi registrati, non necessariamente 20 ore trascorse. Gli intervalli vuoti non vengono riempiti e i gruppi parziali precedenti restano nello storico. S e il gruppo subito precedente devono avere 60 minuti consecutivi ciascuno e terminare a un’ora di distanza. Un canale che include S non conferma una chiusura oltre il suo stesso High/Low.
U[S] = max(High[S−20 : S−1])
L[S] = min(Low[S−20 : S−1])
LONG: Close[S] > U[S] and Close[S−1] ≤ U[S−1]
SHORT: Close[S] < L[S] and Close[S−1] ≥ L[S−1]
3. Specificare EMA200, ATR14 e riscaldamento
EMA200 usa le chiusure: media delle prime 200 come seme, poi alfa 2/201. I primi 1000 gruppi H1 registrati non producono segnali. Lo storico prosegue tra anni e non riparte all’inizio del grafico visibile. Il riscaldamento riduce l’influenza del seme senza annullarla del tutto.
ATR14 usa la media smussata di Wilder. TR è il massimo tra High−Low, |High−chiusura precedente| e |Low−chiusura precedente|; il primo vale High−Low. Seme: media dei primi 14 TR, poi peso 1/14. I sei decimali EMA sono calcolati; i prezzi originali ne hanno due.
EMA200[S] = (2 × Close[S] + 199 × EMA200[S−1]) / 201
LONG filter: Close[S] > EMA200[S]
SHORT filter: Close[S] < EMA200[S]
Risk_pips = ceil(1.5 × ATR14[S] / 0.01)
Target = Entry + direction × 2 × Risk_pips × 0.01
4. Riservare ogni data al primo segnale ammissibile
Esaminiamo le chiusure H1 dal lunedì al venerdì tra 06:00 e 14:00 UTC incluse. Il primo nuovo breakout riserva la data a entrambi i modelli, anche dopo annullamento dell’ingresso o rifiuto EMA. La finestra è una convenzione di ricerca fissa, non un’apertura di sessione locale.
I dati generano 292 primi eventi e 292 ingressi Base. Non si verificano annullamenti d’ingresso, benché il protocollo disciplini quotazioni tardive e rischio non valido. EMA200 mantiene 217 eventi e ne rifiuta 75. Un rifiuto non viene sostituito da un breakout successivo dello stesso giorno.
5. Confrontare con EMA la chiusura completata di S
Un acquisto resta ammesso solo con Close_S > EMA200_S; una vendita con Close_S < EMA200_S. L’uguaglianza comporta rifiuto. Non servono incrocio, pendenza o altra candela di conferma. Il confronto usa il valore non arrotondato al segnale completato, non quello mostrato o la successiva quotazione d’ingresso.
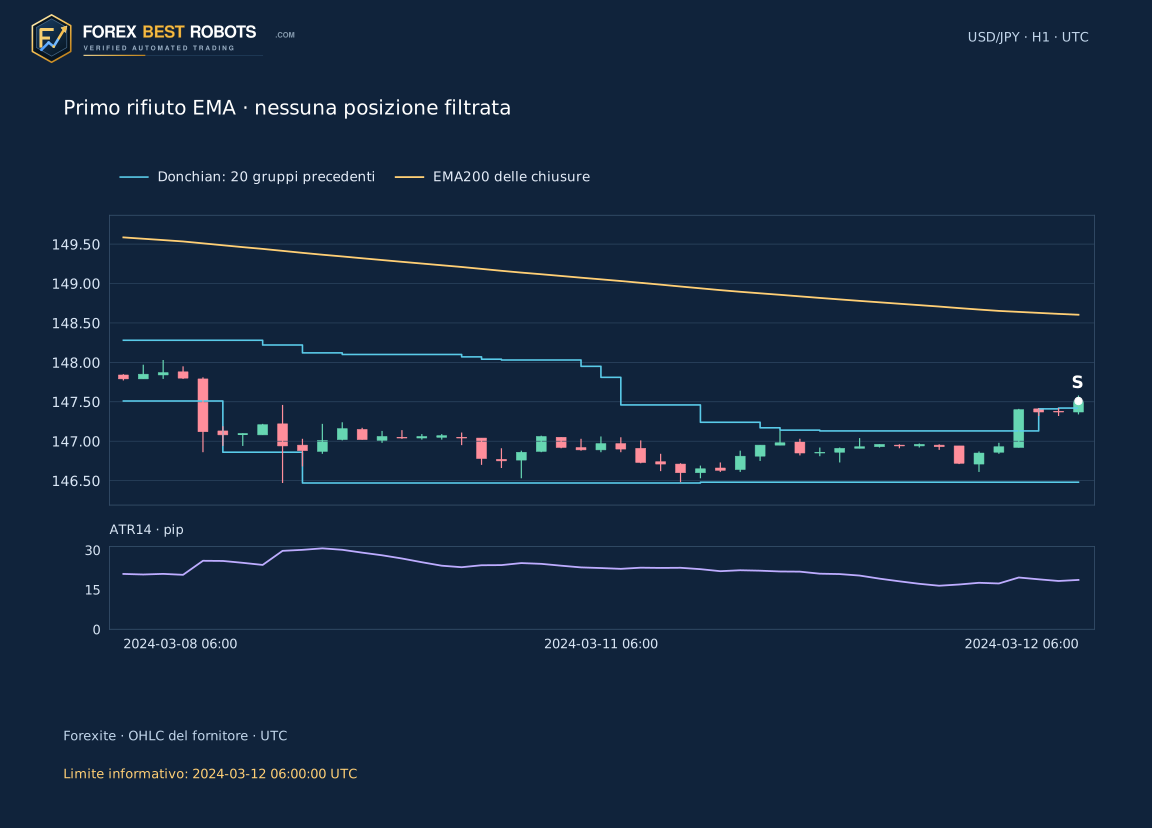
Primo rifiuto: evento 7 del 12 marzo 2024 alle 06:00 UTC. Chiusura 147.51 > limite superiore 147.42, ma < EMA200 148.604008. Base può entrare, EMA no. Il grafico termina in S, senza posizione filtrata, stop, obiettivo o risultato ipotetico. Seleziona Base per vedere il distinto percorso ammesso.
6. Usare l’apertura successiva e arrotondare il rischio per eccesso
Dopo S usiamo il primo Open M1 il cui intervallo inizi alla fine di S o dopo. Un ritardo superiore a cinque minuti o il raggiungimento delle 20:00 UTC annulla l’ingresso. Prima di quell’apertura non esiste posizione. L’OHLC del fornitore è un riferimento di ricerca, non Bid/Ask eseguibile, spread osservato o esecuzione garantita.
Rischio iniziale = ceil(1.5 × ATR14_S / un pip), in pip interi per eccesso. Un pip USD/JPY vale 0.01 JPY per USD. Stop a una distanza di rischio, obiettivo a due: entrambi fissi. Nessun filtro sullo spazio netto fino all’obiettivo. I costi non modificano i segnali o l’unità R iniziale.
7. Dare priorità definite ad aperture e minuti mancanti
Il limite è il primo tra sei ore dall’ingresso e le 20:00 UTC dello stesso giorno. Un minuto non osservato durante la posizione rende prima di tutto il percorso irrisolto. Altrimenti controlliamo stop all’Open, obiettivo all’Open e uscita temporale all’Open, nell’ordine. Un Open uguale allo stop non prova un salto a prezzo peggiore.
Se l’apertura non chiude, esaminiamo High/Low del minuto. Un solo livello toccato usa quel livello; entrambi lasciano la sequenza irrisolta. Il tocco è mostrato come intervallo di un minuto, senza inventare secondi. Non simuliamo dimensionamento, leva, piramidazione o stop che segua EMA200.
8. Seguire la prima posizione ammessa da entrambi i modelli
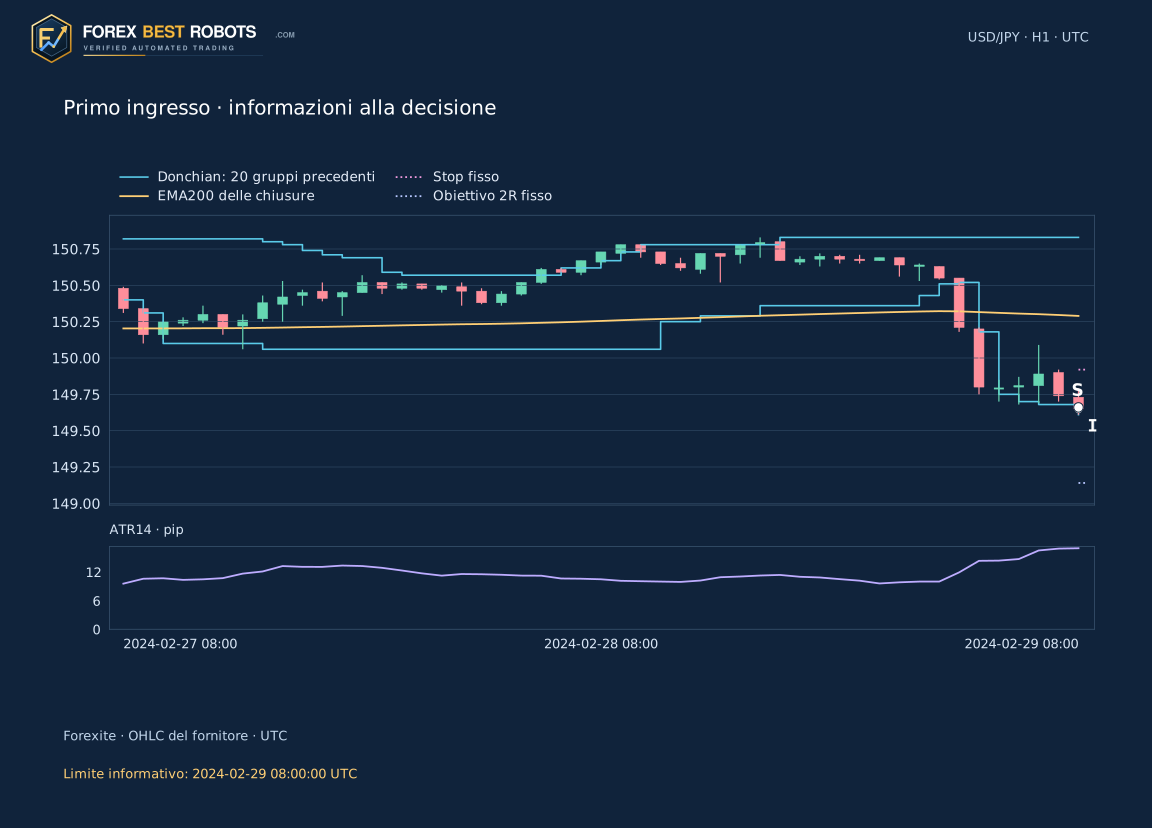
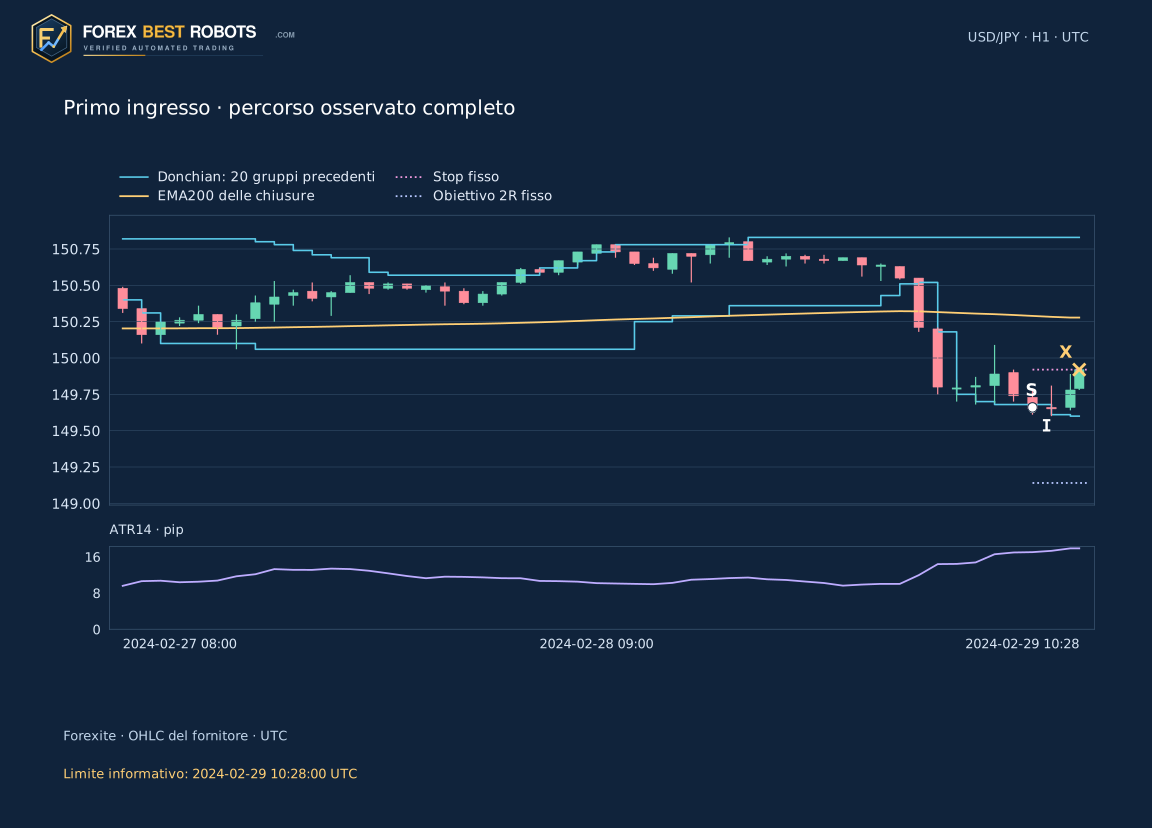
Evento 1: vendita il 29 febbraio 2024. S termina alle 08:00 UTC con chiusura 149.65 < L 149.68 e EMA200 150.289560. Il successivo Open osservato è 149.66. ATR14 = 17.0149 pip; × 1.5 e arrotondamento per eccesso danno 26 pip. Ingresso 149.66, stop 149.92, obiettivo 149.14.
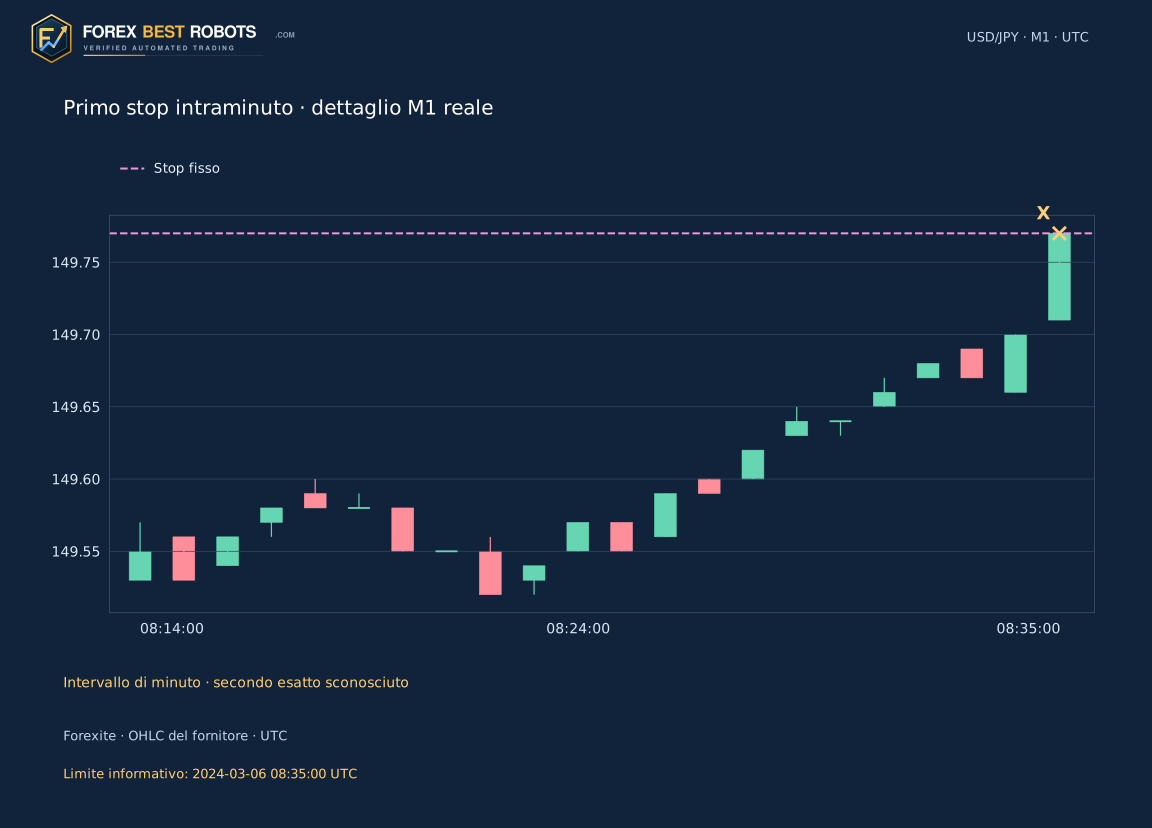
L’apertura registrata alle 10:28 UTC coincide con lo stop: −26 pip lordi e (−26−2)/26 = −1.0769 R netti. L’immagine decisionale termina alle 08:00, quella completa alle 10:28. S/I/X indicano segnale, ingresso osservato e uscita o fine di un percorso irrisolto. Il dettaglio M1 mostra un altro primo caso: posizione 4 del 6 marzo.
9. Mantenere nei conteggi i due percorsi irrisolti
Le posizioni Base 122 e 128 incontrano minuti non osservati il 5 e il 16 dicembre 2024. Entrambe superano EMA200. Contano come ingressi senza risultato lordo o netto inventato: Base ha 292 ingressi e 290 risolti; EMA 217 e 215. La vista completa indica il motivo dell’incertezza.
Risultati, profit factor e drawdown dei risultati R chiusi usano solo posizioni risolte. Le curve omettono i due esiti sconosciuti e restano incomplete. L’omissione non determina la loro possibile perdita o il rischio del conto, anche se i due modelli condividono le stesse posizioni interessate.
10. Leggere la suddivisione annuale prima di valutare il filtro
A 2 pip, le 133 posizioni Base risolte del 2024 sommano +1.49 R e le 157 del 2025 −5.15 R, totale −3.66 R. EMA ne ha 94 e 121: +4.58 R e −8.88 R, totale −4.30 R. Ciascun modello aggiunge due ingressi irrisolti nel 2024; non sono operazioni a risultato zero.
Il drawdown combinato sui soli esiti risolti è 15.13 R per EMA contro 13.02 R per Base. Meno operazioni non dimostra più sicurezza. Il 2025 conserva le regole, ma non è una validazione su dati mai visti né un monitoraggio reale. Gli stessi input di Envelopes non costituiscono conferma di mercato indipendente.
Solo posizioni risolte. Ogni modello ha due percorsi irrisolti nel 2024, esclusi da risultati e drawdown. Non è il patrimonio completo del conto.
Costo totale ipotizzato per operazione conclusa · pip: 2.0 pip.
| Periodo | Modello | Ingressi | Risolte | Irrisolte | R nette | Profit factor | Calo delle operazioni chiuse · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 135 | 133 | 2 | +1.49 | 1.02 | 9.81 |
| 2024 | EMA200 | 96 | 94 | 2 | +4.58 | 1.10 | 11.49 |
| 2025 | Base | 157 | 157 | 0 | -5.15 | 0.93 | 13.02 |
| 2025 | EMA200 | 121 | 121 | 0 | -8.88 | 0.85 | 13.79 |
| 2024 + 2025 | Base | 292 | 290 | 2 | -3.66 | 0.97 | 13.02 |
| 2024 + 2025 | EMA200 | 217 | 215 | 2 | -4.30 | 0.96 | 15.13 |
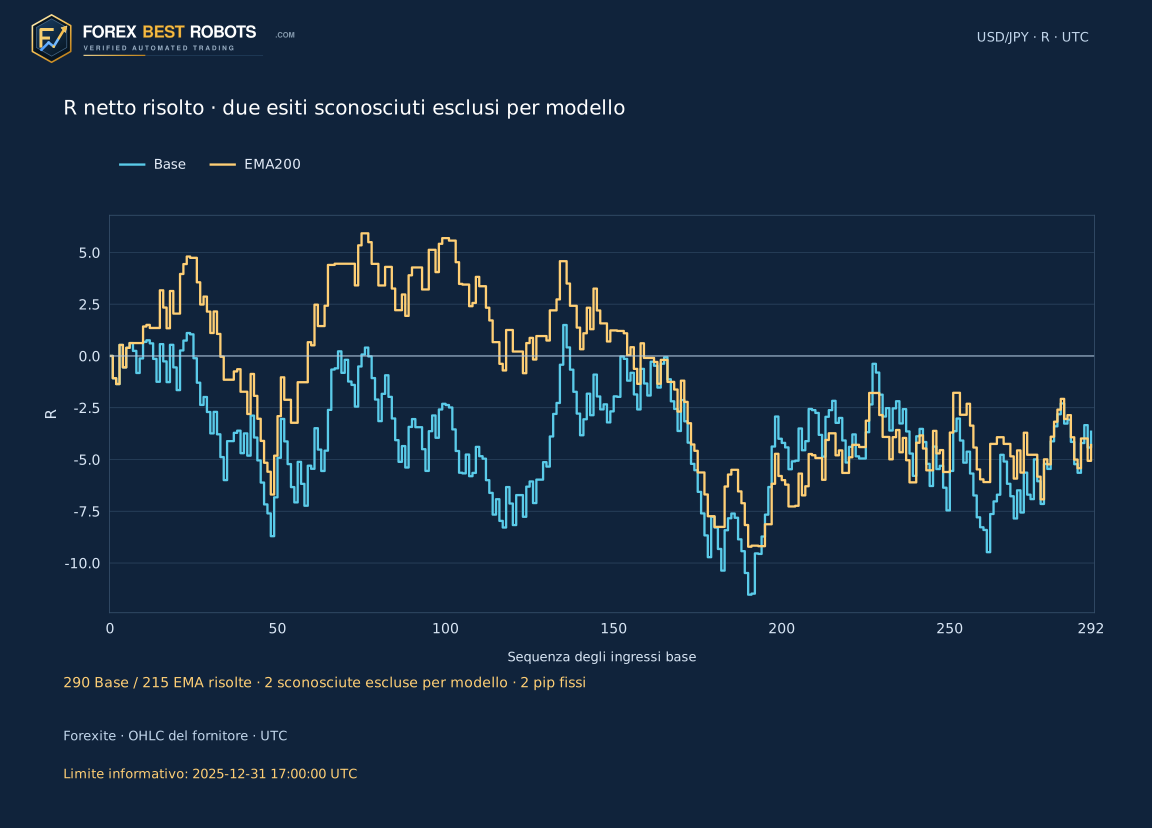
11. Cambiare i costi senza spostare l’operazione
Il controllo va da 0 a 8 pip con passo 0.5, predefinito 2; il confronto statico usa 0/1/2/3/5. Pip netti = lordi − costo; R netto = pip netti / rischio iniziale fisso. Sono ipotesi di costo totale di apertura e chiusura, non spread, commissioni, slippage o finanziamento misurati. Gli esiti sconosciuti restano tali.
Prima dei costi: +14.78 R Base e +9.53 R EMA; a 2 pip: −3.66 R e −4.30 R. Il controllo aggiorna risultati netti e tabelle, senza cambiare calendario, filtro, quotazioni, livelli o SVG. Le somme R non sono denaro, rendimento composto o patrimonio del conto. Il drawdown chiuso omette le oscillazioni durante le posizioni.
| Costo totale ipotizzato per operazione conclusa · pip | Modello | R nette | Profit factor | Calo delle operazioni chiuse · R |
|---|---|---|---|---|
| 0 | Base | +14.78 | 1.11 | 10.34 |
| 0 | EMA200 | +9.53 | 1.10 | 11.78 |
| 1 | Base | +5.56 | 1.04 | 11.68 |
| 1 | EMA200 | +2.61 | 1.03 | 13.25 |
| 2 | Base | -3.66 | 0.97 | 13.02 |
| 2 | EMA200 | -4.30 | 0.96 | 15.13 |
| 3 | Base | -12.87 | 0.91 | 17.95 |
| 3 | EMA200 | -11.21 | 0.90 | 17.46 |
| 5 | Base | -31.31 | 0.80 | 33.82 |
| 5 | EMA200 | -25.04 | 0.78 | 28.30 |
12. Esaminare la decisione prima di mostrare il seguito
Scegli uno dei 292 eventi, Base/EMA200 e decisione/percorso completo. I pulsanti rapidi selezionano il primo caso indicato e il suo modello, partendo dalla decisione. Candele successive, uscita, risultato realizzato e formula numerica restano nascosti. Un rifiuto EMA termina in S senza posizione e disabilita il percorso completo.
Il percorso usa solo minuti disponibili fino al limite informativo mostrato; l’ultima H1 può essere parziale o un singolo punto d’apertura. Un’interruzione per lacuna mostra il limite osservato, senza inventare un prezzo di esecuzione. R netto è accanto al costo. Dati e protocollo consentono uno studio separato in demo; questo replay non convalida l’uso di fondi reali.
Impossibile caricare l’esempio interattivo. Usa i grafici statici e le osservazioni scaricabili.
Scegliere il modello di ammissione
Cambia il costo ipotizzato
2.0 pip
Risultato netto · R—
Cambiano solo i risultati netti. Calendario, decisione EMA e livelli restano fissi.
- Segnale S completato · UTC
- —
- Chiusura del segnale
- —
- Limite superiore dei 20 gruppi precedenti in S
- —
- Limite inferiore dei 20 gruppi precedenti in S
- —
- EMA200 in S · prezzo calcolato
- —
- Chiusura del segnale meno EMA200 · pip
- —
- ATR14 in S · pip
- —
- Decisione del modello scelto
- —
- Informazioni disponibili fino a · UTC
- —
- Quotazione d’entrata · UTC
- —
- Stop protettivo fisso
- —
- Obiettivo 2R fisso
- —
- Rischio iniziale · pip
- —
- Distanza lorda dal target · R
- —
- Questo costo · R
- —
- Quotazione / intervallo d’uscita · UTC
- —
- Motivo della fine del percorso
- —
- Risultato lordo · R
- —
Su schermi stretti scorri grafico o formula nel proprio blocco, oppure apri un grafico statico completo.
Mostra il risultato numerico
Mostra tutti i primi eventi giornalieri di breakout
| # | Segnale S completato · UTC | Direzione | Chiusura del segnale | EMA200 in S · prezzo calcolato | Ammissione EMA200 |
|---|
Domande frequenti
La candela di segnale appartiene alla finestra Donchian?
No. La sua chiusura si confronta con i 20 gruppi precedenti. La chiusura precedente usa il proprio limite precedente.
EMA200 richiede pendenza o incrocio?
No. Solo chiusura completata sopra EMA per comprare o sotto per vendere. L’uguaglianza rifiuta; il primo evento rifiutato non viene sostituito.
Il rischio è esattamente 1.5 ATR con frazioni di pip?
No. È arrotondato per eccesso a un pip USD/JPY intero prima di fissare stop e obiettivo 2R. Un pip è 0.01 JPY per USD.
I percorsi irrisolti contano come operazioni in pareggio?
No. Contano come ingressi, ma senza risultato assegnato e fuori dalle metriche. Le curve rimangono incomplete.
Cambiare costi ricalcola gli ingressi?
No. Cambia solo la deduzione ipotizzata sulle stesse posizioni. Decisioni EMA e livelli restano fissi; nessun risultato sconosciuto viene inventato.
EMA200 ha migliorato o validato la strategia?
Ha ridotto gli ingressi da 292 a 217, ma a 2 pip il totale risolto è più negativo e il drawdown maggiore. Non dimostra superiorità, sicurezza o rendimenti futuri.
Dati, metodo e ambito
Gli input conservati e già verificati provengono da 733 archivi giornalieri originali Forexite: 751488 osservazioni M1 USD/JPY, 12530 gruppi H1 UTC, di cui 12372 completi. CET/CEST è già convertito in UTC; le etichette di fine minuto sono un’ipotesi dichiarata. Nessuna lacuna riempita, gruppi parziali conservati. Quotazioni del fornitore a due decimali, non Bid/Ask documentato o esecuzioni del broker.
Protocollo e hash degli input sono stati salvati prima del primo replay. Un’implementazione indipendente SQLite e Decimal a 48 cifre ha confermato ore, indicatori, 292 decisioni e 292 percorsi in 198094 confronti entro tolleranze dichiarate. Il ZIP contiene tutti i minuti, hash originali, regole fisse, script autonomo, risultati attesi e due CSV. Non servono altri download. La concordanza verifica il calcolo, non un vantaggio operativo.
- Scarica tutti i 292 primi eventi giornalieri (CSV)
- Scarica 292 posizioni Base, ammissioni EMA e percorsi irrisolti (CSV)
- Scarica minuti, protocollo e replay autonomo (ZIP)