

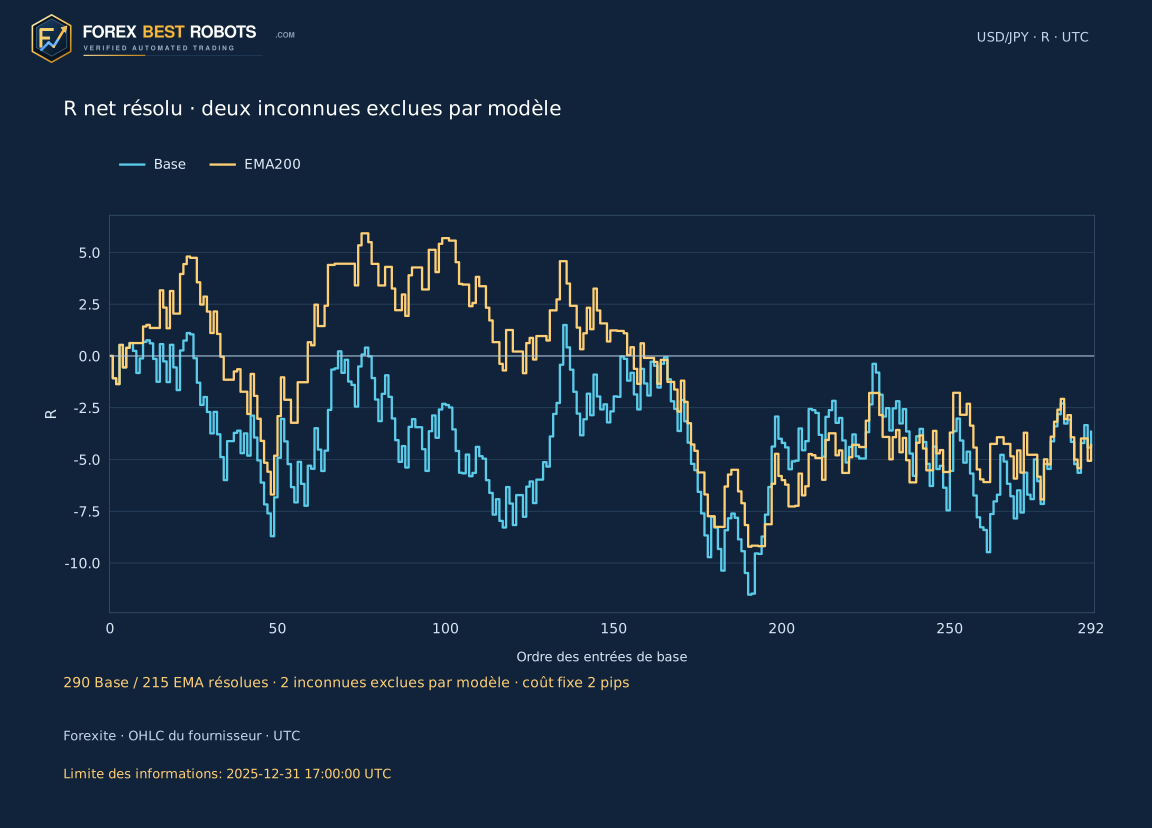
Une clôture qui franchit Donchian et sa position par rapport à EMA200 sont deux conditions distinctes. Nous les comparons sur le même calendrier quotidien USD/JPY H1 en 2024–2025. Base admet 292 positions, EMA200 en conserve 217. Chaque modèle comporte deux parcours indéterminés. À 2 pips de coût total, les 290 et 215 positions résolues donnent −3.66 R et −4.30 R. Moins de transactions ne démontre ici ni amélioration ni sécurité accrue.
1. Distinguer la cassure du filtre de tendance
Base achète une nouvelle clôture au-dessus du plus haut Donchian des 20 groupes précédents et vend sous leur plus bas. EMA200 ajoute une condition de direction sur le même signal terminé. Le parcours des positions conservées reste identique : nous comparons les exclusions du même calendrier.
Ce modèle diffère de la stratégie Donchian 20/10 H4 enrichie : USD/JPY H1, risque ATR14 fixe, objectif 2R et durée limitée. Aucun canal court de sortie, stop suiveur ou retournement immédiat. Le nom de l’indicateur ne suffit pas à définir l’exécution.
2. Exclure la bougie de signal de la référence sur 20 groupes
En S, U est le High maximal et L le Low minimal des 20 groupes H1 enregistrés précédents, sans S. L’achat exige Close_S > U_S et une clôture précédente ≤ sa propre borne supérieure précédente. La vente inverse les comparaisons sur L. L’égalité ne vaut pas cassure ; comparer les deux clôtures à la même borne ultérieure modifierait la règle.
Il s’agit de groupes enregistrés, pas forcément de 20 heures écoulées. Aucun intervalle vide n’est comblé ; les anciens groupes partiels restent dans l’historique. S et le groupe immédiatement précédent doivent contenir chacun 60 minutes consécutives et finir à une heure d’écart. Un canal incluant S ne confirme pas une clôture hors du High/Low de S.
U[S] = max(High[S−20 : S−1])
L[S] = min(Low[S−20 : S−1])
LONG: Close[S] > U[S] and Close[S−1] ≤ U[S−1]
SHORT: Close[S] < L[S] and Close[S−1] ≥ L[S−1]
3. Définir EMA200, ATR14 et l’amorçage
EMA200 utilise les clôtures : moyenne des 200 premières comme valeur initiale, puis alpha 2/201. Les 1000 premiers groupes H1 enregistrés ne produisent pas de signal. L’historique continue entre années et ne repart pas au début du graphique visible. L’amorçage réduit l’influence initiale sans l’annuler exactement.
ATR14 suit le lissage de Wilder. TR est le maximum de High−Low, |High−clôture précédente| et |Low−clôture précédente| ; au premier groupe, High−Low. La moyenne des 14 premiers TR initialise le calcul, puis le poids est 1/14. Les six décimales EMA sont calculées ; les cours sources n’en ont que deux.
EMA200[S] = (2 × Close[S] + 199 × EMA200[S−1]) / 201
LONG filter: Close[S] > EMA200[S]
SHORT filter: Close[S] < EMA200[S]
Risk_pips = ceil(1.5 × ATR14[S] / 0.01)
Target = Entry + direction × 2 × Risk_pips × 0.01
4. Réserver chaque date au premier signal admissible
Nous examinons les fins H1 de 06:00 à 14:00 UTC incluses, du lundi au vendredi. La première nouvelle cassure réserve la date pour les deux modèles, même après annulation d’entrée ou rejet EMA. Cette fenêtre est une convention fixe de recherche, pas une heure d’ouverture locale.
Les données donnent 292 premiers événements et autant d’entrées Base. Aucune annulation d’entrée ne survient, même si le protocole prévoit retards de cotation et risque invalide. EMA200 conserve 217 événements et en rejette 75. Aucun rejet n’est remplacé par une cassure ultérieure du même jour.
5. Appliquer le filtre à la clôture terminée de S
L’achat est conservé si Close_S > EMA200_S ; la vente, si Close_S < EMA200_S. L’égalité rejette. Aucun croisement, pente ou bougie supplémentaire n’est requis. La comparaison porte sur le calcul non arrondi au signal terminé, et non sur l’affichage ou la cotation d’entrée ultérieure.
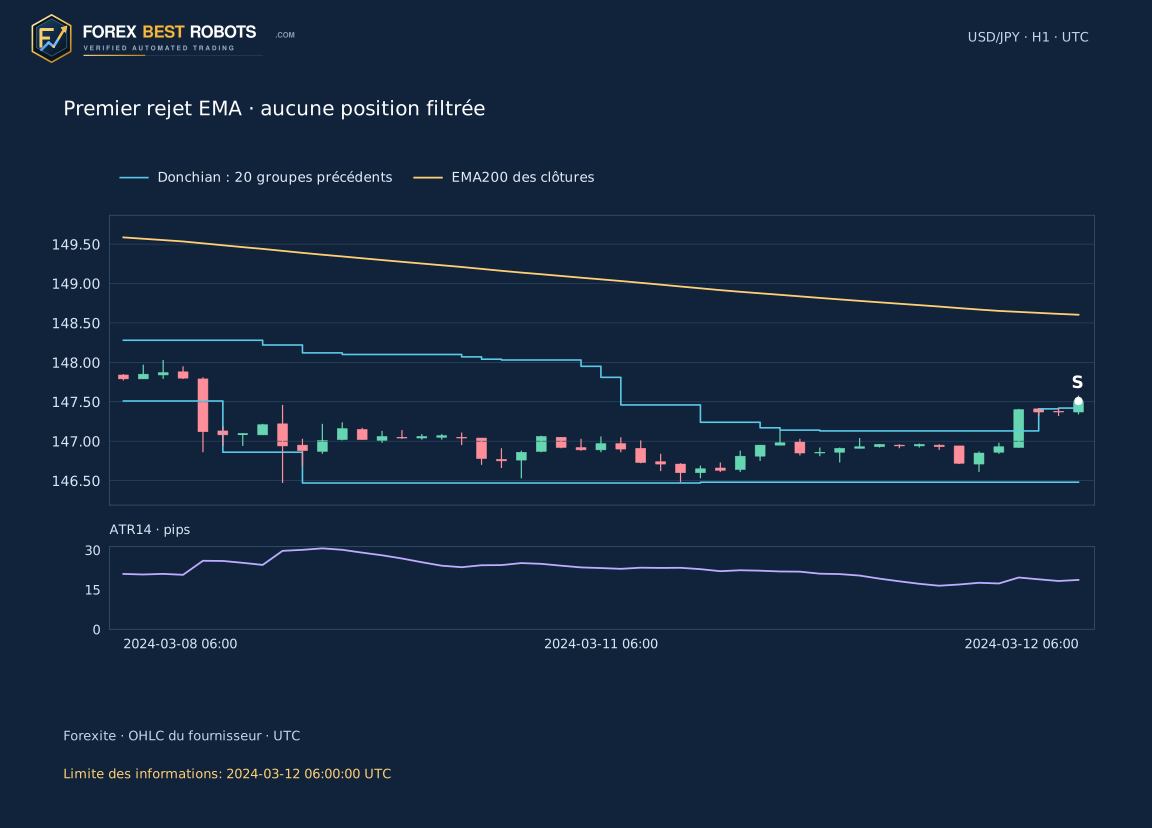
Premier rejet : événement 7 du 12 mars 2024 à 06:00 UTC. Clôture 147.51 > borne haute 147.42, mais < EMA200 148.604008. Base peut entrer, EMA non. Son image s’arrête à S, sans position filtrée, stop, objectif ni résultat hypothétique. Sélectionnez Base pour examiner le parcours distinct admis.
6. Utiliser l’ouverture suivante et arrondir le risque au supérieur
Après S, l’entrée utilise le premier Open M1 dont l’intervalle commence à la fin de S ou après. Plus de cinq minutes de retard ou l’arrivée à 20:00 UTC annule l’entrée. Avant cette cotation, aucune position. L’OHLC du fournisseur est un substitut de recherche, pas un Bid/Ask exécutable, un spread observé ou une exécution garantie.
Le risque est ceil(1.5 × ATR14_S / un pip), en pips entiers arrondis au supérieur. Un pip USD/JPY vaut 0.01 JPY par USD. Stop à une distance de risque, objectif à deux, tous deux fixes. Aucun filtre d’espace net jusqu’à la cible. Les coûts ne changent ni la sélection ni l’unité R initiale.
7. Fixer la priorité des ouvertures et des minutes manquantes
L’échéance est la première entre six heures après l’entrée et 20:00 UTC le même jour. Une minute non observée pendant l’exposition rend d’abord le parcours indéterminé. Sinon, priorité au stop à l’Open, à l’objectif à l’Open, puis à la sortie horaire à l’Open. Un Open exactement au stop ne prouve pas un saut à un prix moins favorable.
Si aucune ouverture ne ferme la position, nous examinons High/Low de la minute. Un seul niveau touché utilise ce niveau ; les deux laissent l’ordre indéterminé. Le toucher est présenté comme un intervalle d’une minute, sans seconde inventée. Ni dimensionnement, levier, pyramide ou stop suivant EMA200 ne sont simulés.
8. Suivre la première position retenue par les deux modèles
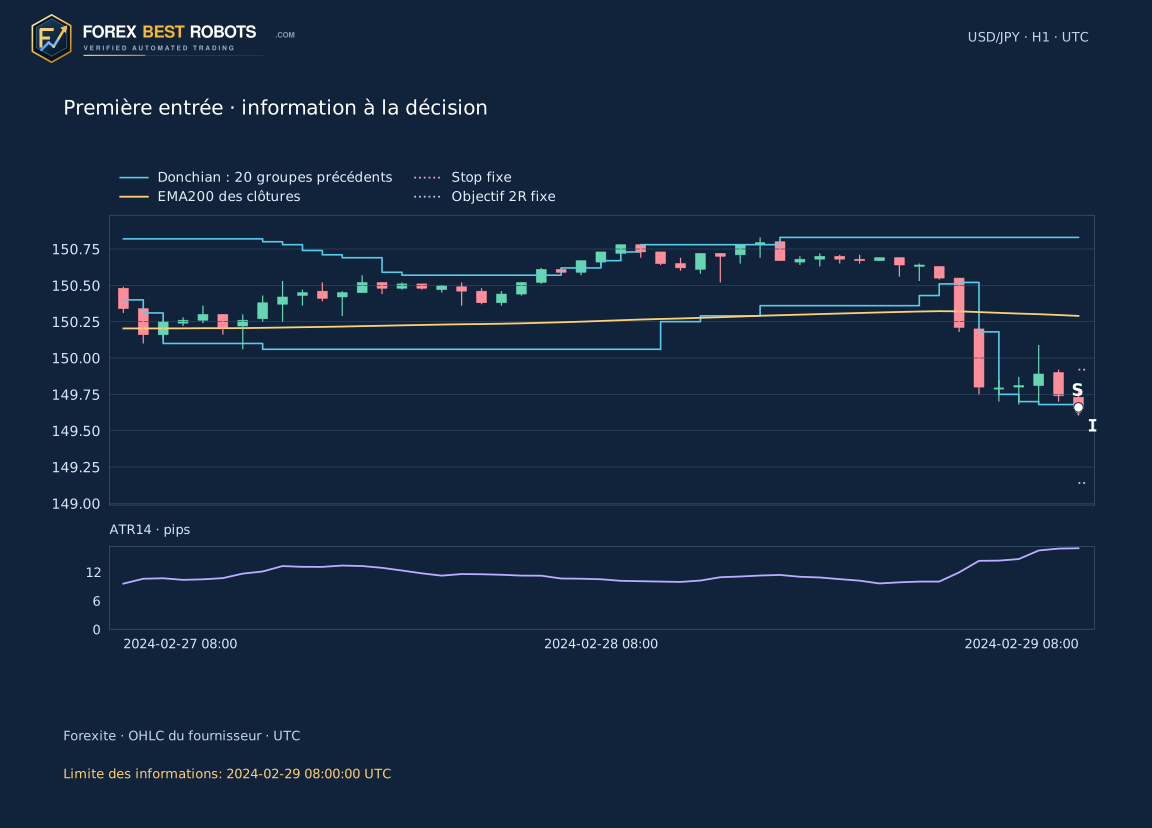
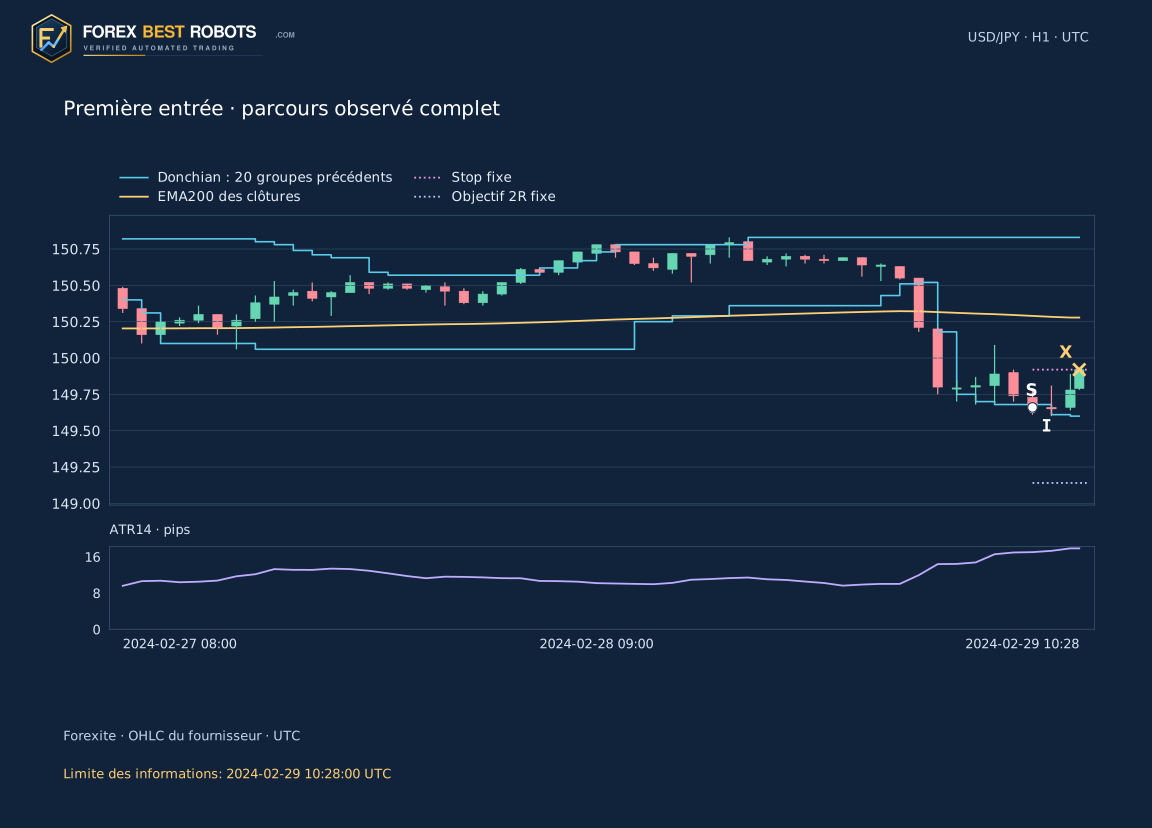
Événement 1 : vente le 29 février 2024. S finit à 08:00 UTC avec clôture 149.65 < L 149.68 et EMA200 150.289560. L’Open suivant vaut 149.66. ATR14 = 17.0149 pips ; multiplié par 1.5, puis arrondi au supérieur, le risque vaut 26 pips. Entrée 149.66, stop 149.92, objectif 149.14.
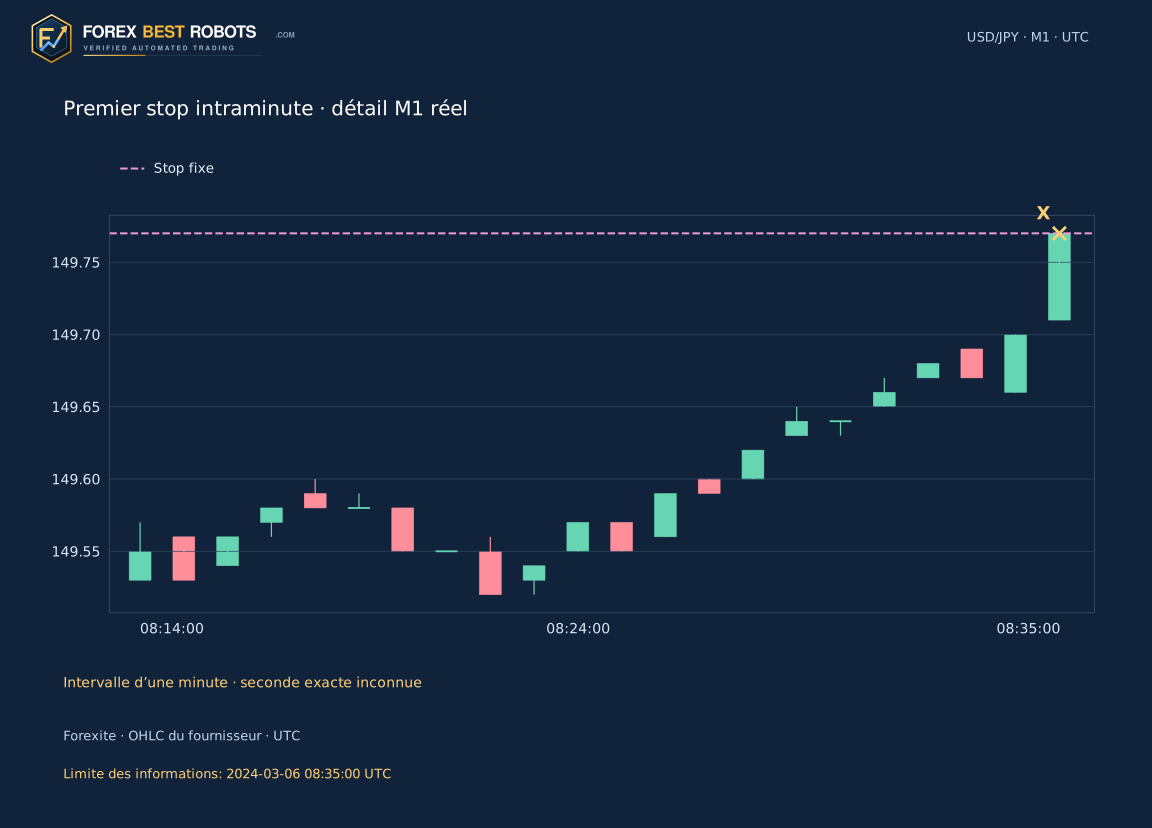
À 10:28 UTC, l’ouverture enregistrée égale le stop : −26 pips bruts et (−26−2)/26 = −1.0769 R nets. L’image de décision finit à 08:00, la complète à 10:28. S/I/X indiquent signal, entrée observée et sortie ou fin d’un parcours indéterminé. Le détail M1 montre un autre premier cas : position 4 du 6 mars.
9. Garder les deux parcours indéterminés dans les décomptes
Les positions Base 122 et 128 rencontrent des minutes non observées les 5 et 16 décembre 2024. Toutes deux passent EMA200. Elles comptent comme entrées, sans résultat brut ou net inventé : 292 entrées et 290 résolues pour Base, 217 et 215 pour EMA. La vue complète explique l’incertitude.
Résultat, facteur de profit et drawdown des R clôturés utilisent seulement les positions résolues. Les deux résultats inconnus sont omis des courbes, qui restent incomplètes. Cette omission ne détermine ni leur perte possible ni le risque du compte, même si les deux modèles ont les mêmes entrées concernées.
10. Examiner les années avant d’interpréter le filtre
À 2 pips, les 133 positions Base résolues en 2024 donnent +1.49 R et les 157 de 2025, −5.15 R, soit −3.66 R. EMA en compte 94 et 121 : +4.58 R et −8.88 R, soit −4.30 R. Les deux entrées indéterminées de chaque modèle s’ajoutent aux comptes 2024 ; ce ne sont pas des opérations à résultat nul.
Le drawdown combiné des résultats résolus atteint 15.13 R pour EMA contre 13.02 R pour Base. Réduire le nombre de transactions ne démontre pas plus de sécurité. 2025 conserve les règles, mais n’est ni une validation sur données inédites ni un suivi réel. Les données reprises de l’étude Envelopes ne sont pas une confirmation de marché indépendante.
Positions résolues uniquement. Chaque modèle a deux parcours indéterminés en 2024, exclus du résultat et du drawdown. Ce n’est pas le capital complet du compte.
Coût total supposé par transaction terminée · pips: 2.0 pip.
| Période | Modèle | Entrées | Déterminées | Indéterminées | R nettes | Facteur de profit | Baisse des transactions clôturées · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 135 | 133 | 2 | +1.49 | 1.02 | 9.81 |
| 2024 | EMA200 | 96 | 94 | 2 | +4.58 | 1.10 | 11.49 |
| 2025 | Base | 157 | 157 | 0 | -5.15 | 0.93 | 13.02 |
| 2025 | EMA200 | 121 | 121 | 0 | -8.88 | 0.85 | 13.79 |
| 2024 + 2025 | Base | 292 | 290 | 2 | -3.66 | 0.97 | 13.02 |
| 2024 + 2025 | EMA200 | 217 | 215 | 2 | -4.30 | 0.96 | 15.13 |
11. Changer les coûts sans déplacer la position
Le réglage couvre 0–8 pips par pas de 0.5, avec 2 par défaut ; le tableau fixe compare 0/1/2/3/5. Pips nets = bruts − coût ; R net = pips nets / risque initial fixe. Ce sont des hypothèses de coût total aller-retour, pas des mesures de spread, commission, glissement ou financement. Les parcours inconnus le restent.
Avant déduction : +14.78 R pour Base et +9.53 R pour EMA ; à 2 pips : −3.66 R et −4.30 R. Le contrôle modifie sorties nettes et tableaux, sans toucher calendrier, filtre, cours, niveaux ou graphique SVG. Les sommes R ne sont ni argent, ni rendement composé, ni fonds propres ; le drawdown clôturé omet les variations pendant la position.
| Coût total supposé par transaction terminée · pips | Modèle | R nettes | Facteur de profit | Baisse des transactions clôturées · R |
|---|---|---|---|---|
| 0 | Base | +14.78 | 1.11 | 10.34 |
| 0 | EMA200 | +9.53 | 1.10 | 11.78 |
| 1 | Base | +5.56 | 1.04 | 11.68 |
| 1 | EMA200 | +2.61 | 1.03 | 13.25 |
| 2 | Base | -3.66 | 0.97 | 13.02 |
| 2 | EMA200 | -4.30 | 0.96 | 15.13 |
| 3 | Base | -12.87 | 0.91 | 17.95 |
| 3 | EMA200 | -11.21 | 0.90 | 17.46 |
| 5 | Base | -31.31 | 0.80 | 33.82 |
| 5 | EMA200 | -25.04 | 0.78 | 28.30 |
12. Lire la décision avant de dévoiler la suite
Choisissez parmi 292 événements, Base/EMA200 et décision/parcours complet. Les raccourcis ouvrent le premier cas nommé avec son modèle, en commençant à la décision. Bougies suivantes, sortie, résultat réalisé et formule numérique y sont cachés. Un rejet EMA s’arrête à S sans position et désactive le parcours complet.
Seules les minutes disponibles au point d’arrêt affiché sont utilisées. La dernière H1 peut être partielle ou un seul point d’ouverture. Un arrêt sur lacune affiche la limite d’observation sans inventer un prix d’exécution. Le R net est près du coût. Données et protocole servent à une recherche distincte en démo ; ce replay ne valide pas l’emploi de fonds réels.
Impossible de charger l’exemple interactif. Utilisez les graphiques statiques et les observations téléchargeables.
Choisir le modèle d’admission
Modifier le coût supposé
2.0 pip
Résultat net · R—
Seuls les résultats nets changent. Calendrier, décision EMA et niveaux restent fixes.
- Signal S terminé · UTC
- —
- Clôture du signal
- —
- Borne haute des 20 groupes précédents en S
- —
- Borne basse des 20 groupes précédents en S
- —
- EMA200 en S · cours calculé
- —
- Clôture du signal moins EMA200 · pips
- —
- ATR14 en S · pips
- —
- Décision du modèle choisi
- —
- Informations disponibles jusqu’à · UTC
- —
- Cotation d’entrée · UTC
- —
- Stop de protection fixe
- —
- Objectif 2R fixe
- —
- Risque initial · pips
- —
- Distance cible brute · R
- —
- Ce coût supposé · R
- —
- Cotation / intervalle de sortie · UTC
- —
- Motif de fin du parcours
- —
- Résultat brut · R
- —
Sur écran étroit, faites défiler graphique ou formule dans leur bloc, ou ouvrez un graphique statique en entier.
Afficher le résultat numérique
Afficher tous les premiers événements quotidiens de cassure
| # | Signal S terminé · UTC | Sens | Clôture du signal | EMA200 en S · cours calculé | Admission par EMA200 |
|---|
Questions fréquentes
La bougie de signal appartient-elle à la fenêtre Donchian ?
Non. Sa clôture est comparée aux 20 groupes précédents. La clôture antérieure utilise sa propre borne antérieure.
EMA200 exige-t-elle une pente ou un croisement ?
Non. Seulement une clôture terminée au-dessus pour acheter ou au-dessous pour vendre. L’égalité rejette ; le premier événement refusé n’est pas remplacé.
Le risque vaut-il exactement 1.5 ATR, fractions de pip comprises ?
Non. Il est arrondi au pip USD/JPY entier supérieur avant de fixer stop et objectif 2R. Un pip vaut 0.01 JPY par USD.
Les deux parcours indéterminés sont-ils des opérations à résultat nul ?
Non. Ils comptent comme entrées sans rendement attribué et sont exclus des métriques. Les courbes restent incomplètes.
Changer les coûts recalcule-t-il le calendrier d’entrée ?
Non. Seule la déduction supposée change sur les mêmes positions. Décisions EMA et niveaux restent fixes ; les résultats inconnus ne sont pas inventés.
EMA200 a-t-elle amélioré ou validé la stratégie ?
Elle réduit 292 entrées à 217, mais le résultat combiné résolu à 2 pips est plus négatif et le drawdown supérieur. Cela ne prouve ni supériorité ni sécurité et ne prédit pas les rendements.
Données, méthode et périmètre
Les données retenues et déjà vérifiées proviennent de 733 archives journalières originales Forexite : 751488 observations M1 USD/JPY, 12530 groupes H1 UTC dont 12372 complets. CET/CEST est déjà converti en UTC ; les marques de fin de minute sont une hypothèse déclarée. Aucun trou comblé, groupes partiels conservés. Ces cours fournisseur à deux décimales ne sont ni Bid/Ask documenté ni exécutions de courtier.
Protocole et empreinte d’entrée ont été enregistrés avant le premier replay. Une implémentation indépendante SQLite et Decimal à 48 chiffres a confirmé heures, indicateurs, 292 décisions et 292 parcours en 198094 comparaisons, dans les tolérances déclarées. Le ZIP contient toutes les minutes, empreintes originales, règles fixes, script autonome, résultats attendus et deux CSV. Aucun autre téléchargement brut requis. L’accord confirme le calcul, pas un avantage de trading.
- Télécharger les 292 premiers événements quotidiens (CSV)
- Télécharger 292 positions Base, admissions EMA et parcours indéterminés (CSV)
- Télécharger les minutes, le protocole et le replay autonome (ZIP)