

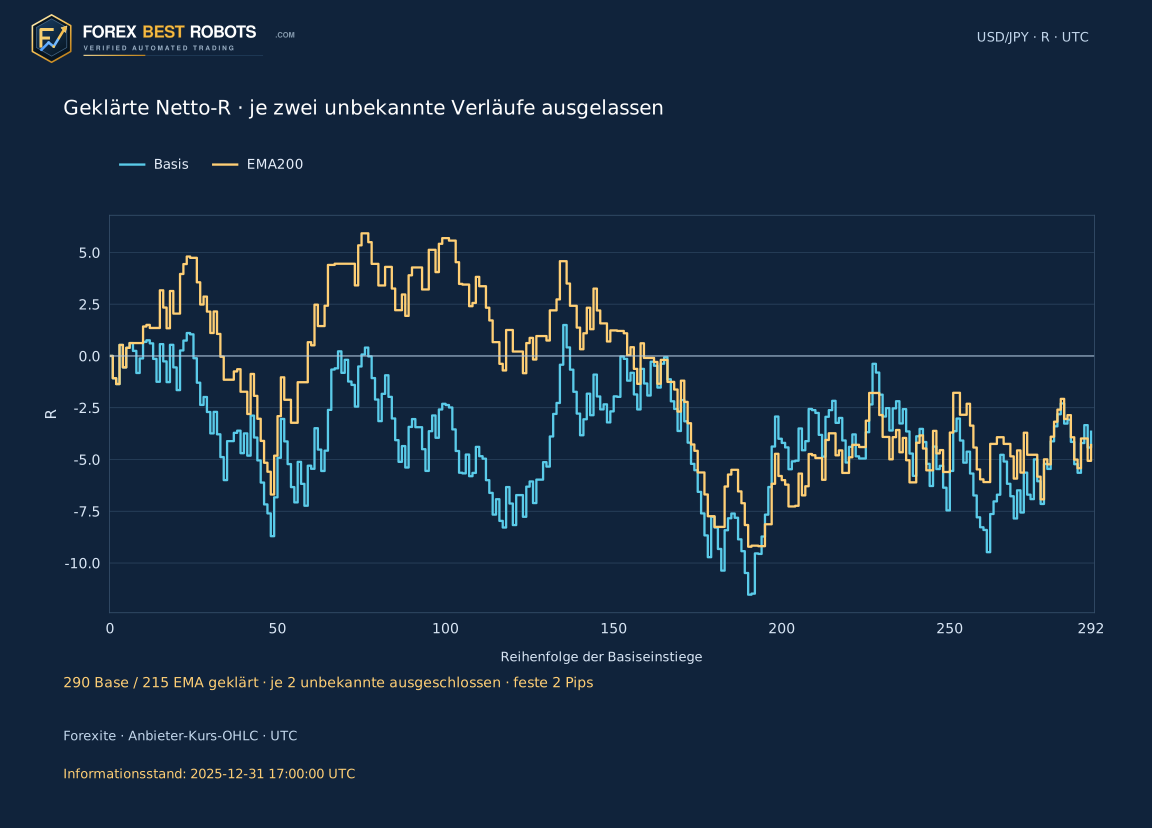
Ein Donchian-Ausbruch zum Kerzenschluss und die Lage zum EMA200 sind verschiedene Bedingungen. Wir vergleichen sie für USD/JPY H1 anhand desselben Tageskalenders 2024–2025. Base lässt 292 Positionen zu, EMA200 davon 217. Beide enthalten zwei ungeklärte Verläufe. Bei angenommenen Gesamtkosten von 2 Pips ergeben die 290 beziehungsweise 215 geklärten Positionen −3,66 R und −4,30 R. Weniger Trades belegen hier keine bessere oder sicherere Strategie.
1. Ausbruch und Trendfilter getrennt festlegen
Base kauft einen neuen Schlusskurs oberhalb des Donchian-Hochs der vorherigen 20 Gruppen und verkauft unterhalb ihres Tiefs. EMA200 ergänzt eine Richtungsbedingung am selben abgeschlossenen Signal. Der Kursverlauf einer zugelassenen Position bleibt gleich; verglichen werden Ausschlüsse aus einem festen Kalender.
Dieses Modell unterscheidet sich von der erweiterten Donchian-20/10-H4-Strategie: USD/JPY H1, festes ATR14-Risiko, 2R-Ziel und begrenzte Haltedauer. Es gibt keinen Ausstieg über einen kürzeren Kanal, nachgezogenen Stop oder sofortigen Richtungswechsel. Der Indikatorname allein definiert die Ausführung nicht.
2. Die Signalkerze aus dem Referenzfenster ausschließen
Bei S ist U das höchste High und L das tiefste Low der vorherigen 20 aufgezeichneten H1-Gruppen, ohne S. Long verlangt Close_S > U_S und den vorherigen Schlusskurs ≤ dessen eigene frühere Obergrenze. Short kehrt die Vergleiche an L um. Gleichheit ist kein Ausbruch. Dieselbe spätere Grenze für beide Schlusskurse würde die Regel ändern.
20 aufgezeichnete Gruppen müssen nicht 20 verstrichene Stunden sein. Leere Zeiträume werden nicht ergänzt; frühere Teilgruppen bleiben im Verlauf. S und die unmittelbar vorherige Gruppe müssen jeweils 60 aufeinanderfolgende Minuten enthalten und genau eine Stunde auseinander enden. Ein S einschließender Kanal kann keinen Schluss außerhalb des eigenen High/Low von S bestätigen.
U[S] = max(High[S−20 : S−1])
L[S] = min(Low[S−20 : S−1])
LONG: Close[S] > U[S] and Close[S−1] ≤ U[S−1]
SHORT: Close[S] < L[S] and Close[S−1] ≥ L[S−1]
3. EMA200, ATR14 und Vorlauf eindeutig definieren
EMA200 verwendet Schlusskurse: Startwert ist der Mittelwert der ersten 200, danach gilt Alpha 2/201. Die ersten 1000 aufgezeichneten H1-Gruppen dürfen kein Signal erzeugen. Der Verlauf wird zum Jahreswechsel und am sichtbaren Chartanfang nicht zurückgesetzt. Der Vorlauf verringert den Einfluss des Startwerts, beseitigt ihn aber nicht vollständig.
ATR14 verwendet Wilders Glättung. TR ist das Maximum aus High−Low, |High−vorheriger Close| und |Low−vorheriger Close|; anfangs gilt High−Low. Startwert ist der Mittelwert der ersten 14 TR, danach Gewicht 1/14. Sechs EMA-Nachkommastellen zeigen einen berechneten Wert; die Originalkurse besitzen zwei.
EMA200[S] = (2 × Close[S] + 199 × EMA200[S−1]) / 201
LONG filter: Close[S] > EMA200[S]
SHORT filter: Close[S] < EMA200[S]
Risk_pips = ceil(1.5 × ATR14[S] / 0.01)
Target = Entry + direction × 2 × Risk_pips × 0.01
4. Jeden Tag für das erste zulässige Signal reservieren
Wir prüfen abgeschlossene H1-Gruppen montags bis freitags von 06:00 bis einschließlich 14:00 UTC. Der erste neue Ausbruch reserviert das Datum für beide Modelle, auch bei Einstiegsstornierung oder EMA-Ablehnung. Das Zeitfenster ist eine feste Forschungsvorgabe, keine Behauptung über einen lokalen Sitzungsbeginn.
Die Daten liefern 292 erste Ereignisse und 292 Base-Einstiege. Tatsächlich tritt keine Einstiegsstornierung auf; verspätete Kurse und ungültiges Risiko sind dennoch im Protokoll geregelt. EMA200 lässt 217 zu und lehnt 75 ab. Ein abgelehntes Ereignis wird später am selben Tag nicht ersetzt.
5. Den abgeschlossenen Signal-Close mit EMA200 vergleichen
Long bleibt nur bei Close_S > EMA200_S zugelassen, Short nur bei Close_S < EMA200_S. Gleichheit führt zur Ablehnung. Weder Kreuzung noch Steigung oder weitere Bestätigungskerze sind erforderlich. Entscheidend ist der ungerundete Wert am abgeschlossenen Signal, nicht die Anzeige oder der spätere Einstiegskurs.
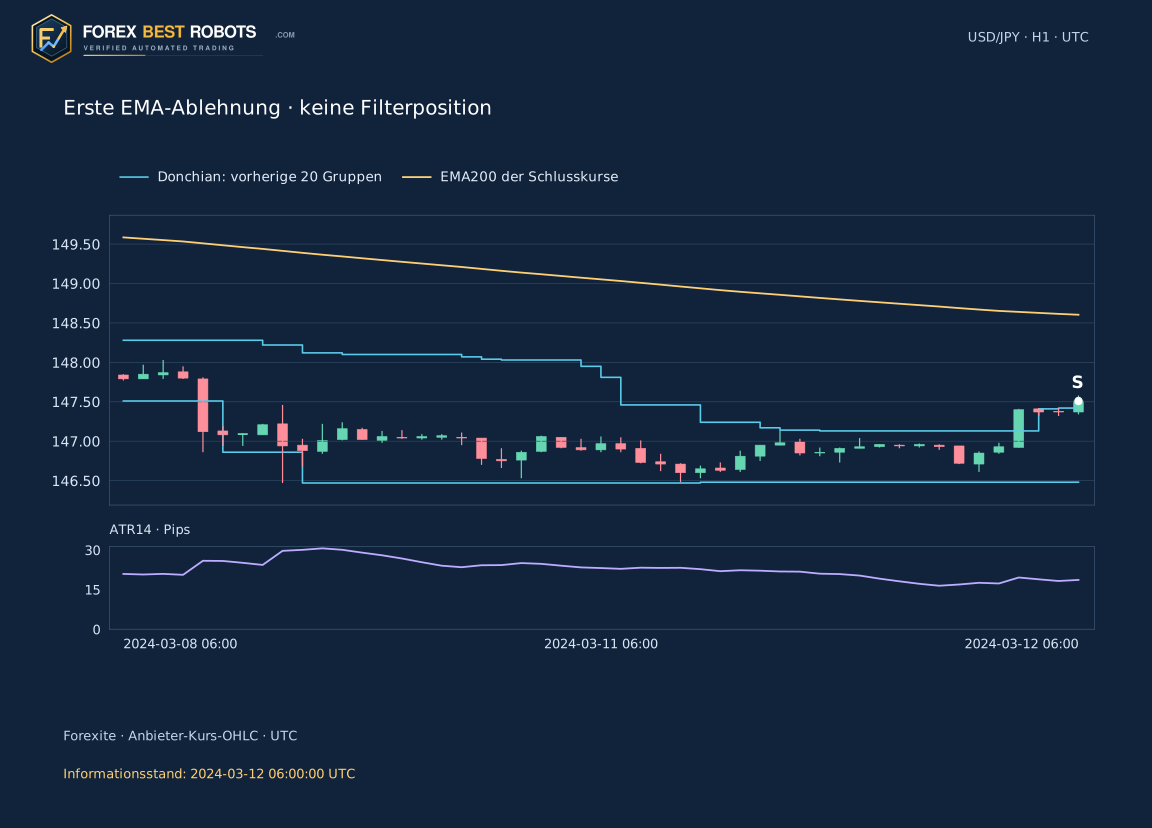
Die erste Ablehnung ist Ereignis 7 am 12. März 2024 um 06:00 UTC: Close 147.51 liegt über U 147.42, aber unter EMA200 148.604008. Base darf einsteigen, EMA nicht. Der Ablehnungs-Chart endet bei S, ohne gefilterte Position, Stop, Ziel oder hypothetisches Ergebnis. Den getrennten zugelassenen Verlauf zeigt die Auswahl Base.
6. Den nächsten Eröffnungskurs nutzen und das Risiko aufrunden
Der Einstieg nutzt den ersten aufgezeichneten M1-Open, dessen Intervall bei oder nach dem Ende von S beginnt. Mehr als fünf Minuten Verspätung oder Erreichen von 20:00 UTC storniert ihn. Vor diesem Open besteht keine Position. Anbieter-OHLC sind eine Forschungsnäherung, kein ausführbarer Bid/Ask, beobachteter Spread oder garantierter Broker-Fill.
Das Risiko wird als ceil(1.5 × ATR14_S / ein Pip) auf ganze Pips aufgerundet. Ein USD/JPY-Pip entspricht 0.01 JPY je USD. Stop und Ziel liegen eine beziehungsweise zwei Risikodistanzen vom Einstieg entfernt und bleiben fest. Es gibt keinen Filter für den Nettoabstand zum Ziel. Kosten ändern weder Signale noch die ursprüngliche R-Einheit.
7. Eröffnungskurse und fehlende Minuten priorisieren
Der frühere Zeitpunkt aus Einstieg plus sechs Stunden und 20:00 UTC desselben Tages ist die Haltefrist. Eine unbeobachtete Minute bei offener Position macht den Verlauf zuerst ungeklärt. Sonst prüfen wir Stop am Open, Ziel am Open und Zeitausstieg am Open in dieser Reihenfolge. Ein Open genau am Stop belegt keinen Kurssprung zu einem schlechteren Preis.
Schließt kein Eröffnungsereignis die Position, prüfen wir High/Low der Minute. Bei nur einem berührten Niveau gilt dieses; bei beiden bleibt die Reihenfolge ungeklärt. Eine Berührung erscheint als Minutenintervall, ohne erfundene Ausführungssekunde. Positionsgröße, Hebel, Pyramidisierung und ein EMA-Stop werden nicht simuliert.
8. Die erste von beiden Modellen zugelassene Position verfolgen
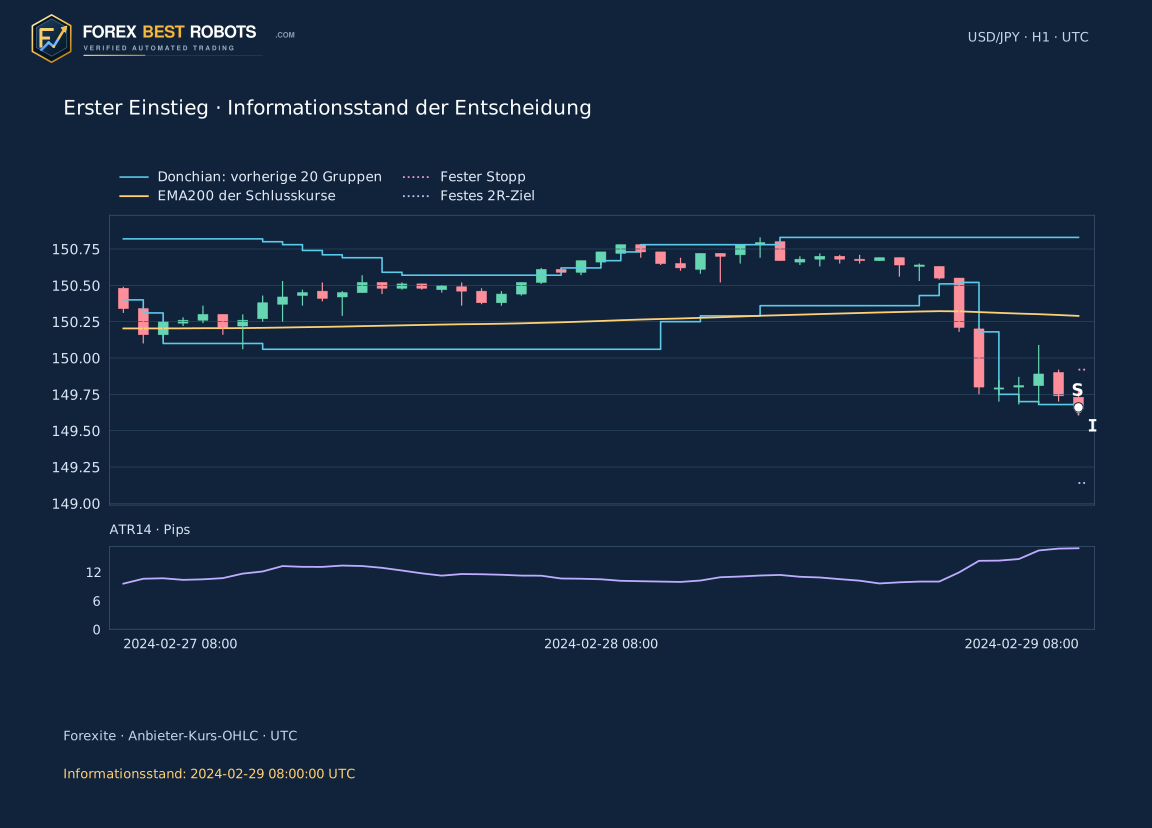
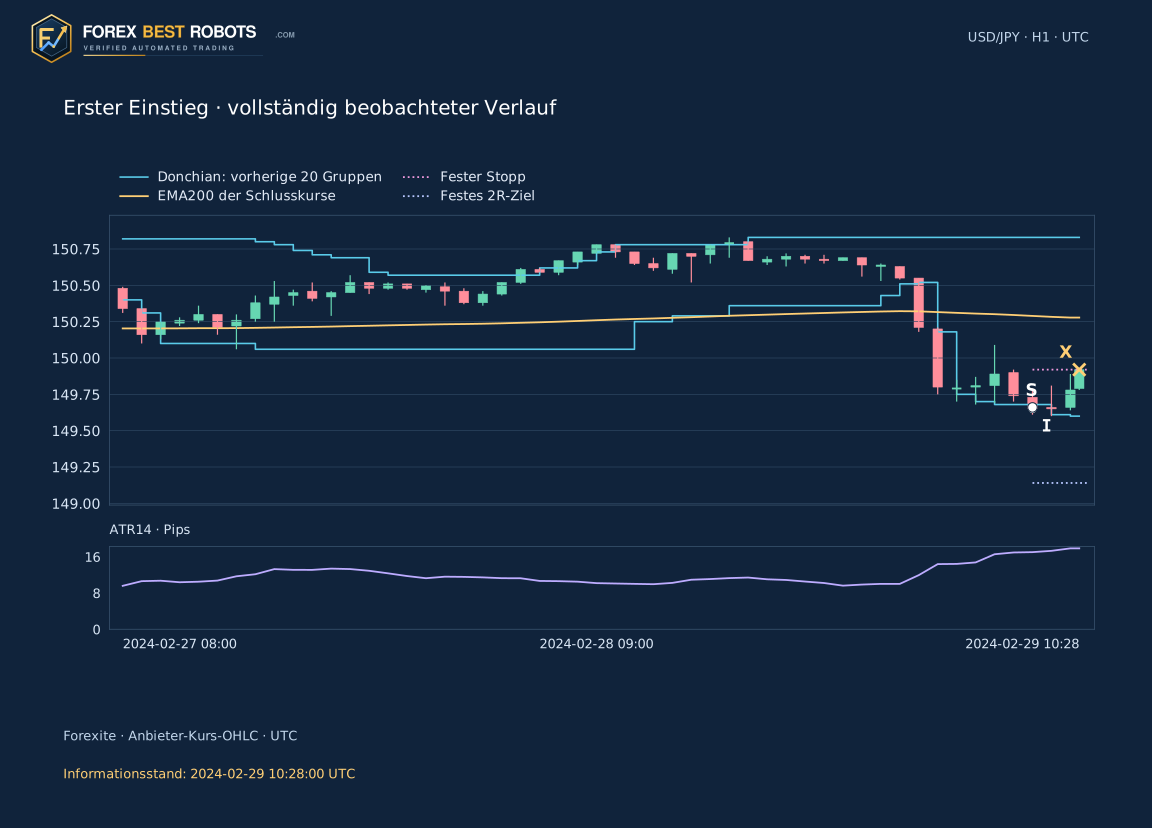
Ereignis 1 ist ein Short vom 29. Februar 2024. S endet um 08:00 UTC: Close 149.65 < L 149.68 und EMA200 150.289560. Der nächste beobachtete Open beträgt 149.66. ATR14 von 17.0149 Pips × 1.5 ergibt aufgerundet 26 Pips. Einstieg 149.66, Stop 149.92, 2R-Ziel 149.14.
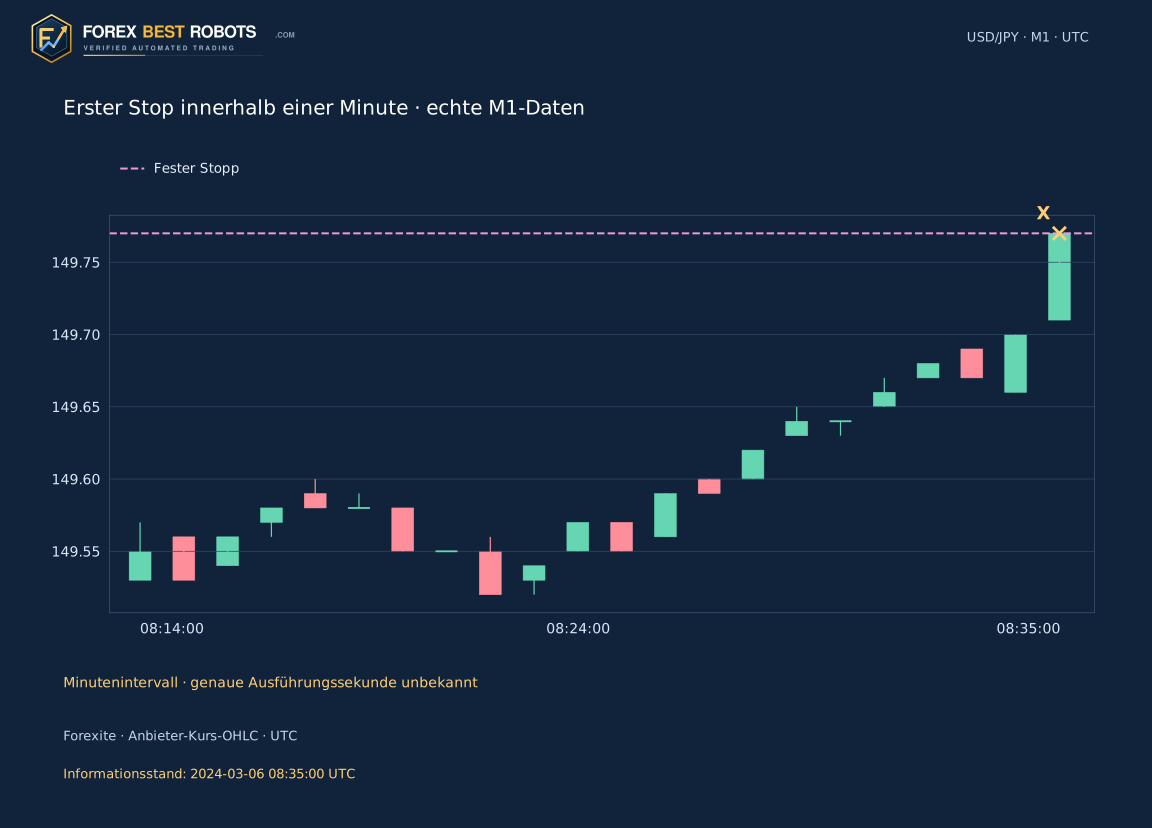
Der aufgezeichnete Open um 10:28 UTC entspricht dem Stop: brutto −26 Pips, nach 2 Pips Kosten netto (−26−2)/26 = −1.0769 R. Das Entscheidungsbild endet um 08:00, das vollständige um 10:28. S/I/X markieren Signal, beobachteten Einstieg und Ausstieg oder Ende eines ungeklärten Verlaufs. Das M1-Detail zeigt einen anderen ersten Fall: Position 4 vom 6. März.
9. Die zwei ungeklärten Verläufe in den Zählungen behalten
Base-Positionen 122 und 128 treffen am 5. und 16. Dezember 2024 auf unbeobachtete Minuten. Beide bestehen den EMA-Filter. Sie zählen als Einstiege, erhalten aber kein erfundenes Brutto- oder Nettoergebnis. Base: 292 Einstiege, 290 geklärt; EMA: 217 und 215. Die vollständige Ansicht nennt den Unsicherheitsgrund.
Renditekennzahlen, Profitfaktor und Drawdown geschlossener R-Ergebnisse verwenden nur geklärte Positionen. Die Kurven lassen beide unbekannten Ergebnisse aus und sind unvollständig. Damit sind weder deren möglicher Verlust noch das Kontorisiko bestimmt, auch wenn beide Modelle dieselben betroffenen Einstiege enthalten.
10. Vor der Filterbewertung die Jahre getrennt lesen
Bei 2 Pips summieren sich die 133 geklärten Base-Positionen 2024 auf +1.49 R und die 157 von 2025 auf −5.15 R: zusammen −3.66 R. EMA hat 94 und 121 geklärte Positionen mit +4.58 R und −8.88 R, zusammen −4.30 R. Je Modell kommen zwei ungeklärte Einstiege 2024 hinzu; sie sind keine Null-Ergebnis-Trades.
Der kombinierte Drawdown der geklärten Ergebnisse beträgt bei EMA 15.13 R, bei Base 13.02 R. Weniger Trades belegen keine höhere Sicherheit. 2025 verwendet dieselben Regeln, ist aber weder eine Prüfung auf zuvor ungesehenen Daten noch Live-Forward-Validierung. Die Kursdaten stammen auch aus der Envelopes-Studie; das ist keine unabhängige Marktbestätigung.
Nur geklärte Positionen. Beide Modelle enthalten zwei ungeklärte Verläufe 2024, die von Ergebnis und Drawdown ausgeschlossen sind. Kein vollständiges Kontoeigenkapital.
Angenommene Gesamtkosten je abgeschlossenem Trade · Pips: 2.0 pip.
| Zeitraum | Modell | Einstiege | Geklärt | Ungeklärt | Netto-R | Profitfaktor | Rückgang abgeschlossener Trades · R |
|---|---|---|---|---|---|---|---|
| 2024 | Basis | 135 | 133 | 2 | +1.49 | 1.02 | 9.81 |
| 2024 | EMA200 | 96 | 94 | 2 | +4.58 | 1.10 | 11.49 |
| 2025 | Basis | 157 | 157 | 0 | -5.15 | 0.93 | 13.02 |
| 2025 | EMA200 | 121 | 121 | 0 | -8.88 | 0.85 | 13.79 |
| 2024 + 2025 | Basis | 292 | 290 | 2 | -3.66 | 0.97 | 13.02 |
| 2024 + 2025 | EMA200 | 217 | 215 | 2 | -4.30 | 0.96 | 15.13 |
11. Kosten ändern, ohne die Position zu verschieben
Der Regler reicht von 0–8 Pips in 0.5-Schritten, Standard 2; statisch vergleichen wir 0/1/2/3/5. Netto-Pips = Brutto-Pips − Kosten; Netto-R = Netto-Pips / festes Anfangsrisiko. Gemeint sind angenommene Gesamtkosten für Ein- und Ausstieg, keine gemessenen Spreads, Provisionen, Slippage oder Finanzierungskosten. Unbekannte Ergebnisse bleiben unbekannt.
Vor Kosten ergeben sich +14.78 R für Base und +9.53 R für EMA, bei 2 Pips −3.66 R und −4.30 R. Der Regler verändert Nettoausgaben und Tabellen, nicht Kalender, Filter, Kurse, Niveaus oder SVG-Chart. R-Summen sind kein Geld, Zinseszinsertrag oder Kontoeigenkapital. Geschlossener Drawdown erfasst keine Schwankungen innerhalb einer Position.
| Angenommene Gesamtkosten je abgeschlossenem Trade · Pips | Modell | Netto-R | Profitfaktor | Rückgang abgeschlossener Trades · R |
|---|---|---|---|---|
| 0 | Basis | +14.78 | 1.11 | 10.34 |
| 0 | EMA200 | +9.53 | 1.10 | 11.78 |
| 1 | Basis | +5.56 | 1.04 | 11.68 |
| 1 | EMA200 | +2.61 | 1.03 | 13.25 |
| 2 | Basis | -3.66 | 0.97 | 13.02 |
| 2 | EMA200 | -4.30 | 0.96 | 15.13 |
| 3 | Basis | -12.87 | 0.91 | 17.95 |
| 3 | EMA200 | -11.21 | 0.90 | 17.46 |
| 5 | Basis | -31.31 | 0.80 | 33.82 |
| 5 | EMA200 | -25.04 | 0.78 | 28.30 |
12. Zuerst die Entscheidung, dann den späteren Verlauf prüfen
Wähle eines von 292 Ereignissen, Base/EMA200 und Entscheidung/vollständigen Verlauf. Die Schnellwahl öffnet den benannten ersten Fall mit seinem Modell zunächst am Entscheidungszeitpunkt. Spätere Kerzen, Ausstieg, realisiertes Ergebnis und Zahlenformel bleiben verborgen. Eine EMA-Ablehnung endet bei S ohne Position und sperrt den vollständigen Verlauf.
Der Verlauf verwendet nur Minuten bis zum angezeigten Informationsstand. Die letzte H1 kann teilweise beobachtet oder nur ein Eröffnungspunkt sein. Ein Lückenende zeigt den beobachteten Datenstand statt eines erfundenen Ausführungskurses. Netto-R steht neben dem Kostenregler. Daten und Protokoll ermöglichen eine eigene Demo-Prüfung, bestätigen aber keinen Einsatz mit Echtgeld.
Interaktives Beispiel konnte nicht geladen werden. Nutze statische Charts und herunterladbare Beobachtungen.
Zulassungsmodell wählen
Kostenannahme verändern
2.0 pip
Nettoergebnis · R—
Das Szenario ändert nur Nettoergebnisse. Kalender, EMA-Entscheidung und Niveaus bleiben fest.
- Abgeschlossenes Signal S · UTC
- —
- Schlusskurs der Signalkerze
- —
- Obergrenze der vorherigen 20 Gruppen bei S
- —
- Untergrenze der vorherigen 20 Gruppen bei S
- —
- EMA200 bei S · berechneter Kurs
- —
- Signal-Close minus EMA200 · Pips
- —
- ATR14 bei S · Pips
- —
- Entscheidung des gewählten Modells
- —
- Bekannte Informationen bis · UTC
- —
- Einstiegskurs · UTC
- —
- Fester Schutzstopp
- —
- Festes 2R-Ziel
- —
- Anfangsrisiko · Pips
- —
- Bruttozielabstand · R
- —
- Diese Kostenannahme · R
- —
- Ausstiegskurs / Zeitintervall · UTC
- —
- Grund für das Ende des Verlaufs
- —
- Bruttoergebnis · R
- —
Auf schmalen Bildschirmen Chart oder Formel im eigenen Block scrollen oder statische Grafik vollständig öffnen.
Numerisches Ergebnis anzeigen
Alle ersten täglichen Ausbruchsereignisse anzeigen
| # | Abgeschlossenes Signal S · UTC | Richtung | Schlusskurs der Signalkerze | EMA200 bei S · berechneter Kurs | EMA200-Zulassung |
|---|
Häufige Fragen
Gehört die Signalkerze zum Donchian-Referenzfenster?
Nein. Ihr Schlusskurs wird mit den vorherigen 20 Gruppen verglichen. Der vorherige Close verwendet seine eigene frühere Grenze.
Benötigt EMA200 eine positive Steigung oder Kreuzung?
Nein. Long verlangt nur den abgeschlossenen Close oberhalb, Short unterhalb EMA200. Gleichheit lehnt ab; der erste Tagesfall wird nicht ersetzt.
Beträgt das Risiko exakt 1.5 ATR einschließlich Bruchteilen eines Pips?
Nein. Vor dem Festlegen von Stop und 2R-Ziel wird auf ganze USD/JPY-Pips aufgerundet. Ein Pip entspricht 0.01 JPY je USD.
Zählen ungeklärte Verläufe als Trades ohne Gewinn oder Verlust?
Nein. Sie zählen als Einstiege, ihr Ergebnis bleibt unzugewiesen und außerhalb der Kennzahlen. Die Kurven sind daher unvollständig.
Wählt eine Kostenänderung neue Einstiege aus?
Nein. Sie ändert nur den angenommenen Abzug auf dieselben Positionen. Kalender, EMA-Entscheidungen und Niveaus bleiben gleich; unbekannte Ergebnisse werden nicht erfunden.
Hat EMA200 die Strategie verbessert oder validiert?
Die Zahl sank von 292 auf 217 Einstiege. Bei 2 Pips war das kombinierte geklärte Ergebnis jedoch negativer und der Drawdown höher. Das belegt weder Überlegenheit noch Sicherheit und ist keine Prognose.
Daten, Rechenverfahren und Umfang
Die beibehaltenen, zuvor geprüften Daten stammen aus 733 originalen Forexite-Tagesarchiven: 751488 USD/JPY-M1-Beobachtungen, 12530 UTC-H1-Gruppen, davon 12372 vollständig. CET/CEST ist bereits nach UTC umgerechnet; Minutenendmarken sind eine erklärte Annahme. Lücken werden nicht gefüllt, Teilgruppen bleiben erhalten. Anbieter-OHLC mit zwei Dezimalstellen sind keine dokumentierten Bid/Ask-Kurse oder Broker-Ausführungen.
Protokoll und Eingabe-Hash wurden vor der ersten Berechnung dauerhaft gespeichert. Eine unabhängige SQLite-/48-stellige-Decimal-Implementierung bestätigte Stunden, Indikatoren, 292 Entscheidungen und 292 Verläufe in 198094 Feldvergleichen innerhalb deklarierter Toleranzen. Das ZIP enthält sämtliche Minuten, Original-Hashes, feste Regeln, eigenständigen Replay-Code, Sollwerte und beide CSV-Dateien. Weitere Rohdaten-Downloads sind unnötig. Übereinstimmung bestätigt die Rechnung, keinen Handelsvorteil.
- Alle 292 ersten Tagesereignisse herunterladen (CSV)
- 292 Base-Positionen, EMA-Zulassung und ungeklärte Verläufe herunterladen (CSV)
- Minutendaten, Protokoll und eigenständige Berechnung herunterladen (ZIP)