

Un cierre fuera del canal aporta una dirección, pero no garantiza una entrada en el primer retroceso. Seguimos una secuencia fija de expansión, retroceso y confirmación en EUR/USD H1, con y sin ADX. El cálculo de 2024–2025 contiene solo 8 operaciones base y 5 filtradas entre 175 primeras expansiones diarias. Esta muestra no permite demostrar una ventaja; ambos resultados conjuntos son negativos con el coste supuesto de 2 pips.
1. Definir la continuación antes de leer el resultado
El modelo sigue la dirección de un cierre exterior, espera el primer retorno a la media congelada y exige otra vela cerrada que confirme la continuación. Compra tras una expansión alcista y vende tras una bajista. No intenta operar contra una salida fallida para volver a la media.
Base acepta las entradas que cumplen las reglas de precio. ADX25 conserva únicamente aquellas cuya confirmación cerrada tiene ADX(14) ≥ 25. El filtro decide qué posiciones se admiten; no mejora por definición una operación ni cambia las cotizaciones disponibles.
2. Precisar el cálculo 20/20/2 y el reloj UTC
El centro es una EMA de 20 cierres H1 registrados; la distancia es dos veces el ATR de Wilder de 20 grupos. Ambos comienzan con las medias aritméticas de 20 valores indicadas. Esta variante 20/20/2 se fijó antes del cálculo: otros Keltner pueden usar ATR(10), otras entradas o semillas. ADX utiliza 14 periodos de Wilder y se reservan los primeros 200 grupos H1 para la inicialización.
El tiempo CET/CEST del proveedor se convierte a UTC. Se supone expresamente que M1 indica el final del minuto. H1 con etiqueta 10:00 abarca (09:00, 10:00] y sus valores finales se conocen a las 10:00. No se inventan minutos vacíos. Los grupos parciales siguen en el historial; expansión, retroceso y confirmación deben contener 60 minutos consecutivos. Mostrar seis decimales no añade precisión a las cotizaciones de cuatro decimales.
M[t] = EMA20(Close)[t]
U[t] = M[t] + 2 × WilderATR20[t]
L[t] = M[t] − 2 × WilderATR20[t]
ADX(14)[C] ≥ 25
3. Reservar la fecha para la primera expansión válida
Se examinan cierres H1 de 06:00 a 12:00 UTC inclusive, de lunes a viernes. Una expansión alcista nueva exige Close por encima de su banda superior ya calculada al cierre, con el Close anterior en o bajo su propia banda. Para la bajista se invierte la comparación. La igualdad no es un cierre exterior. El grupo actual y el anterior deben estar completos y separados por una hora.
Solo cuenta la primera expansión válida de la ventana, en cualquiera de las direcciones. La fecha queda reservada aunque después haya caducidad, cancelación o rechazo. La ventana UTC es una convención de investigación, no el horario local de apertura de Londres. No se elige retrospectivamente otra expansión más atractiva.
4. Congelar la media y evaluar el primer toque
Al cierre de la expansión se congelan M, U y L. Se inspeccionan solo las seis horas siguientes, consecutivas y completas. En compra, P es el primer Low ≤ M y solo es válido si Low > L y Close > M. En venta, P es el primer High ≥ M y exige High < U y Close < M. Las desigualdades de validación son estrictas.
Un primer toque inválido cancela el candidato; no se espera otro más limpio. Sin toque en seis horas, caduca. Una hora ausente o incompleta también cancela. La referencia congelada no se desplaza hacia una vela posterior, aunque el Keltner móvil dibujado continúe actualizándose.
5. Dar una única oportunidad a la vela siguiente
C es exclusivamente la H1 inmediatamente posterior a P. Para comprar, su Close debe superar estrictamente el High de P y M; para vender, debe quedar bajo el Low de P y M. C debe estar completa y cerrar en la hora siguiente. Si falla, ninguna confirmación posterior la sustituye.
La entrada usa la primera apertura M1 cuyo intervalo comienza al cierre de C o después. Se cancela si llega con más de cinco minutos de retraso o a partir de las 20:00 UTC. Es una aproximación reproducible de investigación; la fuente no demuestra lados Bid/Ask, spreads reales, deslizamiento ni ejecución garantizada de un bróker.
6. Aplicar ADX25 sobre esa misma confirmación
ADX mide fuerza, sin signo alcista o bajista: la dirección procede de la secuencia de expansión. Se compara el ADX(14) sin redondear de C con 25. Un valor igual o superior conserva la posición base; uno inferior la rechaza. No se añaden cruces DI, ADX ascendente ni un cruce posterior del umbral.
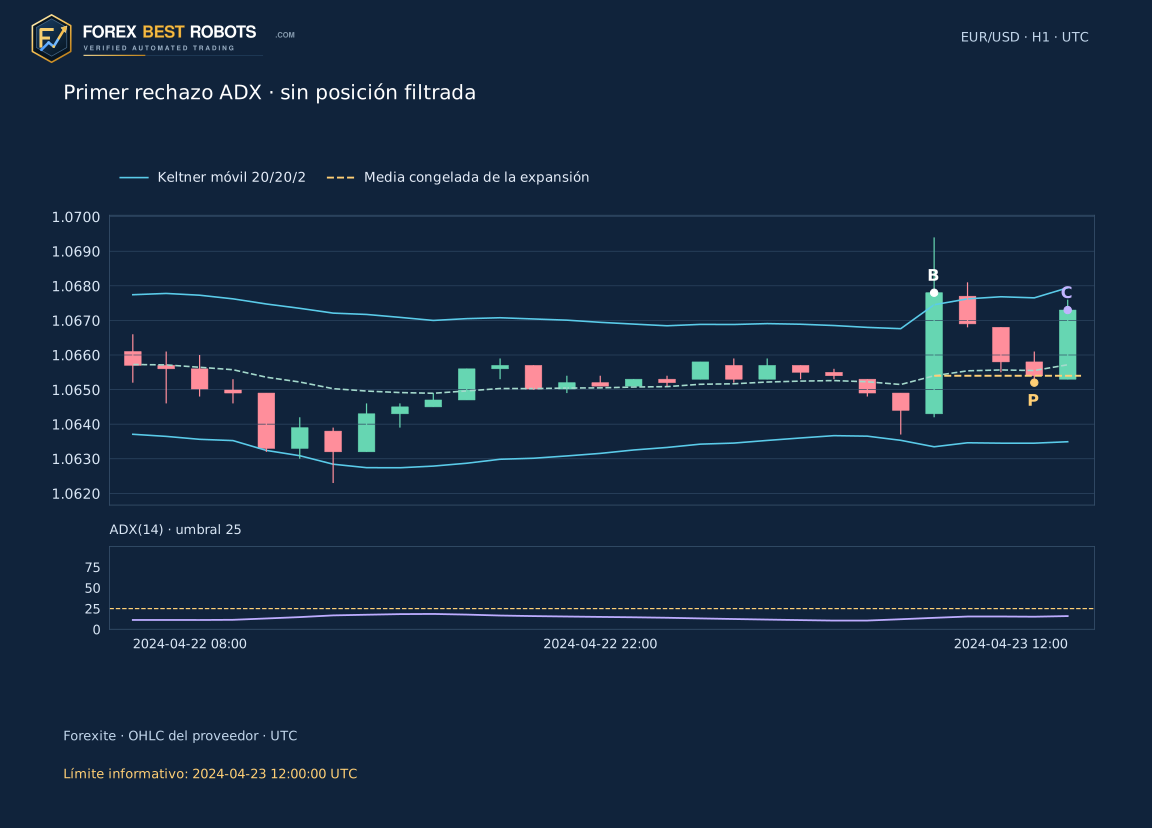
La variante filtrada es un subconjunto estricto del mismo calendario: las posiciones conservadas tienen idénticos precios, protección y recorrido. Un rechazo no crea otra oportunidad ese día. En el candidato 22 del 23 de abril de 2024, ADX en la confirmación es 15,9481: ADX25 no abre posición y en ese momento no tiene resultado realizado.
7. Fijar riesgo, objetivo y límite temporal
El riesgo inicial es 1,5 × ATR(20) de C, redondeado hacia arriba al pip entero. Un pip de EUR/USD es 0,0001 USD por EUR. El stop queda a una distancia de riesgo y el objetivo a dos, en la dirección de la expansión. No se simulan lotes, piramidación ni stop móvil. Se cierra en la primera apertura M1 al cumplirse ocho horas desde la entrada o a las 20:00 UTC del día, lo que ocurra antes.
Un minuto ausente con posición abierta deja el recorrido sin resolver. Si no hay hueco, se comprueban stop en la apertura, objetivo en la apertura y cierre horario, en ese orden. Después se examina el rango M1: un único nivel tocado usa ese nivel; ambos niveles tocados dejan el orden sin resolver. Los toques se muestran como intervalos de un minuto. Una apertura exactamente en el stop no demuestra un salto a peor precio.
8. Seguir la primera entrada sin usar velas posteriores
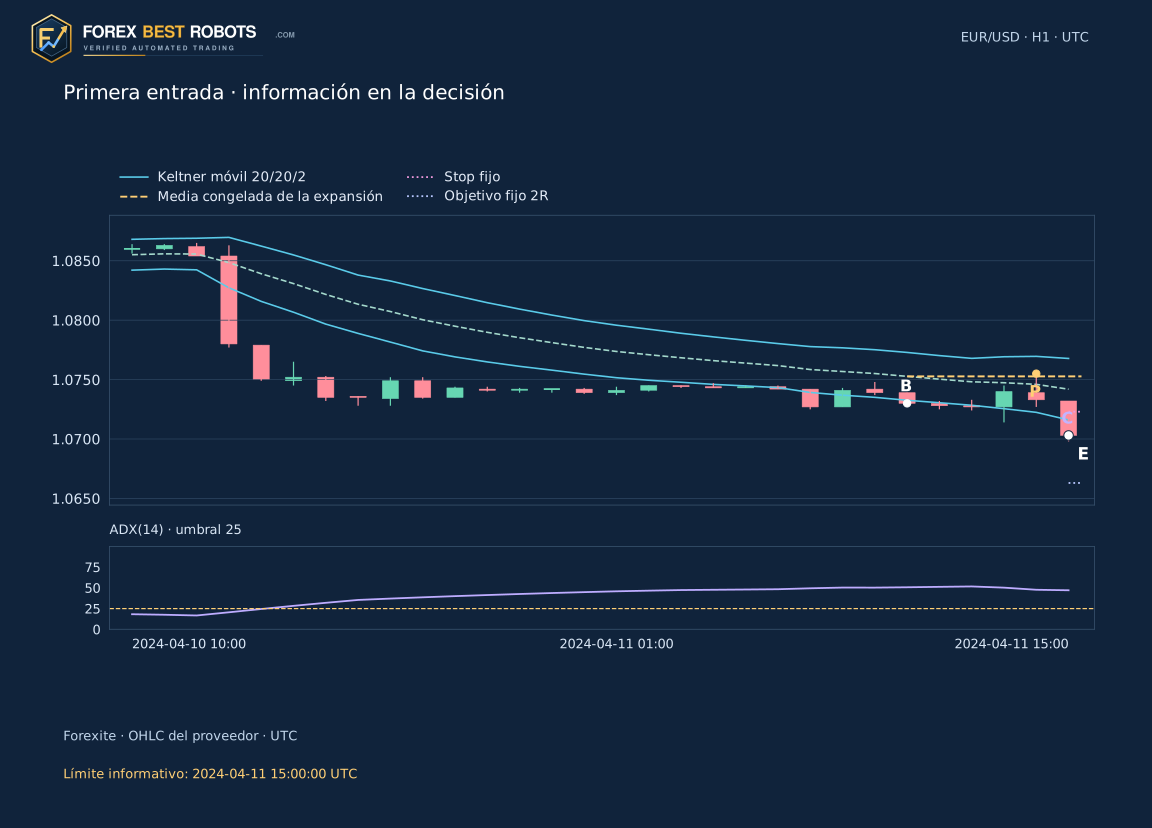
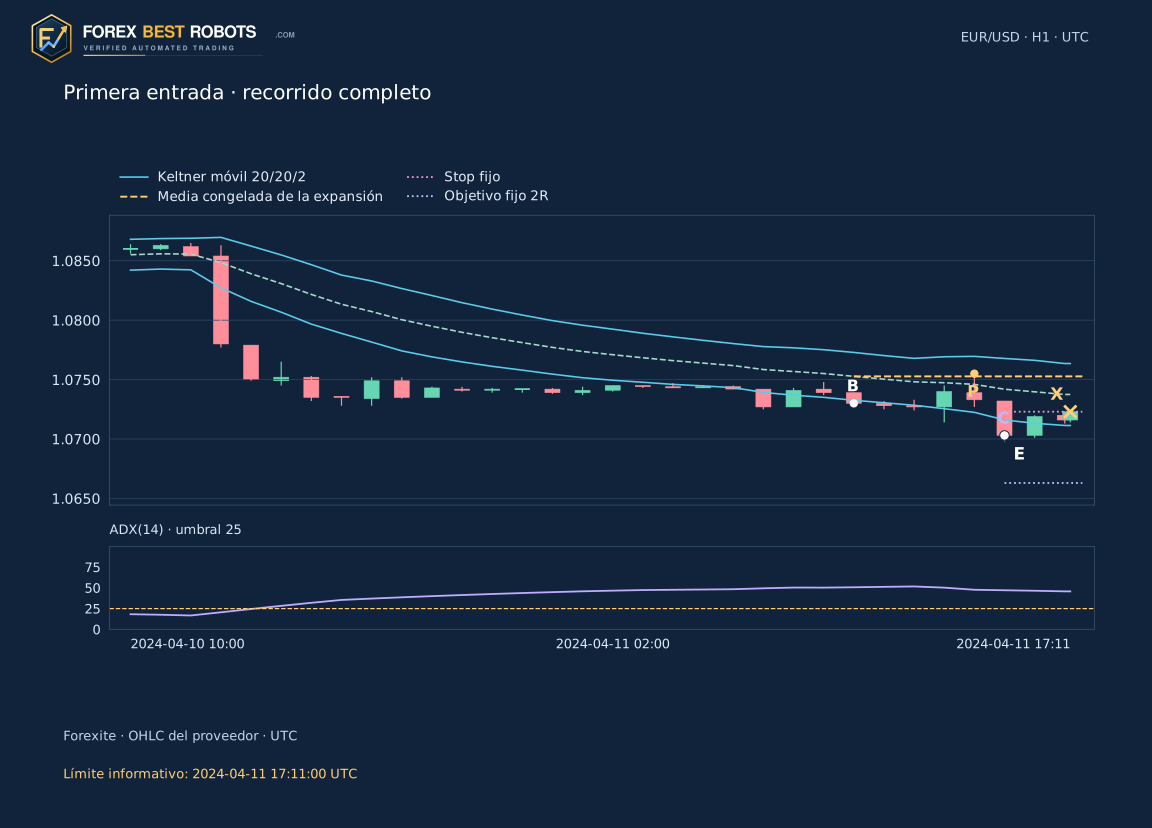
La primera entrada base es una venta del 11 de abril de 2024. B cierra a las 10:00, con media congelada aproximada de 1,075272. P cierra a las 14:00: High 1,075500 y Close 1,073300. C cierra a las 15:00 en 1,070300, por debajo del Low de P, 1,072700. ADX vale 47,1121 y ambos modelos admiten la venta en 1,070300.
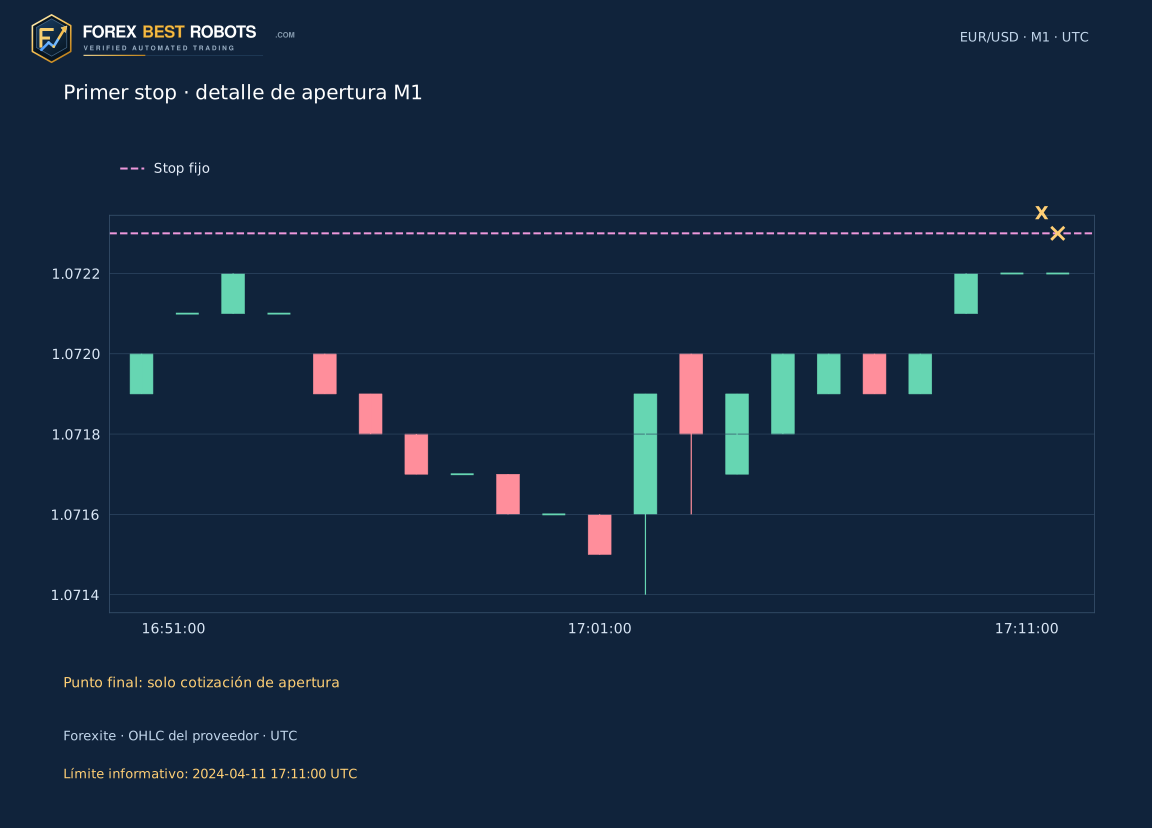
El riesgo es 20 pips, el stop 1,072300 y el objetivo 1,066300. La apertura registrada de las 17:11 iguala el stop: resultado bruto −20 pips y neto (−20−2)/20 = −1,10 R. La ilustración de decisión termina a las 15:00; el recorrido completo declara por separado el corte de información de las 17:11. B/P/C indican expansión, retroceso y confirmación; E/X, entrada y salida.
9. Incluir las cancelaciones en el experimento
Hay 175 primeras expansiones: 91 en 2024 y 84 en 2025. De ellas, 123 no tocan la media congelada dentro de seis horas, 24 fallan el primer toque, 19 fallan la confirmación inmediata y 1 se cancela por datos incompletos. Las otras 8 entran en Base; ADX conserva 5 y rechaza 3. Candidatos y operaciones son recuentos distintos.
Las ocho posiciones de esta muestra se resuelven; no requieren inventar resultados por minutos ausentes o dobles toques. Las reglas para recorridos sin resolver permanecen fijadas para otros datos. El CSV completo muestra cada cancelación: presentar solo las ocho entradas ocultaría lo selectiva que resulta esta definición.
| Decisión / cancelación | Candidatos |
|---|---|
| Sin primer toque en seis horas | 123 |
| El primer toque no cumple las reglas | 24 |
| Falla la confirmación inmediatamente posterior | 19 |
| Hora candidata ausente o incompleta | 1 |
| Entrada admitida | 8 |
10. Comparar los años sin afirmar una ventaja
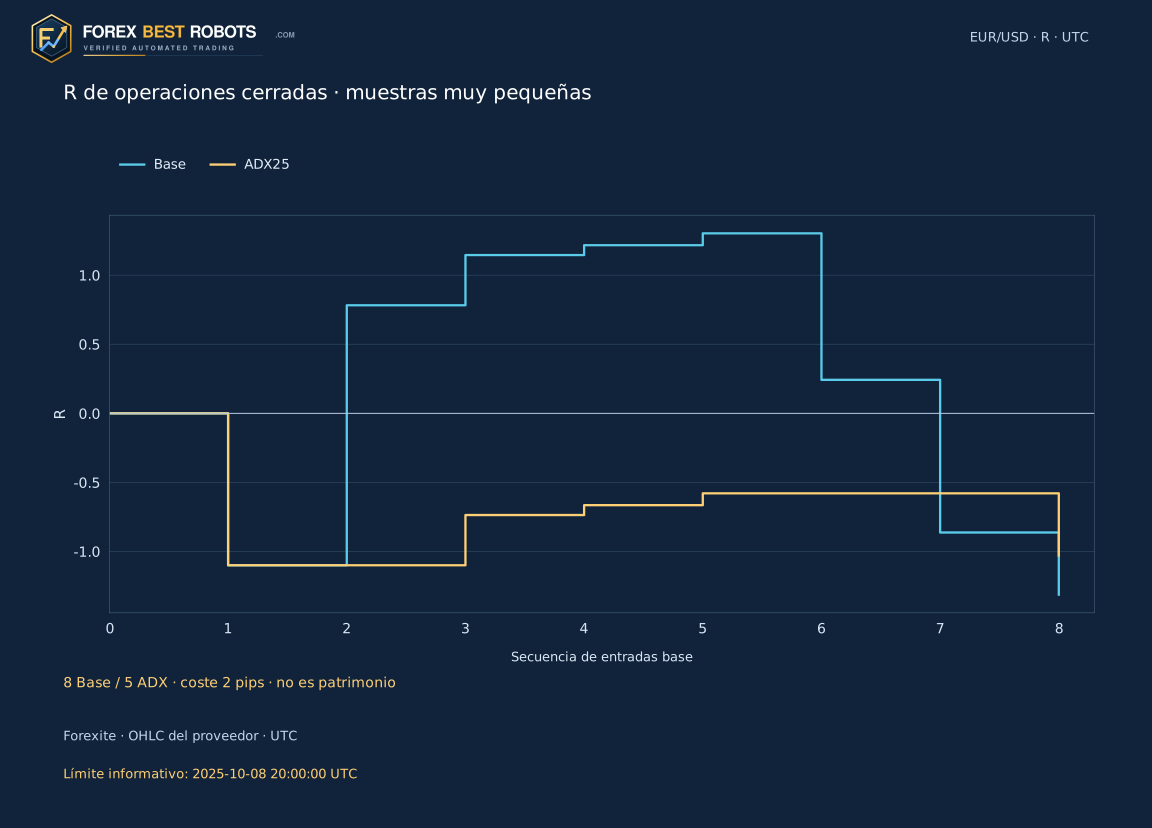
Con coste total de 2 pips, las cuatro posiciones base de 2024 suman +1,22 R y las cuatro de 2025, −2,53 R. ADX conserva tres y dos, con −0,66 R y −0,36 R. El total es −1,31 R para Base y −1,03 R para ADX25. El total filtrado es algo menos negativo, pero su factor de beneficio es menor; una exposición más reducida no demuestra superioridad.
La primera posición base rechazada termina alcanzando el objetivo: un filtro también descarta ganadoras. Eso se sabe retrospectivamente, no en C. Ocho frente a cinco operaciones no permiten conclusiones fiables sobre acierto o robustez. El año 2025 mantiene reglas e historial continuo; no es una prueba con datos no examinados previamente ni un seguimiento en tiempo real. La caída calculada sobre operaciones cerradas excluye oscilaciones intraposición y no equivale al drawdown de una cuenta.
Resultados y caída usan solo posiciones resueltas. Ocho y cinco entradas no bastan para demostrar una ventaja.
Coste total supuesto por operación completada · pips: 2.0 pip.
| Período | Modelo | Entradas | Resueltas | No resueltas | R netas | Factor de beneficio | Caída de operaciones cerradas · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 4 | 4 | 0 | +1.22 | 2.11 | 1.10 |
| 2024 | ADX25 | 3 | 3 | 0 | -0.66 | 0.40 | 1.10 |
| 2025 | Base | 4 | 4 | 0 | -2.53 | 0.03 | 2.62 |
| 2025 | ADX25 | 2 | 2 | 0 | -0.36 | 0.19 | 0.45 |
| 2024 + 2025 | Base | 8 | 8 | 0 | -1.31 | 0.65 | 2.62 |
| 2024 + 2025 | ADX25 | 5 | 5 | 0 | -1.03 | 0.34 | 1.10 |
11. Cambiar costes sin cambiar la historia del mercado
El control aplica un coste total fijo de ida y vuelta: pips netos = pips brutos − coste; R neta = pips netos / riesgo inicial en pips. El valor inicial es 2, con comparaciones 0/1/2/3/5 y rango interactivo 0–8. Son supuestos, no tarifas medidas. Los spreads, comisiones y deslizamientos varían; operar intradía tampoco permite afirmar cómo trataría la financiación cada bróker.
El número modifica resultados netos y tabla, sin mover precios, referencia, entrada, stop, objetivo, decisión ADX o salida. Las ilustraciones estáticas mantienen expresamente 2 pips. Las sumas en R ponderan por diferentes riesgos iniciales; no son rentabilidad compuesta, beneficios monetarios ni promesas de ejecución futura.
12. Inspeccionar la decisión antes del recorrido completo
El caso inicial es la primera entrada, pero el selector incluye también todos los candidatos cancelados en orden temporal. Elige Base o ADX25 y compara «En la decisión» con «Recorrido completo». El primer modo termina en la entrada o cancelación y oculta salida y resultado, también en la fórmula. Si ADX rechaza, termina en C sin dibujar posición; Base permite examinar su entrada por separado.
El recorrido completo solo está disponible para una posición admitida. La última H1 puede ser parcial o contener únicamente una apertura observada, sin incorporar el resto futuro de la vela. Gráfico, fechas y motivo cambian juntos. Un estudio demo separado debe usar las convenciones reales de la plataforma: este ejemplo pequeño y negativo tras costes no valida su uso con dinero real.
No se pudo cargar el ejemplo interactivo. Consulta los gráficos estáticos y los datos descargables.
Elegir el modelo de admisión
Cambiar la provisión de costes
2.0 pip
Resultado neto · R—
Solo cambia resultados netos. Precios, entradas, stops y salidas permanecen fijos.
- Expansión B · UTC
- —
- Primer toque P · UTC
- —
- Confirmación C · UTC
- —
- ADX(14) en C
- —
- Umbral de admisión
- —
- Decisión del modelo elegido
- —
- Información disponible hasta · UTC
- —
- Cotización de entrada · UTC
- —
- Stop de protección fijo
- —
- Objetivo fijo de 2R
- —
- Riesgo inicial · pips
- —
- Este coste · R
- —
- Cotización / intervalo de salida · UTC
- —
- Motivo del final del recorrido
- —
- Resultado bruto · R
- —
En pantallas estrechas, desplaza el gráfico o la fórmula dentro del bloque, o abre el gráfico estático completo.
Mostrar el resultado numérico
Mostrar todas las primeras expansiones diarias
| # | Expansión B · UTC | Modelo | Decisión / cancelación | ADX(14) en C | Decisión del modelo elegido |
|---|
Preguntas frecuentes
¿Se compara el cierre con la banda Keltner anterior?
No. Cada Close se compara con su propio canal 20/20/2 al cierre. El Close anterior usa su propio canal para exigir un cruce nuevo. Los datos se conocen al terminar cada grupo.
¿Por qué se utiliza ATR(20) y no ATR(10)?
Existen distintas implementaciones. Antes del cálculo se fijaron EMA20, ATR20 de Wilder y multiplicador 2. Otro periodo o semilla puede producir bandas y candidatos diferentes.
¿ADX por encima de 25 indica que debo comprar?
No. ADX no tiene signo direccional. La expansión determina la dirección y ADX solo decide la admisión por fuerza en C.
¿Por qué solo aparecen ocho operaciones en dos años?
La primera expansión diaria, el primer toque de la media congelada y la confirmación inmediata son conjuntamente restrictivos. El calendario de 175 candidatos muestra los descartes; ocho entradas no demuestran una ventaja.
¿Puede sustituirse un candidato rechazado por ADX?
No. La primera expansión consume la fecha en ambos modelos. ADX25 es un subconjunto del mismo calendario, sin sustituciones posteriores.
¿Qué ocurre si un minuto toca stop y objetivo?
Las cotizaciones no revelan el orden intraminuto. El protocolo declara el recorrido sin resolver y no asigna beneficio ni pérdida. Aquí no hay posiciones sin resolver, pero la regla está incluida.
Datos, método de cálculo y alcance
Se verificaron 733 ZIP diarios originales de Forexite: 751593 observaciones M1 de EUR/USD y 12530 grupos H1 UTC, de los cuales 12400 están completos. Las cotizaciones originales tienen cuatro decimales. La conversión usa CET/CEST; interpretar la marca M1 como final del minuto es un supuesto declarado. Los grupos parciales permanecen en el historial del indicador, pero los grupos exigidos para la señal deben estar completos. No se rellenan huecos.
El protocolo y el hash de entrada se conservaron antes del primer cálculo. Una comprobación separada con SQL y Decimal de 48 dígitos confirmó los 12530 grupos H1, las 175 decisiones del calendario y las 8 operaciones base. El paquete reproduce exactamente los resultados, incluidas las cancelaciones y las 5 posiciones conservadas. Esto verifica la implementación sobre estos datos; no elimina las limitaciones de ejecución ni de la muestra.
- Descargar los 175 candidatos de expansión (CSV)
- Descargar las 8 operaciones base y las decisiones de ADX (CSV)
- Descargar datos M1, protocolo fijado y cálculo autónomo (ZIP)