

Un canal de Keltner rodea una media móvil con bandas ajustadas a la volatilidad. Conviene distinguir la línea central, la estimación del rango y el multiplicador. Estos ejemplos reales de GBP/USD mantienen las cotizaciones fijas para mostrar qué modifica cada cálculo.
1. Define el canal moderno de EMA y ATR
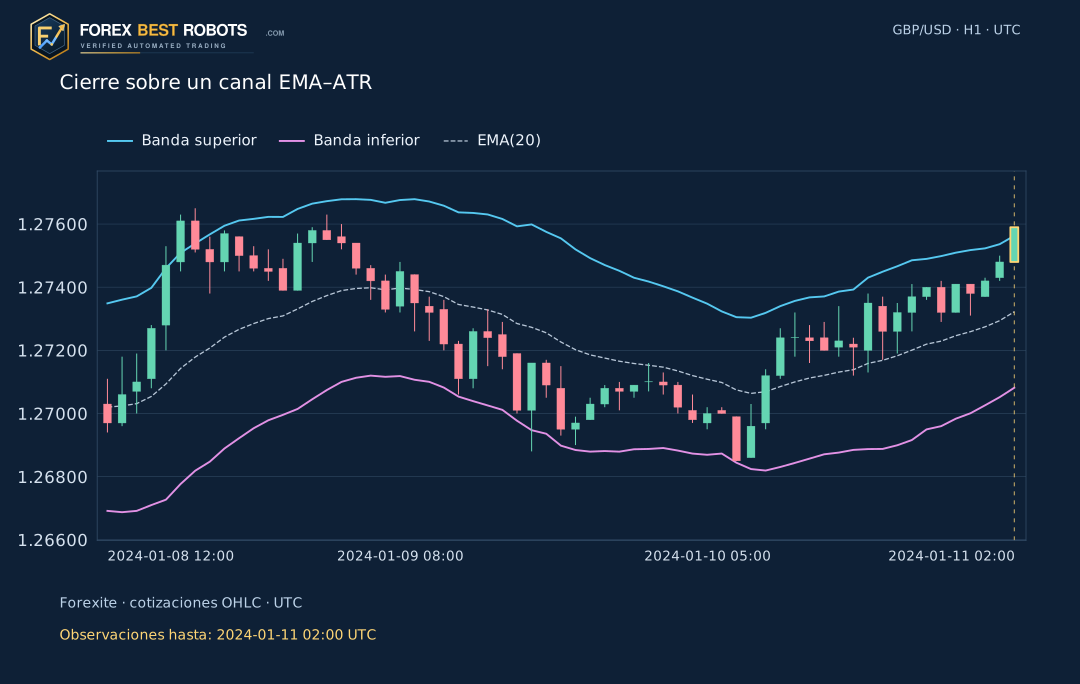
Usamos EMA(20) del cierre, ATR(14) de Wilder y k = 2, sin desplazamiento. Son los ajustes declarados de este ejemplo, no un valor predeterminado universal. Las implementaciones modernas pueden variar el periodo y el suavizado del ATR; la construcción original de Keltner también es distinta.
La EMA y el ATR incluyen el grupo H1 seleccionado una vez completado. A diferencia de un límite Donchian basado en extremos, una banda Keltner puede quedar por debajo del cierre aunque incluya esa vela. Compara precios y bandas en el mismo momento de observación completado.
M(t) = EMA20(Close)[t]
U(t) = M(t) + k × ATR14(t)
L(t) = M(t) − k × ATR14(t)
U(t) − L(t) = 2 × k × ATR14(t)
2. Calcula el rango verdadero con el cierre anterior
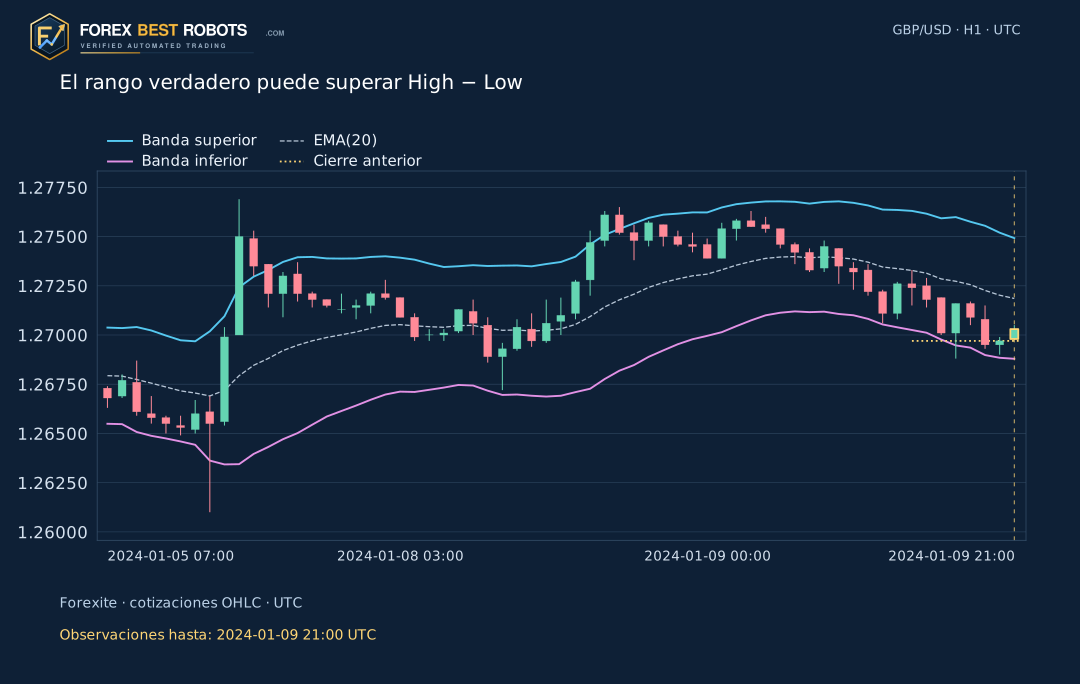
El rango verdadero es el mayor de High − Low, |High − cierre anterior| y |Low − cierre anterior|. Un salto respecto al cierre registrado anterior puede hacer que TR supere el rango visible de la vela. El ATR suaviza distancias no negativas; no mide la dirección compradora o vendedora.
El ejemplo utiliza precios registrados. No añadimos observaciones para rellenar el salto. El cierre anterior es una cotización de referencia, no prueba de que fuera posible ejecutar una operación a ese precio durante el intervalo.
TR(t) = max(H(t) − L(t), |H(t) − C(t−1)|, |L(t) − C(t−1)|)
3. Distingue el suavizado Wilder, EMA y SMA
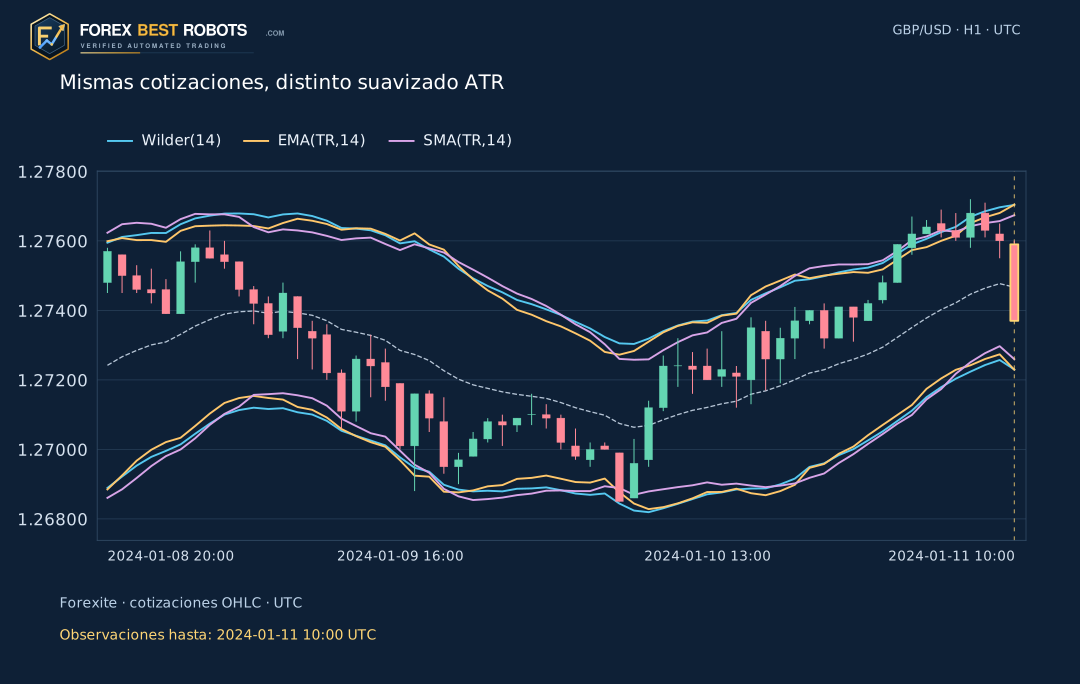
Con 14 periodos, Wilder usa α = 1/14; la alternativa EMA usa α = 2/15. La SMA pondera por igual los últimos 14 TR. Aquí los tres métodos comienzan con la misma media aritmética de 14 TR; después pueden diferir con idénticas cotizaciones, periodo y multiplicador.
Cambiar el suavizado del ATR no modifica la EMA(20) central. Wilder y EMA conservan historia anterior de forma recursiva: la tabla de 14 TR recientes no representa toda su historia. Acortar el gráfico visible no reinicia el cálculo.
Wilder ATR14(t) = [13 × ATR14(t−1) + TR(t)] / 14
EMA(TR,14): α = 2/15
SMA(TR,14): sum(TR[t−13] … TR[t]) / 14
4. Cambia el multiplicador sin cambiar el mercado
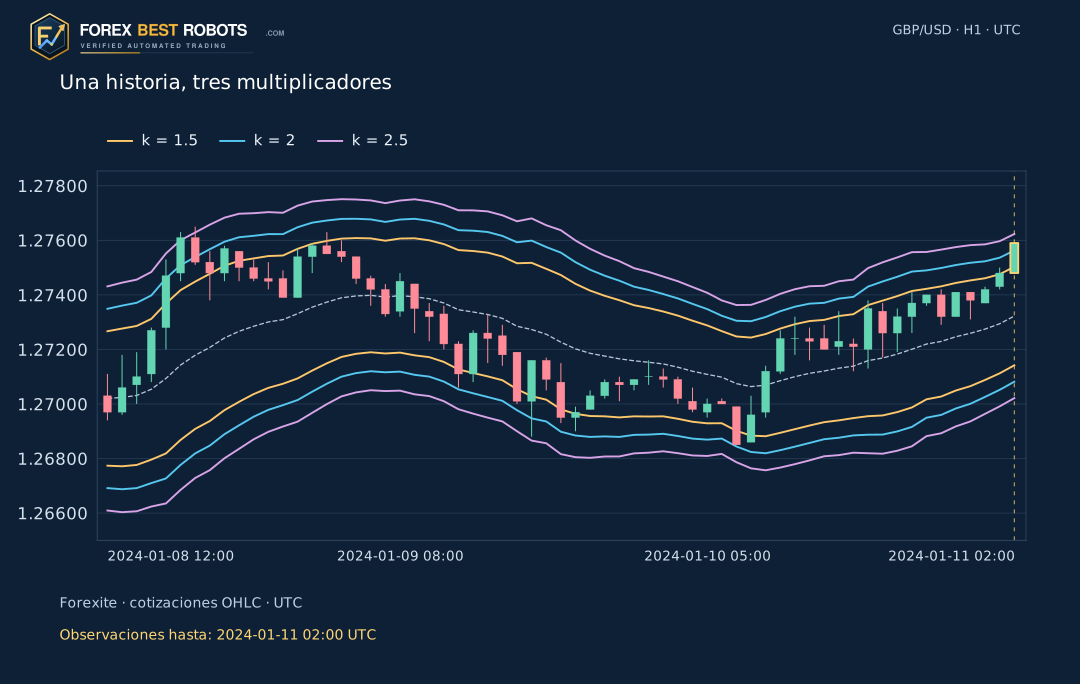
En una misma vela y con el mismo suavizado, k = 1.5, 2 y 2.5 comparten centro y ATR. Sus anchuras totales son 3, 4 y 5 ATR. Cambiar k modifica qué cierres quedan fuera, no los precios OHLC ni demuestra qué ajuste produciría mejores operaciones. En GBP/USD, un pip equivale a 0.0001 USD por GBP.
5. Interpreta el final UTC y el calentamiento
La fuente es el archivo de cotizaciones por minuto de Forexite de enero de 2024. Restamos una hora a sus marcas GMT+1 y las tratamos como finales de minuto. Cada grupo H1 contiene marcas posteriores al inicio y hasta su final indicado. Solo usamos los valores definitivos en ese final; los grupos posteriores permanecen ocultos.
Hay 529 grupos H1 registrados; 4 contienen menos de 60 minutos de origen. No rellenamos horas vacías. La EMA comienza con la media de 20 cierres; el primer TR es High − Low y el ATR comienza con la media de 14 TR. Reservamos los primeros 140 grupos para calentamiento. La influencia inicial disminuye, pero no se vuelve exactamente cero.
6. Interpreta un cierre exterior dentro de su contexto
Un centro ascendente con cierres repetidos sobre la banda superior puede acompañar un avance fuerte. Vender solo porque el precio está encima supone una reversión que el indicador no confirma. Un único cierre exterior tampoco demuestra una tendencia duradera. La EMA reacciona con retraso a las cotizaciones.
La anchura describe rangos recientes en ambas direcciones. Un canal ancho puede acompañar subidas o bajadas; uno estrecho no garantiza una ruptura. No calificamos la muestra como rentable, ni calculamos una tasa de acierto ni optimizamos parámetros según resultados posteriores.
| Ejemplo | Final H1 UTC | Cierre | EMA(20) | ATR(14) de Wilder | Superior · k = 2 | Inferior · k = 2 |
|---|---|---|---|---|---|---|
| Cierre sobre la banda | 2024-01-11 02:00 | 1.275900 | 1.273222 | 0.001203 | 1.275629 | 1.270816 |
| Ampliación del rango | 2024-01-11 10:00 | 1.273700 | 1.274668 | 0.001184 | 1.277036 | 1.272299 |
| TR y cierre anterior | 2024-01-09 21:00 | 1.270300 | 1.271857 | 0.001532 | 1.274921 | 1.268792 |
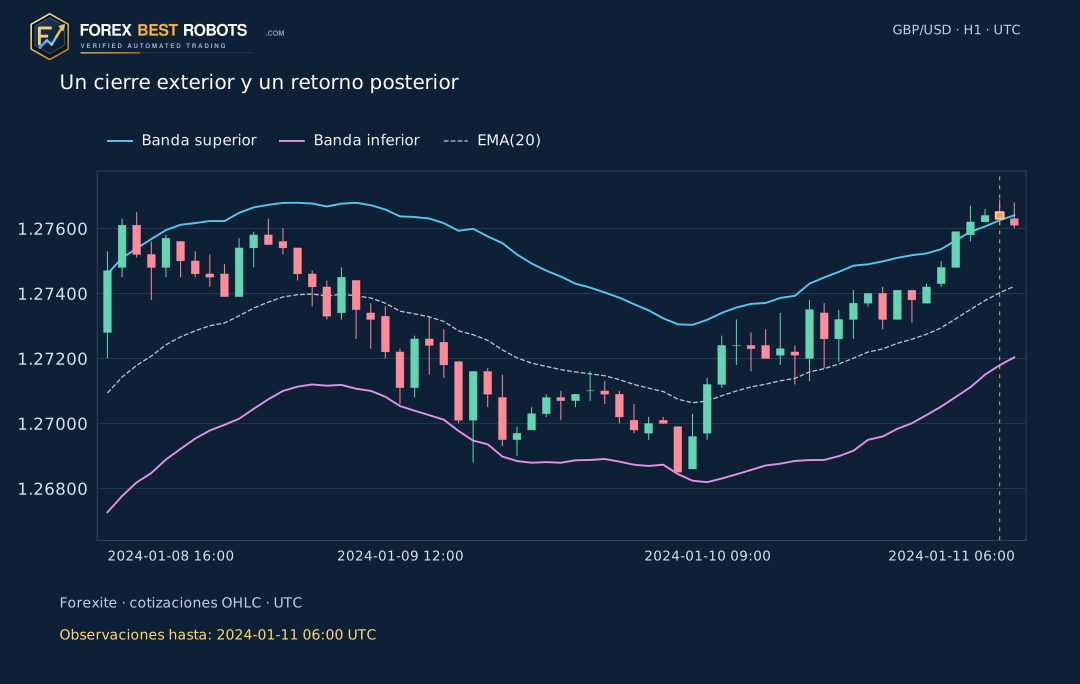
| Cierre previo al retorno | 2024-01-11 05:00 | 1.276300 | 1.274021 | 0.001115 | 1.276251 | 1.271792 |
7. Observa cómo un cierre exterior vuelve al canal
El ejemplo muestra un cierre sobre la banda superior y el siguiente cierre registrado dentro de su propio canal actualizado. Avanzan tanto el centro como el ATR; no son límites Donchian congelados. La segunda observación solo está disponible al final siguiente. Elegimos esta pareja retrospectivamente para explicar el mecanismo, no para estimar probabilidades de fallo o continuación.
8. Examina una observación completada cada vez
Selecciona k o el método del ATR y avanza por los grupos H1 registrados. Cambiar un ajuste mantiene la vela y sus OHLC. Se actualizan centro, ATR, anchura y clasificación. Los cuatro accesos de ejemplo restablecen Wilder(14), k = 2. En pantallas estrechas, el gráfico y la fórmula se desplazan dentro de sus propios bloques.
Mantén los precios fijos al cambiar las bandas
Los controles muestran un indicador, no órdenes ni rentabilidades. Referencia: EMA(20) del cierre, ATR(14) de Wilder, k = 2. Los valores mostrados están redondeados; la clasificación usa los resultados sin redondear.
No se pudo cargar el explorador. Usa los gráficos estáticos y el CSV.
Ejemplos · restablecen Wilder(14), k = 2
El dorado marca el grupo completado seleccionado. Los posteriores están ocultos. Cambiar un ajuste mantiene sus OHLC y su final UTC.
- Observaciones registradas hasta UTC
- —
- Centro · EMA(20)
- —
- ATR(14) · unidades de precio
- —
- Rango verdadero · unidades de precio
- —
- Banda superior
- —
- Banda inferior
- —
- Anchura total · pips
- —
- Cierre de la cotización seleccionada
- —
- Cierre menos banda superior · pips
- —
- ¿Qué muestra este cierre?
- —
En pantallas estrechas, desplaza el gráfico o la fórmula dentro de su bloque, o abre el gráfico estático completo.
Mostrar el cálculo numérico
Mostrar 14 observaciones TR recientes
Son los últimos 14 TR. Wilder y EMA también conservan historia anterior; solo SMA usa exclusivamente estas 14 observaciones.
| Final H1 UTC | Máximo | Mínimo | Cierre anterior | Rango verdadero |
|---|
9. Define una estrategia separada de la condición del indicador
Una estrategia debe fijar dirección, confirmación, cotización ejecutable, stop, salida, caducidad, exposición y costes. Continuar una ruptura y volver al canal son hipótesis diferentes. La estrategia existente de reentrada Keltner sigue siendo una lección aparte. Estos OHLC del proveedor no incluyen Ask, spreads observados, deslizamiento ni ejecuciones del bróker; aquí no reconstruimos operaciones ni rentabilidades.
Preguntas frecuentes
¿20/14/2 son los únicos ajustes Keltner?
No. Elegimos EMA(20), ATR(14), Wilder y k = 2. Otras implementaciones pueden cambiar periodo, semilla, suavizado, precio o desplazamiento.
¿Incluye el canal la vela seleccionada?
Sí, una vez completado el grupo H1. Su cierre actualiza EMA y su TR actualiza ATR. El cierre puede quedar fuera: ATR estima rangos, no máximos o mínimos extremos.
¿Wilder ATR equivale a una EMA de TR?
Con periodo 14, Wilder usa alpha 1/14 y EMA usa 2/15. Aquí parten de la misma media inicial y después aplican pesos recursivos diferentes.
¿Con k = 2 la anchura total es dos ATR?
No. Cada banda está a dos ATR del centro: la distancia total es cuatro ATR. El panel la muestra en pips.
¿Por qué puede diferir el gráfico de mi bróker?
La fuente, el lado de la cotización, las marcas de minuto, la zona horaria, los datos ausentes, las semillas y el suavizado pueden modificarlo. Se facilitan el método y los hashes originales.
¿Un cierre exterior demuestra rentabilidad?
No. Describe la posición del precio frente al indicador. Para estudiar resultados hacen falta una estrategia definida aparte, costes, supuestos de ejecución y más datos.
Datos, método y alcance
Los 31 archivos diarios originales de Forexite se comprobaron con sus SHA-256 conservados. Se mantiene la precisión original de cuatro decimales de GBP/USD. Los finales de minuto se agrupan en finales H1; los grupos incompletos en número de observaciones siguen visibles y no se sintetizan horas sin datos.
Tras 140 grupos de calentamiento, se seleccionan por reglas declaradas el primer cierre sobre la banda, el primer TR de al menos dos veces el ATR Wilder anterior y el primer TR superior a High − Low. El retorno usa el primer cierre exterior seguido de uno interior: emplea información posterior solo para explicar. La descarga documenta índices, semillas, tiempos y hashes.