

Une clôture hors du canal donne une direction possible, mais pas une entrée automatique au premier repli. Nous suivons une séquence fixe d’expansion, de repli et de confirmation sur EUR/USD H1, avec et sans ADX. Le calcul 2024–2025 ne compte que 8 positions de base et 5 filtrées pour 175 premières expansions quotidiennes. Cet échantillon ne démontre aucun avantage ; les deux totaux sont négatifs après l’hypothèse de coût de 2 pips.
1. Définir la poursuite avant d’examiner le résultat
Le modèle suit le sens d’une clôture extérieure, attend le premier retour vers la ligne centrale figée et exige une autre bougie clôturée pour confirmer la poursuite. Il achète après une expansion haussière et vend après une expansion baissière. Il ne prend pas une position opposée à une sortie manquée pour viser le centre du canal.
La variante de base accepte les entrées conformes aux règles de prix. ADX25 ne retient que celles dont la confirmation clôturée affiche ADX(14) ≥ 25. Le filtre décide de l’admission des positions ; il ne garantit pas leur qualité et ne modifie pas les observations disponibles.
2. Préciser le calcul 20/20/2 et l’horloge UTC
Le centre est une EMA de 20 clôtures H1 enregistrées ; l’écart vaut deux fois l’ATR de Wilder sur 20 groupes. Leurs amorces sont les moyennes arithmétiques de 20 valeurs indiquées dans la méthode. Cette variante 20/20/2 est fixée avant le calcul. D’autres Keltner utilisent ATR(10), un autre lissage ou d’autres amorces. ADX suit 14 périodes de Wilder ; les 200 premiers groupes H1 servent à l’initialisation.
L’heure CET/CEST du fournisseur est convertie en UTC. Le choix de lire M1 comme une fin de minute est explicite. Une H1 étiquetée 10:00 couvre (09:00, 10:00] ; ses valeurs définitives sont connues à 10:00. Les minutes absentes ne sont pas remplies. Les groupes partiels restent dans l’historique, mais expansion, repli inspecté et confirmation doivent contenir 60 minutes consécutives. Six décimales affichées n’ajoutent aucune précision aux quatre décimales d’origine.
M[t] = EMA20(Close)[t]
U[t] = M[t] + 2 × WilderATR20[t]
L[t] = M[t] − 2 × WilderATR20[t]
ADX(14)[C] ≥ 25
3. Réserver chaque date à la première expansion admissible
On examine les fins H1 de 06:00 à 12:00 UTC incluses, du lundi au vendredi. Une nouvelle expansion haussière exige Close au-dessus de sa propre bande supérieure, calculée sur le groupe maintenant clôturé, et le Close précédent sur ou sous sa propre bande. Les comparaisons sont inversées à la baisse. L’égalité n’est pas une clôture extérieure. Les deux groupes doivent être complets et espacés d’une heure.
Seule la première expansion admissible de la fenêtre compte, quel que soit son sens. Elle réserve aussitôt la date pour les deux variantes, même si elle expire ou est rejetée ensuite. Cette fenêtre UTC est une convention de recherche, pas l’heure locale d’ouverture de Londres. Une expansion plus séduisante ne remplace jamais la première après coup.
4. Figer le centre et évaluer uniquement le premier contact
À la clôture de l’expansion, on fige le centre M et les bornes U et L. Seules les six H1 suivantes, consécutives et complètes, sont examinées. À l’achat, P est le premier Low ≤ M ; il faut Low > L et Close > M. À la vente, P est le premier High ≥ M ; il faut High < U et Close < M. Les conditions de validité sont strictes.
Un premier contact invalide annule le candidat : on ne l’ignore pas pour attendre un meilleur deuxième contact. Sans contact dans les six heures, il expire. Une heure absente ou incomplète entraîne aussi une annulation. La ligne d’évaluation reste figée, même si le canal Keltner mobile dessiné séparément continue d’évoluer.
5. Donner une seule chance à la bougie suivante
C est uniquement la H1 immédiatement après P. L’achat exige Close strictement au-dessus du High de P et de M ; la vente exige Close strictement sous le Low de P et sous M. C doit être complète et terminer à l’heure suivante. Une confirmation ultérieure ne remplace pas une C manquée.
L’entrée utilise la première ouverture M1 dont l’intervalle débute à la fin de C ou après. On annule si elle arrive avec plus de cinq minutes de retard ou à partir de 20:00 UTC. Ce cours est une approximation de recherche reproductible. La source n’établit pas les côtés Bid/Ask, spreads réels, glissement ni exécution garantie d’un courtier.
6. Appliquer ADX25 à cette même confirmation
ADX mesure la force sans signe haussier ou baissier ; le sens vient de la séquence d’expansion. L’ADX(14) non arrondi à C doit être au moins égal à 25 pour retenir la position de base. Un niveau inférieur la rejette. Aucun croisement DI, ADX croissant ou franchissement ultérieur n’est ajouté.
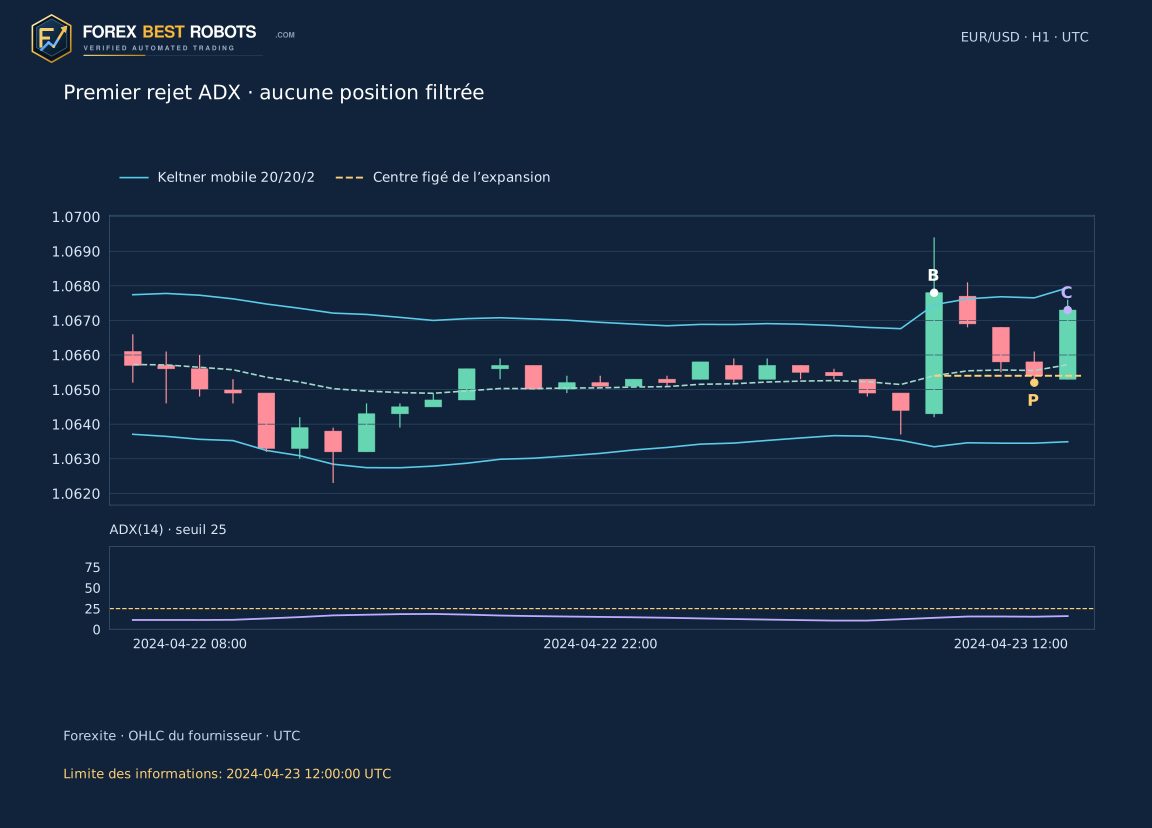
La variante filtrée reste un sous-ensemble strict du même calendrier. Chaque position retenue conserve heure, cours, stop, objectif et parcours. Un rejet ne crée pas une autre occasion ce jour-là. Le candidat 22 du 23 avril 2024 affiche ADX 15,9481 à C : ADX25 n’ouvre aucune position et n’a aucun résultat réalisé à cet instant.
7. Fixer le risque, l’objectif et la durée maximale
Le risque initial vaut 1,5 × ATR(20) à C, arrondi vers le haut au pip entier. Un pip EUR/USD vaut 0,0001 USD par EUR. Le stop est figé à une distance de risque et l’objectif à deux distances, dans le sens de l’expansion. Aucun calcul de lots, renforcement ni stop suiveur n’est simulé. La sortie a lieu à la première ouverture M1 après huit heures écoulées ou à 20:00 UTC ce jour-là, selon la première échéance.
Une minute absente pendant la position rend son parcours indéterminé. Sinon, on vérifie stop à l’ouverture, objectif à l’ouverture, puis échéance horaire. Ensuite seulement on regarde le High/Low de la minute : un niveau touché utilise ce niveau ; deux niveaux touchés laissent l’ordre indéterminé. Ces contacts sont affichés sous forme d’intervalles d’une minute. Une ouverture exactement au stop ne prouve pas un saut de prix défavorable.
8. Suivre la première entrée sans emprunter le futur
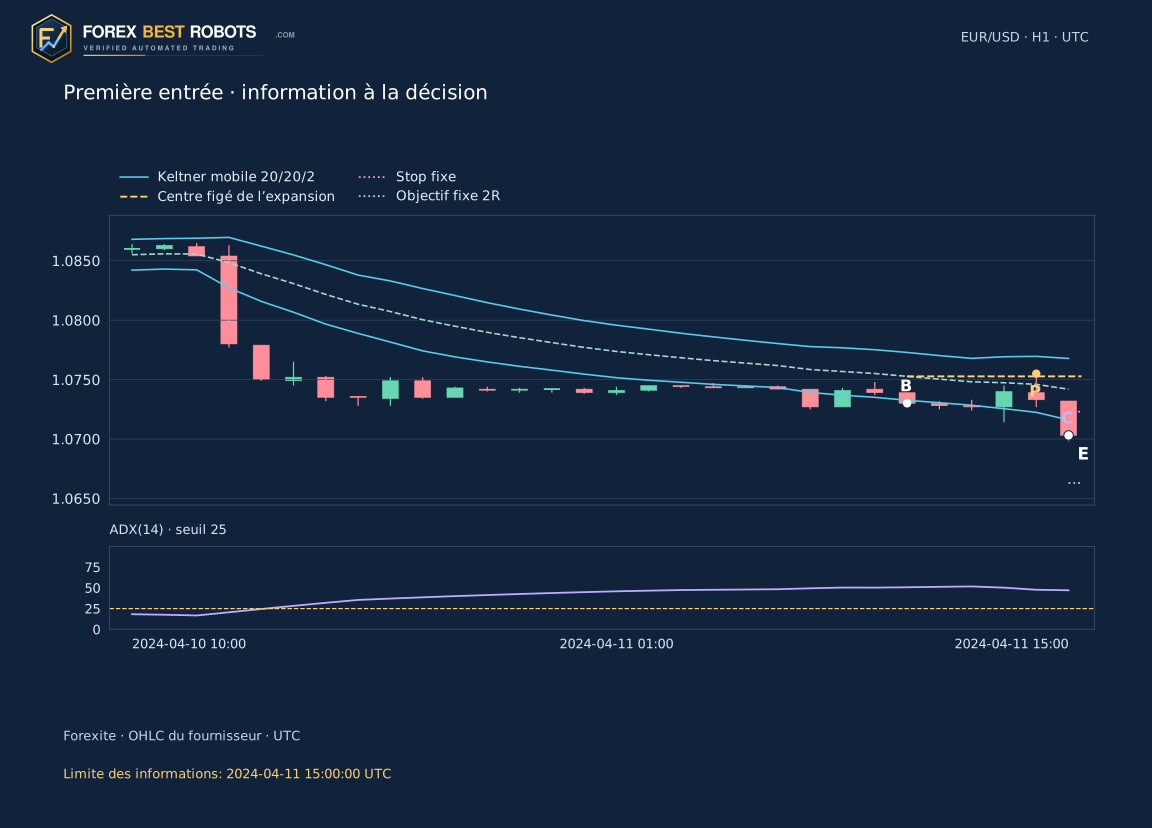
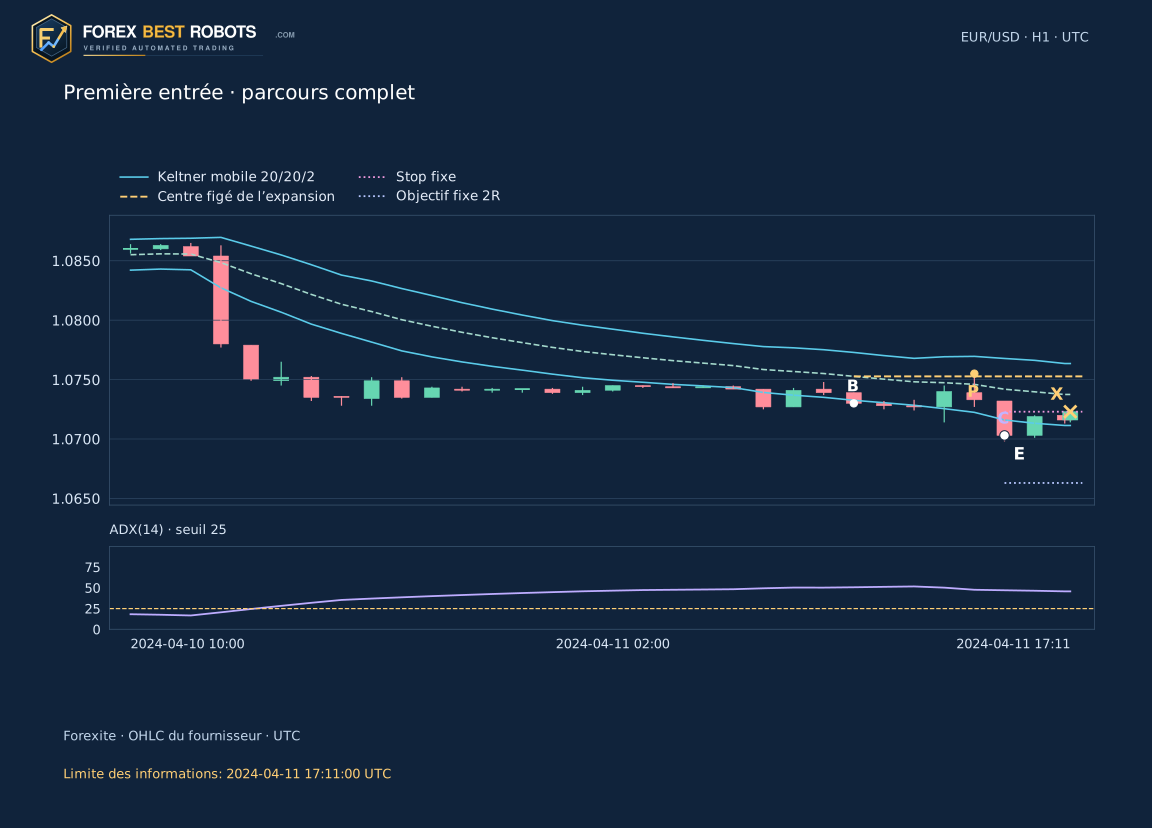
La première entrée de base est une vente du 11 avril 2024. B termine à 10:00 ; son centre figé vaut environ 1,075272. P termine à 14:00 avec High 1,075500 et Close 1,073300. C clôture à 15:00 à 1,070300, sous le Low de P de 1,072700. ADX vaut 47,1121 ; les deux modèles acceptent l’entrée à 1,070300.
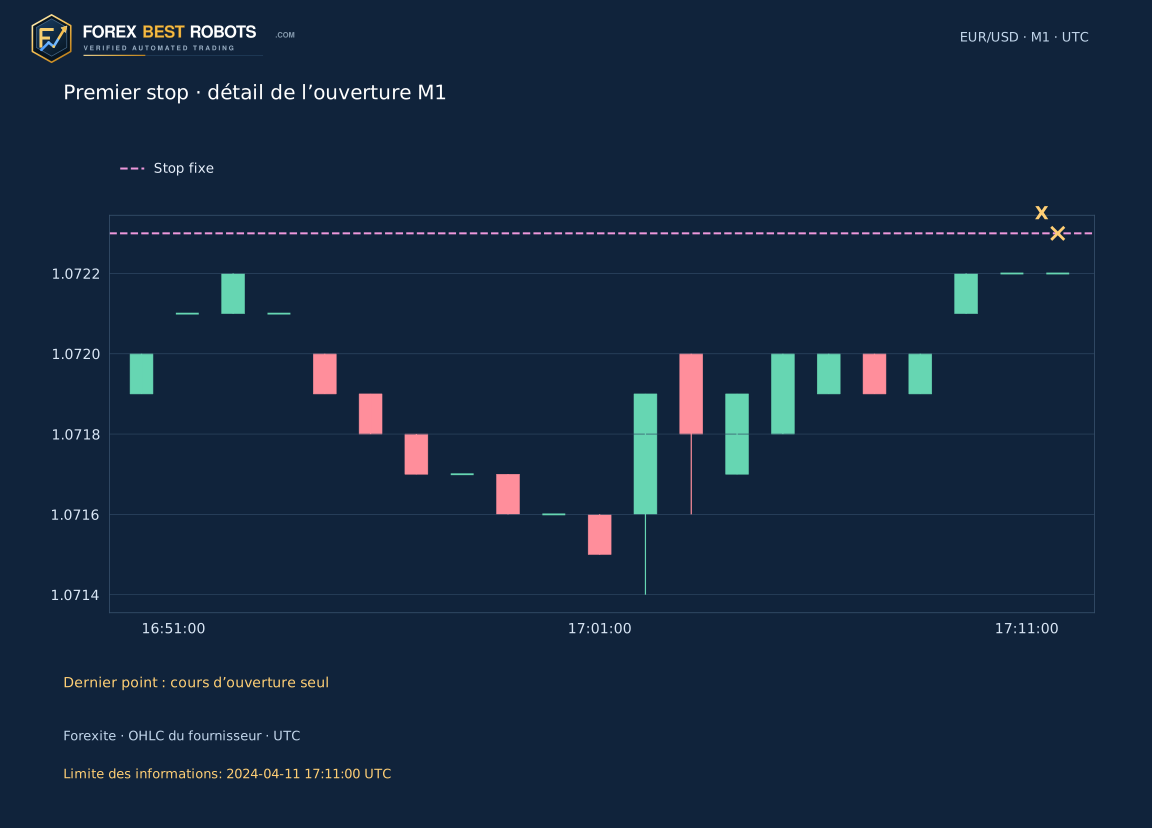
Le risque est de 20 pips, le stop de 1,072300 et l’objectif de 1,066300. L’ouverture observée à 17:11 égale le stop : résultat brut −20 pips, net (−20−2)/20 = −1,10 R. L’image de décision s’arrête à 15:00 ; le parcours complet indique séparément sa limite de 17:11. B/P/C désignent expansion, repli et confirmation ; E/X, entrée et sortie.
9. Compter aussi les annulations
Le calendrier contient 175 premières expansions : 91 en 2024 et 84 en 2025. Parmi elles, 123 ne touchent pas le centre figé à temps, 24 échouent au premier contact, 19 à la confirmation immédiate et 1 est annulée pour données incomplètes. Les 8 restantes entrent dans Base ; ADX en conserve 5 et en rejette 3. Un candidat n’est pas une opération.
Les huit positions ouvertes sont toutes résolues ; aucun rendement n’a été inventé pour une minute absente ou un double contact. Les règles prévues pour les parcours indéterminés restent nécessaires pour d’autres données. Le CSV complet présente chaque annulation. Ne montrer que les huit entrées masquerait la forte sélectivité de cette définition du repli.
| Décision / annulation | Candidats |
|---|---|
| Aucun premier contact en six heures | 123 |
| Premier contact non conforme aux règles | 24 |
| Confirmation immédiatement suivante manquée | 19 |
| Heure candidate absente ou incomplète | 1 |
| Entrée admise | 8 |
10. Comparer les années sans prétendre à un avantage
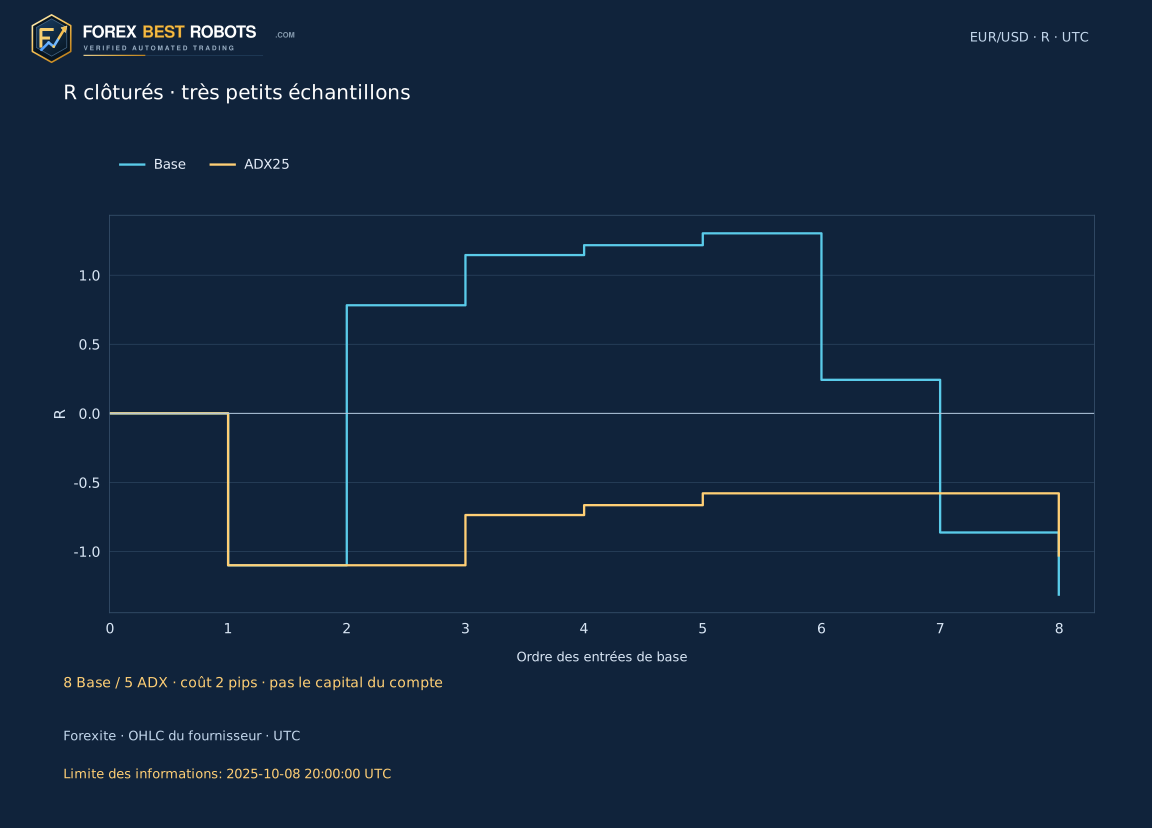
Avec 2 pips de coût total, les quatre positions de base de 2024 donnent +1,22 R et les quatre de 2025 −2,53 R. ADX en conserve trois puis deux, avec −0,66 R et −0,36 R. Les totaux sont −1,31 R pour Base et −1,03 R pour ADX25. Le total filtré est un peu moins négatif, mais son facteur de profit est inférieur ; une exposition plus petite ne démontre pas une meilleure stratégie.
La première position rejetée atteint ensuite son objectif : un filtre écarte aussi des gagnantes. Cette observation rétrospective était inconnue à C. Huit contre cinq opérations ne permettent pas de conclusions fiables sur le taux de réussite ou la robustesse. L’année 2025 reprend les mêmes règles avec historique continu, sans être un test sur des données non examinées auparavant ni un suivi en temps réel. Le recul calculé sur les résultats clôturés exclut les fluctuations en cours de position et n’est pas le drawdown d’un compte.
Résultats et recul utilisent seulement les positions résolues. Huit et cinq entrées ne démontrent aucun avantage.
Coût total supposé par transaction terminée · pips: 2.0 pip.
| Période | Modèle | Entrées | Déterminées | Indéterminées | R nettes | Facteur de profit | Baisse des transactions clôturées · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 4 | 4 | 0 | +1.22 | 2.11 | 1.10 |
| 2024 | ADX25 | 3 | 3 | 0 | -0.66 | 0.40 | 1.10 |
| 2025 | Base | 4 | 4 | 0 | -2.53 | 0.03 | 2.62 |
| 2025 | ADX25 | 2 | 2 | 0 | -0.36 | 0.19 | 0.45 |
| 2024 + 2025 | Base | 8 | 8 | 0 | -1.31 | 0.65 | 2.62 |
| 2024 + 2025 | ADX25 | 5 | 5 | 0 | -1.03 | 0.34 | 1.10 |
11. Changer les coûts, pas l’histoire du marché
Le contrôle applique une provision fixe totale par aller-retour : pips nets = pips bruts − provision ; R net = pips nets / risque initial en pips. La valeur initiale est 2, avec comparaisons 0/1/2/3/5 et plage interactive 0–8. Ce sont des hypothèses, pas des frais de courtier mesurés. Spreads, commissions et glissement varient ; une règle intrajournalière n’établit pas non plus le traitement du financement chez un courtier.
Le chiffre change résultats nets et tableau, sans déplacer cours, référence, entrée, stop, objectif, décision ADX ni sortie. Les images statiques conservent explicitement 2 pips. Des sommes en R pondèrent des risques initiaux différents ; elles ne sont ni des rendements composés, ni des gains monétaires, ni une promesse d’exécution future.
12. Inspecter la décision avant le parcours complet
Le cas initial est la première entrée, mais le sélecteur contient aussi tous les candidats annulés dans l’ordre chronologique. Choisir Base ou ADX25, puis comparer « À la décision » et « Parcours complet ». Le premier mode s’arrête à l’entrée ou à l’annulation et cache sortie et résultat, y compris dans la formule. Un rejet ADX s’arrête à C sans position ; Base permet d’inspecter séparément son entrée.
Le parcours complet n’est disponible que pour une position admise. Sa dernière H1 peut être partielle ou se limiter à une ouverture observée, sans récupérer la suite future de la bougie. Graphique, dates et motif évoluent ensemble. Une recherche démo distincte doit tenir compte des conventions réelles de plateforme : ce petit exemple négatif après coûts ne valide pas un usage en compte réel.
Impossible de charger l’exemple interactif. Utilisez les graphiques statiques et les observations téléchargeables.
Choisir le modèle d’admission
Modifier le coût supposé
2.0 pip
Résultat net · R—
Modifie seulement les résultats nets. Cotations, entrées, stops et sorties restent fixes.
- Expansion B · UTC
- —
- Premier contact P · UTC
- —
- Confirmation C · UTC
- —
- ADX(14) à C
- —
- Seuil d’admission
- —
- Décision du modèle choisi
- —
- Informations disponibles jusqu’à · UTC
- —
- Cotation d’entrée · UTC
- —
- Stop de protection fixe
- —
- Objectif figé de 2R
- —
- Risque initial · pips
- —
- Ce coût supposé · R
- —
- Cotation / intervalle de sortie · UTC
- —
- Motif de fin du parcours
- —
- Résultat brut · R
- —
Sur écran étroit, faites défiler graphique ou formule dans leur bloc, ou ouvrez un graphique statique en entier.
Afficher le résultat numérique
Afficher toutes les premières expansions quotidiennes
| # | Expansion B · UTC | Modèle | Décision / annulation | ADX(14) à C | Décision du modèle choisi |
|---|
Questions fréquentes
La clôture est-elle comparée à la bande Keltner précédente ?
Non. Chaque Close terminé utilise son propre canal 20/20/2 terminé. Le Close précédent utilise son propre canal pour exiger un nouveau franchissement. Les valeurs sont connues à chaque fin de groupe.
Pourquoi ATR(20), plutôt que ATR(10) ?
Keltner comporte plusieurs variantes. EMA20, ATR20 de Wilder et multiplicateur 2 ont été fixés avant le calcul. D’autres périodes ou amorces peuvent donner d’autres bandes et événements.
ADX au-dessus de 25 signifie-t-il acheter ?
Non. ADX n’a pas de signe directionnel. L’expansion fournit la direction ; ADX ne sert qu’à vérifier la force à C.
Pourquoi seulement huit positions sur deux ans ?
La première expansion quotidienne, le premier contact du centre figé et la confirmation immédiate sont très sélectifs ensemble. Le calendrier de 175 candidats montre les rejets ; huit entrées ne démontrent aucun avantage.
Peut-on remplacer un candidat rejeté par ADX ?
Non. La première expansion consomme la date dans les deux variantes. ADX25 est un sous-ensemble du calendrier de base, sans remplacement ni replanification.
Que faire si la minute touche stop et objectif ?
L’ordre intraminute est inconnu. Le protocole laisse le parcours indéterminé sans lui attribuer de rendement. Ici, aucune position ouverte n’est indéterminée, mais la règle reste dans le calcul.
Données, méthode et périmètre
Les 733 ZIP quotidiens originaux de Forexite ont été vérifiés : 751593 observations M1 EUR/USD et 12530 groupes H1 UTC, dont 12400 complets. Les prix source ont quatre décimales. CET/CEST est converti en UTC ; interpréter la marque M1 comme une fin de minute est une hypothèse déclarée. Les groupes partiels restent dans l’historique, mais les groupes requis pour les signaux doivent être complets. Aucun cours manquant n’est inventé.
Le protocole et l’empreinte des données ont été conservés avant le premier calcul. Un calcul distinct SQL/Decimal à 48 chiffres a confirmé les 12530 groupes H1, les 175 décisions du calendrier et les 8 parcours de base. Le téléchargement reproduit exactement les résultats, les annulations et les 5 positions retenues. Cela vérifie cette implémentation sur ces données, sans supprimer les limites d’exécution ou d’échantillon.
- Télécharger les 175 candidats d’expansion (CSV)
- Télécharger les 8 positions de base et les décisions ADX (CSV)
- Télécharger les minutes, le protocole fixé et le calcul autonome (ZIP)