

Um fechamento fora do canal sugere uma direção, mas não garante entrada no primeiro recuo. Acompanhamos uma sequência fixa de expansão, recuo e confirmação no EUR/USD H1, com e sem ADX. O cálculo de 2024–2025 tem apenas 8 posições base e 5 filtradas entre 175 primeiras expansões diárias. A amostra não comprova vantagem; os dois totais são negativos após o custo hipotético de 2 pips.
1. Definir a continuação antes de olhar o resultado
O modelo segue a direção de um fechamento externo, espera o primeiro retorno à linha central congelada e exige outro candle fechado para confirmar a continuação. Compra após expansão de alta e vende após expansão de baixa. A ideia difere de operar contra uma saída malsucedida buscando a volta ao centro do canal.
A variante Base aceita as entradas que cumprem as regras de preço. ADX25 mantém apenas aquelas cuja confirmação encerrada tem ADX(14) ≥ 25. O filtro decide quais posições são admitidas; não torna uma operação automaticamente melhor e não altera as observações disponíveis.
2. Explicitar o cálculo 20/20/2 e o relógio UTC
O centro é uma EMA de 20 fechamentos H1 registrados; a distância é duas vezes o ATR de Wilder de 20 grupos. Os valores iniciais são as médias aritméticas de 20 valores especificadas no método. A variante 20/20/2 foi fixada antes do cálculo. Outros Keltner usam ATR(10), outras entradas ou inicializações. ADX usa 14 períodos de Wilder; os primeiros 200 grupos H1 servem de aquecimento.
O horário CET/CEST do fornecedor é convertido em UTC. Tratar M1 como fim do minuto é uma hipótese declarada. H1 marcada 10:00 cobre (09:00, 10:00] e seus valores finais são conhecidos às 10:00. Minutos vazios não são inventados. Grupos parciais ficam no histórico, mas expansão, recuo examinado e confirmação precisam de 60 minutos consecutivos. Exibir seis casas não aumenta a precisão original de quatro.
M[t] = EMA20(Close)[t]
U[t] = M[t] + 2 × WilderATR20[t]
L[t] = M[t] − 2 × WilderATR20[t]
ADX(14)[C] ≥ 25
3. Reservar a data para a primeira expansão válida
Examinam-se fechamentos H1 de 06:00 a 12:00 UTC, inclusive, de segunda a sexta. Uma expansão de alta nova exige Close acima da própria banda superior já encerrada e Close anterior sobre ou abaixo da própria banda. Para baixa, os sinais se invertem. Igualdade não é fechamento externo. Os dois grupos devem estar completos e separados por uma hora.
Somente a primeira expansão válida da janela conta, em qualquer direção. A data fica ocupada para os dois modelos mesmo que o candidato expire ou seja rejeitado. Essa janela UTC é uma convenção de pesquisa, não o horário local de abertura de Londres. Uma expansão posterior aparentemente melhor não pode substituir a primeira.
4. Congelar o centro e avaliar apenas o primeiro toque
No fechamento da expansão, fixam-se M, U e L. Verificam-se apenas os seis grupos H1 seguintes, consecutivos e completos. Na compra, P é o primeiro Low ≤ M, válido somente com Low > L e Close > M. Na venda, P é o primeiro High ≥ M, exigindo High < U e Close < M. As condições de validade são estritas.
O primeiro toque inválido cancela o candidato; não se espera um segundo mais bonito. Sem toque em seis horas, ele expira. Uma hora ausente ou incompleta também cancela. A linha usada na avaliação permanece congelada, embora o canal Keltner móvel desenhado separadamente continue se atualizando.
5. Dar uma única chance ao candle imediatamente seguinte
C é exclusivamente a H1 logo depois de P. Compra exige Close estritamente acima do High de P e de M; venda exige Close estritamente abaixo do Low de P e de M. C deve estar completo e terminar na hora seguinte. Se falhar, outro candle posterior não recebe uma nova chance.
A entrada usa a primeira abertura M1 cujo intervalo começa no fim de C ou depois. Cancela-se com atraso superior a cinco minutos ou entrada a partir de 20:00 UTC. É uma aproximação reproduzível de pesquisa, não uma execução comprovada do broker. A fonte não estabelece lados Bid/Ask, spreads reais, slippage ou execução garantida.
6. Aplicar ADX25 à mesma confirmação concluída
ADX mede força sem sinal de alta ou baixa; a direção vem da expansão. O ADX(14) não arredondado em C precisa ser pelo menos 25 para manter a posição base. Um valor menor a rejeita. Não se acrescentam cruzamentos DI, ADX crescente ou cruzamentos posteriores do limiar.
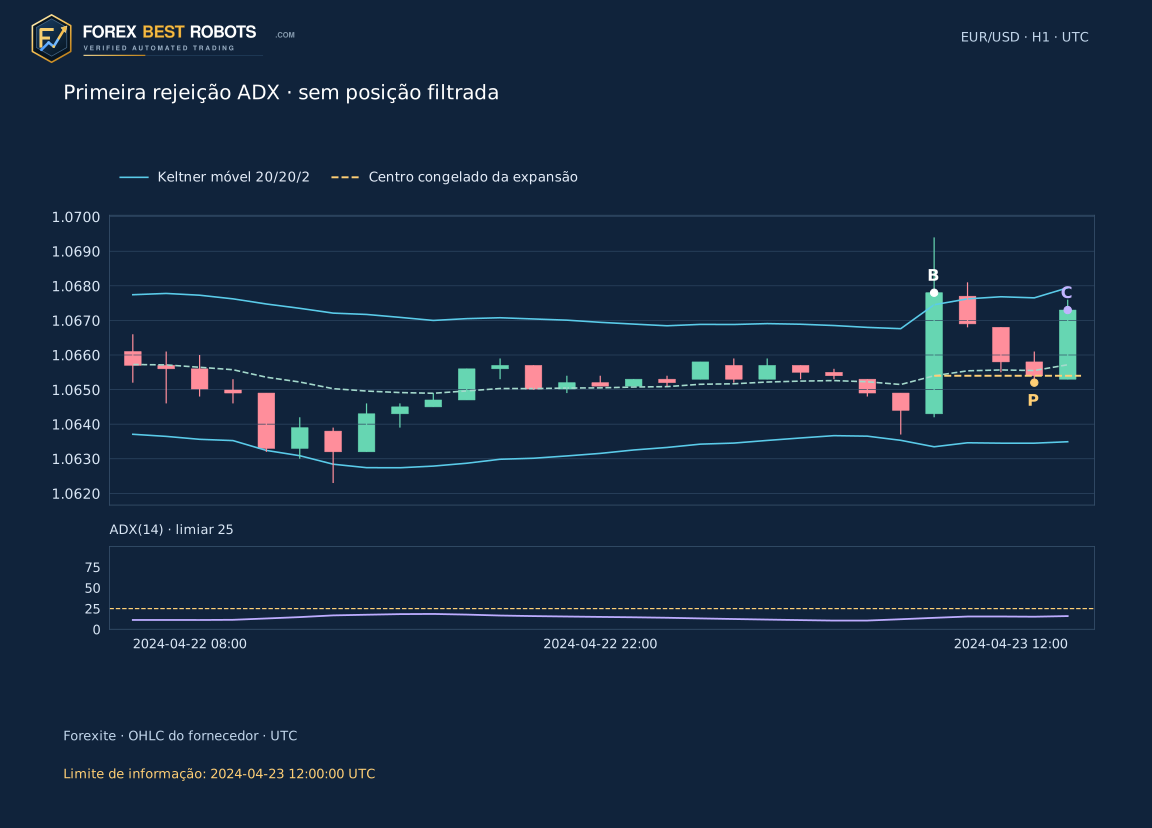
A variante filtrada é um subconjunto estrito do mesmo calendário. Posições mantidas têm os mesmos horários, cotações, stop, alvo e caminho. Uma rejeição não cria outra oportunidade naquele dia. O candidato 22 de 23 de abril de 2024 apresenta ADX 15,9481 na confirmação: ADX25 não abre posição e não tem resultado realizado naquele instante.
7. Fixar risco, alvo e duração máxima
O risco inicial é 1,5 × ATR(20) de C, arredondado para cima ao pip inteiro. Um pip EUR/USD vale 0,0001 USD por EUR. Stop fixo a uma distância de risco e alvo fixo a duas distâncias, na direção da expansão. Não são simulados lotes, piramidagem ou trailing stop. Fecha-se na primeira abertura M1 após oito horas decorridas ou às 20:00 UTC da data, o que ocorrer antes.
Um minuto ausente com posição aberta deixa o caminho não resolvido. Caso contrário, a prioridade é stop na abertura, alvo na abertura e saída por horário. Depois se examina o High/Low da M1: um único nível tocado usa esse nível; ambos deixam a ordem não resolvida. Toques são intervalos de um minuto, sem segundo inventado. Abertura exatamente no stop não prova um salto de preço desfavorável.
8. Seguir a primeira entrada sem antecipar candles
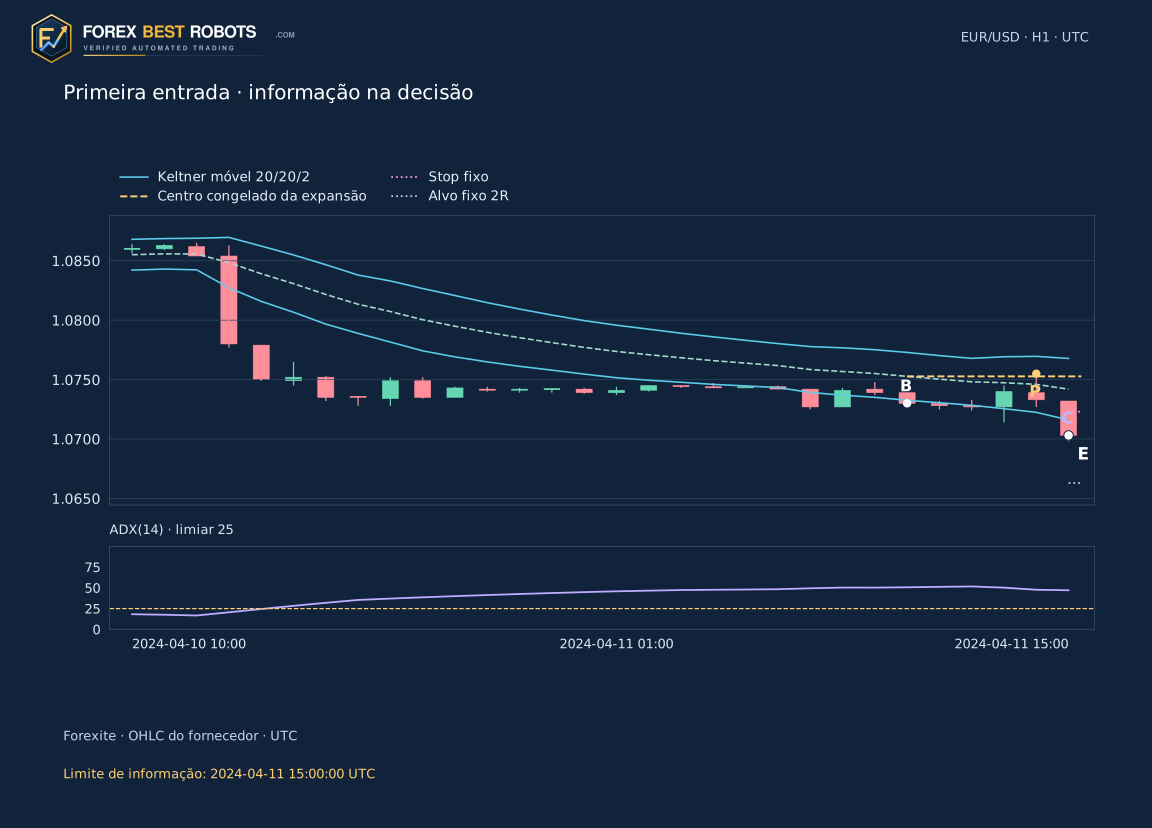
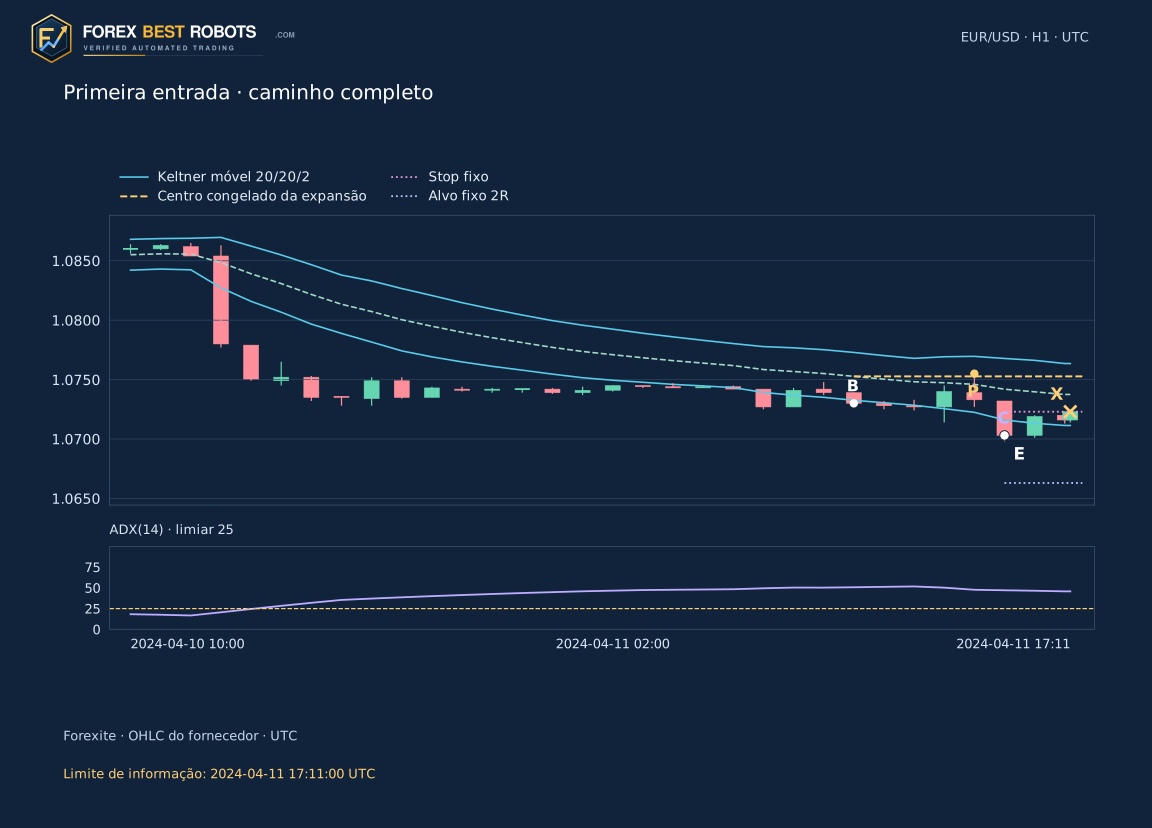
A primeira entrada base é uma venda em 11 de abril de 2024. B termina às 10:00 com centro congelado de aproximadamente 1,075272. P termina às 14:00, com High 1,075500 e Close 1,073300. C fecha às 15:00 em 1,070300, abaixo do Low de P de 1,072700. ADX vale 47,1121; ambos os modelos admitem a venda a 1,070300.
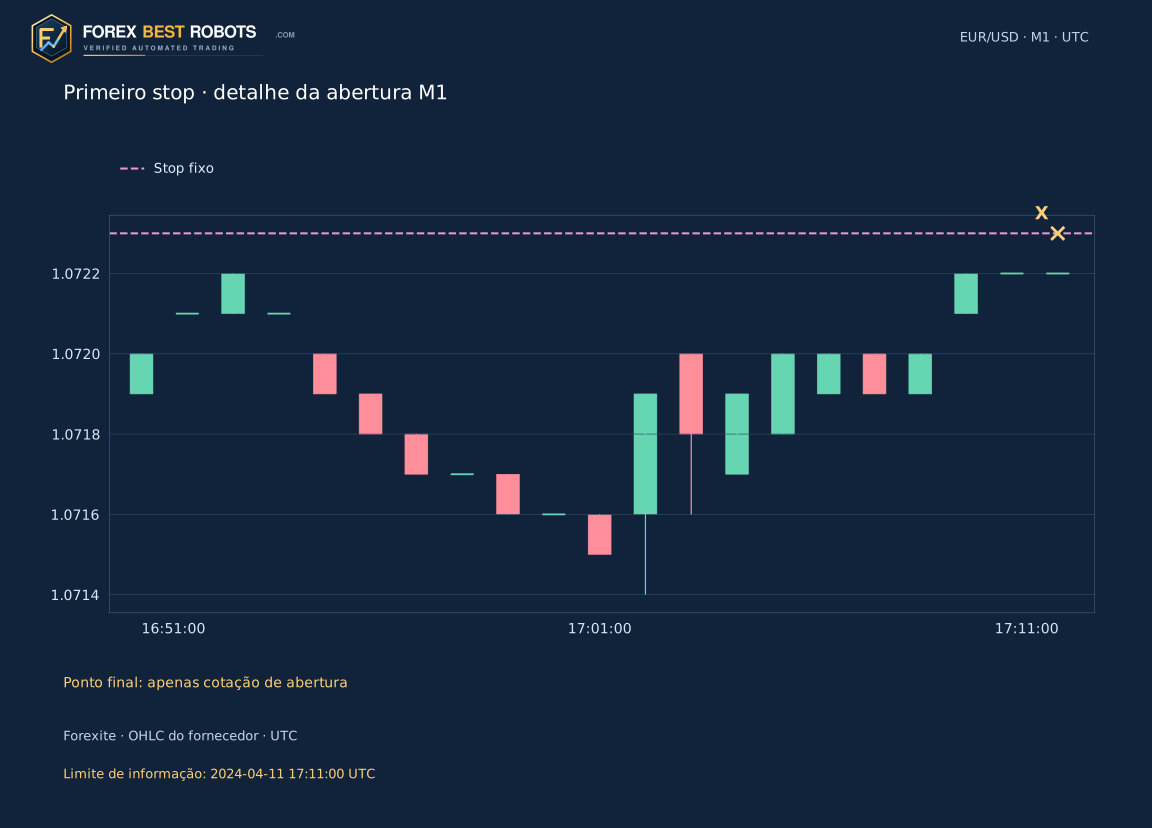
Risco: 20 pips; stop: 1,072300; alvo: 1,066300. A abertura registrada das 17:11 coincide com o stop. O resultado bruto é −20 pips e o líquido com custo 2 é (−20−2)/20 = −1,10 R. A figura da decisão termina às 15:00; o caminho completo declara separadamente o limite das 17:11. B/P/C marcam expansão, recuo e confirmação; E/X, entrada e saída.
9. Contar os cancelamentos como parte do estudo
São 175 primeiras expansões: 91 em 2024 e 84 em 2025. Dessas, 123 não tocam o centro congelado no prazo, 24 falham no primeiro toque, 19 na confirmação imediata e 1 é cancelada por dados incompletos. As outras 8 entram na Base; ADX mantém 5 e rejeita 3. Candidatos não são operações.
As oito posições abertas têm desfecho determinado; nenhum resultado foi inventado para minutos ausentes ou duplos toques. As regras para caminhos não resolvidos continuam fixadas para outros dados. O CSV completo apresenta cada cancelamento. Mostrar somente as oito entradas esconderia a seletividade desta definição de recuo.
| Decisão / cancelamento | Candidatos |
|---|---|
| Sem primeiro toque em seis horas | 123 |
| Primeiro toque não cumpre as regras | 24 |
| Confirmação imediatamente seguinte falhou | 19 |
| Hora candidata ausente ou incompleta | 1 |
| Entrada admitida | 8 |
10. Comparar os anos sem alegar vantagem
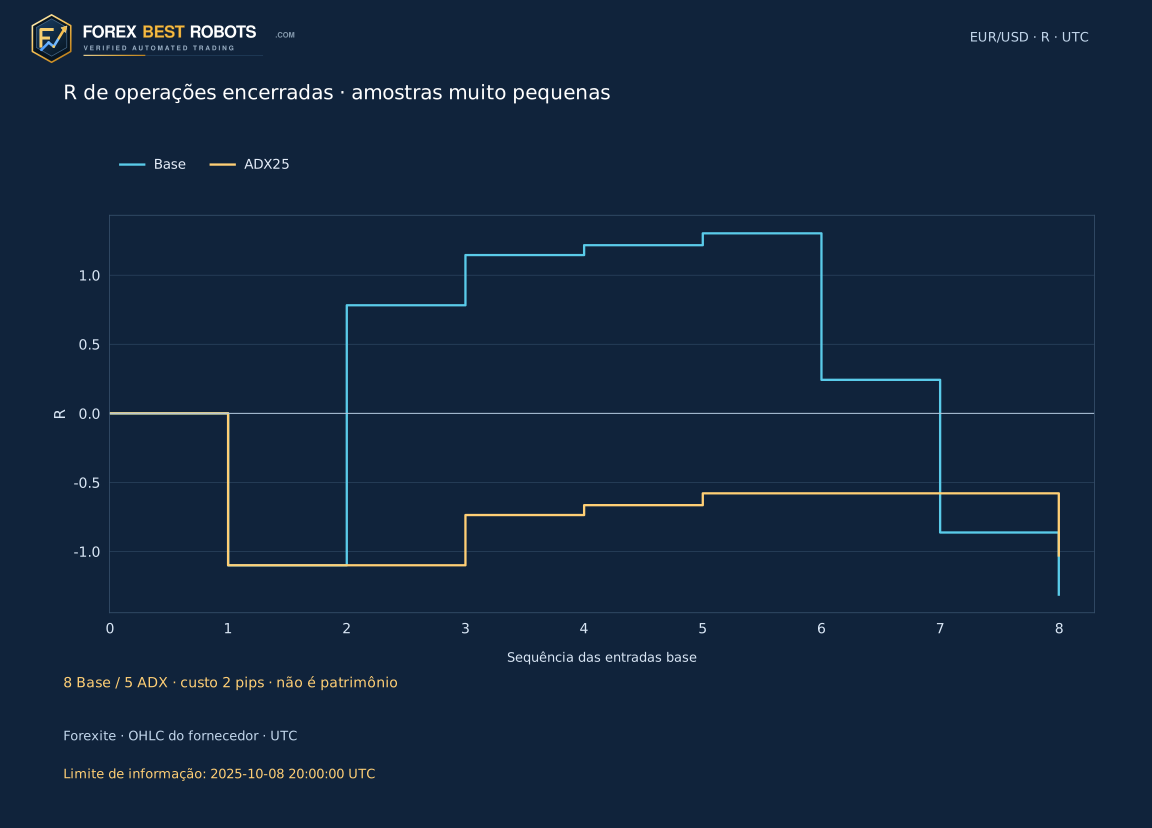
Com custo total de 2 pips, as quatro posições base de 2024 somam +1,22 R e as quatro de 2025, −2,53 R. ADX mantém três e duas, com −0,66 R e −0,36 R. Os totais são −1,31 R na Base e −1,03 R no ADX25. O total filtrado é um pouco menos negativo, mas seu fator de lucro é menor; menor exposição não demonstra uma estratégia superior.
A primeira posição rejeitada depois alcança o alvo: um filtro também descarta vencedoras. Essa informação retrospectiva não existia em C. Oito contra cinco operações não permitem conclusões confiáveis sobre acerto ou robustez. O ano de 2025 mantém regras e histórico contínuo; não é um teste com dados nunca examinados nem acompanhamento em tempo real. O drawdown de R encerradas exclui oscilações intraposição e não equivale ao drawdown da conta.
Resultados e drawdown usam somente posições resolvidas. Oito e cinco entradas não comprovam vantagem.
Custo total suposto por operação concluída · pips: 2.0 pip.
| Período | Modelo | Entradas | Determinados | Indeterminados | R líquidas | Fator de lucro | Queda de operações encerradas · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 4 | 4 | 0 | +1.22 | 2.11 | 1.10 |
| 2024 | ADX25 | 3 | 3 | 0 | -0.66 | 0.40 | 1.10 |
| 2025 | Base | 4 | 4 | 0 | -2.53 | 0.03 | 2.62 |
| 2025 | ADX25 | 2 | 2 | 0 | -0.36 | 0.19 | 0.45 |
| 2024 + 2025 | Base | 8 | 8 | 0 | -1.31 | 0.65 | 2.62 |
| 2024 + 2025 | ADX25 | 5 | 5 | 0 | -1.03 | 0.34 | 1.10 |
11. Mudar os custos sem mudar a história do mercado
O controle aplica uma provisão fixa total de ida e volta: pips líquidos = pips brutos − custo; R líquido = pips líquidos / risco inicial em pips. O padrão é 2, com comparações 0/1/2/3/5 e faixa interativa 0–8. São hipóteses, não tarifas medidas. Spreads, comissões e slippage variam; uma regra intradiária tampouco comprova o tratamento de financiamento de um broker.
O número muda resultados líquidos e tabela, sem alterar preços, referência, entrada, stop, alvo, decisão ADX ou saída. As figuras estáticas mantêm explicitamente 2 pips. Somas de R ponderam riscos iniciais diferentes; não representam retorno composto, lucro em dinheiro ou promessa de execução futura.
12. Inspecionar a decisão antes do caminho completo
O caso inicial é a primeira entrada, mas o seletor inclui também todos os candidatos cancelados em ordem cronológica. Escolha Base ou ADX25 e compare «Na decisão» com «Caminho completo». O primeiro modo termina na entrada ou no cancelamento e esconde saída e resultado, inclusive na fórmula. Se ADX rejeitar, termina em C sem posição; Base permite examinar sua entrada separada.
O caminho completo só fica disponível para uma posição admitida. A última H1 pode ser parcial ou conter apenas uma abertura observada, sem puxar o restante futuro do candle. Gráfico, datas e motivo mudam juntos. Uma investigação demo separada precisa das convenções reais da plataforma: este exemplo pequeno e negativo após custos não valida uso em conta real.
Não foi possível carregar o exemplo interativo. Use os gráficos estáticos e os dados baixáveis.
Escolher o modelo de admissão
Alterar o custo suposto
2.0 pip
Resultado líquido · R—
Altera apenas resultados líquidos. Cotações, entradas, stops e saídas ficam fixos.
- Expansão B · UTC
- —
- Primeiro toque P · UTC
- —
- Confirmação C · UTC
- —
- ADX(14) em C
- —
- Limiar de admissão
- —
- Decisão do modelo escolhido
- —
- Informações disponíveis até · UTC
- —
- Cotação de entrada · UTC
- —
- Stop protetor fixo
- —
- Alvo congelado de 2R
- —
- Risco inicial · pips
- —
- Este custo · R
- —
- Cotação / intervalo de saída · UTC
- —
- Motivo do fim do trajeto
- —
- Resultado bruto · R
- —
Em telas estreitas, role gráfico ou fórmula no próprio bloco ou abra um gráfico estático completo.
Mostrar o resultado numérico
Mostrar todas as primeiras expansões diárias
| # | Expansão B · UTC | Modelo | Decisão / cancelamento | ADX(14) em C | Decisão do modelo escolhido |
|---|
Perguntas frequentes
O fechamento é comparado à banda Keltner anterior?
Não. Cada Close concluído usa seu próprio canal 20/20/2 concluído. O Close anterior usa o próprio canal para exigir uma nova passagem. Os valores ficam conhecidos no fim do grupo.
Por que ATR(20), e não ATR(10)?
Keltner tem várias implementações. EMA20, ATR20 de Wilder e multiplicador 2 foram fixados antes do cálculo. Outros períodos ou inicializações podem gerar bandas e eventos diferentes.
ADX acima de 25 significa comprar?
Não. ADX não tem sinal direcional. A direção vem da expansão, e ADX verifica apenas a força em C.
Por que apenas oito operações em dois anos?
Primeira expansão diária, primeiro toque do centro congelado e confirmação imediata são conjuntamente seletivos. O calendário de 175 candidatos revela os descartes; oito entradas não comprovam vantagem.
Um candidato rejeitado pelo ADX pode ser substituído?
Não. A primeira expansão consome a data nos dois modelos. ADX25 é um subconjunto do mesmo calendário base, sem substituição posterior.
E se um minuto tocar stop e alvo?
A ordem intraminuto é desconhecida. O protocolo deixa o caminho não resolvido e não atribui retorno. Esta amostra não tem posições abertas não resolvidas, mas a regra permanece incluída.
Dados, método e escopo
Foram verificados 733 ZIPs diários originais da Forexite: 751593 observações M1 de EUR/USD e 12530 grupos H1 UTC, sendo 12400 completos. Os preços originais têm quatro casas decimais. CET/CEST é convertido para UTC; interpretar a marca M1 como fim do minuto é uma hipótese explícita. Grupos parciais permanecem no histórico, mas os grupos exigidos pelos sinais precisam estar completos. Não se preenchem cotações ausentes.
O protocolo e o hash da entrada foram preservados antes do primeiro cálculo. Uma verificação separada com SQL e Decimal de 48 dígitos confirmou os 12530 grupos H1, as 175 decisões do calendário e os 8 caminhos base. O pacote reproduz exatamente resultados, cancelamentos e 5 posições mantidas. Isso verifica a implementação nesses dados, sem eliminar limites de execução ou de amostra.
- Baixar os 175 candidatos de expansão (CSV)
- Baixar as 8 posições base e decisões ADX (CSV)
- Baixar dados M1, protocolo fixado e programa de recálculo (ZIP)