

Ein Schlusskurs außerhalb des Kanals gibt einen möglichen Richtungshinweis, aber noch keinen Einstieg beim ersten Rücklauf. Wir verfolgen eine feste Abfolge aus Ausbruch, Rücklauf und Bestätigung auf EUR/USD H1, mit und ohne ADX. Die Berechnung für 2024–2025 enthält nur 8 Basispositionen und 5 gefilterte Positionen aus 175 ersten Tagesausbrüchen. Diese kleine Stichprobe belegt keinen Vorteil; beide Gesamtergebnisse sind nach der angenommenen Kostenpauschale von 2 Pips negativ.
1. Die Trendfortsetzung vor dem Ergebnis definieren
Das Modell folgt einem Schlusskurs außerhalb des Kanals, wartet auf den ersten Rücklauf zur fixierten Mitte und verlangt eine weitere abgeschlossene Bestätigungskerze. Nach einem Ausbruch nach oben wird gekauft, nach unten verkauft. Das unterscheidet sich von einer Gegenposition nach einem gescheiterten Ausbruch mit Ziel Kanalmitte.
Die Basisvariante nimmt alle nach den Kursregeln gültigen Einstiege. ADX25 übernimmt nur Positionen, deren abgeschlossene Bestätigung ADX(14) ≥ 25 aufweist. Der Filter entscheidet über die Zulassung einer Position; er macht einen Trade nicht automatisch besser und ändert keine verfügbaren Kursbeobachtungen.
2. 20/20/2 und die UTC-Zeit eindeutig festhalten
Die Mitte ist ein EMA aus 20 aufgezeichneten H1-Schlusskursen; der Abstand beträgt zweimal den Wilder-ATR über 20 Gruppen. Die Startwerte sind die angegebenen arithmetischen Mittel aus 20 Werten. Diese Variante 20/20/2 wurde vorher festgelegt. Andere Keltner-Versionen verwenden etwa ATR(10), andere Eingaben oder Startwerte. ADX nutzt 14 Wilder-Perioden; die ersten 200 aufgezeichneten H1-Gruppen dienen dem Anlauf.
Die CET/CEST-Zeit des Anbieters wird in UTC umgerechnet. M1-Zeitmarken als Minutenende zu behandeln ist eine ausdrückliche Annahme. H1 mit Marke 10:00 umfasst (09:00, 10:00]; ihre endgültigen Werte liegen um 10:00 vor. Fehlende Minuten werden nicht erfunden. Teilgruppen bleiben im Verlauf, doch Ausbruch, geprüfter Rücklauf und Bestätigung benötigen jeweils 60 aufeinanderfolgende Minuten. Sechs angezeigte Nachkommastellen erhöhen die ursprüngliche Genauigkeit von vier Stellen nicht.
M[t] = EMA20(Close)[t]
U[t] = M[t] + 2 × WilderATR20[t]
L[t] = M[t] − 2 × WilderATR20[t]
ADX(14)[C] ≥ 25
3. Nur den ersten gültigen Ausbruch je Datum zulassen
Geprüft werden abgeschlossene H1-Endpunkte von 06:00 bis einschließlich 12:00 UTC, Montag bis Freitag. Ein neuer Ausbruch nach oben verlangt Close oberhalb des eigenen, jetzt abgeschlossenen oberen Keltner-Bands; der vorherige Close lag höchstens auf seinem eigenen oberen Band. Nach unten gelten die umgekehrten Vergleiche. Gleichheit ist kein Schlusskurs außerhalb. Aktuelle und vorherige Gruppe müssen vollständig und genau eine Stunde auseinander sein.
Es zählt nur der erste gültige Ausbruch dieses Fensters, unabhängig von der Richtung. Das Datum ist sofort für beide Varianten belegt, auch bei späterem Verfall oder Ausschluss. Das UTC-Fenster ist eine Untersuchungskonvention, keine Angabe zur örtlichen Londoner Eröffnung. Ein späterer schönerer Ausbruch ersetzt den ersten nicht.
4. Die Mitte fixieren und nur den ersten Kontakt bewerten
Am Ausbruchsschluss werden Mitte M sowie Grenzen U und L fixiert. Untersucht werden nur die nächsten sechs vollständigen, lückenlos folgenden H1-Gruppen. Long: P ist das erste Low ≤ M und gilt nur bei Low > L sowie Close > M. Short: P ist das erste High ≥ M und gilt nur bei High < U sowie Close < M. Die Gültigkeitsgrenzen sind strikt.
Ein ungültiger erster Kontakt beendet den Kandidaten; auf einen saubereren zweiten wird nicht gewartet. Ohne Kontakt innerhalb von sechs Stunden verfällt er. Eine fehlende oder unvollständige geprüfte Stunde führt ebenfalls zum Abbruch. Die Bewertungsmitte bleibt fixiert, auch wenn der zusätzlich gezeichnete rollierende Keltner-Kanal weiterläuft.
5. Nur der unmittelbar nächsten Kerze eine Chance geben
C ist ausschließlich die H1 direkt nach P. Long verlangt Close strikt über dem High von P und über M; Short verlangt Close strikt unter dem Low von P und unter M. C muss vollständig sein und am nächsten Stundenendpunkt enden. Nach einer gescheiterten C gibt es keine spätere Ersatzbestätigung.
Der Einstieg nutzt die erste aufgezeichnete M1-Eröffnung, deren Intervall frühestens am C-Endpunkt beginnt. Mehr als fünf Minuten Verzögerung oder ein Einstieg ab 20:00 UTC führen zum Abbruch. Dies ist ein reproduzierbarer Untersuchungskurs, kein belegter Broker-Fill. Bid/Ask-Seiten, tatsächliche Spreads und Slippage sind aus der Quelle nicht nachgewiesen.
6. ADX25 auf dieselbe abgeschlossene Bestätigung anwenden
ADX misst Stärke ohne bullisches oder bärisches Vorzeichen. Die Richtung kommt hier aus der Ausbruchsfolge. Der ungerundete ADX(14) von C muss mindestens 25 betragen, damit ADX25 den Basiseinstieg übernimmt. Ein niedrigerer Wert schließt ihn aus. DI-Kreuzungen, steigender ADX oder spätere Schwellenüberschreitungen werden nicht zusätzlich verlangt.
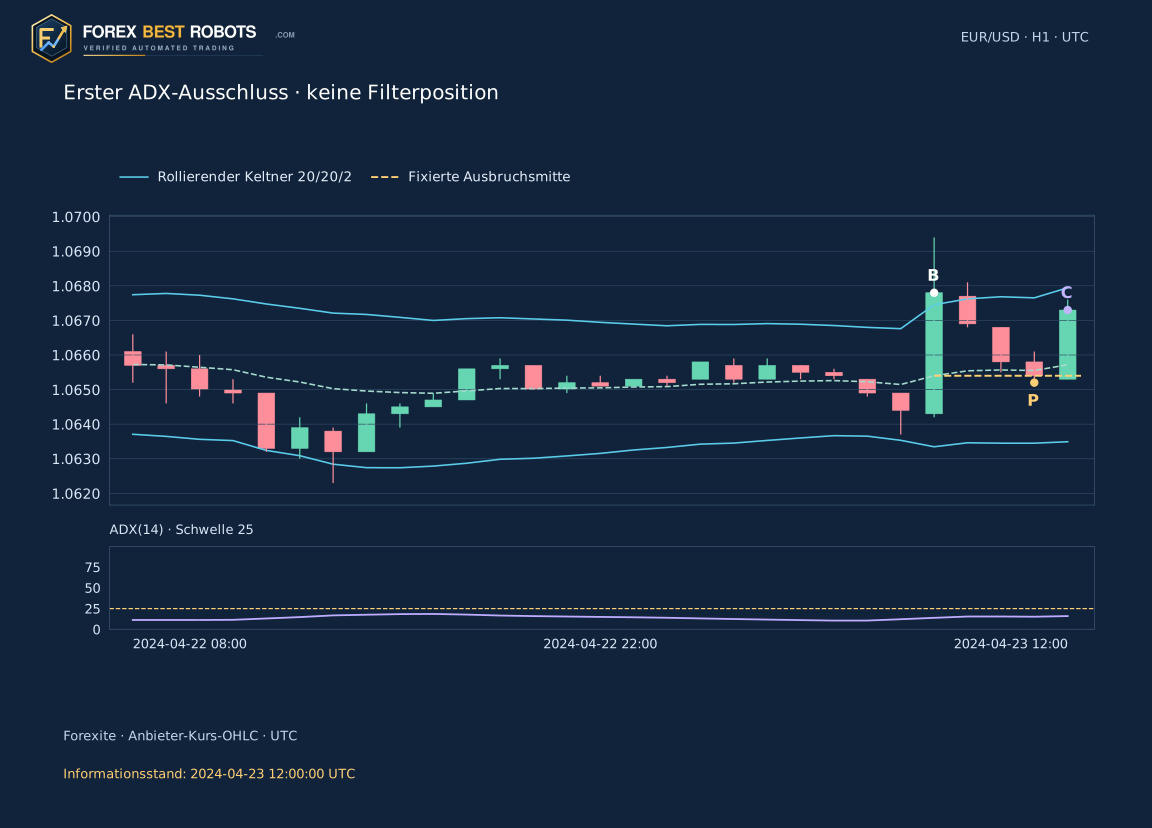
Die Filtervariante bleibt eine strikte Teilmenge desselben Kalenders. Bei übernommenen Positionen stimmen Zeitpunkt, Kurs, Stop, Ziel und Verlauf überein. Ein Ausschluss erzeugt an diesem Datum keine neue Gelegenheit. Kandidat 22 vom 23. April 2024 zeigt ADX 15,9481 an C: unter 25, also keine ADX-Position und zu diesem Entscheidungszeitpunkt kein realisiertes Ergebnis.
7. Risiko, Ziel und maximale Haltedauer fixieren
Das Anfangsrisiko beträgt 1,5 × ATR(20) von C, auf den nächsten ganzen Pip aufgerundet. Ein EUR/USD-Pip ist 0,0001 USD je EUR. Der feste Stop liegt eine Risikodistanz, das feste Ziel zwei Risikodistanzen vom Einstieg entfernt. Positionsgrößen, Aufstockung und nachgezogene Stops werden nicht simuliert. Geschlossen wird zur ersten M1-Eröffnung nach acht verstrichenen Stunden oder um 20:00 UTC desselben Datums, je nachdem, was früher eintritt.
Eine fehlende Minute während der Position lässt den Verlauf ungeklärt. Sonst gilt an jeder Minutenöffnung: Stop, dann Ziel, dann planmäßiger Zeitausstieg. Erst danach wird die Minutenrange geprüft. Ein berührtes Niveau nutzt dieses Niveau; Stop und Ziel innerhalb derselben Minute lassen die Reihenfolge ungeklärt. Range-Ereignisse werden als Minutenintervall gezeigt. Eine Eröffnung genau am Stop belegt keine Kurslücke zu einem schlechteren Preis.
8. Den ersten Einstieg ohne spätere Kerzen nachvollziehen
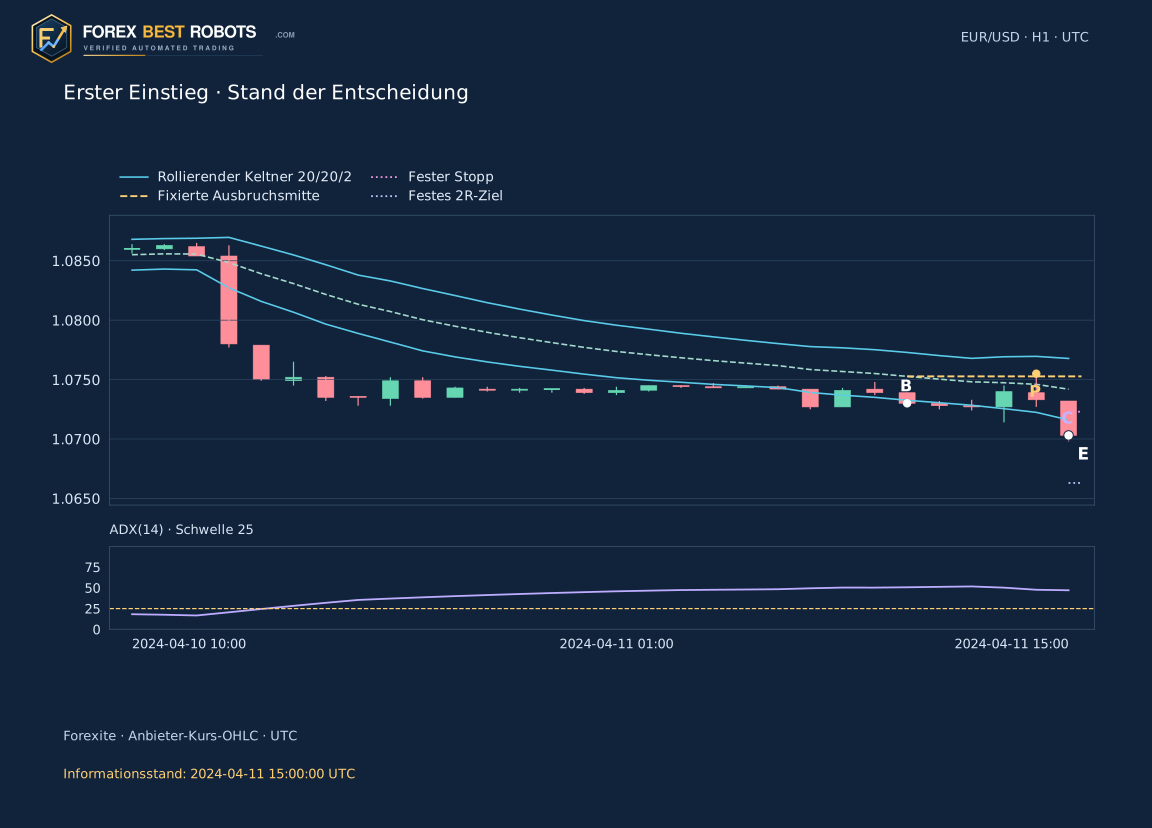
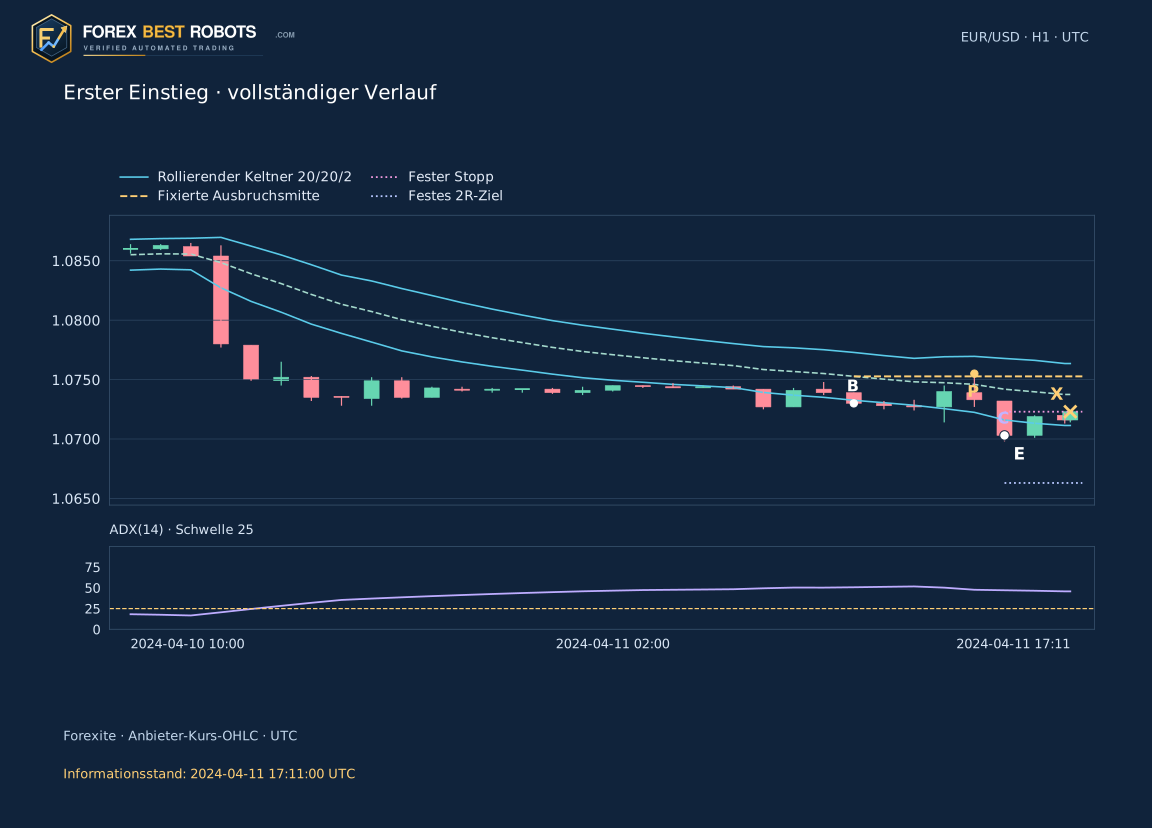
Der erste Basiseinstieg ist Short am 11. April 2024. B endet um 10:00, die fixierte Mitte liegt bei etwa 1,075272. P endet um 14:00 mit High 1,075500 und Close 1,073300. Die nächste C schließt um 15:00 bei 1,070300, unter dem P-Low von 1,072700. ADX beträgt 47,1121; beide Varianten steigen bei 1,070300 ein.
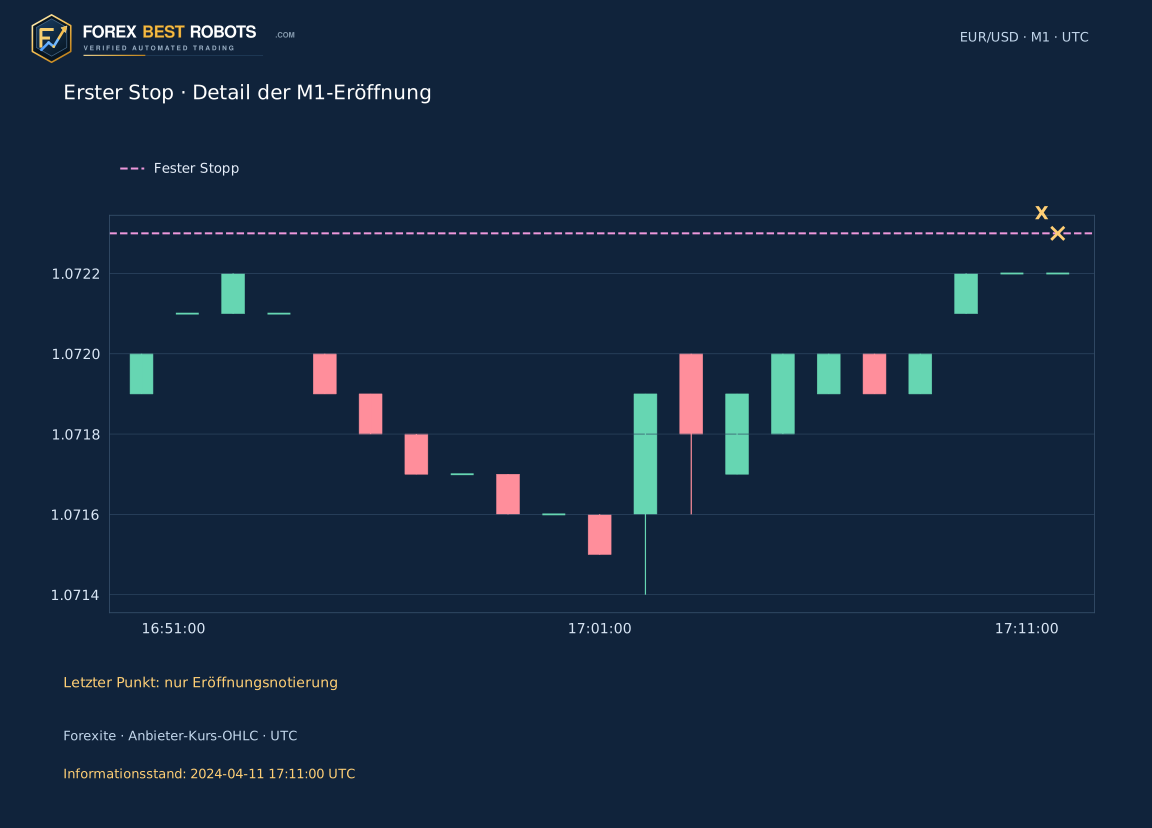
Anfangsrisiko: 20 Pips; Stop: 1,072300; Ziel: 1,066300. Der aufgezeichnete Eröffnungskurs um 17:11 entspricht dem Stop. Brutto entstehen −20 Pips, netto bei 2 Pips Kosten (−20−2)/20 = −1,10 R. Die Einstiegsgrafik endet um 15:00; der vollständige Verlauf nennt separat 17:11 als Informationsgrenze. B/P/C markieren Ausbruch, Rücklauf und Bestätigung, E/X Einstieg und Ausstieg.
9. Abbrüche zum Experiment mitzählen
Es gibt 175 erste Tagesausbrüche: 91 im Jahr 2024 und 84 im Jahr 2025. Davon erreichen 123 die fixierte Mitte nicht rechtzeitig, 24 scheitern am ersten Kontakt, 19 an der unmittelbaren Bestätigung und 1 an unvollständigen Kandidatendaten. Die übrigen 8 führen zum Basiseinstieg; ADX übernimmt 5 und verwirft 3. Kandidaten sind keine Positionen.
Alle acht eröffneten Verläufe dieser Stichprobe sind geklärt; kein Ergebnis wurde für fehlende Minuten oder doppelte Berührungen erfunden. Die festgelegten Regeln für ungeklärte Verläufe gelten dennoch für andere Daten. Der vollständige Kalender zeigt jeden Abbruch. Nur acht Einstiege zu präsentieren würde die starke Auswahlwirkung dieser Rücklaufdefinition verdecken.
| Entscheidung / Abbruch | Kandidaten |
|---|---|
| Kein erster Kontakt innerhalb von sechs Stunden | 123 |
| Erster Kontakt erfüllt die Kursregeln nicht | 24 |
| Unmittelbar nächste Bestätigung gescheitert | 19 |
| Kandidatenstunde fehlt oder ist unvollständig | 1 |
| Zugelassener Einstieg | 8 |
10. Die Jahre vergleichen, ohne einen Vorteil zu behaupten
Bei insgesamt 2 Pips Kosten summieren sich vier Basispositionen 2024 auf +1,22 R und vier im Jahr 2025 auf −2,53 R. ADX übernimmt drei beziehungsweise zwei mit −0,66 R und −0,36 R. Insgesamt ergeben sich −1,31 R für Basis und −1,03 R für ADX25. Die Filtersumme ist etwas weniger negativ, ihr Gewinnfaktor aber niedriger; weniger Exposition beweist keine bessere Strategie.
Die erste ausgeschlossene Basisposition erreicht später ihr Ziel: Auch Gewinner können ausgefiltert werden. Diese Rückschau war an C nicht verfügbar. Acht gegenüber fünf Positionen erlauben keine belastbaren Aussagen zu Trefferquote oder Robustheit. 2025 verwendet unveränderte Regeln mit fortlaufendem Indikatorverlauf und ist weder ein Test mit zuvor ungesehenen Daten noch ein echter Forward-Test. Der Rückgang aus geschlossenen R-Ergebnissen erfasst keine Intratrade-Schwankungen und ist kein Konto-Drawdown.
Ergebnis und Rückgang nutzen nur geklärte Positionen. Acht und fünf Einstiege belegen keinen Vorteil.
Angenommene Gesamtkosten je abgeschlossenem Trade · Pips: 2.0 pip.
| Zeitraum | Modell | Einstiege | Geklärt | Ungeklärt | Netto-R | Profitfaktor | Rückgang abgeschlossener Trades · R |
|---|---|---|---|---|---|---|---|
| 2024 | Basis | 4 | 4 | 0 | +1.22 | 2.11 | 1.10 |
| 2024 | ADX25 | 3 | 3 | 0 | -0.66 | 0.40 | 1.10 |
| 2025 | Basis | 4 | 4 | 0 | -2.53 | 0.03 | 2.62 |
| 2025 | ADX25 | 2 | 2 | 0 | -0.36 | 0.19 | 0.45 |
| 2024 + 2025 | Basis | 8 | 8 | 0 | -1.31 | 0.65 | 2.62 |
| 2024 + 2025 | ADX25 | 5 | 5 | 0 | -1.03 | 0.34 | 1.10 |
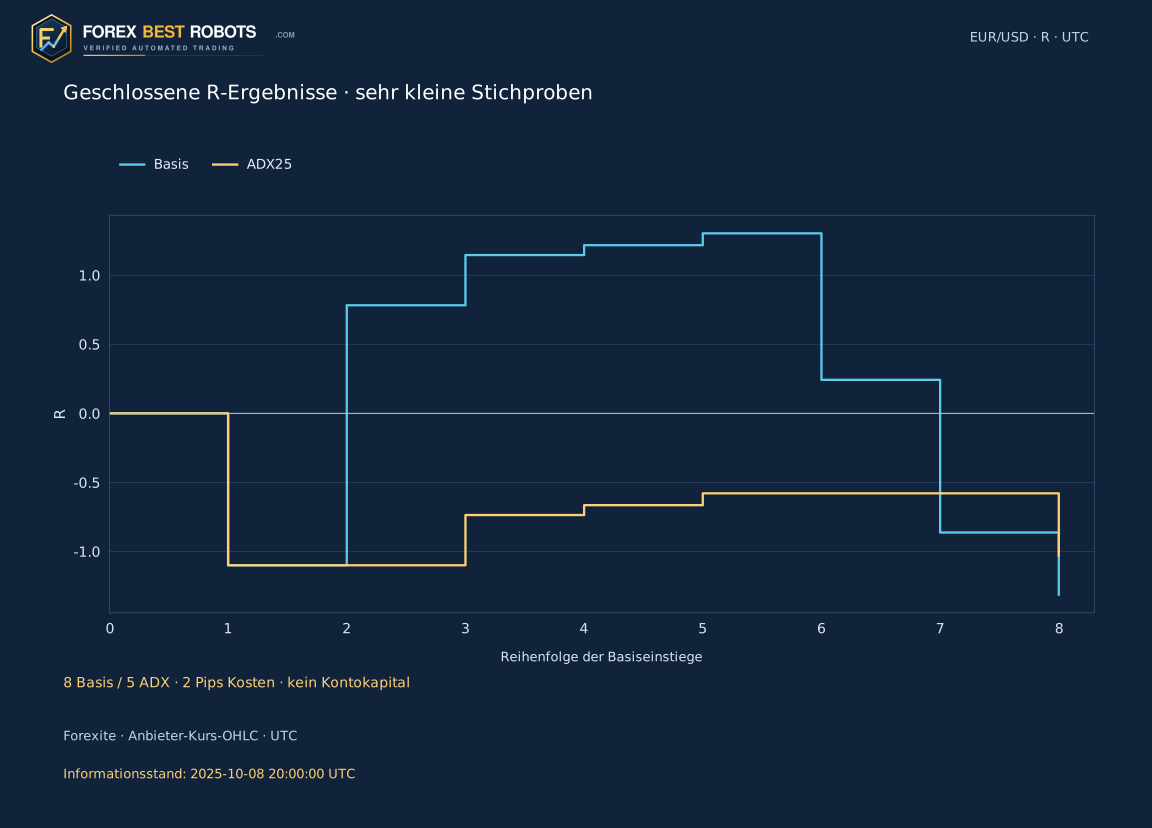
11. Die Kostenannahme ändern, nicht die Kursgeschichte
Der Regler setzt eine feste Gesamtkostenpauschale je abgeschlossener Position an: Netto-Pips = Brutto-Pips − Pauschale; Netto-R = Netto-Pips / anfängliches Pip-Risiko. Standard sind 2 Pips, Vergleichswerte 0/1/2/3/5 und interaktiv 0–8. Das sind Annahmen, keine gemessenen Brokergebühren. Spreads, Provision und Slippage variieren; Intraday-Handel belegt ebenfalls keine bestimmte Finanzierungspraxis eines Brokers.
Nur Nettoergebnisse und Tabelle ändern sich. Kurse, fixe Referenz, Einstieg, Stop, Ziel, ADX-Entscheidung und Ausstieg bleiben gleich. Statische Abbildungen behalten ausdrücklich 2 Pips. R-Summen gewichten unterschiedlich große Anfangsrisiken; sie sind weder Zinseszinserträge noch Geldgewinne oder Zusagen künftiger Ausführungen.
12. Erst die Entscheidung, dann den Verlauf ansehen
Voreingestellt ist der erste eröffnete Kandidat; die Auswahl enthält auch alle abgebrochenen Tagesausbrüche chronologisch. Wähle Basis oder ADX25 und vergleiche Entscheidungsstand und vollständigen Verlauf. Der Entscheidungsstand endet am Einstieg oder Abbruch und verbirgt Ausstieg und Ergebnis, auch in der Zahlenformel. Bei ADX-Ausschluss endet er an C ohne Position; mit Basis lässt sich die separat zugelassene Position prüfen.
Der vollständige Verlauf ist nur für eine zugelassene Position verfügbar. Die letzte H1 kann unvollständig sein oder nur einen beobachteten Eröffnungspunkt enthalten; spätere Kerzenteile werden nicht vorweggenommen. Chart, Zeit und Grund ändern sich zusammen. Für eine getrennte Demo-Untersuchung sind die tatsächlichen Plattformkonventionen nötig: Dieses kleine Beispiel mit negativem Ergebnis nach Kosten validiert keinen Echtgeld-Einsatz.
Interaktives Beispiel konnte nicht geladen werden. Nutze statische Charts und herunterladbare Beobachtungen.
Zulassungsmodell auswählen
Kostenannahme verändern
2.0 pip
Nettoergebnis · R—
Ändert nur Nettoergebnisse. Kurse, Einstiege, Stopps und Ausstiege bleiben gleich.
- Ausbruch B · UTC
- —
- Erster Kontakt P · UTC
- —
- Bestätigung C · UTC
- —
- ADX(14) an C
- —
- Zulassungsschwelle
- —
- Entscheidung des gewählten Modells
- —
- Bekannte Informationen bis · UTC
- —
- Einstiegskurs · UTC
- —
- Fester Schutzstopp
- —
- Fixiertes 2R-Ziel
- —
- Anfangsrisiko · Pips
- —
- Diese Kostenannahme · R
- —
- Ausstiegskurs / Zeitintervall · UTC
- —
- Grund für das Ende des Verlaufs
- —
- Bruttoergebnis · R
- —
Auf schmalen Bildschirmen Chart oder Formel im eigenen Block scrollen oder statische Grafik vollständig öffnen.
Numerisches Ergebnis anzeigen
Alle ersten Tagesausbrüche anzeigen
| # | Ausbruch B · UTC | Modell | Entscheidung / Abbruch | ADX(14) an C | Entscheidung des gewählten Modells |
|---|
Häufige Fragen
Wird der Schlusskurs mit dem vorherigen Keltner-Band verglichen?
Nein. Jeder abgeschlossene Close wird mit seinem eigenen abgeschlossenen 20/20/2-Kanal verglichen. Der vorherige Close nutzt ebenfalls seinen eigenen Kanal, damit ein neuer Ausbruch verlangt wird.
Warum ATR(20) statt ATR(10)?
Keltner hat mehrere Varianten. Hier wurden EMA20, Wilder-ATR20 und Faktor 2 vor der Berechnung fixiert. Andere Perioden oder Startwerte können andere Bänder und Ereignisse ergeben.
Bedeutet ADX über 25 ein Kaufsignal?
Nein. ADX hat kein Richtungsvorzeichen. Die Ausbruchsfolge bestimmt die Richtung, ADX dient an C ausschließlich als Stärkeprüfung.
Warum gibt es nur acht Positionen in zwei Jahren?
Erster Tagesausbruch, erster Kontakt der fixierten Mitte und unmittelbare Bestätigung wirken gemeinsam stark einschränkend. Der Kalender mit 175 Kandidaten zeigt die Ausschlüsse. Acht Einstiege belegen keinen Vorteil.
Darf ein ADX-Ausschluss später ersetzt werden?
Nein. Der erste Ausbruch belegt das Datum für beide Varianten. ADX25 ist eine Teilmenge des gleichen Basiskalenders ohne Ersatz oder Neuplanung.
Was passiert bei Stop und Ziel in derselben Minute?
Die innerhalb der Minute gültige Reihenfolge ist unbekannt. Das Protokoll lässt den Verlauf ungeklärt und weist ihm kein Ergebnis zu. Hier sind alle eröffneten Positionen geklärt, die Regel bleibt trotzdem enthalten.
Daten, Rechenverfahren und Umfang
Geprüft wurden 733 originale tägliche Forexite-ZIPs mit 751593 EUR/USD-Minutenbeobachtungen und 12530 H1-Gruppen in UTC; 12400 Gruppen sind vollständig. Die Ausgangskurse haben vier Nachkommastellen. CET/CEST wird in UTC umgerechnet; die Interpretation der M1-Marke als Minutenende ist ausdrücklich eine Forschungsannahme. Teilgruppen bleiben im Indikatorverlauf, während erforderliche Signalgruppen vollständig sein müssen. Lücken werden nicht aufgefüllt.
Protokoll und Eingabe-Hash wurden vor der ersten Berechnung gesichert. Eine getrennte SQL- und 48-stellige Decimal-Berechnung bestätigte alle 12530 H1-Gruppen, 175 Kalenderentscheidungen und 8 Basispositionen. Das Paket reproduziert die Ergebnisse einschließlich der Abbrüche und 5 übernommenen Positionen. Damit wird die Umsetzung auf diesem Datensatz geprüft; Ausführungs- und Stichprobenbeschränkungen bleiben bestehen.
- Alle 175 Ausbruchskandidaten herunterladen (CSV)
- 8 Basispositionen und ADX-Entscheidungen herunterladen (CSV)
- Minutendaten, festgelegtes Protokoll und eigenständige Berechnung herunterladen (ZIP)