

Una chiusura oltre il canale indica una possibile direzione, ma non garantisce un ingresso sul primo ritracciamento. Seguiamo una sequenza fissa di espansione, ritracciamento e conferma su EUR/USD H1, confrontandola con un filtro ADX. Il calcolo 2024–2025 contiene solo 8 operazioni base e 5 filtrate su 175 prime espansioni giornaliere. Il campione non dimostra un vantaggio; entrambi i totali sono negativi dopo il costo ipotizzato di 2 pip.
1. Definire la continuazione prima di leggere i risultati
Il modello segue la direzione di una chiusura esterna al canale, aspetta il primo ritorno alla linea centrale congelata e richiede un’altra candela chiusa di conferma. Compra dopo un’espansione rialzista e vende dopo una ribassista. Non opera contro una fuoriuscita fallita per tornare verso il centro.
La variante Base ammette gli ingressi che rispettano le regole di prezzo. ADX25 mantiene soltanto quelli con ADX(14) ≥ 25 sulla conferma conclusa. Il filtro decide quali posizioni ammettere; non rende automaticamente migliore un’operazione e non cambia i dati disponibili.
2. Precisare il calcolo 20/20/2 e l’orologio UTC
Il centro è una EMA di 20 chiusure H1 registrate; la distanza è due volte l’ATR di Wilder di 20 gruppi. I valori iniziali sono le medie aritmetiche di 20 valori indicate nel metodo. La variante 20/20/2 è fissata prima del calcolo: altre implementazioni usano ATR(10), altri input o inizializzazioni. ADX usa 14 periodi di Wilder e i primi 200 gruppi H1 sono riservati all’avviamento.
L’ora CET/CEST del fornitore è convertita in UTC. È esplicita l’ipotesi che la marca M1 indichi la fine del minuto. Una H1 marcata 10:00 copre (09:00, 10:00] e diventa definitiva alle 10:00. Non si riempiono minuti vuoti. I gruppi parziali restano nello storico, ma espansione, ritracciamento esaminato e conferma devono contenere 60 minuti consecutivi. Sei decimali visualizzati non aumentano i quattro della fonte.
M[t] = EMA20(Close)[t]
U[t] = M[t] + 2 × WilderATR20[t]
L[t] = M[t] − 2 × WilderATR20[t]
ADX(14)[C] ≥ 25
3. Riservare ogni data alla prima espansione valida
Si esaminano le chiusure H1 dalle 06:00 alle 12:00 UTC incluse, dal lunedì al venerdì. Un’espansione rialzista nuova richiede Close sopra la propria banda superiore conclusa e Close precedente sulla propria banda superiore o sotto di essa. Al ribasso si invertono i confronti. L’uguaglianza non è una chiusura esterna. Entrambi i gruppi devono essere completi e distare esattamente un’ora.
Conta solo la prima espansione valida della finestra, in qualsiasi direzione. La data è subito occupata per entrambe le varianti, anche se poi il candidato scade o viene escluso. La finestra UTC è una convenzione di ricerca, non l’orario locale di apertura di Londra. Nessun segnale successivo più attraente può sostituire il primo.
4. Congelare il centro e valutare solo il primo contatto
Alla chiusura dell’espansione si fissano M, U e L. Si controllano solo i sei gruppi H1 successivi, consecutivi e completi. Per un acquisto, P è il primo Low ≤ M: serve Low > L e Close > M. Per una vendita, P è il primo High ≥ M: serve High < U e Close < M. Le condizioni di validità sono strette.
Un primo contatto invalido annulla il candidato; non si attende un secondo contatto più pulito. Senza contatto entro sei ore, il candidato scade. Un’ora mancante o incompleta causa a sua volta l’annullamento. La linea di valutazione rimane congelata mentre il Keltner mobile mostrato separatamente continua ad aggiornarsi.
5. Dare una sola possibilità alla candela immediatamente seguente
C è esclusivamente la H1 subito dopo P. L’acquisto richiede Close strettamente sopra High di P e M; la vendita richiede Close strettamente sotto Low di P e M. C deve essere completa e terminare all’ora successiva. Se fallisce, nessuna candela più tardiva ottiene una seconda possibilità.
L’ingresso usa la prima apertura M1 il cui intervallo inizia alla fine di C o dopo. Si annulla se arriva con oltre cinque minuti di ritardo oppure dalle 20:00 UTC in poi. È un prezzo riproducibile per la ricerca, non un’esecuzione documentata del broker. La fonte non dimostra lati Bid/Ask, spread effettivi, slippage o esecuzioni garantite.
6. Applicare ADX25 alla stessa conferma chiusa
ADX misura la forza senza segno rialzista o ribassista; la direzione arriva dalla sequenza di espansione. L’ADX(14) non arrotondato di C deve essere almeno 25 per mantenere la posizione base. Un valore inferiore la esclude. Non si aggiungono incroci DI, ADX crescente o attraversamenti successivi della soglia.
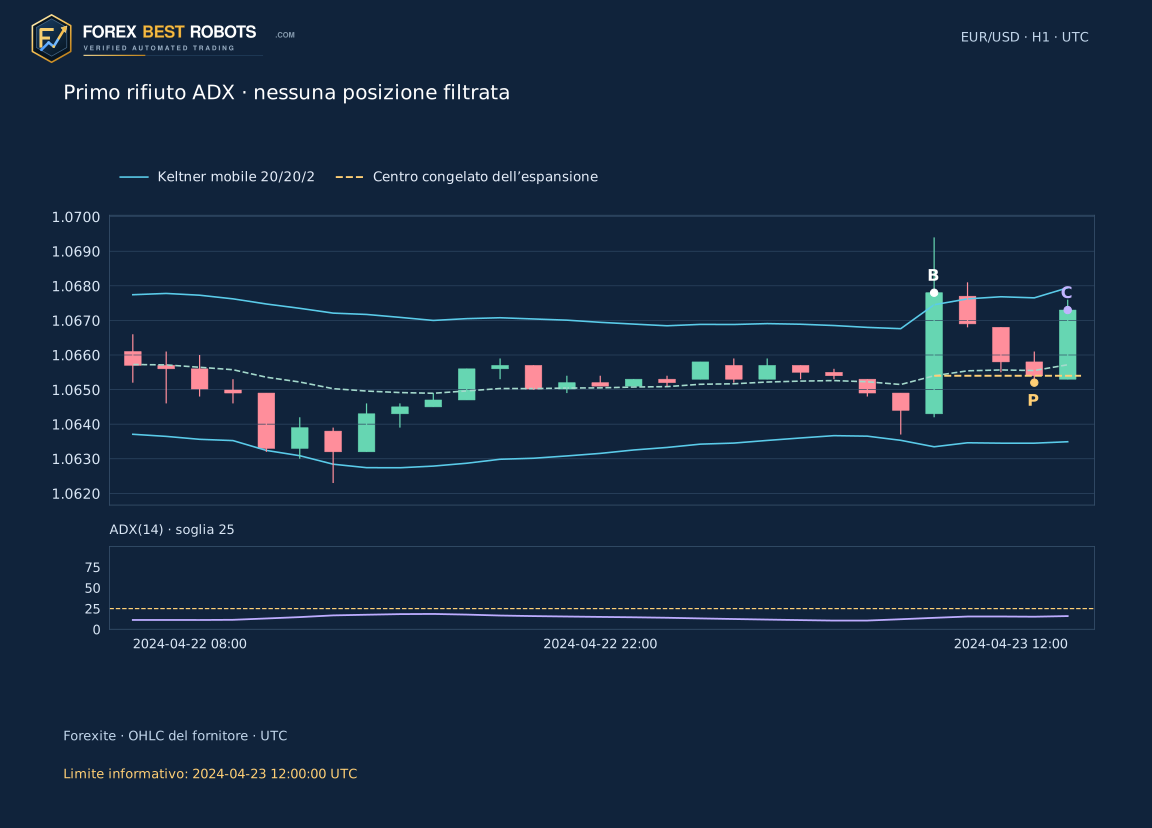
La variante filtrata è un sottoinsieme rigoroso dello stesso calendario. Le posizioni mantenute hanno identici orari, prezzi, stop, obiettivi e percorsi. Un rifiuto non genera altre opportunità quel giorno. Nel candidato 22 del 23 aprile 2024, ADX alla conferma vale 15,9481: ADX25 non apre una posizione e a quel momento non ha un risultato realizzato.
7. Fissare rischio, obiettivo e durata massima
Il rischio iniziale è 1,5 × ATR(20) di C, arrotondato verso l’alto al pip intero. Un pip EUR/USD è 0,0001 USD per EUR. Stop fisso a una distanza di rischio e obiettivo fisso a due distanze nella direzione dell’espansione. Non si simulano lotti, piramidazione o trailing stop. L’uscita è alla prima apertura M1 dopo otto ore trascorse o alle 20:00 UTC dello stesso giorno, secondo la scadenza precedente.
Un minuto mancante con posizione aperta rende il percorso irrisolto. Altrimenti si controllano stop all’apertura, obiettivo all’apertura e uscita oraria, in quest’ordine. Poi si guarda il range M1: un solo livello toccato usa quel livello; entrambi lasciano l’ordine irrisolto. I tocchi sono intervalli di un minuto, non secondi inventati. Un’apertura esattamente sullo stop non dimostra un salto a prezzo peggiore.
8. Seguire il primo ingresso senza anticipare le candele
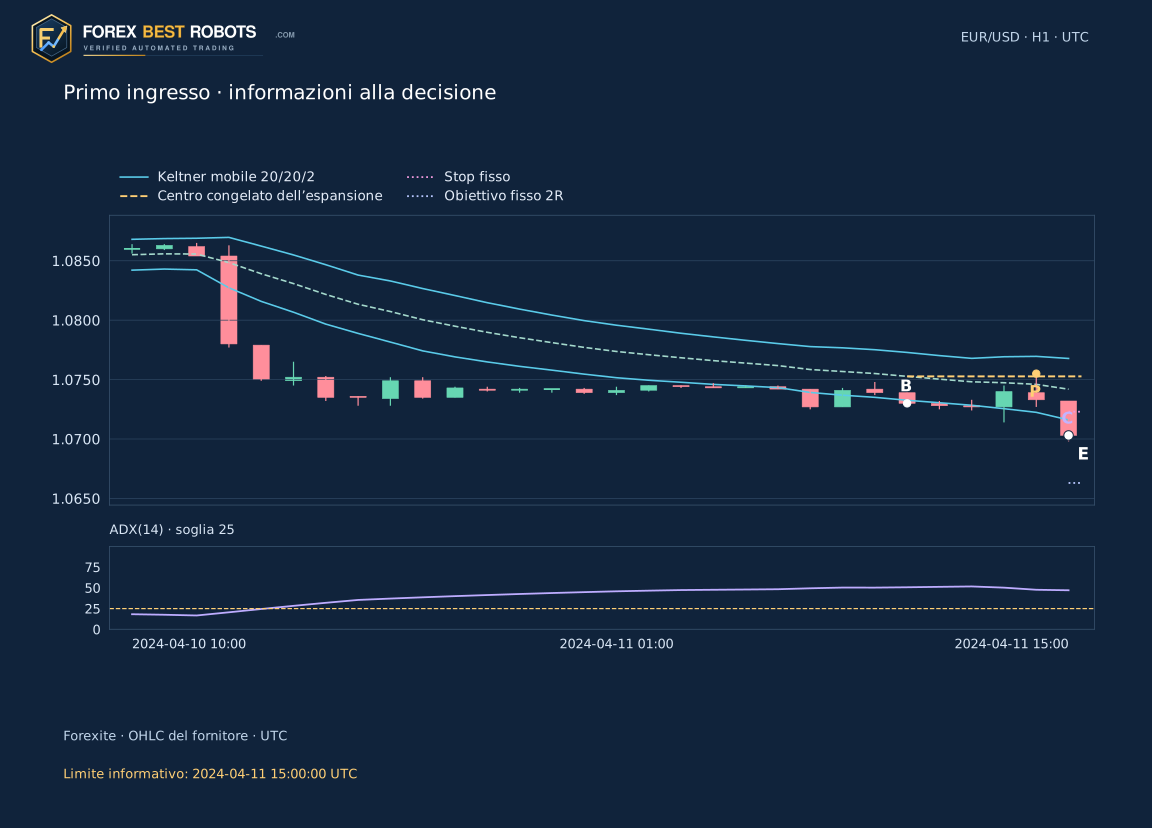
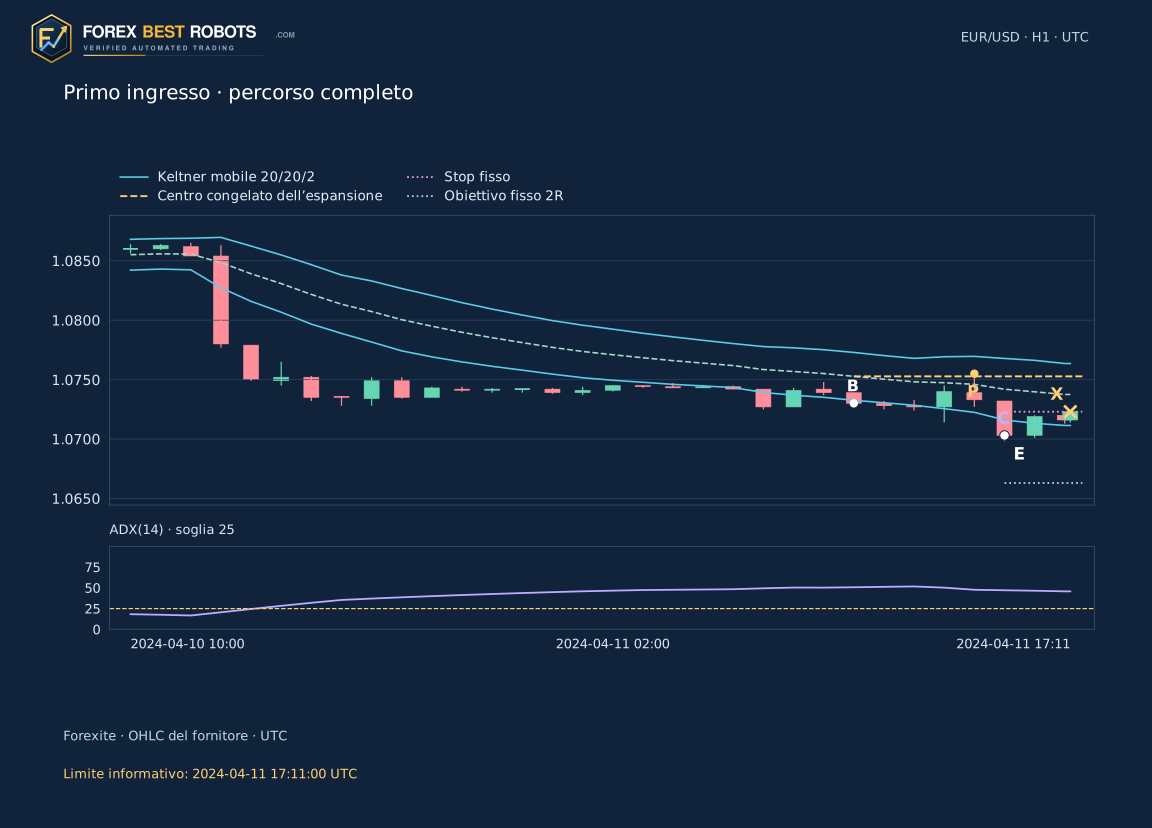
Il primo ingresso base è una vendita dell’11 aprile 2024. B chiude alle 10:00 con centro congelato circa 1,075272. P chiude alle 14:00 con High 1,075500 e Close 1,073300. C chiude alle 15:00 a 1,070300, sotto il Low di P di 1,072700. ADX è 47,1121: entrambi i modelli ammettono l’ingresso a 1,070300.
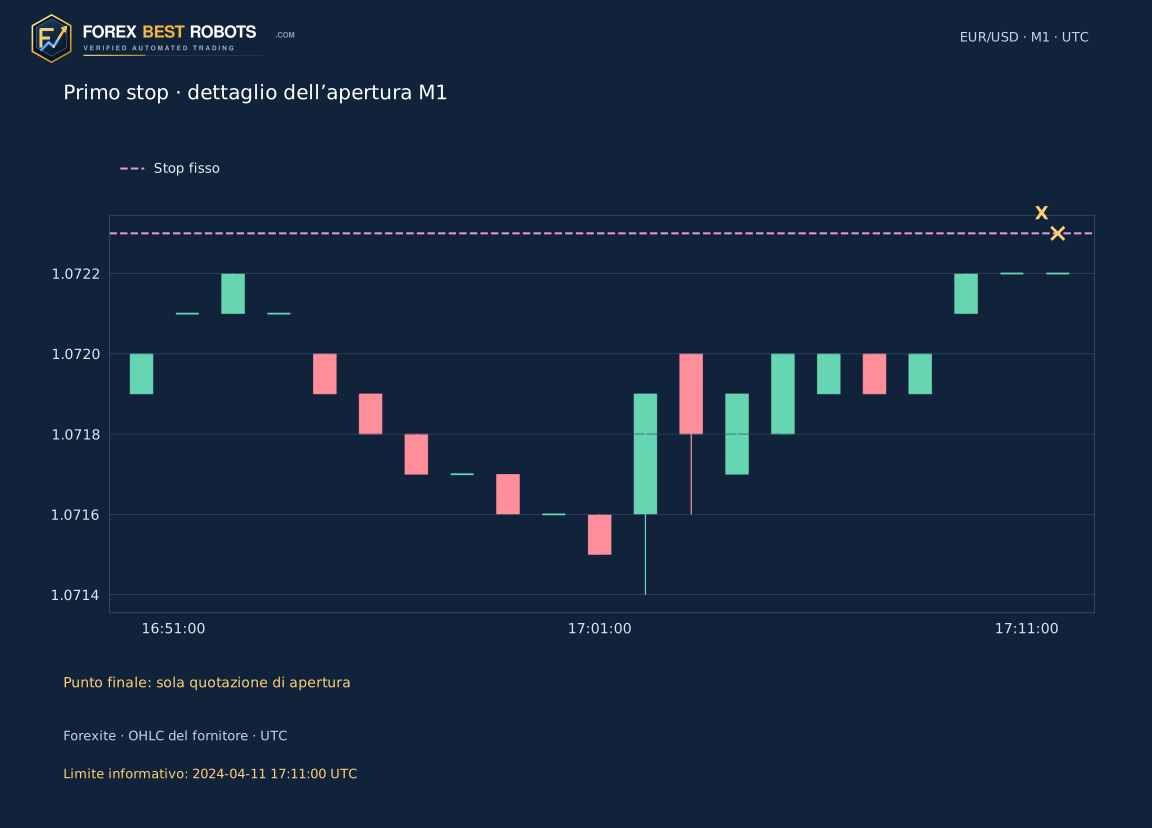
Rischio: 20 pip; stop: 1,072300; obiettivo: 1,066300. L’apertura registrata delle 17:11 coincide con lo stop. Il risultato lordo è −20 pip e il netto con costo 2 è (−20−2)/20 = −1,10 R. L’immagine della decisione si arresta alle 15:00; il percorso completo dichiara separatamente il limite delle 17:11. B/P/C indicano espansione, ritracciamento e conferma; E/X ingresso e uscita.
9. Contare gli annullamenti come parte dello studio
Ci sono 175 prime espansioni: 91 nel 2024 e 84 nel 2025. Di queste, 123 non toccano il centro congelato entro sei ore, 24 falliscono al primo contatto, 19 alla conferma immediata e 1 viene annullata per dati incompleti. Le altre 8 entrano nella Base; ADX ne mantiene 5 ed esclude 3. I candidati non sono operazioni.
Tutte le otto posizioni aperte si risolvono: nessun rendimento è inventato per minuti mancanti o doppi tocchi. Le regole per percorsi irrisolti rimangono nel protocollo per altri dati. Il CSV completo mostra ogni annullamento. Presentare solo gli otto ingressi nasconderebbe quanto è selettiva questa definizione.
| Decisione / annullamento | Candidati |
|---|---|
| Nessun primo contatto entro sei ore | 123 |
| Primo contatto non conforme alle regole | 24 |
| Conferma immediatamente successiva fallita | 19 |
| Ora candidata mancante o incompleta | 1 |
| Ingresso ammesso | 8 |
10. Confrontare gli anni senza dichiarare un vantaggio
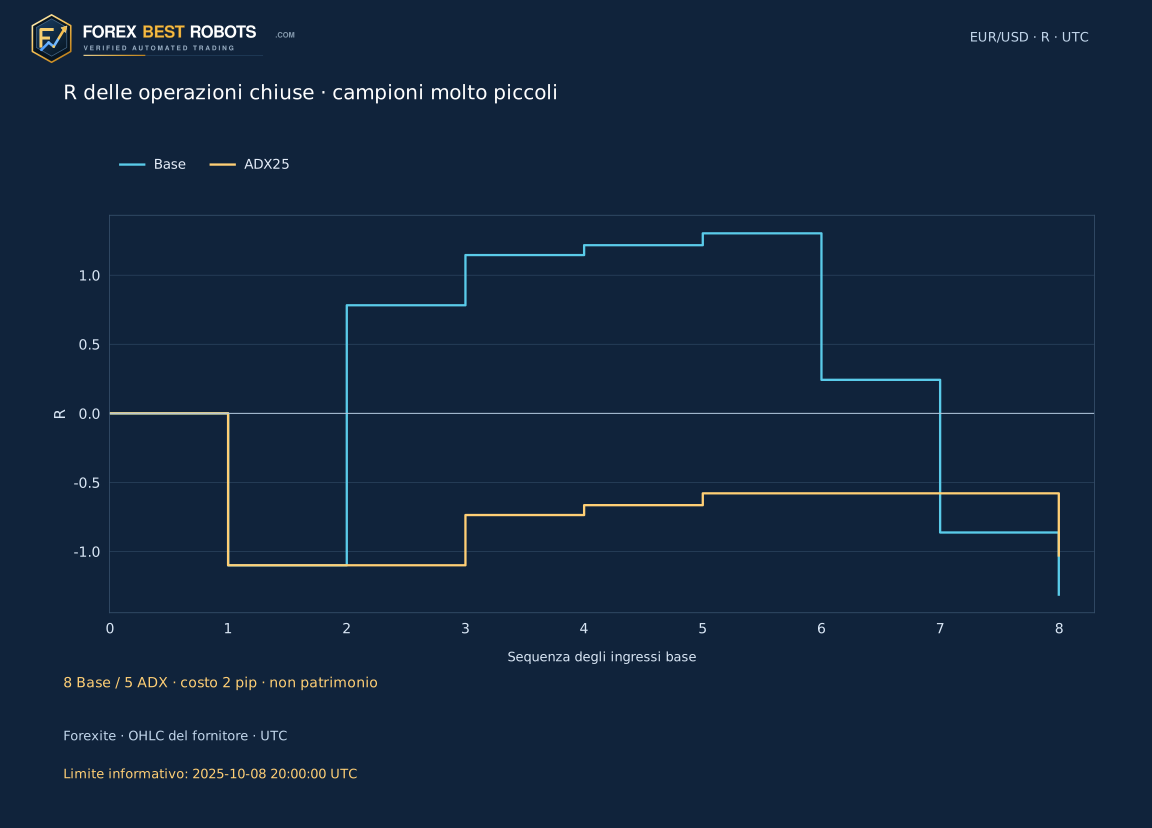
Con costo totale di 2 pip, le quattro posizioni base del 2024 sommano +1,22 R e le quattro del 2025 −2,53 R. ADX ne mantiene tre e due, rispettivamente con −0,66 R e −0,36 R. I totali sono −1,31 R per Base e −1,03 R per ADX25. Il totale filtrato è meno negativo, ma il suo profit factor è inferiore: un’esposizione più piccola non dimostra superiorità.
La prima posizione esclusa raggiunge poi l’obiettivo: il filtro può eliminare anche vincenti. È un’osservazione retrospettiva, sconosciuta in C. Otto contro cinque operazioni non supportano conclusioni affidabili su percentuale vincente o robustezza. Il 2025 usa regole invariate e storico continuo: non è un test su dati mai esaminati prima né un monitoraggio in tempo reale. Il drawdown delle R chiuse esclude i movimenti durante la posizione e non è il drawdown del conto.
Risultati e drawdown usano solo posizioni risolte. Otto e cinque ingressi non dimostrano un vantaggio.
Costo totale ipotizzato per operazione conclusa · pip: 2.0 pip.
| Periodo | Modello | Ingressi | Risolte | Irrisolte | R nette | Profit factor | Calo delle operazioni chiuse · R |
|---|---|---|---|---|---|---|---|
| 2024 | Base | 4 | 4 | 0 | +1.22 | 2.11 | 1.10 |
| 2024 | ADX25 | 3 | 3 | 0 | -0.66 | 0.40 | 1.10 |
| 2025 | Base | 4 | 4 | 0 | -2.53 | 0.03 | 2.62 |
| 2025 | ADX25 | 2 | 2 | 0 | -0.36 | 0.19 | 0.45 |
| 2024 + 2025 | Base | 8 | 8 | 0 | -1.31 | 0.65 | 2.62 |
| 2024 + 2025 | ADX25 | 5 | 5 | 0 | -1.03 | 0.34 | 1.10 |
11. Cambiare i costi senza cambiare il mercato
Il controllo applica un costo totale fisso per andata e ritorno: pip netti = pip lordi − costo; R netta = pip netti / rischio iniziale in pip. Il valore iniziale è 2, con confronti 0/1/2/3/5 e intervallo interattivo 0–8. Sono ipotesi, non tariffe misurate. Spread, commissioni e slippage variano; la regola intraday non dimostra neppure come un broker tratterebbe il finanziamento.
Cambiano risultati netti e tabella, non prezzi, riferimento, ingresso, stop, obiettivo, decisione ADX o uscita. Le immagini statiche mantengono esplicitamente 2 pip. Sommare R pondera rischi iniziali diversi: non è capitalizzazione composta, guadagno monetario o garanzia di esecuzioni future.
12. Ispezionare la decisione prima del percorso completo
Il caso iniziale è il primo ingresso, ma il selettore include anche tutti i candidati annullati in ordine temporale. Scegli Base o ADX25, poi confronta «Alla decisione» e «Percorso completo». Il primo modo termina all’ingresso o all’annullamento e nasconde uscita e risultato anche nella formula. Un rifiuto ADX si ferma a C senza posizione; Base permette di esaminare il suo ingresso separato.
Il percorso completo è disponibile solo per una posizione ammessa. L’ultima H1 può essere parziale o contenere soltanto un’apertura osservata, senza includere il futuro resto della candela. Grafico, date e motivo cambiano insieme. Un’indagine demo separata deve usare le effettive convenzioni della piattaforma: questo piccolo esempio negativo dopo costi non valida l’impiego con denaro reale.
Impossibile caricare l’esempio interattivo. Usa i grafici statici e le osservazioni scaricabili.
Scegli il modello di ammissione
Cambia il costo ipotizzato
2.0 pip
Risultato netto · R—
Cambia solo i risultati netti. Prezzi, entrate, stop e uscite restano fissi.
- Espansione B · UTC
- —
- Primo contatto P · UTC
- —
- Conferma C · UTC
- —
- ADX(14) in C
- —
- Soglia di ammissione
- —
- Decisione del modello selezionato
- —
- Informazioni disponibili fino a · UTC
- —
- Quotazione d’entrata · UTC
- —
- Stop protettivo fisso
- —
- Obiettivo congelato 2R
- —
- Rischio iniziale · pip
- —
- Questo costo · R
- —
- Quotazione / intervallo d’uscita · UTC
- —
- Motivo della fine del percorso
- —
- Risultato lordo · R
- —
Su schermi stretti scorri grafico o formula nel proprio blocco, oppure apri un grafico statico completo.
Mostra il risultato numerico
Mostra tutte le prime espansioni giornaliere
| # | Espansione B · UTC | Modello | Decisione / annullamento | ADX(14) in C | Decisione del modello selezionato |
|---|
Domande frequenti
La chiusura si confronta con la banda Keltner precedente?
No. Ogni Close concluso usa il proprio canale 20/20/2 concluso. Il Close precedente usa il proprio canale per richiedere un attraversamento nuovo. I valori sono noti alla fine del gruppo.
Perché ATR(20) invece di ATR(10)?
Esistono diverse implementazioni Keltner. Qui EMA20, ATR20 di Wilder e moltiplicatore 2 sono stati fissati prima del calcolo. Altri periodi o inizializzazioni possono cambiare bande ed eventi.
ADX sopra 25 significa comprare?
No. ADX non ha un segno direzionale. La direzione deriva dall’espansione; ADX verifica solo la forza in C.
Perché solo otto operazioni in due anni?
Prima espansione giornaliera, primo contatto del centro congelato e conferma immediata sono molto selettivi insieme. Il calendario di 175 candidati mostra gli scarti; otto ingressi non dimostrano un vantaggio.
Si può sostituire un candidato rifiutato da ADX?
No. La prima espansione consuma la data in entrambi i modelli. ADX25 è un sottoinsieme dello stesso calendario base, senza sostituzioni successive.
Cosa accade se un minuto tocca stop e obiettivo?
L’ordine intraminuto non è noto. Il protocollo lascia il percorso irrisolto e non assegna un rendimento. Questo campione non contiene posizioni aperte irrisolte, ma la regola rimane inclusa.
Dati, metodo e ambito
Sono stati verificati 733 ZIP giornalieri originali Forexite: 751593 osservazioni M1 EUR/USD e 12530 gruppi H1 UTC, dei quali 12400 completi. I prezzi originali hanno quattro decimali. CET/CEST viene convertito in UTC; leggere la marca M1 come fine del minuto è un’ipotesi dichiarata. I gruppi parziali rimangono nello storico degli indicatori, ma quelli richiesti per i segnali devono essere completi. Nessun prezzo mancante viene inventato.
Protocollo e hash dell’input sono stati conservati prima del primo calcolo. Una verifica separata SQL/Decimal a 48 cifre ha confermato tutti i 12530 gruppi H1, le 175 decisioni e gli 8 percorsi base. Il pacchetto riproduce esattamente risultati, annullamenti e 5 posizioni mantenute. Verifica l’implementazione su questi dati, senza eliminare i limiti di esecuzione e del campione.
- Scarica tutti i 175 candidati di espansione (CSV)
- Scarica le 8 posizioni base e le decisioni ADX (CSV)
- Scarica minuti, protocollo fissato e calcolo autonomo (ZIP)