

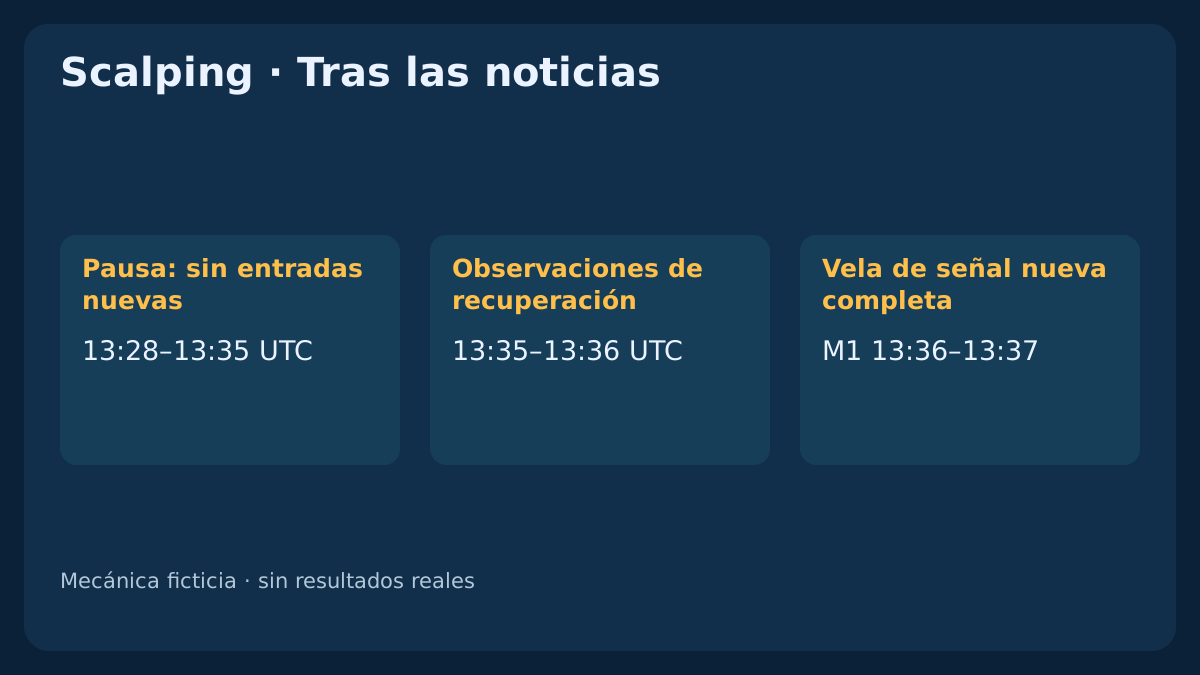
El final de una pausa por noticias no devuelve al mercado sus condiciones anteriores. Un Ask más alto puede consumir un objetivo pequeño, y una señal en espera puede describir una oportunidad que ya desapareció. Esta guía sigue el proceso desde la pausa programada hasta la recuperación de las cotizaciones y un candidato nuevo.
1. La pregunta práctica es cuándo volver a considerar un scalp
Una publicación programada puede cambiar tanto los precios como las condiciones para negociarlos. La volatilidad describe el movimiento; la liquidez se refiere a la posibilidad de operar a los precios y tamaños disponibles. Una vela grande no demuestra que una operación con objetivo corto pueda ejecutarse a bajo coste. Un spread mostrado estrecho tampoco acredita volumen disponible ni una ejecución futura.
Esta guía añade un protocolo concreto de recuperación a las guías de calendario económico y filtros para EA. No convierte una sorpresa frente al consenso en una señal BUY o SELL. El ejemplo separa la restricción horaria, la calidad observada de las cotizaciones, una configuración nueva y la decisión final sobre costes y riesgo. Ninguna comprobación aporta por sí sola una estrategia rentable.
Como modelo de entrada con reglas finitas, consulta la estrategia de scalping M5 con MACD y ATR: el primer giro queda consumido aunque falle la confirmación o la ejecución.
2. El mismo Bid puede ocultar una compra más cara
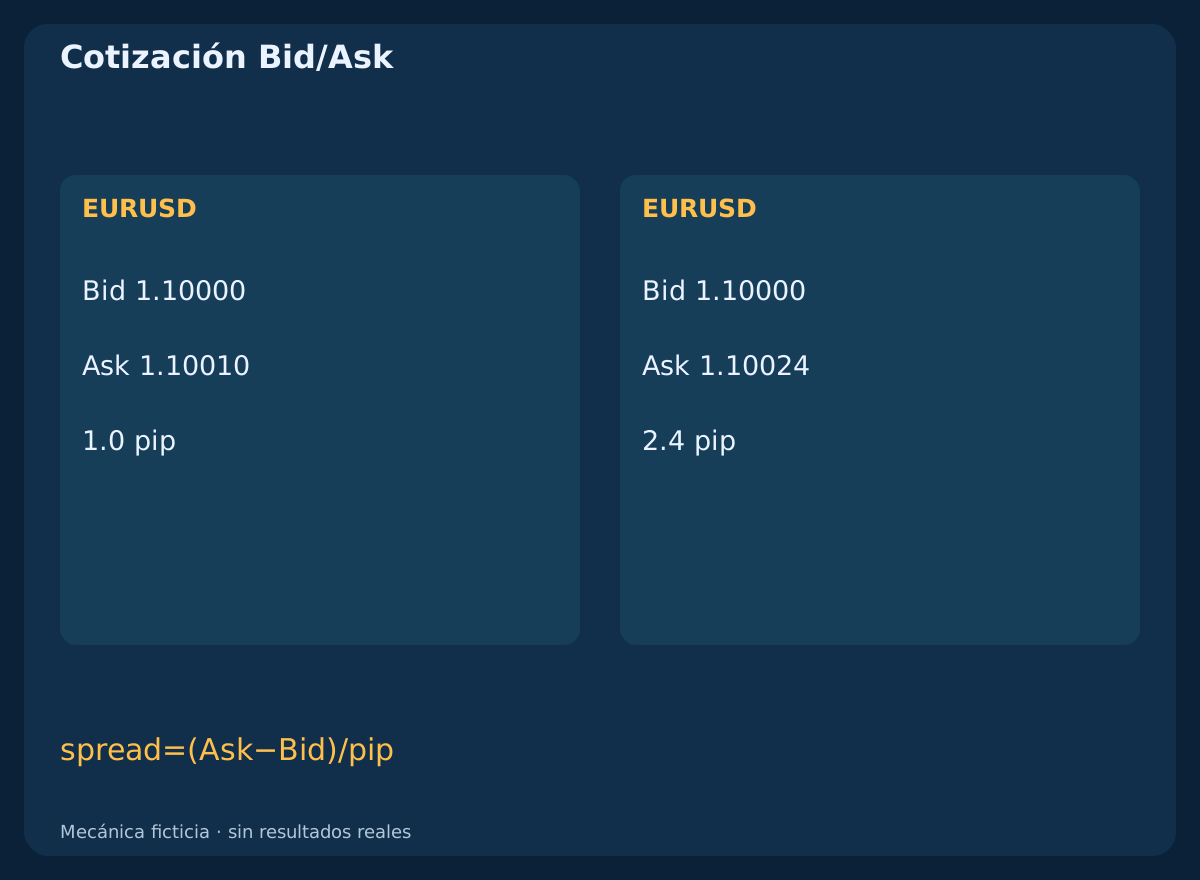
Supón EURUSD, pip=0.0001 y point=tick=0.00001. Con Bid=1.10000, un Ask de 1.10010 produce un spread de 1.0 pip; un Ask de 1.10024 produce 2.4 pips. El Bid del gráfico puede permanecer igual mientras la entrada BUY se encarece.
Mide spread=(Ask-Bid)/pip en el símbolo y la cuenta previstos. BUY entra por Ask y SELL por Bid, con la salida por el lado opuesto correspondiente. La antigüedad de la cotización, las comisiones, la ejecución adversa y las restricciones de tamaño requieren comprobaciones independientes. Un límite de spread filtra una observación; no garantiza un coste máximo de negociación.
3. Fija la cobertura de eventos y convierte la fecha completa
Selecciona los eventos relevantes para ambas monedas y la exposición conjunta de la cuenta, incluidas las distintas fases de un anuncio. Confirma el emisor original, la fecha, la zona mostrada y el calendario vigente. Los calendarios de BLS, por ejemplo, indican Eastern Time. Un ejemplo a las 08:30 America/New_York corresponde a 13:30 UTC el 2026-01-15, pero a 12:30 UTC el 2026-07-15. Son conversiones horarias, no afirmaciones de que hubiera una publicación en esas fechas.
Convierte UTC al desfase del servidor verificado para esa fecha; no copies la hora del calendario en un parámetro del EA. Registra cuándo estuvo disponible cada versión. Una hora desconocida, cobertura incompleta o un retraso sin resolver mantienen bloqueadas las nuevas entradas dependientes. Un calendario no excluye noticias inesperadas y la etiqueta de impacto previsto no es una probabilidad medida de un movimiento grande.
4. Une las pausas antes de buscar recuperación
Para la fecha UTC ficticia 2026-01-15, A está programado a las 13:30 y B a las 13:32; ambos se conocían a las 13:20. Elige un margen previo de 2 min y posterior de 3 min. Sus intervalos semiabiertos son [13:28,13:33) y [13:30,13:35), cuya unión es [13:28,13:35).
Se incluye el inicio y se excluye el final. A las 13:33, B sigue bloqueando; a las 13:35, la unión termina solo si el calendario sigue verificado y sin cambios. Entonces comienza la observación de recuperación, no el permiso de entrada. Estos márgenes son decisiones didácticas, no ajustes recomendados ni prueba de que los precios se estabilicen en tres minutos. Otras fases, retrasos o restricciones pueden prolongar la pausa.
Descargar ventanas de noticias ficticias (CSV)
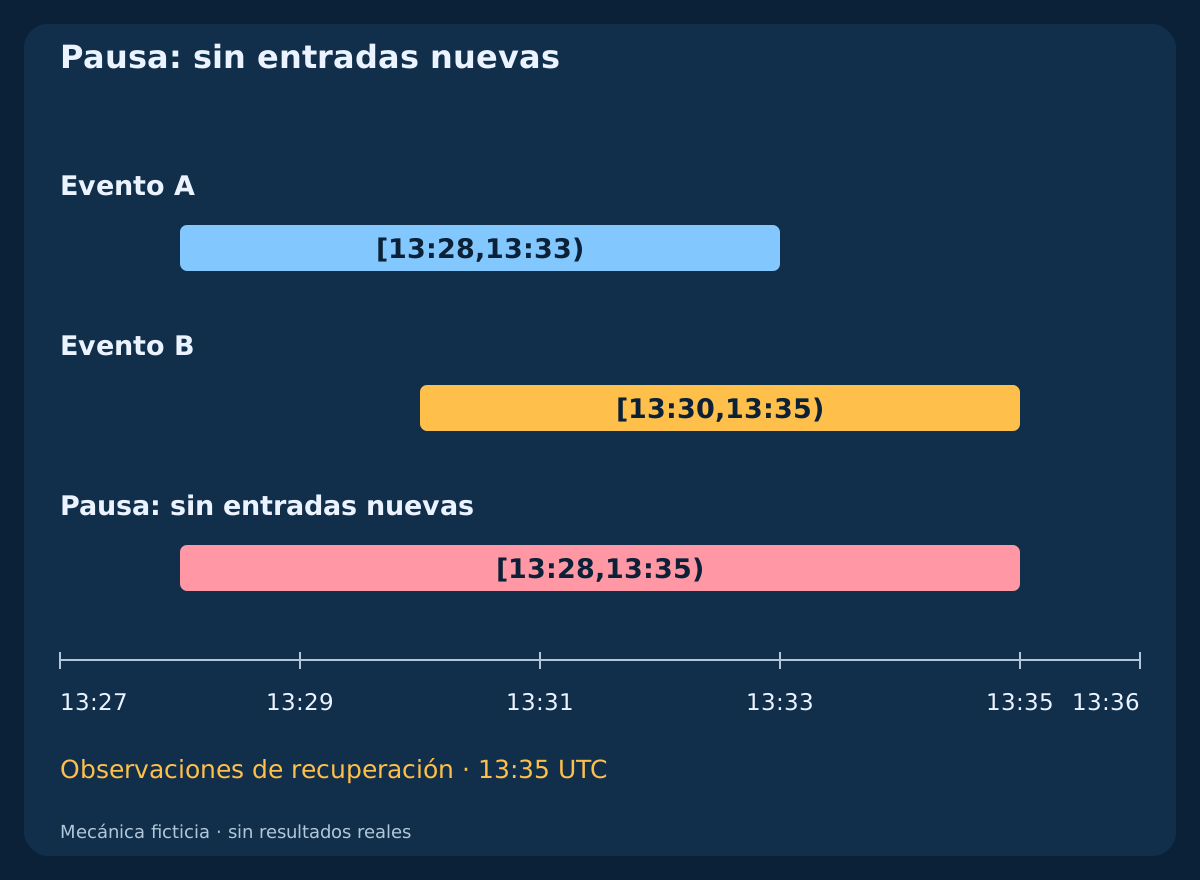
| Evento | Inicio | Final |
|---|---|---|
| Evento A | 13:28 | 13:33 |
| Evento B | 13:30 | 13:35 |
| Pausa: sin entradas nuevas | 13:28 | 13:35 |
5. Separa entradas nuevas, órdenes pendientes y exposición existente
Antes de la pausa, aplica una política definida para las órdenes pendientes con tiempo operativo suficiente para comprobar la respuesta. Solicitar una cancelación no equivale a confirmarla; una orden alojada en el bróker puede ejecutarse mientras espera el terminal. Reconcilia el estado aceptado de órdenes y posiciones: una posición descubierta tarde sigue siendo exposición real. La guía de ejecución explica las cancelaciones y los tiempos de espera agotados.
La gestión de exposición existente sigue sus reglas previas, datos válidos y permisos. Una pausa de entradas no debe desactivar silenciosamente protección, seguimiento ni una salida de riesgo necesaria. AutoTrading de MT4 también puede prohibir solicitudes necesarias para la gestión automática; no es un control exclusivo de nuevas entradas. Un stop o un cierre previsto antes del evento no garantizan un precio ni una pérdida realizada máxima.
6. Comprueba los datos del símbolo, no solo el reloj del terminal
Controla Bid/Ask válidos del símbolo previsto y la antigüedad desde su recepción local mediante un método verificado de tiempo transcurrido. Una recepción reciente no demuestra que el precio de origen esté actualizado o sea ejecutable. Conexión, validez del flujo, calendario, conversión horaria y conciliación de órdenes son requisitos separados. Un tick de otro par no actualiza el par negociado.
En MQL4, TimeCurrent() dentro de OnTick() corresponde al tick procesado; fuera puede reflejar otro símbolo de Market Watch. No es un reloj independiente que avance continuamente ni una prueba de actualidad en milisegundos. El ejemplo supone una medición verificada desde la recepción; las marcas de tiempo de MT4 por sí solas no la aportan. Tras un reinicio o incertidumbre del reloj, reconstruye el estado verificado antes de admitir candidatos nuevos.
7. Define una prueba de observación con límites explícitos
Una vez terminada la pausa verificada, exige 3 comprobaciones programadas consecutivas, separadas 10 s, con spread<=1.2 pips y antigüedad de recepción del símbolo age<=500 ms. Bid/Ask deben ser válidos y los demás datos y estados de órdenes estar resueltos. Un fallo conocido reinicia el contador; también lo hacen una comprobación ausente o un intervalo >10 s. La igualdad con el umbral solo aprueba esta prueba de observación.
Son ajustes inventados. Tres observaciones muestreadas no demuestran estabilidad continua entre comprobaciones, profundidad de mercado ni ejecución segura. Evalúa también los fallos observados entre puntos y vuelve a comprobar todos los filtros en la decisión y solicitud reales. Un pico no observado sigue siendo posible. La recuperación es una prueba operativa de admisión, no un pronóstico ni una receta universal tras las noticias.
8. Sigue la recuperación sin omitir observaciones fallidas
A las 13:35:00, el spread 2.4 falla. A las 13:35:10, spread 1.0 y antigüedad 100 ms dan contador 1. A las 13:35:20, spread 1.4 lo reinicia. A las 13:35:30, el spread 1.0 parece estrecho, pero la antigüedad 800 ms falla y el contador sigue a cero.
Las comprobaciones de 13:35:40, 13:35:50 y 13:36:00 tienen spreads 1.0,1.1,1.0 con antigüedad 100 ms. Los contadores pasan a 1,2,3 y la recuperación queda lista a las 13:36:00. Se supone que no hay otros fallos observados entre las comprobaciones registradas. El CSV conserva todos los puntos programados y las comprobaciones posteriores de señales. Llegar a tres no crea una orden ni una ejecución.
Descargar registro ficticio de recuperación y señales (CSV)
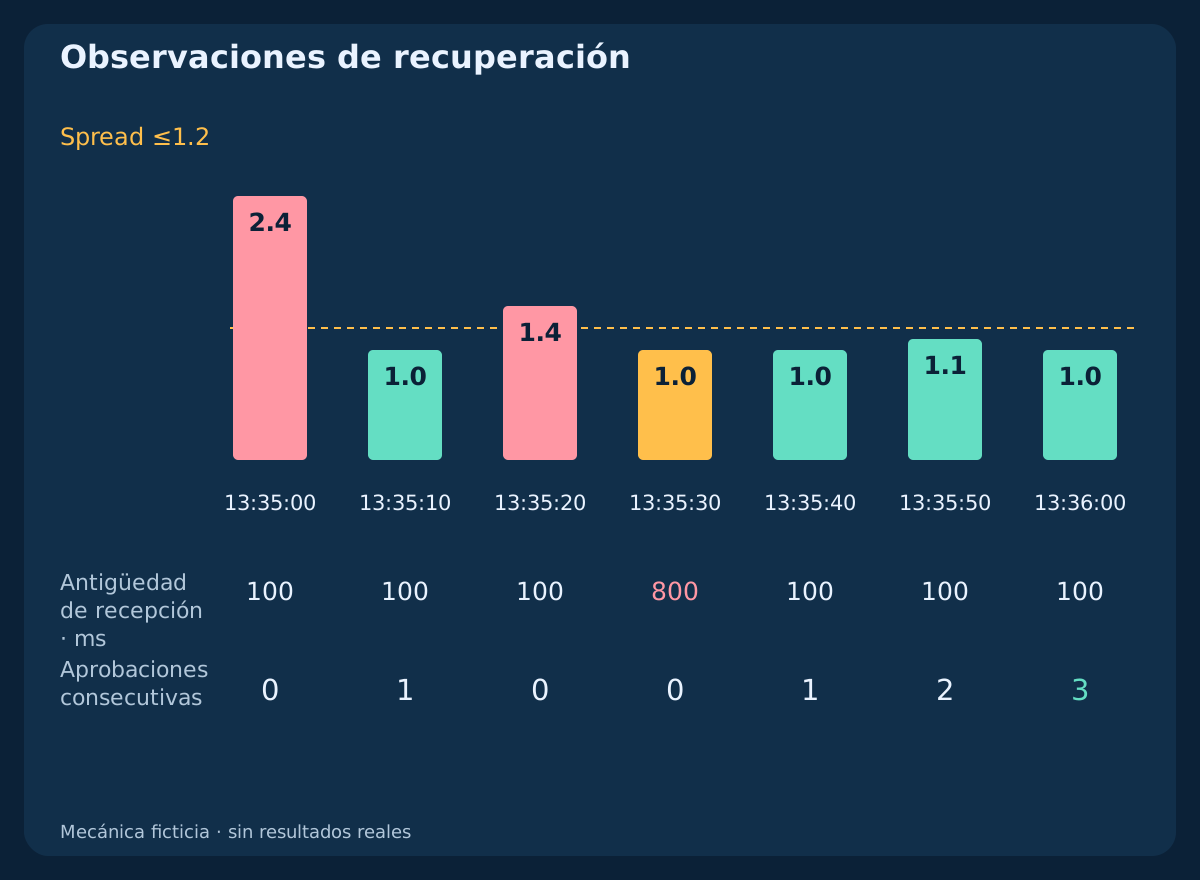
| Hora UTC | Spread, pips | Antigüedad, ms | Contador | Estado |
|---|---|---|---|---|
| 13:35:00 | 2.4 | 100 | 0 | Observaciones de recuperación |
| 13:35:10 | 1.0 | 100 | 1 | Observaciones de recuperación |
| 13:35:20 | 1.4 | 100 | 0 | Observaciones de recuperación |
| 13:35:30 | 1.0 | 800 | 0 | Observaciones de recuperación |
| 13:35:40 | 1.0 | 100 | 1 | Observaciones de recuperación |
| 13:35:50 | 1.1 | 100 | 2 | Observaciones de recuperación |
| 13:36:00 | 1.0 | 100 | 3 | Recuperación lista |
9. Anula la validación cuando cambien las condiciones
Una vez listo, cualquier fallo observado de un requisito bloquea nuevas entradas y anula ese estado. Un spread excesivo, recepción antigua, punto programado ausente, cambio de calendario, desconexión o estado de orden sin resolver no deben dejar una luz verde memorizada para otra solicitud. Cuando el contexto vuelva a ser válido, empieza desde cero; una nueva pausa programada tiene prioridad.
Por ejemplo, un intervalo de 20 s supera el máximo de 10 s aunque ambas cotizaciones extremas parezcan buenas. No inventes la observación intermedia ausente. Tras una interrupción, retira cualquier intención de estudio en espera y reconcilia la exposición antes de reiniciar la recuperación. La gestión y el tratamiento de fallos siguen separados del permiso de entrada.
10. Exige que toda la vela de señal empiece después de recuperar las condiciones
En la regla M1 de vela cerrada de este ejemplo, la vela debe abrir en el instante de disponibilidad más reciente o después y cerrar mientras ese estado siga vigente. Se excluye [13:35,13:36) aunque cierre justo cuando la recuperación queda lista: empezó antes. Toda intención anterior se retira en lugar de conservarse en una cola.
La vela nueva [13:36,13:37) puede considerarse en su cierre de 13:37 si todos los requisitos siguen aprobados. Se supone presente una configuración independiente previamente definida; esta guía no la deduce del movimiento de la noticia. Una señal nueva no es una entrada tardía en el impulso original. M5 u otro modelo necesitan sus propias reglas de vela completa y tiempo.
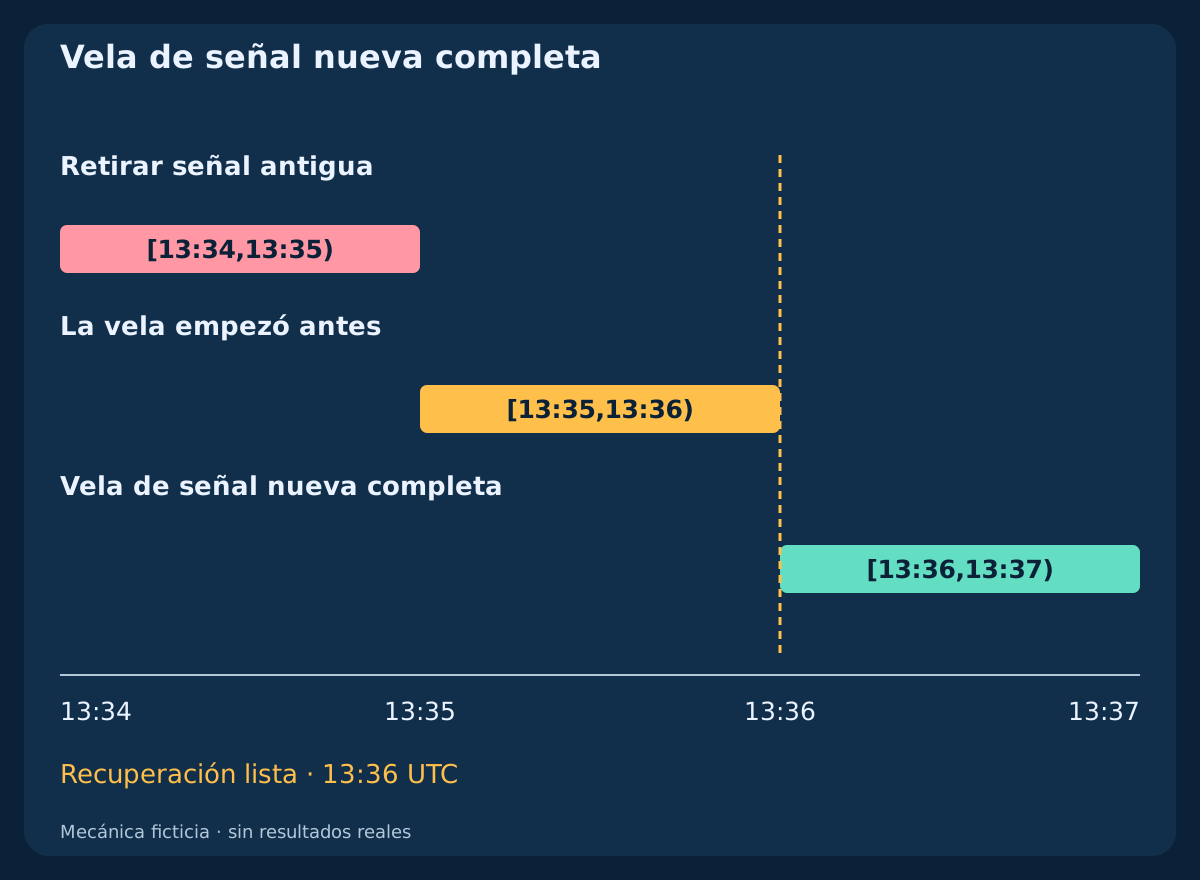
| Resultado | Apertura de vela UTC | Cierre de vela UTC | Estado |
|---|---|---|---|
| Retirar señal antigua | 13:34 | 13:35 | Rechazado |
| La vela empezó antes | 13:35 | 13:36 | Rechazado |
| Vela de señal nueva completa | 13:36 | 13:37 | Candidato admisible |
11. Recalcula los costes completos antes de aprobar el candidato
Usa una cuenta USD, contrato 100000 EUR por lote estándar y valor del pip 10 USD/pip/lot. Fija niveles de salida BUY por Bid S=1.09950 y T=1.10110 respecto a Bid=1.10000: distancias brutas 5/11 pips. Supón comisión de ida y vuelta 0.7 pip, margen de entrada adversa 0.3 pip y margen de salida 0.2 pip. Antes de solicitar, la fricción planificada total es C=spread+1.2; por tanto, L=5+C, W=11-C y R_net=W/L. Se supone que las comisiones son proporcionales al volumen.
Con spread 1.0, L/W son 7.2/8.8 pips y la ratio 1.2222. Un patrimonio 10000 USD y presupuesto elegido 0.25%=25 USD dan lots=floor((25/(L*10))/0.01)*0.01: 0.34 lots, riesgo planificado 24.48 USD y objetivo neto 29.92 USD. El paso de volumen supuesto es 0.01; margen, volumen mínimo, distancias de stops y exposición total también deben permitir la orden. Si no, recházala sin desplazar los niveles.
Descargar filtros ficticios de costes del scalping (CSV)
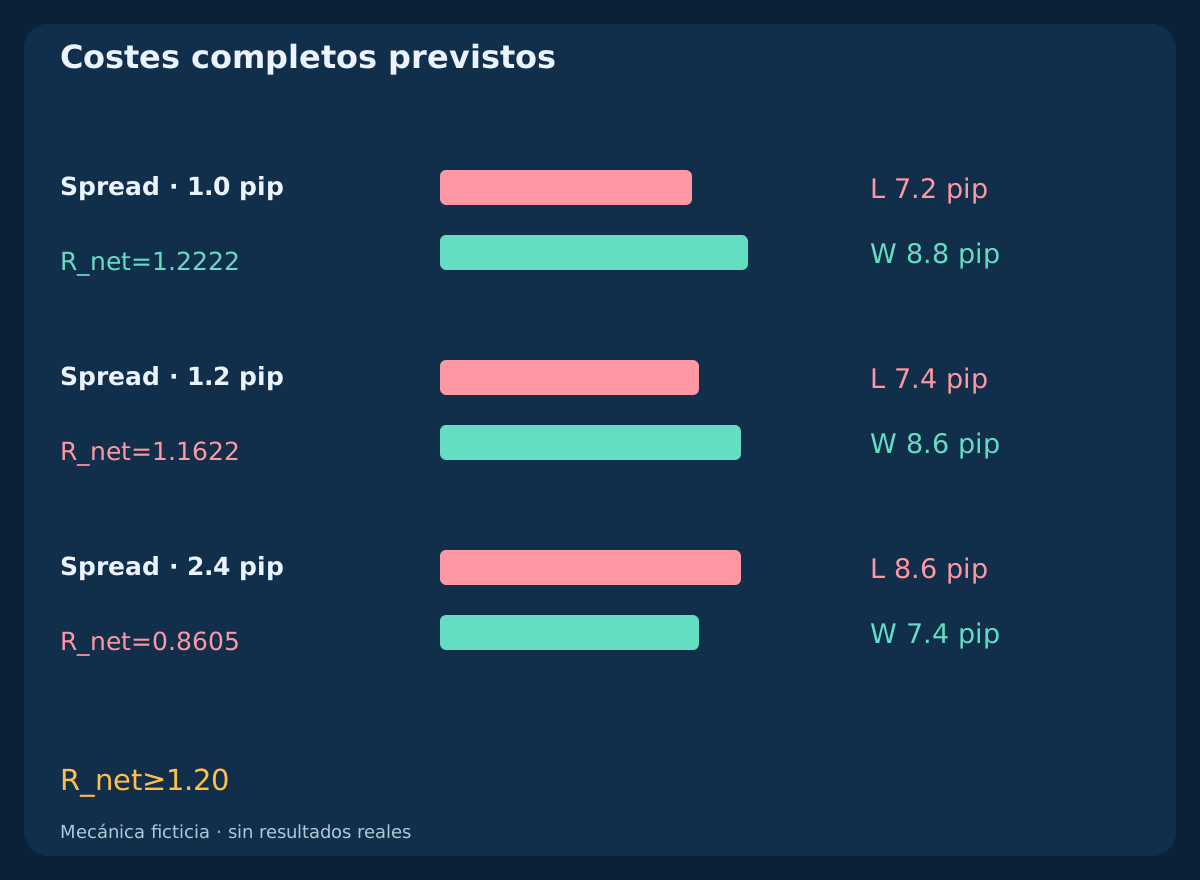
| Spread, pips | Pérdida prevista, pips | Objetivo neto, pips | Ratio neta | Lotes | Riesgo USD | Objetivo USD | Resultado |
|---|---|---|---|---|---|---|---|
| 1.0 | 7.2 | 8.8 | 1.2222 | 0.34 | 24.48 | 29.92 | Aprobado |
| 1.2 | 7.4 | 8.6 | 1.1622 | 0.33 | 24.42 | 28.38 | Rechazado |
| 2.4 | 8.6 | 7.4 | 0.8605 | 0.29 | 24.94 | 21.46 | Rechazado |
12. Un spread aprobado puede incumplir la ratio neta
Declara el filtro de estudio R_net>=1.20. Con spread 1.2 pips, pasa el límite de observación, pero L=7.4, W=8.6 y R_net=1.1622 incumplen el filtro independiente. Con 2.4 pips, fallan tanto spread como ratio. Un lote menor reduce la exposición monetaria planificada; no corrige la relación entre objetivo y riesgo.
Todos los márgenes son supuestos, no límites de ejecución garantizados. Con ejecución F conocida, utiliza la entrada Ask y salidas Bid reales y añade solo comisión y costes de salida restantes: aquí C_remaining=0.9 pip. No cobres otra vez el spread o deslizamiento de entrada ya incluidos. Una ejecución peor puede superar el presupuesto: gestiona la exposición real según el procedimiento, sin reducir retrospectivamente un volumen histórico imaginario.
13. Trata la solicitud como una decisión nueva y limitada
En el cierre ficticio de señal 13:37:00, exige una cotización actual válida y permite como máximo una solicitud inicial dentro de 1 s. La decisión de 13:37:00.300 utiliza una cotización recibida a las 13:37:00.200, de antigüedad 100 ms. Justo antes de solicitar, revisa pausa, recuperación, validez de la configuración, precio, costes, permisos y exposición. El CSV indica comprobaciones aprobadas, no una ejecución.
Si falla un requisito, retira ese candidato según la regla; no esperes indefinidamente una cotización más favorable para reutilizarlo. Rechazo, recotización o resultado incierto siguen la política de ejecución independiente. Una solicitud sin respuesta no autoriza a reenviar, y una posición descubierta debe protegerse. Las variantes de mercado y limitadas requieren sus propios supuestos de tiempo y ejecución.
14. Conserva la información disponible en cada instante
Guarda versión del calendario, programación original, tiempos de origen y recepción, monedas relevantes, intervalos unidos, versión de reglas, conversión fechada, observaciones, huecos, motivos de reinicio y cambios del estado listo. Registra límites de la vela, identidad del candidato y todos los estados posteriores de solicitud y orden. Conserva rechazos y observaciones ausentes además de aprobaciones.
Un calendario revisado descargado después no puede sustituir silenciosamente al utilizado antes. OHLC no revela el recorrido histórico del spread, la antigüedad de recepción ni un fallo intermedio no observado. Los ticks sin los relojes y campos Bid/Ask necesarios también dejan huecos. Los CSV de eventos y recuperación ilustran la lógica; el de costes calcula supuestos. Ninguno aporta liquidez real ni resultados de negociación.
15. Prueba el protocolo aparte de cualquier beneficio alegado
Primero reproduce casos fijos de límites y fallos: pausas solapadas, final exacto, fase retrasada, spread igual al máximo, cotizaciones antiguas, punto ausente, reinicio y anulación de disponibilidad. Incluye una vela que cierre al quedar listo pero empezara antes, una vela completa nueva y un spread aprobado con ratio insuficiente. Comprueba gestión y órdenes pendientes durante el bloqueo de entradas.
Después evalúa la estrategia completa sobre los mismos candidatos con y sin filtro, costes realistas y observaciones posteriores separadas. Los ganadores excluidos también cuentan. No ajustes decenas de márgenes y umbrales sobre los mismos días de noticias para mostrar solo el mejor. Los cambios de estado correctos demuestran coherencia operativa, no beneficio futuro ni protección ante anuncios inesperados.
16. Sigue una secuencia breve antes de reconsiderar la entrada
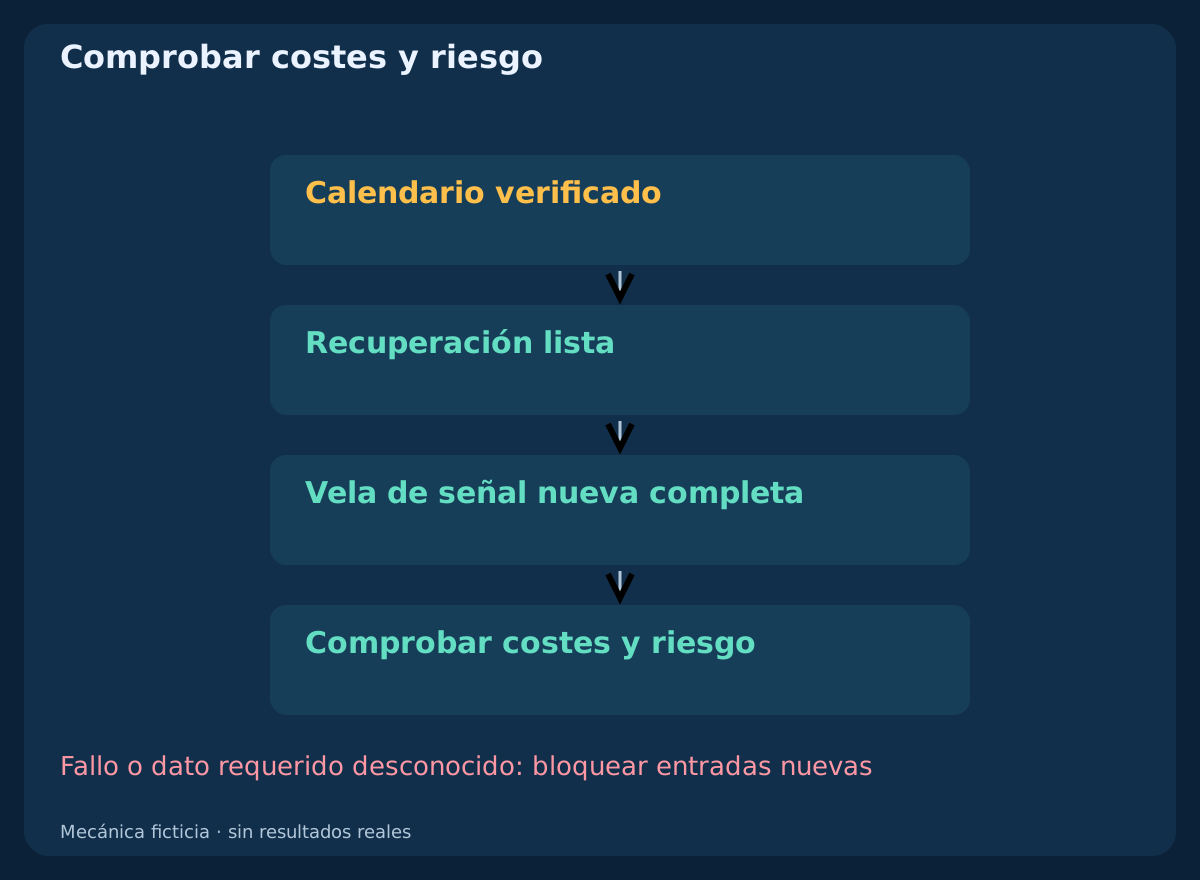
Confirma cobertura vigente y reloj fechado, espera toda la pausa unida, observa recuperación con la regla definida de muestreo y fallos, y exige una configuración completa nueva. Luego recalcula costes netos y riesgo monetario y reconcilia el estado real de solicitud y orden. Cualquier requisito sin resolver mantiene bloqueadas nuevas entradas mientras continúa la gestión definida.
El resultado permite evaluar un candidato; no ordena operar la noticia. Utiliza las guías anteriores de calendario, filtros de sesión, ejecución y stop/objetivo para sus respectivas funciones. Mantén un registro versionado reproducible. Las seis figuras y tres CSV ficticios explican el proceso sin afirmar que un tiempo de espera fijo haga seguro el scalping.
Preguntas frecuentes
¿Puedo reanudar el scalping en cuanto termine la pausa por noticias?
Puede haber terminado la restricción horaria, pero todavía deben comprobarse cotizaciones, datos, órdenes pendientes y riesgo. Aquí la observación de recuperación empieza entonces y después se exige una configuración completa nueva.
¿Tres observaciones de spread estrecho demuestran liquidez normal?
No. Solo cumplen la prueba de muestreo definida. No acreditan estabilidad continua, tamaño ejecutable ni ejecuciones futuras; siguen siendo posibles un pico no observado o un deterioro posterior.
¿Se puede usar tras la pausa una señal anterior a la publicación?
No con esta regla. Se retiran las intenciones antiguas. Toda la nueva vela de señal debe empezar al quedar listas las condiciones o después y cerrar mientras el estado exigido siga vigente.
¿Por qué puede rechazarse un spread dentro del límite?
El límite comprueba una diferencia de precios. Comisiones, márgenes de ejecución, distancias al stop/objetivo y ratio neta aún pueden fallar. Reducir volumen no mejora esa ratio.
¿Detener nuevas entradas equivale a desactivar AutoTrading?
Son controles distintos. AutoTrading puede prohibir solicitudes de gestión automática. Las pendientes y la exposición existente necesitan tratamiento verificado aparte; la pausa no debe saltarse la gestión.
¿Se recomienda aquí un tiempo universal de espera tras noticias?
No. Los márgenes, separación de observaciones y umbrales son ejemplos inventados. No establecen una estrategia rentable, garantizan ejecución ni eliminan el riesgo de noticias inesperadas y de la cuenta.
Fuentes y notas de investigación
Los calendarios oficiales documentan la publicación programada; MetaQuotes describe las funciones de tiempo de la plataforma. Todos los eventos, recorridos de cotizaciones, umbrales y cálculos siguientes son ejemplos didácticos ficticios originales. No se presentan ejecuciones ni resultados de una jornada real de noticias.
- BLS release calendar: verify dates and Eastern Time
- Federal Reserve: FOMC calendar and separate release stages
- MQL4: TimeCurrent and its quote-time scope
Contenido educativo. Eventos, cotizaciones, umbrales y cálculos ficticios. Forex implica riesgo; pausas, límites de spread, stops y márgenes de ejecución no garantizan ejecución, beneficio ni pérdida real máxima.