

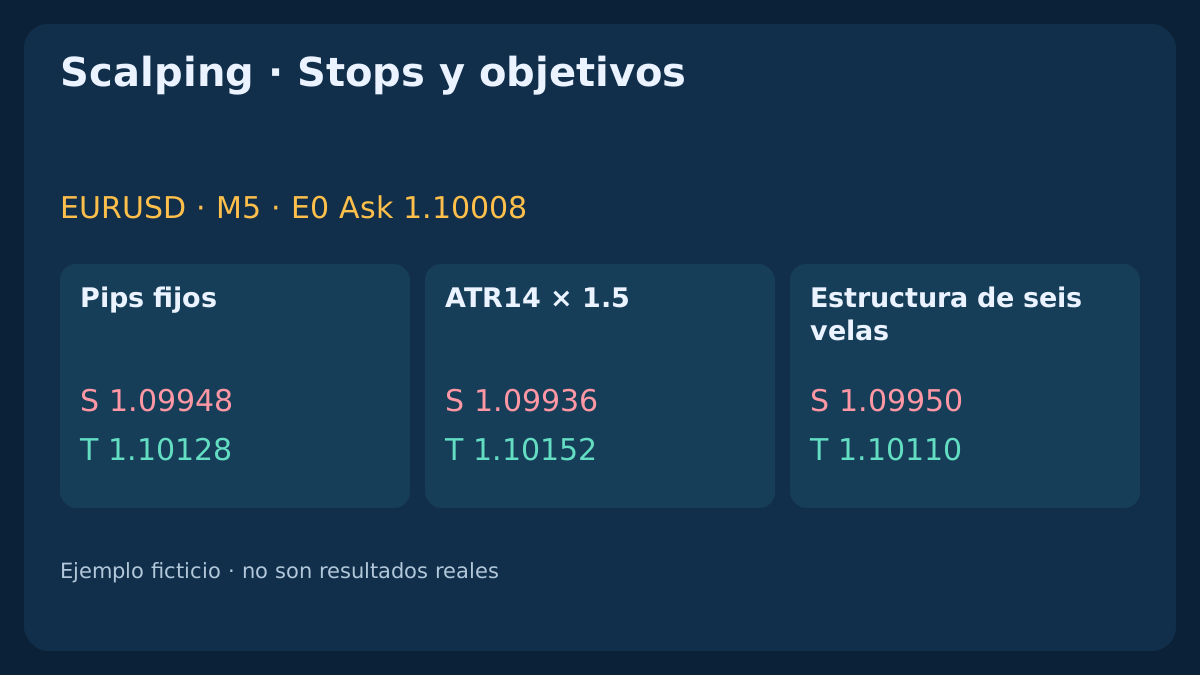
Un stop necesita un precio, una justificación y un volumen asumible. El objetivo necesita espacio después de los costes. Comparamos tres métodos sobre la misma entrada ficticia en EURUSD para mostrar por qué una etiqueta de beneficio/riesgo no basta.
1. Compara salidas, sin confundirlas con una estrategia completa
Un stop fijo establece una distancia; uno basado en ATR la ajusta al movimiento pasado; uno estructural se sitúa más allá de un límite definido previamente. Ninguno aporta por sí solo una ventaja de entrada. Un stop estrecho puede reducir la distancia de una pérdida y aumentar la frecuencia de salida; ampliarlo cambia la exposición, la duración y el volumen.
Mantenemos una entrada de referencia para aislar esas diferencias. No proponemos una distancia ni un múltiplo universal. Define primero la idea y compara las salidas sobre los mismos orígenes de entrada admisibles, incluidos los casos perdedores y rechazados. Los precios y el recorrido son inventados y no demuestran eficacia en el mercado.
Para distinguir señal, solicitud y ejecución confirmada, consulta ejecución en scalping: mercado, órdenes limitadas, deslizamiento y recotizaciones.
2. Empieza por el lado ejecutable y la unidad correcta
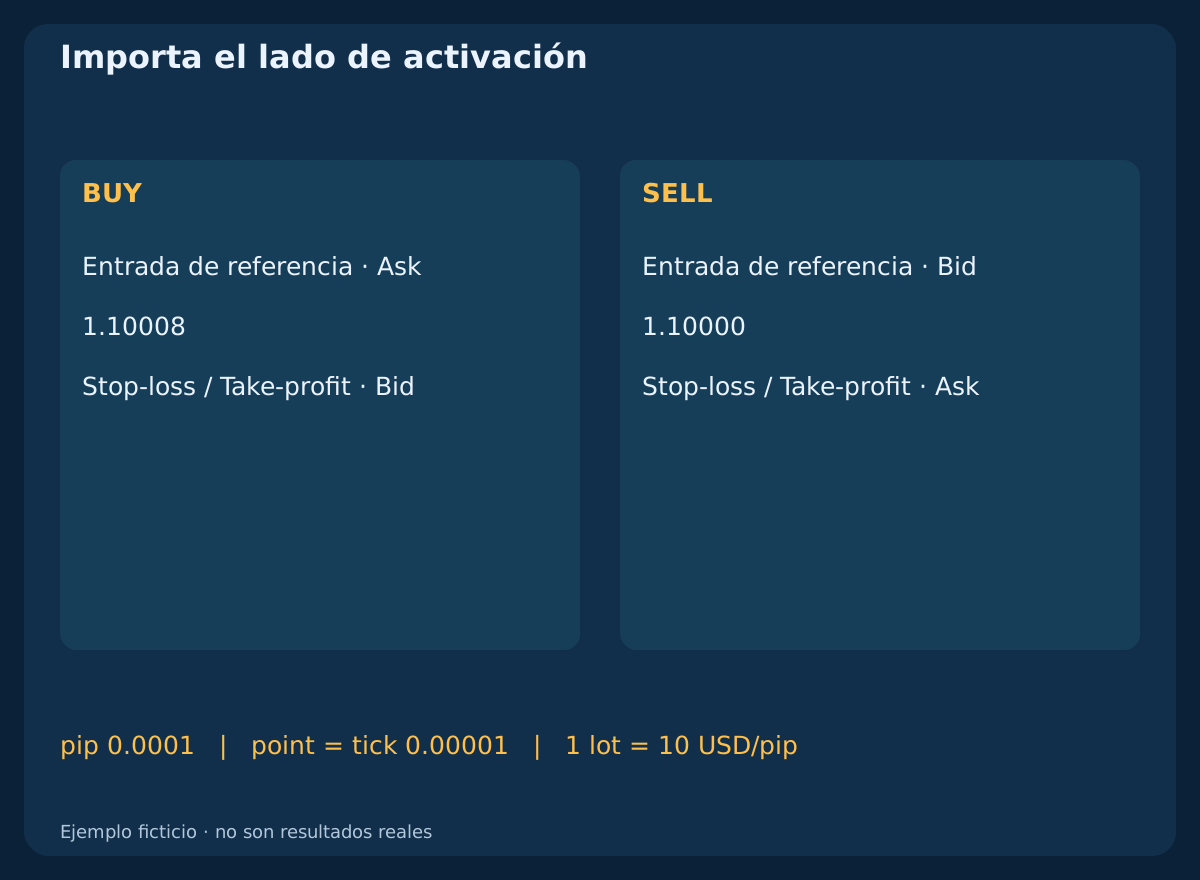
Suponemos EURUSD, cuenta en USD, contrato de 100000 EUR por lote estándar, pip=0.0001 y point=tick=0.00001. Un lote vale aquí 10 USD/pip. Un pip equivale a diez puntos en este ejemplo, no en todos los símbolos; la divisa cotizada tampoco coincide siempre con la de la cuenta.
BUY abre en Ask y cierra en Bid; SELL abre en Bid y cierra en Ask. La referencia Bid/Ask=1.10000/1.10008 tiene un spread de 0.8 pip. Una vela Bid no permite saber por sí sola si se activó un stop SELL. Para evaluar operaciones reales, conserva el Ask histórico en vez de reconstruirlo con un spread fijo conveniente.
3. Fija un origen común antes de comparar
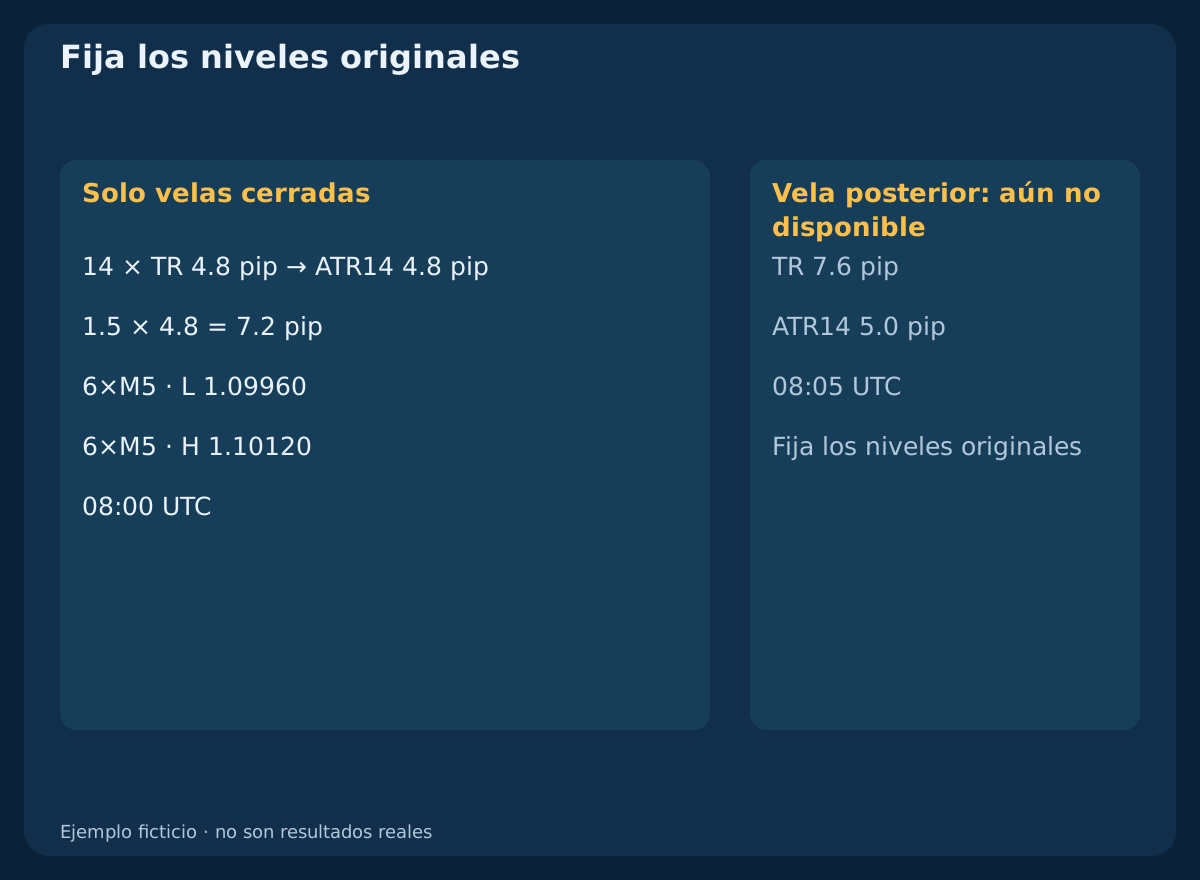
La última vela M5 termina a las 08:00 UTC y la referencia BUY es E0=1.10008. Es una cotización de planificación ficticia, no prueba de ejecución en el límite horario. El CSV contiene catorce velas cerradas hasta ese origen y una posterior identificada como tal. Los primeros catorce rangos verdaderos son de 4.8 pips cada uno.
En las seis últimas velas cerradas se fijan low=1.09960 y high=1.10120. No los sustituyas por extremos futuros. Convierte el horario del bróker con el desfase válido para esa fecha; usamos UTC. Los archivos conservan OHLC, cierre anterior, cálculos y una secuencia Bid/Ask para reproducir la comparación.
Descargar datos ficticios de ATR y estructura (CSV)
Descargar comparación de salidas y costes (CSV)
| Parámetro | Supuesto declarado |
|---|---|
| EURUSD · Bid / Ask | 1.10000 / 1.10008 |
| Punto / tick | pip=0.0001 · point=tick=0.00001 |
| Comisión de ida y vuelta | 0.7 pip |
| Reserva total de ejecución | 0.3 pip |
| Presupuesto | 10000 USD × 0.25% = 25 USD |
| Horizonte común | 08:15 UTC |
4. Los pips fijos simplifican la regla, pero no se adaptan
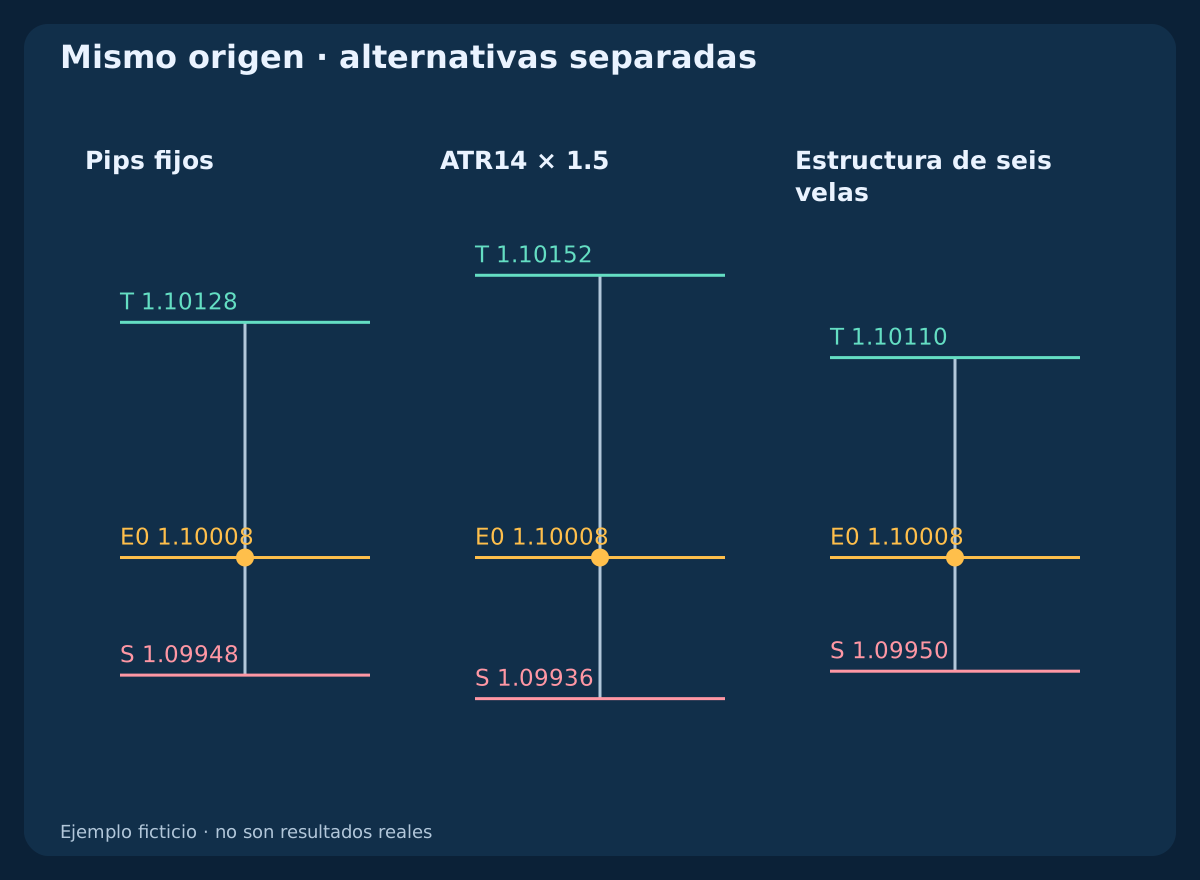
El primer candidato sitúa el stop D=6.0 pips por debajo de E0 y el objetivo al doble de esa distancia bruta: S_bid=1.09948 y T_bid=1.10128. Son salidas BUY en Bid, ancladas al Ask de referencia. Esos precios se mantienen durante la prueba de spread. Medir seis pips desde Bid produciría otra distancia, mayor desde la entrada.
Una distancia constante es fácil de revisar, pero cambia de significado con la volatilidad y la liquidez. Puede quedar dentro de un límite relevante o demasiado lejos. Declara pocos valores antes de probarlos; elegir retrospectivamente el que encaja en cada gráfico terminado hace depender la regla del resultado.
5. El ATR exige método, inicialización y vela cerrada
El rango verdadero es TR=max(H-L,abs(H-C_prev),abs(L-C_prev)). Este modelo inicia el ATR con la media de los primeros catorce TR y después aplica la recurrencia de Wilder declarada: ATR_next=(13*ATR_prev+TR_next)/14. Comprueba por separado el suavizado y la inicialización de la plataforma; no todos los indicadores llamados ATR tienen necesariamente los mismos valores.
En el origen, ATR14=0.00048=4.8 pips. Con 1.5*ATR=7.2 pips se obtienen S_bid=1.09936 y el objetivo bruto a dos distancias T_bid=1.10152. La vela posterior tiene TR de 7.6 pips y elevaría el ATR declarado a 5.0 pips; no modifica las salidas iniciales. En MT4, consulta el búfer de la vela cerrada prevista cuando se reconozca la nueva vela, no el valor todavía cambiante de la actual.
6. La estructura necesita un límite objetivo
El candidato estructural resta 1.0 pip al mínimo fijado de seis velas: S_bid=1.09950. Resta el mismo margen al máximo fijado para obtener T_bid=1.10110. La distancia al stop es 5.8 pips y el beneficio bruto posible 10.2 pips. Es una regla de ventana finita, no un giro elegido después de conocer el desenlace.
El límite puede expresar dónde falla la idea original, sin garantizar que soporte o resistencia aguanten. Si el objetivo justificable deja poco beneficio neto, descarta ese candidato. Alejarlo para aumentar el ratio cambia el modelo. Los fractales o pivotes que requieren velas futuras no estaban confirmados en el origen.
7. Resta costes al beneficio y súmalos a la pérdida prevista
Suponemos comisión de ida y vuelta equivalente a 0.7 pip y una reserva total de ejecución adversa de 0.3 pip entre entrada y salida: C=1.0 pip. Es una provisión, no un límite al deslizamiento. Para BUY: L=(Ask-S_bid)/pip+C, W=(T_bid-Ask)/pip-C y R_net=W/L.
El spread ya está reflejado entre Ask de entrada y Bid de salida; sumarlo otra vez lo duplica. El método fijo produce L=7.0, W=11.0 y R_net=1.5714. ATR da 8.2/13.4/1.6341; estructura, 6.8/9.2/1.3529, en orden pérdida/beneficio/ratio. Un objetivo bruto doble no equivale a un ratio neto de dos. Comisiones mínimas, tarifas y conversión de divisas pueden exigir calcular directamente en dinero.
| Método | Stop Bid | Objetivo Bid | Pérdida prevista, pips | Objetivo neto, pips | Ratio neto |
|---|---|---|---|---|---|
| Pips fijos | 1.09948 | 1.10128 | 7.0 | 11.0 | 1.5714 |
| ATR14 × 1.5 | 1.09936 | 1.10152 | 8.2 | 13.4 | 1.6341 |
| Estructura de seis velas | 1.09950 | 1.10110 | 6.8 | 9.2 | 1.3529 |
8. Mantén el presupuesto monetario y redondea hacia abajo
Con patrimonio 10000 USD y presupuesto de estudio 0.25%=25 USD, suponemos mínimo y paso de lote 0.01. Para V=10 USD por lote, aplica lots=floor_step(25/(L*V)). El candidato fijo permite 0.35 lots y riesgo previsto 24.50 USD; ATR, 0.30 lots / 24.60 USD; estructura, 0.36 lots / 24.48 USD.
Un volumen idéntico daría riesgos monetarios distintos y distorsionaría la comparación. Si el lote mínimo supera el presupuesto, descarta la operación: no redondees al alza ni acerques el stop. Revisa margen y exposición simultánea. Ni el presupuesto ni la reserva limitan las pérdidas reales ante saltos, protección fallida o ejecución peor.
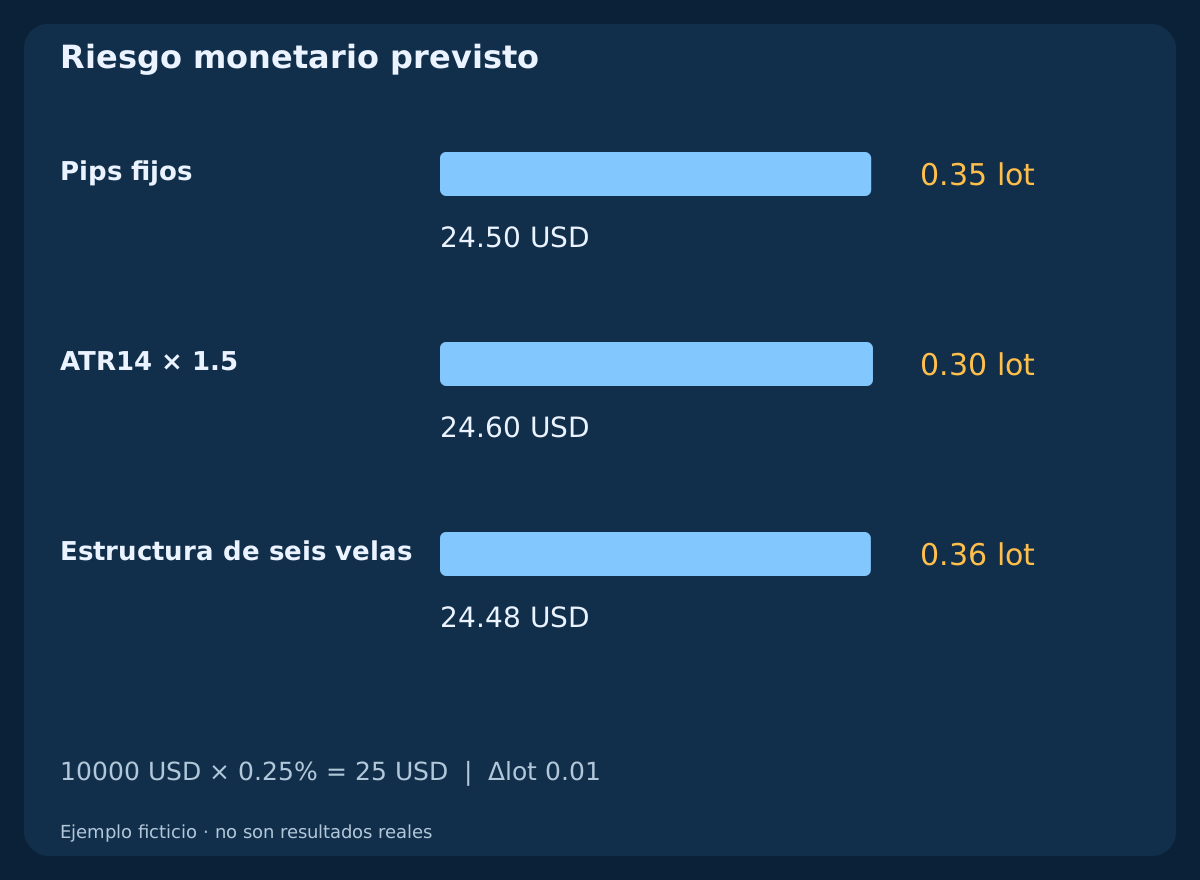
| Método | Lotes | Riesgo USD | Objetivo USD |
|---|---|---|---|
| Pips fijos | 0.35 | 24.50 | 38.50 |
| ATR14 × 1.5 | 0.30 | 24.60 | 40.20 |
| Estructura de seis velas | 0.36 | 24.48 | 33.12 |
9. Respeta el tick y las restricciones vigentes
Todos los niveles del ejemplo coinciden con el tick supuesto. En general, redondea el stop BUY hacia abajo y el SELL hacia arriba para conservar el límite exterior; redondea conservadoramente el objetivo BUY hacia abajo y el SELL hacia arriba. Después recalcula distancias, costes, volumen y admisibilidad. Los decimales mostrados no definen por sí solos el tick negociable.
Antes de enviar una solicitud, verifica distancias mínimas, restricciones de congelación, lotes y margen. En MQL4, MODE_TICKSIZE se expresa en puntos y MODE_TICKVALUE en la divisa de depósito. MODE_STOPLEVEL cero puede coexistir con restricciones dinámicas y un rechazo por stops inválidos. No amplíes un stop rechazado ni envíes una sustitución sin protección sin una política definida y probada aparte.
10. Un spread mayor puede invalidar el objetivo fijado
Mantenemos Bid y las tres parejas de salidas, pero comparamos Ask=1.10016: el spread pasa a 1.6 pips. El filtro de estudio es R_net>=1.20, elegido solo para ilustrar y sin rentabilidad demostrada. En orden L/W/ratio, el fijo da 7.8/10.2/1.3077; ATR, 9.0/12.6/1.4000; estructura, 7.6/8.4/1.1053.
La estructura queda rechazada. Su volumen meramente comparativo 0.32 lots mantendría la pérdida prevista en 24.32 USD, pero reducir volumen no corrige el ratio. No recalcules los anclajes fijo y ATR: aquí se estudia otra cotización sobre un plan ya fijado. Una estrategia ejecutable necesita además límites de antigüedad y desplazamiento de la cotización y una política para solicitudes de resultado desconocido.
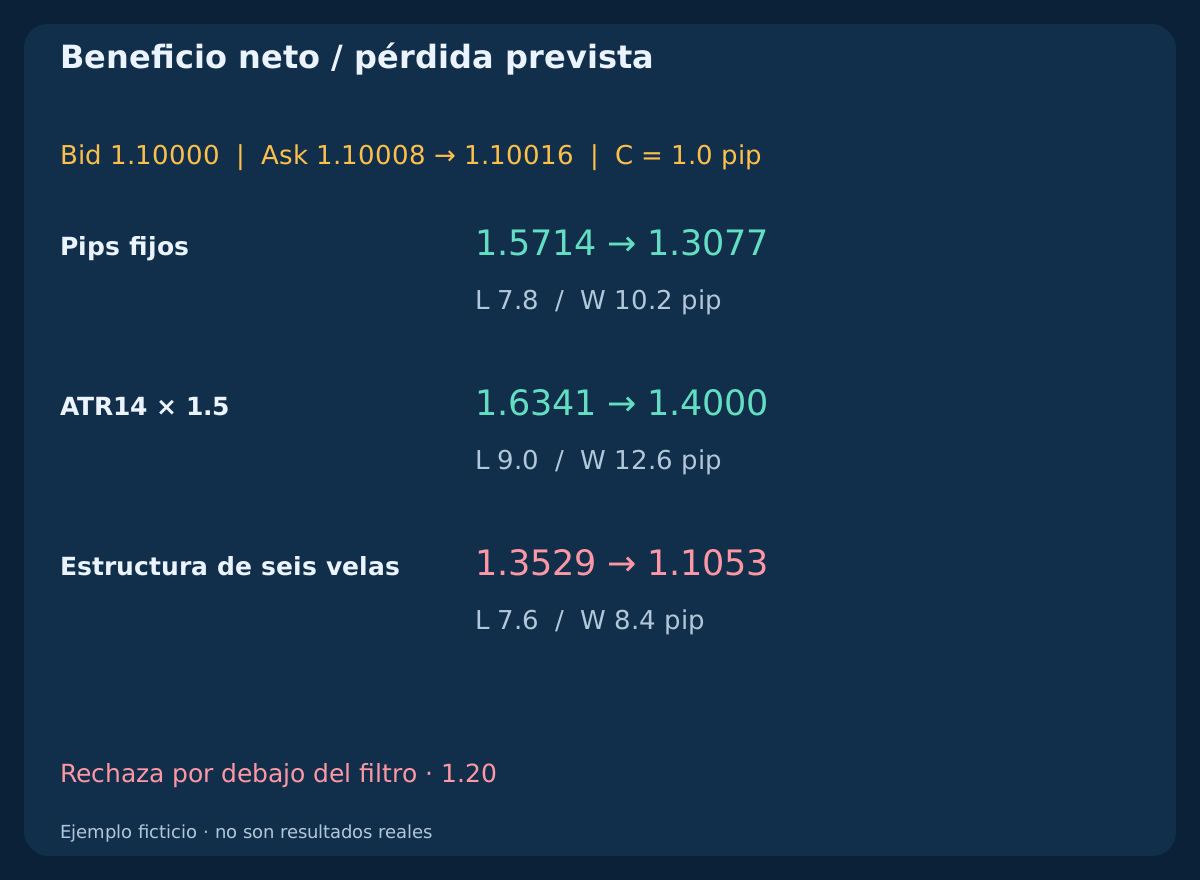
| Método | Pérdida prevista, pips | Objetivo neto, pips | Ratio neto | Filtro |
|---|---|---|---|---|
| Pips fijos | 7.8 | 10.2 | 1.3077 | Aceptado |
| ATR14 × 1.5 | 9.0 | 12.6 | 1.4000 | Aceptado |
| Estructura de seis velas | 7.6 | 8.4 | 1.1053 | Rechazado |
11. Refleja SELL sobre Ask, no sobre el gráfico Bid
Para SELL: L=(S_ask-Bid)/pip+C y W=(Bid-T_ask)/pip-C. Otro ejemplo fijo con entrada Bid 1.10000, stop Ask 1.10060 y objetivo Ask 1.09880 da 7.0/11.0 de pérdida y beneficio previstos en pips con los mismos costes. Las salidas estructurales SELL requieren límites Ask propios o una conversión expresamente definida.
Si Bid está en 1.10040 y el spread se amplía a 2.0 pips, Ask alcanza 1.10060 y toca ese stop SELL, aunque Bid no lo haga. El spread puede cambiar una salida sin un extremo Bid equivalente. La activación tampoco es la ejecución: las condiciones y los saltos pueden alterar el resultado monetario.
12. Lee el orden de salida en una secuencia
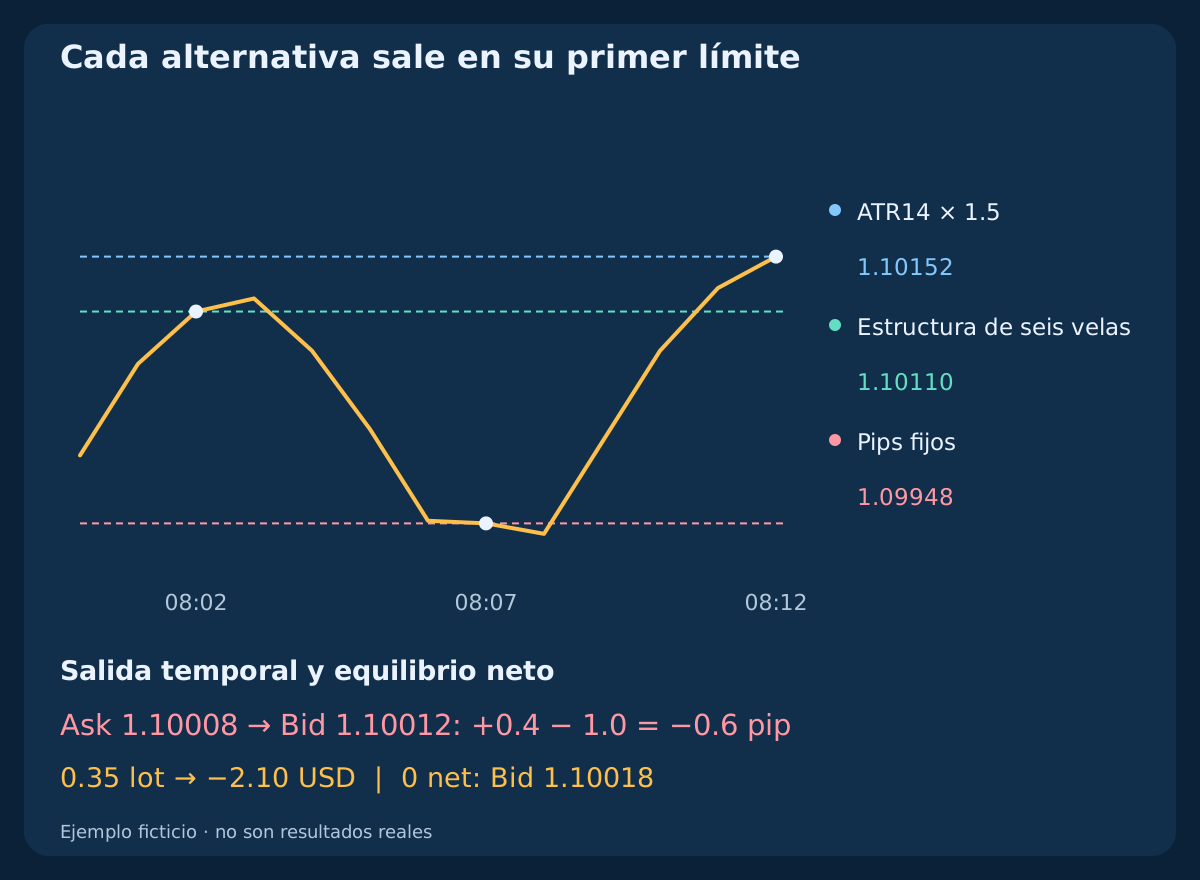
El recorrido ficticio alcanza el objetivo estructural a las 08:02 UTC, el stop fijo a las 08:07 UTC y el objetivo ATR a las 08:12 UTC. Son posiciones alternativas independientes: cada una termina en su primer límite. La estructural ya cerrada no puede sufrir después el stop de la fija. El archivo incluye todas las observaciones Bid/Ask y las marcas del primer cruce.
Con contabilidad por niveles y la provisión de costes, resultan estructura +33.12 USD, fijo -24.50 USD y ATR +40.20 USD. Son desenlaces construidos, no ejecuciones ni una muestra de rendimiento. Otro recorrido podría detener los tres. Si stop y objetivo aparecen en una misma vela OHLC, el orden requiere datos más finos; nunca atribuyas por defecto el orden favorable.
Descargar secuencia ficticia Bid/Ask (CSV)
| Alternativa | Primer cruce UTC | Salida | Neto previsto USD |
|---|---|---|---|
| Estructura de seis velas | 08:02 | Objetivo | +33.12 |
| Pips fijos | 08:07 | Stop | -24.50 |
| ATR14 × 1.5 | 08:12 | Objetivo | +40.20 |
13. Define salida temporal y equilibrio después de costes
Una estrategia real necesita duración máxima. Aquí el horizonte común es 08:15 UTC: toda alternativa abierta se evalúa en su primera cotización ejecutable válida a partir de esa hora. Los límites de precio tienen prioridad en esa cotización. Registra la ausencia de cotización o el estado sin resolver; no inventes un cierre puntual.
En otro ejemplo, BUY desde 1.10008 cierra en Bid 1.10012: gana 0.4 pip bruto, pero el neto previsto tras C es -0.6 pip. Con 0.35 lots son -2.10 USD. El Bid de equilibrio de planificación es 1.10018. Llevar el stop a la entrada no cubre comisión ni ejecución, y la modificación puede fallar.
14. Separa el stop inicial de la gestión posterior
Esta comparación fija stops y objetivos iniciales: no incluye seguimiento, cierre parcial ni traslado automático al equilibrio. Añadirlos crea otra política con tiempos, lados de cotización, modificaciones y costes propios. Un ATR mayor después de entrar no autoriza ampliar el riesgo original.
Ajustar el stop tras un avance puede cambiar el desenlace y también cerrar por fluctuaciones normales. Define qué velas usa, qué nivel sigue vigente mientras se modifica y cómo se gestionan rechazos. Reconcilia las posiciones tras un tiempo de espera agotado. Conserva por separado niveles previstos, aceptados por el servidor y ejecuciones reales.
15. Compara sobre los mismos orígenes y datos no utilizados
Compara los métodos sobre los mismos orígenes admisibles, cada uno con sus niveles, filtros y tamaño monetario. Conserva rechazos y costes. Presenta tanto la comparación por origen como la de operaciones aceptadas: filtrar ratios débiles cambia la muestra. Este ejercicio no simula una cartera; solapamientos, capital y conflictos requieren reglas ejecutables adicionales.
Fija distancias, suavizado ATR, múltiplos, ventanas, márgenes, horizonte y filtros antes de una prueba posterior intacta. Evalúa esperanza neta, caída, exposición, sensibilidad a costes e incertidumbre. Las excursiones adversa y favorable necesitan un horizonte declarado; los extremos futuros de toda la sesión no deben decidir el stop de esa misma operación. M1 y M5 exigen validación separada.
16. Elige una salida comprobable y verifica su viabilidad
Antes de entrar, registra origen, lado del precio, unidades, razón del stop, objetivo, redondeo, ratio neto y volumen permitido. Comprueba restricciones, margen, riesgo conjunto y reloj de salida. Descarta datos ausentes, niveles inválidos, mínimo lote inasumible o beneficio neto insuficiente; no crees espacio moviendo límites retrospectivamente.
Los pips fijos aportan una referencia sencilla; ATR, una escala de volatilidad declarada; la estructura, ubicaciones de precio fijadas. Su utilidad depende de entrada, mercado y ejecución. Empieza con una comparación reproducible y evalúa datos no utilizados. Los recursos relacionados cubren pares y datos MT4; las estrategias separadas completan entradas y gestión.
Preguntas frecuentes
¿Cuál es el mejor stop en pips para scalping Forex?
No existe una distancia universal. Define entrada, lado del precio, referencia de volatilidad o estructura, costes y presupuesto; compara pocas reglas fijadas de antemano sobre datos adecuados no utilizados.
¿Un objetivo 1:2 da un ratio neto de dos?
No necesariamente. Aquí las distancias brutas son seis y doce pips, pero los costes dejan siete de pérdida prevista y once de beneficio neto: 1.5714.
¿Debe ampliarse continuamente un stop ATR?
Eso sería otra regla de gestión. Aquí ATR y niveles iniciales se fijan en el origen; la volatilidad posterior no cambia retrospectivamente el plan inicial.
¿Por qué se activa un stop SELL que el gráfico no toca?
SELL cierra en Ask. Un gráfico Bid omite el spread superior; al ampliarse este, Ask puede tocar el stop aunque el máximo Bid no llegue.
¿Un stop más amplio implica más riesgo monetario?
Con el mismo volumen, sí. Para conservar el presupuesto, recalcula el volumen con toda la pérdida prevista y redondea hacia abajo. Descarta si el lote mínimo resulta excesivo.
¿Los CSV demuestran qué stop es más rentable?
No. Reproducen datos ficticios, cálculos y un recorrido ordenado. Evaluar rentabilidad requiere estrategia completa, datos reales adecuados, hipótesis de ejecución y observaciones no utilizadas.
Fuentes y notas de investigación
MetaQuotes documenta el rango verdadero, los requisitos de las órdenes y las propiedades del símbolo. Las reglas, los precios, las reservas y los recorridos son supuestos didácticos ficticios propios; no son cotizaciones ni resultados reales.
- MetaTrader 4: Average True Range
- MQL4: OrderSend and stop restrictions
- MQL4: symbol and contract properties
Contenido educativo. Precios, recorridos, costes y filtros ficticios. Forex implica riesgo; stops y reservas no garantizan ejecución, rentabilidad ni una pérdida máxima real.