

Este modelo solo comprador no compra cada lectura positiva del MACD ni cada subida del RSI. Exige un cruce nuevo de la serie principal sobre cero, RSI superior al umbral en la misma vela H1 completada y una primera cotización ejecutable aceptable. Los gráficos separan señal, rechazo, entrada prevista y salidas. Los precios son ficticios y no se afirma rentabilidad medida.
1. Define la hipótesis solo compradora antes de ver resultados
La hipótesis propone estudiar continuación alcista tras un cambio nuevo del MACD principal de no positivo a positivo, acompañado por RSI suficiente en esa vela. No demuestra ventaja. Ambos indicadores transforman precios compartidos y pueden retrasarse frente a un giro. Las reglas claras permiten comparar, sin crear evidencia independiente a partir de las mismas cotizaciones.
Esta versión estudia únicamente compras BUY de EURUSD H1. No contempla ventas, promediar posiciones, acumular entradas, invertir automáticamente ni salir antes por RSI. Entrada, stop, objetivo, costes, volumen y plazo pertenecen a una especificación fija. Añadir otro filtro o un modelo vendedor crea otra versión que debe registrarse por separado.
2. Fija instrumento, parámetros y horas admisibles
Usa OHLC Bid y Close para MACD 12/26 y RSI 14. La señal visual del MACD es la media simple de nueve valores principales válidos y no participa en el disparador. El calendario admite decisiones de lunes a jueves cuando el límite horario UTC de la vela completada es desde 06:00 hasta antes de 23:00. Relaciona los límites del bróker con UTC real, no solo con una etiqueta local.
Exige al menos 40 velas completadas anteriores y todas las lecturas antes de evaluar una candidata. El modelo debe estar sin posición, entrada pendiente ni solicitud previa sin resolver. Si faltan datos, el estado es antiguo o la hora no es válida, omite el evento. Calendario y calentamiento son parámetros de investigación explícitos, sin mejora demostrada.
| Elemento | Especificación fija | Función o límite |
|---|---|---|
| MACD 12 / 26 / 9 | Close; diferencia EMA; señal SMA visual | Evento nuevo sobre cero |
| RSI 14 | Referencia Wilder; misma vela completada | Estrictamente superior a 55 |
| Calendario | Lunes–jueves; 06:00 ≤ hora UTC < 23:00 | Solo admisibilidad; sin óptimo demostrado |
| Ejecución | Primera cotización; menos de 10 segundos | Una solicitud; salidas Bid fijas |
3. Identifica qué serie MACD cruza cero
Definimos M(k) = EMA12(C)(k) − EMA26(C)(k). El MT4 clásico muestra la serie principal en barras; la señal visual es SIG(k) = SMA(M,9)(k). La diferencia separada entre ambas es DIF(k) = M(k) − SIG(k). Un cruce de cero de DIF sería un cruce entre principal y señal: otro evento. Nuestro disparador utiliza M.
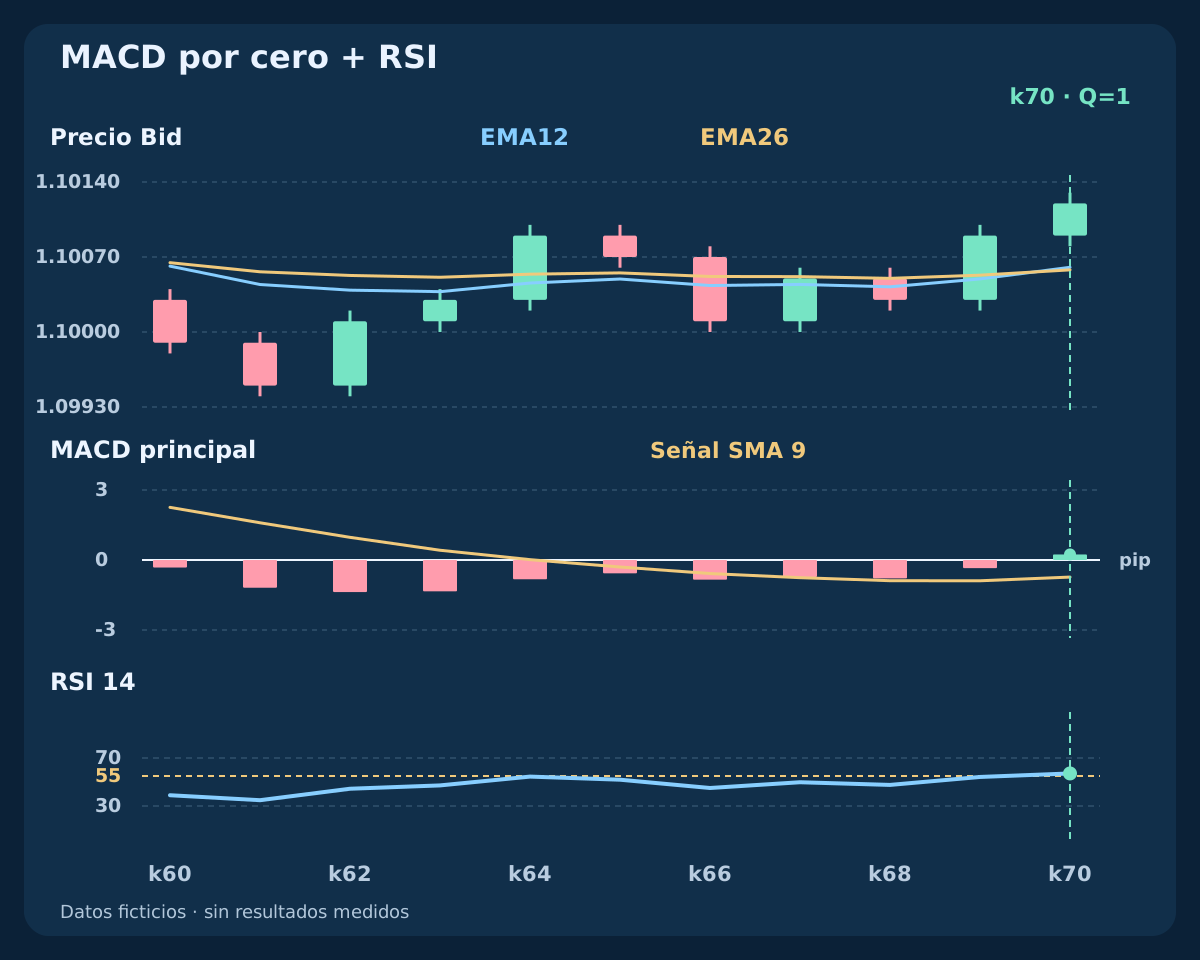
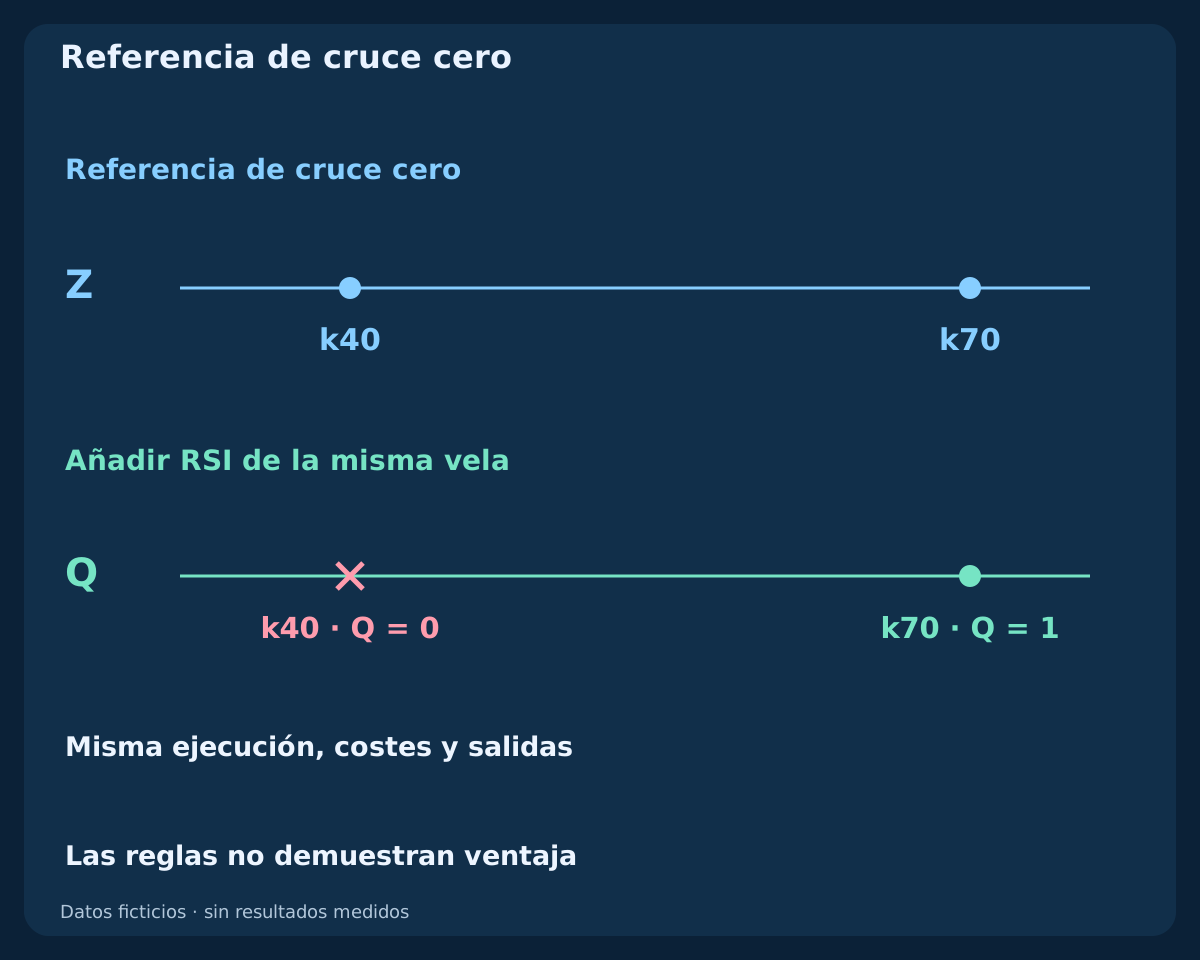
El gráfico alinea velas arriba, barras principales con señal en medio y RSI abajo. Todos comparten las mismas velas completadas. Expresamos MACD en pips para facilitar la lectura; multiplicar por un factor positivo no cambia los cruces de cero. No compares magnitudes sin normalizar entre símbolos ni sustituyas un histograma de otra plataforma sin identificar su fórmula.
4. Exige un evento nuevo y su condición RSI simultáneamente
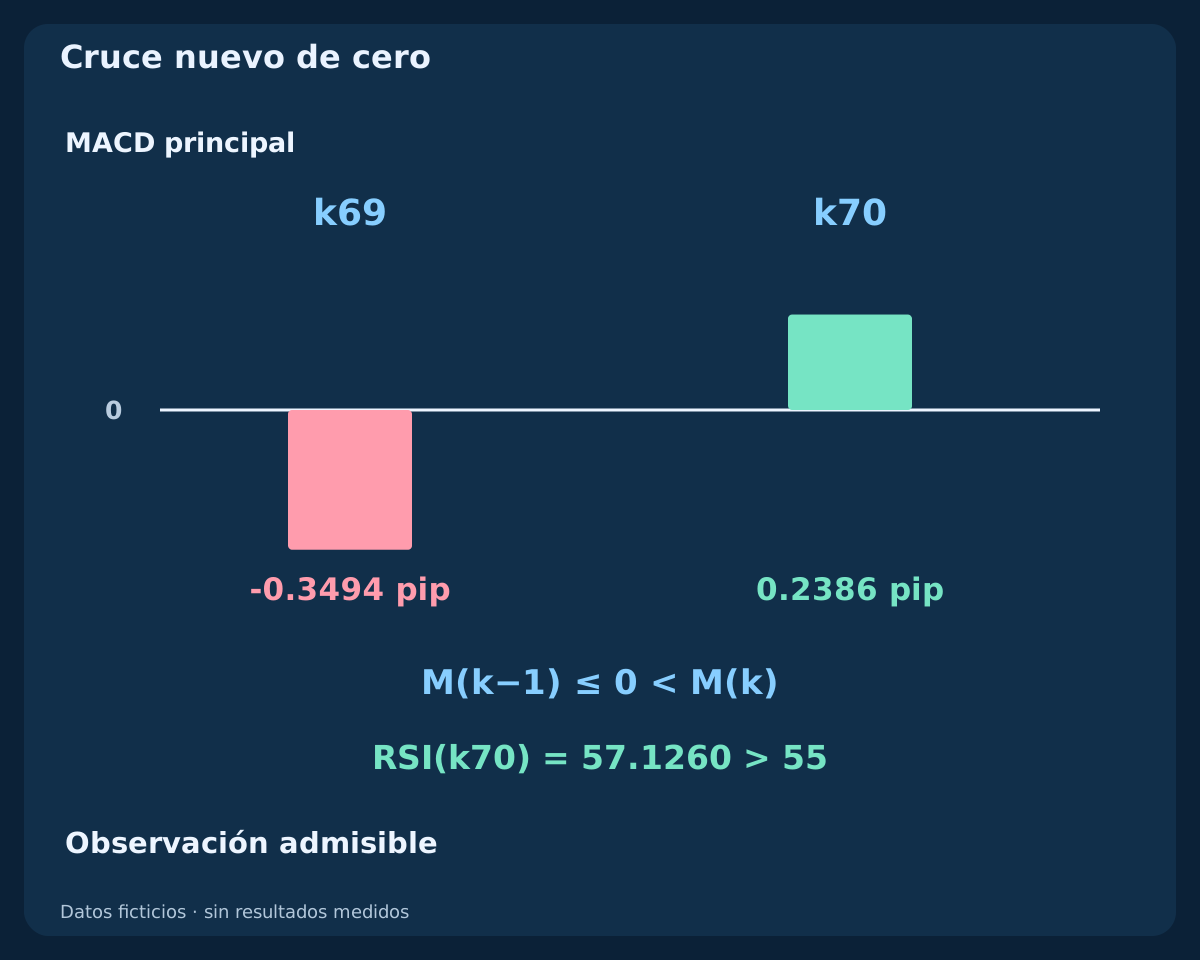
El evento nuevo es Z(k) = [M(k−1) ≤ 0] AND [M(k) > 0]. La observación admisible es Q(k) = Z(k) AND [RSI14(k) > 55]. La igualdad anterior a cero permite un cruce; la igualdad actual a cero no. RSI exactamente 55 falla. No se exige un cruce nuevo del propio RSI, sino su estado en esa vela completada.
Una principal ya positiva no genera otro evento. Si RSI rechaza Z, no lo guardes hasta que RSI mejore. Una lectura ausente deja la decisión sin evaluar, no aprobada. Q habilita las comprobaciones de cotización, sin ser orden o ejecución. Definir compras tampoco autoriza automáticamente una regla SELL simétrica.
5. Usa datos completados e inicializaciones declaradas
Evalúa tras el cierre H1 y la disponibilidad de la barra siguiente y el historial. En MT4, shift 1 es la última completada, shift 2 su anterior y shift 0 la que se forma. Usa MODE_MAIN para la prueba MACD, distingue MODE_SIGNAL y aplica PRICE_CLOSE. Cambios de color intrabar o cruces de mechas no cumplen esta regla de cierre.
La referencia inicia cada EMA con la media simple de su primer periodo y después usa EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). RSI comienza con ganancias y magnitudes de pérdidas medias de los primeros 14 cambios, y continúa con Wilder. Principal disponible desde k25, señal desde k33, RSI desde k14 y decisiones desde k40. Si ganancias y pérdidas son ambas cero, RSI es indefinido. Otro historial o inicialización puede cambiar los valores; la equivalencia con el terminal necesita comparación real. Decide antes de redondear.
6. Limita la primera cotización sin esperar otra mejor
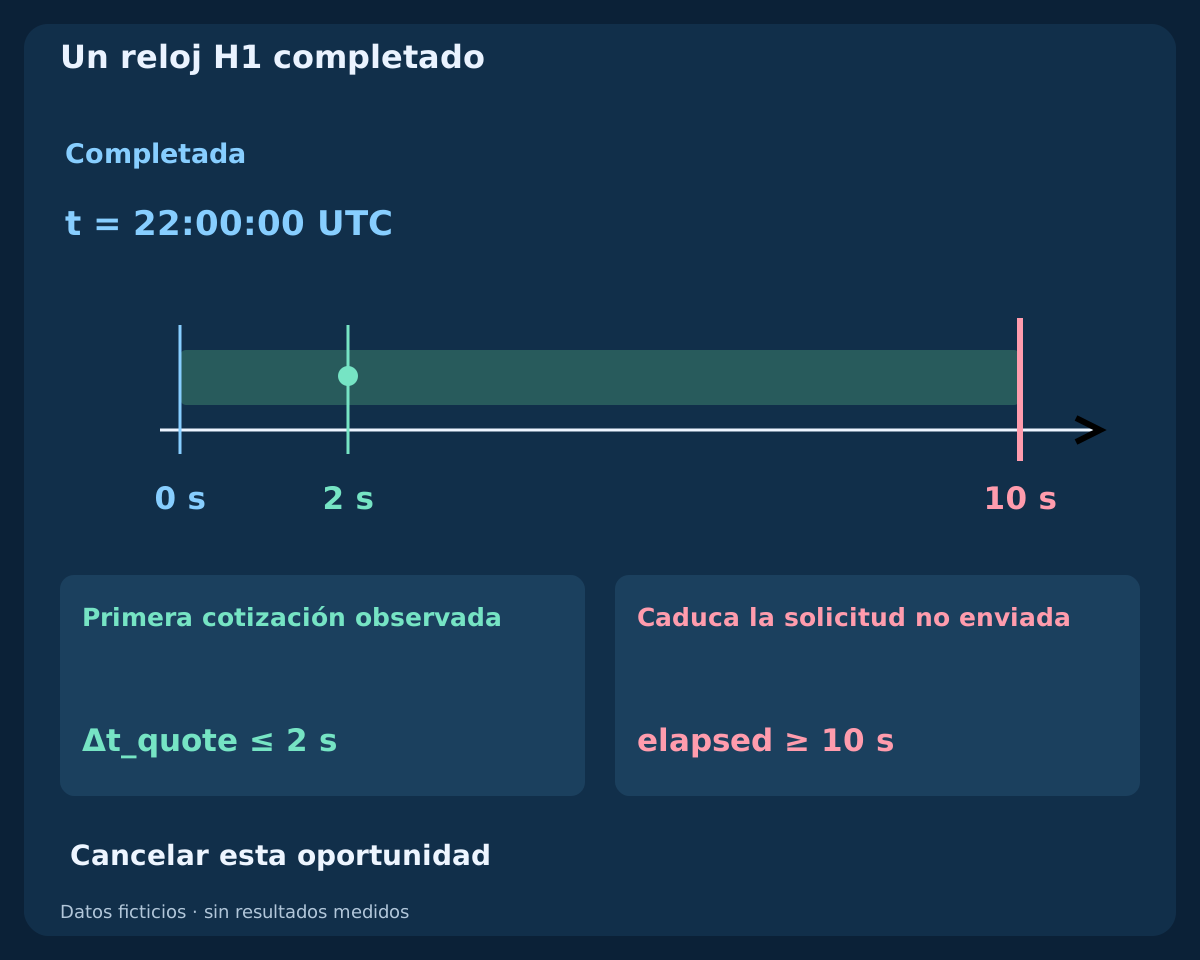
Sea t el límite UTC de la vela. Observa la primera pareja Bid/Ask después de t. Solo puede enviarse una solicitud dentro de 0 ≤ elapsed < 10 seconds y la cotización no puede tener más de 2 seconds de antigüedad. Sin cotización a tiempo, caduca la oportunidad. Si la primera falla por antigüedad, spread, distancia, recompensa o restricciones, consume el evento; otra posterior no la sustituye.
El spread máximo es 1.5 pips, la distancia Ask–stop debe estar entre 5 to 25 pips inclusive y la relación neta prevista debe alcanzar 1.5. Comprueba incremento de precio, distancias mínimas, volumen, margen y protección adjunta. Son condiciones comprobables, no valores seguros garantizados. Envía dentro del plazo; una solicitud ya enviada se concilia y no se presume cancelada cuando termina la ventana.
7. Congela stop y objetivo desde precios completados
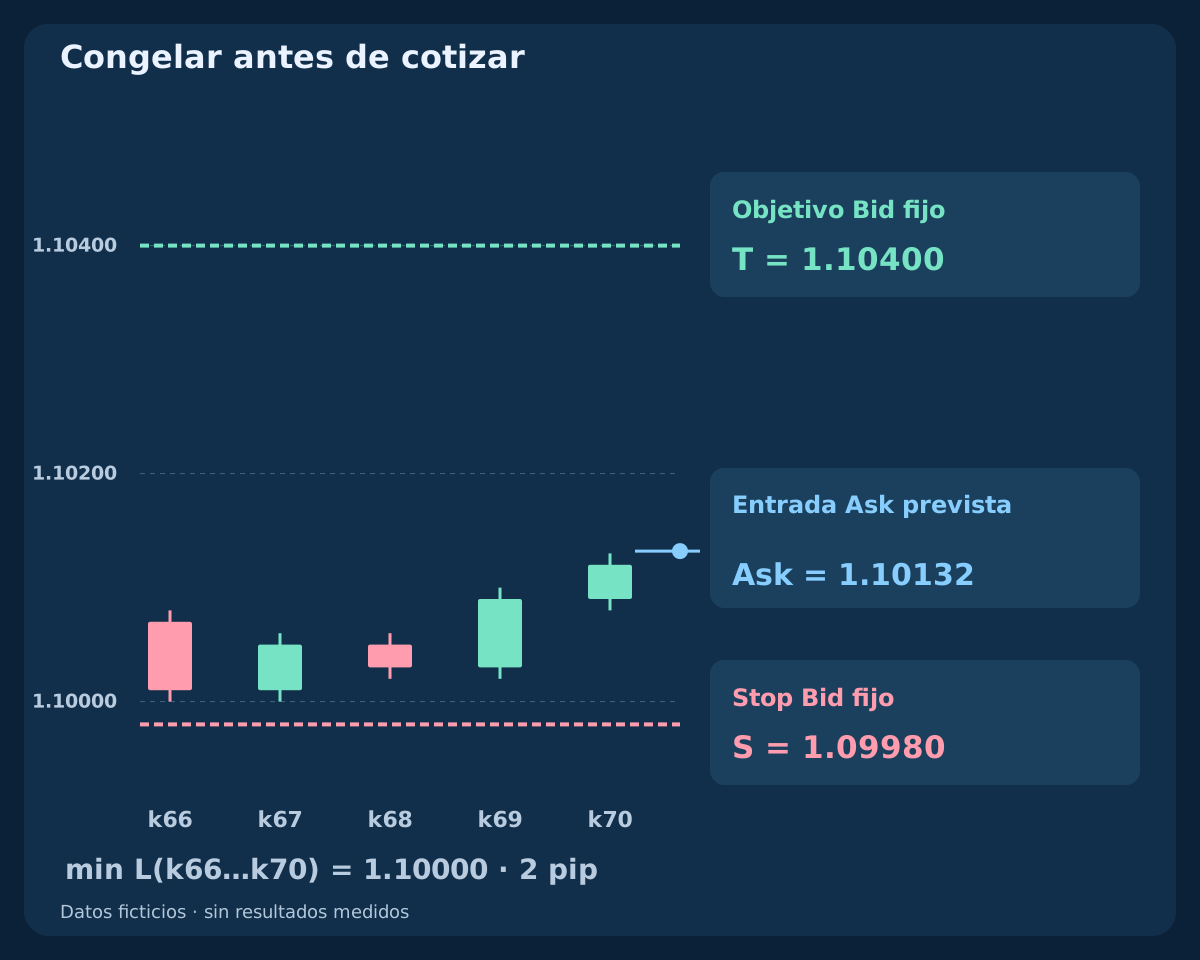
En la vela admisible fija S = min[L(k−4), …, L(k)] − 2 pips: mínimo de los cinco mínimos Bid completados, incluida la señal, menos un margen fijo. El objetivo Bid es T = C(k) + 2 × [C(k) − S]. Congela ambos antes de observar la cotización de entrada. Son referencias del gráfico, sin promesa de duplicar el riesgo ejecutable real.
No muevas el objetivo ni amplíes el stop para rescatar una cotización rechazada. Ajusta primero al incremento real y vuelve a calcular las distancias y filtros. Usa los valores ajustados si cambia una condición. Un mínimo ausente, protección inválida o objetivo detrás de la entrada cancela el evento. No hay stop dinámico, paso a equilibrio ni beneficio parcial.
8. Reconstruye OHLC e indicadores ficticios
El CSV contiene 71 velas H1 EURUSD inventadas, etiquetadas por finalización desde 2026-07-06 00:00 UTC, con inicio 1.10000. Usa 1 pip = 0.00010. Los primeros 40 cambios repiten (−1,+1) × 20; los siguientes 30 son +3,+3,+6,−2,−4,+6,+4,+2,+2,−2,−2,+1,−6,−2,−4,+2,−2,−4,+2,−4,−4,+6,+2,+6,−2,−6,+4,−2,+6,+3, en pips. La secuencia se construyó para enseñar aceptación y rechazo, no para demostrar rendimientos.
En cada barra posterior, apertura igual al cierre anterior, máximo un pip sobre el mayor de apertura y cierre, y mínimo un pip bajo el menor. La apertura inicial coincide con su cierre y usa la misma regla de mechas. Se incluyen todos los OHLC y cálculos intermedios; vacío significa no disponible, no cero. Termina en k70, sin trayectoria posterior ni curva de beneficios implícita.
9. Compara rechazo, estado posterior y señal nueva
En k40 la principal cruza cero pero RSI es 51.5822: Z vale uno y Q cero. En k41 RSI llega a 60.6605, pero la principal ya era positiva y Z vale cero. Ese estado posterior no revive el rechazo. El gráfico ampliado marca ambas velas para no confundir RSI creciente con entrada retrasada válida.
En k69 la principal es −0.3494 pips; en k70 pasa a +0.2386 pips con RSI 57.1260. Z y Q valen uno. El cierre 2026-07-08 22:00 UTC pertenece al calendario. Son decisiones con precisión completa mostradas mediante valores redondeados. Q todavía necesita la primera cotización y no demuestra una operación ejecutada.
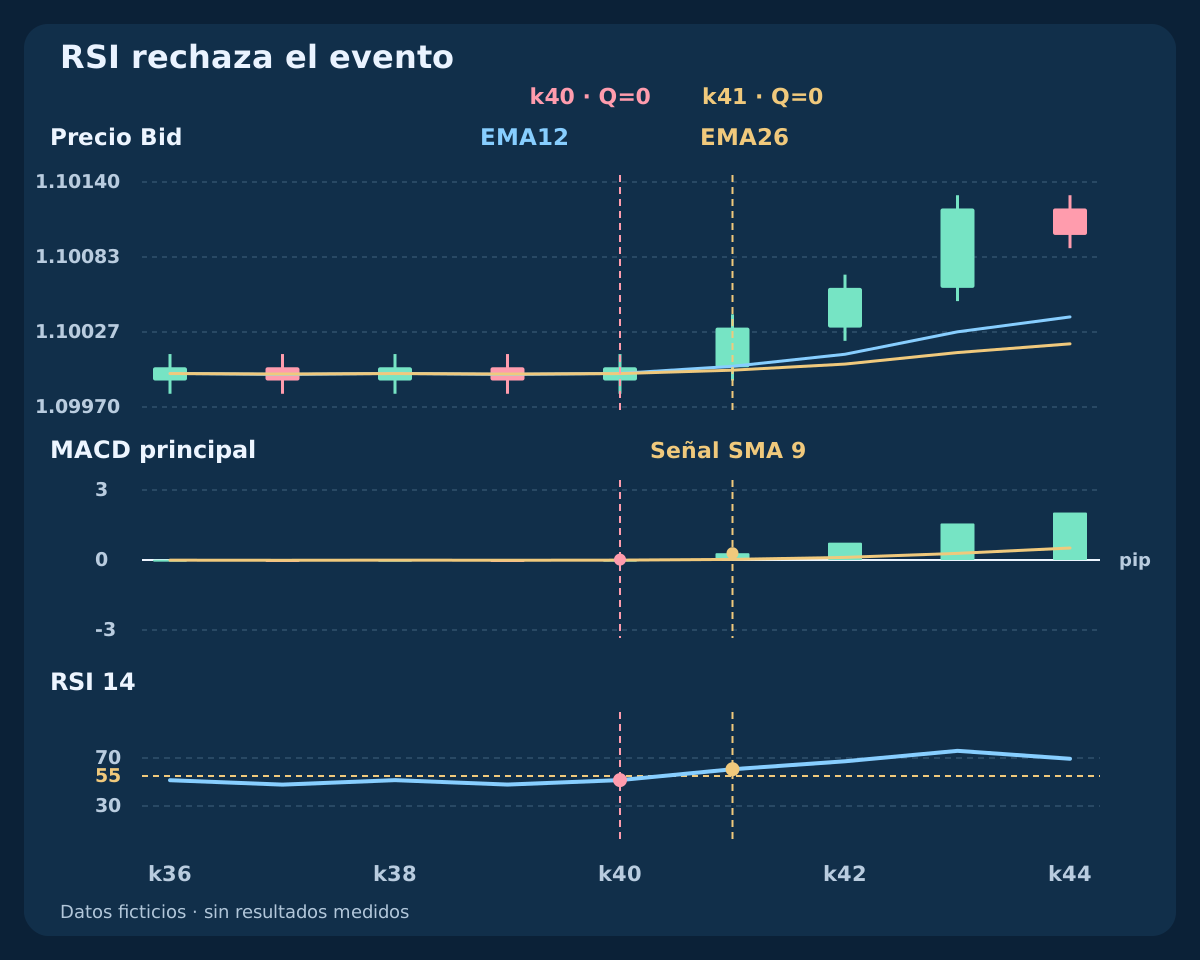
| Vela | Cierre Bid | Principal (pip) | RSI 14 | Z | Q |
|---|---|---|---|---|---|
| k39 | 1.09990 | -0.0286 | 47.8578 | 0 | 0 |
| k40 | 1.10000 | 0.0167 | 51.5822 | 1 | 0 |
| k41 | 1.10030 | 0.2913 | 60.6605 | 0 | 0 |
| k69 | 1.10090 | -0.3494 | 54.2038 | 0 | 0 |
| k70 | 1.10120 | 0.2386 | 57.1260 | 1 | 1 |
10. Construye la protección fija de k70
El mínimo Bid de k66 a k70 es 1.10000. Restar el margen produce S = 1.09980. El cierre C(k70) = 1.10120 genera T = 1.10400. El gráfico muestra velas completadas reales del ejemplo y niveles fijos; el marcador de entrada es un plan separado, sin inventar una vela futura.
Supón incremento EURUSD de cinco decimales 0.00001: un pip son diez puntos de ese tamaño. Verifica tick y restricciones reales, pues los decimales no los determinan por sí solos. Ambos niveles ya cumplen la cuadrícula supuesta. La protección inicial debe enviarse y confirmarse. Un bróker que exige abrir esta versión sin protección no admite el modelo declarado.
11. Evalúa la primera cotización después de costes
Considera la primera cotización admisible a 22:00:02 UTC, Bid/Ask 1.10120 / 1.10132. BUY entra por Ask y sale por Bid. Spread 1.2 pips, stop bruto 15.2 pips y objetivo bruto 26.8 pips. Añade comisión completa 0.6 pip y reserva total de ejecución adversa 1.0 pip. La pérdida prevista es 16.8 pips, el objetivo neto 25.2 pips y la relación 1.5000, que cumple el mínimo inclusivo.
Si la primera fuera 1.10160 / 1.10172, las mismas salidas dan pérdida bruta 19.2 pips, prevista 20.8 pips, objetivo neto 21.2 pips y relación 1.0192. Rechaza esa rama aunque coincidan spread y señal. Son primeras cotizaciones alternativas, no permiso para esperar y elegir. Ask de entrada frente a Bid de salida ya representa el spread: no lo sumes otra vez. Las reservas son supuestos, sin límite garantizado de pérdida ni ejecuciones prometidas.
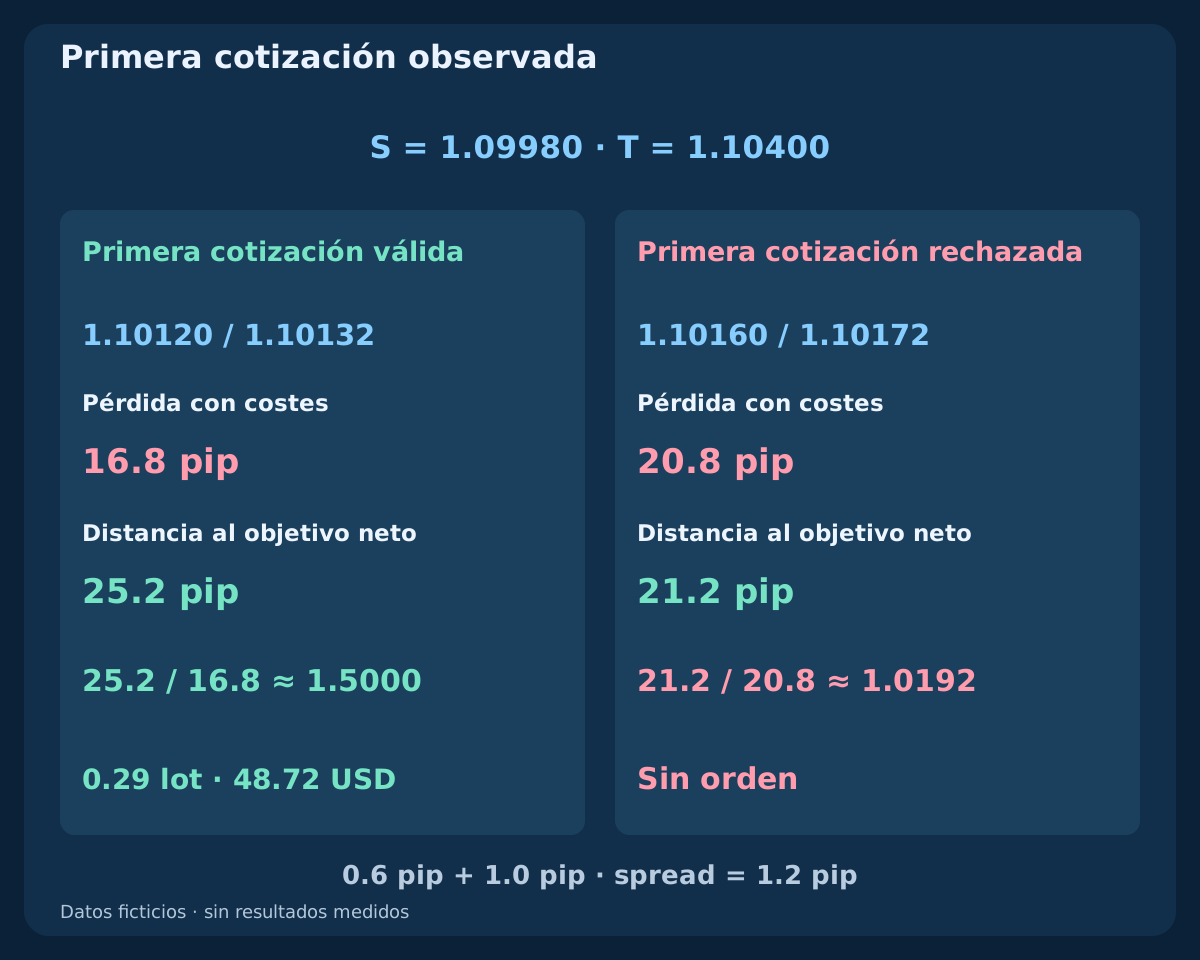
| Primera cotización | Bid / Ask | Stop bruto (pip) | Pérdida + costes | Objetivo neto | Relación | Decisión |
|---|---|---|---|---|---|---|
| Aceptable | 1.10120 / 1.10132 | 15.2 | 16.8 | 25.2 | 1.5000 | Pasa |
| Cara | 1.10160 / 1.10172 | 19.2 | 20.8 | 21.2 | 1.0192 | Rechazar |
12. Redondea el volumen hacia abajo dentro del presupuesto
Supón patrimonio instantáneo 10000 USD y fracción de investigación 0.5%, presupuesto 50 USD. Con contrato estándar 100000 EUR y valor del pip 10 USD por lote en cuenta USD, divide el presupuesto por pérdida prevista con costes. El paso 0.01 produce 0.29 lots al redondear hacia abajo, riesgo previsto 48.72 USD para la cotización aceptada.
Usa datos contractuales y conversión reales en otros casos. Aplica volumen máximo, redondea al paso y revisa riesgo y margen. Si queda por debajo del mínimo o falta margen, omite; no redondees hacia arriba. La exposición existente necesita límite propio. Saltos, comisiones distintas o peor ejecución pueden superar reserva y presupuesto incluso con stop adjunto.
13. Especifica salidas y límite temporal
Mantén stop y objetivo fijos activos: el primer disparo Bid real cierra BUY según las reglas del bróker. Si sigue abierto, solicita salida al primer Bid ejecutable desde 12 clock hours contadas a partir de la apertura de la barra de entrada. Un mercado cerrado o fallo puede retrasarla. No añadas salidas por cambios posteriores de RSI o MACD ni inviertas a venta.
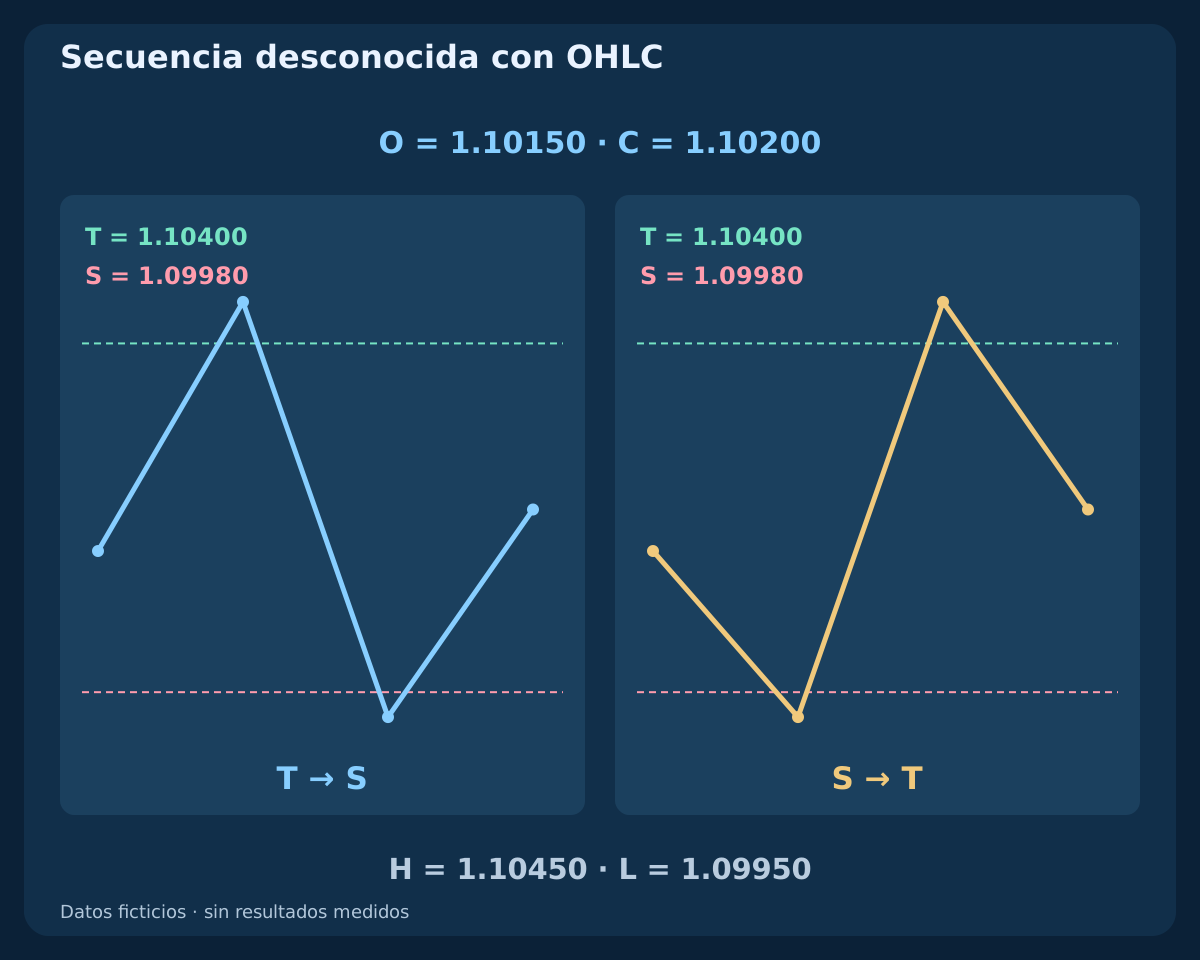
Tocar stop u objetivo en el gráfico Bid no prueba el precio ejecutado. Si Ask es 1.10400 y Bid 1.10388, el objetivo Bid 1.10400 no se alcanzó. Otra vela hipotética con H = 1.10450 y L = 1.09950 contiene ambas salidas: OHLC no revela cuál ocurrió primero. Usa secuencia de ticks y ejecución modelada, o marca resultado ambiguo sin elegir un ganador.
14. Cancela expresamente y concilia solicitudes inciertas
Registra motivos separados: RSI, datos ausentes, horario, posición existente, caducidad, precio antiguo, spread, distancia, recompensa, volumen, margen y rechazo del bróker. Consume el evento tras la primera cotización fallida o solicitud expresamente rechazada. Otro cruce nuevo solo habilita oportunidad si el estado de posiciones y solicitudes está claro.
Los diez segundos limitan el envío en el cliente, no son caducidad de una orden de mercado. Un timeout puede ocultar una ejecución: concilia órdenes y operaciones antes de entrar otra vez. Confirma precio, volumen y protección. Si hay posición sin protección requerida, intenta cierre inmediato controlado y bloquea entradas hasta conciliar. Un cierre fallido o parcial deja exposición residual. No envíes otra compra completa ante una respuesta incierta.
15. Prueba el RSI añadido con ejecución idéntica
Compara una referencia Z sola con Q conservando calendario, primera cotización, protección, costes, presupuesto, posición única y salida temporal. Cada modelo necesita su propio estado cronológico: filtrar una operación altera disponibilidad posterior. No fuerces listas de operaciones iguales ni valores excluidos a cierres históricos. Informa tanto observaciones como solicitudes realmente admisibles.
Usa Bid/Ask o ticks adecuados, gastos y fallos realistas, validación posterior y todas las versiones intentadas. Evalúa esperanza neta, drawdown, incertidumbre y oportunidades perdidas, además de aciertos. Examina sensibilidad de umbral RSI, periodos y costes sin elegir otro ganador en cada tramo. Los datos ficticios solo validan aritmética y cronología, sin resultados de trading que optimizar.
16. Revisa la regla completa antes de investigar
Verifica identidad de la serie principal, tiempos completados, cruce nuevo y RSI simultáneo. Revisa calendario, estado sin posición, mínimos congelados, protección, plazo, antigüedad, spread, distancia y relación neta. Después contrato, presupuesto, restricciones, protección adjunta e identidad única de solicitud. Registra secuencia real de salida y casos pendientes para permitir reproducción.
Esta es la primera estrategia tras las tres guías de combinaciones. Mantén su hipótesis solo compradora separada de la próxima ruptura de consolidación EMA–ADX–ATR y del posterior retroceso a la banda media Bollinger. La especificación permite probar, sin justificar despliegue en vivo ni afirmar que la coincidencia genere beneficios.
Preguntas frecuentes
¿Una lectura MACD positiva activa BUY por sí sola?
No. Se necesita cruce nuevo de la principal, RSI superior a 55 en esa vela completada, calendario admisible y estado claro. La primera cotización debe superar tiempo, costes, protección y volumen. Una principal ya positiva es solo un estado.
¿El histograma MT4 es igual a principal menos señal?
El MT4 clásico muestra la principal en barras y una señal simple. Otras interfaces llaman histograma a la diferencia. Identifica la serie: esta estrategia prueba el cruce de cero de la principal, no de su diferencia respecto a la señal.
¿Un rechazo se vuelve válido si RSI sube después?
No. En k40 RSI falla y en k41 pasa sin nuevo cruce de cero. No se guarda el evento rechazado. Una variante retrasada necesita espera, cancelaciones y pruebas propias.
¿Por qué la relación neta prevista no es automáticamente dos?
El objetivo parte del cierre completado pero BUY entra en Ask. La cotización, comisión y reserva de ejecución modifican recompensa y pérdida. La geometría fija no promete una relación neta ejecutable.
¿El presupuesto garantiza una pérdida máxima?
No. El volumen se redondea hacia abajo con costes explícitos, pero saltos, ejecución, interrupciones y comisiones pueden superar el plan. Stop y reserva no limitan la pérdida realizada.
¿Los gráficos muestran un backtest rentable?
No. Son OHLC inventados, indicadores calculados y planes explícitos. El CSV termina en la señal sin resultados posteriores. La rentabilidad exige prueba cronológica y validación posterior con ejecución realista.
Fuentes y notas de investigación
MetaQuotes aporta la documentación de indicadores y órdenes. Umbrales, calendario, inicialización finita, OHLC ficticios, costes y gestión son especificaciones de investigación originales de esta lección. No son recomendaciones optimizadas, réplica verificada de un terminal ni descripción de un EA comercial. El CSV termina en la vela de señal, sin resultados posteriores a la entrada. Las cotizaciones y la vela ambigua son ejemplos independientes.
Especificación educativa. Precios, gráficos y cotizaciones ficticios. Forex implica riesgo. Indicadores, presupuestos y stops previstos no garantizan beneficios ni pérdida máxima.