

Una mecha fuera de un nivel conocido solo inicia esta hipótesis de giro. Esta propuesta original separa un barrido H1 cerrado de una ruptura M15 posterior de un nivel fijado antes del barrido, y exige después el primer retesteo. Cada etapa tiene su plazo y sus motivos de rechazo. Una mañana ficticia y su transformación bajista dependiente explican la mecánica; no aportan resultados históricos ni prueban una ventaja rentable.
1. Definir una hipótesis de giro sin atribuir órdenes ocultas
Aquí, barrido significa una incursión medible más allá del límite seguida de un cierre dentro del rango. Las velas Bid no identifican los stops ejecutados, el inventario institucional ni la causa del movimiento. La ruptura y el retesteo posteriores añaden criterios de selección; no son pruebas independientes de que el giro vaya a funcionar. Una tendencia persistente u otro barrido pueden invalidar la secuencia.
Utilice velas Bid normales de EURUSD de una sola fuente, alineadas con los intervalos UTC indicados. Las unidades supuestas son pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Verifique las especificaciones reales. Esta propuesta de investigación no selecciona entradas mediante un punto medio D1, FVG, Order Block, indicadores, noticias ni filtros discrecionales de sesión. El horario UTC es una elección del experimento, no una afirmación sobre la mejor hora para operar.
2. Fijar seis velas H1 y un nivel interno anterior al barrido
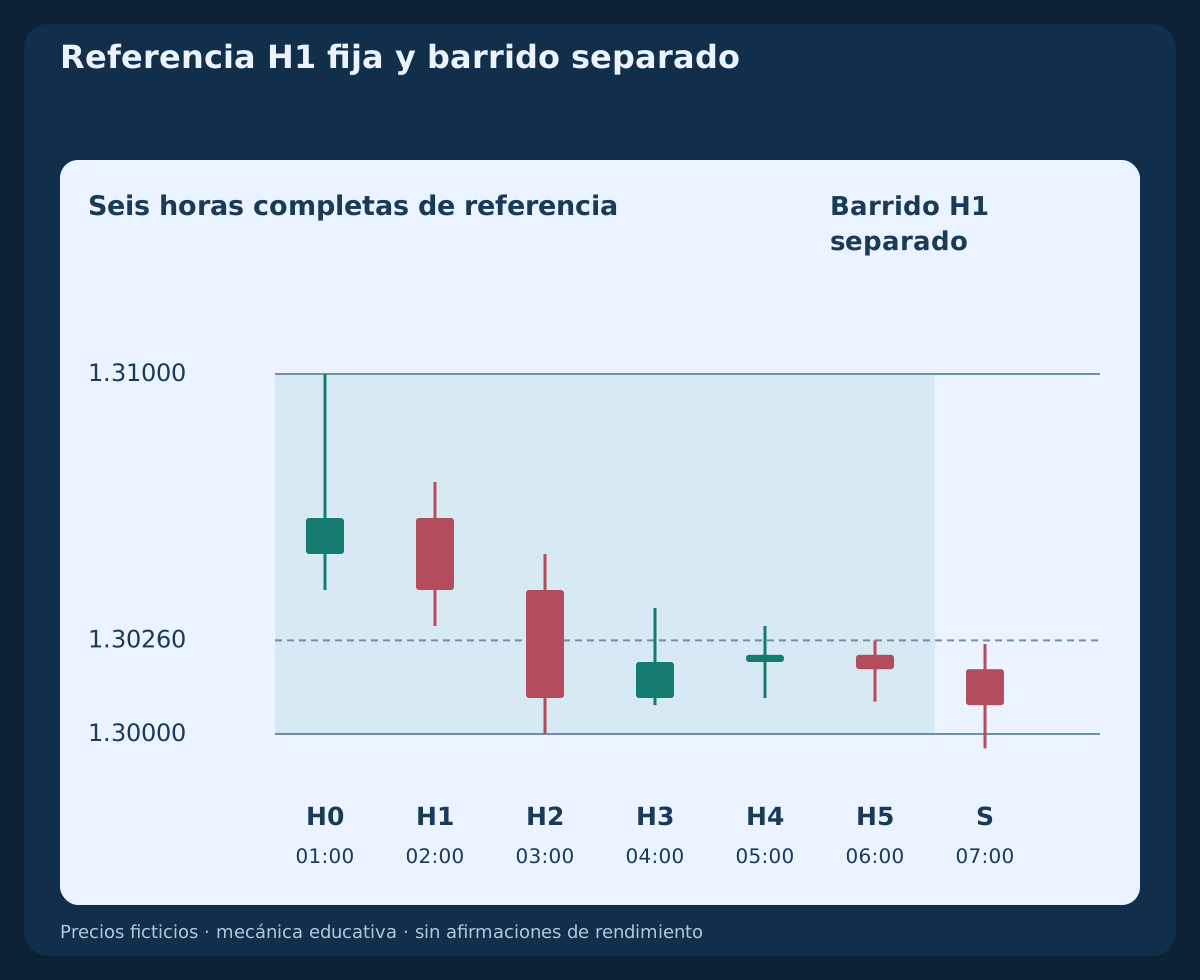
De lunes a viernes según UTC, fije las seis horas completas 00:00–06:00 UTC al finalizar el intervalo previsto. Calcule L=min(Low); U=max(High); W=U−L sobre esas seis velas y exija 60≤W/pip≤160. Conserve los límites durante toda la fecha. Si faltan intervalos o la correspondencia con UTC no es fiable, desactive el día; no sustituya una vela cercana ni una sesión abreviada.
Para BUY, tome K=High(05:00–06:00 H1) y exija 0.25≤(K−L)/W≤0.50. Para SELL, use el mínimo de esa misma vela y 0.50≤(K−L)/W≤0.75. Son niveles internos fijados de antemano, no pivotes confirmados retrospectivamente. El ejemplo original utiliza L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Las etiquetas del bróker deben corresponder exactamente a UTC: reconstruya las velas alineadas con datos suficientes o desactive el modelo.
3. Evaluar únicamente el barrido H1 programado
S, la única candidata al barrido, abarca 06:00–07:00 UTC. Al evaluarla se consume la oportunidad diaria, también si hay rechazo o datos ausentes. BUY exige 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K. Se recupera el mínimo barrido sin que S haya superado el máximo interno. S no necesita cuerpo alcista. Ninguna otra vela H1 la reemplaza ese día.
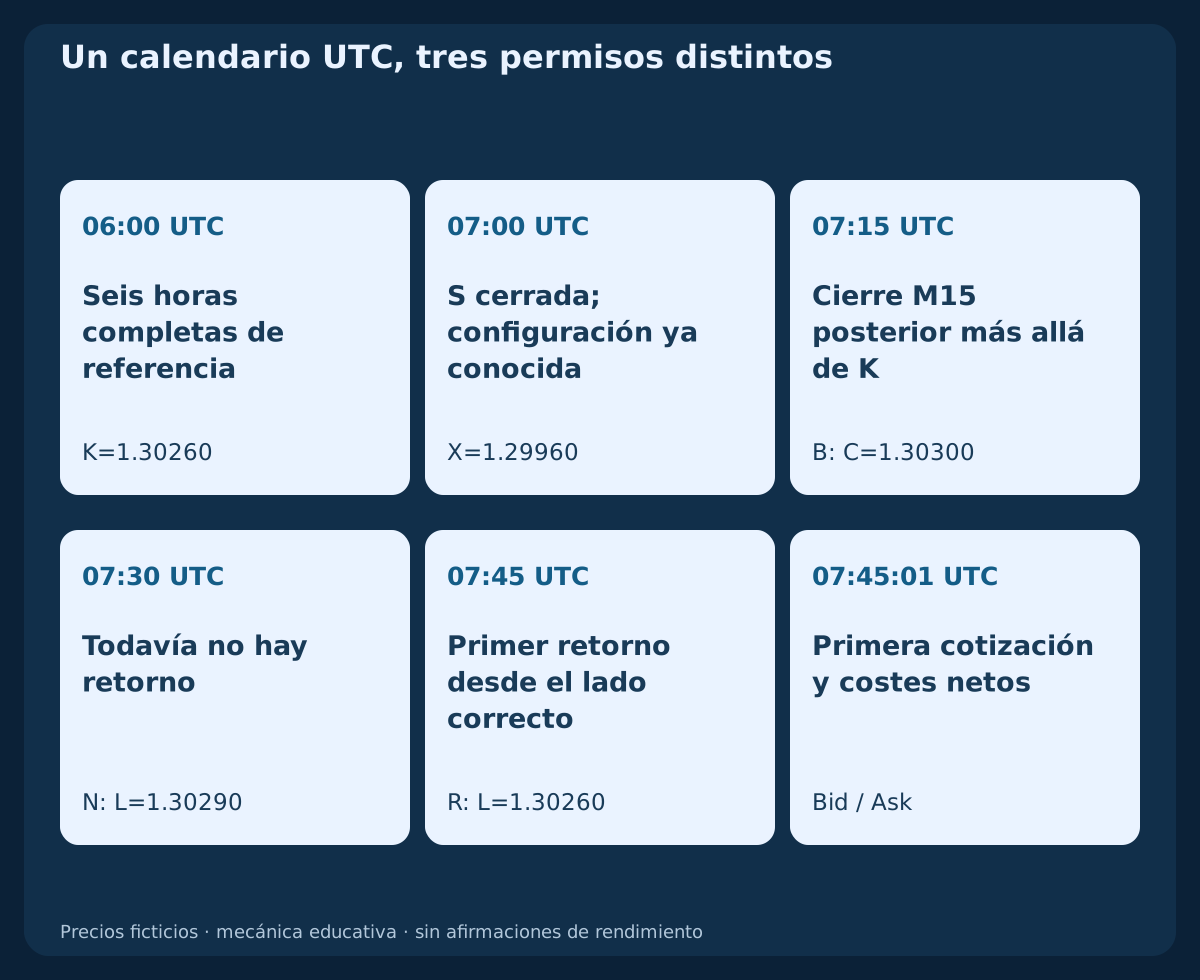
Para BUY, fije X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. Los datos ficticios dan Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, es decir, un barrido de cuatro pips. Por tanto, X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. La configuración solo puede reconocerse después del cierre de S a las 07:00 UTC. Antes de reconocerla, compruebe que no haya ninguna posición ni orden pendiente EURUSD en toda la cuenta; de lo contrario, consuma el día.
4. Esperar una ruptura M15 cerrada por separado
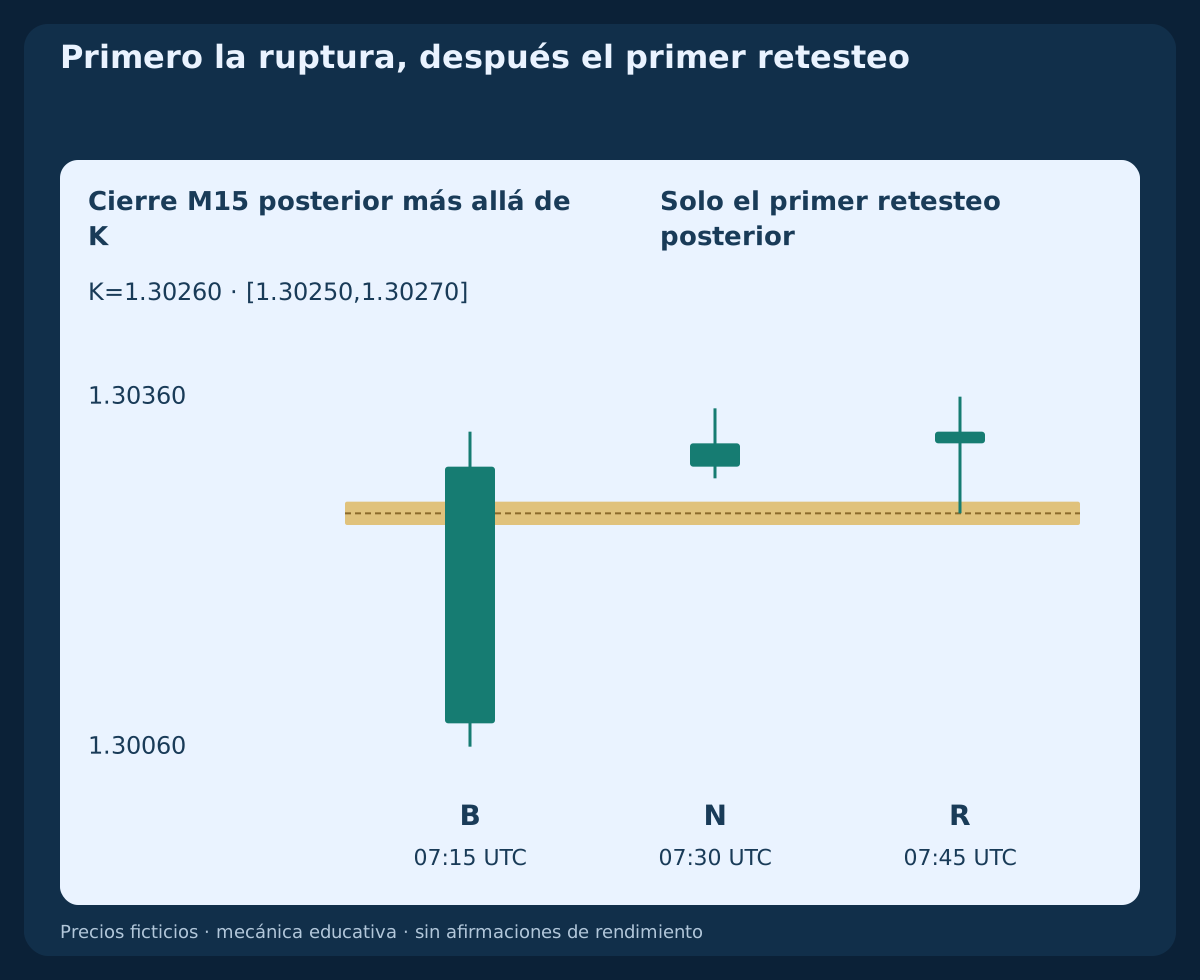
Los únicos cierres de confirmación son 07:15,07:30,07:45 UTC. BUY selecciona el primer cierre completo que cumpla Close(B)>K+1 pip. Esa primera ruptura también debe ser alcista, Close(B)>Open(B), y cumplir Close(B)−K≤8 pip. La igualdad en el umbral de un pip no confirma; la igualdad en el máximo de ocho pips sí se admite. Si la primera ruptura incumple otro requisito, rechácela definitivamente sin escoger un cierre posterior.
Aplique primero los vetos previos a la entrada a todas las observaciones posteriores a S, incluida B. Si no hay ruptura en los tres cierres, la configuración caduca. En el caso ficticio, B termina a las 07:15 UTC con Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300. Cierra cuatro pips por encima de K. Su propio cruce crea la ruptura: no es un retesteo posterior ni autoriza una entrada inmediata.
5. Usar solo el primer retesteo posterior
Tras B, examine exactamente las tres velas M15 consecutivas siguientes. La banda BUY fija es [K−1 pip,K+1 pip]=[1.30250,1.30270]. La primera vela con Open≤K+1 pip or Low≤K+1 pip constituye el primer encuentro, incluso si abre con un salto por debajo de la banda. Exija Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, cuerpo alcista y Close(R)−K≤8 pip. Una penetración excesiva o una apertura desde el lado incorrecto consume la oportunidad aunque el cierre parezca favorable.
N cierra a las 07:30 UTC con Low(N)=1.30290, por lo que todavía no vuelve a la banda. R cierra a las 07:45 UTC con Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330. Es el primer encuentro desde el lado correcto y cumple los requisitos de cierre. Si B apareciera en el último cierre de confirmación, el último cierre de retesteo sería 08:30 UTC. Se incluye la tercera vela permitida; sin un primer encuentro válido, la configuración caduca.
6. Dar prioridad a la invalidación sobre las señales
Desde el cierre de S hasta el envío, BUY se cancela si una cotización Bid posterior alcanza Bid≤X or Bid≥TP_Bid. Aplique los mismos límites a los extremos M15 completos posteriores a S, incluidos B, la espera y R, y a las cotizaciones ya observadas de la vela en formación al enviar. La igualdad cancela. Si una vela toca X y cierra sobre el umbral de confirmación, rechácela sin inventar el orden intravela.
La cancelación, una primera ruptura o un primer retesteo inválidos, una mala primera cotización, la caducidad y los datos necesarios ausentes son estados definitivos para esa fecha UTC. Una recuperación no reactiva la configuración. No redibuje X, K, la banda ni el objetivo. La siguiente fecha requiere seis horas nuevas y su propia S programada; no arrastre la candidata anterior. Antes de operar otro día, concilie también toda exposición antigua o incierta.
7. Especificar SELL y explicitar las salidas por Ask
SELL exige 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, con K en el mínimo H1 anterior a S. Fije X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Seleccione el primer cierre posterior Close(B)<K−1 pip, exija cuerpo bajista y K−Close(B)≤8 pip. El primer encuentro posterior cumple Open≥K−1 pip or High≥K−1 pip; necesita una apertura desde debajo de la banda, un máximo dentro de ella, cierre bajista por debajo y el mismo límite de ocho pips.
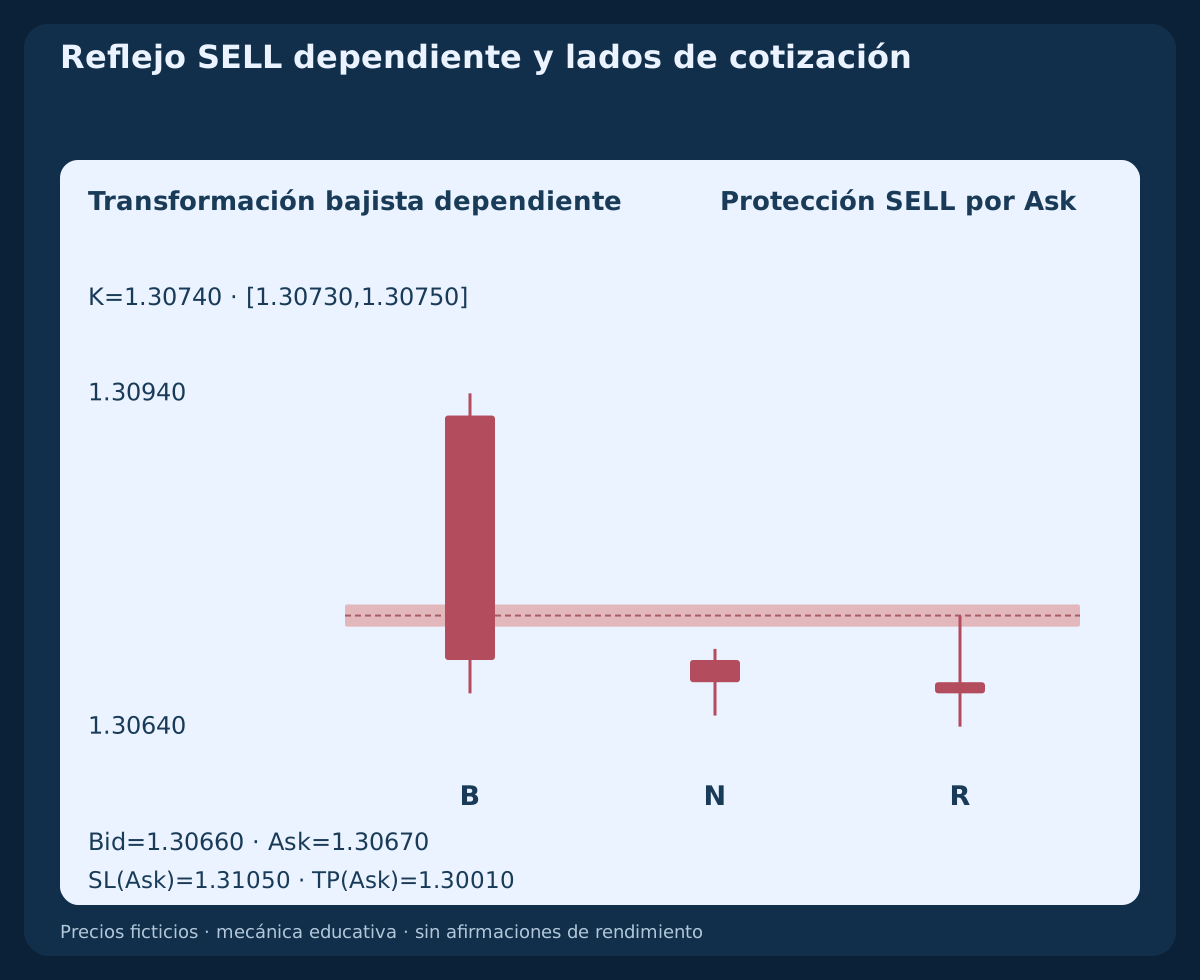
Antes de entrar, SELL se cancela con Bid≥X or Bid≤L+1 pip. La banda sigue siendo [K−1 pip,K+1 pip]. SELL abre por Bid y sale por Ask; sus precios numéricos de protección no reconstruyen máximos Ask históricos. La transformación dependiente p′=2.61000−p intercambia máximo y mínimo Bid y produce K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. La cotización pareada se transforma por separado intercambiando Bid y Ask; el gráfico reflejado no es otra muestra de mercado independiente.
8. Examinar una sola primera cotización tras conocer el retesteo
Use la primera cotización pareada del símbolo recibida después de disponer de los datos completos de R, estrictamente después de su cierre programado. Al enviar, exija R_close<t_quote≤t_submit<R_close+15 seconds y 0≤t_submit−t_quote≤2 seconds con relojes verificados. Perder esa primera cotización, desconocer el orden de los hechos o recibir tarde los datos cancela; no busque un precio mejor. Exija Bid positivo y negociable inferior a Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip, y que todos los vetos sigan despejados.
BUY usa el Ask cotizado y SELL el Bid. La primera cotización original es 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Compruebe permisos, alineación al tick, distancias mínimas de protección, volumen, margen y riesgo disponible. Un mínimo de stops declarado como cero no garantiza aceptación. Solo se permite una solicitud a mercado con ambas protecciones fijas adjuntas y admitidas al abrir; si hay que abrir sin protección y modificar después, descarte la operación.
9. Incluir ambos márgenes de ejecución antes de calcular la relación
Para esta cuenta USD, suponga pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Verifique la tarifa y los costes de mantenimiento reales y sustituya estos datos antes de probar. dSL y dTP son las distancias positivas, en pips y por el lado ejecutable, desde la cotización de entrada hasta el stop y el objetivo fijos. Defina Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 y exija estimaciones positivas con Reward1/Loss1≥1.50, sin redondear la comparación.
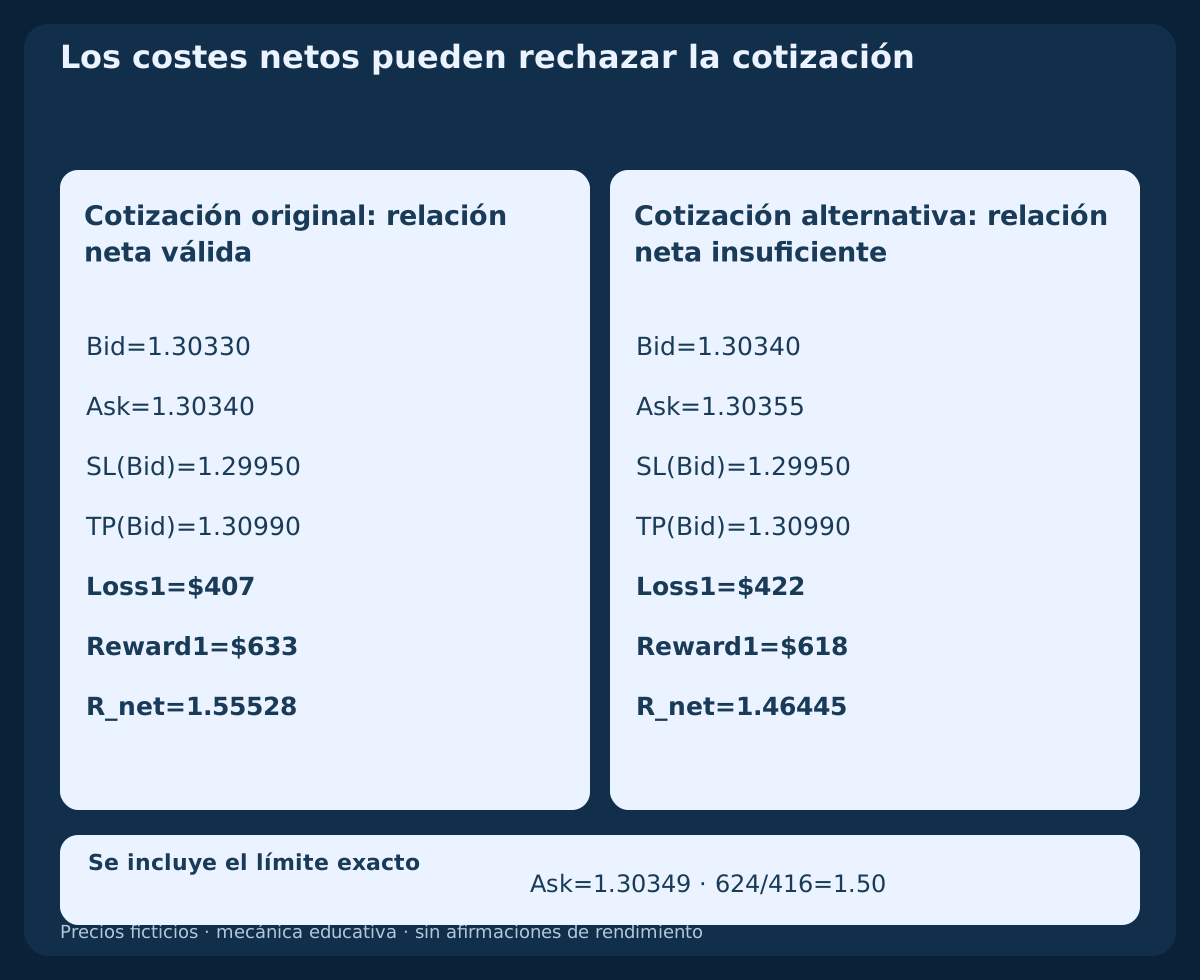
La cotización BUY aceptada da dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. La distancia entre Ask de entrada y Bid de salida ya incorpora el efecto del spread; no lo añada otra vez. Los márgenes son supuestos de planificación, no límites de deslizamiento. Una buena relación bruta, un spread reducido o un retesteo confirmado no pueden anular el rechazo por relación neta.
10. Redondear el riesgo a la baja y rechazar una cotización peor
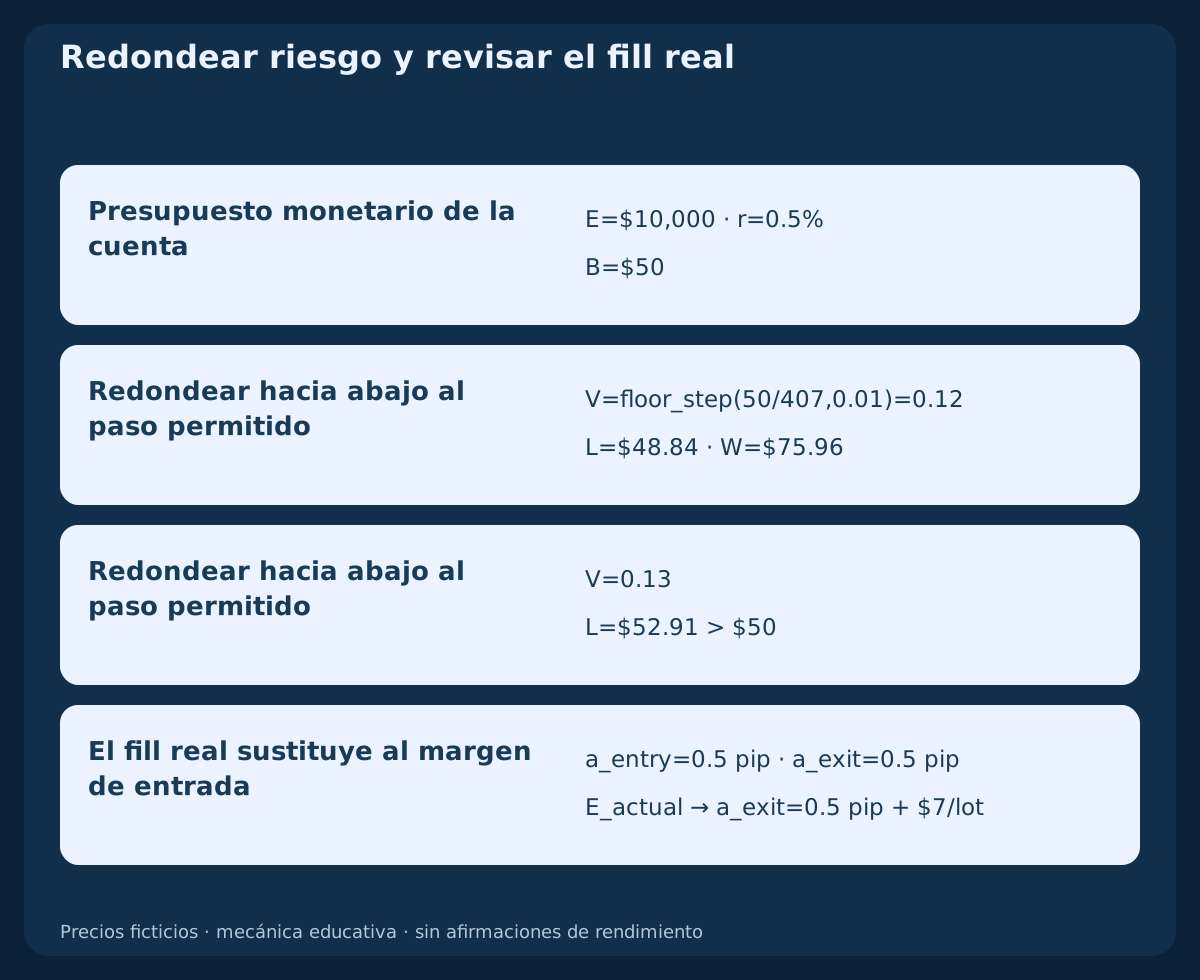
Use Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). El riesgo existente desconocido bloquea la entrada; no puede haber posiciones ni órdenes pendientes EURUSD. Con equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, redondee hacia abajo V=floor_step(Budget/Loss1,0.01)=0.12 lot. La pérdida prevista es 0.12×407=$48.84 y el beneficio objetivo previsto 0.12×633=$75.96. El siguiente incremento, 0.13×407=$52.91, supera el presupuesto. Si el volumen queda por debajo del mínimo, descarte la entrada.
Una primera cotización alternativa, Bid=1.30340; Ask=1.30355, pasa los límites de spread y desviación Bid, pero produce Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Rechace el día sin mover stop ni objetivo. Con los precios y costes originales, Ask=1.30349 da exactamente 624/416=1.50; el siguiente tick, Ask=1.30350, falla. Son alternativas aritméticas, no cotizaciones posteriores entre las que el modelo pueda elegir.
11. Enviar una vez y conciliar el resultado real
Guarde la identidad de la candidata de esa fecha UTC, los niveles fijos y el cupo de solicitud consumido antes de enviar una única entrada protegida. Un rechazo definitivo también consume el día. Una respuesta incierta no prueba el fracaso ni permite reenviar: bloquee exposición nueva, consulte órdenes, ejecuciones y estado de cuenta, y resuelva primero esa misma solicitud. Reiniciar restaura el estado y los plazos; no genera otro intento.
Tras confirmar el fill, verifique ambas protecciones y el volumen real. Recalcule pérdida y beneficio desde el precio real usando solo lo restante: exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. El fill sustituye al margen de entrada, así que no lo cobre dos veces. Si el movimiento adverso de entrada supera 0.5 pip, el riesgo recalculado supera el presupuesto guardado, la relación neta cae por debajo de 1.50 o falta protección válida, solicite el cierre total en la primera cotización negociable. Mantenga la protección aceptada hasta confirmar el cierre. Registre el aborto y sus costes; un cierre incierto también requiere conciliación.
12. Conservar las salidas fijas y el plazo UTC
Mantenga SL y TP originales, sin trailing, ajuste a equilibrio, salida parcial, promediar ni inversión automática. Una ejecución protectora anterior confirmada tiene prioridad. Si sigue abierta, solicite cerrar toda la posición en la primera cotización negociable a partir de 10:00 UTC de la fecha de la configuración: Bid para BUY y Ask para SELL. No hay salida adicional por cierre de vela o estructura después de entrar. El veto X previo no se convierte en otra salida posterior.
Una interrupción no mueve el plazo. Cuando regresen las cotizaciones, concilie primero y cierre la posición restante en cuanto sea posible. Si antes dejan de ser fiables la vigilancia necesaria o el reloj, mantenga la protección y solicite cerrar cuando pueda. La protección estándar, las salidas temporales, los márgenes y el presupuesto no garantizan una pérdida máxima real.
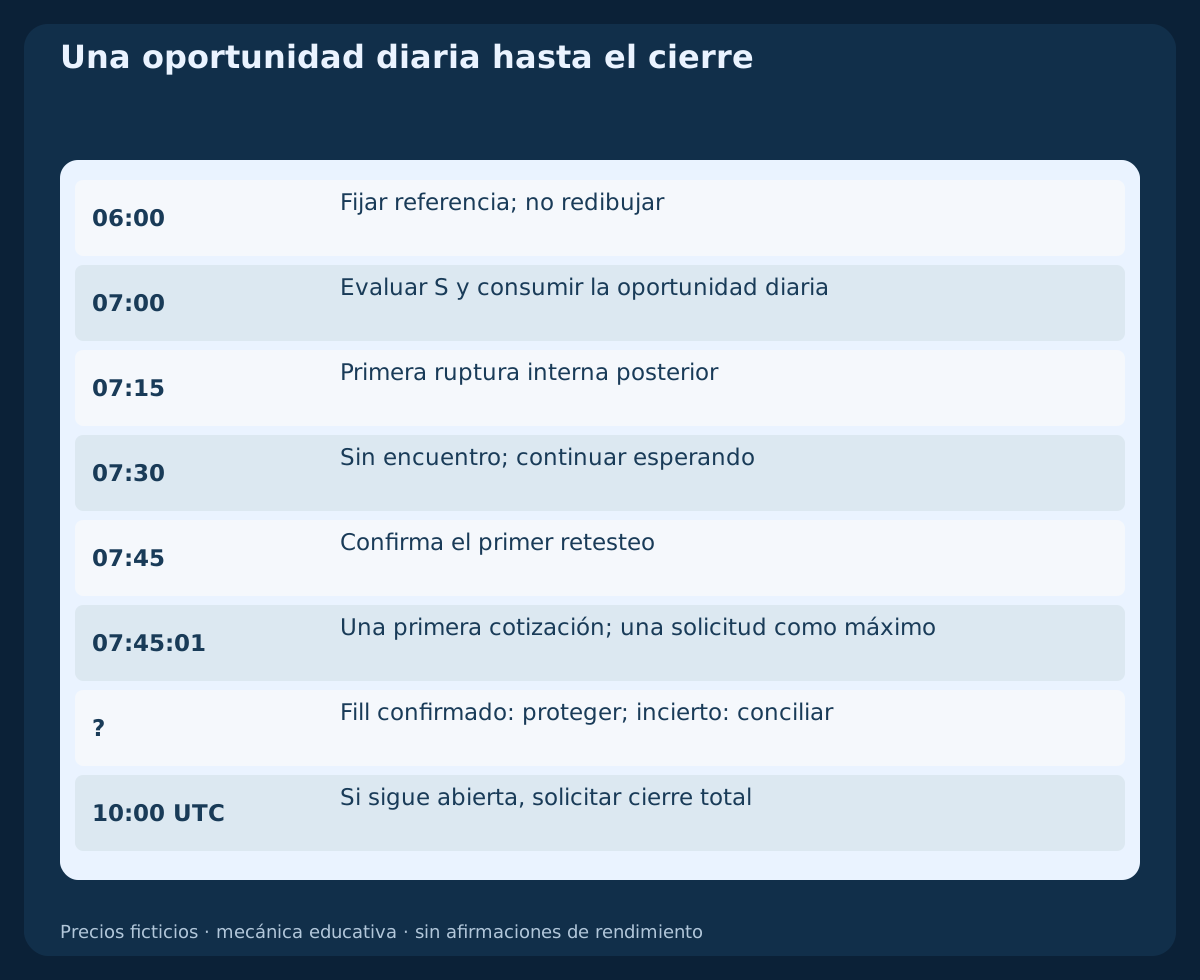
13. Recorrer la mañana original y su reflejo dependiente
La tabla reúne seis H1 de referencia inventadas, S y la secuencia M15 B–N–R. El primer CSV añade los cuatro componentes M15 de la última hora de referencia y de la hora del barrido, más la transformación bajista determinista. El segundo contiene la cotización aceptada, una alternativa rechazada y la cotización reflejada dependiente. No son ticks históricos ni informes de ejecución del bróker.
Suponga un fill BUY exactamente a Ask=1.30340; V=0.12 lot solo para ilustrar la contabilidad. Un stop ejecutado exactamente a Bid=1.29950 genera $46.80 de pérdida de precio, más $0.84 de comisión: $47.64 antes de otro deslizamiento o cargos. Un objetivo exacto en Bid=1.30990 daría, alternativamente, $78.00−$0.84=$77.16. Son desenlaces hipotéticos mutuamente excluyentes, no las estimaciones con márgenes ni resultados reales. No se suministra una trayectoria futura de salida.
Descargar velas H1/M15 ficticias y reflejo bajista dependiente (CSV)
Descargar tres casos aritméticos con cotizaciones pareadas (CSV)
| Vela | Periodo | Apertura UTC | Cierre UTC | Apertura | Máximo | Mínimo | Cierre |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Conservar el primer retorno rechazado y separar los lados de precio
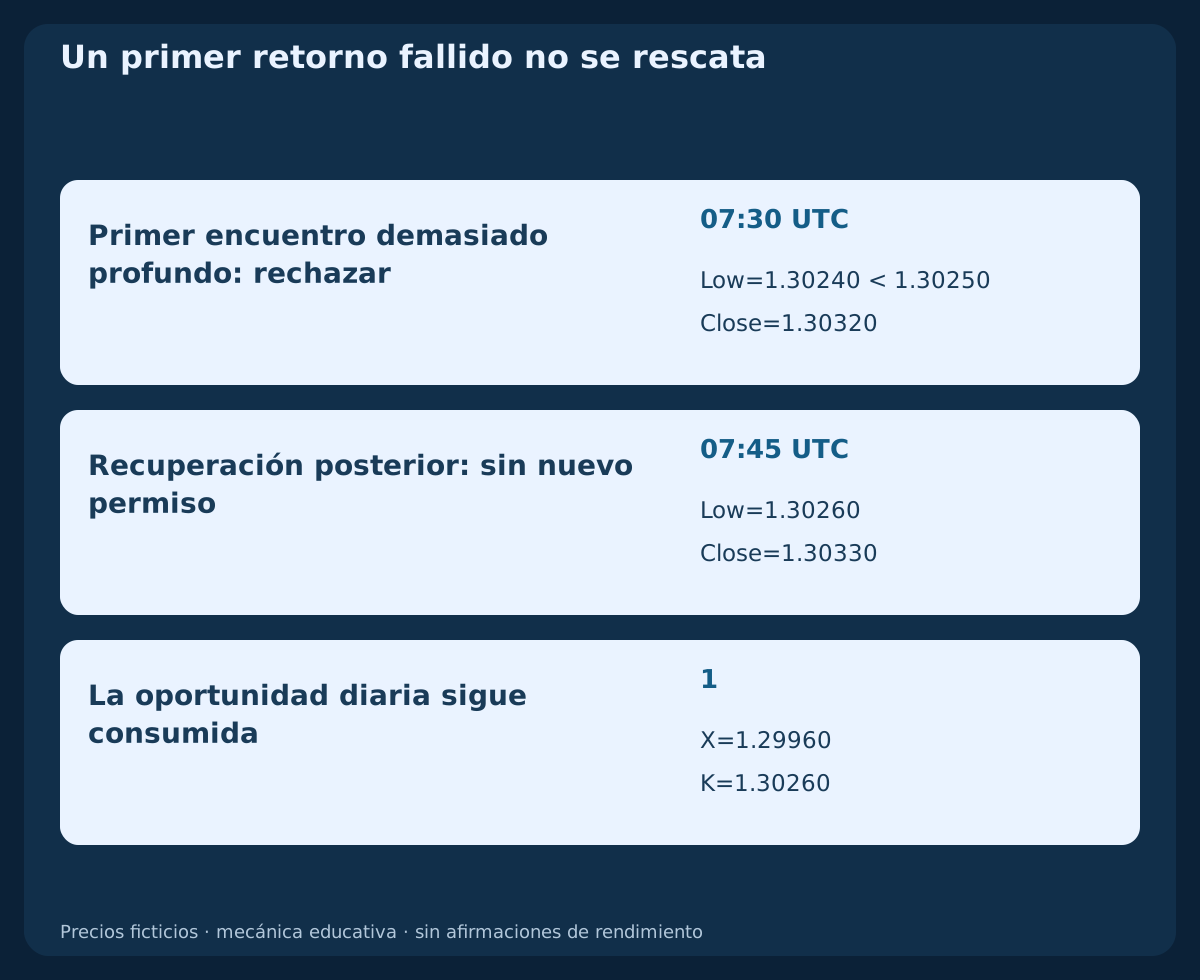
En un contraejemplo separado, sustituya N por un primer encuentro que abre en 1.30300, llega a Low=1.30240 y cierra alcista en 1.30320. Su mínimo está por debajo del límite inferior fijo 1.30250: rechace, aunque X se mantenga intacto. Una R posterior aparentemente válida es solo observación; no se convierte en otro primer retesteo. Esta alternativa no es un suceso añadido a la secuencia CSV original.
En el reflejo, la cotización pareada suministrada por separado es Bid=1.30660; Ask=1.30670. SELL tiene 39 pip de riesgo de precio hasta el stop Ask fijo y 65 pip de recorrido potencial al objetivo Ask fijo. Un gráfico Bid no demuestra qué protección Ask se activó primero. Un salto que cruza toda la banda tampoco prueba un retesteo desde el lado correcto; conserve señaladas la secuencia ambigua y la ausencia de datos del lado pertinente.
15. Reproducir todos los relojes y conservar el denominador completo
Registre fecha UTC, referencia, identidad de K, disponibilidad de S, X/SL/TP fijos, ventanas de confirmación y retesteo, primera ruptura, primer encuentro, motivo del veto, primera cotización y tiempos de recepción y envío. Añada solicitudes, fills reales, protecciones, comisiones y confirmaciones de salida solo cuando existan. Mantenga los casos inválidos, vencidos, perdidos, rechazados y abortados junto a las operaciones aceptadas.
Una implementación histórica debe determinar qué velas estaban completas en cada decisión. En MT4, shift 0 está formándose y la etiqueta indica la apertura; buscar la vela más cercana a través de un hueco no repara los datos. Reconstruya intervalos UTC verificados y use cotizaciones Bid/Ask históricas pertinentes para ordenar sucesos intravela. OHLC no resuelve stop y objetivo en una sola vela. Marque la ambigüedad y realice una sensibilidad conservadora identificada por separado, sin elegir el recorrido favorable.
16. Probar la propuesta declarada antes de añadir filtros
Fije relojes, rango de seis horas, anchura, fracciones K, profundidad del barrido, ventanas de tres más tres, banda, costes y cupo diario antes de examinar resultados. Compare variantes sobre fechas comunes y reserve un periodo cronológico posterior. Pruebe valores próximos de anchura, márgenes, horarios y costes sin seleccionar solo el mejor. El reflejo y las condiciones de precio solapadas son dependientes, no observaciones extra ni votos independientes.
Verifique la implementación en demo hacia delante, incluidos huecos, protección rechazada, recuperación tras reinicios y respuestas inciertas. Informe esperanza neta, drawdown, rachas de pérdidas, casos sin entrada y fallos de ejecución antes de plantear uso práctico. Los gráficos y la aritmética permiten reproducir la propuesta; no se aporta backtest, tasa de acierto, esperanza medida ni recomendación operativa. Añadir FVG, tendencia o noticias crea una versión nueva que necesita una evaluación intacta nueva.
Preguntas frecuentes
¿Un barrido demuestra que los bancos recogieron stops?
No. Se define por precios cotizados y un retorno confirmado al cierre. No identifica participantes, volumen ejecutado ni causas.
¿El barrido H1 también puede confirmar el M15?
No. La configuración se conoce después de 07:00 UTC; la confirmación es otra vela M15 posterior cerrada respecto al K anterior al barrido.
¿Un segundo retesteo mejor rescata el primero fallido?
No. El primer encuentro consume el día aunque fallen profundidad, lado de apertura, cierre o ejecución. Una recuperación no lo reinicia.
¿Por qué SELL necesita datos Ask para sus salidas?
SELL abre por Bid y cierra por Ask. OHLC Bid y el spread actual no reconstruyen activaciones Ask históricas ni prueban una ejecución.
¿La pérdida prevista de $48.84 es un límite garantizado?
No. Incluye los márgenes y costes lineales indicados. Los huecos, mayor deslizamiento, protección fallida o cierre tardío pueden superar el presupuesto.
¿Qué ocurre si la respuesta de entrada es incierta?
El modelo bloquea otra entrada y concilia la solicitud original con los registros del bróker y de la cuenta. No reenvía por faltar una respuesta.
Fuentes y notas de investigación
Las reglas, ventanas UTC, umbrales, velas y diagramas son decisiones de investigación originales. Las fuentes oficiales verifican cotizaciones y órdenes; no avalan la estrategia ni demuestran rentabilidad.
- MetaTrader 4: órdenes, Bid/Ask y activación de protecciones
- MetaQuotes MQL4: solicitudes a mercado y restricciones del bróker
Especificación educativa. Velas ficticias, reflejo dependiente y contabilidad hipotética; sin EA listo para usar, backtest histórico ni rentabilidad medida.