

El impulso puede interrumpirse sin que termine el movimiento previo. Este modelo educativo de continuación busca un breve reinicio de la tasa de variación porcentual, o ROC, seguido de una reactivación del movimiento y una ruptura del precio al cierre. El reinicio, el plazo y el primer disparador admisible se definen antes de evaluar una cotización de entrada.
Aquí, «continuación» significa retomar el tramo reciente de impulso; no demuestra una tendencia en un marco temporal superior ni predice otra subida. La estrategia de failure swing del RSI plantea una hipótesis de reversión diferente. Que las reglas de cualquiera de los dos modelos sean reproducibles no demuestra una ventaja rentable.
1. Fija la especificación y sus límites
Utiliza EURUSD, H1, velas Bid y ROC(4) sobre Close. Todas las decisiones se basan en velas cerradas. El periodo corto, el tramo previo de 3 velas, la ventana de recuperación de 4 velas y los límites siguientes son elecciones didácticas explícitas, no parámetros optimizados ni recomendaciones para operar en real.
Mantén un solo episodio por símbolo y actívalo únicamente cuando no haya una posición abierta. Ignora nuevos patrones mientras exista una posición. Una cancelación, una caducidad o un disparador consumido no permiten iniciar otro episodio en esa misma vela: espera un reinicio posterior que cumpla las condiciones. Cada episodio nuevo debe satisfacer por sí mismo toda la condición del tramo previo.
La falta de cualquier dato OHLC o lectura del indicador necesarios cancela un episodio activo. No sustituyas el dato por cero, no saltes una vela ausente ni reconstruyas el reinicio mirando un gráfico posterior. El modelo base no incorpora media móvil, divergencia ni filtros de sesión o calendario. Cualquier añadido constituye otra versión que debe validarse.
2. Distingue el cero de ROC del nivel 100 de Momentum en MT4
Define ROC(n) = 100 × (Close(t) / Close(t−n) − 1). Mide la variación porcentual entre cierres durante el periodo considerado. Momentum, el indicador integrado en MT4, utiliza 100 × Close(t) / Close(t−n); por tanto, con el mismo periodo y Close como entrada, ROC = Momentum − 100.
Así, la línea cero de ROC corresponde al nivel 100 de Momentum. Una lectura positiva indica que el último cierre supera al cierre de comparación; no mide volumen comprador ni garantiza una tendencia duradera. Descarta entradas de precio inválidas o no positivas antes de dividir. Compara valores con toda su precisión, no las etiquetas redondeadas.
ROC puede volverse positivo porque un precio de comparación antiguo y más alto sale de la ventana, aunque el último cierre baje. La ruptura del nivel fijo añade una condición observable, pero ambas pruebas proceden del precio y no son evidencias independientes. La guía de indicadores de impulso explica estas medidas.
3. Activa BUY con el primer reinicio que cumpla las condiciones
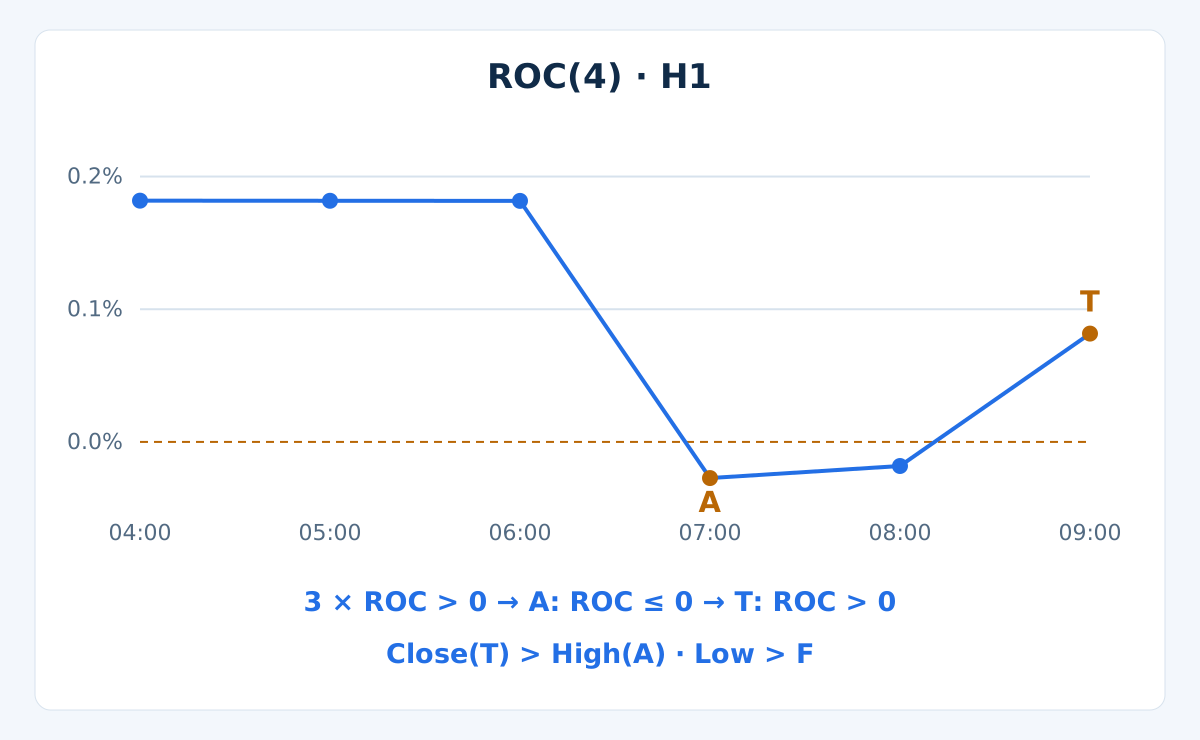
En la vela cerrada A, exige que las 3 lecturas de ROC inmediatamente anteriores sean estrictamente positivas y que la actual sea ≤ 0. Una lectura exactamente igual a cero es válida. Esto pone fin al tramo positivo medido y activa un episodio BUY; no autoriza a enviar una orden.
Al cierre de A, fija su máximo Bid, High(A), y el suelo de invalidación, F = Low(A) − 1 pip. No modifiques ninguno de los dos niveles con las velas posteriores. El episodio comienza cuando A cierra; su propio mínimo no invalida el suelo recién definido.
Examina únicamente las siguientes 4 velas H1 cerradas, incluida la cuarta. Durante la espera, un mínimo Bid posterior ≤ F cancela el episodio, aunque esa misma vela acabe cerrando con fuerza. Comprueba esta invalidación antes de buscar el disparador. Las nuevas lecturas de ROC no positivas no reinician el plazo.
4. Utiliza una sola vez el primer cruce de vuelta a positivo
La primera vela posterior cerrada con ROC > 0 es el único candidato a disparador T. Exige Close(T) > High(A) en esa misma vela, después de comprobar el suelo. La igualdad del precio no basta. Una lectura de ROC igual a cero mantiene la espera y no puede activar BUY.
Si esa primera lectura positiva no coincide con la ruptura del precio, cancela el episodio definitivamente. Una ruptura posterior no lo reactiva. Si no aparece ninguna lectura positiva al cuarto cierre admisible, el episodio caduca. La cuarta vela todavía puede activar la entrada si cumple todas las condiciones; la invalidación tiene prioridad en cada vela.
No se coloca una orden pendiente en el máximo fijo ni se entra por una lectura intravela del oscilador. El candidato solo puede conocerse cuando T cierra. En la siguiente vela, T ocupa el desplazamiento 1 y la vela en formación el desplazamiento 0. Separa la confirmación analítica de una cotización de mercado ejecutable.
5. Fija las salidas BUY antes de consultar la cotización
El SL previsto de BUY es el suelo Bid F, ya fijado. Al cierre de T, calcula TP = Close(T) + 2 × (Close(T) − F). Mantén ambos precios durante la evaluación de la cotización. Recalcular el objetivo para justificar una entrada tardía modifica el modelo.
Cierra toda la posición cuando se ejecute primero el SL o el TP. Si no ocurre ninguno, solicita el cierre a mercado en la primera cotización disponible una vez completadas 8 velas H1 posteriores a T. No hay trailing stop, salidas parciales, promediado a la baja ni salida por otro cruce de ROC.
El objetivo es una regla geométrica, no una previsión. Los huecos, la falta de cotizaciones y el deslizamiento pueden provocar una salida peor que el stop previsto. Si una barrera cercana hace poco atractivo el modelo, omite la operación o define y prueba otro filtro; no alteres silenciosamente la especificación base.
6. Define SELL con los lados correctos del precio
- Activa A cuando las
3lecturas de ROC anteriores sean estrictamente negativas y la actual sea≥ 0. FijaLow(A)y el techo de invalidación Bid,U = High(A) + 1 pip. Una lectura igual a cero es válida como reinicio. - En las siguientes
4velas cerradas, cancela ante cualquier máximo Bid≥ Uantes de evaluar el disparador. La primera lecturaROC < 0debe coincidir conClose(T) < Low(A). La igualdad o el fallo de la primera ruptura del precio cancelan el episodio, sin reactivación posterior. Se aplican el mismo plazo y la misma prohibición de reutilizar la vela. - Las salidas SELL se activan con Ask. Fija
SL = High(A) + 3 pips: el margen estructural de1pip más una provisión de spread de2pips. Al cierre de T, fija el objetivo Ask comoTP = Close(T) − 2 × (SL − Close(T)). Utiliza las mismas salidas de toda la posición y por tiempo.
El techo de invalidación Bid y el SL sobre Ask corresponden a etapas distintas. La provisión de spread no reconstruye los máximos Ask históricos; un spread futuro más amplio puede activar antes el SL de SELL. Prueba el modelo con datos Bid/Ask pertinentes, sin asumir que ambos lados son iguales.
7. Aplica los filtros de ejecución y de riesgo de cartera
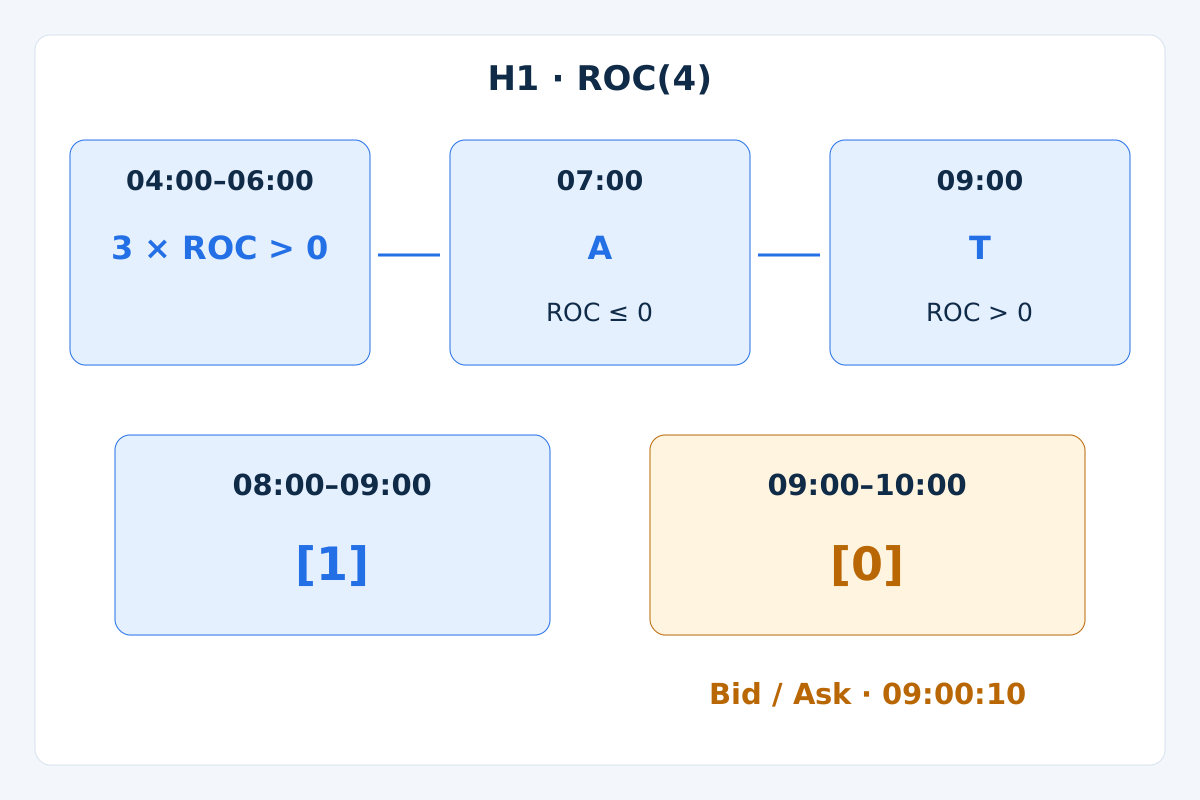
Tras el cierre de T, evalúa la primera cotización reciente con datos listos, dentro de los 60 segundos siguientes. BUY entra en Ask y SELL en Bid. Exige precios positivos con Ask ≥ Bid y spread ≤ 2 pips. BUY requiere SL < Bid y Ask < TP; SELL requiere TP < Bid y Ask < SL. Sin una cotización a tiempo, no hay operación.
Exige una relación entre beneficio potencial neto y pérdida prevista al stop ≥ 1.5. Usa los lados reales del precio, la comisión de ida y vuelta y provisiones adversas de 1 pip en la entrada y 1 pip en la salida en ambas estimaciones. El spread ya está reflejado en Bid/Ask; no lo cobres dos veces. El fallo de la primera cotización consume el episodio.
Asigna como máximo el 0.5% de la equity actual a la nueva operación y limita al 1% el riesgo previsto conjunto hasta los stops de toda la cartera. Calcula la pérdida por lote en la divisa de la cuenta y redondea el volumen hacia abajo al incremento del bróker. Descarta si fallan el volumen mínimo, el margen, los permisos o las distancias de los stops. Las posiciones correlacionadas comparten el presupuesto agregado.
Son límites planificados, no topes garantizados de la pérdida real. Valida el tamaño y valor del tick y las condiciones del contrato. Distingue pips de puntos del bróker: en EURUSD cotizado con 5 decimales, 1 pip equivale a 10 puntos. La guía de gestión del riesgo amplía el proceso de dimensionamiento.
8. Reproduce la secuencia sintética
Las velas Bid inventadas de la tabla utilizan una misma hora de servidor supuesta y se etiquetan por su cierre. El primer Open coincide con su Close; los siguientes Opens son el Close anterior. High es el mayor entre Open y Close más 0.00020; Low es el menor menos 0.00020. Es una ilustración aritmética, no evidencia histórica ni un backtest.
| Hora de cierre H1 | Cierre Bid | ROC(4), % | Momentum(4) de MT4 |
|---|---|---|---|
00:00 | 1.10000 | — | — |
01:00 | 1.10050 | — | — |
02:00 | 1.10100 | — | — |
03:00 | 1.10150 | — | — |
04:00 | 1.10200 | 0.181818 | 100.181818 |
05:00 | 1.10250 | 0.181736 | 100.181736 |
06:00 | 1.10300 | 0.181653 | 100.181653 |
07:00 | 1.10120 | -0.027236 | 99.972764 |
08:00 | 1.10180 | -0.018149 | 99.981851 |
09:00 | 1.10340 | 0.081633 | 100.081633 |
Las lecturas de las 04:00, 05:00 y 06:00 son positivas. En A, a las 07:00, ROC pasa a −0.027236%. Fija High(A) = 1.10320, Low(A) = 1.10100 y F = 1.10090. El mínimo de las 08:00 sigue por encima de F; su ROC continúa siendo no positivo.
En T, a las 09:00, ROC es 0.081633% y el cierre Bid es 1.10340, estrictamente por encima del máximo fijado. Ningún mínimo intermedio tocó F. Por tanto, el primer cruce de vuelta a positivo supera la prueba del precio dentro del plazo. Los valores del indicador se muestran con 6 decimales; las decisiones utilizan cálculos sin redondear.
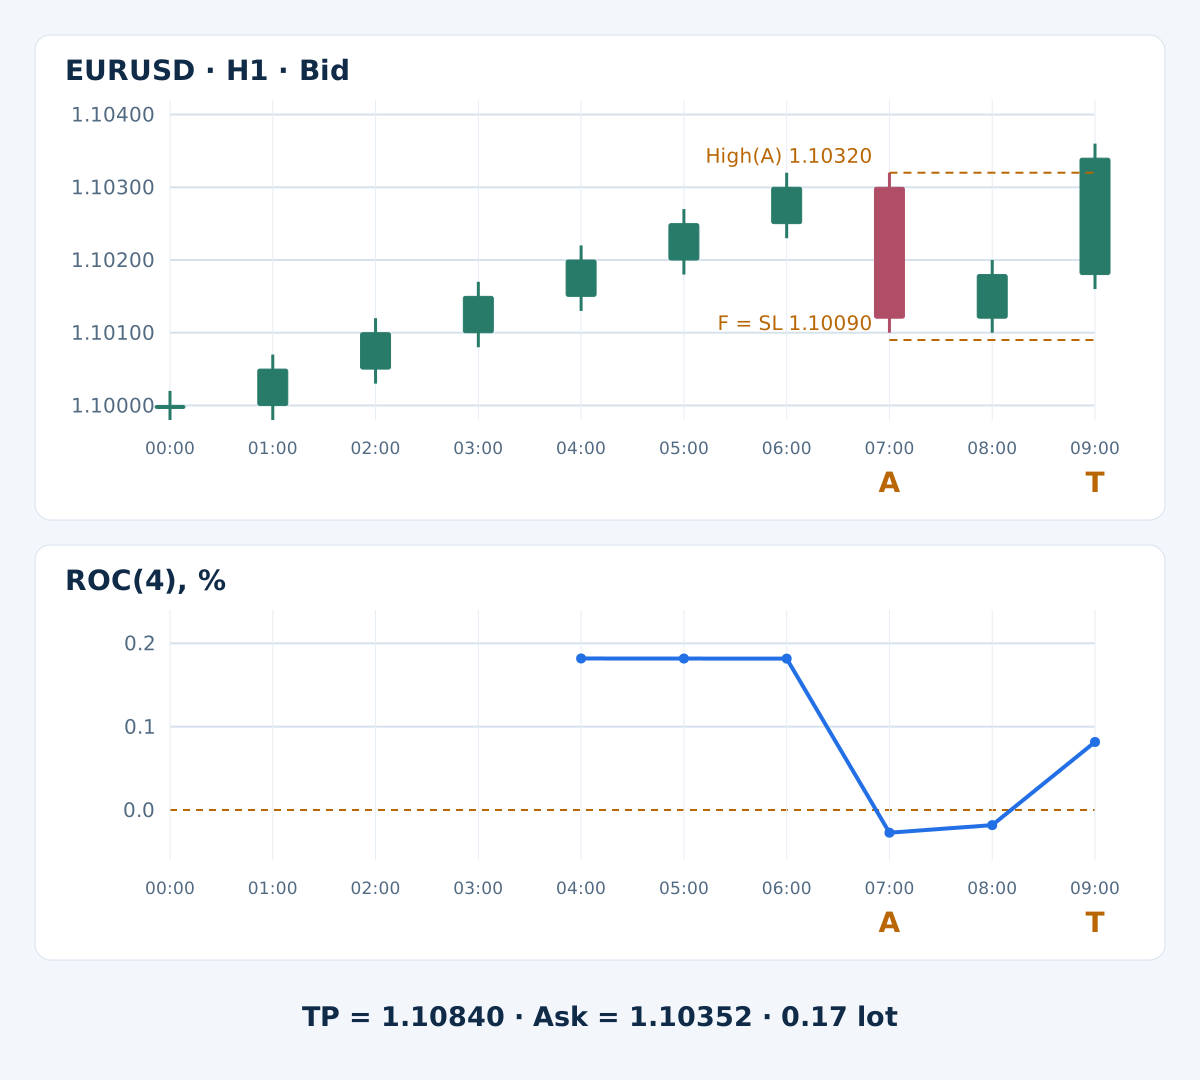
El SL de BUY es 1.10090 y el TP es 1.10840. Evalúa la cotización solo después del cierre de la vela que termina a las 09:00. Si hubiera ejecución y no se produjera ninguna salida por precio, la salida temporal correspondería a las 17:00. No se proporciona una trayectoria posterior, confirmación de ejecución ni resultado de salida.
9. Calcula los costes antes de elegir el volumen
Supón una cuenta en USD con equity de $10,000, 100,000 EUR por lote, 1 pip igual a 0.0001, valor del pip de $10 por lote e incremento de volumen de 0.01. La primera cotización lista a las 09:00:10 es Bid 1.10340 / Ask 1.10352: spread de 1.2 pips. Se asumen $7 de comisión de ida y vuelta por lote, ningún cargo de financiación en el ejemplo y las provisiones adversas indicadas.
| Comprobación | Cálculo | Resultado |
|---|---|---|
| Presupuesto de riesgo | 10,000 × 0.005 | $50 |
| Pérdida estimada por lote con costes | (26.2 + 1 + 1) × 10 + 7 | $289 |
| Beneficio potencial por lote tras costes | (48.8 − 1 − 1) × 10 − 7 | $461 |
| Beneficio neto / pérdida prevista | 461 / 289 | 1.595156 |
| Volumen redondeado hacia abajo al incremento | floor((50 / 289) / 0.01) × 0.01 | 0.17 |
| Pérdida prevista al stop con ese volumen | 0.17 × 289 | $49.13 |
La cotización ilustrativa supera el filtro de la relación. Un Ask hipotético de 1.10380 da una pérdida de $317 y un beneficio potencial de $433 por lote: 433 / 317 = 1.365931, inferior a 1.5. Descártalo; no amplíes el objetivo ni esperes una cotización mejor dentro de este episodio.
El cálculo de 0.17 lotes supone suficiente presupuesto de riesgo restante en la cartera y condiciones válidas del bróker. Las provisiones estiman una ejecución adversa; no garantizan una pérdida máxima ni la ejecución al precio mostrado. Otra divisa de cuenta u otro contrato requieren recalcular la pérdida por lote.
10. Conserva los fallos y las operaciones omitidas
- Un reinicio no positivo sin tres lecturas positivas previas: no hay episodio BUY.
- El primer cruce a positivo sin ruptura del precio en la misma vela: rechazo definitivo.
- Un nivel de invalidación tocado, un dato ausente o un plazo vencido: sin entrada.
- Cotización tardía, spread excesivo, relación neta insuficiente o filtro de riesgo fallido: consume el disparador y omite la operación.
Los mercados erráticos pueden producir reinicios repetidos y falsas rupturas. Un periodo corto también cambia rápidamente el cierre de comparación. Las noticias programadas o inesperadas, el rollover y los huecos pueden superar las hipótesis de spread y deslizamiento del ejemplo. Registra estos entornos en lugar de eliminar sus pérdidas después de ver los resultados.
El modelo base no excluye sesiones ni noticias. Introduce una exclusión solo como otra versión especificada, con su propio recuento de operaciones perdidas y su validación. El oscilador y un cierre sobre el máximo del reinicio siguen siendo transformaciones relacionadas del precio; añadir condiciones no demuestra por sí solo una mejor esperanza matemática. La guía para combinar indicadores de impulso analiza esta dependencia.
11. Respeta la cronología en el EA y en las pruebas
Guarda el símbolo, el marco temporal, la versión de las reglas y la hora de apertura de A como identificador del episodio. Persiste los niveles fijos, el plazo y el estado de consumo. Procesa cada vela cerrada una sola vez. Distingue el disparador, la solicitud de orden y la posición confirmada. El artículo especifica un modelo; no es código EA probado.
Tras una respuesta incierta a una orden o un reinicio, concilia las órdenes abiertas y el historial antes de otra solicitud. Un timeout no demuestra que no exista una orden. Un rechazo conocido no permite reintentar el mismo episodio. Registra el deslizamiento excesivo y la exposición real; nunca alejes el SL ni aumentes el volumen para ocultar un incumplimiento de ejecución.
Primero verifica la conversión ROC/Momentum, las comparaciones estrictas, la igualdad en cero, el plazo y la prioridad de invalidación mediante un registro cronológico. Prueba SELL por separado con salidas Ask. Después evalúa toda la hipótesis con cotizaciones pertinentes del bróker, comisiones, financiación y ejecuciones adversas. Si ambos niveles de salida se alcanzan en una vela OHLC, utiliza el orden de los ticks o señala la ambigüedad y declara la hipótesis conservadora de SL primero.
Separa el desarrollo de la evaluación posterior, conserva todas las variantes probadas e informa de rentabilidad neta junto con drawdown, exposición, número de operaciones e incertidumbre. La validación forward utiliza datos nuevos y no garantiza resultados reales. La guía de backtesting en MT4 explica el proceso general. Aquí no se ha establecido ninguna tasa de acierto ni rentabilidad.
12. Preguntas sobre la continuación con ROC
¿El cero de ROC equivale al cero de Momentum en MT4?
No. Con Close y el mismo periodo, ROC equivale a Momentum menos 100. Por tanto, ROC cero corresponde a Momentum 100. Comparar el valor bruto de MT4 con cero cambiaría por completo la estrategia.
¿Es válido un reinicio exactamente en cero?
Sí. BUY se activa tras 3 lecturas estrictamente positivas cuando ROC es ≤ 0; SELL utiliza los signos opuestos. El disparador BUY exige ROC > 0 y el SELL exige ROC < 0. La igualdad no puede activar ninguno.
¿Puedo esperar al precio si falla el primer cruce?
No. El primer cruce de vuelta es el único candidato. Si su vela cerrada no rompe estrictamente el nivel fijo del precio, se cancela el episodio. Una ruptura posterior es una observación nueva, no permiso para recuperar el disparador anterior.
¿Cerrar sobre el máximo del reinicio es una confirmación independiente?
Es una condición adicional del precio, no información independiente. Tanto ROC como la ruptura proceden de los mismos precios de mercado. El valor conjunto para operar debe medirse después de costes y con datos que no se hayan usado para elegir las reglas.
¿Se recomiendan el periodo y los límites de riesgo indicados?
No. Hacen explícito y reproducible el ejemplo educativo. No se han optimizado ni validado para ningún bróker, entorno o cuenta real. El riesgo previsto y las provisiones de ejecución no limitan todas las pérdidas efectivas posibles.
¿El ejemplo demuestra una operación ganadora?
No. La secuencia termina en el disparador analítico. La primera cotización ilustra el cálculo de admisibilidad, no una ejecución confirmada. No se proporciona una trayectoria posterior del precio, rentabilidad realizada ni salida rentable.
13. Referencia técnica y alcance
La referencia oficial de Momentum en MetaTrader 4 documenta el indicador basado en una razón de precios. Nuestra expresión de ROC centrada en cero es su conversión algebraica con las mismas entradas. El tramo previo, el reinicio limitado en el tiempo, el filtro del precio, las salidas y los límites de costes son nuestra especificación educativa, no parámetros de negociación avalados por el proveedor.
Forex y la negociación apalancada implican un riesgo considerable. Esta estrategia es educativa y no constituye asesoramiento de inversión. Los resultados pasados o simulados no garantizan resultados futuros.