

Il momentum può rallentare senza che il movimento precedente sia finito. Questo modello didattico di continuazione cerca un breve ritorno verso lo zero del tasso di variazione percentuale, o ROC, seguito dalla ripresa del movimento e da una rottura del prezzo confermata in chiusura. La pausa, la scadenza e il primo segnale ammissibile sono definiti prima di valutare una quotazione di ingresso.
Qui «continuazione» significa ripresa della precedente fase breve di momentum; non dimostra un trend su un timeframe superiore né prevede un altro rialzo. La strategia failure swing dell’RSI considera una diversa ipotesi di inversione. La riproducibilità delle regole, da sola, non dimostra un vantaggio redditizio per nessuno dei due modelli.
1. Fissa il modello di base e i suoi limiti
Usa EURUSD, H1, candele Bid e ROC(4) su Close. Ogni decisione usa candele chiuse. Il periodo breve, la fase precedente di 3 candele, la finestra di recupero di 4 candele e i limiti seguenti sono scelte didattiche esplicite, non parametri ottimizzati o raccomandazioni per il trading reale.
Può esserci un solo episodio attivo per simbolo, esclusivamente in assenza di posizioni. Ignora i nuovi pattern mentre una posizione è aperta. Un annullamento, una scadenza o un segnale consumato non permettono di avviare un altro episodio sulla stessa candela: attendi una nuova pausa successiva che soddisfi le condizioni. Ogni episodio deve rispettare autonomamente l’intera condizione della fase precedente.
La mancanza di osservazioni OHLC o valori dell’indicatore necessari annulla un episodio attivo. Non sostituire i dati con zero, non saltare una candela mancante e non ricostruire la pausa guardando un grafico successivo. Il modello base non aggiunge medie mobili, divergenze, filtri di sessione o di calendario. Qualsiasi aggiunta crea una versione diversa da validare.
2. Distingui lo zero del ROC dal livello 100 di Momentum in MT4
Definisci ROC(n) = 100 × (Close(t) / Close(t−n) − 1). Misura la variazione percentuale fra chiusure lungo il periodo considerato. Momentum, l’indicatore integrato in MT4, usa 100 × Close(t) / Close(t−n); con lo stesso periodo e Close come prezzo applicato, quindi, ROC = Momentum − 100.
La linea dello zero del ROC corrisponde pertanto al livello 100 di Momentum. Un valore positivo indica che l’ultima chiusura supera quella di confronto; non misura il volume degli acquisti e non garantisce un trend persistente. Scarta prezzi di input non validi o non positivi prima della divisione. Confronta i valori completi, non le etichette arrotondate.
Il ROC può diventare positivo perché una vecchia quotazione di confronto più alta esce dalla finestra, anche se l’ultima chiusura scende. La rottura del livello fisso aggiunge una condizione osservabile, ma entrambe le verifiche derivano dal prezzo e non sono prove indipendenti. La guida agli indicatori di momentum spiega le misure sottostanti.
3. Prepara BUY alla prima pausa valida
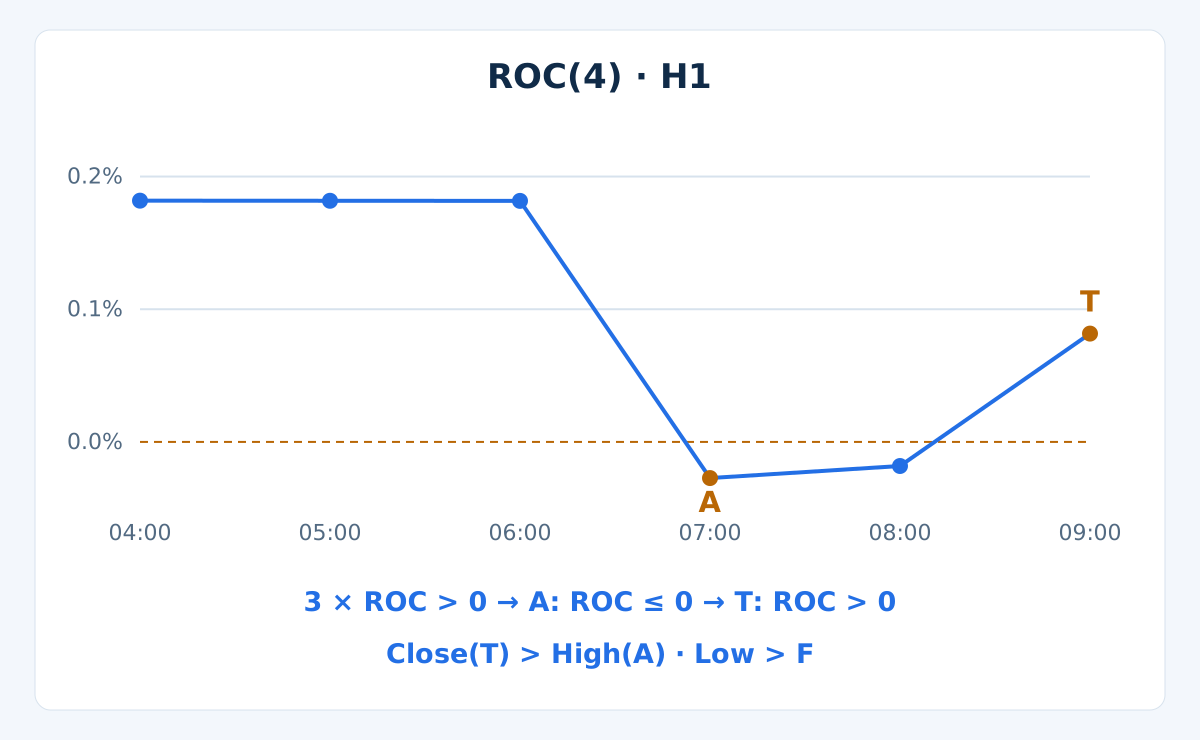
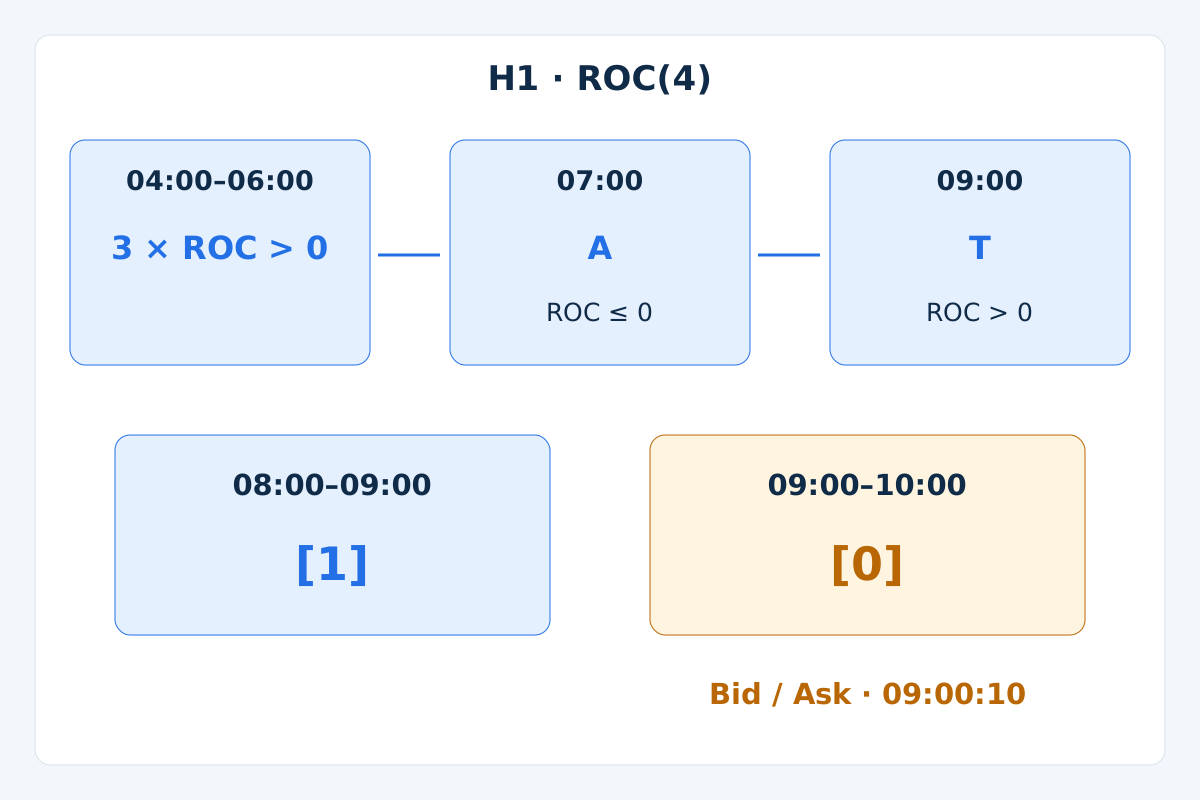
Sulla candela chiusa A, richiedi che le 3 letture del ROC immediatamente precedenti siano strettamente positive e che quella attuale sia ≤ 0. Esattamente zero è ammesso. Si conclude così la fase positiva misurata e si attiva un episodio BUY; questo non autorizza un ordine.
Alla chiusura di A, fissa il suo massimo Bid, High(A), e il limite inferiore di invalidazione, F = Low(A) − 1 pip. Non spostare nessuno dei due livelli con l’arrivo delle candele successive. L’episodio comincia dopo la chiusura di A; il minimo della stessa A non invalida il limite appena definito.
Esamina soltanto le 4 candele H1 chiuse successive, inclusa la quarta. Durante l’attesa, qualsiasi minimo Bid successivo ≤ F annulla l’episodio, anche se la stessa candela finisce per chiudere con forza. Verifica l’invalidazione prima del segnale. Ulteriori letture del ROC non positive non fanno ripartire il conteggio.
4. Usa una sola volta il primo ritorno sopra lo zero
La prima candela successiva chiusa con ROC > 0 è l’unico candidato T. Dopo aver controllato il limite inferiore, richiedi Close(T) > High(A) nella stessa candela. L’uguaglianza del prezzo non basta. Una lettura ROC pari a zero mantiene l’attesa e non può attivare BUY.
Se la prima lettura positiva non coincide con la rottura del prezzo, annulla definitivamente l’episodio. Una rottura successiva non può riattivarlo. Se non compare una lettura positiva entro la quarta chiusura ammissibile, l’episodio scade. La quarta candela può ancora generare il segnale se tutte le condizioni sono rispettate; l’invalidazione ha priorità su ogni candela.
Non si inserisce un ordine pendente sul massimo fissato e non si entra su un valore intrabar dell’oscillatore. Il candidato è conoscibile soltanto alla chiusura di T. Nella candela successiva, T ha shift 1 e la candela in formazione ha shift 0. Distingui la conferma analitica da una quotazione di mercato eseguibile.
5. Fissa le uscite BUY prima di esaminare la quotazione
Lo SL previsto per BUY è il limite Bid F già fissato. Alla chiusura di T, imposta TP = Close(T) + 2 × (Close(T) − F). Mantieni entrambi i prezzi durante la valutazione della quotazione. Ricalcolare il target per rendere accettabile un ingresso tardivo cambia il modello.
Chiudi l’intera posizione alla prima esecuzione di SL o TP. Altrimenti richiedi l’uscita a mercato sulla prima quotazione disponibile dopo il completamento di 8 candele H1 successive a T. Non sono previsti trailing stop, uscite parziali, mediazioni in perdita o uscita su un nuovo riattraversamento del ROC.
Il target è una regola geometrica, non una previsione. Gap, quotazioni indisponibili e slippage possono produrre un’uscita peggiore dello stop pianificato. Se un ostacolo vicino rende poco interessante questa specifica, evita l’operazione oppure definisci e testa un filtro separato; non modificare tacitamente il modello base.
6. Definisci SELL usando i lati corretti della quotazione
- Attiva A quando le
3letture ROC precedenti sono strettamente negative e quella attuale è≥ 0. FissaLow(A)e il limite superiore Bid di invalidazione,U = High(A) + 1 pip. Il valore esattamente zero è valido per la pausa. - Nelle
4candele chiuse successive, annulla su qualsiasi massimo Bid≥ Uprima di esaminare il segnale. Il primoROC < 0deve coincidere conClose(T) < Low(A). Uguaglianza o fallimento della prima rottura del prezzo annullano l’episodio, senza successive riattivazioni. Restano identici il termine e il divieto di riutilizzare la candela. - Le uscite SELL si attivano su Ask. Imposta
SL = High(A) + 3 pips: margine strutturale di1pip più una riserva per lo spread di2pip. Alla chiusura di T, fissa il target Ask comeTP = Close(T) − 2 × (SL − Close(T)). Applica le stesse uscite integrali e temporali.
Il limite Bid di invalidazione e lo SL Ask riguardano fasi diverse. La riserva per lo spread non ricostruisce i massimi Ask storici; uno spread futuro più ampio può attivare prima lo SL SELL. Testa con dati Bid/Ask pertinenti, senza considerare identici i due lati.
7. Applica i controlli di esecuzione e di portafoglio
Dopo la chiusura di T, valuta la prima quotazione aggiornata con dati pronti, entro 60 secondi da quella chiusura. BUY entra ad Ask, SELL a Bid. Richiedi prezzi positivi con Ask ≥ Bid e spread ≤ 2 pip. BUY richiede SL < Bid e Ask < TP; SELL richiede TP < Bid e Ask < SL. Senza una quotazione tempestiva, non si opera.
Richiedi un rapporto fra profitto potenziale netto e perdita prevista allo stop ≥ 1.5. Usa i lati effettivi della quotazione, la commissione di apertura e chiusura e margini avversi di 1 pip all’ingresso e 1 pip all’uscita in entrambe le stime. Lo spread è già incluso nei prezzi Bid/Ask: non conteggiarlo due volte. Una prima quotazione non valida consuma l’episodio.
Destina al nuovo trade al massimo lo 0.5% dell’equity attuale e limita all’1% il rischio complessivo previsto agli stop del portafoglio. Calcola la perdita per lotto nella valuta del conto, poi arrotonda il volume per difetto al passo del broker. Salta il trade se volume minimo, margine, permessi di negoziazione o distanze degli stop non sono validi. Le posizioni correlate condividono il budget totale.
Sono limiti pianificati, non massimali garantiti della perdita effettiva. Verifica tick size, tick value e specifiche del contratto. Distingui i pip dai punti del broker: con EURUSD quotato a 5 decimali, 1 pip equivale a 10 punti. La guida alla gestione del rischio approfondisce il dimensionamento.
8. Riproduci la sequenza sintetica
Le candele Bid inventate qui sotto usano un unico orario server ipotetico e sono etichettate alla chiusura. Il primo Open coincide con il suo Close; gli Opens successivi sono il Close precedente. High è il maggiore fra Open e Close più 0.00020; Low è il minore meno 0.00020. È un’illustrazione aritmetica, non una prova storica o un backtest.
| Ora di chiusura H1 | Chiusura Bid | ROC(4), % | Momentum(4) in MT4 |
|---|---|---|---|
00:00 | 1.10000 | — | — |
01:00 | 1.10050 | — | — |
02:00 | 1.10100 | — | — |
03:00 | 1.10150 | — | — |
04:00 | 1.10200 | 0.181818 | 100.181818 |
05:00 | 1.10250 | 0.181736 | 100.181736 |
06:00 | 1.10300 | 0.181653 | 100.181653 |
07:00 | 1.10120 | -0.027236 | 99.972764 |
08:00 | 1.10180 | -0.018149 | 99.981851 |
09:00 | 1.10340 | 0.081633 | 100.081633 |
Le letture delle 04:00, 05:00 e 06:00 sono positive. In A, alle 07:00, il ROC passa a −0.027236%. Fissa High(A) = 1.10320, Low(A) = 1.10100 e F = 1.10090. Il minimo delle 08:00 resta sopra F; il suo ROC è ancora non positivo.
In T, alle 09:00, il ROC è 0.081633% e la chiusura Bid è 1.10340, strettamente sopra il massimo fissato. Nessun minimo intermedio ha toccato F. Il primo ritorno sopra lo zero supera quindi la verifica del prezzo entro la finestra. I valori dell’indicatore sono mostrati con 6 decimali; le decisioni usano calcoli non arrotondati.
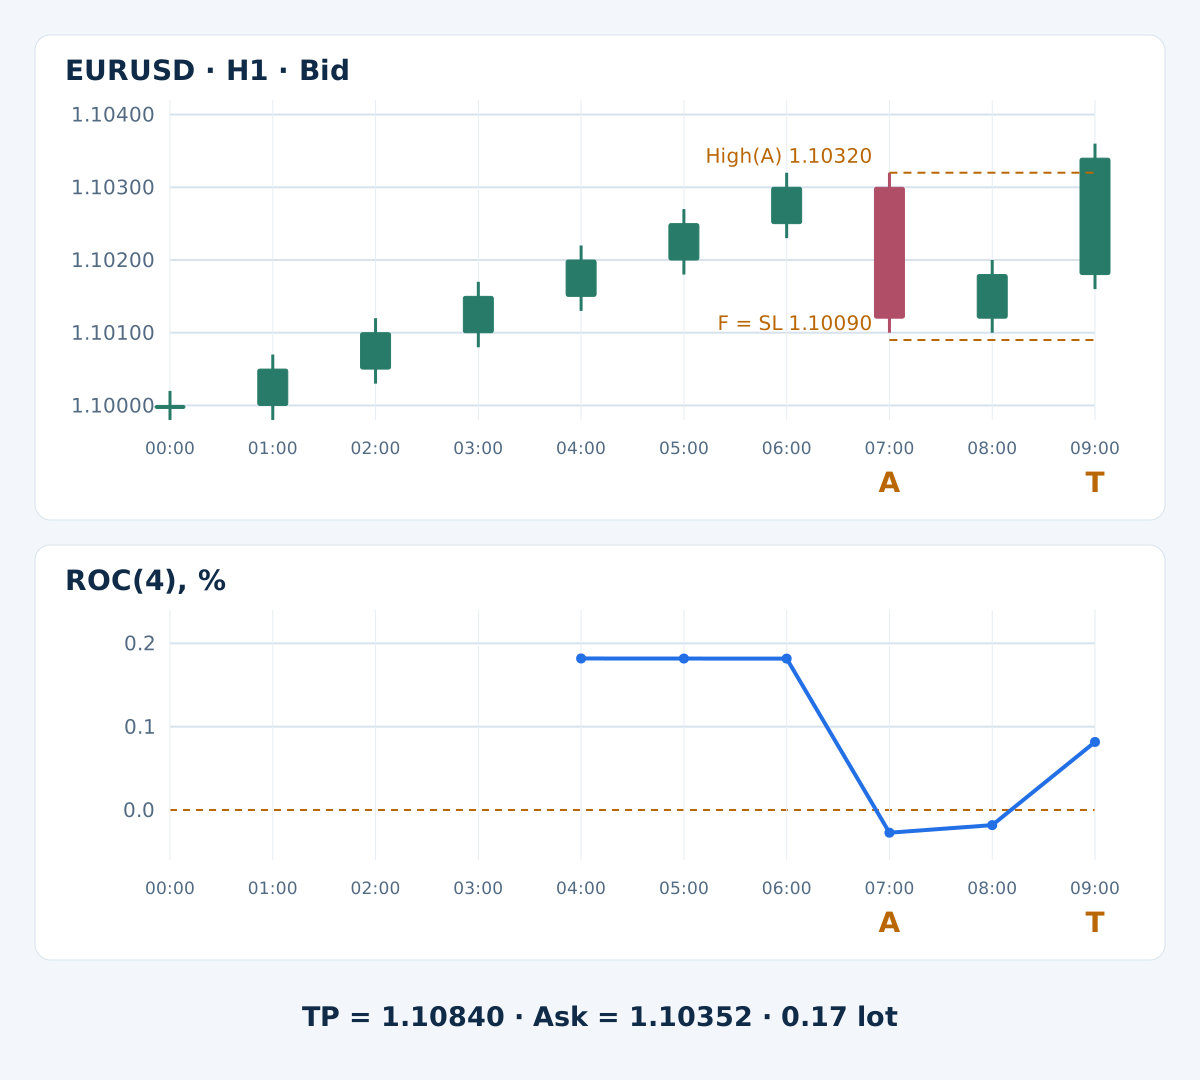
Lo SL BUY è 1.10090 e il TP è 1.10840. Valuta una quotazione solo dopo la chiusura della candela che termina alle 09:00. In caso di ingresso eseguito e senza precedenti uscite sul prezzo, l’uscita temporale scadrebbe alle 17:00. Non vengono forniti prezzi successivi, conferme di esecuzione o risultati di uscita.
9. Calcola i costi prima di scegliere il volume
Ipotizza un conto USD con equity di $10,000, 100,000 EUR per lotto, 1 pip pari a 0.0001, pip value di $10 per lotto e passo di volume di 0.01. La prima quotazione pronta alle 09:00:10 è Bid 1.10340 / Ask 1.10352: spread di 1.2 pip. Si assumono $7 di commissione complessiva per lotto fra apertura e chiusura, nessun costo di finanziamento nell’esempio e i margini avversi indicati.
| Controllo | Calcolo | Risultato |
|---|---|---|
| Budget di rischio | 10,000 × 0.005 | $50 |
| Perdita stimata per lotto, costi inclusi | (26.2 + 1 + 1) × 10 + 7 | $289 |
| Profitto potenziale per lotto dopo i costi | (48.8 − 1 − 1) × 10 − 7 | $461 |
| Profitto netto / perdita prevista | 461 / 289 | 1.595156 |
| Volume arrotondato per difetto al passo | floor((50 / 289) / 0.01) × 0.01 | 0.17 |
| Perdita prevista allo stop con quel volume | 0.17 × 289 | $49.13 |
La quotazione illustrativa supera il controllo del rapporto. Un Ask ipotetico di 1.10380 produce una perdita di $317 e un profitto potenziale di $433 per lotto: 433 / 317 = 1.365931, inferiore a 1.5. Scartalo; non allontanare il target e non aspettare una quotazione migliore in questo episodio.
Il calcolo di 0.17 lotti presuppone rischio residuo sufficiente nel portafoglio e condizioni valide del broker. I margini stimano un’esecuzione avversa; non garantiscono una perdita massima né l’esecuzione al prezzo mostrato. Una valuta del conto o un contratto diversi richiedono un nuovo calcolo della perdita per lotto.
10. Conserva fallimenti e operazioni mancate
- Una pausa non positiva senza tre letture positive precedenti: nessun episodio BUY.
- Il primo ritorno sopra lo zero senza rottura del prezzo nella stessa candela: rifiuto definitivo.
- Livello di invalidazione toccato, osservazione mancante o finestra scaduta: nessun ingresso.
- Quotazione tardiva, spread eccessivo, rapporto netto insufficiente o controllo di rischio fallito: consuma il segnale e salta l’operazione.
I mercati irregolari possono generare pause ripetute e false rotture. Un periodo breve cambia rapidamente anche la chiusura di confronto. Notizie importanti programmate o inattese, rollover e gap possono superare le ipotesi illustrate di spread e slippage. Registra questi regimi, anziché eliminarne le perdite dopo aver visto i risultati.
Il modello base non esclude sessioni o notizie. Introduci un’esclusione soltanto come versione distinta e specificata, con il suo conteggio di operazioni mancate e la sua validazione. L’oscillatore e una chiusura sopra il massimo della pausa restano trasformazioni correlate del prezzo; più condizioni, da sole, non dimostrano un valore atteso migliore. La guida alla combinazione degli indicatori di momentum tratta questa dipendenza.
11. Rispetta la cronologia nell’EA e nei test
Salva simbolo, timeframe, versione delle regole e timestamp di apertura di A come identificativo dell’episodio. Conserva in modo persistente livelli fissati, scadenza e stato di consumo. Elabora ciascuna candela chiusa una sola volta. Distingui segnale, richiesta d’ordine e posizione confermata. L’articolo specifica un modello; non è codice sorgente EA testato.
Dopo una risposta incerta a un ordine o un riavvio, riconcilia ordini aperti e storico prima di un’altra richiesta. Un timeout non dimostra l’assenza di un ordine. Un rifiuto noto non consente nuovi tentativi nello stesso episodio. Registra lo slippage eccessivo e l’esposizione effettiva; non allargare mai lo SL né aumentare il volume per nascondere una violazione delle condizioni di esecuzione.
Verifica prima conversione ROC/Momentum, confronti stretti, uguaglianza a zero, scadenza e priorità dell’invalidazione con un registro cronologico. Testa SELL separatamente con uscite Ask. Poi valuta l’intera ipotesi usando quotazioni pertinenti del broker, commissioni, finanziamento ed esecuzioni avverse. Se entrambi i livelli di uscita vengono raggiunti nella stessa candela OHLC, usa l’ordine dei tick oppure segnala l’ambiguità e dichiara l’ipotesi prudente di SL raggiunto per primo.
Separa sviluppo e valutazione successiva, conserva tutte le varianti provate e presenta i rendimenti netti insieme a drawdown, esposizione, numero di operazioni e incertezza. La validazione forward usa dati in arrivo e non garantisce risultati reali. La guida al backtesting in MT4 spiega il processo generale. Qui non è stato dimostrato alcun tasso di successo o rendimento.
12. Domande sulla continuazione con ROC
Lo zero del ROC coincide con lo zero di Momentum in MT4?
No. Con lo stesso prezzo Close e periodo, ROC è uguale a Momentum meno 100. Lo zero del ROC corrisponde quindi a Momentum 100. Confrontare il valore grezzo di MT4 con zero cambierebbe completamente la strategia.
Una pausa esattamente a zero è valida?
Sì. BUY si prepara dopo 3 letture strettamente positive quando ROC è ≤ 0; SELL usa i segni opposti. Il segnale BUY richiede ROC > 0 e il segnale SELL ROC < 0. L’uguaglianza non attiva nessuno dei due.
Posso aspettare il prezzo dopo il fallimento del primo riattraversamento?
No. Il primo riattraversamento è l’unico candidato. Se la sua candela chiusa non rompe rigorosamente il livello di prezzo fissato, l’episodio viene annullato. Una rottura successiva è una nuova osservazione, non il permesso di riattivare il vecchio segnale.
Una chiusura sopra il massimo della pausa è una conferma indipendente?
È una condizione aggiuntiva sul prezzo, non un’informazione indipendente. ROC e rottura derivano dagli stessi prezzi di mercato. La loro utilità congiunta va misurata al netto dei costi su dati non usati per scegliere le regole.
Il periodo e i limiti di rischio sono impostazioni consigliate?
No. Rendono l’esempio didattico esplicito e riproducibile. Non sono stati ottimizzati o validati per un broker, un regime o un conto reale. Rischio previsto e margini di esecuzione non limitano ogni possibile perdita effettiva.
L’esempio mostra un’operazione in profitto?
No. La sequenza fornita termina al segnale analitico. La prima quotazione illustra un calcolo di ammissibilità, non un’esecuzione confermata. Non sono disponibili prezzi successivi, rendimento realizzato o uscita in profitto.
13. Riferimento tecnico e ambito
Il riferimento ufficiale di Momentum in MetaTrader 4 documenta l’indicatore basato sul rapporto fra prezzi. La nostra formula ROC centrata sullo zero è la sua conversione algebrica con gli stessi dati di ingresso. Fase precedente, pausa a durata limitata, controllo del prezzo, uscite e limiti di costo sono la nostra specifica didattica, non parametri di trading approvati dal fornitore.
Forex e trading con leva comportano rischi considerevoli. Questa strategia ha finalità educative e non costituisce consulenza finanziaria. I risultati passati o simulati non garantiscono risultati futuri.