

El RSI transforma una serie de precios en una lectura de impulso. Entender ese proceso ayuda a explicar por qué un umbral puede persistir, por qué dos plataformas discrepan y por qué un oscilador claro sigue necesitando reglas de negociación separadas. Este artículo recorre el cálculo y sus límites prácticos.
1. Qué mide el RSI
El RSI compara las variaciones positivas y negativas suavizadas de la serie elegida y expresa su equilibrio en una escala 0–100. Una lectura alta describe ganancias recientes mayores en relación con las pérdidas; no demuestra que una divisa sea cara por fundamentos ni mide su fortaleza frente a todas las demás.
Un RSI de 60 no representa una probabilidad de acierto del 60% ni una previsión de rentabilidad. Aquí separamos cálculo, interpretación y ejecución. Los cierres ficticios ilustran el mecanismo; no aportan resultados históricos de operaciones.
2. Fijar los parámetros y el momento de observación
Una comparación reproducible puede partir de RSI(14), Close. El período cuenta cambios entre barras, no días naturales salvo en un gráfico diario. En H1, catorce cambios requieren quince cierres horarios para nuestra inicialización. Deben registrarse símbolo, proveedor de datos, temporalidad, precio aplicado e inicio del historial.
El período habitual es una convención, no un óptimo universal. Cambiarlo, usar el precio mediano en lugar del cierre o añadir una media del RSI mostrado produce otra medición. Esa línea adicional no sustituye el suavizado interno de ganancias y pérdidas de Wilder.
3. Separar las ganancias de las pérdidas en valor absoluto
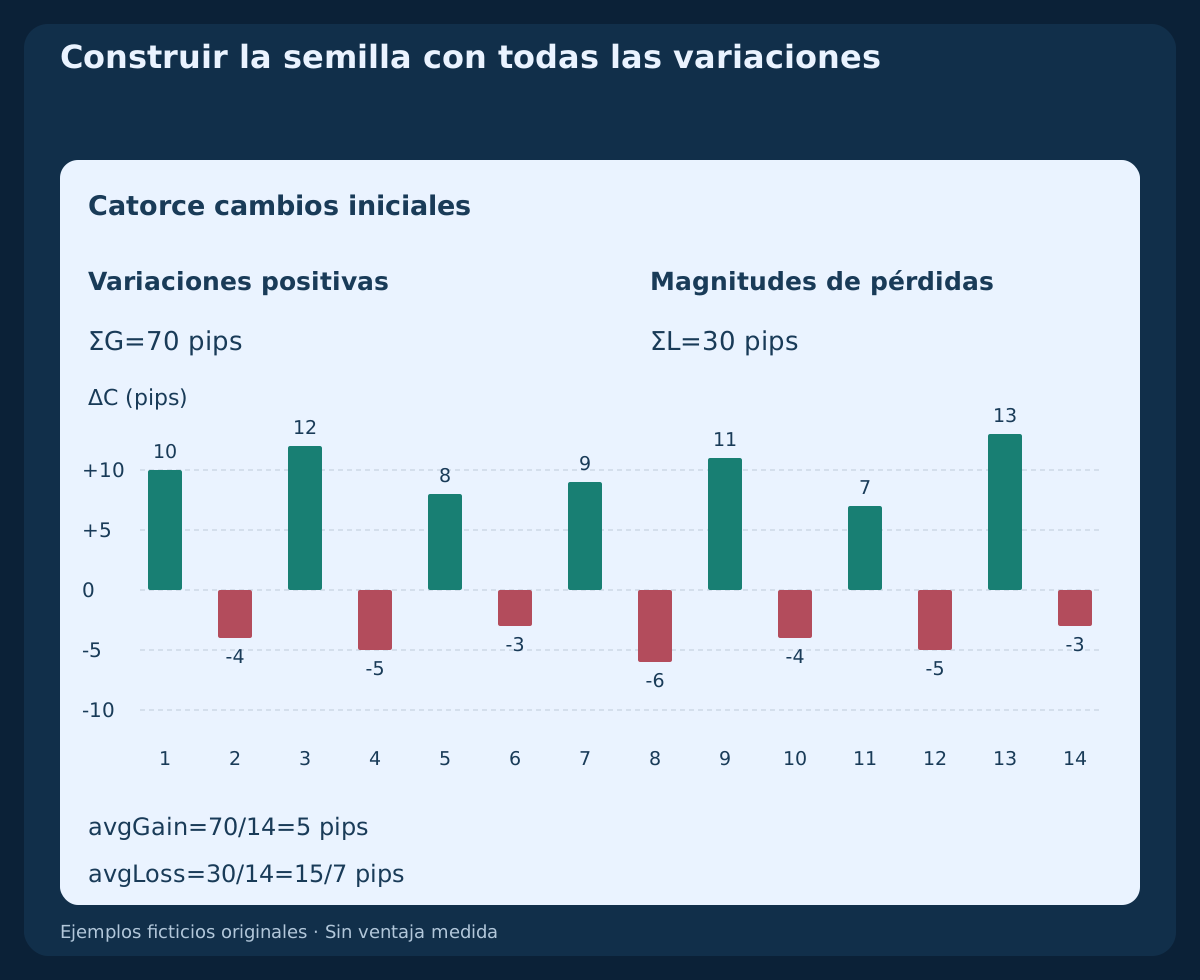
Para cierres consecutivos definimos ΔC=C(t)−C(t−1), G=max(ΔC,0) y L=max(−ΔC,0). Una pérdida se introduce como magnitud positiva. Incluye ganancias nulas en las barras bajistas y pérdidas nulas en las alcistas; no promedies únicamente las barras ganadoras ni cuentes solo cuántas subieron.
Los primeros catorce cambios suman 70 pips de ganancias y 30 pips de pérdidas. Sus medias iniciales son 70/14=5 pips y 30/14=15/7 pips. Con RS=avgGain/avgLoss y RSI=100−100/(1+RS), el primer RSI válido es exactamente 70. Los pips facilitan la aritmética; el RSI no tiene unidades de pip.
4. Aplicar el suavizado de Wilder después de inicializar
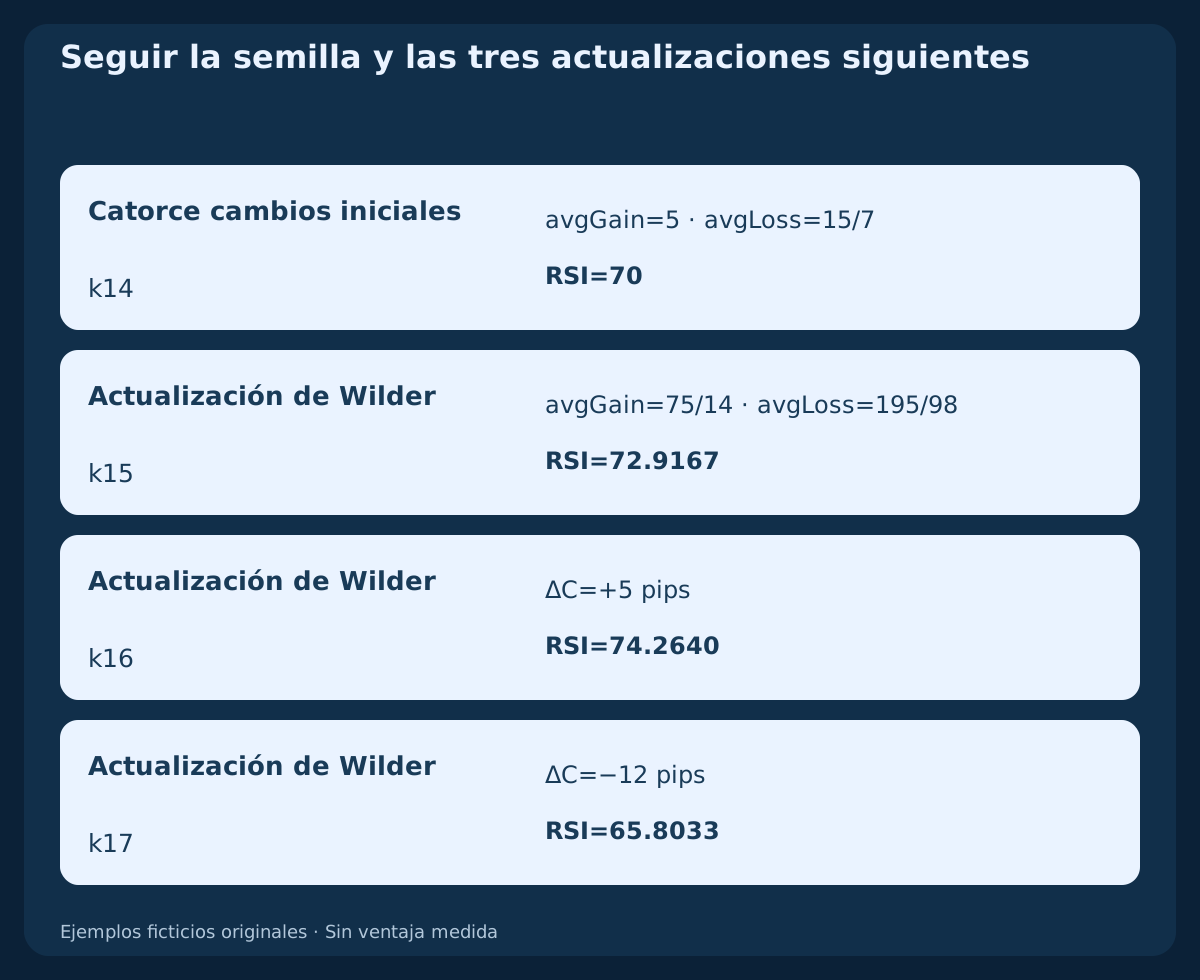
Tras la inicialización utilizamos avgGain(t)=(13×avgGain(t−1)+G(t))/14 y avgLoss(t)=(13×avgLoss(t−1)+L(t))/14. Esta media recursiva conserva información anterior. No es una nueva media simple de únicamente los últimos catorce cambios en cada barra.
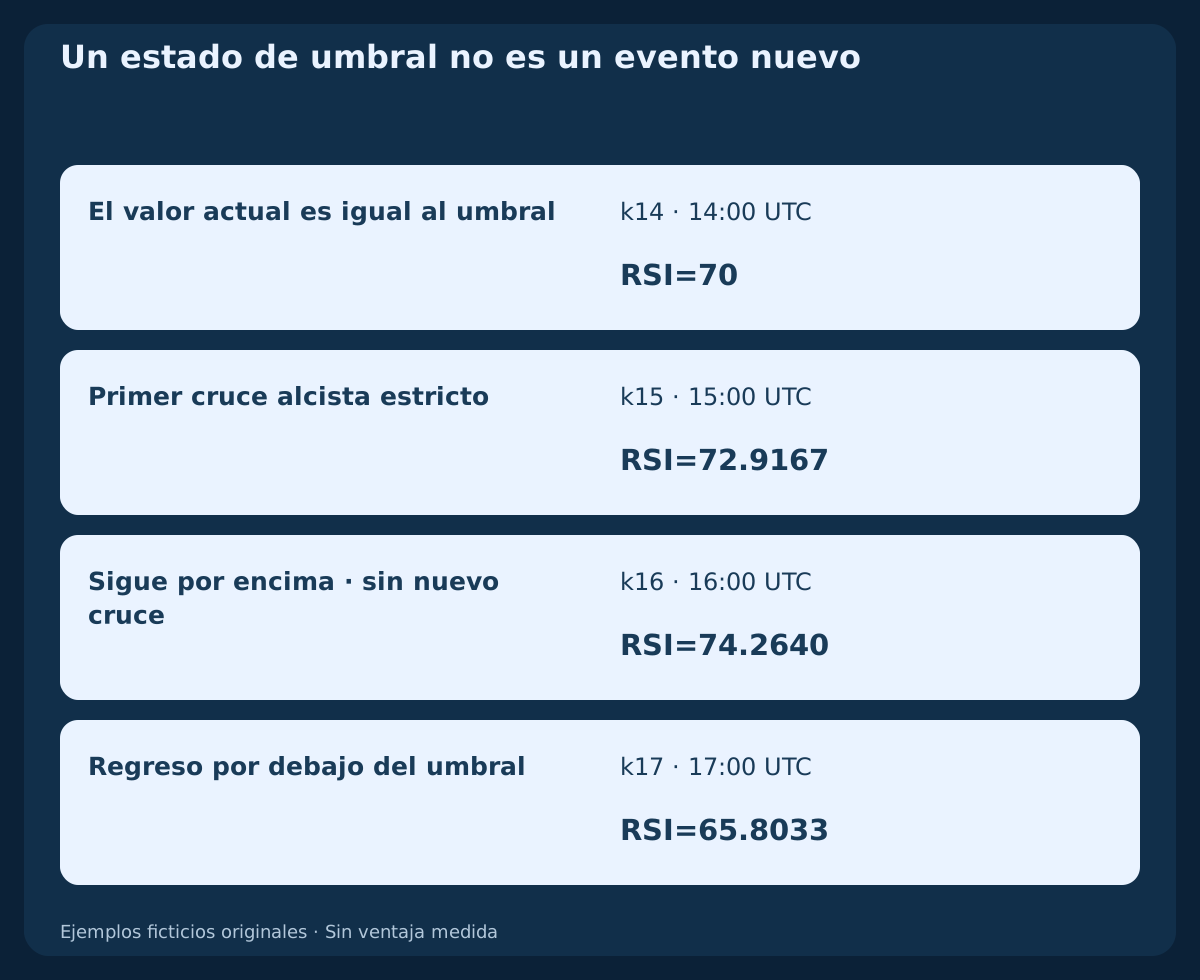
La siguiente ganancia de 10 pips da avgGain=75/14 pips y avgLoss=195/98 pips, de donde resulta RSI=875/12≈72.9167. Otra ganancia de 5 pips produce 74.2640; la pérdida posterior de 12 pips produce 65.8033. Son valores redondeados para mostrarlos. Los cruces se calculan con toda la precisión.
5. Interpretar 50 y declarar los casos con medias nulas
Si existe movimiento total positivo, RSI=50 significa que ambas medias suavizadas son iguales. No prueba una trayectoria plana ni la ausencia de tendencia. Por ejemplo, avgGain=3 y avgLoss=2 dan RS=1.5 y RSI=60: importan las magnitudes medias, no el porcentaje de velas alcistas.
Nuestro cálculo devuelve 100 si la pérdida media es nula y la ganancia media positiva, y 0 en el caso inverso. Si ambas son nulas, asigna 50 como convención explícita para una serie plana. Un historial insuficiente sigue sin estar disponible. No lo sustituyas por cero ni presupongas idéntico tratamiento en todas las plataformas.
6. Distinguir los estados 30/70 de los cruces nuevos
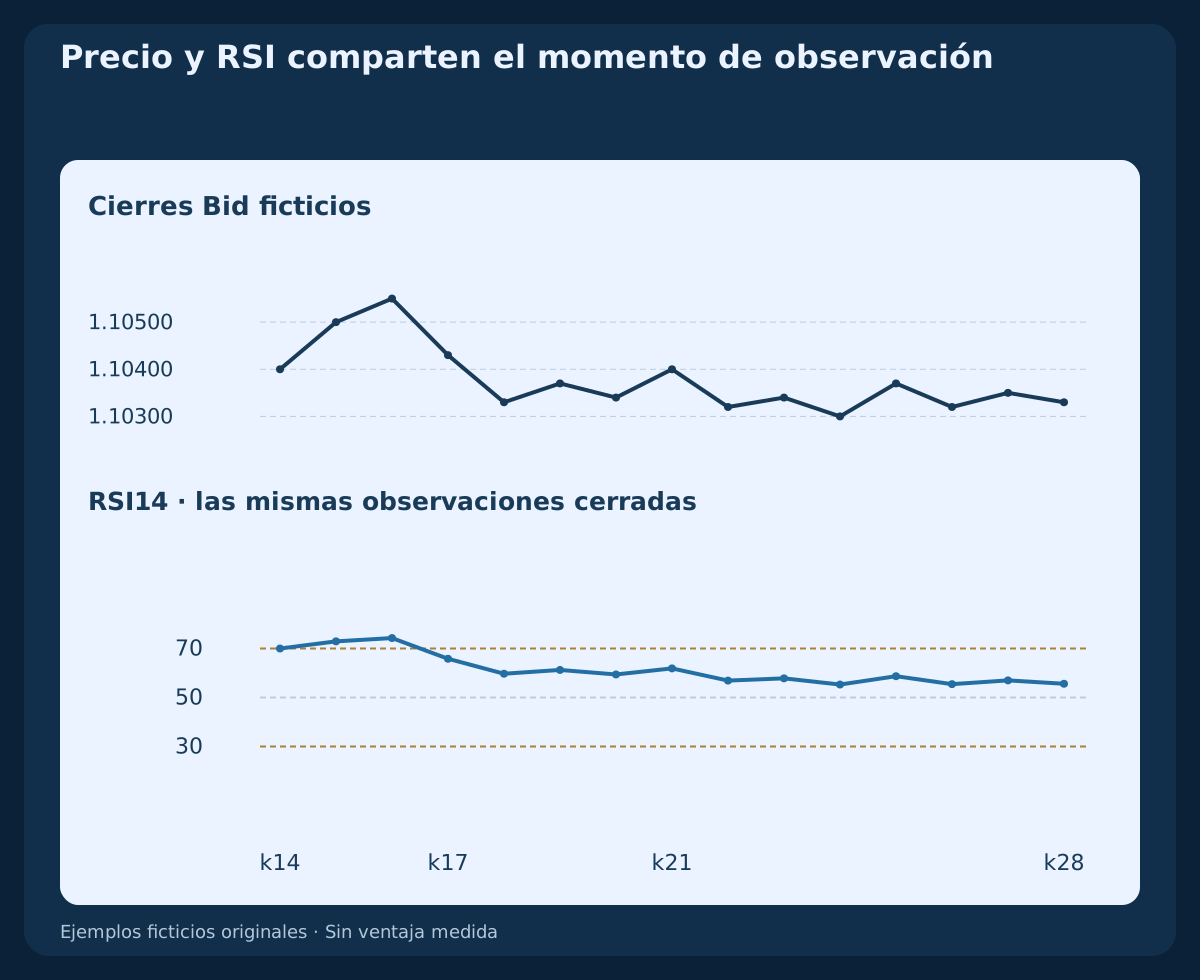
Los niveles habituales 30/70 identifican regiones inferiores y superiores del oscilador; no fuerzan un giro del precio. En el ejemplo, el RSI vale exactamente 70 en k14, lo supera por primera vez en k15, permanece encima en k16 y vuelve por debajo en k17. El precio sigue subiendo entre las primeras dos lecturas superiores al umbral.
Define el evento alcista, por ejemplo RSI(t−1)≤70 AND RSI(t)>70. La igualdad en la barra actual no cumple esta regla estricta. Una lectura posterior por encima sigue siendo un estado, no otro cruce. Volver por debajo es otro evento. Ninguno proporciona por sí solo entrada, stop, objetivo ni permiso para repetir intentos.
7. Interpretar la lectura dentro del contexto
En una subida persistente, el RSI puede permanecer en su región alta mientras el precio continúa ascendiendo; en una caída puede seguir bajo. Dentro de un rango, los regresos repetidos a los umbrales pueden interpretarse de otra manera. Define el contexto antes de revisar resultados; un gráfico posterior no puede reclasificar retroactivamente una operación.
Emplea una estructura de precios definida u otra regla de contexto declarada y pregunta qué cambia el RSI en la decisión. Precio y RSI son observaciones relacionadas, no testimonios independientes. Estar por debajo del umbral superior no equivale a dirección bajista, y una lectura alta no indica cuánto recorrido ejecutable queda.
8. Comparar períodos con los mismos cierres
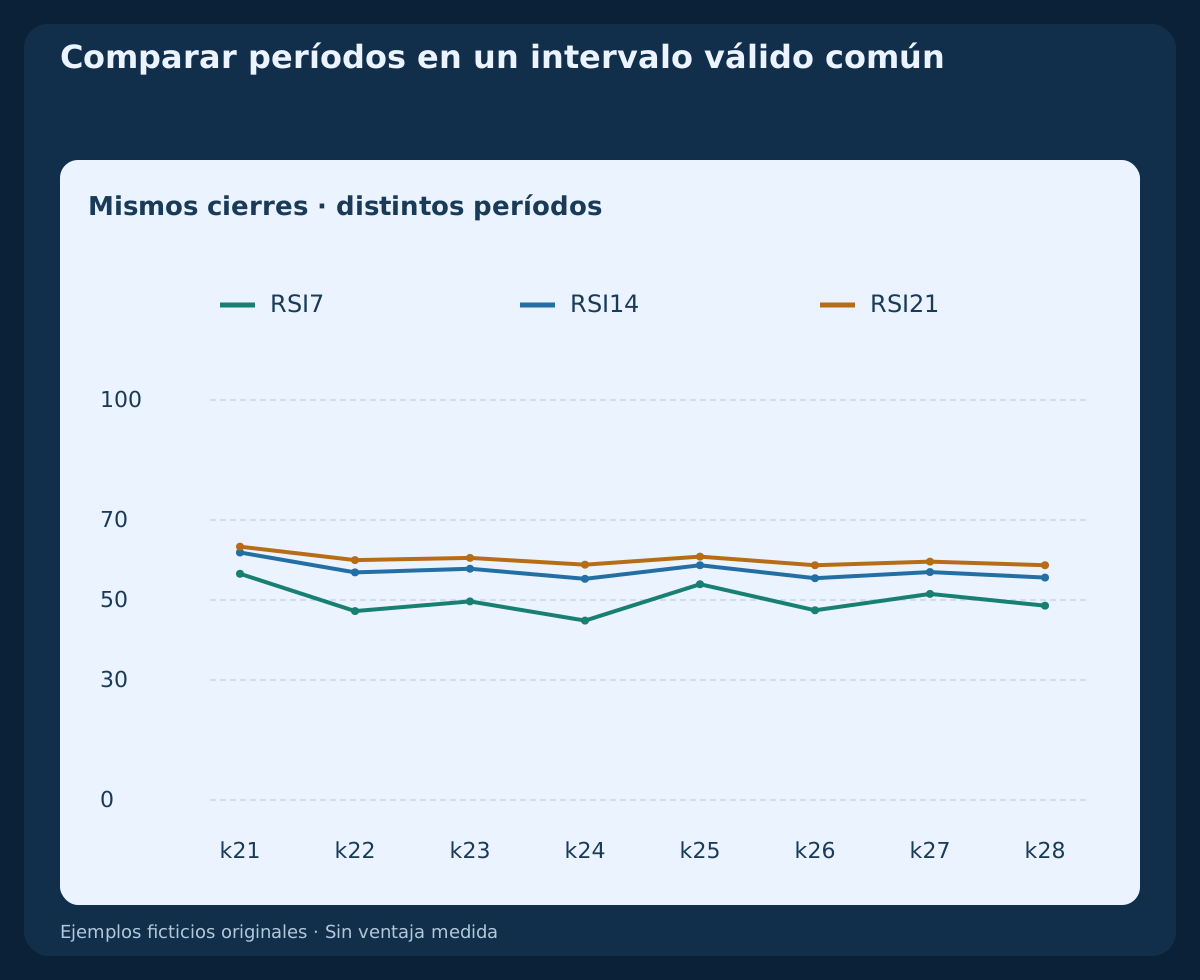
El archivo calcula los períodos 7 / 14 / 21 desde el mismo cierre inicial y con una media simple de inicialización para cada período. Sus primeros índices válidos son k7 / k14 / k21, respectivamente. Compáralos en el intervalo común k21–k28; los espacios anteriores representan datos no disponibles, no un RSI nulo.
Un período corto concede más peso al cambio nuevo y puede generar más cambios de umbral. Uno largo reacciona más lentamente. El ejemplo no establece parámetros óptimos ni una clasificación por rendimiento. Mantén comparables la muestra, los costes y las definiciones de entrada y salida al evaluar su utilidad.
9. Usar observaciones cerradas y comprobar las plataformas
Una petición ilustrativa en MT4 es iRSI("EURUSD",PERIOD_H1,14,PRICE_CLOSE,1). El símbolo real del bróker puede llevar un sufijo. El desplazamiento 0 corresponde a la barra en formación y 1 a la última cerrada, una vez que la siguiente barra y los datos necesarios están disponibles. Una lectura intrabar cambiante no constituye un cruce al cierre.
Registra los límites reales en UTC por separado de las etiquetas del gráfico del bróker. Antes de comparar plataformas, iguala precio aplicado, suavizado, huecos, inicio del historial y semilla. La contribución de esta última a cada media decae como ((n−1)/n)^m tras nuevas actualizaciones; no es una fórmula del error del RSI. Más historial reduce esa influencia, pero no corrige entradas distintas.
10. Distinguir divergencias regulares y ocultas
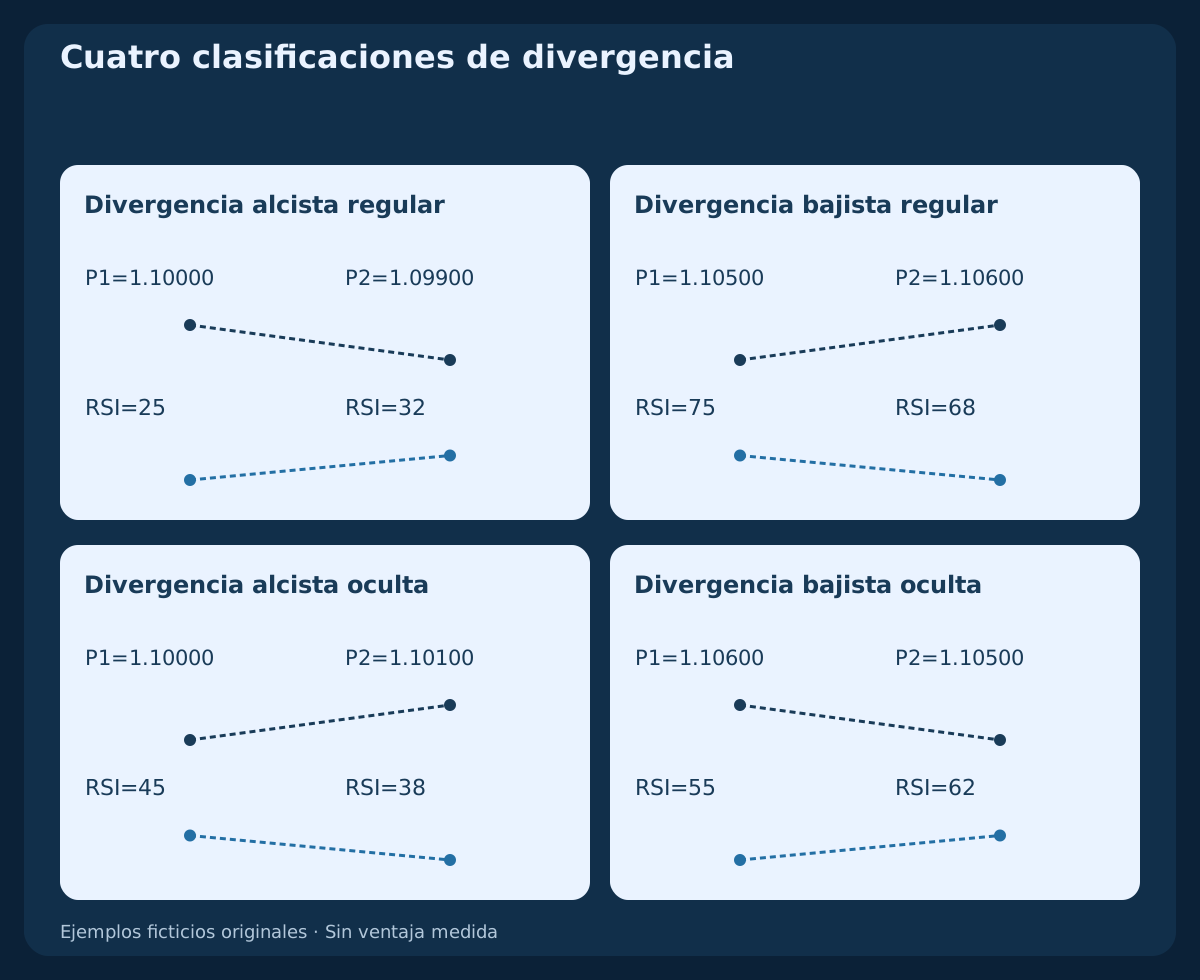
La divergencia alcista regular compara un mínimo de precio inferior con un RSI superior; la bajista regular, un máximo superior con un RSI inferior. La alcista oculta compara un mínimo de precio superior con un RSI inferior; la bajista oculta, un máximo inferior con un RSI superior. Las ocultas suelen estudiarse como hipótesis de continuación dentro de un contexto declarado.
Los cuatro diagramas usan valores supuestos independientes, no un RSI reconstruido a partir de un historial completo. Compara el RSI en los mismos pivotes de precio seleccionados. Escoger otros extremos convenientes del oscilador cambia la definición. Ninguna variante garantiza giro o continuación; la divergencia puede persistir mientras el precio extiende su movimiento.
11. Separar la barra del pivote de su reconocimiento
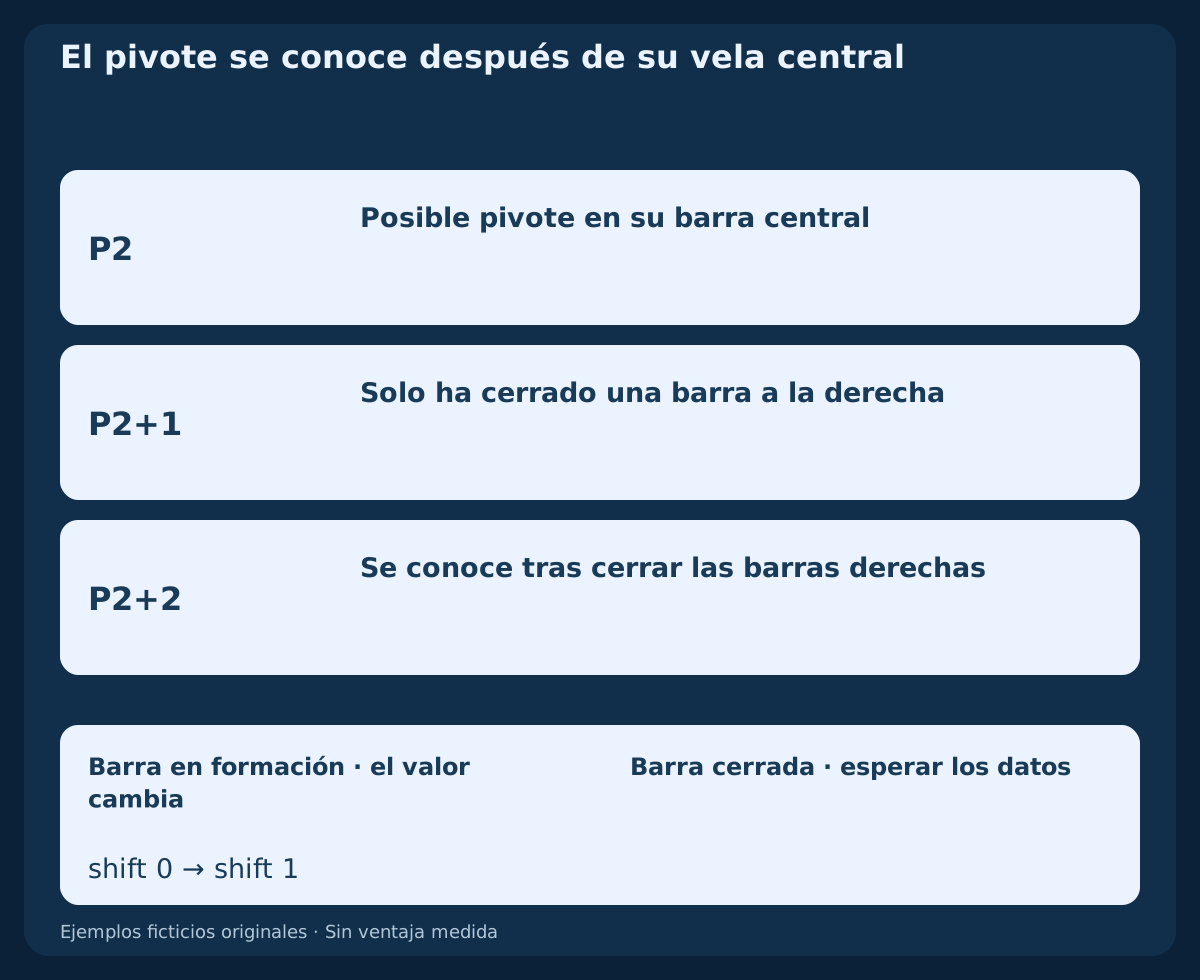
Como convención didáctica, un pivote estricto necesita 2 barras cerradas a cada lado. Su mínimo debe ser inferior a los cuatro mínimos circundantes, o su máximo superior a los cuatro máximos. La igualdad no cumple. Esos máximos y mínimos adicionales no figuran en la serie de cierres; los pares ilustran clasificación, no un detector validado sobre ella.
El segundo pivote solo se reconoce al cerrar la barra P2+2, no en su vela central. Registra ese momento posterior antes de evaluar confirmación del precio. El esquema separa el posible pivote, su confirmación y una decisión posterior. No dibujes una señal anterior utilizando barras derechas que aún no habían cerrado.
12. Separar el oscilador del riesgo ejecutable
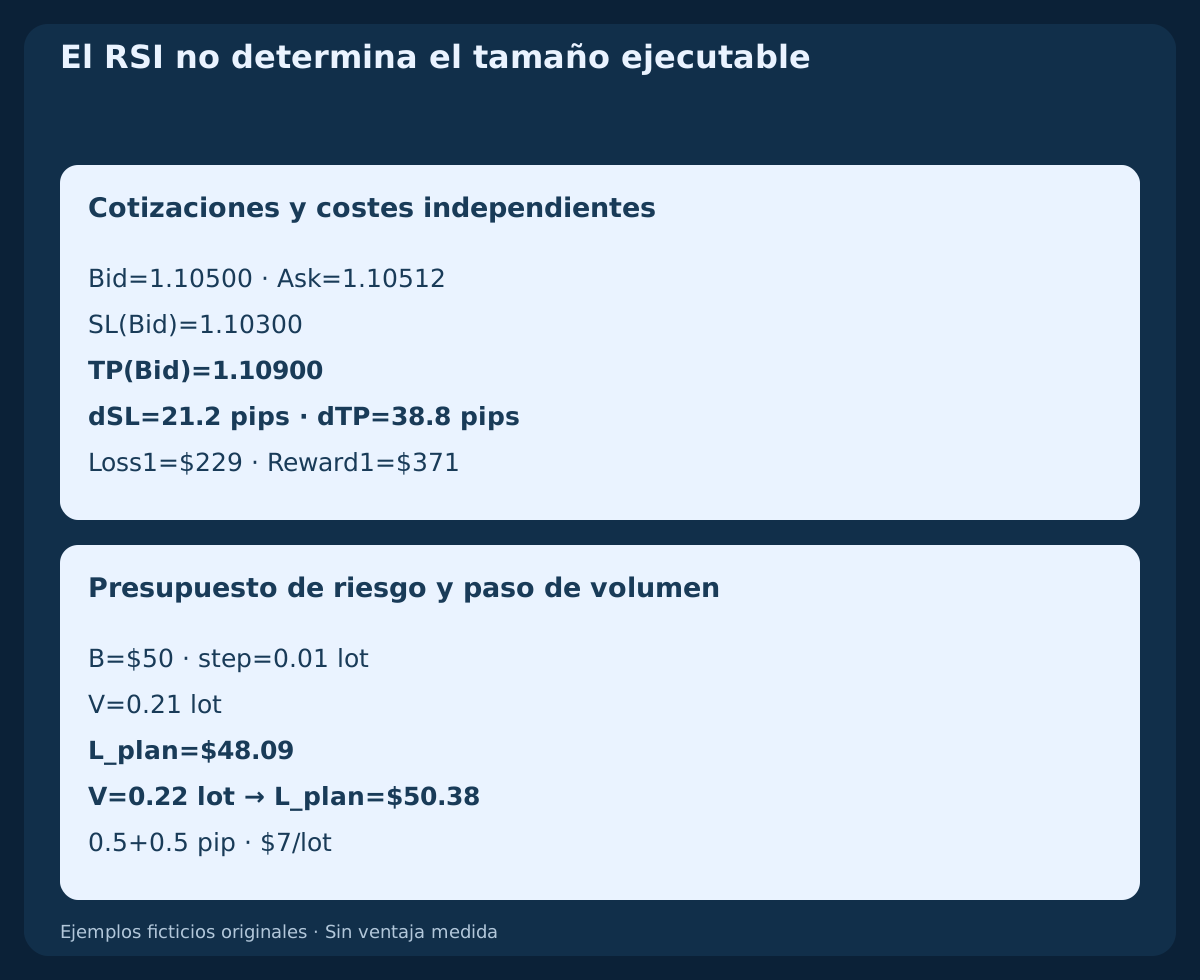
El RSI no determina la distancia de stop ni el tamaño. Considera otro ejemplo ficticio de compra: Bid=1.10500, Ask=1.10512, SL(Bid)=1.10300 y TP(Bid)=1.10900. Con 1 pip=0.0001, se entra al Ask y los niveles protectores de una posición larga se activan por Bid. Estas cotizaciones no son una operación generada por la serie de cierres.
Suponemos $10/pip/lot, comisión de ida y vuelta de $7/lot, reservas adversas separadas a_entry=0.5 pip; a_exit=0.5 pip y financiación declarada nula. Así, Loss1=(21.2+1)×10+7=$229 y Reward1=(38.8−1)×10−7=$371. Un presupuesto de $50 permite 0.21 lot con pérdida prevista de $48.09; 0.22 lot arriesgarían $50.38. Comprueba tarifas reales, contrato, margen, lados de cotización y ejecuciones: una reserva prevista no limita la pérdida efectiva.
13. Probar reglas completas y comparaciones justas
Antes de probar, define si el RSI describe un régimen, inicia un evento o filtra otra configuración. Fija elegibilidad, entrada, cancelación, protección, tamaño y salida. Registra datos ausentes, estados repetidos, cambios de spread, entradas rechazadas y ejecución incierta. Un gráfico del indicador no demuestra el resultado del proceso completo.
Compara una referencia con y sin el filtro RSI bajo las mismas condiciones de ejecución. Reserva datos para evaluación y documenta los ensayos de parámetros. Menos operaciones o una curva histórica más atractiva no demuestran mejora. Presenta costes, drawdown, tamaño de muestra e incertidumbre antes de interpretar resultados medidos.
14. Evitar los errores de lectura más frecuentes
No conviertas sobrecompra en una venta automática, un estado repetido en otro cruce, puntos de RSI en pips ni su nivel en probabilidad de ganar. Añadir RSI a indicadores de precio muy relacionados no crea confirmación independiente. Una línea visualmente suave también puede llegar tarde.
Antes de aceptar una observación, verifica símbolo, temporalidad, precio aplicado, historial completo, promedio, momento de cierre y desigualdad exacta. Para divergencias, añade selección y reconocimiento de pivotes. Si falta una regla o un valor necesario, registra esa limitación antes de decidir una operación.
15. Reproducir el ejemplo original
El CSV principal contiene 29 cierres Bid H1 ficticios de EURUSD y 28 cambios desde 2026-10-19 00:00 UTC. El primer cierre es 1.10000. Incluye ganancias, magnitudes de pérdidas, ambas medias suavizadas y comparaciones entre períodos. No contiene recorrido de máximos y mínimos, Ask histórico, noticias, historial de spreads ni órdenes ejecutadas.
El segundo CSV contiene cuatro pares de divergencia con valores supuestos independientes. Los decimales exportados y la tabla están redondeados; los cálculos originales usan entradas racionales exactas. Antes de la inicialización quedan celdas vacías. Son ejemplos educativos reproducibles, no observaciones de un bróker, un backtest ni evidencia de ventaja.
Descargar los 29 cierres H1 ficticios y cálculos RSI7/14/21 (CSV)
Descargar los cuatro pares de divergencia supuestos e independientes (CSV)
| Índice | Cierre UTC | Cierre Bid | RSI7 | RSI14 | RSI21 |
|---|---|---|---|---|---|
| 13 | 2026-10-19 13:00 UTC | 1.10430 | 73.3893 | — | — |
| 14 | 2026-10-19 14:00 UTC | 1.10400 | 68.9132 | 70.0000 | — |
| 15 | 2026-10-19 15:00 UTC | 1.10500 | 74.8730 | 72.9167 | — |
| 16 | 2026-10-19 16:00 UTC | 1.10550 | 77.4004 | 74.2640 | — |
| 17 | 2026-10-19 17:00 UTC | 1.10430 | 60.3918 | 65.8033 | — |
| 18 | 2026-10-19 18:00 UTC | 1.10330 | 49.7608 | 59.6995 | — |
16. Elegir conscientemente la siguiente pregunta
La pregunta útil es qué decisión definida cambia al añadir RSI. Parte del cálculo y del momento de observación; separa contexto, patrón nuevo y condiciones ejecutables. Una lista de parámetros no sustituye esas definiciones. Conserva una referencia sin cambios para detectar cuándo el filtro añade retraso o elimina observaciones útiles.
Los materiales relacionados tratan funciones del impulso, momento de las divergencias, scalping EMA/RSI y modelos completos de reversión o fallo oscilante. Cada uno tiene su lógica de entrada. Esta guía explica el indicador; una estrategia de continuación con divergencia oculta necesita una especificación completa y pruebas separadas.
Preguntas frecuentes
¿Cuáles son los mejores parámetros RSI para Forex?
No existe una configuración universal. El período 14 con cierre es una referencia habitual. Evalúa período, umbrales, temporalidad y reglas completas conjuntamente; aquí no medimos rendimiento.
¿Un RSI superior a 70 obliga a vender?
No. Describe una región alta del oscilador. Puede seguir alto durante una subida persistente. Una venta necesita su propia especificación completa y evaluada.
¿RSI 50 significa ausencia de tendencia?
No. Con movimiento total positivo significa igualdad de las medias suavizadas de ganancias y pérdidas. Trayectorias diferentes pueden dar la misma lectura.
¿Por qué difieren las lecturas entre plataformas?
Comprueba símbolo, datos, límites de las barras, precio aplicado, período, suavizado, historial y semilla. Compara observaciones cerradas, no una lectura en formación con otra cerrada.
¿Cuándo es observable una divergencia?
Cuando los pivotes elegidos pueden reconocerse según la regla declarada. Un pivote que necesita barras a la derecha no se conoce en su centro. Los pares aquí suponen valores y no validan historiales completos.
¿RSI 60 equivale a un 60% de probabilidad de beneficio?
No. Normaliza la relación entre ganancias y pérdidas suavizadas. No es una probabilidad calibrada; también habría que definir y evaluar costes, entradas y salidas.
Fuentes y notas de investigación
Las referencias documentan definiciones, entradas y diferencias de representación. La serie de cierres, los pares, el umbral y los costes son ejemplos educativos originales. Ninguna fuente valida una configuración rentable ni este ejemplo como sistema de negociación.
- MetaTrader 4: índice de fuerza relativa
- StockCharts ChartSchool: inicialización y suavizado de Wilder
Guía educativa de RSI. Cierres ficticios, pares de divergencia supuestos y costes independientes; sin órdenes reales, backtest histórico ni rentabilidad medida.