

Le momentum peut marquer une pause sans mettre fin au mouvement précédent. Ce modèle pédagogique de continuation recherche un bref retour à zéro du taux de variation en pourcentage, ou ROC, puis une reprise directionnelle accompagnée d’une cassure du prix à la clôture. Le repli, le délai et le premier déclencheur admissible sont définis avant toute évaluation d’une cotation d’entrée.
Ici, « continuation » désigne la reprise de la courte phase de momentum précédente ; cela ne démontre ni une tendance sur une unité de temps supérieure ni une nouvelle hausse à venir. La stratégie de failure swing du RSI étudie une autre hypothèse de retournement. Des règles reproductibles ne démontrent à elles seules un avantage rentable pour aucun de ces modèles.
1. Fixer le cadre et ses limites
Utilisez EURUSD, H1, des bougies Bid et ROC(4) calculé sur Close. Toutes les décisions reposent sur des bougies clôturées. La période courte, la phase préalable de 3 bougies, la fenêtre de reprise de 4 bougies et les limites ci-dessous sont des choix pédagogiques explicites, pas des paramètres optimisés ni des recommandations pour le réel.
Un seul épisode peut être actif par symbole, uniquement en l’absence de position. Ignorez les nouveaux motifs tant qu’une position est ouverte. Une annulation, une expiration ou un déclencheur consommé ne permettent pas de lancer un nouvel épisode sur cette même bougie ; attendez un repli admissible ultérieur. Chaque nouvel épisode doit remplir à nouveau toute la condition de phase préalable.
Toute observation OHLC ou valeur d’indicateur nécessaire manquante annule un épisode actif. Ne remplacez pas une donnée par zéro, ne sautez pas une bougie absente et ne reconstituez pas le repli à partir d’un graphique ultérieur. Le modèle de base n’ajoute ni moyenne mobile, ni divergence, ni filtre de séance ou de calendrier. Tout ajout constitue une autre version à valider.
2. Distinguer le zéro du ROC du niveau 100 de Momentum sur MT4
Définissez ROC(n) = 100 × (Close(t) / Close(t−n) − 1). Il mesure la variation en pourcentage entre deux clôtures séparées par la période considérée. Momentum, intégré à MT4, utilise 100 × Close(t) / Close(t−n) ; à période et entrée Close identiques, ROC = Momentum − 100.
La ligne zéro du ROC correspond donc au niveau 100 de Momentum. Une valeur positive indique que la dernière clôture dépasse sa clôture de comparaison ; elle ne mesure pas le volume acheteur et ne garantit pas une tendance durable. Écartez les prix invalides ou non positifs avant la division. Comparez les valeurs complètes, pas les libellés arrondis.
Le ROC peut devenir positif parce qu’un ancien prix de comparaison plus élevé sort de la fenêtre, même si la dernière clôture baisse. La cassure du niveau fixe ajoute une condition observable, mais les deux tests dérivent du prix et ne sont pas des preuves indépendantes. Le guide des indicateurs de momentum explique ces mesures.
3. Armer BUY au premier repli admissible
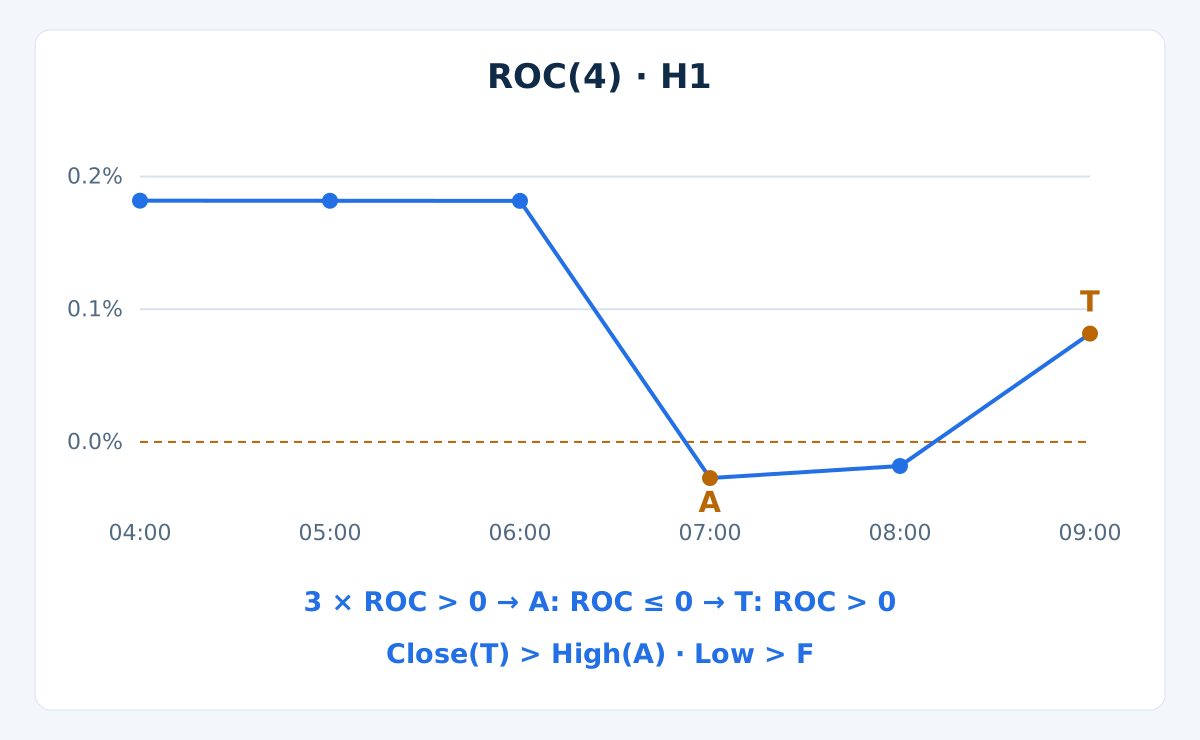
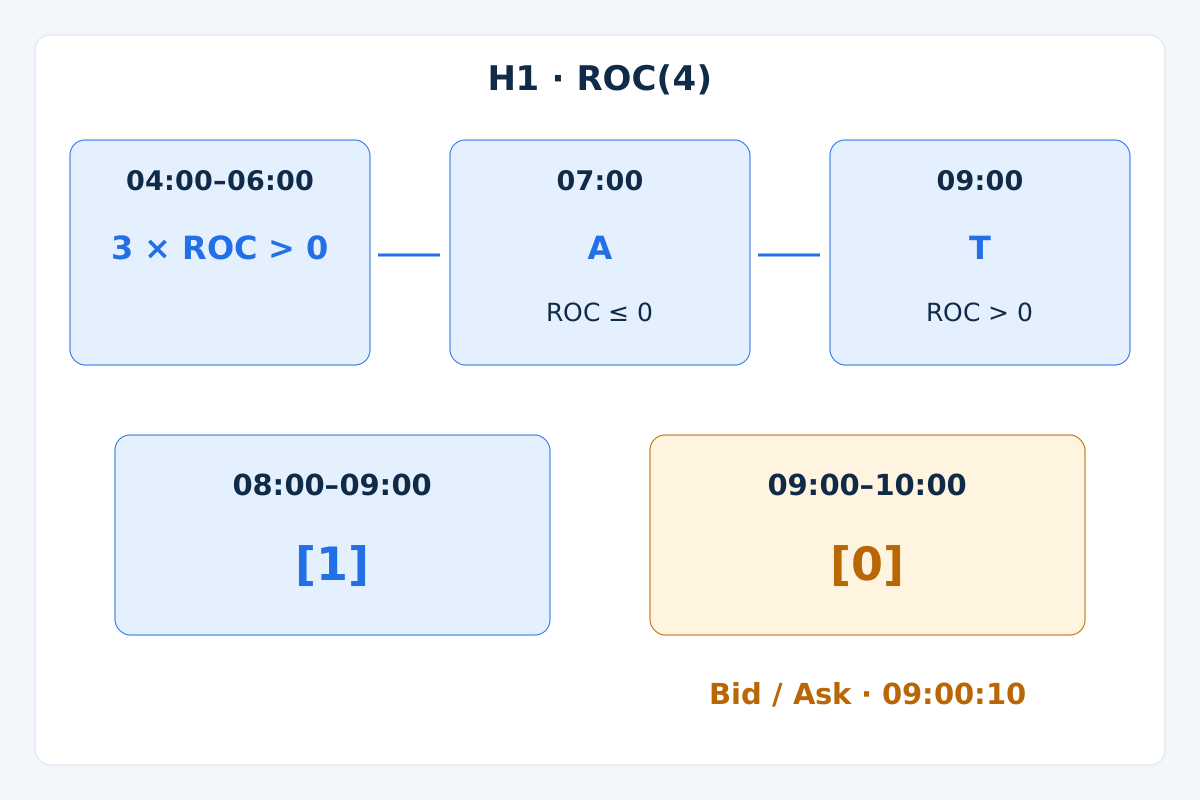
Sur la bougie clôturée A, exigez que les 3 valeurs du ROC immédiatement précédentes soient strictement positives et que la valeur actuelle soit ≤ 0. Zéro exactement est admissible. La phase positive mesurée prend fin et un épisode BUY est armé ; aucun ordre n’est encore autorisé.
À la clôture de A, figez son plus haut Bid, High(A), et le plancher d’invalidation, F = Low(A) − 1 pip. Ne déplacez aucun de ces niveaux avec les bougies suivantes. L’épisode commence après la clôture de A ; son propre plus bas n’invalide pas le plancher nouvellement défini.
Examinez uniquement les 4 bougies H1 clôturées suivantes, quatrième comprise. Pendant cette attente, tout plus bas Bid ultérieur ≤ F annule l’épisode, même si la même bougie clôture finalement avec force. Vérifiez l’invalidation avant le déclencheur. De nouvelles valeurs non positives du ROC ne relancent pas le délai.
4. N’utiliser qu’une fois le premier recroisement positif
La première bougie ultérieure clôturée avec ROC > 0 est le seul candidat T. Après vérification du plancher, exigez Close(T) > High(A) sur cette même bougie. L’égalité des prix ne suffit pas. Un ROC égal à zéro prolonge l’attente et ne peut pas déclencher BUY.
Si cette première valeur positive ne s’accompagne pas de la cassure du prix, annulez définitivement l’épisode. Une cassure ultérieure ne peut pas le réactiver. Sans valeur positive à la quatrième clôture admissible, l’épisode expire. La quatrième bougie peut encore déclencher si toutes les conditions sont remplies ; l’invalidation reste prioritaire à chaque bougie.
Aucun ordre en attente n’est placé au plus haut figé et aucune entrée ne repose sur une valeur intrabougie de l’oscillateur. Le candidat n’est connu qu’à la clôture de T. Dans la bougie suivante, T est au décalage 1 et la bougie en formation au décalage 0. Distinguez confirmation analytique et cotation réellement exécutable.
5. Figer les sorties BUY avant d’examiner la cotation
Le SL BUY prévu est le plancher Bid F déjà fixé. À la clôture de T, définissez TP = Close(T) + 2 × (Close(T) − F). Conservez les deux prix pendant l’évaluation de la cotation. Recalculer l’objectif pour rendre acceptable une entrée tardive modifie le modèle.
Sortez de toute la position à la première exécution du SL ou du TP. Sinon, demandez une sortie au marché à la première cotation disponible après l’achèvement de 8 bougies H1 suivant T. Il n’y a ni stop suiveur, ni sortie partielle, ni renforcement à la baisse, ni sortie lors d’un autre recroisement du ROC.
L’objectif est une règle géométrique, pas une prévision. Gaps, cotations indisponibles et glissement peuvent produire une sortie moins favorable que le stop prévu. Si un obstacle proche rend cette spécification peu attrayante, abstenez-vous ou définissez et testez un filtre distinct ; ne modifiez pas discrètement le modèle de base.
6. Définir SELL avec les bons côtés de cotation
- Armez A lorsque les
3valeurs du ROC précédentes sont strictement négatives et que la valeur actuelle est≥ 0. FigezLow(A)et le plafond d’invalidation Bid,U = High(A) + 1 pip. L’égalité à zéro est admissible pour le repli. - Dans les
4bougies clôturées suivantes, annulez à tout plus haut Bid≥ Uavant d’évaluer le déclencheur. Le premierROC < 0doit coïncider avecClose(T) < Low(A). L’égalité ou l’échec de la première cassure du prix annule l’épisode, sans réactivation ultérieure. Le même délai et les mêmes règles de non-réutilisation de bougie s’appliquent. - Les sorties SELL se déclenchent sur Ask. Fixez
SL = High(A) + 3 pips: une marge structurelle de1pip plus une provision de spread de2pips. À la clôture de T, fixez l’objectif Ask àTP = Close(T) − 2 × (SL − Close(T)). Appliquez les mêmes sorties intégrales et temporelles.
Le plafond d’invalidation Bid et le SL Ask concernent des étapes différentes. La provision de spread ne reconstitue pas les plus hauts Ask historiques ; un élargissement futur du spread peut déclencher le SL SELL plus tôt. Testez avec des données Bid/Ask adaptées, sans assimiler les deux côtés.
7. Appliquer les conditions d’exécution et de risque du portefeuille
Après la clôture de T, évaluez la première cotation récente avec données prêtes, dans les 60 secondes suivant cette clôture. BUY entre à Ask, SELL à Bid. Exigez des prix positifs avec Ask ≥ Bid et un spread ≤ 2 pips. BUY requiert SL < Bid et Ask < TP ; SELL requiert TP < Bid et Ask < SL. Sans cotation à temps, aucune transaction.
Exigez un rapport entre gain potentiel net et perte prévue au stop ≥ 1.5. Utilisez les côtés de prix réels, la commission aller-retour et des provisions défavorables de 1 pip à l’entrée et 1 pip à la sortie dans les deux estimations. Le spread figure déjà dans Bid/Ask ; ne le comptez pas deux fois. L’échec de la première cotation consomme l’épisode.
Allouez au plus 0.5% des fonds propres actuels à la nouvelle transaction et limitez à 1% le risque prévu cumulé aux stops du portefeuille. Calculez la perte par lot dans la devise du compte, puis arrondissez le volume vers le bas au pas du courtier. Abstenez-vous si le volume minimal, la marge, l’autorisation de négocier ou les distances de stops ne conviennent pas. Les positions corrélées partagent le budget global.
Ce sont des limites prévues, pas des plafonds garantis de perte réelle. Vérifiez taille du tick, valeur du tick et conditions du contrat. Distinguez pips et points du courtier : sur EURUSD coté avec 5 décimales, 1 pip vaut 10 points. Le guide de gestion du risque détaille le dimensionnement.
8. Reproduire la séquence synthétique
Les bougies Bid inventées ci-dessous utilisent une même horloge serveur supposée et sont étiquetées à leur clôture. Le premier Open est égal à son Close ; les Opens suivants correspondent au Close précédent. High est le plus grand d’Open et Close plus 0.00020 ; Low est le plus petit moins 0.00020. Il s’agit d’une illustration arithmétique, pas de données historiques ni d’un backtest.
| Heure de clôture H1 | Clôture Bid | ROC(4), % | Momentum(4) dans MT4 |
|---|---|---|---|
00:00 | 1.10000 | — | — |
01:00 | 1.10050 | — | — |
02:00 | 1.10100 | — | — |
03:00 | 1.10150 | — | — |
04:00 | 1.10200 | 0.181818 | 100.181818 |
05:00 | 1.10250 | 0.181736 | 100.181736 |
06:00 | 1.10300 | 0.181653 | 100.181653 |
07:00 | 1.10120 | -0.027236 | 99.972764 |
08:00 | 1.10180 | -0.018149 | 99.981851 |
09:00 | 1.10340 | 0.081633 | 100.081633 |
Les valeurs à 04:00, 05:00 et 06:00 sont positives. À A, à 07:00, le ROC passe à −0.027236%. Figez High(A) = 1.10320, Low(A) = 1.10100 et F = 1.10090. Le plus bas de 08:00 reste au-dessus de F ; son ROC n’est toujours pas positif.
À T, à 09:00, le ROC vaut 0.081633% et la clôture Bid 1.10340, strictement au-dessus du plus haut figé. Aucun plus bas intermédiaire n’a touché F. Le premier recroisement positif satisfait donc la condition de prix dans le délai. Les valeurs affichées comportent 6 décimales ; les décisions utilisent les calculs non arrondis.
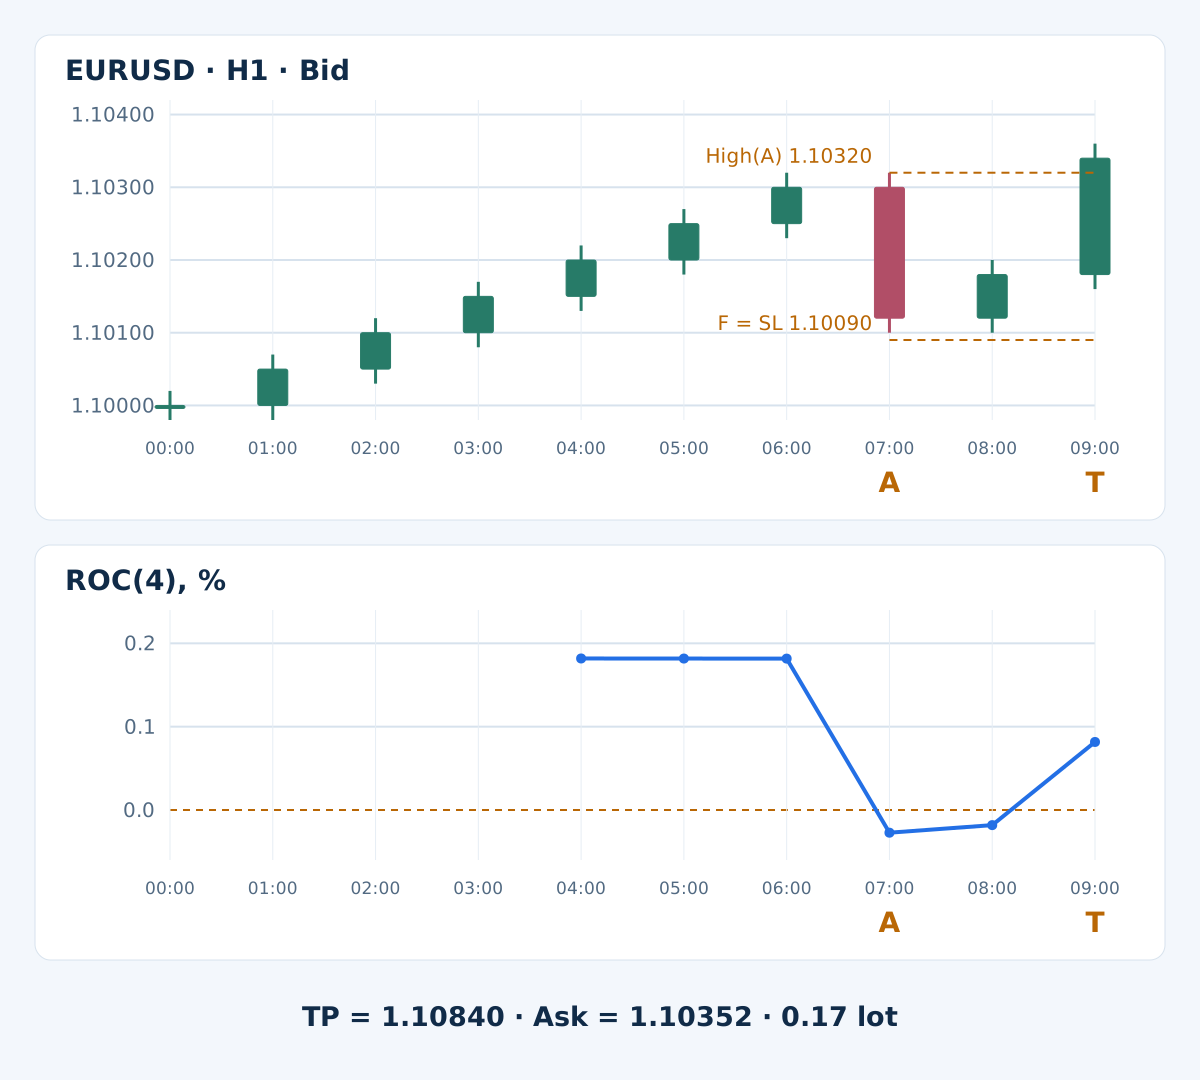
Le SL BUY est 1.10090 et le TP 1.10840. N’évaluez une cotation qu’après la clôture de la bougie finissant à 09:00. Si l’entrée était exécutée et qu’aucune sortie par prix ne survenait, la sortie temporelle serait due à 17:00. Aucun parcours ultérieur du prix, confirmation d’exécution ou résultat de sortie n’est fourni.
9. Calculer les coûts avant de choisir le volume
Supposons un compte USD avec $10,000 de fonds propres, 100,000 EUR par lot, 1 pip égal à 0.0001, une valeur de pip de $10 par lot et un pas de volume de 0.01. La première cotation prête à 09:00:10 est Bid 1.10340 / Ask 1.10352, soit 1.2 pip de spread. On suppose $7 de commission aller-retour par lot, aucun coût de financement dans cet exemple et les provisions défavorables indiquées.
| Vérification | Calcul | Résultat |
|---|---|---|
| Budget de risque | 10,000 × 0.005 | $50 |
| Perte estimée par lot, coûts compris | (26.2 + 1 + 1) × 10 + 7 | $289 |
| Gain potentiel par lot après coûts | (48.8 − 1 − 1) × 10 − 7 | $461 |
| Gain net / perte prévue | 461 / 289 | 1.595156 |
| Volume arrondi vers le bas au pas autorisé | floor((50 / 289) / 0.01) × 0.01 | 0.17 |
| Perte prévue au stop pour ce volume | 0.17 × 289 | $49.13 |
La cotation illustrative satisfait le seuil du rapport. Un Ask hypothétique de 1.10380 donne une perte de $317 et un gain potentiel de $433 par lot : 433 / 317 = 1.365931, inférieur à 1.5. Rejetez-le ; n’éloignez pas l’objectif et n’attendez pas une meilleure cotation dans cet épisode.
Le calcul de 0.17 lot suppose un budget de risque restant suffisant dans le portefeuille et des conditions de courtier valides. Les provisions estiment une exécution défavorable ; elles ne garantissent ni une perte maximale ni une exécution au prix affiché. Une autre devise de compte ou un autre contrat impose de recalculer la perte par lot.
10. Conserver les échecs et les transactions manquées
- Un repli non positif sans trois valeurs positives préalables : aucun épisode BUY.
- Le premier recroisement positif sans cassure du prix sur la même bougie : rejet définitif.
- Un niveau d’invalidation touché, une observation absente ou un délai expiré : aucune entrée.
- Cotation tardive, spread excessif, rapport net insuffisant ou condition de risque non remplie : consommer le déclencheur et s’abstenir.
Les marchés hésitants peuvent produire des replis répétés et de fausses cassures. Une période courte fait aussi varier rapidement la clôture de comparaison. Les annonces importantes, prévues ou imprévues, le rollover et les gaps peuvent dépasser les hypothèses illustrées de spread et de glissement. Consignez ces régimes au lieu de supprimer leurs pertes après lecture des résultats.
Le modèle de base n’exclut aucune séance ni annonce. N’ajoutez une exclusion que dans une version distincte explicitement définie, avec son décompte de transactions manquées et sa validation. L’oscillateur et une clôture au-dessus du plus haut du repli restent des transformations liées du prix ; ajouter des conditions ne démontre pas une meilleure espérance. Le guide de combinaison des indicateurs de momentum traite cette dépendance.
11. Respecter la chronologie dans l’EA et dans les tests
Utilisez le symbole, l’unité de temps, la version des règles et l’horodatage d’ouverture de A pour identifier l’épisode. Conservez durablement les niveaux fixes, l’échéance et l’état consommé. Traitez chaque bougie clôturée une seule fois. Distinguez déclencheur, demande d’ordre et position confirmée. Cet article spécifie un modèle ; ce n’est pas du code EA testé.
Après une réponse d’ordre incertaine ou un redémarrage, rapprochez les ordres ouverts et l’historique avant une autre demande. Un timeout ne prouve pas l’absence d’ordre. Un rejet confirmé ne donne droit à aucune nouvelle tentative dans le même épisode. Consignez le glissement excessif et l’exposition réelle ; n’éloignez jamais le SL et n’augmentez jamais le volume pour masquer un écart d’exécution.
Vérifiez d’abord la conversion ROC/Momentum, les comparaisons strictes, l’égalité à zéro, l’échéance et la priorité de l’invalidation dans un journal chronologique. Testez SELL séparément avec sorties sur Ask. Évaluez ensuite l’hypothèse complète avec les cotations pertinentes du courtier, commissions, financement et exécutions défavorables. Si les deux niveaux de sortie sont atteints dans une bougie OHLC, utilisez l’ordre des ticks ou signalez l’ambiguïté en déclarant une hypothèse prudente de SL atteint en premier.
Séparez le développement de l’évaluation ultérieure, conservez toutes les variantes essayées et présentez les rendements nets avec drawdown, exposition, nombre de transactions et incertitude. La validation forward utilise les données entrantes et ne garantit pas les résultats réels. Le guide du backtesting sur MT4 explique la démarche générale. Aucun taux de réussite ni rendement n’est établi ici.
12. Questions sur la continuation avec ROC
Le zéro du ROC est-il le zéro de Momentum sur MT4 ?
Non. À entrée Close et période identiques, le ROC vaut Momentum moins 100. ROC zéro correspond donc à Momentum 100. Comparer la valeur brute de MT4 à zéro modifierait entièrement la stratégie.
Un repli exactement à zéro est-il admissible ?
Oui. BUY s’arme après 3 valeurs strictement positives lorsque le ROC est ≤ 0 ; SELL utilise les signes opposés. Le déclencheur BUY exige ROC > 0 et le déclencheur SELL ROC < 0. L’égalité ne déclenche aucun des deux.
Puis-je attendre le prix après l’échec du premier recroisement ?
Non. Le premier recroisement est le seul candidat. Si sa bougie clôturée ne casse pas strictement le niveau de prix figé, l’épisode est annulé. Une cassure ultérieure est une nouvelle observation, pas une autorisation de réactiver l’ancien déclencheur.
Une clôture au-dessus du plus haut du repli est-elle une confirmation indépendante ?
C’est une condition de prix supplémentaire, pas une information indépendante. ROC et cassure proviennent des mêmes prix de marché. Leur intérêt combiné pour le trading doit être mesuré après coûts sur des données non utilisées pour choisir les règles.
La période et les limites de risque sont-elles recommandées ?
Non. Elles rendent l’exemple pédagogique explicite et reproductible. Elles n’ont été ni optimisées ni validées pour un courtier, un régime de marché ou un compte réel. Risque prévu et provisions d’exécution ne plafonnent pas toutes les pertes réelles possibles.
L’exemple montre-t-il une transaction gagnante ?
Non. La séquence s’arrête au déclencheur analytique. La première cotation illustre un calcul d’admissibilité, pas une exécution confirmée. Aucun parcours ultérieur du prix, rendement réalisé ou résultat de sortie rentable n’est fourni.
13. Référence technique et portée
La référence officielle Momentum de MetaTrader 4 décrit l’indicateur fondé sur un ratio. Notre expression du ROC centrée sur zéro en est la conversion algébrique avec les mêmes entrées. Phase préalable, repli limité dans le temps, condition de prix, sorties et limites de coûts constituent notre spécification pédagogique, pas des paramètres de trading approuvés par le fournisseur.
Le Forex et le trading à effet de levier présentent des risques importants. Cette stratégie est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.