

Ein Momentum kann pausieren, ohne dass die bisherige Bewegung endet. Dieses Lernmodell zur Fortsetzung sucht einen kurzen Rücklauf der prozentualen Rate of Change, kurz ROC, gefolgt von neuer Bewegung in derselben Richtung und einem bestätigten Kursausbruch. Rücklauf, Frist und erster zulässiger Auslöser stehen fest, bevor ein Einstiegskurs geprüft wird.
„Fortsetzung“ bedeutet hier die Wiederaufnahme der vorangegangenen kurzen Momentum-Phase. Das belegt weder einen Trend auf höherer Zeitebene noch einen weiteren Anstieg. Die RSI-Failure-Swing-Strategie untersucht eine andere Umkehrhypothese. Allein nachvollziehbare Regeln belegen bei keinem der beiden Modelle einen profitablen Vorteil.
1. Basismodell und Grenzen festlegen
Verwende EURUSD, H1, Bid-Kerzen und ROC(4) auf Close. Alle Entscheidungen beruhen auf abgeschlossenen Kerzen. Die kurze Periode, die vorherige Phase von 3 Kerzen, das Erholungsfenster von 4 Kerzen und die folgenden Grenzen sind ausdrücklich didaktische Festlegungen, keine optimierten Einstellungen oder Empfehlungen für den Live-Handel.
Es darf je Symbol nur eine Episode aktiv sein, solange keine Position offen ist. Ignoriere neue Muster bei offener Position. Nach Abbruch, Ablauf oder einem verbrauchten Auslöser darf dieselbe Kerze keine neue Episode beginnen; warte auf einen späteren passenden Rücklauf. Jede neue Episode muss die gesamte Voraussetzung der vorherigen Momentum-Phase selbst erfüllen.
Fehlen benötigte OHLC-Daten oder Indikatorwerte, wird eine aktive Episode abgebrochen. Ersetze fehlende Werte nicht durch null, überspringe keine fehlende Kerze und rekonstruiere den Rücklauf nicht anhand eines späteren Charts. Das Basismodell enthält weder gleitenden Durchschnitt noch Divergenz-, Sitzungs- oder Kalenderfilter. Jede Ergänzung ist eine gesondert zu validierende Version.
2. ROC null und MT4-Momentum 100 auseinanderhalten
Definiere ROC(n) = 100 × (Close(t) / Close(t−n) − 1). Gemessen wird die prozentuale Schlusskursänderung über den Rückblick. Der eingebaute MT4-Indikator Momentum verwendet 100 × Close(t) / Close(t−n). Bei gleicher Periode und Close als Eingang gilt daher ROC = Momentum − 100.
Die ROC-Nulllinie entspricht somit der 100-Linie von Momentum. Ein positiver Wert bedeutet, dass der letzte Schlusskurs über seinem Vergleichsschlusskurs liegt; er misst kein Kaufvolumen und garantiert keinen beständigen Trend. Ungültige oder nicht positive Kurseingaben sind vor der Division auszusortieren. Vergleiche mit voller Genauigkeit, nicht anhand gerundeter Beschriftungen.
ROC kann positiv werden, weil ein älterer, höherer Vergleichskurs aus dem Fenster fällt, obwohl der letzte Schlusskurs sinkt. Der feste Kursausbruch ergänzt eine beobachtbare Bedingung. Beide Prüfungen beruhen jedoch auf Kursen und sind keine unabhängigen Belege. Der Leitfaden zu Momentum-Indikatoren erklärt die Messgrößen.
3. BUY beim ersten passenden Rücklauf vormerken
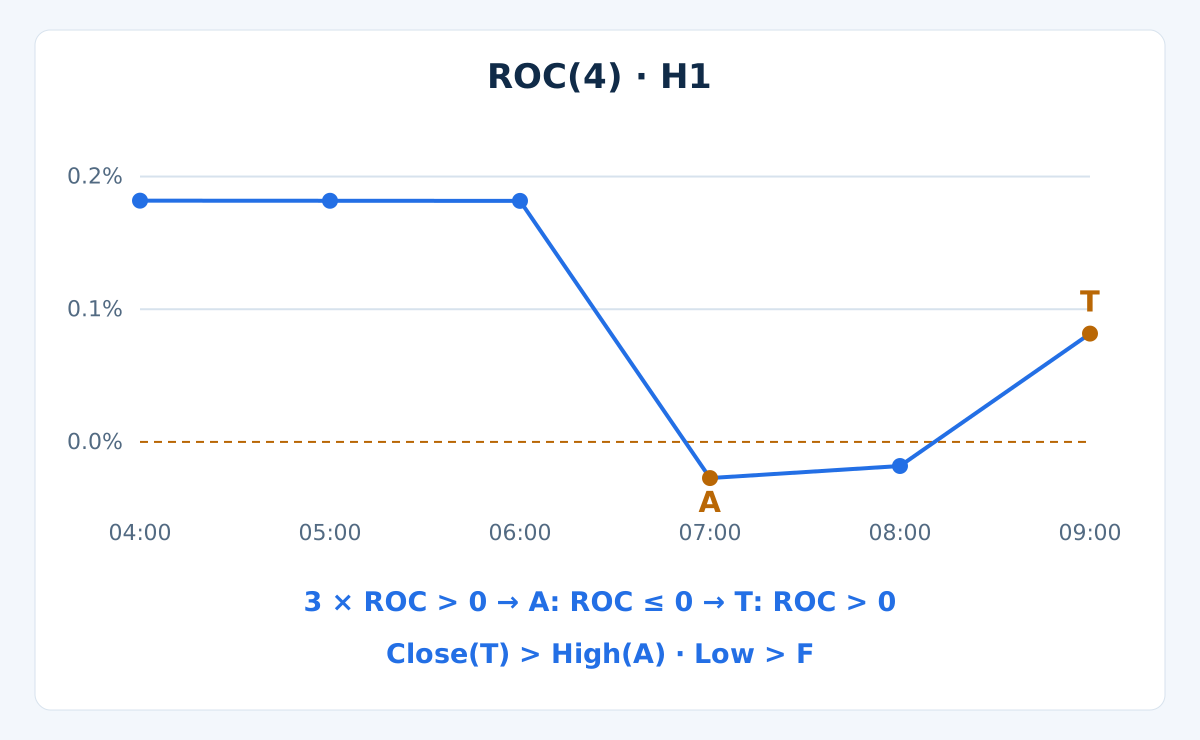
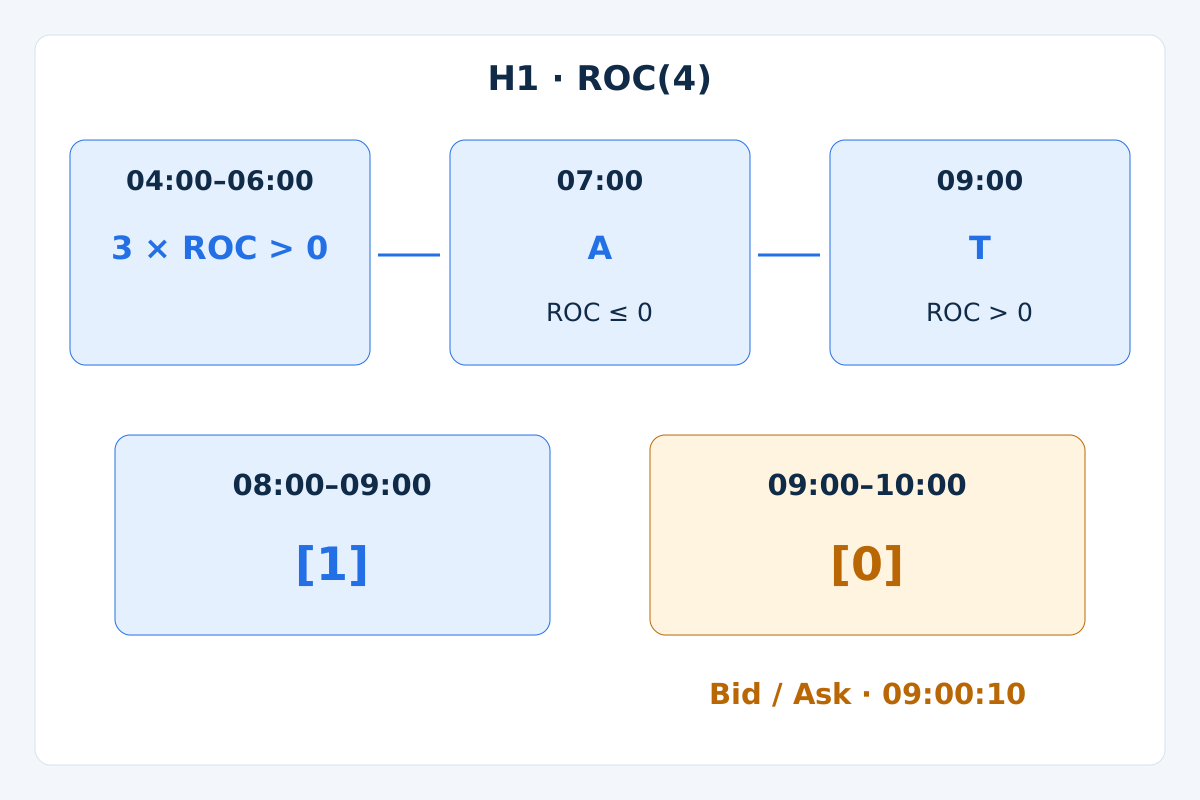
An der abgeschlossenen Kerze A müssen die unmittelbar vorherigen 3 ROC-Werte strikt positiv sein und der aktuelle Wert ≤ 0 betragen. Genau null ist zulässig. Damit endet die gemessene positive Phase und eine BUY-Episode wird aktiviert; ein Auftrag ist dadurch noch nicht erlaubt.
Fixiere beim Schluss von A das Bid-Hoch High(A) und die untere Ungültigkeitsmarke F = Low(A) − 1 pip. Verschiebe keine der beiden Marken mit späteren Kerzen. Die Episode beginnt nach dem Schluss von A; deren eigenes Tief verletzt die neu festgelegte Untergrenze nicht.
Prüfe nur die nächsten 4 abgeschlossenen H1-Kerzen einschließlich der vierten. Währenddessen führt jedes spätere Bid-Tief ≤ F zum Abbruch, selbst wenn dieselbe Kerze anschließend kräftig schließt. Prüfe diese Ungültigkeit vor dem Auslöser. Weitere nicht positive ROC-Werte starten die Frist nicht neu.
4. Nur die erste positive Rückkreuzung nutzen
Die erste spätere abgeschlossene Kerze mit ROC > 0 ist der einzige Auslöserkandidat T. Verlange nach Prüfung der Untergrenze in derselben Kerze Close(T) > High(A). Ein gleich hoher Schlusskurs genügt nicht. Bei ROC gleich null wird weiter gewartet; BUY kann dadurch nicht ausgelöst werden.
Fehlt beim ersten positiven Wert der Kursausbruch, wird die Episode endgültig abgebrochen. Ein späterer Ausbruch kann sie nicht wiederbeleben. Erscheint bis zum vierten zulässigen Schluss kein positiver Wert, läuft sie ab. Die vierte Kerze darf noch auslösen, wenn alle Bedingungen erfüllt sind; die Ungültigkeitsprüfung hat in jeder Kerze Vorrang.
Es gibt weder eine Pending Order am fixierten Hoch noch einen Einstieg aufgrund eines laufenden Oszillatorwerts. Der Kandidat steht erst beim Schluss von T fest. In der nächsten Kerze hat T den Shift 1, die noch entstehende Kerze den Shift 0. Trenne analytische Bestätigung und ausführbaren Marktkurs.
5. BUY-Ausstiege vor der Kursprüfung fixieren
Der geplante BUY-SL ist die bereits festgelegte Bid-Untergrenze F. Setze beim Schluss von T TP = Close(T) + 2 × (Close(T) − F). Beide Kurse bleiben während der Prüfung des Einstiegskurses unverändert. Das Ziel zugunsten eines verspäteten Einstiegs neu zu verankern, verändert das Modell.
Schließe die gesamte Position bei der zuerst ausgeführten SL- oder TP-Auslösung. Andernfalls fordere den Marktausstieg zum ersten verfügbaren Kurs an, nachdem 8 auf T folgende H1-Kerzen abgeschlossen sind. Es gibt keinen Trailing Stop, Teilausstieg, Nachkauf gegen die Position oder Ausstieg bei einer späteren ROC-Rückkreuzung.
Das Ziel ist eine geometrische Regel, keine Prognose. Kurslücken, fehlende Quotes und Slippage können zu einem schlechteren Ausstieg als dem geplanten Stop führen. Macht eine nahe Kursbarriere das Modell unattraktiv, überspringe die Gelegenheit oder definiere und teste einen separaten Filter. Ändere das Basismodell nicht stillschweigend.
6. SELL mit den richtigen Kursseiten definieren
- Aktiviere A, wenn die vorherigen
3ROC-Werte strikt negativ sind und der aktuelle Wert≥ 0beträgt. FixiereLow(A)und die obere Bid-UngültigkeitsmarkeU = High(A) + 1 pip. Genau null ist als Rücklauf zulässig. - Brich innerhalb der nächsten
4abgeschlossenen Kerzen bei jedem Bid-Hoch≥ Uab, bevor du den Auslöser prüfst. Beim erstenROC < 0muss zugleichClose(T) < Low(A)gelten. Gleichheit oder ein gescheiterter erster Kursausbruch beenden die Episode ohne spätere Wiederaufnahme. Es gelten dieselbe Frist und das Verbot, die Abbruchkerze neu zu verwenden. - SELL-Ausstiege werden durch Ask ausgelöst. Setze
SL = High(A) + 3 pips:1Pip Strukturpuffer plus2Pips Spread-Zuschlag. Fixiere beim Schluss von T das Ask-Ziel alsTP = Close(T) − 2 × (SL − Close(T)). Es gelten dieselben vollständigen und zeitabhängigen Ausstiege.
Die Bid-Ungültigkeitsgrenze und der Ask-SL betreffen unterschiedliche Phasen. Der Spread-Zuschlag rekonstruiert keine historischen Ask-Hochs; ein künftig breiterer Spread kann den SELL-SL früher auslösen. Teste mit passenden Bid/Ask-Daten, statt beide Kursseiten gleichzusetzen.
7. Ausführungs- und Portfoliogrenzen prüfen
Prüfe nach dem Schluss von T den ersten frischen Kurs bei bereitstehenden Daten, spätestens 60 Sekunden nach diesem Schluss. BUY steigt zu Ask, SELL zu Bid ein. Verlange positive Kurse mit Ask ≥ Bid und einen Spread ≤ 2 Pips. Für BUY gelten SL < Bid und Ask < TP, für SELL TP < Bid und Ask < SL. Ohne rechtzeitigen Kurs gibt es keinen Trade.
Das geschätzte Netto-Gewinnpotenzial geteilt durch den geplanten Stop-Verlust muss ≥ 1.5 sein. Verwende die tatsächlichen Kursseiten, die Kommission für Eröffnung und Schließung sowie ungünstige Ausführungsannahmen von 1 Pip beim Einstieg und 1 Pip beim Ausstieg in beiden Schätzungen. Der Spread steckt bereits in Bid/Ask; berechne ihn nicht doppelt. Scheitert der erste Kurs an einer Bedingung, ist die Episode verbraucht.
Plane höchstens 0.5% der aktuellen Equity für den neuen Trade und insgesamt höchstens 1% geplantes Stop-Risiko im Portfolio. Ermittle den Verlust je Lot in Kontowährung und runde das Volumen auf den Broker-Schritt ab. Überspringe den Trade bei unpassendem Mindestvolumen, fehlender Margin, Handelsfreigabe oder Stop-Distanz. Korrelierte Positionen teilen sich das Gesamtbudget.
Das sind Planungsgrenzen, keine garantierten Obergrenzen tatsächlicher Verluste. Prüfe Tickgröße, Tickwert und Kontraktbedingungen des Symbols. Unterscheide Pips von Broker-Punkten: Bei EURUSD mit 5 Nachkommastellen entspricht 1 Pip 10 Punkten. Der Leitfaden zum Risikomanagement erläutert die Positionsgrößenberechnung ausführlicher.
8. Die synthetische Folge nachvollziehen
Die erfundenen Bid-Kerzen unten verwenden eine angenommene gemeinsame Serverzeit; beschriftet ist der Kerzenschluss. Das erste Open entspricht seinem Close, spätere Opens dem vorherigen Close. High ist der größere Wert aus Open und Close plus 0.00020, Low der kleinere minus 0.00020. Es handelt sich um ein Rechenbeispiel, nicht um historische Evidenz oder einen Backtest.
| H1-Schlusszeit | Bid-Schlusskurs | ROC(4), % | Momentum(4) in MT4 |
|---|---|---|---|
00:00 | 1.10000 | — | — |
01:00 | 1.10050 | — | — |
02:00 | 1.10100 | — | — |
03:00 | 1.10150 | — | — |
04:00 | 1.10200 | 0.181818 | 100.181818 |
05:00 | 1.10250 | 0.181736 | 100.181736 |
06:00 | 1.10300 | 0.181653 | 100.181653 |
07:00 | 1.10120 | -0.027236 | 99.972764 |
08:00 | 1.10180 | -0.018149 | 99.981851 |
09:00 | 1.10340 | 0.081633 | 100.081633 |
Die Werte um 04:00, 05:00 und 06:00 sind positiv. Bei A um 07:00 fällt ROC auf −0.027236%. Fixiere High(A) = 1.10320, Low(A) = 1.10100 und F = 1.10090. Das Tief um 08:00 bleibt über F; ROC ist weiterhin nicht positiv.
Bei T um 09:00 beträgt ROC 0.081633%, der Bid-Schlusskurs 1.10340 liegt strikt über dem fixierten Hoch. Kein dazwischenliegendes Tief hat F berührt. Die erste positive Rückkreuzung besteht somit innerhalb der Frist auch die Kursprüfung. Angezeigt werden 6 Nachkommastellen; entschieden wird mit ungerundeten Werten.
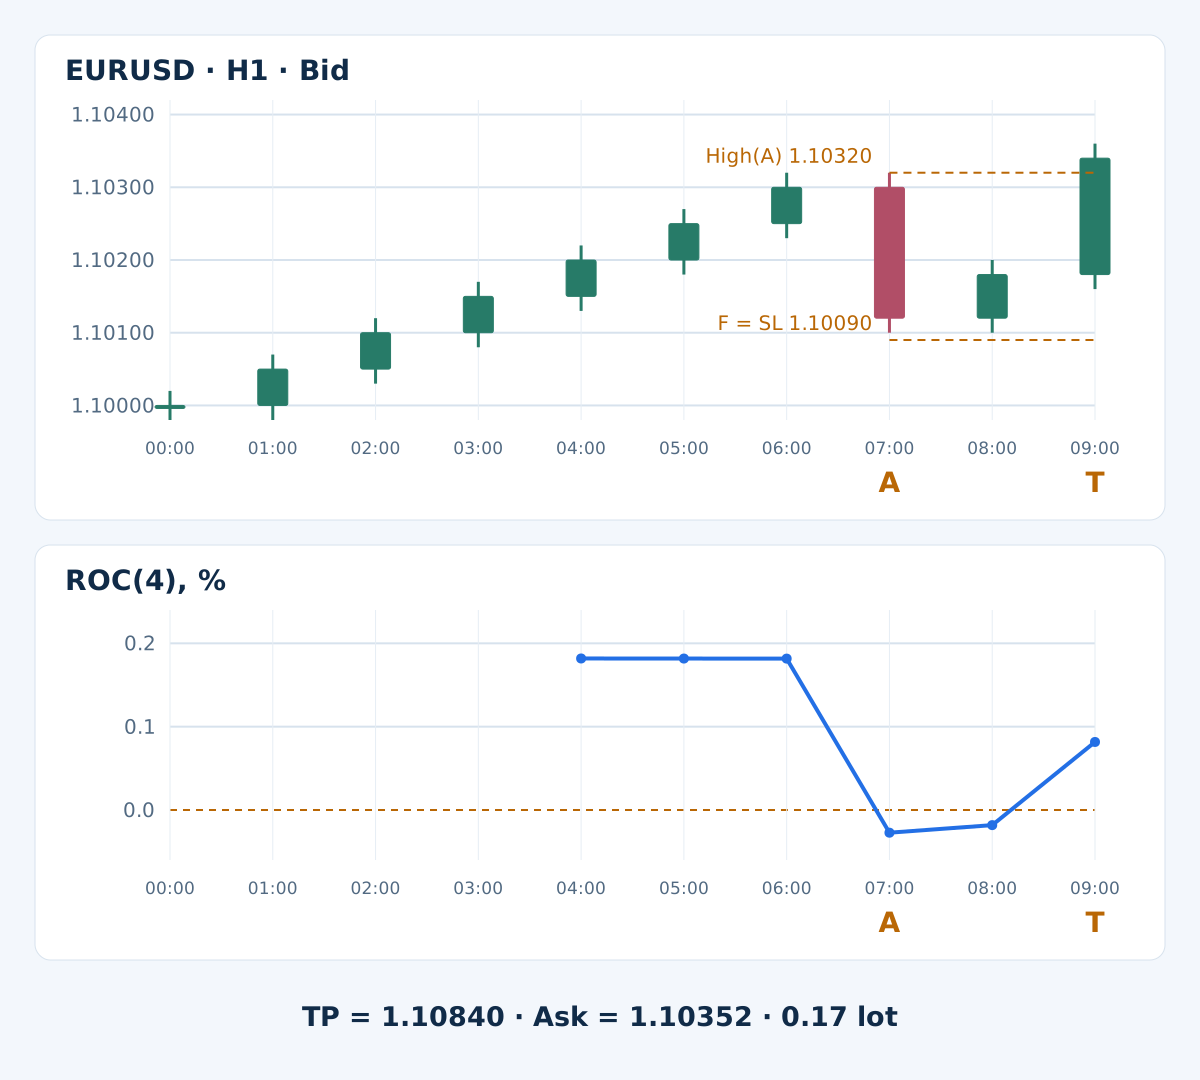
Der BUY-SL liegt bei 1.10090, der TP bei 1.10840. Prüfe einen Einstiegskurs erst nach Abschluss der um 09:00 endenden Kerze. Bei ausgeführtem Einstieg und ohne vorherigen Kursausstieg wäre der Zeitausstieg um 17:00 fällig. Es werden weder spätere Kurse noch eine Ausführungsbestätigung oder ein Ausstiegsergebnis vorgegeben.
9. Kosten vor der Volumenwahl berechnen
Angenommen werden ein USD-Konto mit $10,000 Equity, 100,000 EUR je Lot, 1 Pip gleich 0.0001, ein Pipwert von $10 je Lot und ein Volumenschritt von 0.01. Der erste prüfbare Kurs um 09:00:10 lautet Bid 1.10340 / Ask 1.10352: 1.2 Pips Spread. Unterstellt werden $7 Kommission je Lot für Eröffnung und Schließung, keine Finanzierungskosten im Beispiel und die genannten ungünstigen Ausführungsannahmen.
| Prüfung | Berechnung | Ergebnis |
|---|---|---|
| Risikobudget | 10,000 × 0.005 | $50 |
| Geschätzter Verlust je Lot einschließlich Kosten | (26.2 + 1 + 1) × 10 + 7 | $289 |
| Gewinnpotenzial je Lot nach Kosten | (48.8 − 1 − 1) × 10 − 7 | $461 |
| Netto-Gewinnpotenzial / geplanter Verlust | 461 / 289 | 1.595156 |
| Auf den Volumenschritt abgerundetes Volumen | floor((50 / 289) / 0.01) × 0.01 | 0.17 |
| Geplanter Stop-Verlust bei diesem Volumen | 0.17 × 289 | $49.13 |
Der Beispielkurs erfüllt die Verhältnisgrenze. Ein hypothetischer Ask von 1.10380 ergibt $317 Verlust und $433 Gewinnpotenzial je Lot: 433 / 317 = 1.365931, also unter 1.5. Verwirf ihn; vergrößere weder das Ziel noch warte innerhalb dieser Episode auf einen besseren Kurs.
Die Berechnung mit 0.17 Lot setzt ausreichend verbleibendes Portfoliorisikobudget und gültige Broker-Bedingungen voraus. Zuschläge schätzen ungünstige Ausführung ab; sie garantieren weder einen Höchstverlust noch eine Ausführung zum angezeigten Kurs. Andere Kontowährungen oder Kontrakte erfordern eine neue Verlustberechnung je Lot.
10. Fehlversuche und ausgelassene Trades beibehalten
- ROC-Rücklauf auf oder unter null ohne drei vorherige positive Werte: keine BUY-Episode.
- Erste positive Rückkreuzung ohne Kursausbruch in derselben Kerze: endgültige Ablehnung.
- Berührte Ungültigkeitsmarke, fehlende Beobachtung oder abgelaufene Frist: kein Einstieg.
- Verspäteter Kurs, zu hoher Spread, unzureichendes Netto-Verhältnis oder verletzte Risikogrenze: Auslöser verbrauchen und Trade auslassen.
Unruhige Seitwärtsmärkte können wiederholte Rückläufe und Fehlausbrüche erzeugen. Bei kurzem Rückblick wechselt auch der Vergleichsschlusskurs schnell. Starke geplante oder überraschende Nachrichten, Rollover und Kurslücken können die angenommenen Spread- und Slippage-Werte übersteigen. Erfasse diese Marktphasen, statt ihre Verluste nach Sichtung der Ergebnisse zu löschen.
Das Basismodell schließt weder Sitzungen noch Nachrichten aus. Führe einen solchen Ausschluss nur als eigene spezifizierte Version mit erfassten verpassten Trades und separater Validierung ein. Oszillator und Schluss über dem Rücklaufhoch bleiben verwandte Kurstransformationen; mehr Bedingungen allein belegen keinen besseren Erwartungswert. Der Leitfaden zum Kombinieren von Momentum-Indikatoren behandelt diese Abhängigkeit.
11. Chronologie im EA und im Test erhalten
Speichere Symbol, Zeitebene, Regelversion und den Eröffnungszeitstempel von A als Episodenkennung. Sichere fixierte Marken, Frist und Verbrauchsstatus dauerhaft. Verarbeite jede geschlossene Kerze genau einmal. Unterscheide Auslöser, Orderanfrage und bestätigte Position. Dieser Artikel beschreibt ein Modell; er enthält keinen getesteten EA-Quellcode.
Gleiche nach unklarer Orderantwort oder Neustart offene Orders und Historie ab, bevor du eine weitere Anfrage sendest. Ein Timeout beweist nicht, dass keine Order existiert. Nach bekannter Ablehnung gibt es innerhalb derselben Episode keinen erneuten Versuch. Erfasse übermäßige Slippage und tatsächliche Exposition; weite nie den SL aus und erhöhe nie das Volumen, um einen Ausführungsfehler zu verdecken.
Prüfe zuerst ROC/Momentum-Umrechnung, strikte Vergleiche, Gleichheit bei null, Frist und Vorrang der Ungültigkeit mit einem chronologischen Protokoll. Teste SELL mit Ask-Ausstiegen getrennt. Prüfe anschließend die gesamte Hypothese mit passenden Broker-Kursen, Kommissionen, Finanzierung und ungünstigen Ausführungen. Werden beide Ausstiegsmarken innerhalb einer OHLC-Kerze erreicht, nutze die Tickreihenfolge oder kennzeichne die Mehrdeutigkeit und weise konservativ SL zuerst aus.
Trenne Entwicklung und spätere Bewertung, bewahre alle untersuchten Varianten auf und berichte Nettorenditen zusammen mit Drawdown, Exposition, Trade-Anzahl und Unsicherheit. Forward-Validierung nutzt neu eintreffende Daten und garantiert keine Live-Ergebnisse. Der MT4-Backtesting-Leitfaden erklärt das übergeordnete Vorgehen. Hier wurde weder eine Trefferquote noch eine Rendite nachgewiesen.
12. Fragen zur ROC-Fortsetzung
Ist die ROC-Nulllinie dieselbe wie die von MT4 Momentum?
Nein. Bei gleichem Close-Eingang und gleicher Periode entspricht ROC Momentum minus 100. ROC null entspricht daher Momentum 100. Ein Vergleich des unveränderten MT4-Werts mit null würde die Strategie vollständig verändern.
Gilt ein Rücklauf genau bis null?
Ja. BUY wird nach 3 strikt positiven Werten bei ROC ≤ 0 vorgemerkt; SELL verwendet die umgekehrten Vorzeichen. Der BUY-Auslöser verlangt ROC > 0, der SELL-Auslöser ROC < 0. Gleichheit löst keine der beiden Seiten aus.
Darf ich nach gescheiterter erster Rückkreuzung auf den Kurs warten?
Nein. Nur die erste Rückkreuzung ist Kandidat. Verfehlt ihre abgeschlossene Kerze den strikten Ausbruch über beziehungsweise unter die fixierte Kursmarke, wird die Episode abgebrochen. Ein späterer Ausbruch ist eine neue Beobachtung, keine Erlaubnis, den alten Auslöser wiederzuverwenden.
Ist der Schluss über dem Rücklaufhoch eine unabhängige Bestätigung?
Er ist eine zusätzliche Kursbedingung, keine unabhängige Information. ROC und Ausbruch beruhen auf denselben Marktpreisen. Der gemeinsame Handelsnutzen muss nach Kosten anhand von Daten gemessen werden, die nicht zur Auswahl der Regeln dienten.
Sind Periode und Risikogrenzen empfohlene Einstellungen?
Nein. Sie machen das Lernbeispiel eindeutig und nachvollziehbar. Für keinen Broker, keine Marktphase und kein Live-Konto wurden sie optimiert oder validiert. Geplantes Risiko und Ausführungszuschläge begrenzen nicht jeden möglichen tatsächlichen Verlust.
Zeigt das Beispiel einen Gewinntrade?
Nein. Die vorgegebene Folge endet am analytischen Auslöser. Der erste Kurs veranschaulicht eine Zulässigkeitsberechnung, keine bestätigte Ausführung. Es gibt keinen späteren Kursverlauf, keine realisierte Rendite und keinen nachgewiesenen Gewinnausstieg.
13. Technische Quelle und Geltungsbereich
Die offizielle MetaTrader-4-Referenz zu Momentum dokumentiert den quotientenbasierten Indikator. Unsere um null zentrierte ROC-Formel ist dessen algebraische Umrechnung bei gleichen Eingaben. Vorphase, befristeter Rücklauf, Kursbedingung, Ausstiege und Kostengrenzen bilden unsere didaktische Spezifikation und sind keine vom Anbieter empfohlenen Handelsparameter.
Forex und gehebelter Handel sind mit erheblichen Risiken verbunden. Diese Strategie dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine zukünftige Wertentwicklung.