

O momentum pode fazer uma pausa sem que o movimento anterior tenha terminado. Este modelo educacional de continuação procura um breve retorno da taxa de variação percentual, ou ROC, à região de zero, seguido de retomada direcional e rompimento do preço confirmado no fechamento. A pausa, o prazo e o primeiro gatilho elegível são definidos antes de avaliar qualquer cotação de entrada.
Aqui, “continuação” significa retomar a fase curta de momentum anterior; não comprova uma tendência em um período gráfico maior nem prevê uma nova alta. A estratégia de failure swing do RSI aborda outra hipótese de reversão. A simples possibilidade de reproduzir as regras não demonstra vantagem lucrativa em nenhum dos modelos.
1. Defina a configuração e seus limites
Use EURUSD, H1, candles Bid e ROC(4) sobre Close. Todas as decisões usam candles fechados. O período curto, a fase anterior de 3 candles, a janela de recuperação de 4 candles e os limites abaixo são escolhas didáticas explícitas, não configurações otimizadas nem recomendações para operar em conta real.
Mantenha apenas um episódio ativo por símbolo e somente quando não houver posição aberta. Ignore novos padrões enquanto existir uma posição. Cancelamento, expiração ou um gatilho consumido não permitem iniciar outro episódio no mesmo candle; aguarde uma pausa posterior que cumpra os critérios. Cada novo episódio precisa atender novamente a toda a condição da fase anterior.
A ausência de qualquer observação OHLC ou valor do indicador necessário cancela o episódio ativo. Não substitua dados por zero, não pule um candle ausente nem reconstrua a pausa olhando um gráfico posterior. A configuração básica não adiciona média móvel, divergência, filtro de sessão ou de calendário. Qualquer acréscimo cria outra versão, que precisa de validação própria.
2. Separe o zero do ROC do nível 100 do Momentum no MT4
Defina ROC(n) = 100 × (Close(t) / Close(t−n) − 1). Ele mede a variação percentual entre fechamentos ao longo do período de referência. O indicador Momentum nativo do MT4 usa 100 × Close(t) / Close(t−n); portanto, com o mesmo período e Close como entrada, ROC = Momentum − 100.
Assim, a linha zero do ROC corresponde à linha 100 do Momentum. Uma leitura positiva informa que o último fechamento supera o fechamento de referência; não mede volume comprador nem garante uma tendência persistente. Descarte preços de entrada inválidos ou não positivos antes da divisão. Compare os valores completos, não os rótulos arredondados.
O ROC pode ficar positivo porque um preço de referência antigo e mais alto sai da janela, mesmo que o fechamento mais recente caia. O rompimento do nível fixo acrescenta uma condição observável, mas os dois testes derivam do preço e não são evidências independentes. O guia de indicadores de momentum explica essas medidas.
3. Arme BUY na primeira pausa elegível
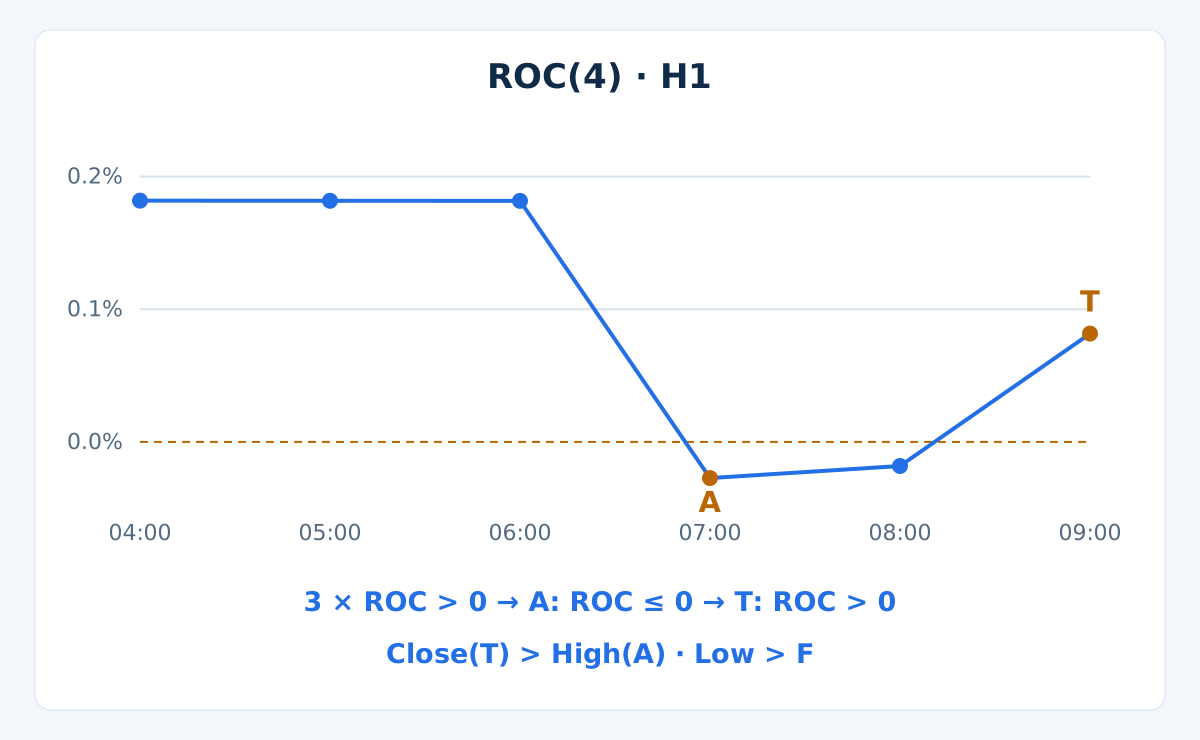
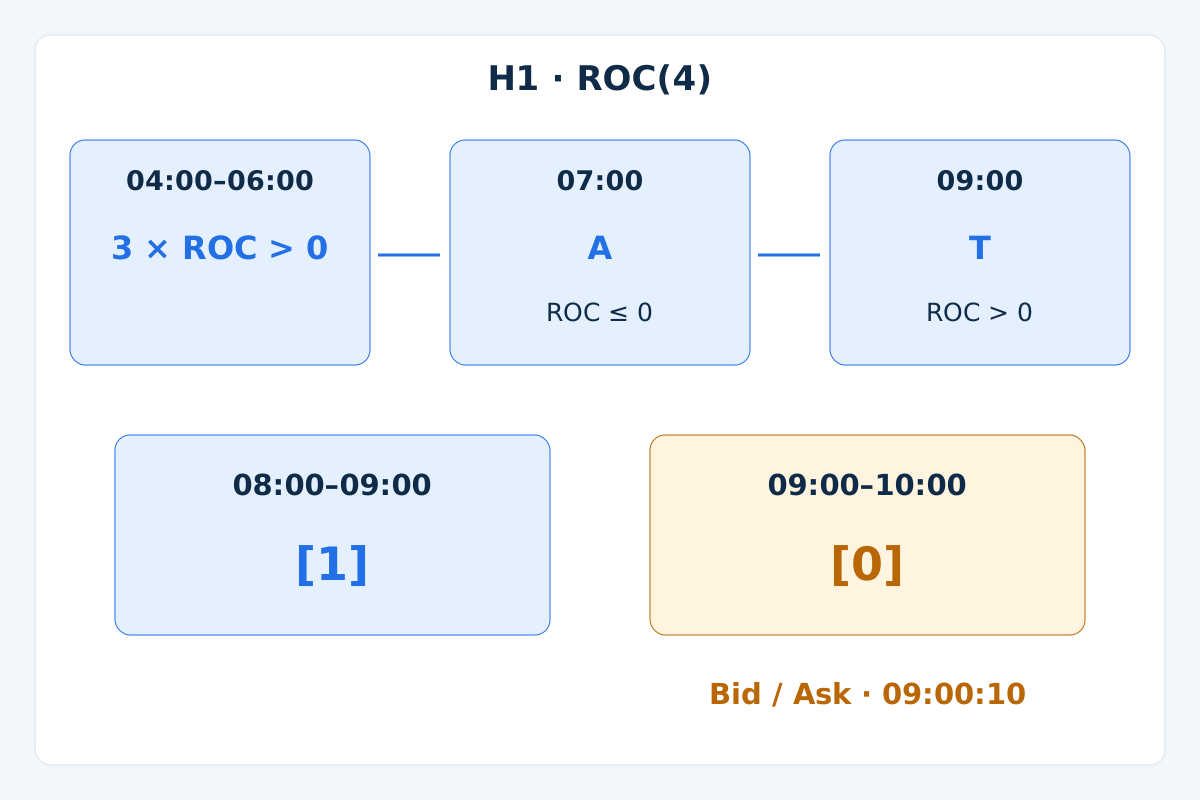
No candle fechado A, exija que as 3 leituras de ROC imediatamente anteriores sejam estritamente positivas e que a atual seja ≤ 0. Exatamente zero é válido. Isso encerra a fase positiva medida e arma um episódio BUY; ainda não autoriza uma ordem.
No fechamento de A, fixe sua máxima Bid, High(A), e o piso de invalidação, F = Low(A) − 1 pip. Não mova nenhum nível com os candles seguintes. O episódio começa depois que A fecha; a mínima do próprio A não invalida o piso recém-definido.
Examine apenas os próximos 4 candles H1 fechados, incluindo o quarto. Durante a espera, uma mínima Bid posterior ≤ F cancela o episódio, mesmo que o mesmo candle termine com um fechamento forte. Verifique essa invalidação antes do gatilho. Novas leituras de ROC não positivas não reiniciam o prazo.
4. Use uma única vez o primeiro retorno acima de zero
O primeiro candle posterior fechado com ROC > 0 é o único candidato a gatilho T. Depois de verificar o piso, exija Close(T) > High(A) no mesmo candle. Igualdade de preço não basta. Uma leitura ROC igual a zero mantém a espera e não pode disparar BUY.
Se essa primeira leitura positiva não vier com o rompimento do preço, cancele definitivamente o episódio. Um rompimento posterior não pode reativá-lo. Se não houver leitura positiva até o quarto fechamento elegível, o episódio expira. O quarto candle ainda pode disparar se todas as condições passarem; a invalidação tem prioridade em todos os candles.
Não há ordem pendente na máxima fixada nem entrada com leitura intrabar do oscilador. O candidato só é conhecido no fechamento de T. No candle seguinte, T está no deslocamento 1 e o candle em formação no deslocamento 0. Separe a confirmação analítica de uma cotação de mercado executável.
5. Fixe as saídas BUY antes de avaliar a cotação
O SL planejado de BUY é o piso Bid F, já fixado. No fechamento de T, defina TP = Close(T) + 2 × (Close(T) − F). Mantenha ambos os preços durante a avaliação da cotação. Reposicionar o alvo para justificar uma entrada atrasada altera o modelo.
Encerre toda a posição na primeira execução de SL ou TP. Caso nenhum ocorra, solicite saída a mercado na primeira cotação disponível depois de concluídos 8 candles H1 posteriores a T. Não há trailing stop, saída parcial, aumento da posição perdedora nem saída por um novo recruzamento do ROC.
O alvo é uma regra geométrica, não uma previsão. Gaps, falta de cotações e slippage podem causar uma saída pior que o stop planejado. Se uma barreira próxima tornar esta especificação pouco atraente, pule a operação ou defina e teste um filtro separado; não altere silenciosamente a configuração básica.
6. Defina SELL com os lados corretos da cotação
- Arme A quando as
3leituras anteriores de ROC forem estritamente negativas e a atual for≥ 0. FixeLow(A)e o teto Bid de invalidação,U = High(A) + 1 pip. Exatamente zero é válido como pausa. - Nos próximos
4candles fechados, cancele diante de qualquer máxima Bid≥ Uantes de avaliar o gatilho. O primeiroROC < 0deve coincidir comClose(T) < Low(A). Igualdade ou falha do primeiro rompimento do preço cancela o episódio, sem reativação posterior. O mesmo prazo e a proibição de reutilizar o candle se aplicam. - As saídas SELL são acionadas pelo Ask. Defina
SL = High(A) + 3 pips: margem estrutural de1pip mais uma reserva de spread de2pips. No fechamento de T, fixe o alvo Ask comoTP = Close(T) − 2 × (SL − Close(T)). Use as mesmas saídas integrais e por tempo.
O teto de invalidação Bid e o SL Ask pertencem a etapas diferentes. A reserva de spread não reconstrói máximas Ask históricas; um spread futuro maior pode acionar o SL SELL mais cedo. Teste com dados Bid/Ask adequados, sem presumir que os dois lados sejam idênticos.
7. Aplique os critérios de execução e risco da carteira
Após T fechar, avalie a primeira cotação recente com os dados prontos, dentro de 60 segundos desse fechamento. BUY entra no Ask; SELL, no Bid. Exija preços positivos com Ask ≥ Bid e spread ≤ 2 pips. BUY exige SL < Bid e Ask < TP; SELL exige TP < Bid e Ask < SL. Sem cotação no prazo, não há operação.
Exija uma razão entre ganho potencial líquido e perda planejada no stop ≥ 1.5. Use os lados reais do preço, a comissão de ida e volta e reservas adversas de 1 pip na entrada e 1 pip na saída em ambas as estimativas. O spread já está representado em Bid/Ask; não o cobre duas vezes. A primeira cotação reprovada consome o episódio.
Reserve no máximo 0.5% do patrimônio líquido atual para a nova operação e limite a 1% o risco planejado agregado nos stops da carteira. Calcule a perda por lote na moeda da conta e arredonde o volume para baixo, respeitando o incremento do broker. Pule se volume mínimo, margem, permissões ou distâncias dos stops forem inadequados. Posições correlacionadas compartilham o orçamento agregado.
Esses são limites planejados, não tetos garantidos para a perda real. Valide tamanho do tick, valor do tick e condições do contrato. Diferencie pips de pontos do broker: em EURUSD com 5 casas decimais, 1 pip equivale a 10 pontos. O guia de gestão de risco detalha o dimensionamento.
8. Reproduza a sequência sintética
Os candles Bid inventados abaixo usam um único horário de servidor presumido e são identificados pelo fechamento. O primeiro Open é igual ao seu Close; os seguintes são o Close anterior. High é o maior entre Open e Close mais 0.00020; Low é o menor menos 0.00020. É uma ilustração aritmética, não evidência histórica nem backtest.
| Horário do fechamento H1 | Fechamento Bid | ROC(4), % | Momentum(4) no MT4 |
|---|---|---|---|
00:00 | 1.10000 | — | — |
01:00 | 1.10050 | — | — |
02:00 | 1.10100 | — | — |
03:00 | 1.10150 | — | — |
04:00 | 1.10200 | 0.181818 | 100.181818 |
05:00 | 1.10250 | 0.181736 | 100.181736 |
06:00 | 1.10300 | 0.181653 | 100.181653 |
07:00 | 1.10120 | -0.027236 | 99.972764 |
08:00 | 1.10180 | -0.018149 | 99.981851 |
09:00 | 1.10340 | 0.081633 | 100.081633 |
As leituras de 04:00, 05:00 e 06:00 são positivas. Em A, às 07:00, o ROC passa a −0.027236%. Fixe High(A) = 1.10320, Low(A) = 1.10100 e F = 1.10090. A mínima de 08:00 permanece acima de F; seu ROC continua não positivo.
Em T, às 09:00, o ROC é 0.081633% e o fechamento Bid é 1.10340, estritamente acima da máxima fixada. Nenhuma mínima intermediária tocou F. O primeiro retorno positivo passa, portanto, pelo teste de preço dentro da janela. Os valores do indicador aparecem com 6 casas decimais; as decisões usam cálculos sem arredondamento.
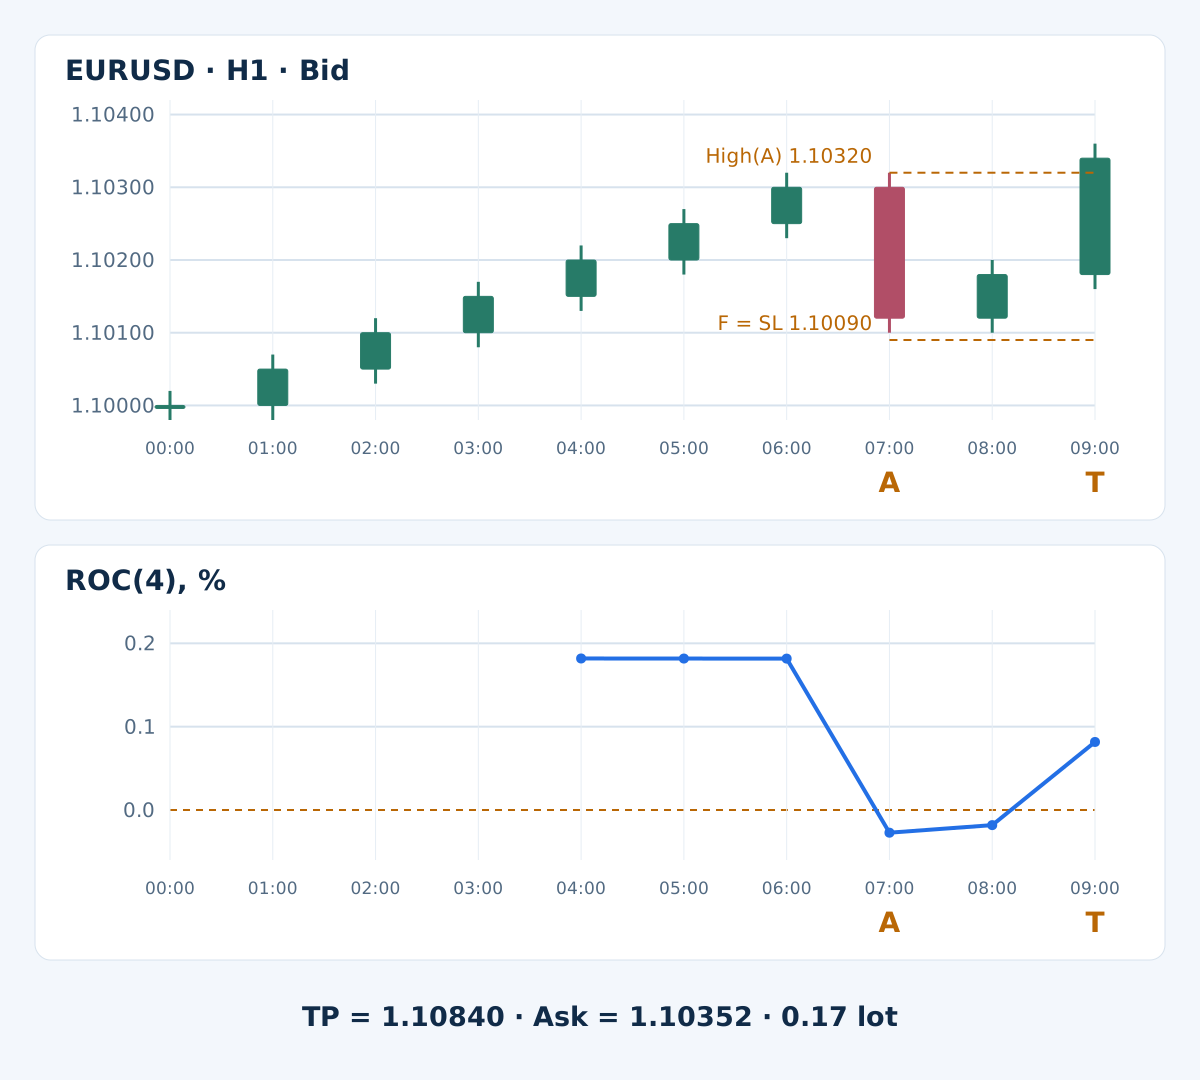
O SL BUY é 1.10090 e o TP é 1.10840. Avalie uma cotação apenas depois que o candle terminado às 09:00 fechar. Se houvesse execução e nenhuma saída por preço, a saída temporal venceria às 17:00. Não são fornecidos preços posteriores, confirmação de execução ou resultado de saída.
9. Calcule os custos antes de escolher o volume
Considere uma conta USD com patrimônio líquido de $10,000, 100,000 EUR por lote, 1 pip igual a 0.0001, valor do pip de $10 por lote e incremento de volume de 0.01. A primeira cotação pronta às 09:00:10 é Bid 1.10340 / Ask 1.10352: spread de 1.2 pips. Assumem-se $7 de comissão de ida e volta por lote, nenhum custo de financiamento neste exemplo e as reservas adversas indicadas.
| Verificação | Cálculo | Resultado |
|---|---|---|
| Orçamento de risco | 10,000 × 0.005 | $50 |
| Perda estimada por lote, incluindo custos | (26.2 + 1 + 1) × 10 + 7 | $289 |
| Ganho potencial por lote após custos | (48.8 − 1 − 1) × 10 − 7 | $461 |
| Ganho líquido / perda planejada | 461 / 289 | 1.595156 |
| Volume arredondado para baixo ao incremento | floor((50 / 289) / 0.01) × 0.01 | 0.17 |
| Perda planejada no stop para esse volume | 0.17 × 289 | $49.13 |
A cotação ilustrativa passa pelo critério da razão. Um Ask hipotético de 1.10380 gera perda de $317 e ganho potencial de $433 por lote: 433 / 317 = 1.365931, abaixo de 1.5. Rejeite; não amplie o alvo nem espere uma cotação melhor dentro deste episódio.
O cálculo de 0.17 lote pressupõe orçamento de risco restante suficiente na carteira e condições válidas do broker. As reservas estimam execução adversa; não garantem perda máxima nem execução pelo preço exibido. Outra moeda de conta ou outro contrato exige recalcular a perda por lote.
10. Mantenha as falhas e as operações não realizadas
- Pausa não positiva sem três leituras positivas anteriores: não há episódio BUY.
- Primeiro retorno positivo sem rompimento do preço no mesmo candle: rejeição definitiva.
- Nível de invalidação tocado, observação ausente ou janela expirada: sem entrada.
- Cotação atrasada, spread excessivo, razão líquida insuficiente ou critério de risco reprovado: consumir o gatilho e pular a operação.
Mercados sem direção podem produzir pausas repetidas e falsos rompimentos. Um período curto também troca rapidamente o fechamento de referência. Notícias relevantes previstas ou inesperadas, rollover e gaps podem superar as hipóteses de spread e slippage do exemplo. Registre esses regimes em vez de apagar suas perdas depois de ver os resultados.
A configuração básica não exclui sessões ou notícias. Introduza uma exclusão somente como versão separada e especificada, com sua contagem de operações perdidas e validação. O oscilador e um fechamento acima da máxima da pausa continuam sendo transformações relacionadas do preço; mais condições não demonstram, por si só, expectativa melhor. O guia de combinação de indicadores de momentum aborda essa dependência.
11. Preserve a cronologia no EA e nos testes
Salve símbolo, período gráfico, versão das regras e horário de abertura de A como identificador do episódio. Persista os níveis fixos, o prazo e o estado consumido. Processe cada candle fechado uma única vez. Diferencie gatilho, solicitação de ordem e posição confirmada. Este artigo especifica um modelo; não é código-fonte de EA testado.
Após uma resposta incerta à ordem ou uma reinicialização, reconcilie ordens abertas e histórico antes de outra solicitação. Um timeout não prova que não exista uma ordem. Uma rejeição conhecida não permite tentar novamente no mesmo episódio. Registre slippage excessivo e exposição real; nunca afaste o SL nem aumente o volume para esconder uma falha de execução.
Primeiro verifique a conversão ROC/Momentum, as comparações estritas, a igualdade em zero, o prazo e a prioridade da invalidação com um registro cronológico. Teste SELL separadamente com saídas Ask. Depois avalie a hipótese completa com cotações adequadas do broker, comissões, financiamento e execuções adversas. Se ambos os níveis de saída forem atingidos no mesmo candle OHLC, use a ordem dos ticks ou sinalize a ambiguidade e declare a hipótese conservadora de SL primeiro.
Separe desenvolvimento e avaliação posterior, preserve todas as variantes tentadas e apresente retornos líquidos junto com drawdown, exposição, número de operações e incerteza. A validação forward usa dados que chegam depois e não garante resultados reais. O guia de backtesting no MT4 explica o processo mais amplo. Nenhuma taxa de acerto ou rentabilidade foi demonstrada aqui.
12. Perguntas sobre a continuação com ROC
A linha zero do ROC é a linha zero do Momentum no MT4?
Não. Com o mesmo Close e período, ROC é Momentum menos 100. Assim, ROC zero corresponde a Momentum 100. Comparar o valor bruto do MT4 com zero mudaria completamente a estratégia.
Uma pausa exatamente em zero é válida?
Sim. BUY é armado após 3 leituras estritamente positivas quando ROC é ≤ 0; SELL usa os sinais opostos. O gatilho BUY exige ROC > 0, e o SELL exige ROC < 0. Igualdade não dispara nenhum dos dois.
Posso esperar pelo preço após a falha do primeiro recruzamento?
Não. O primeiro recruzamento é o único candidato. Se o candle fechado não romper estritamente o nível fixo do preço, o episódio é cancelado. Um rompimento posterior é uma nova observação, não uma autorização para reativar o gatilho antigo.
Um fechamento acima da máxima da pausa é confirmação independente?
É uma condição adicional de preço, não informação independente. Tanto ROC quanto rompimento derivam dos mesmos preços de mercado. O valor conjunto para operar precisa ser medido após custos, em dados que não foram usados para escolher as regras.
O período e os limites de risco são configurações recomendadas?
Não. Eles tornam o exemplo educacional explícito e reproduzível. Não foram otimizados ou validados para um broker, regime ou conta real. Risco planejado e reservas de execução não limitam toda perda efetiva possível.
O exemplo mostrou uma operação vencedora?
Não. A sequência fornecida termina no gatilho analítico. A primeira cotação ilustra um cálculo de elegibilidade, não uma execução confirmada. Não são fornecidos preços posteriores, retorno realizado ou saída lucrativa.
13. Referência técnica e escopo
A referência oficial de Momentum do MetaTrader 4 documenta o indicador baseado em uma razão de preços. Nossa expressão de ROC centrada em zero é sua conversão algébrica com as mesmas entradas. Fase anterior, pausa com prazo, critério de preço, saídas e limites de custos são nossa especificação educacional, não parâmetros de trading endossados pelo fornecedor.
Forex e operações alavancadas envolvem risco substancial. Esta estratégia é educacional, não constitui recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.