

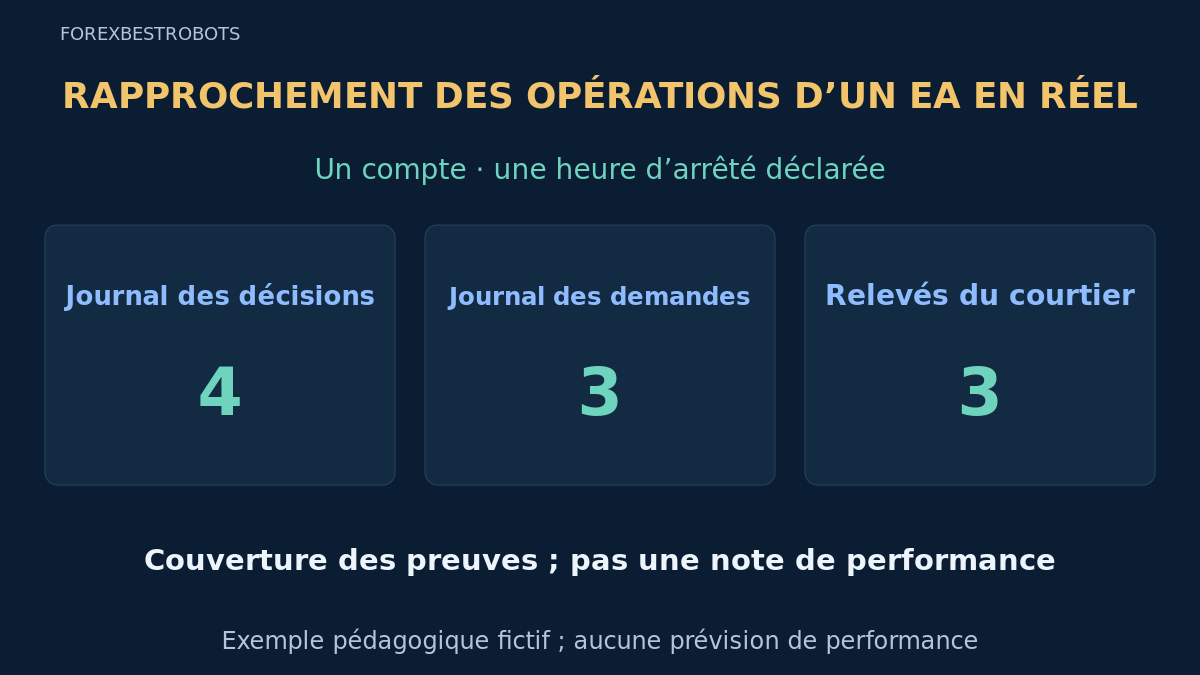
Un EA en réel peut être connecté tout en laissant un historique de trading incomplet. Avant d’interpréter le bénéfice, rapprochez ce qu’il a décidé, demandé et ce que le courtier a effectivement enregistré. Une capture de gains clôturés ne démontre pas cette chaîne.
Gardez distinctes les preuves de décision, les preuves d’exécution et la comptabilité du compte jusqu’à leur rapprochement. Ce guide fournit un audit reproductible, pas un EA de surveillance, un contrôleur de reprise automatique ou une preuve de rentabilité. Consultez le guide des signaux d’activité et alertes pour le suivi opérationnel.
1. Figer le périmètre du compte et de l’exécution de l’EA
Créez un manifeste précisant serveur du courtier, compte, mode réel ou démo, devise et unités standard ou cent. Consignez version de l’EA, version du fichier de paramètres, identifiant d’exécution, suffixes réels des symboles, unité de temps, période examinée et arrêté. Excluez les identifiants de connexion des rapports partagés.
Dans cet exemple fictif, une exécution identifiée d’un EA négocie EURUSD H1 sur un compte USD. La fenêtre est 08:00–12:00 selon l’horloge déclarée du courtier. Solde et capitaux propres initiaux : $10,000, sans position ouverte. Le manifeste établit l’attribution ; le compte permet aussi un autre intervenant identifié. Il s’agit de données comptables d’essai, pas de règles de stratégie.
2. Conserver les preuves pour un même arrêté
Sauvegardez les journaux bruts de décisions et demandes de l’EA, Experts et Journal, la plage d’historique nécessaire et les instantanés des ordres ouverts et du compte. Notez heures de collecte et plages couvertes. Gardez les exports originaux intacts ; un instantané corrigé ou ultérieur reçoit une autre version. Le guide des journaux explique les fichiers du terminal.
Normalisez les horloges uniquement à partir de bases temporelles et décalages documentés. Conservez séparément heure de l’événement source et heure de réception par le collecteur. Des heures proches ne prouvent ni causalité ni latence. Un compte actif n’offre pas d’instantané atomique : relevez les enregistrements modifiés pendant la collecte et rapprochez-les à nouveau de l’arrêté déclaré.
3. Lire correctement les groupes d’ordres et champs MT4
MODE_TRADES comprend les ordres au marché ouverts et les ordres en attente ; MODE_HISTORY, les ordres clôturés et les ordres en attente annulés. Une heure de clôture nulle ne distingue pas seule exposition ouverte et ordre en attente : examinez le type. Filtrez explicitement les ordres de marché BUY et SELL avant de compter les opérations. L’historique chargé dépend de la plage Account History du terminal.
OrderSelect() copie les données de l’ordre dans le programme ; sélectionnez à nouveau avant d’utiliser des champs supposés à jour. La position d’une ligne ne garantit pas l’ordre chronologique. Triez l’export à l’aide d’horodatages et d’identifiants explicites, conservez égalités et provenance et ne déduisez pas la séquence des décisions de l’ordre des lignes.
4. Rapprocher décisions, tentatives et ordres du courtier
La table concerne uniquement l’EA étudié. D000 est consigné à 08:00 et l’ordre 500 clôturé à 08:30. D001 est consigné à 09:00 et l’ordre 501 clôturé à 10:15. D002, à 10:00, indique explicitement l’absence de signal. D003, à 11:00, ouvre l’ordre 502, encore ouvert à l’arrêté de 12:00. Chaque tentative d’entrée correspond ici à un unique ordre du courtier.
| Décision | Signal consigné | Preuve locale de demande | Ticket du courtier | Classification d’audit |
|---|---|---|---|---|
| D000 | SELL | Q0 · accusé de réception | 500 | Rapproché · clôturé |
| D001 | BUY | Q1 · délai dépassé 128 | 501 | Rapproché · clôturé |
| D002 | Aucun signal | Aucune demande | — | Absence d’entrée documentée |
| D003 | SELL | Q3 · accusé de réception | 502 | Rapproché · ouvert |
On compte 4 décisions consignées, 3 tentatives d’entrée et 3 ordres rapprochés : 2 clôturés et 1 ouvert. Ne qualifiez pas l’ordre ouvert de manquant ni la décision sans signal d’ordre rejeté. Ces dénominateurs diffèrent. Les horaires et directions illustratifs ne définissent pas une stratégie d’entrée.
5. Résoudre le délai dépassé avant une autre tentative
L’erreur 128 signifie une expiration du délai de trading ; elle ne confirme pas le rejet de la demande par le courtier. Dans la séquence construite, l’ordre BUY 501 existe avant le retour du délai dépassé local. Rapprochez ordres au marché actuels, ordres en attente et historique, pour le compte déclaré et avec des preuves de demande univoques, avant de décider si une nouvelle tentative est permise.
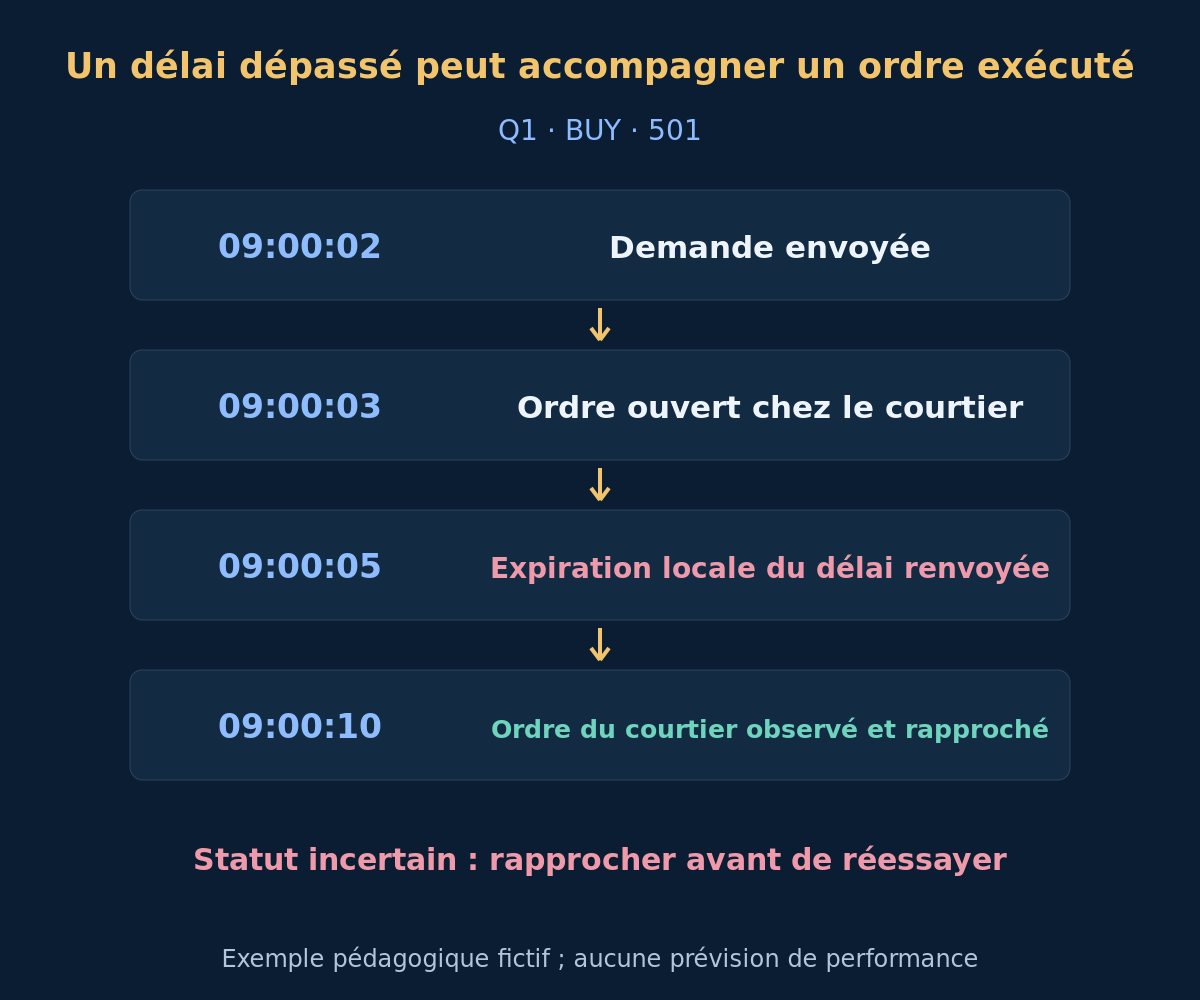
Heure et symbole seuls constituent des correspondances faibles si plusieurs ordres coexistent. Sans résultat unique, marquez la demande non résolue et empêchez une entrée doublonnée improvisée. Suivez la politique de risque du compte existante pour l’escalade opérationnelle et la protection actuelle ; l’audit n’autorise ni liquidation ni limites assouplies.
6. Attribuer les responsables et la filiation des ordres
Rapprochez compte du courtier, ticket, symbole, traces d’exécution et convention documentée de Magic Number. Un Magic Number n’identifie pas la version de l’EA, et un ticket n’est pas universel entre courtiers et comptes. Collisions, manifestes absents et interventions manuelles exigent une enquête, pas une attribution commode à l’EA étudié. Examinez l’attribution du portefeuille en compte partagé.
Une ligne d’historique n’équivaut pas forcément à une décision indépendante. Clôtures partielles, enregistrements du reliquat et opérations close-by nécessitent la filiation réelle documentée du courtier. Suivez volumes initiaux et clôturés sans doublon, conservez liens et corrections et laissez visibles les attributions non résolues. L’exemple ne comporte ni clôture partielle ni ordre en attente.
7. Additionner les frais comptabilisés avec leur signe, une seule fois
Tous les montants du tableau sont en USD. Pour un ordre clôturé sélectionné dont les frais figurent dans ces champs, le net comptabilisé est OrderProfit() + OrderCommission() + OrderSwap(). Le P/L de prix exclut commission et swap. Ajoutez leurs valeurs réelles signées ; ne soustrayez pas à nouveau une charge négative. L’ordre 602 appartient à l’autre intervenant connu et clôture à 11:30.
| Ticket | Responsable | P/L de prix | Commission | Swap | Net comptabilisé |
|---|---|---|---|---|---|
| 500 | EA étudié | −25.00 | −2.00 | 0.00 | −27.00 |
| 501 | EA étudié | +40.00 | −2.00 | −1.00 | +37.00 |
| 602 | Autre intervenant | +8.00 | −1.00 | 0.00 | +7.00 |
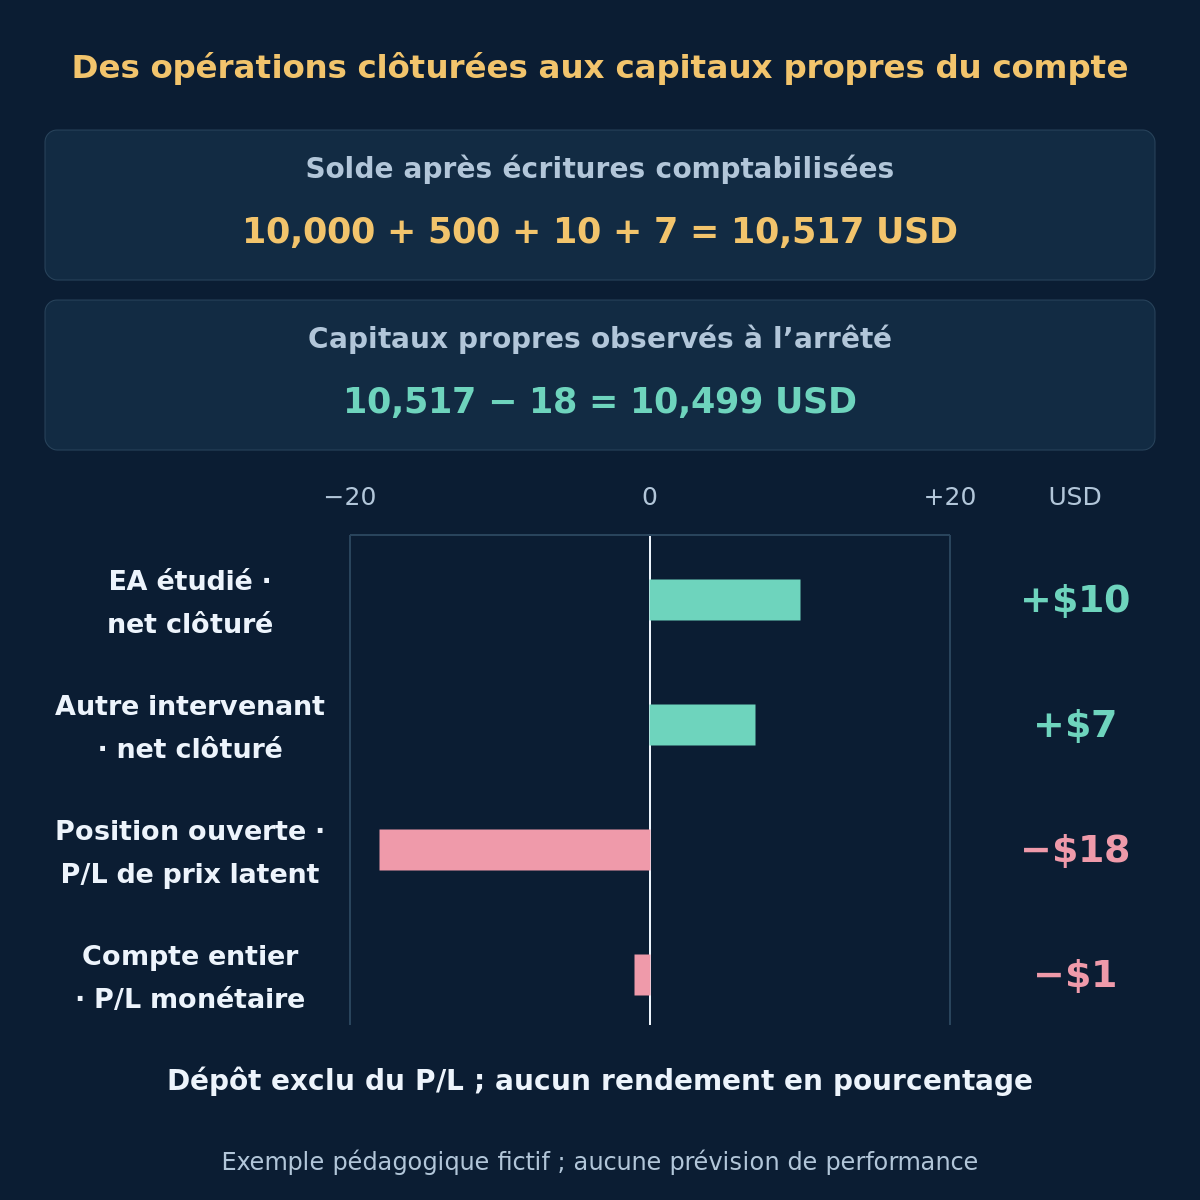
Le net clôturé de l’EA étudié est +$10 ; celui de l’autre intervenant, +$7. Les prix d’exécution réels contiennent déjà l’effet de l’exécution et du spread : ne retirez pas encore un spread ou slippage hypothétique des résultats comptabilisés. Un frais comptabilisé séparément figure une seule fois sur sa propre ligne, pas aussi dans le total de l’ordre. Voir le guide des coûts de trading.
8. Relier le grand livre au solde et aux capitaux propres
Un dépôt de $500 à 08:45 est un flux externe. Sans retrait, crédit ni frais supplémentaire, le solde final est $10,517 : $10,000 initiaux, dépôt et nets clôturés +$10 et +$7. À 12:00, l’ordre 502 affiche un P/L de prix latent de −$18 ; commission et swap actuels sont nuls. Aucune autre position ouverte ni aucun ajustement n’existent, et les capitaux propres observés sont $10,499.
Hors dépôt, le P/L monétaire du compte est −$1. Le résultat valorisé de l’EA étudié est −$8, combinant +$10 clôturés et −$18 ouverts ; les +$7 de l’autre intervenant donnent le même −$1 au compte. C’est un rapprochement monétaire, pas un rendement en pourcentage ou pondéré dans le temps. En pratique, frais, crédits et calcul des capitaux propres varient selon le serveur : vérifiez les capitaux propres réels et leurs composants plutôt que d’universaliser cette passerelle simplifiée.
Facultatif : reproduire le grand livre signé en USD
Ordres clôturés : 40 − 2 − 1 = +37 ; −25 − 2 + 0 = −27 ; 8 − 1 + 0 = +7. Net clôturé de l’EA étudié : 37 − 27 = +10. Solde : 10,000 + 500 + 10 + 7 = 10,517. Capitaux propres : 10,517 − 18 = 10,499. P/L monétaire du compte : 10,499 − 10,000 − 500 = −1. Résultat valorisé de l’EA : 10 − 18 = −8. Tous les montants sont en USD ; points décimaux et virgules de milliers suivent la notation anglaise.
9. Laisser inconnues les preuves manquantes
Un historique vide ne prouve pas l’absence de signal. Une absence d’entrée documentée exige des preuves de décision que l’EA expose réellement. Un fichier EX4 ou un observateur externe ne révèle pas automatiquement les décisions internes sans entrée. Si le fournisseur n’offre pas ce journal, indiquez la limite de couverture. Ne remplacez pas l’EA de trading sur son graphique pour ajouter un observateur.
Historique manquant, instantanés périmés, demandes non rapprochées et écarts de solde inexpliqués sont des inconnues à examiner. Ce ne sont ni des pertes nulles ni une exécution propre. Préservez la précision brute ; arrondissez seulement l’affichage. Rapprochez les écarts en devise du compte et consignez explication, source et version corrigée. Le guide démo contre réel traite d’autres limites de comparaison.
10. Valider les preuves avant d’examiner la performance
Un rapprochement complet permet ensuite un examen des capitaux propres et du drawdown ; il ne valide pas l’avantage de l’EA. Un petit échantillon propre reste petit. Aucun nombre universel de jours ou d’opérations ne prouve une performance forward fiable. Isolez les changements de stratégie et de configuration en versions d’exécution distinctes sans réécrire le passé.
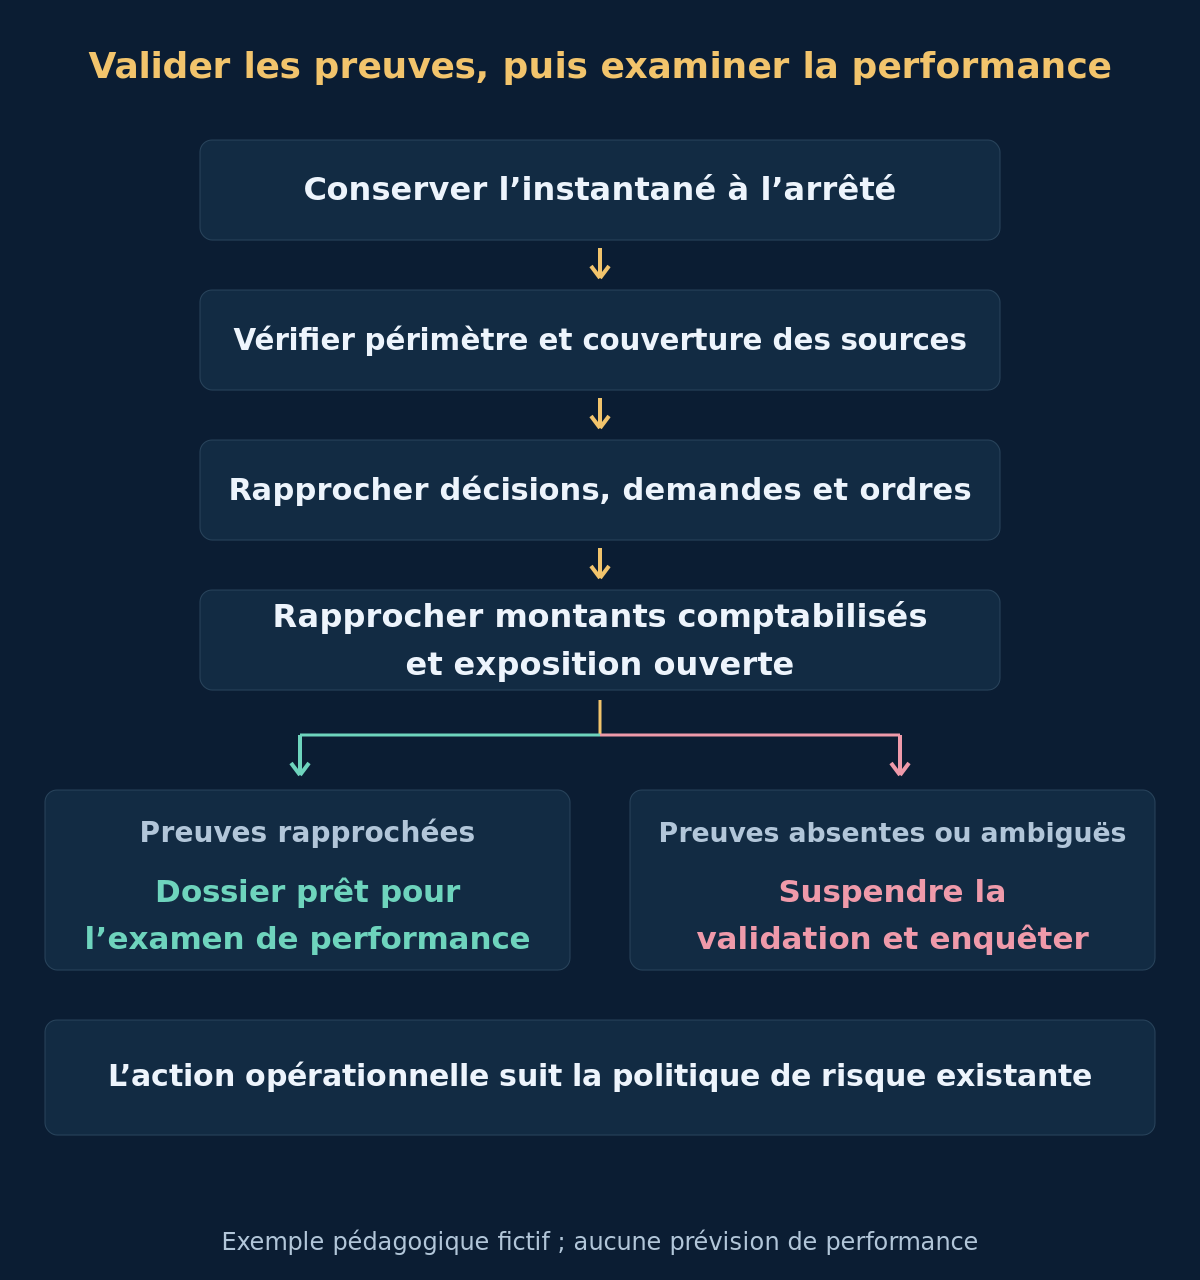
- Compte, exécution, devise, base temporelle et arrêté sont-ils explicites ?
- Les plages sources sont-elles complètes et chaque décision, demande et relevé est-il rapproché ou visiblement non résolu ?
- Responsables, filiation des volumes et frais signés sont-ils attribués sans doublon ?
- Flux, solde comptabilisé, exposition ouverte et capitaux propres observés concordent-ils ?
- La validation pour l’examen de performance reste-t-elle suspendue en présence de preuves absentes ou ambiguës ?
Conservez ensemble manifeste, exports bruts, grand livre rapproché, lacunes et décision de revue. Poursuivez le suivi opérationnel selon la politique de risque existante. Cet audit ne fournit ni gestion automatique d’ordres, ni livraison garantie d’alertes, ni plafond de perte, et n’autorise aucune nouvelle allocation réelle.
11. Questions sur le rapprochement en réel
Un délai dépassé signifie-t-il que l’ordre a échoué ?
Non. Le statut d’exécution reste incertain. Vérifiez les relevés ouverts, en attente et historiques du courtier face à la demande avant de réessayer ; un ordre doublonné peut accroître l’exposition.
Le nombre d’ordres historiques est-il celui des opérations terminées ?
Pas à lui seul. La plage chargée peut être incomplète, et l’historique comprend les ordres en attente annulés. Filtrez les types et reconstituez les clôtures partielles avant de définir un décompte.
Un bénéfice clôturé positif de l’EA signifie-t-il un gain du compte ?
Non. Pertes latentes, autres intervenants, frais et flux externes modifient l’interprétation. Ici, l’EA étudié clôture +$10, mais son résultat valorisé est −$8 et le P/L monétaire du compte hors dépôt est −$1.
Un grand livre entièrement rapproché prouve-t-il la rentabilité future ?
Non. Il établit une comptabilité traçable pour la période et les sources couvertes. La validation forward exige toujours un protocole fixe, des preuves pertinentes suffisantes et un traitement honnête de l’incertitude et des changements de stratégie.
12. Sources et portée
Références officielles : MQL4 OrderSelect, groupes d’ordres et champs copiés, MQL4 OrderProfit et frais exclus et MQL4 OrdersHistoryTotal et historique chargé. Sources vérifiées le 2026-10-18. La documentation décrit champs et comportement ; elle ne certifie ni cet audit ni un EA.
Décisions, tickets, horaires et montants sont tous des valeurs pédagogiques inventées. Les diagrammes illustrent précisément ces hypothèses, pas des rapports originaux du testeur ni une performance réelle vérifiée. Aucune rentabilité, adéquation du risque, exécution garantie ou issue future n’est affirmée.