

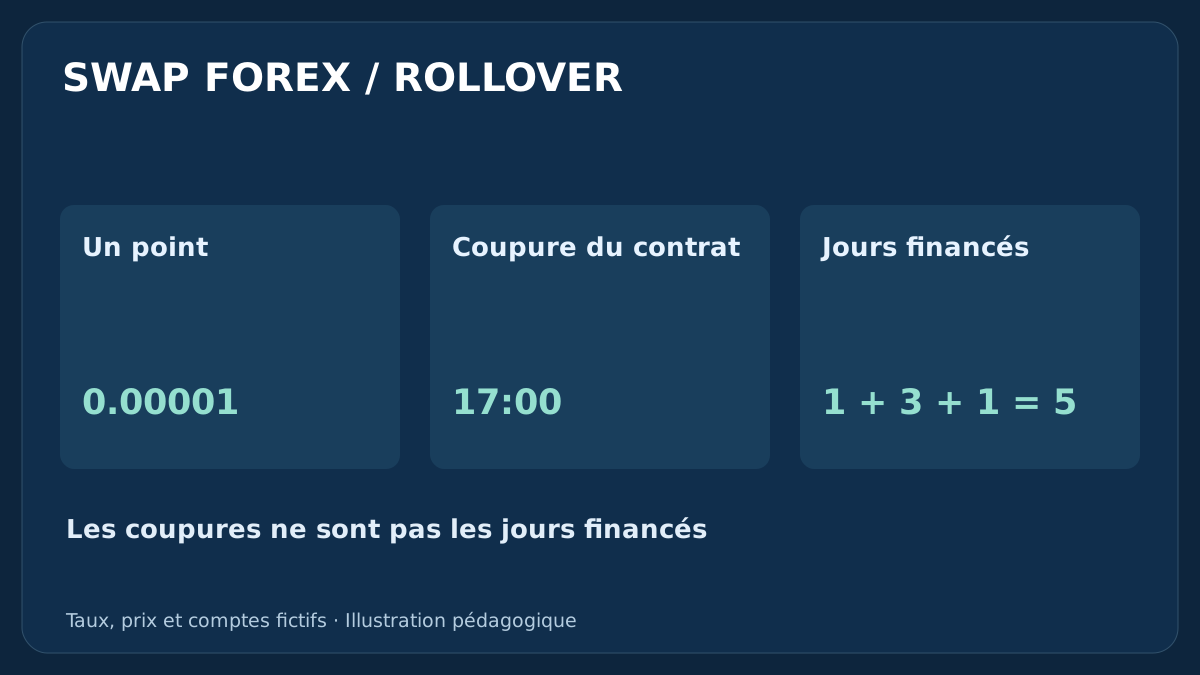
Une position Forex peut gagner sur le cours tout en cédant une partie de ce gain au financement. Avant de la conserver pendant un rollover, identifiez le taux, son unité, le calendrier et l’écriture qui en résultera. Ce guide suit ces étapes avec des chiffres fictifs et distingue les provisions de planification des frais comptabilisés.
1. Ce que signifient swap et rollover en Forex
Dans le Forex de détail, le swap désigne généralement le débit ou crédit de financement lié au maintien d’une position au-delà de la coupure de rollover du courtier. Le rollover reporte l’exposition à la période de financement suivante ; il ne constitue pas forcément un nouveau signal ou un nouveau ticket visible pour le client. Ce guide traite du financement des positions de détail, pas de la définition d’un dérivé swap institutionnel.
Le montant peut varier entre BUY et SELL, instruments, comptes et dates. Comparer simplement les taux des banques centrales ne détermine pas le coût client après les conditions et ajustements du courtier. Partez du contrat réel plutôt que d’une liste de prétendues meilleures paires à swap positif. Le guide du swing trading H4/D1 présente le plan de détention plus large auquel ce coût s’intègre.
Pour reproduire les décisions D1 et H4, le protocole sur les bougies journalières et l’heure du courtier précise les limites, les courtes bougies dominicales et les informations achevées.
2. Lire le contrat avant le chiffre
Relevez le symbole MT4 exact avec son suffixe, le type de compte, la taille du contrat, le volume, la devise du compte, les taux achat et vente, l’unité, la coupure et le calendrier des jours financés. Incluez les frais administratifs ou de conversion applicables. Le taux d’une entité juridique ou d’un compte n’est pas automatiquement disponible ailleurs. Notez sa date d’observation et son caractère indicatif ou définitif.
MT4 fournit MODE_SWAPLONG et MODE_SWAPSHORT, mais MODE_SWAPTYPE détermine leur interprétation : 0 signifie points, 1 devise de base du symbole, 2 intérêts et 3 devise de marge. Ce sont des modes distincts, pas quatre façons équivalentes d’insérer un chiffre dans la même formule. Confirmez la mise en œuvre, la base du taux et la devise de règlement avec la liste de contrôle des spécifications du symbole.
| Mode MT4 | Unité annoncée | Interprétation nécessaire |
|---|---|---|
| 0 | Points | Convertir avec le point du symbole et la valeur du contrat |
| 1 | Devise de base du symbole | Appliquer base et conversion spécifiées |
| 2 | Intérêts | Vérifier référence, taux et convention de jours |
| 3 | Devise de marge | Employer la devise de marge prévue, sans deviner celle du compte |
3. Une coupure n’est ni minuit ni une durée minimale
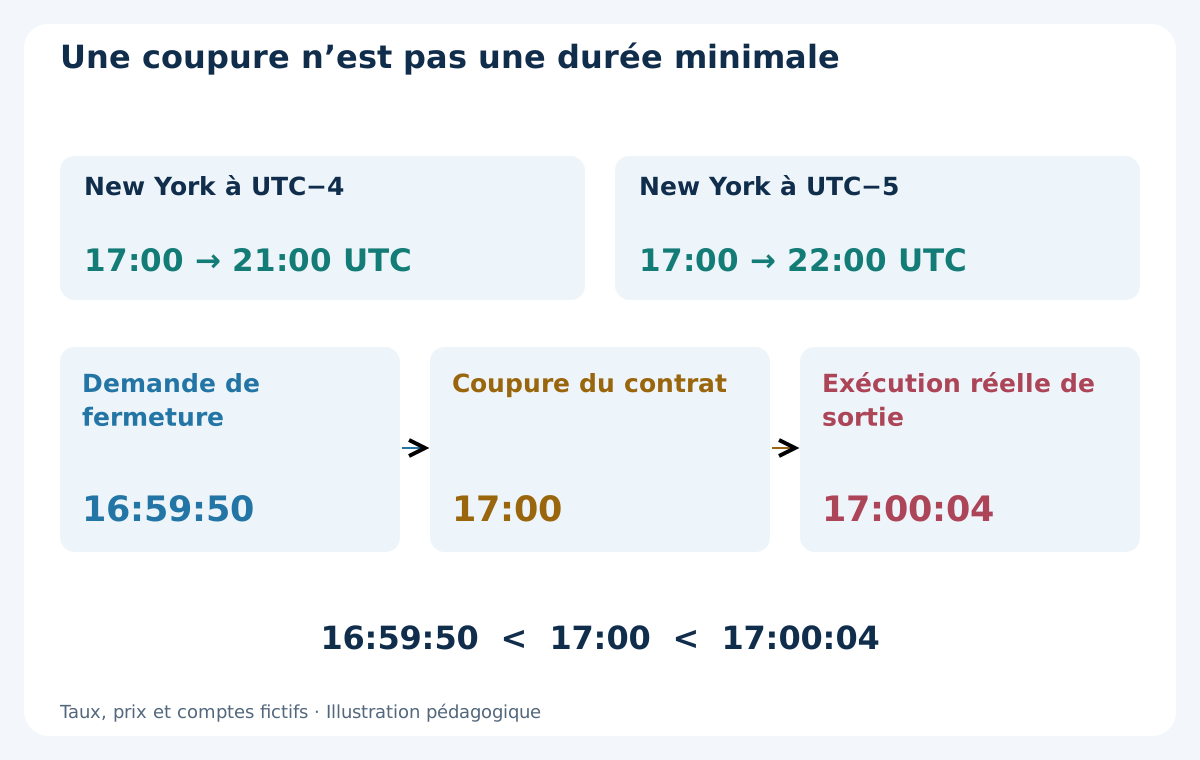
Supposons un contrat appliquant une coupure à 17:00 à New York. Lorsque New York est à UTC−4, cela correspond à 21:00 UTC ; à UTC−5, à 22:00 UTC. Ce sont des conversions conditionnelles, pas un horaire universel de courtier. La fin d’une bougie D1, minuit sur le serveur et la coupure de financement peuvent être des événements différents.
Selon cette règle fictive, une position réellement ouverte à 16:59 et fermée à 17:01 à New York franchit la coupure malgré sa brièveté. Une demande de fermeture envoyée à 16:59:50 mais exécutée à 17:00:04 ne démontre pas une sortie antérieure. Déterminez l’éligibilité par l’événement réel du compte et le contrat, pas par l’heure prévue de demande. Le guide des séances et fuseaux horaires aide à consigner les décalages historiques sans assimiler l’heure locale à un UTC fixe.
4. Pourquoi le triple financement ne tombe pas toujours le mercredi
Le règlement des week-ends et jours fériés peut faire couvrir plusieurs jours de financement par un seul rollover. De nombreux contrats Forex suivent des cycles plaçant couramment l’ajustement de trois jours le mercredi, sans que cela autorise à coder cette règle pour tous les instruments. Par exemple, le calendrier OANDA cité prévoit l’ajustement de trois jours de USD/CAD le jeudi, en raison d’un cycle de règlement différent.
Utilisez le calendrier de l’instrument, du compte et de la date concernés, avec les changements liés aux jours fériés. Ne refacturez pas le même week-end parce que la position reste visible samedi et dimanche si le multiplicateur l’incluait déjà. Inversement, l’absence d’écriture pendant le week-end ne prouve pas un financement gratuit. Ni le nombre de bougies D1 ni celui des relevés ne suffit à déterminer le multiplicateur.
5. Distinguer points, pips et valeur d’un lot
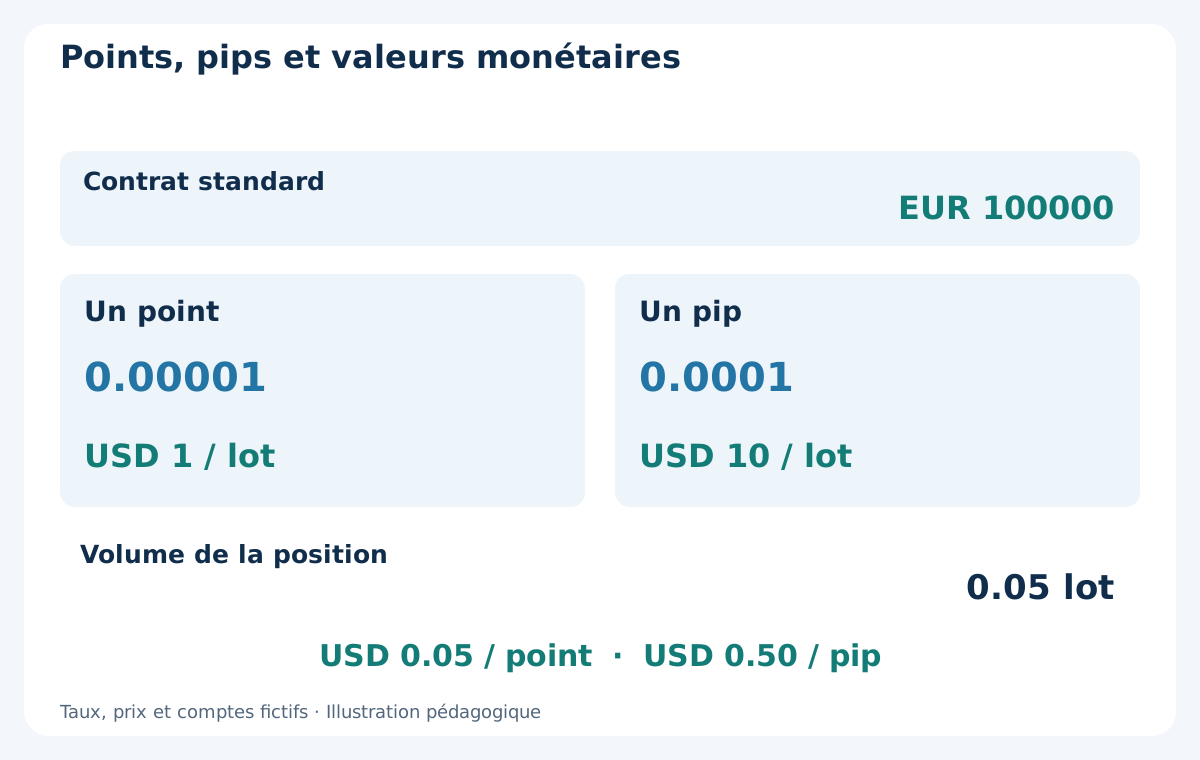
L’exemple principal utilise EUR/USD, un contrat standard de EUR 100000, un compte USD, un point et un tick exécutable de 0.00001, avec 1 pip = 0.0001. Un point par lot vaut donc USD 1 et un pip par lot USD 10. À 0.05 lot, les valeurs deviennent USD 0.05 par point et USD 0.50 par pip. Cette conversion découle du contrat indiqué, pas seulement du nombre de décimales.
Un swap affiché de −8.0 points représente ici −0.8 pip, pas −8.0 pips. Les confondre multiplie ce coût par dix. Un autre symbole, tick, contrat ou une autre devise de compte nécessite son propre calcul. Si vous utilisez la valeur du tick, vérifiez sa devise et le rapport entre tick et point avant de la mettre à l’échelle. Ne remplacez pas l’unité de financement par les points du spread ou la variation minimale sans contrôler le mode.
6. Calculer achat et vente comme deux alternatives
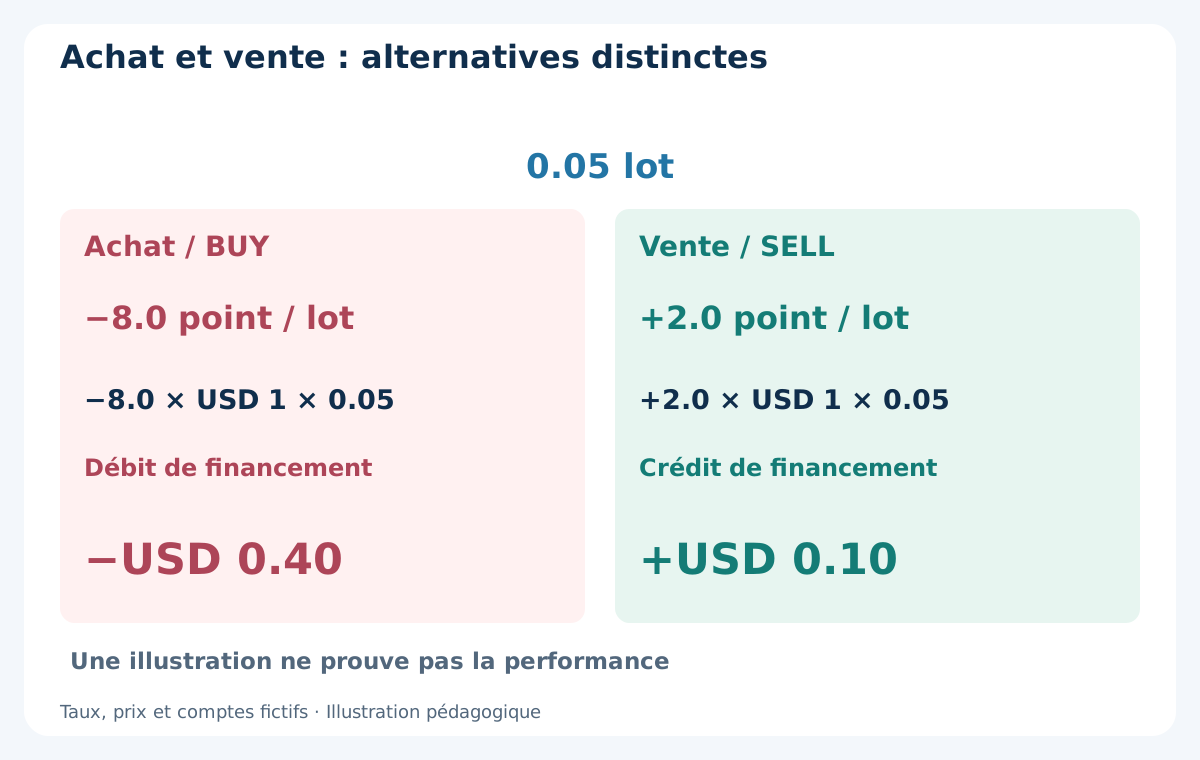
Supposons que le contrat fictif annonce un swap acheteur quotidien de −8.0 points par lot et vendeur de +2.0 points par lot, avant tout multiplicateur de plusieurs jours. À 0.05 lot, le débit acheteur est −8.0 × USD 1 × 0.05 = −USD 0.40 par jour financé ; le crédit vendeur est +2.0 × USD 1 × 0.05 = +USD 0.10. Les signes indiquent le sens de l’écriture sur le compte.
Ce sont des directions alternatives, pas une instruction d’ouvrir les deux. Un taux positif d’un côté ne démontre pas une couverture rentable ni ne supprime le risque de cours, et les deux taux peuvent être négatifs avec d’autres conditions. Si le chiffre publié inclut déjà l’ajustement de plusieurs jours, ne le multipliez pas à nouveau. Le guide des coûts de trading situe le financement aux côtés du spread et de la commission sans les traiter comme des frais interchangeables.
7. Compter les jours financés avec un calendrier explicite
La position de l’exemple franchit trois coupures fictives : mardi avec multiplicateur 1, mercredi avec 3 et jeudi avec 1. Gardez les deux taux constants uniquement pour ce calcul. La somme vaut 1 + 3 + 1 = 5 jours financés. Les écritures acheteuses sont −USD 0.40, −USD 1.20 et −USD 0.40, soit −USD 2.00 ; l’alternative vendeuse distincte totalise +USD 0.50.
Trois rollovers représentent donc ici cinq jours financés, pas trois débits quotidiens égaux. Ce calendrier ne promet rien pour la semaine suivante, une semaine fériée ou un autre instrument. Si le taux change, calculez chaque événement avec son propre taux et multiplicateur, puis additionnez les montants signés. Conservez les conventions d’arrondi et de comptabilisation pour expliquer une différence ultérieure avec le relevé plutôt que la masquer.
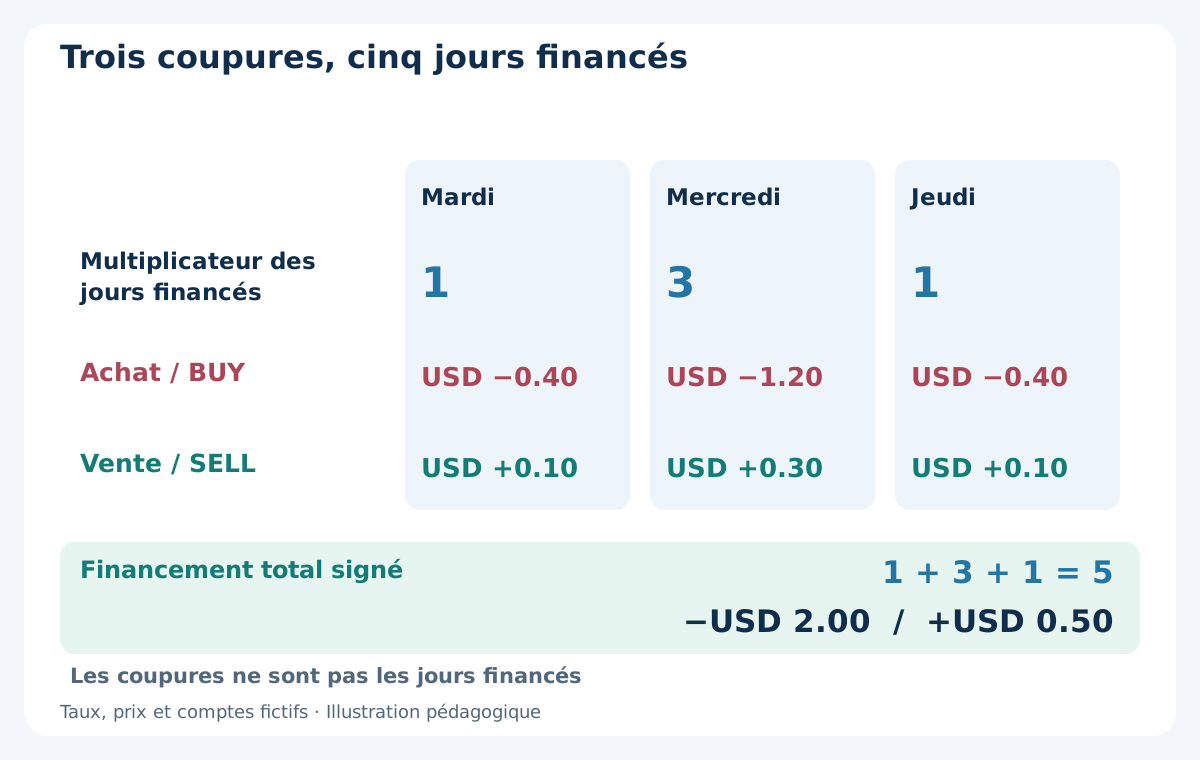
| Coupure fictive | Multiplicateur | Écriture achat, USD | Écriture vente distincte, USD |
|---|---|---|---|
| Mardi | 1 | −0.40 | +0.10 |
| Mercredi | 3 | −1.20 | +0.30 |
| Jeudi | 1 | −0.40 | +0.10 |
| Total | 5 | −2.00 | +0.50 |
8. Un taux annuel exige sa base et sa convention de jours
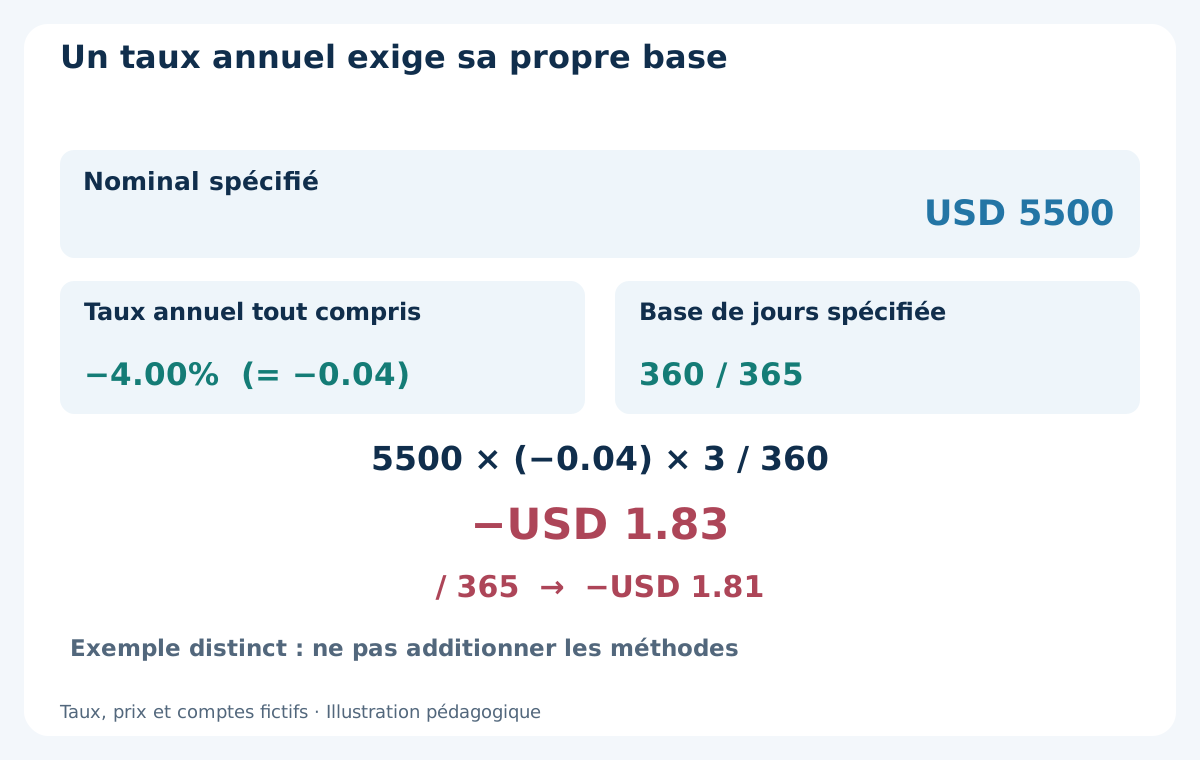
Prenons un autre contrat fictif qui définit explicitement un nominal de USD 5500, un taux annuel de financement tout compris de −4.00% et un dénominateur de 360 jours. Pour trois jours, la charge est 5500 × (−0.04) × 3 / 360 = −USD 1.83 après arrondi au centime. Si ce contrat distinct spécifiait plutôt 365, les mêmes paramètres donneraient −USD 1.81. Aucun dénominateur n’est universel.
Il s’agit d’une méthode alternative, pas d’un débit supplémentaire à ajouter au calendrier en points. Le contrat doit définir montant de référence, taux, base temporelle et conversion. Le nominal diffère aussi de la marge : pour une exposition simplifiée de USD 5500, le levier 1:100 implique USD 55 de marge, contre USD 110 à 1:50. Remplacer la base du financement par cette marge n’est justifié que si le contrat le prévoit. Modifier seulement le levier ne change pas l’exposition de cet exemple.
9. Convertir une seule fois dans la devise du compte
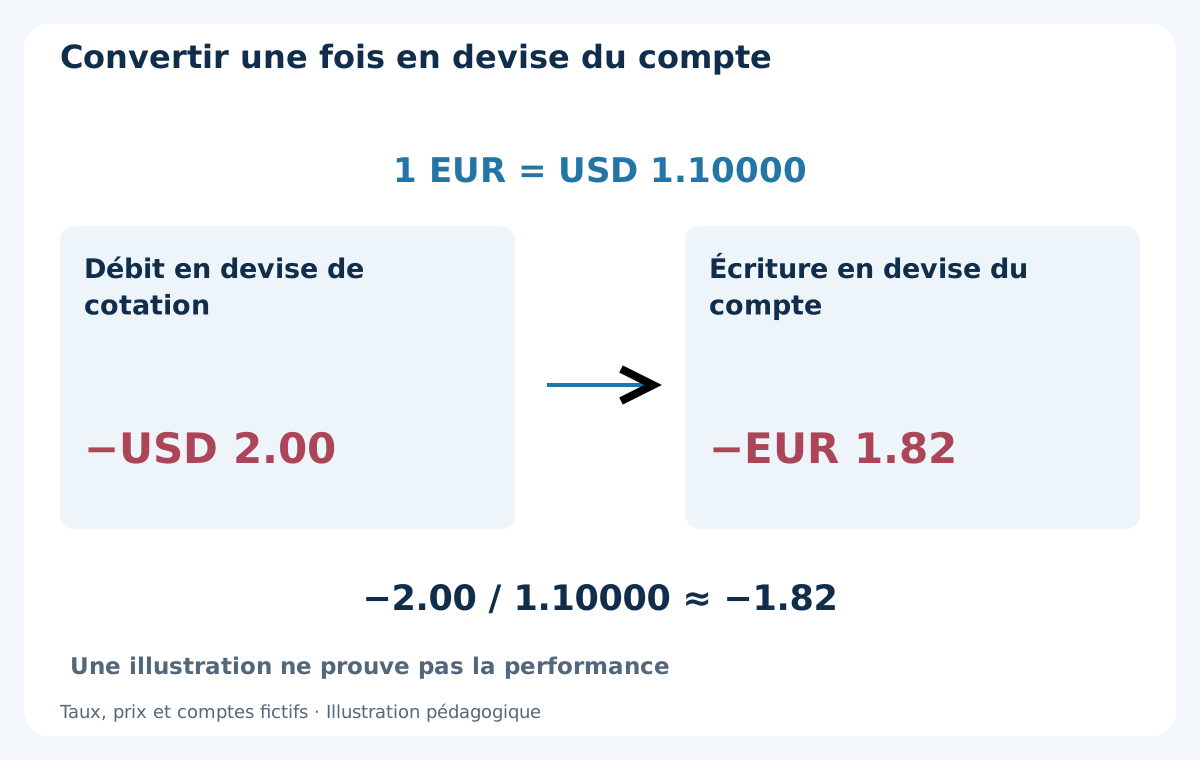
Le calendrier principal en points a produit un débit de USD 2.00. Dans un exemple de conversion séparé, supposons un compte EUR et le taux exact 1 EUR = USD 1.10000, sans frais de change. Le débit devient −2.00 / 1.10000 ≈ −EUR 1.82. Multipliez ou divisez selon le sens de cotation ; un débit USD ne devient pas EUR par la seule dénomination du compte.
La conversion réelle peut employer le côté de cours, le moment et les frais du courtier : ce taux pédagogique fixe n’est donc pas une règle générale de règlement. Le financement peut aussi être en devise de base ou de marge selon un autre mode. Rapprochez le montant réellement inscrit au relevé, y compris les écritures de conversion séparées le cas échéant. Ne reconvertissez pas un montant déjà en devise du compte et ne réécrivez pas un coût historique au taux actuel.
10. Rapprocher gain de cours, swap et commission
Revenons au compte USD et au calendrier en points. Un BUY entre réellement à Ask 1.10020 avec 0.05 lot et sort à Bid 1.10320. Le gain entre exécutions est de 30 pips, soit USD 15.00. Avec swap comptabilisé de −USD 2.00 et commission aller-retour de −USD 0.30, le résultat réalisé est 15.00 − 2.00 − 0.30 = USD 12.70. Ces nouvelles hypothèses de coût diffèrent de celles du guide d’introduction.
Dans MT4, OrderProfit exclut swap et commission ; rapprochez les valeurs signées OrderProfit, OrderSwap et OrderCommission de l’ordre sélectionné avec le relevé. N’ajoutez pas le swap cumulé aux écritures journalières qui le composent déjà. Le spread figure dans les prix exécutables, et la provision de sortie inutilisée de 1.0 pip, soit USD 0.50, n’est pas une dépense supplémentaire. Le guide de rapprochement des trades traite les ajustements séparés et événements de compte incertains.
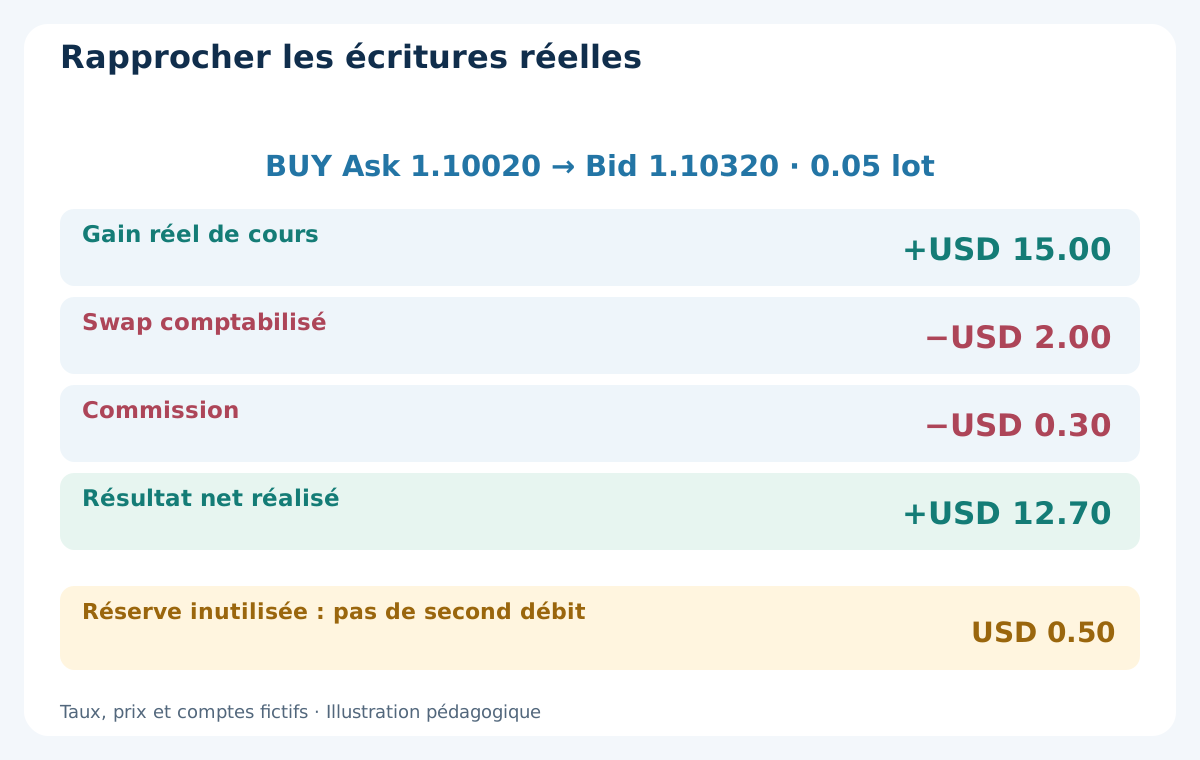
| Poste comptabilisé | Montant illustratif USD | Traitement |
|---|---|---|
| Gain entre exécutions | +15.00 | Prix réellement exécutables |
| Swap | −2.00 | Débit net réel du calendrier en points |
| Commission aller-retour | −0.30 | Frais réels |
| Résultat net réalisé | +12.70 | 15.00 − 2.00 − 0.30 |
| Réserve de sortie inutilisée | 0.00 frais supplémentaires | USD 0.50 constituait une provision |
11. Inclure la provision de détention avant d’arrondir le volume
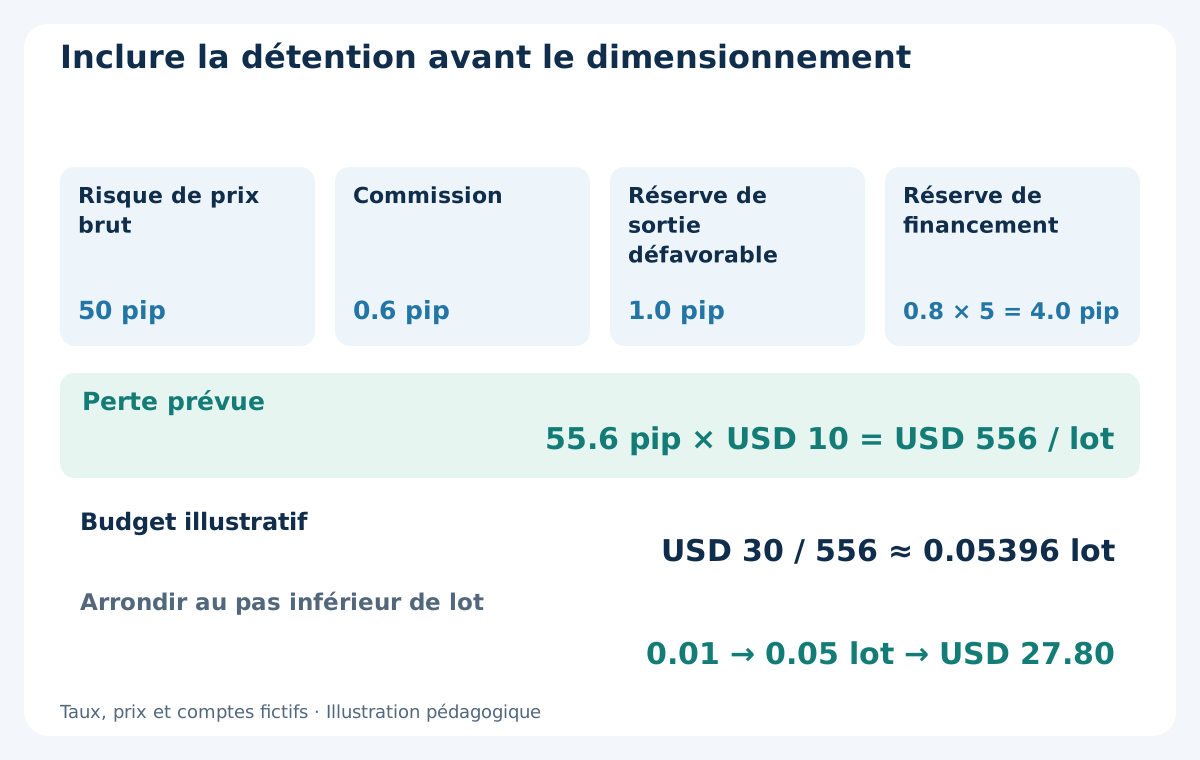
Dans cet exemple en points, cinq jours de débit à 0.8 pip par jour nécessitent une provision de 4.0 pips. Ajoutez un stop de prix hypothétique de 50 pips, une commission aller-retour de 0.6 pip et une réserve de sortie défavorable de 1.0 pip : 50 + 0.6 + 1.0 + 4.0 = 55.6 pips de perte prévue. À USD 10 par pip et lot, cela donne USD 556 par lot avec la durée et les taux indiqués.
Un budget illustratif de USD 30 donne 30 / 556 ≈ 0.05396 lot. Avec un pas de 0.01 lot, arrondissez vers le bas à 0.05 lot, soit USD 27.80 de perte prévue. Renoncez si le minimum ou la marge rend le plan impossible. Taux, sorties retardées et gaps peuvent dépasser cette provision ; elle ne garantit aucun plafond de perte. Le guide de taille de position permet de vérifier unités et limites plutôt que forcer le trade par un arrondi supérieur.
12. Un swap positif ne garantit pas un trade gagnant
Prenons un scénario vendeur distinct recevant le crédit comptabilisé de +USD 0.50 du calendrier. Un SELL entré à Bid 1.10000 et sorti à Ask 1.10200 perd 20 pips, soit USD 10.00 à 0.05 lot. Avec USD 0.30 de commission, le net vaut −10.00 + 0.50 − 0.30 = −USD 9.80. Un crédit réel doit figurer au registre même s’il est bien inférieur à la perte de cours.
N’augmentez pas le volume uniquement pour encaisser du financement et ne supposez pas qu’achat et vente annulent tous les coûts. Fermer puis rouvrir autour de la coupure implique exécutions réelles, spread, commission éventuelle et incertitude ; ce n’est pas une dispense gratuite de financement. Une fermeture échouée maintient aussi l’exposition et les frais possibles. Comparez des alternatives complètes et exécutables plutôt que le seul signe attrayant d’un taux.
13. Soumettre taux et calendriers variables à des scénarios de stress
Pour une sensibilité simple sur les mêmes cinq jours, faites passer l’hypothèse quotidienne acheteuse de −8.0 à −12.0 points par lot. À 0.05 lot, le débit total passe de USD 2.00 à USD 3.00. Cet USD 1.00 supplémentaire peut modifier l’éligibilité même si le signal du graphique reste inchangé. C’est un calcul de sensibilité, pas une prévision ni un nouveau taux actuel de courtier.
Le test historique doit aussi permettre des changements entre coupures et des déplacements de multiplicateurs dus aux jours fériés. Conservez les instantanés et conditions applicables : une propriété actuelle du symbole n’archive pas les coûts passés. Une étiquette telle que compte sans swap ne décrit pas tous les frais de détention ; examinez barème et conditions. Tout frais administratif alternatif doit être traité selon ses propres règles, sans être inventé ni supposé nul en silence.
14. Séparer risque de marché du rollover et écriture de financement
L’ajustement financier n’est qu’un événement autour du rollover. Cotations rares, spread élargi, actualités, gaps, panne de plateforme et pression sur la marge peuvent aussi affecter la position. Une estimation du swap ne décrit pas ces risques d’exécution. Déconnecter MT4 ne désactive pas non plus le financement chez le courtier, tandis qu’une fermeture d’EA dépendante du terminal nécessite son processus opérationnel.
Enregistrez stop, fermeture et événement de marge selon l’exécution et le statut réels. Un stop ordinaire ne s’exécute pas forcément exactement à son niveau en cas de gap, et une sortie prévue avant la coupure n’est achevée que si elle réussit. Examinez l’equity ouverte et les expositions communes, pas seulement le solde clôturé ou un total quotidien bien présenté. Le guide du risque de compte fournit le cadre budgétaire global.
15. Tester le financement sur tout le parcours de détention
Conservez source historique des taux, unité, contrat, correspondance horaire, éligibilité à la coupure, multiplicateur, conversion et convention comptable de chaque position. Associez-les aux cotations originales d’entrée et de sortie, commissions, conditions de spread et demandes échouées. Si une donnée historique manque, signalez l’hypothèse et testez-la sous stress ; ne présentez pas un coût nul provisoire comme un historique mesuré du courtier.
Appliquez les variations de financement à l’éligibilité, au volume, à la gestion et à l’equity dans le temps, pas seulement en déduction du profit final. Séparez chronologiquement développement, tests ultérieurs intacts et observation forward. La démo peut vérifier calcul et rapprochement sans prouver des coûts ou exécutions réels identiques. Le guide du backtest MT4 explique pourquoi réglages et données limitent les conclusions d’un rapport.
16. Vérifier les coûts de détention avant de se fier au résultat
Avant d’évaluer une position de nuit, identifiez instrument et compte, taux acheteur ou vendeur, mode, devise de financement, coupure effective, décalage historique, multiplicateur et règle de conversion. Calculez le maintien prévu en argent, puis conservez les écritures réelles par événement de compte unique. Distinguez taux journalier et charge déjà ajustée, ainsi que champ cumulé et écritures composantes.
L’objectif est un net explicable et une hypothèse de coût testable, pas l’affirmation qu’un swap positif ou une stratégie plus lente doit fonctionner. Un changement de tarification peut invalider un ancien plan ; recueillir davantage de preuves ou le rejeter sont des résultats valables. Les EA commerciaux doivent disposer de règles et résultats documentés propres. Ces exemples fictifs ne prouvent pas qu’un robot du site applique ces calculs ou gagne les montants illustrés.
Questions fréquentes
Qu’est-ce que le swap Forex et son lien avec le rollover ?
Le swap désigne généralement le débit ou crédit de financement d’une position de détail conservée pendant la coupure du courtier. Le rollover reporte la position à la période suivante. Les conditions réelles fixent unité, moment et montant ; cela ne crée pas forcément un trade visible supplémentaire.
Un swap de 8 points signifie-t-il 8 pips ?
Pas pour le contrat EUR/USD à cinq décimales indiqué. Un pip y vaut dix points : 8 points représentent 0.8 pip. Vérifiez mode de calcul, contrat, volume et devise avant de convertir le swap affiché en argent.
Le swap triple est-il toujours appliqué le mercredi ?
Non. Règlement, jours fériés, compte et calendrier du courtier déterminent le multiplicateur. Le mercredi est courant pour certains contrats ; le calendrier OANDA cité donne jeudi pour USD/CAD. Utilisez le calendrier historique applicable.
Une position de quelques minutes peut-elle supporter du financement ?
Oui, si elle est éligible à la coupure réelle du contrat. Dans l’exemple fictif, entrer à 16:59 et sortir à 17:01 franchit 17:00 à New York. Demander la fermeture avant la coupure ne prouve pas une exécution antérieure.
Comment rapprocher profit MT4, swap et commission ?
Utilisez gain de prix, swap et commission signés de l’ordre sélectionné, puis rapprochez les ajustements séparés du relevé. Ici, USD 15.00 − 2.00 − 0.30 = USD 12.70. N’ajoutez pas le cumul à ses composantes quotidiennes et ne comptabilisez pas de nouveau une réserve inutilisée.
Un swap positif garantit-il un bénéfice ?
Non. Le scénario vendeur distinct reçoit USD 0.50, mais perd USD 10.00 sur le prix et paie USD 0.30 de commission, soit USD 9.80 de perte nette. Le crédit ne limite pas les cours défavorables, frais d’exécution ni futurs changements de taux.
Sources et notes pédagogiques
OANDA documente les coupures, les taux acheteur/vendeur variables et les multiplicateurs liés au règlement. MetaQuotes décrit les modes de swap MT4 ; ses références sur le profit et le swap ont aussi été vérifiées pour le rapprochement. Prix, taux, calendriers, conversions et résultats sont des hypothèses pédagogiques fictives, pas des conditions actuelles de courtier ni une performance mesurée. L’exemple de taux annuel est un contrat hypothétique distinct, pas une tarification OANDA ni une charge ajoutée à l’exemple en points.
Contenu éducatif. Taux, calendriers, prix, volumes et résultats des exemples sont fictifs. Le Forex comporte des risques. Crédits de financement, stops et provisions ne garantissent ni sortie, ni perte maximale, ni performance future.