

Un contact avec une bande décrit une position relative. Une bande étroite décrit la dispersion dans une fenêtre choisie. Aucune observation ne fournit seule un ordre. Ce guide reconstruit les bandes depuis des clôtures déclarées, distingue position et largeur et explique les effets de la fenêtre glissante.
1. Nommez les trois bandes et leur fonction
Appelez la bande médiane M, la supérieure U et l’inférieure L. Les bandes traditionnelles placent les courbes extérieures à un nombre choisi d’écarts-types d’une moyenne simple. Elles décrivent un prix haut ou bas relativement au calcul, pas une valeur absolument chère ou bon marché.
Le calcul utilise les prix historiques et inclut l’observation courante. Toucher la bande haute ne produit pas automatiquement un SELL, ni la basse un BUY. Les exemples originaux expliquent construction et lecture ; ils ne présentent aucune performance de trading.
2. Fixez les entrées de 20/2 avant la comparaison
La référence est 20 / 2 : vingt observations pour moyenne et dispersion, deux écarts-types de chaque côté. Le prix appliqué est Close. Sur H1, vingt périodes sont vingt bougies, pas vingt jours calendaires. Gardez un affichage sans décalage et notez symbole et flux réels.
Le multiplicateur n’est ni un pourcentage ni une probabilité. Deux écarts-types ne donnent pas 95 % de probabilité qu’un prix futur reste entre les bandes. Les fenêtres mobiles qui se recouvrent ne fournissent pas cette garantie de distribution. Les valeurs par défaut ne prouvent pas la rentabilité.
3. Calculez la dispersion de population sur la même fenêtre
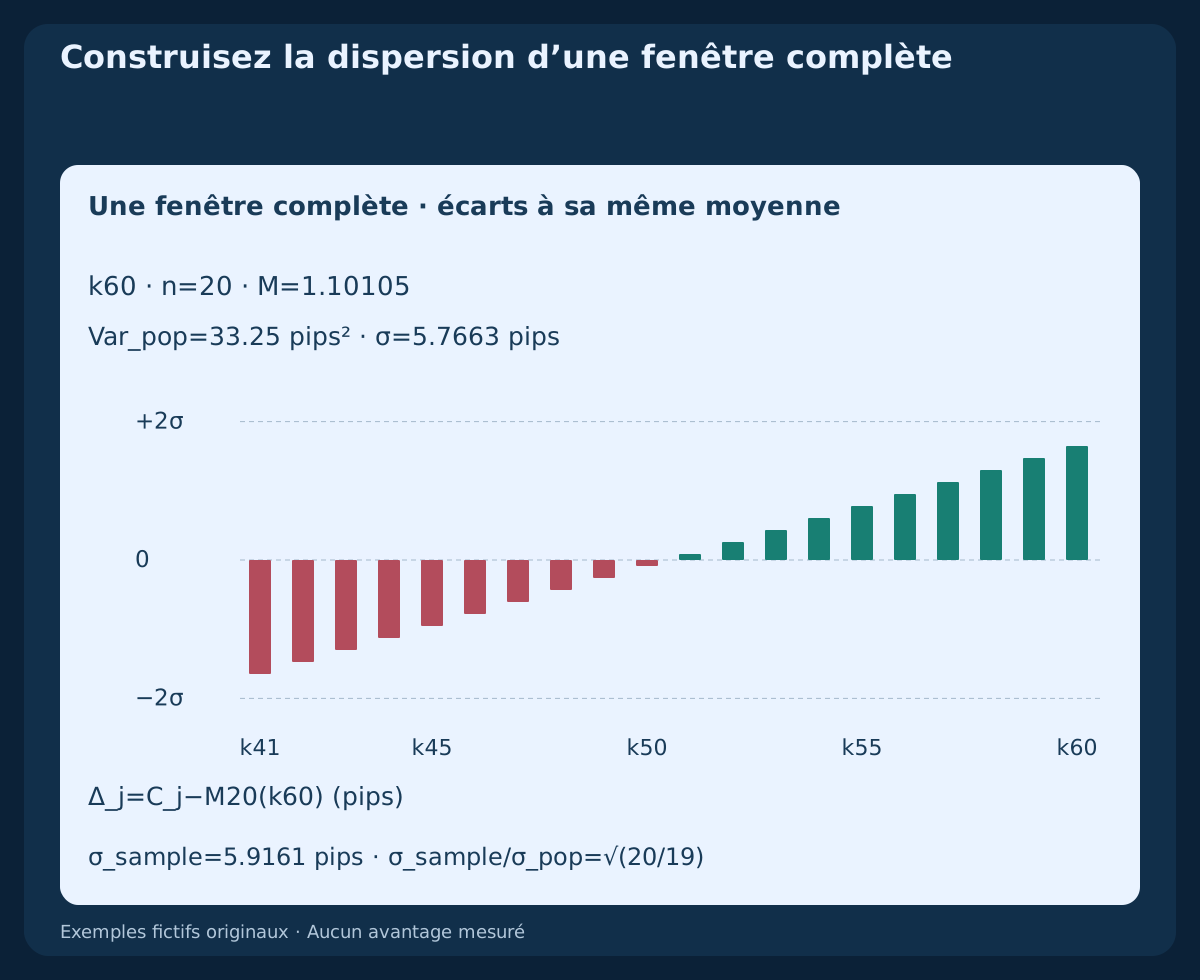
Pour les n clôtures finissant en k, utilisez M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n et σ(k)=√Var_pop(k). Chaque écart de cette fenêtre est mesuré par rapport à sa même moyenne courante. Avec un indice commençant à zéro, la référence à vingt bougies existe à k19 ; les lignes précédentes sont indisponibles.
Diviser par n−1 donne une variance d’échantillon et d’autres bandes. Pour les mêmes vingt clôtures, σ_sample=σ_pop×√(20/19). Le fichier conserve cette comparaison séparément, mais les bandes utilisent la dispersion de population. Une fenêtre complète constante a un σ=0 valide ; ce n’est pas un historique insuffisant.
4. Lisez %B comme une position, même hors des bandes
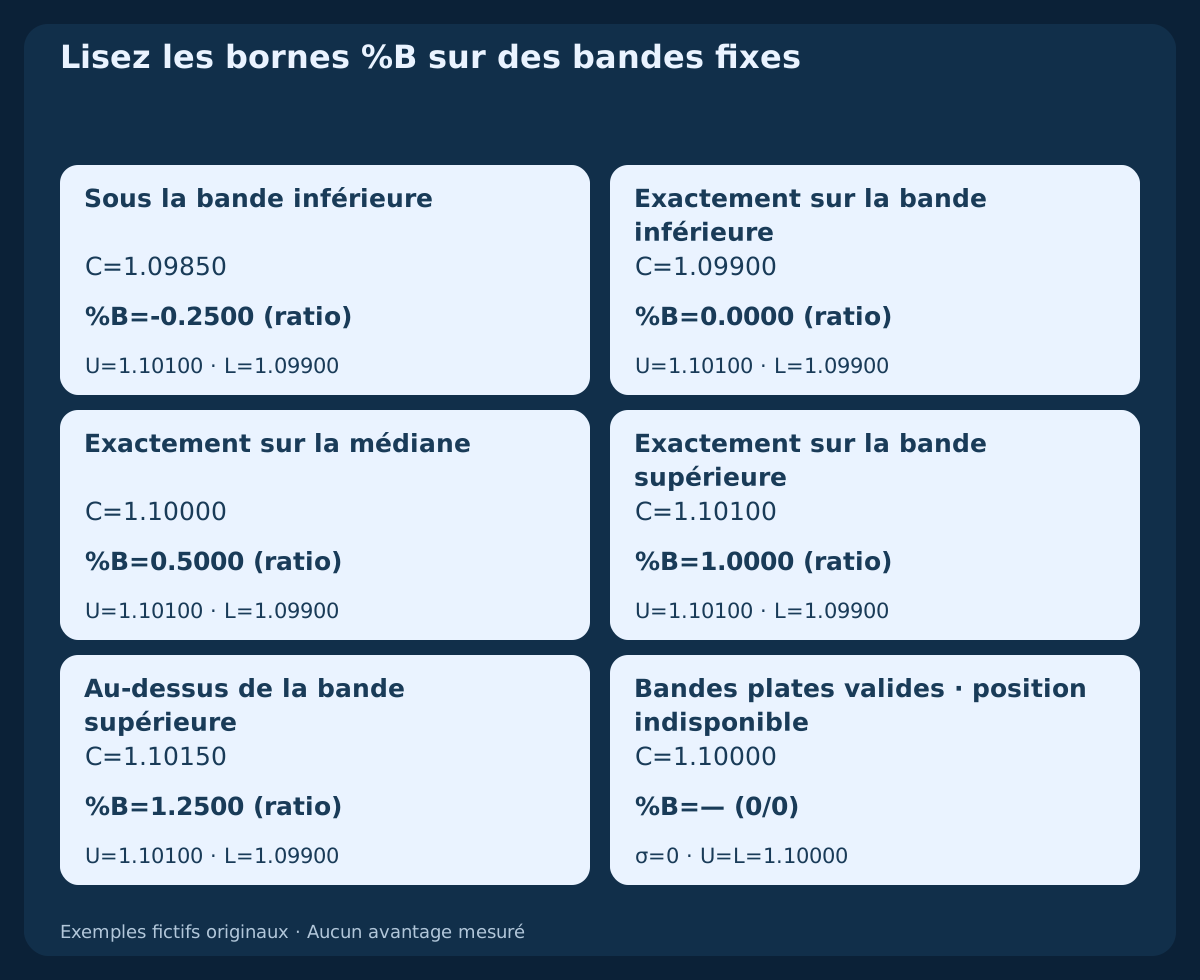
Définissez %B(k)=(C(k)−L(k))/(U(k)−L(k)). Avec des bandes symétriques de largeur positive, 0, 0.5 et 1 correspondent aux bandes basse, médiane et haute. %B<0 et %B>1 sont possibles : le prix est hors des bandes, sans erreur de calcul. Le CSV de géométries indépendantes explicite ces limites.
Nous publions le rapport ; certains affichages le multiplient par cent. Déclarez l’échelle sans la déduire du signe pour cent du nom. Quand U=L, l’expression de notre fenêtre plate est 0/0 et reste indisponible. Nous n’imposons pas de valeur neutre. Toute autre implémentation doit documenter sa convention.
5. Distinguez largeur brute, normalisée et pourcentage
Posez W=U−L, BW_ratio=W/M et BW_pct=100×BW_ratio. La normalisation exige ici M>0. Au terme du segment alterné, BW_ratio≈0.00036298 représente la même largeur que BW_pct≈0.036298%. Une différence d’affichage d’un facteur cent ne signifie pas une volatilité différente.
Avec médiane positive et bandes plates, BW_pct=0 est valide bien que %B soit indisponible. Une médiane nulle ou négative sort de cette convention Forex positive. De plus, %BandWidth peut désigner une normalisation distincte dans l’étendue historique des largeurs, pas simplement une multiplication par cent. Vérifiez la formule.
6. Séparez position égale et distance égale en pips
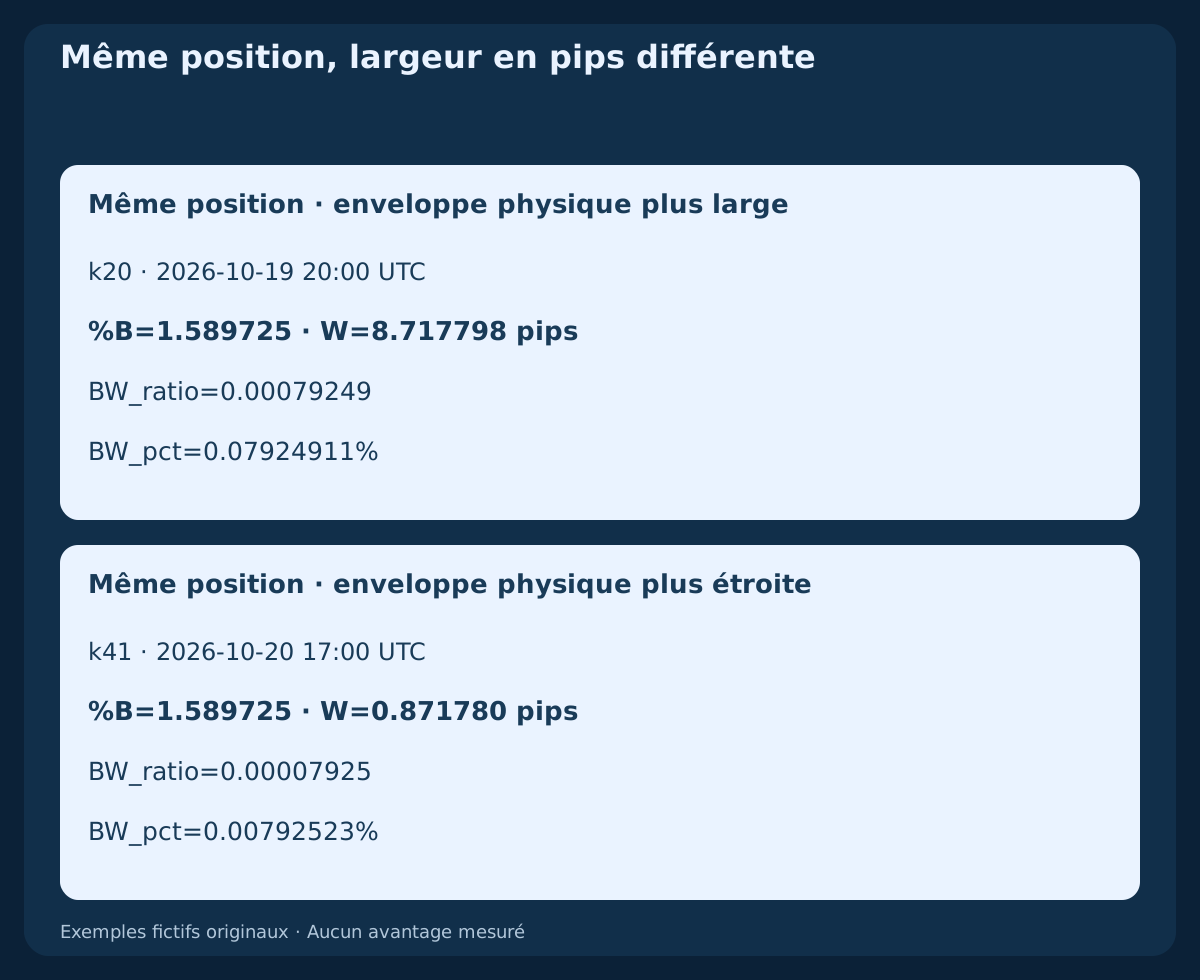
La première valeur isolée en k20 et la première hausse après réinitialisation en k41 ont %B≈1.589725. Leurs largeurs extérieures totales sont W≈8.717798 pips et W≈0.871780 pips. Pour EURUSD nous déclarons 1 pip=0.0001. La position coïncide, mais la largeur physique diffère d’un facteur dix.
Un %B identique n’implique donc ni même stop, ni même poids du spread, risque ou volume. BandWidth divise la largeur par la médiane ; ce n’est ni l’ATR, ni la volatilité des rendements, ni un seuil universel entre paires et séances. Conservez les unités de prix, de pip et de rapport pour évaluer les coûts.
7. Distinguez état et nouveau croisement à la clôture
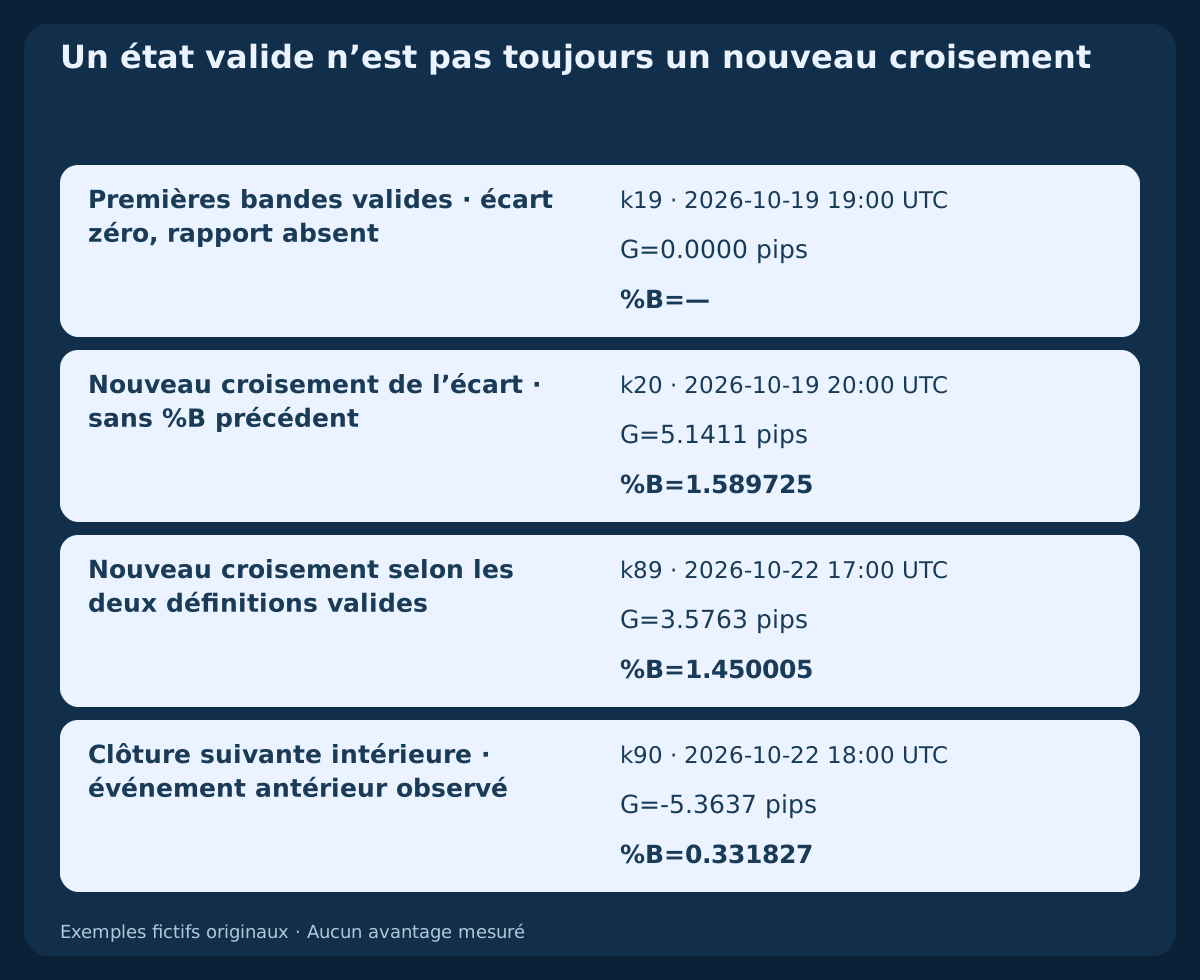
Pour une clôture au-dessus, définissez G(k)=C(k)−U(k). Un nouveau croisement strict est G(k−1)≤0 AND G(k)>0. Chaque observation utilise sa propre bande contemporaine. L’égalité courante n’est pas une clôture strictement extérieure ; rester au-dessus est un état. Comparer à une ancienne bande figée constitue une autre règle à nommer.
Si les deux largeurs sont positives, l’événement de position correspondant est %B(k−1)≤1 AND %B(k)>1. À k19, G est un zéro valide mais %B indisponible. Ainsi k20 est un croisement valide de l’écart sans %B précédent pour son équivalent normalisé. Les deux définitions sont satisfaites à k89 ; k90 est strictement intérieur. Aucun événement n’autorise seul un ordre ou une nouvelle tentative.
8. Expliquez la sortie d’une donnée avant la contraction
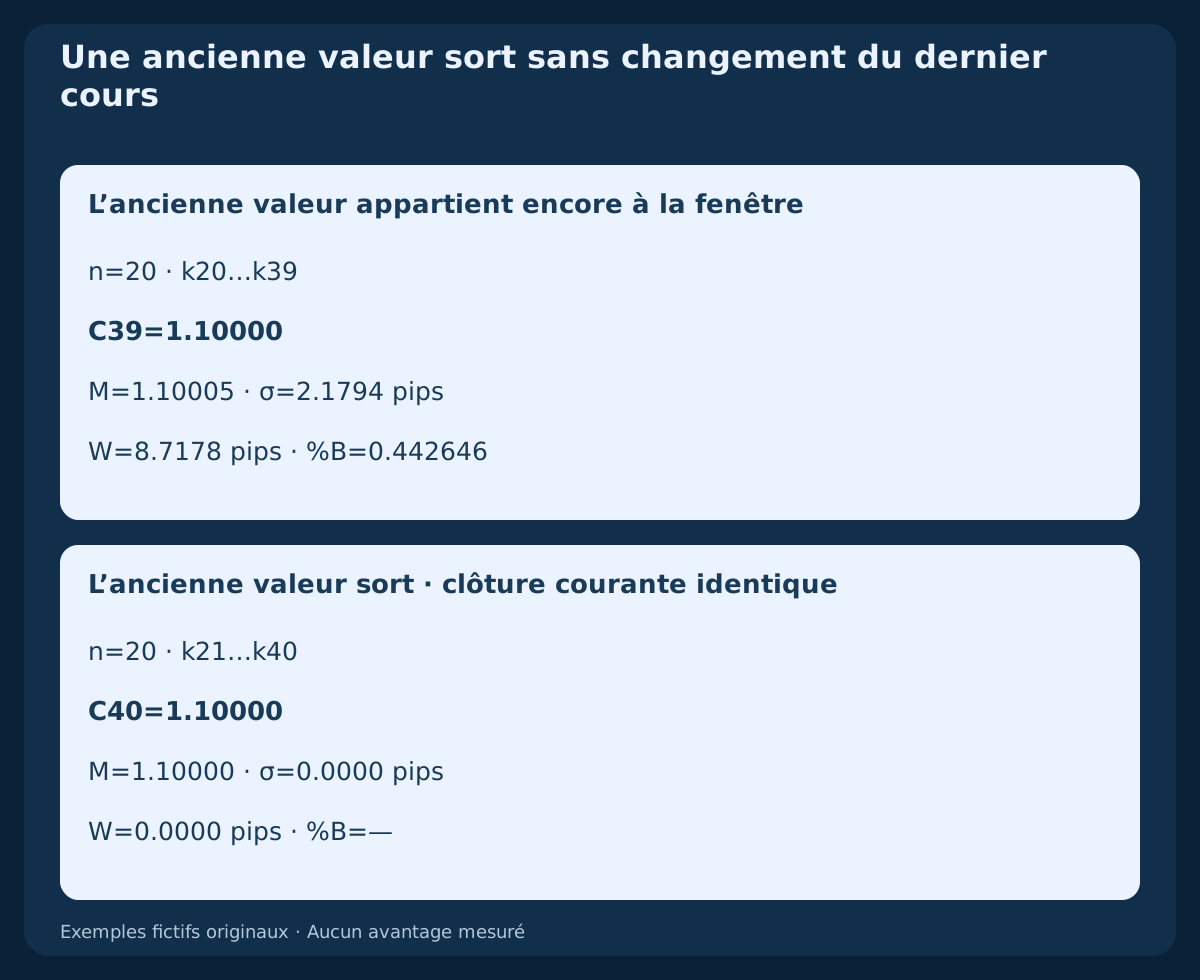
Comparez k39 et k40 : C39=C40=1.10000. La valeur isolée de k20 appartient à k20…k39, puis sort de k21…k40. La deuxième fenêtre est entièrement plate. Les bandes s’effondrent alors que la dernière clôture ne bouge pas.
Ce changement de fenêtre finie ne prouve ni occasion future, ni retournement, ni retour imminent d’activité. La dispersion des niveaux peut aussi croître dans une dérive régulière. Elle mesure l’écart des clôtures à leur moyenne, pas l’amplitude intrabougie ou une accélération démontrée du prix.
9. Lisez range et tendance sans jouer automatiquement le retour
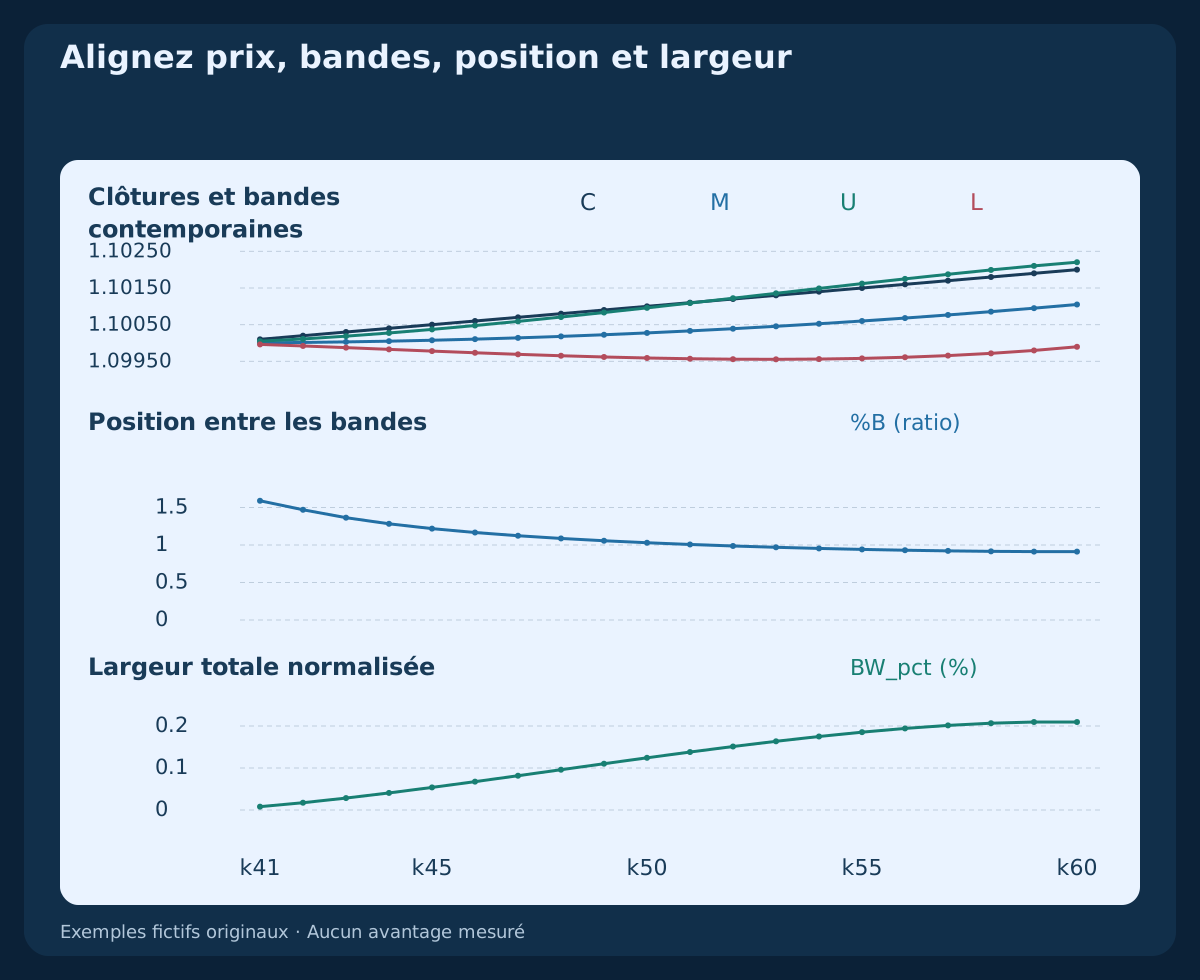
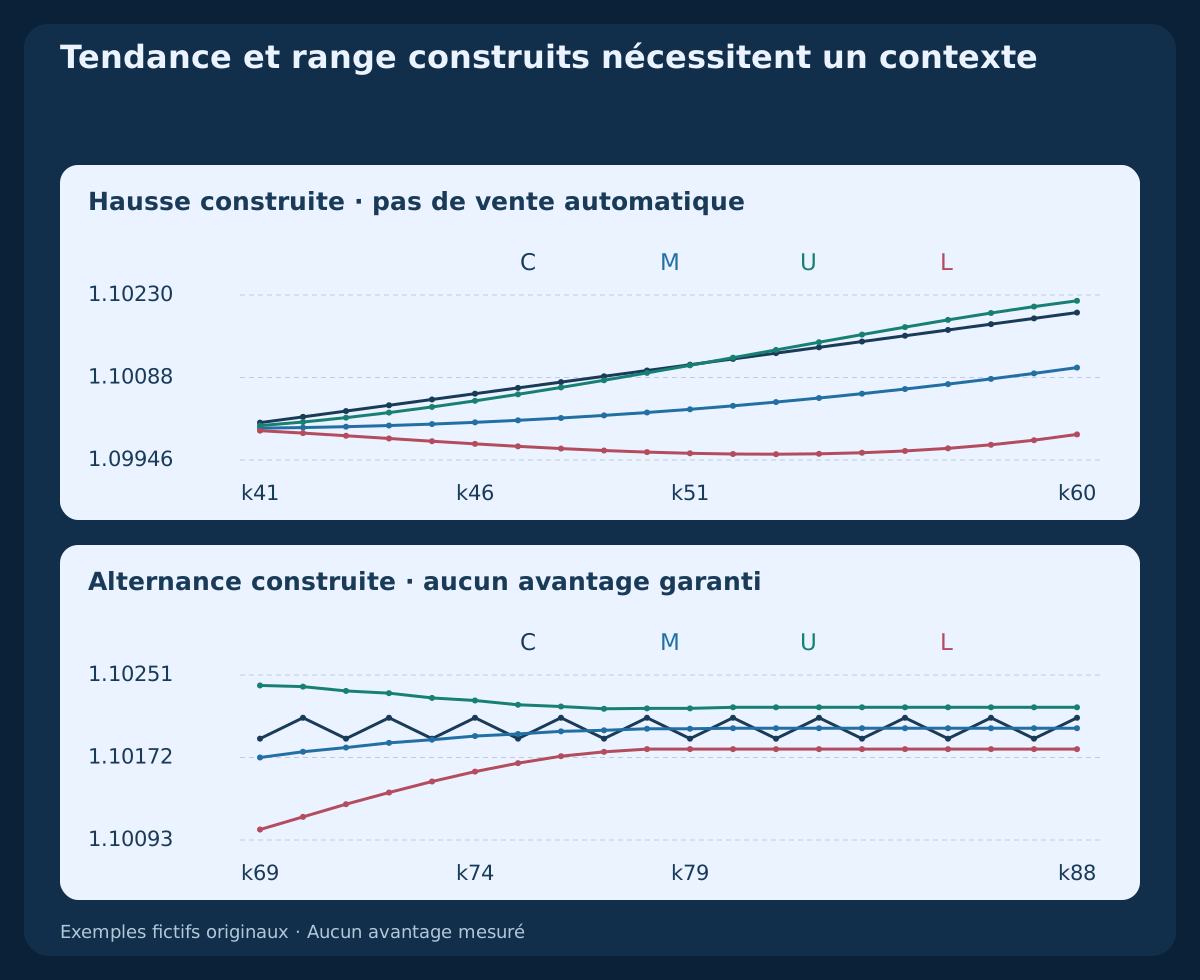
La hausse construite k41–k60 et le segment alterné k69–k88 répondent à des questions visuelles différentes. Dans la hausse, k41–k51 clôturent au-dessus de leurs propres bandes hautes ; ensuite le prix monte encore tandis que sa position relative rentre à l’intérieur. La répétition est compatible avec une continuation, sans renouveler une entrée.
Le segment alterné est volontaire, pas un classificateur validé sur des cours de courtier. Ses premières fenêtres contiennent encore la hausse précédente. Une enveloppe étroite ou apparemment horizontale ne garantit pas que le prochain bord tiendra. Définissez le contexte avant la décision, sans baptiser un range ou une tendance après le résultat.
10. Définissez l’étroitesse relativement aux largeurs passées
Une comparaison stricte illustrative est BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). La valeur courante est exclue de la référence ; les 10 précédentes et la courante doivent être disponibles. Égaler le minimum passé n’est pas un nouveau minimum strict. Un état bas persistant n’est pas un nouveau record à chaque bougie.
Cette comparaison pédagogique courte n’implémente pas une convention Squeeze à 125 périodes. À k40, la largeur est un nouveau minimum relatif, mais %B reste indisponible. Un filtre de largeur ne répare pas ce rapport manquant. La contraction n’indique ni direction ni moment ; une expansion ultérieure n’habilite pas rétroactivement l’observation.
11. Changez séparément longueur et multiplicateur
Le CSV principal compare 20 / 2 à 10 / 2 et 20 / 3. Le modèle court existe à k9 ; les trois ont des fenêtres complètes sur k19–k90. Les rapports de position ne sont comparables que si chaque largeur nécessaire est positive. Changer la longueur modifie moyenne et dispersion. Changer le seul multiplicateur conserve ces valeurs et étire la même enveloppe.
Avec trois écarts-types au lieu de deux, les largeurs totale et normalisée sont multipliées par 1.5 ; si la largeur est positive, %B_3=0.5+(%B_2−0.5)×2/3. Cette identité ne désigne pas un réglage optimal. Comparez des règles complètes sur le même échantillon valide, à exécution et sorties cohérentes, avant d’attribuer un avantage aux observations moins nombreuses ou plus tardives.
12. Séparez le temps du buffer du décalage visuel MT4
Un appel de référence est iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Demandez MODE_UPPER et MODE_LOWER avec les mêmes entrées. Ici bands_shift=0 supprime le décalage de l’affichage, tandis que shift=1 sélectionne la dernière bougie terminée après disponibilité de la suivante et des données.
Une requête shift=0 lit une bougie en formation et peut varier intrabougie. Le décalage visuel est distinct et ne fournit aucune information future. Vérifiez historique et symboles réels ; ne traitez pas une erreur ou un buffer absent comme une fenêtre plate valide. Alignez prix appliqué, heures et trous. L’exemple ne certifie pas la parité d’un terminal.
13. Séparez l’observation du budget BUY exécutable
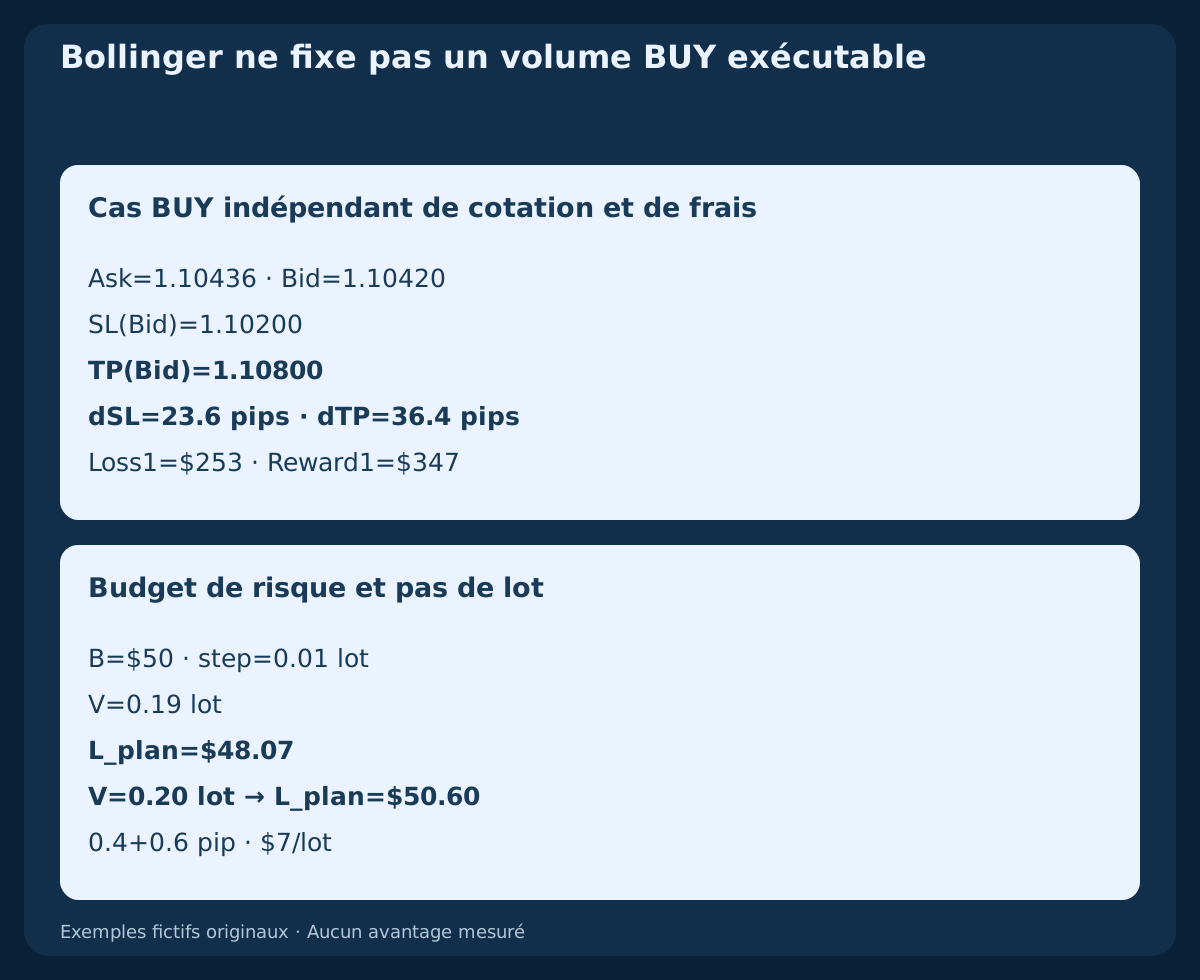
Considérez un calcul BUY fictif indépendant : Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 et TP(Bid)=1.10800. Un achat entre à Ask et ses protections utilisent Bid. La distance du stop est 23.6 pips, celle de l’objectif 36.4 pips. Ce n’est pas un trade issu des clôtures, qui n’ont ni Ask historique ni trajectoire d’exécution.
Supposez $10/pip/lot, commission aller-retour $7/lot, réserves défavorables distinctes a_entry=0.4 pip; a_exit=0.6 pip et financement déclaré nul. Alors Loss1=(23.6+1)×10+7=$253 et Reward1=(36.4−1)×10−7=$347. Un budget $50, par pas 0.01-lot, permet 0.19 lot et une perte prévue $48.07 ; 0.20 lot risquerait $50.60. Les distances utilisent déjà les bons côtés de cotation : ne rajoutez pas le spread. Vérifiez tarifs, marge et exécutions ; la réserve ne plafonne pas la perte réelle.
14. Évaluez une règle complète plutôt qu’une forme
Avant le test, fixez source, convention de population, décalage, unités, disponibilité et événement exact. Nommez référence figée, contexte antérieur et expiration. Ajoutez moment de l’ordre, entrée, annulation, stop, objectif, volume, sortie et gestion d’ordre incertain. Un signal clôturé ne garantit pas une exécution à cette clôture.
Comparez la base avec et sans chaque filtre sous les mêmes hypothèses d’exécution. Bandes, %B et BandWidth partagent les prix ; leur accord ne les rend pas indépendants. Réservez des données d’évaluation, consignez les essais et rapportez coûts, échantillon, drawdown et incertitude. Des exemples sélectionnés ne prouvent pas un avantage futur.
15. Reproduisez les données originales et leurs limites
Le CSV principal comporte 91 clôtures Bid H1 EURUSD fictives depuis 2026-10-19 00:00 UTC, avec départ à 1.10000. Il contient référence, deux comparaisons de paramètres et dispersion d’échantillon nommée séparément. Le second CSV contient des géométries de bornes indépendantes, dont une largeur nulle, pas des observations de cette histoire.
Moyennes et variances utilisent des rationnels exacts ; racines et dérivés emploient Decimal à quatre-vingts chiffres avant export arrondi. Les prix du tableau ont cinq décimales ; les événements utilisent la pleine précision. Il n’y a ni bougies de courtier, hauts/bas, trajectoires intrabougie, Ask historique ou ordres, ni backtest, précision mesurée ou réglage rentable démontré.
Télécharger 91 clôtures H1 fictives et les comparaisons Bollinger (CSV)
Télécharger six géométries indépendantes de %B et largeur nulle (CSV)
| Indice | Clôture UTC | Clôture Bid | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Gardez une liste pratique de lecture
Identifiez instrument, flux, durée, prix appliqué, fenêtre, multiplicateur, diviseur, décalage, unités et historique. Nommez ensuite ce qui est observé : position, largeur, état, nouveau croisement ou contexte indépendant. Une donnée nécessaire manquante reste une limite, pas une valeur inventée.
Seule une spécification complète distincte relie cette lecture à entrée, protection, volume et sortie. Les articles associés utilisent leurs propres règles. Gardez la référence fixe pour évaluer confirmation supplémentaire, délai et coûts, au lieu de présumer qu’un indicateur de plus améliore la méthode.
Questions fréquentes
Que signifie Bollinger 20/2 ?
Vingt bougies pour moyenne simple et dispersion de population, avec deux écarts-types de chaque côté. Sur H1 ce sont des bougies, pas des jours. Précisez aussi prix et décalage ; aucun réglage par défaut ne garantit un gain.
Toucher une bande signifie-t-il acheter ou vendre ?
Non. Le contact décrit une position relative. Le prix peut continuer près de la bande ou au-delà. Entrée, invalidation, protection, volume et sortie demandent une règle complète distincte.
%B peut-il être négatif ou dépasser un ?
Oui. Sur l’échelle du rapport, zéro est la bande basse et un la haute. 1.25 correspond à un quart de largeur totale au-dessus de la bande haute. Si la largeur est nulle, le rapport est indisponible ici.
Pourquoi certains BandWidth diffèrent-ils d’un facteur cent ?
Largeur divisée par médiane donne un rapport ; multiplier par cent exprime le même nombre en pourcentage. Vérifiez formule et unités. %BandWidth normalisé dans une étendue historique peut être un autre indicateur.
Buffer clôturé et bandes décalées sont-ils équivalents ?
Non. Le shift du buffer choisit une observation ; le décalage visuel change l’alignement. Ici le décalage est nul et l’observation terminée attend les données. Aucun réglage ne donne des prix futurs.
Deux écarts-types garantissent-ils 95 % des prix entre les bandes ?
Non. La construction ne fixe aucune probabilité future. Distribution des marchés, dépendance des fenêtres et contexte comptent. Ces exemples ne mesurent ni couverture ni performance.
Sources et notes de recherche
Les sources primaires fondent construction traditionnelle, entrées, temps d’affichage et définitions. Historique, géométries, paramètres, disponibilité et calcul BUY sont des constructions pédagogiques originales. Ils ne certifient ni parité de plateforme ni performance.
Guide pédagogique Bollinger. Clôtures fictives, géométries supposées indépendantes et frais séparés ; aucun ordre réel, backtest historique ou gain mesuré.