

EMA et ADX peuvent s’accorder après le passage de la partie intéressante d’un mouvement. Ils peuvent aussi diverger sans erreur de calcul. Ce guide sépare contexte directionnel, force sans signe directionnel et fraîcheur d’un événement de prix. Les historiques M5 inventés et les plans de cotation indépendants expliquent ces différences sans démontrer une performance de trading.
1. Séparer trois questions avant de lire le graphique
Le contexte EMA décrit les relations entre moyennes choisies. La force ADX résume le déséquilibre lissé du mouvement directionnel. Un événement de prix demande si quelque chose de nouveau s’est produit selon une règle. L’accord des deux premiers ne constitue ni un nouvel événement, ni une cotation exécutable, ni une opération abordable. Une bougie M5 de confirmation supplémentaire laisse aussi évoluer prix et distance restante à l’objectif.
Ce guide compare des observations sans prescrire une nouvelle recette d’entrée. Il complète le guide général EMA/ADX/ATR par l’affaiblissement, l’alignement des bougies closes et la confirmation périmée. La stratégie EMA/ADX à deux bougies possède ses propres conditions complètes ; sa règle d’affaiblissement n’est pas universelle. Historiques et cotations sont inventés, sans ordre transmis ni résultat réalisé.
Le guide EMA et ATR en scalping : calme, expansion et coûts tardifs distingue référence figée, moyenne mobile et calculs de cotation indépendants.
2. Donner aux EMA un rôle précis de contexte
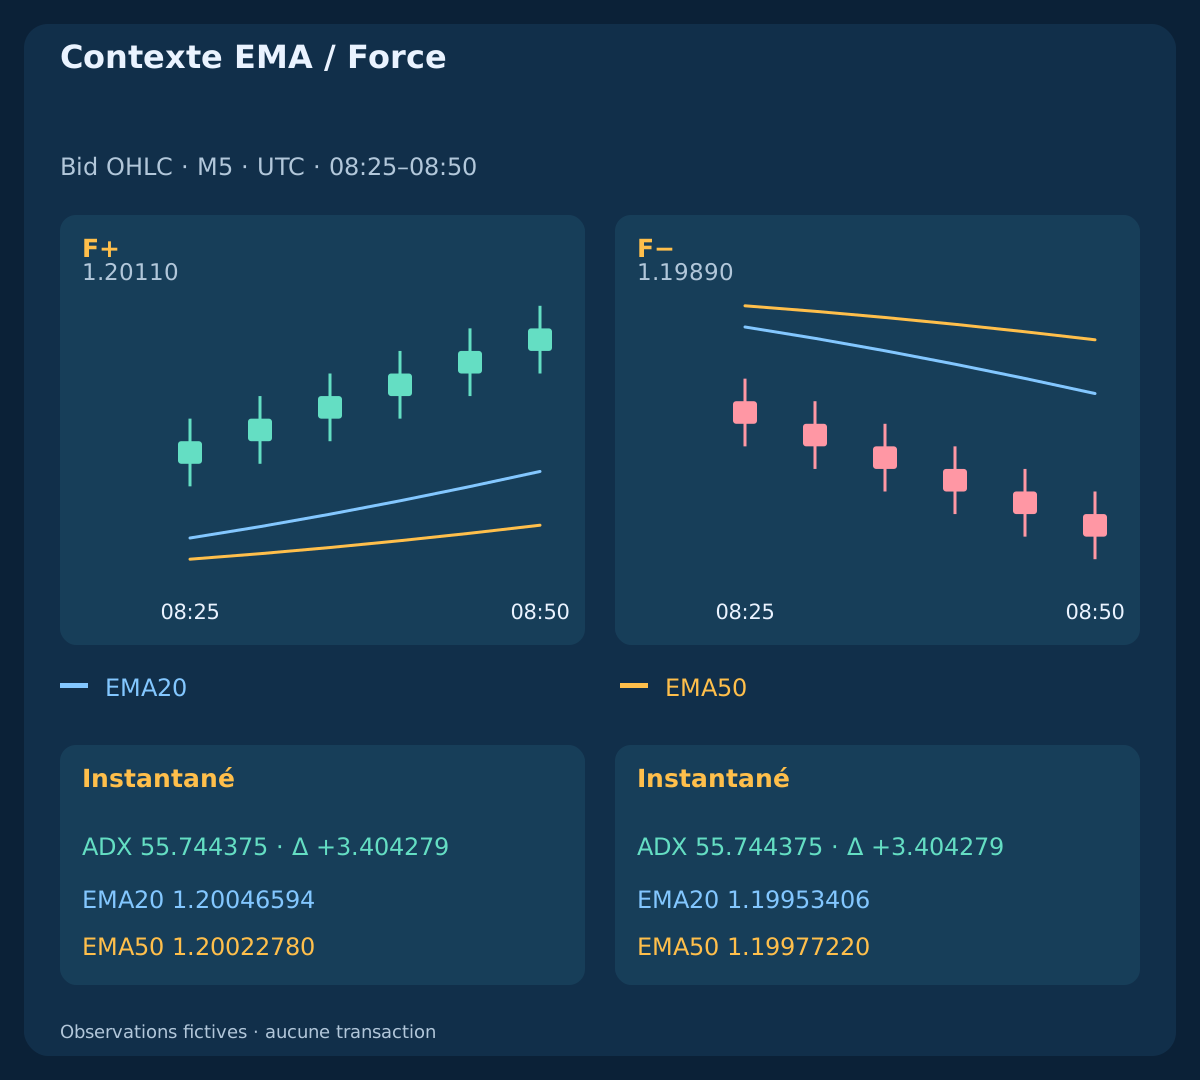
Utilisez EMA20/50 sur les clôtures de bougies Bid M5 programmées. Initialisez chaque période n avec ses n premières clôtures, puis appliquez EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Les premières valeurs apparaissent en k19 et k49. Ici, définissez F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. L’égalité ne relève d’aucun contexte.
Ces étiquettes décrivent des relations, sans instruction d’achat ou de vente. Une clôture peut baisser alors que F+ subsiste, et un rebond survenir dans F−. Pour l’EURUSD fictif, pip=0.0001; point=tick=0.00001. Conservez ensemble symbole, côté de cotation, unité de temps, prix appliqué, amorce et horodatage. Une autre histoire ou méthode change les valeurs ; aucune équivalence avec le terminal n’est supposée.
3. Définir le calcul ADX avant de comparer
À partir de k1, calculez u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). DM positif conserve u seulement s’il est positif et strictement supérieur à v ; DM négatif conserve v seulement s’il est positif et supérieur à u. Une égalité annule les deux. En k14, amorcez les moyennes TR et DM avec k1–k14, puis appliquez W(k)=[13×W(k−1)+raw(k)]/14.
Utilisez DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Avec TR lissé positif et somme DI nulle, DX vaut zéro ; un dénominateur TR nul rend le calcul indisponible. Initialisez ADX en k27 avec la moyenne de DX14–DX27, puis ADX(k)=[13×ADX(k−1)+DX(k)]/14. Cette référence finie de type Wilder est explicite. Vérifiez les implémentations avant d’attendre une égalité ; données manquantes et force nulle sont différentes.
4. Distinguer niveau ADX, pente et rendement de la bougie
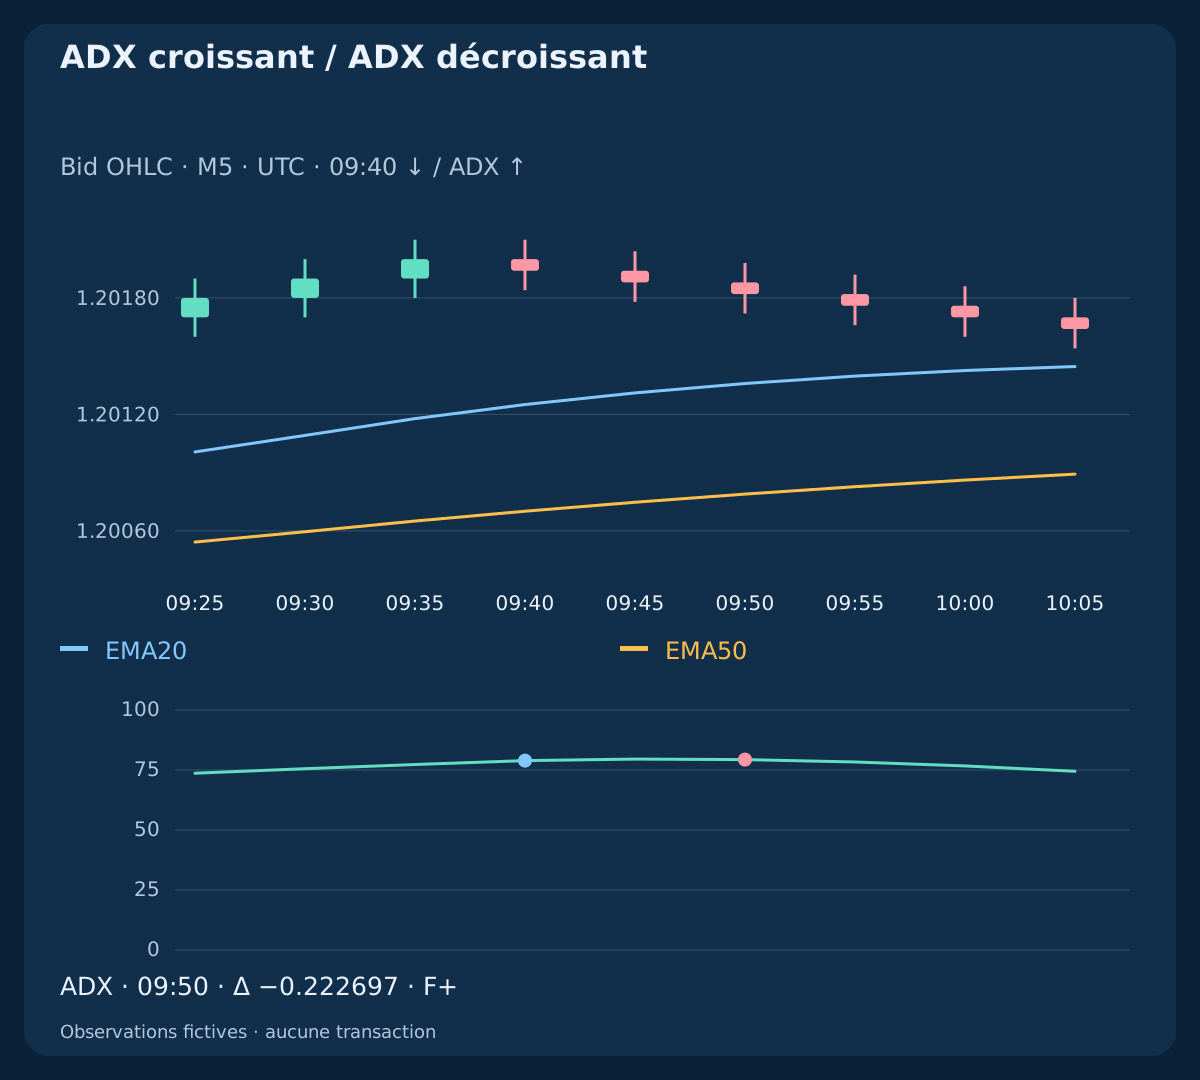
Le niveau décrit la force accumulée du calcul ; delta_ADX=ADX(k)−ADX(k−1) en décrit le dernier changement. Aucun ne porte le signe du rendement d’une bougie. Dans l’histoire ascendante, de 09:35 à 09:40 UTC, la clôture baisse 1.20200 → 1.20194 tandis qu’ADX monte 77.285335 → 78.907811. Le lissage peut encore indiquer un déséquilibre croissant malgré un dernier corps baissier.
À 09:50, la même histoire donne ADX=79.328466; delta_ADX=−0.222697 et conserve F+. Un niveau élevé à pente négative diffère d’un niveau faible à pente positive. Exiger une hausse ADX ou seulement un minimum sélectionne des observations différentes. Comparez les valeurs complètes avant l’arrondi d’affichage ; celui-ci ne décide pas du respect du seuil.
| Observation | Contexte | EMA20 | EMA50 | ADX | Variation ADX |
|---|---|---|---|---|---|
| ADX croissant / F+ | F+ | 1.20046594 | 1.20022780 | 55.744375 | +3.404279 |
| ADX décroissant / F+ | F+ | 1.20135930 | 1.20078958 | 79.328466 | -0.222697 |
| ADX croissant / F− | F− | 1.19953406 | 1.19977220 | 55.744375 | +3.404279 |
| Mêmes clôtures / Hauts / bas différents | F+ | 1.20046594 | 1.20022780 | 0.000000 | +0.000000 |
5. Lire l’affaiblissement sans lui attribuer une direction
Un ADX décroissant peut accompagner une pause, une perte de déséquilibre ou un retournement naissant. L’indicateur seul ne dit pas ce qui suivra. À 09:50 dans l’histoire ascendante construite, clôture 1.20182, EMA20 1.20135930 et EMA50 1.20078958 : la force diminue, mais le prix reste au-dessus des deux moyennes. C’est un état, pas une autorisation d’entrée ni d’ignorer une invalidation du prix.
L’histoire descendante symétrique affiche à 08:50 EMA20=1.19953406; EMA50=1.19977220; ADX=55.744375 et ADX croissant dans F−. Le cas ascendant correspondant a la même force ADX. La direction vient de la relation prix/EMA ou DI déclarée, pas d’ADX. Si une stratégie permet la baisse de force pendant un repli précis, toutes ses conditions supplémentaires restent nécessaires.
6. Aligner les bougies closes avant de tester l’accord
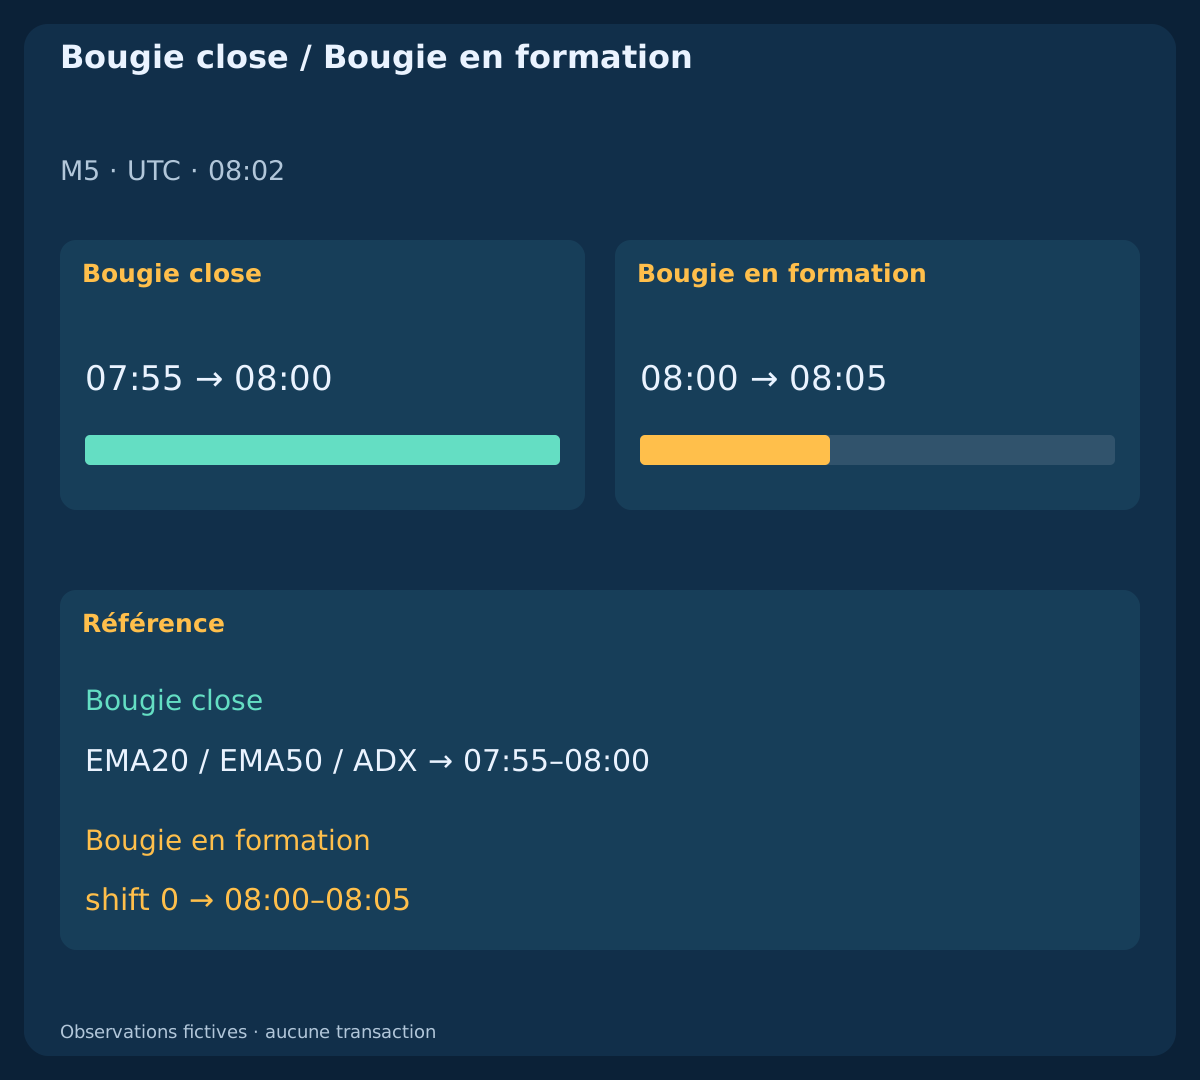
À l’instantané illustratif 08:02 UTC, le dernier intervalle M5 programmé achevé est 07:55–08:00 ; 08:00–08:05 se forme encore. Le CSV conserve heures d’ouverture et de clôture. Sur MT4, les repères du graphique désignent normalement l’ouverture. Vérifiez les horodatages réels et la disponibilité : une heure atteinte ne prouve pas l’arrivée d’une nouvelle bougie ou de données complètes.
Lisez EMA et ADX sur le même intervalle clos. MODE_MAIN de iADX désigne ADX ; MODE_PLUSDI et MODE_MINUSDI sont distincts. Le dernier shift est un décalage historique du tampon ; shift 0 se forme encore. ma_shift décale plutôt la ligne de moyenne sur le graphique. Gardez les horodatages quand les positions relatives changent. Retard du lissage en bougies et ancienneté locale de réception d’une cotation sont différents ; l’heure serveur ne mesure pas la latence réseau.
7. Traiter l’accord comme une information qui se recoupe
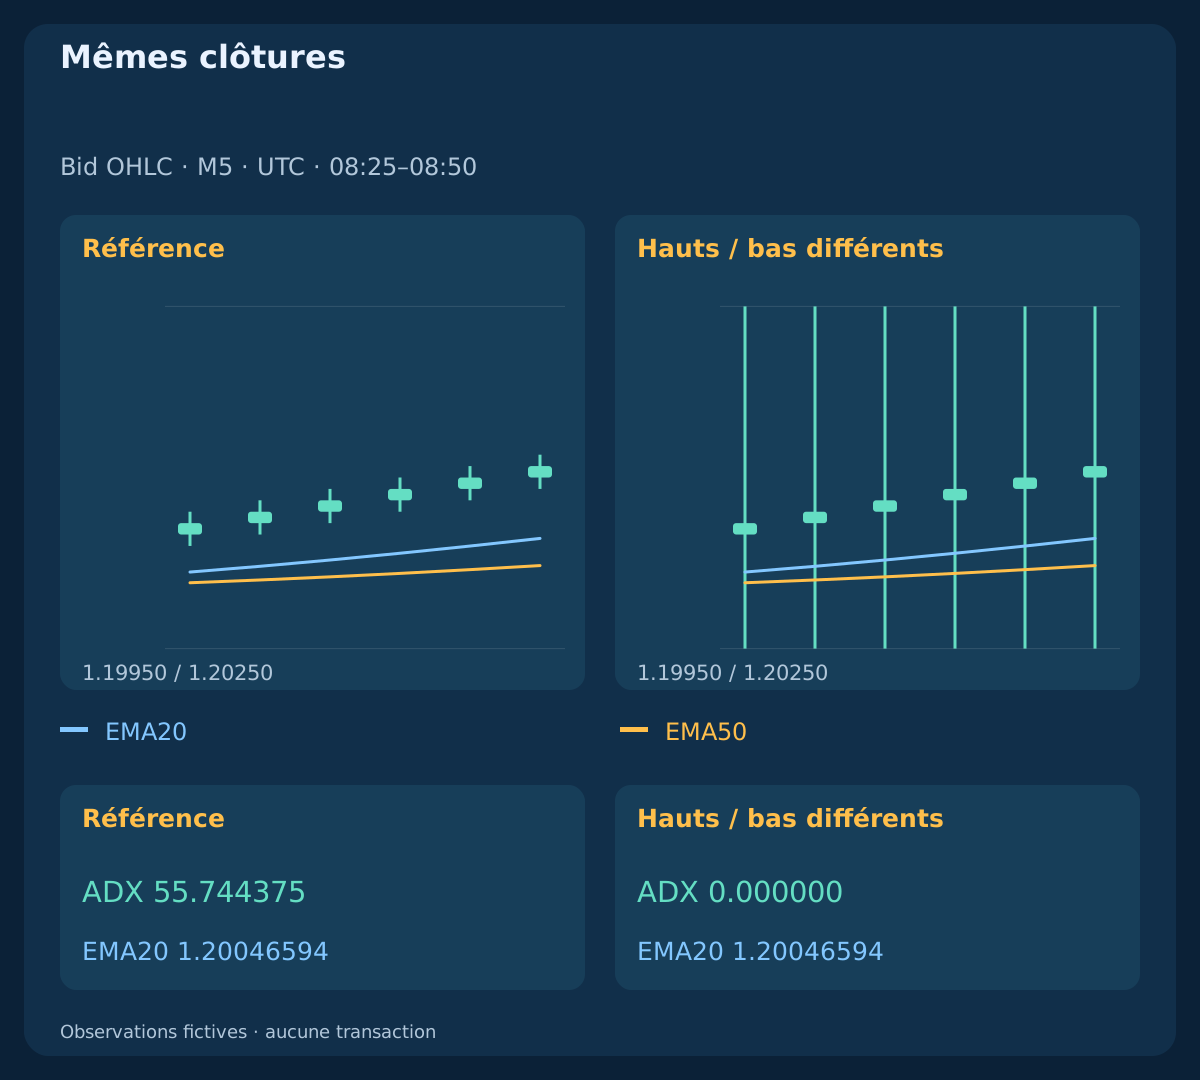
EMA et ADX transforment la même source, avec des propriétés différentes. Le second indicateur n’est pas automatiquement un vote indépendant ni une multiplication des chances de succès. L’histoire same_closes conserve toutes les clôtures et les deux EMA, mais fixe High=1.20250; Low=1.19950. Les variations de hauts/bas donnent alors DM nul et ADX=0 valide malgré un contexte EMA positif.
Le contre-exemple change les hauts/bas ; il ne montre pas deux implémentations correctes divergeant sur OHLC identiques. Contexte des clôtures et force directionnelle peuvent donc différer. L’apport d’un filtre doit être testé dans un modèle complet, après coûts, sur des données inutilisées. Un accord visuel, une valeur élevée ou une sélection plus stricte ne le démontrent pas.
8. Comparer trois règles de force déclarées
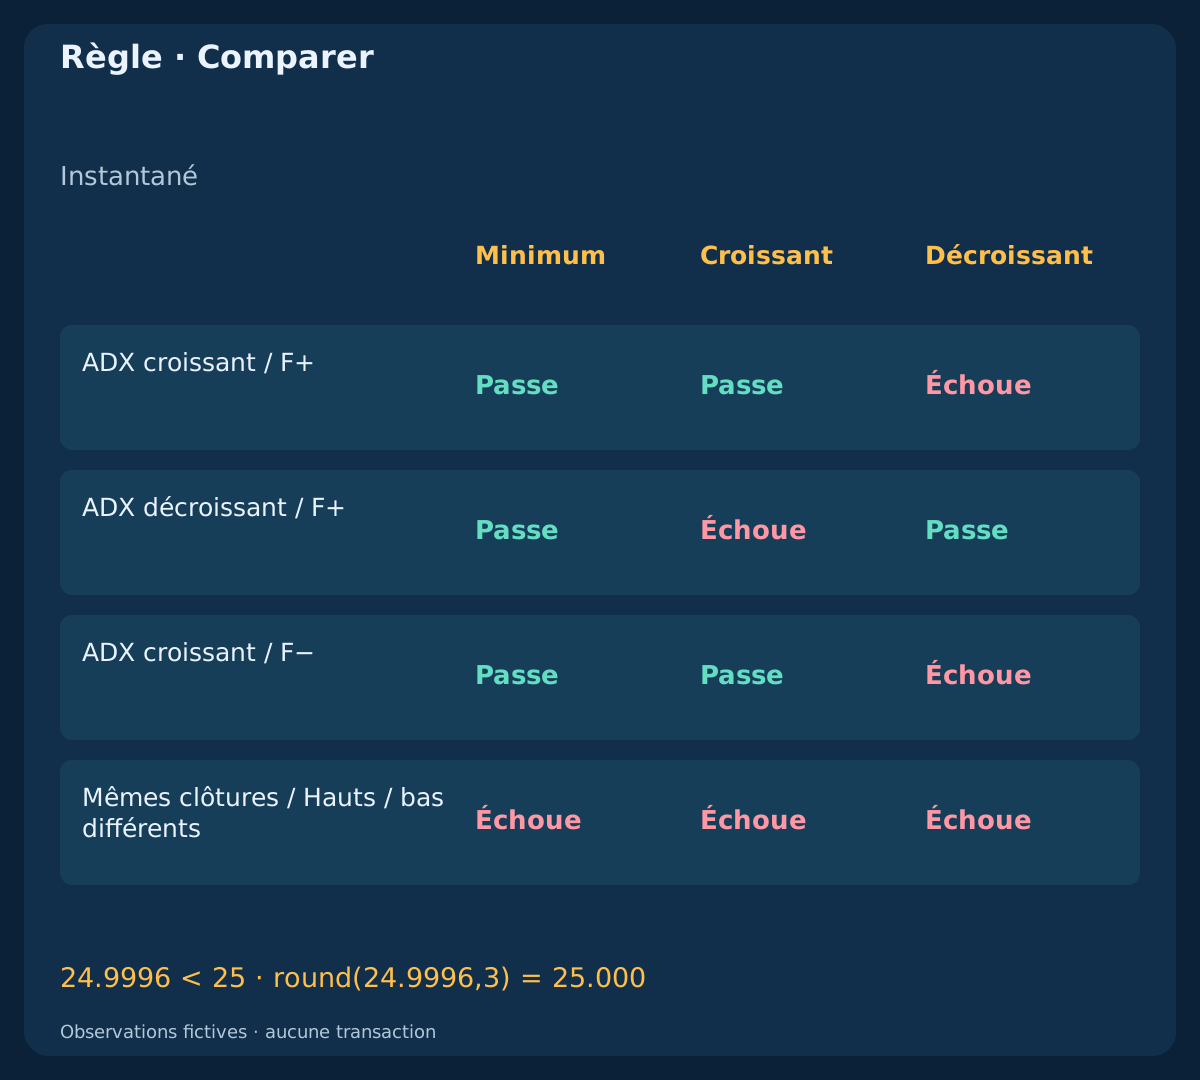
À titre illustratif, comparez Floor: ADX>=25; Rising: ADX>=25 AND delta_ADX>0; Cooling: ADX>=25 AND delta_ADX<0. Le minimum inclut l’égalité ; les pentes sont strictes, donc une variation nulle ne satisfait aucune des deux. Ce sont des filtres diagnostiques, sans système complet ni seuil universel. Cooling ne reprend pas toutes les conditions de repli et d’affaiblissement de la stratégie associée.
Les instantanés ascendant et descendant à ADX croissant passent Floor et Rising ; l’ascendant qui s’affaiblit passe Floor et Cooling ; celui aux mèches différentes ne passe rien. La grille décrit des cas choisis, sans taux de réussite ni fréquence de marché. Le cas arithmétique séparé 24.9996 → 25.000 est arrondi à l’écran mais reste sous 25 en précision complète. Il ne provient pas d’une observation OHLC.
| Observation | Minimum | Croissant | Décroissant |
|---|---|---|---|
| ADX croissant / F+ | Passe | Passe | Échoue |
| ADX décroissant / F+ | Passe | Échoue | Passe |
| ADX croissant / F− | Passe | Passe | Échoue |
| Mêmes clôtures / Hauts / bas différents | Échoue | Échoue | Échoue |
9. Ne pas réactiver un ancien événement avec une force tardive
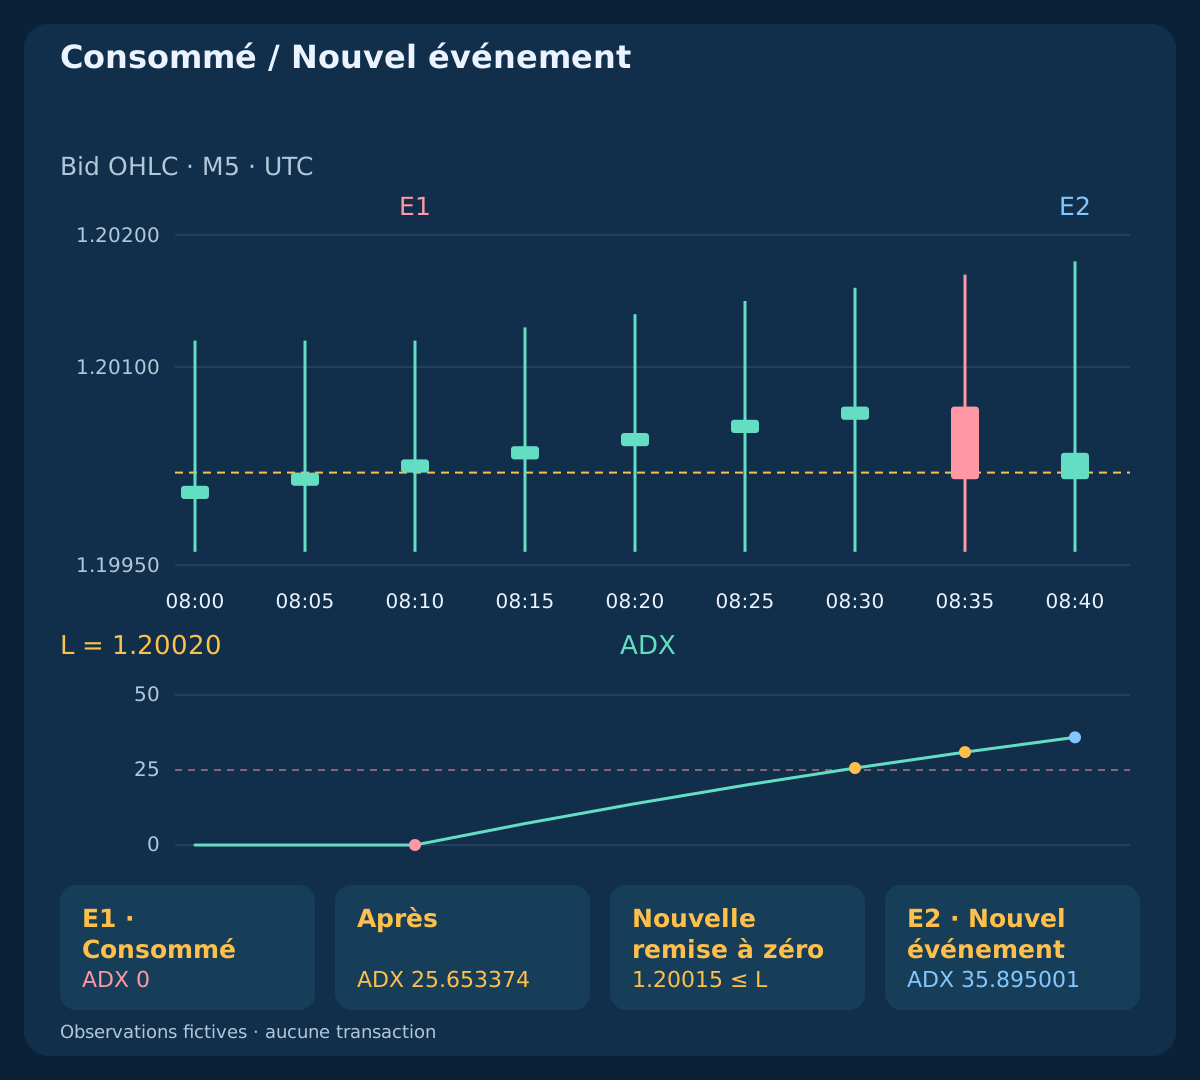
La leçon late_gate fixe L=1.20020 avant la séquence. Un événement nouveau exige une clôture précédente sur/sous L et une nouvelle strictement au-dessus. À 08:10 / E1, 1.20030 franchit pour la première fois mais ADX vaut zéro. Le minimum échoue et E1 est consommé. À 08:30, ADX atteint 25.653374 mais le prix est resté au-dessus de L : aucun nouvel événement.
À 08:35, la clôture 1.20015<=L prépare un autre franchissement sans rouvrir E1. À 08:40 / E2, 1.20035 forme son propre franchissement avec ADX=35.895001. E2 passe seulement le filtre indicateur illustratif, pas une procédure d’autorisation d’ordre. Le calendrier explique la fraîcheur ; protection, exécution et sorties d’une stratégie complète restent à définir.
| Heure UTC | Observation | Clôture | ADX | Nouveau |
|---|---|---|---|---|
| 08:10 | E1 · Avant | 1.20030 | 0.000000 | Passe |
| 08:30 | E1 · Consommé | 1.20070 | 25.653374 | Échoue |
| 08:35 | Nouvelle remise à zéro | 1.20015 | 30.963847 | Échoue |
| 08:40 | E2 · Nouvel événement | 1.20035 | 35.895001 | Passe |
10. Examiner séparément le coût d’attendre
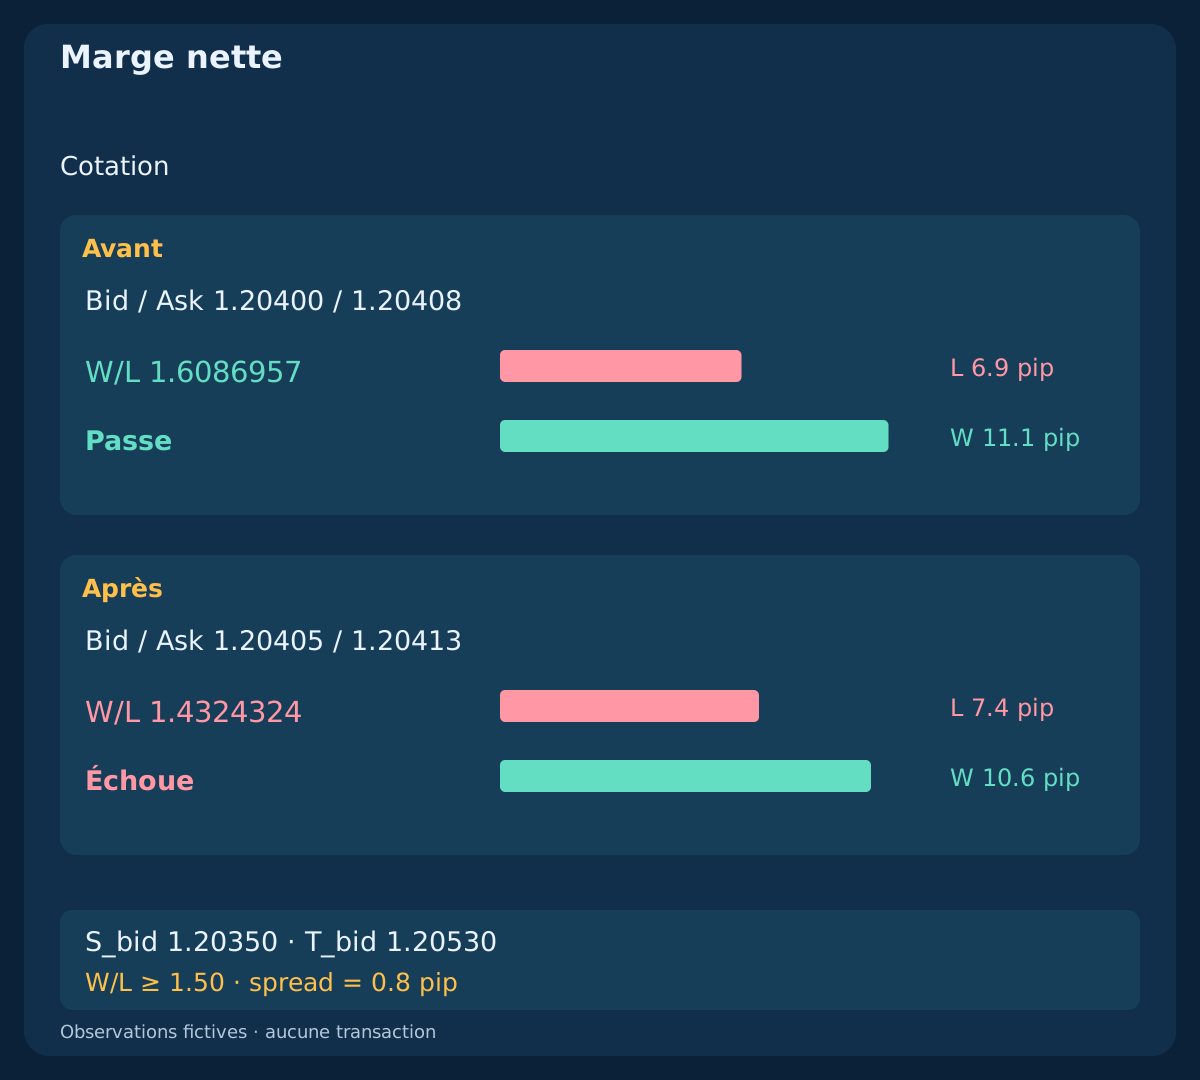
Une comparaison fictive indépendante suppose EURUSD, compte USD, EUR 100,000 par lot et pip_value=$10/lot; equity=$10,000; plan_budget=$25; lot_min=lot_step=0.01. BUY a des sorties Bid fixes S_bid=1.20350; T_bid=1.20530. À 09:00:00.100 la cotation est Bid/Ask=1.20400/1.20408, puis cinq secondes après 1.20405/1.20413. Les deux spreads sont de 0.8 pip.
Intégrez 0.2 pip d’entrée défavorable dans F_plan, puis 0.2 pip de glissement de sortie restant et 0.7 pip de commission linéaire aller-retour, sans minimum ni supplément. Ainsi, F_plan=Ask+0.2 pip; c=0.7+0.2=0.9 pip. Le spread est déjà représenté par les côtés d’entrée/sortie. Ces cotations indépendantes ne sont ni des exécutions ni une permission d’attendre cinq secondes ; le délai d’une stratégie complète peut déjà exclure la seconde.
11. Séparer rapport net et taille de position
Pour BUY, calculez L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Exigez L et W positifs et le minimum illustratif W/L>=1.50. Le plan initial donne F_plan=1.20410; L=6.9; W=11.1; W/L=1.6086957 ; le plan ultérieur F_plan=1.20415; L=7.4; W=10.6; W/L=1.4324324. Un spread constant ne préserve pas la marge nette.
Avec un budget $25, lots=floor_step(25/(L×10),0.01) donne d’abord 0.36 lot, perte prévue hypothétique $24.84 et objectif net $39.96. Plus tard, 0.33 lot diagnostique prévoirait $24.42 de perte mais échoue toujours au rapport ; ce n’est pas un volume admissible. Les coûts linéaires annulent le volume dans W/L. Ce sont des montants planifiés, sans résultat réalisé ni plafond garanti. Contraintes du courtier et exposition totale exigent d’autres contrôles.
| Cotation | Perte, pips | Gain, pips | W/L net | Lots prévus |
|---|---|---|---|---|
| BUY / Avant · 1.20400 / 1.20408 | 6.9 | 11.1 | 1.6086957 | 0.36 |
| BUY / Après · 1.20405 / 1.20413 | 7.4 | 10.6 | 1.4324324 | — |
| SELL / Avant · 1.20400 / 1.20408 | 6.9 | 11.1 | 1.6086957 | 0.36 |
| SELL / Après · 1.20395 / 1.20403 | 7.4 | 10.6 | 1.4324324 | — |
12. Refléter SELL sur les côtés exécutables
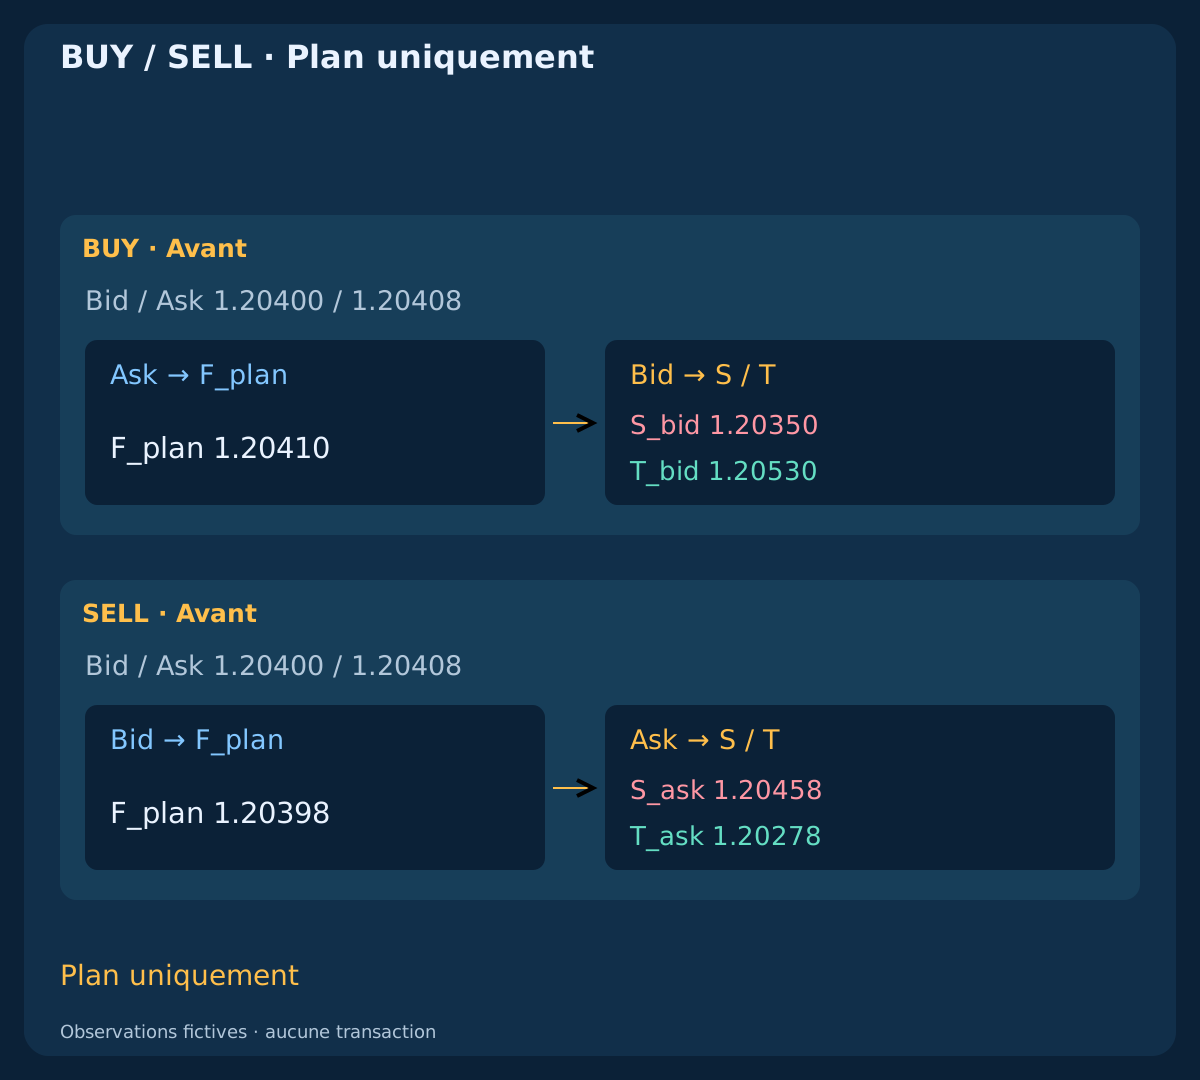
SELL entre contre Bid et sort contre Ask. Le plan indépendant fixe S_ask=1.20458; T_ask=1.20278. Sa première cotation est encore 1.20400/1.20408, mais F_plan=Bid−0.2 pip=1.20398. Utilisez L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Les indicateurs Bid ne prouvent pas l’exécution possible d’une sortie Ask.
La seconde cotation SELL est 1.20395/1.20403 avec F_plan=1.20393, et la même dégradation des coûts. La symétrie est construite, non observée. Ces schémas montrent des plans de prix, pas des bougies Ask historiques ni des sorties réalisées. Pour des opérations réelles, utilisez des observations Ask appariées et le contrat du courtier ; un spread fixe commode ne les reconstitue pas.
13. Compter ce qu’un filtre tardif peut manquer
Un filtre lent peut rejeter du bruit, arriver après l’événement utile ou laisser trop peu de marge à la première cotation admissible. Des réglages rapides changent ces effets sans prouver une amélioration. Retournement, gap, spread variable ou cotation absente peuvent défaire l’image de l’indicateur. Une réserve ne garantit ni exécution ni plafond de perte. Ne prolongez pas un événement parce qu’ADX s’améliore ensuite.
L’alignement M5 ne définit ni séances ni annonces. Déclarez séparément conversion courtier–UTC et règles de suspension, retour du spread et nouveaux signaux. Les événements consommés le restent pendant les pauses. En recherche réelle, comptez candidats manqués, cotations écartées et résultats inconnus, avec les transactions. Ce guide ne définit pas tout ce fonctionnement opérationnel.
14. Tester les filtres sur un calendrier commun
Déclarez les candidats de prix indépendamment de la règle ADX. Comparez le contexte EMA seul, puis Floor, Rising et Cooling sur les mêmes données, coûts, budget et calendrier. Conservez les rejets ; ne reconstruisez pas un événement plus commode après l’échec du filtre. Comparez moment et coûts avec les résultats ultérieurs, sur des données Bid/Ask adaptées.
Fixez lissage, amorces, seuils et remise à zéro avant les périodes chronologiques inutilisées. Ne choisissez pas un seuil sur les exemples servant à le présenter. La grille montre seulement des observations construites, sans P&L. Quatre historiques et neuf lignes n’établissent ni rentabilité, ni robustesse, ni usage réel approprié. Une option plus stricte n’est pas automatiquement meilleure.
15. Reproduire les trois fichiers pédagogiques
Les fichiers contiennent 408 closed bars; 9 diagnostic rows; 4 independent quote plans; 0 orders. Les quatre historiques Bid inventés comprennent l’amorçage complet ; huit lignes renvoient à des bougies closes, une au cas arithmétique séparé. Les marqueurs distinguent E1, réexamen périmé, remise à zéro et E2. Aucune exécution réelle ni P&L réalisé. Les plans excluent financement et frais supplémentaires.
Recalculez indépendamment EMA, TR, DM, moyennes lissées, DI, DX et ADX. Contrôlez égalités, DX nul valide face aux dénominateurs indisponibles, mêmes clôtures avec d’autres mèches et remise à zéro propre à l’événement. Recalculez coûts et lots arrondis vers le bas sans traiter le volume diagnostique comme négocié. La recherche exige historiques fiables, contrôles horodatés, périodes inutilisées et journaux d’exécution ; ces fichiers illustrent la mécanique.
Télécharger les données M5 fictives (CSV)
16. Utiliser une courte liste de lecture et de test
Vérifiez source, unité de temps, intervalle clos, prix appliqué, amorce et ligne de tampon. Déclarez contexte EMA et usage du niveau ADX, de sa variation ou des deux. Regardez le prix séparément. Identifiez nouveauté, durée et remise à zéro de l’événement avant le filtre. Gardez un échec enregistré ; une force tardive exige un événement réellement nouveau selon les règles initiales.
Pour une décision réelle, examinez prix actuels du bon côté, marge nette et budget valide dans une stratégie complète. Journalisez observations et rejets pour reconstruire la séquence. Contexte EMA, force ADX et exécution à temps sont distincts. Les préciser permet de tester une hypothèse ; leur accord ne prouve pas un avantage et ne fournit pas de réglages pour le réel.
Questions fréquentes
Un ADX décroissant signifie-t-il SELL ?
Non. ADX n’a pas de signe directionnel. Sa baisse décrit un déséquilibre lissé moindre ; prix/EMA ou DI se lisent séparément selon un modèle déclaré.
ADX 25 est-il un seuil universel de scalping ?
Non. C’est ici un minimum illustratif. Unité de temps, lissage, historique et marché changent son interprétation ; les exemples ne valident aucun seuil rentable.
Une force ADX ultérieure peut-elle sauver E1 ?
Non. E1 reste consommé. Une clôture sur/sous le niveau prépare un autre franchissement, qui crée E2. Il s’agit d’un nouvel événement, pas d’un nouvel essai E1.
EMA et ADX sont-ils des confirmations indépendantes ?
Pas automatiquement. Ils transforment des informations qui se recoupent. Des mèches différentes gardent les EMA mais changent ADX ; l’apport exige un test contrôlé du modèle complet.
Réduire les lots répare-t-il le rapport d’une entrée tardive ?
Non. Avec les coûts linéaires déclarés, la taille modifie l’exposition monétaire, pas W/L. Le second prix échoue malgré une taille diagnostique compatible avec le budget.
Les CSV sont-ils des résultats de trading vérifiés ?
Non. Ce sont des observations et plans inventés, avec zéro ordre, sans exécution réelle ni P&L réalisé. Ils n’établissent ni taux de réussite ni rendement attendu.
Sources et notes de recherche
Les références officielles expliquent moyennes, tampons ADX et mouvement directionnel. Amorces finies, contextes, seuils, calendrier et plans de coûts sont des hypothèses pédagogiques, sans recommandation du fournisseur ni validation en réel.
- MetaTrader 4: moving average definitions
- MQL4: ADX and DI buffers, applied price and shift
- TradingView: directional movement and ADX calculations
Guide pédagogique. Observations et plans inventés ; aucun ordre, aucune exécution réelle ni performance mesurée.