

La media móvil adaptativa de Kaufman cambia el peso de cada actualización según lo directo que sea el recorrido de los cierres. Una eficiencia alta también puede acompañar a una caída. Una línea casi plana puede seguir lejos del precio. Estos ejemplos de GBP/USD muestran qué se adapta, qué conserva retraso y por qué importa el historial inicial.
1. Qué modifica KAMA
KAMA, desarrollada por Perry Kaufman, utiliza un ratio de eficiencia (ER) para ajustar el peso de la siguiente actualización con el cierre. Mide lo directo que ha sido el recorrido reciente. Un desplazamiento neto grande respecto a la suma de los movimientos individuales produce un ER mayor; un recorrido con muchas idas y vueltas produce uno menor.
El ER utiliza distancias absolutas. No indica una dirección alcista o bajista, una probabilidad de éxito ni sustituye al ATR. Una caída constante puede tener un ER alto. Observa la dirección en el precio y la pendiente de la línea, y la velocidad de actualización en el factor de suavizado final.
2. Cálculo: 10, 2 y 30 cumplen funciones distintas
Aquí C es el cierre confirmado y N es el período del ER. N = 10 utiliza 11 cierres para medir 10 variaciones entre cierres. Divide el cambio absoluto entre los extremos por la suma de esas variaciones absolutas. Con un recorrido no nulo, el ER está entre 0 y 1. Si todas las variaciones son cero, la fórmula da 0/0; este artículo establece expresamente ER = 0.
Los parámetros rápido 2 y lento 30 definen las constantes F = 2/3 y S = 2/31. Combínalas mediante el ER y eleva el resultado al cuadrado para obtener SC. Después acerca la KAMA anterior al nuevo cierre en esa proporción. Conserva toda la precisión hasta mostrar el resultado. La primera actualización necesita un estado anterior además de la ventana del ER.
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. Una caída real con eficiencia alta
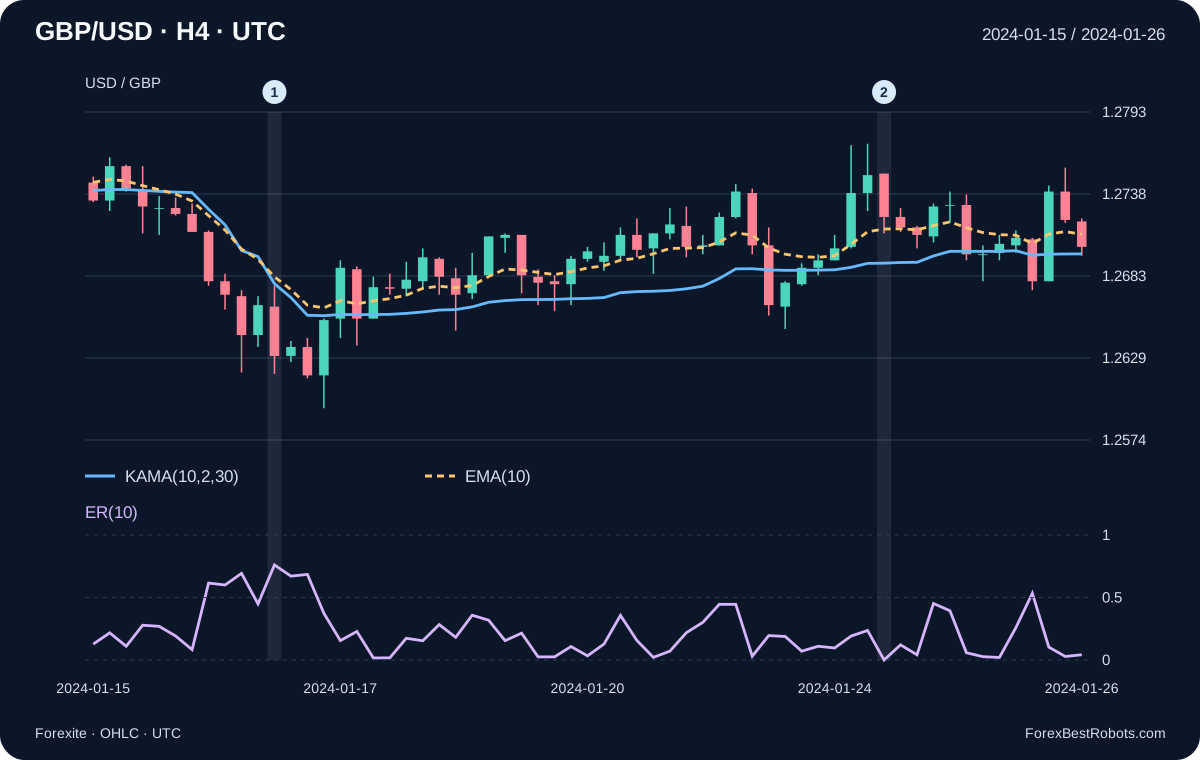
En el grupo de GBP/USD que termina el 2024-01-16 a las 20:00 UTC, el cierre es 1.2630. En 10 variaciones, el cambio neto absoluto es 0.0127 y el recorrido suma 0.0167. El ER es aproximadamente 0.760479 y SC, 0.272943. KAMA pasa de 1.269650 a 1.267835: la eficiencia relativamente alta acompaña un descenso.
El marcador 2 muestra otro caso el 2024-01-24 a las 20:00 UTC. Tanto el cierre actual como el de 10 grupos antes son 1.2723, pero el recorrido intermedio suma 0.0208. El ER es cero pese a los movimientos dentro de la ventana. KAMA aún cambia ligeramente porque SC es positivo y el cierre difiere de la KAMA anterior.
4. Por qué KAMA no siempre es más rápida que la EMA
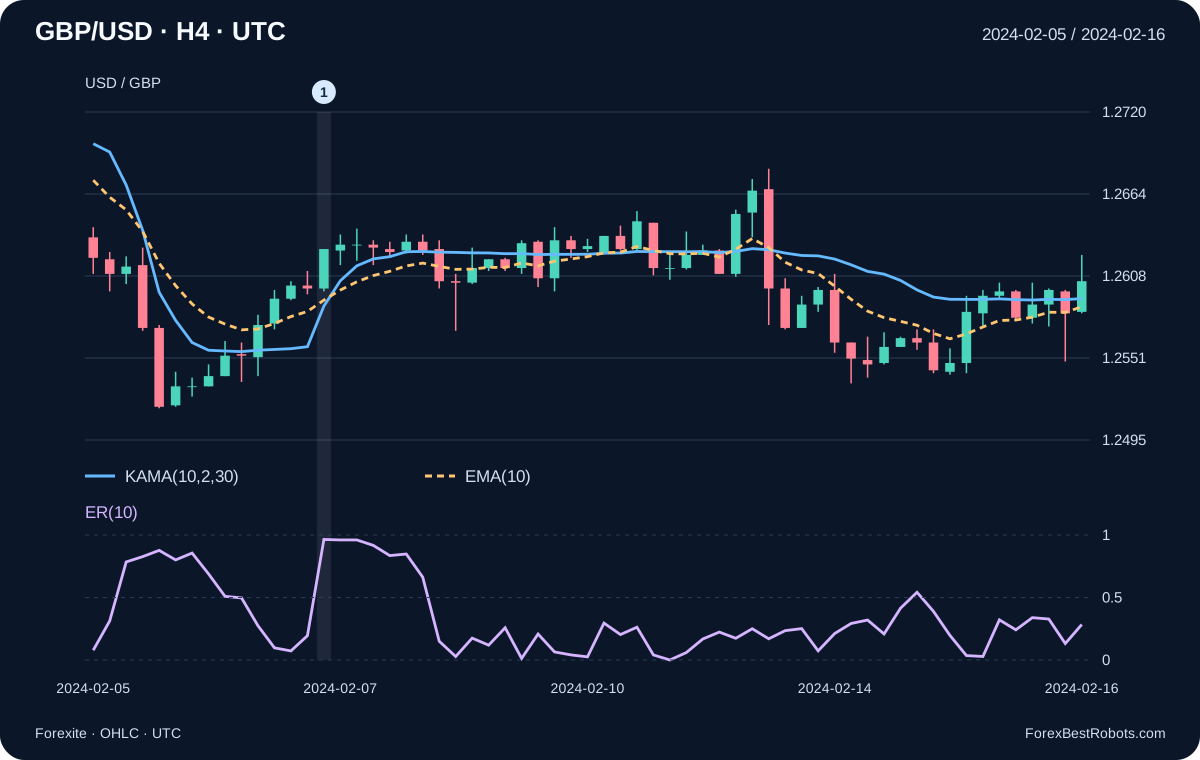
Con rápido 2 y lento 30, el peso final va de aproximadamente 0.004162 cuando ER = 0 a 0.444444 cuando ER = 1. Con ER = 0.5 es aproximadamente 0.133657. La EMA(10) utiliza el peso fijo 2/11, aproximadamente 0.181818. Por tanto, el peso de actualización de KAMA puede ser menor o mayor que el de la EMA(10) en una misma vela.
Esto compara pesos, no resultados de trading ni una distancia garantizada al precio: las medias conservan estados anteriores diferentes. El segundo gráfico incluye un rebote relativamente directo el 2024-02-07. Ni la forma de ese intervalo ni un cierre sobre KAMA demuestran que una entrada sea rentable. Los intervalos se eligieron con fines explicativos.
5. Período, inicialización y diferencias entre plataformas
El visor permite cambiar N entre 10, 20 y 30, manteniendo rápido 2 y lento 30. Un N mayor cambia el recorrido medido; no hace necesariamente más lenta cada actualización. Para cada ajuste, el valor inicial es la media de los primeros N cierres, situada en el índice N − 1. El primer ER y la primera actualización recursiva aparecen en el índice N.
Cada valor posterior utiliza toda la secuencia anterior de este conjunto de datos. Mostrar solo las últimas 50 velas no reinicia KAMA. Otro valor inicial, otra regla para un recorrido nulo o un historial más largo pueden cambiar la línea. La inicialización con SMA y la regla ER = 0 son decisiones explícitas; no implican coincidencia exacta con todas las plataformas ni con TA-Lib.
6. Inspecciona cada actualización histórica
Elige el período del ER y un grupo cerrado. El gráfico muestra hasta 50 grupos y termina en tu selección. KAMA utiliza todos los cierres anteriores del historial disponible, no solo el gráfico visible. La EMA(10) no cambia al modificar N.
- Final del grupo cerrado (UTC)
- —
- Apertura
- —
- Máximo
- —
- Mínimo
- —
- Cierre
- —
- Cambio neto absoluto
- —
- Suma de variaciones absolutas
- —
- Ratio de eficiencia (ER)
- —
- Factor de suavizado al cuadrado (SC)
- —
- KAMA anterior
- —
- KAMA actual
- —
- EMA(10)
- —
- Registros de un minuto en este grupo
- —
- Inicio del historial de cálculo (UTC)
- —
- Ventana del ER
- —
Cálculo
Solo observaciones históricas de cotizaciones. El grupo seleccionado es el último dato usado en su cálculo.
7. Una rutina útil para leer el gráfico
Empieza por el último grupo cerrado. Revisa conjuntamente la posición del precio respecto a KAMA, el cambio de KAMA y los valores ER/SC. Un cierre sobre una KAMA descendente ofrece información mixta; un ER alto por sí solo no indica una subida. Mientras se forma la vela, tanto el ratio como la línea pueden cambiar.
Una posible definición de un cruce nuevo al alza es C[t] > KAMA[t] y C[t−1] ≤ KAMA[t−1], con dos lecturas válidas de grupos cerrados. Define un evento, no una estrategia completa. Permanecer sobre la línea es un estado, no un nuevo cruce en cada vela.
8. Qué no demuestran estos ejemplos
Una prueba de trading aún necesita fijar el momento de entrada, la invalidación, los stops, las salidas, el tamaño de posición y las reglas para señales coincidentes. Establece esas decisiones antes de examinar un período de evaluación distinto. KAMA no proporciona una distancia de stop ni elimina el riesgo de huecos; una línea más suave no demuestra una ventaja operativa.
Estos registros no incluyen una serie Ask, spread, comisión ni deslizamiento. No se simulan operaciones ni rendimientos. OHLC tampoco revela si el máximo o el mínimo intravela ocurrió primero. Para concluir algo sobre resultados netos se necesitan datos de ejecución adecuados y supuestos de costes explícitos.
Preguntas frecuentes
¿Un ER alto significa que el mercado sube?
No. El ER mide el cambio neto absoluto respecto al recorrido. Una caída eficiente puede producir el mismo ER que una subida eficiente.
¿El parámetro rápido 2 hace que KAMA sea igual a la EMA(2)?
No. La constante combinada se eleva al cuadrado. Incluso con ER = 1, el peso final es 4/9, no el peso 2/3 de la EMA(2).
¿Por qué mi plataforma muestra otra KAMA?
Compara los precios, los límites de las velas, N/rápido/lento, la inicialización, el historial previo y la regla para un recorrido nulo. Este artículo especifica una inicialización con SMA y ER = 0 cuando el recorrido es cero.
¿Es una estrategia KAMA rentable?
Es una guía del indicador con cálculos históricos reales. No se afirman órdenes ejecutadas, tasa de acierto ni rendimientos netos. Una estrategia requiere reglas y evaluación propias.
Datos, horarios y reproducción
Fuente: archivos diarios MetaStock de Forexite de enero–febrero de 2024. Las marcas CET de invierno se convierten a UTC restando una hora. Los registros de un minuto publicados se agrupan en (final − 4 horas, final], con finales a las 00:00, 04:00, 08:00, 12:00, 16:00 y 20:00 UTC. Esta agrupación explícita puede diferir de las velas H4 del bróker.
Cada grupo utiliza su primera apertura, máximo, mínimo y último cierre. No se rellenan precios ausentes ni velas de fin de semana. Se omite el último grupo truncado por el intervalo descargado; se mantienen los grupos más cortos de apertura/cierre, con sus recuentos de minutos en el CSV. Se conservan cuatro decimales y no se deducen Ask ni spread.
El conjunto contiene 61 972 registros de un minuto, 266 grupos H4 y 256 actualizaciones válidas de KAMA(10,2,30) después de la inicialización. La descarga incluye los registros usados, las URL y hashes de los archivos, el cálculo declarado y código para reproducirlo sin conexión. Reproducir un indicador es distinto de validar una estrategia rentable.
- Precios H4 y valores KAMA, ER, SC y EMA (CSV)
- Registros de un minuto, procedencia y código de reproducción (ZIP)