

カウフマンの適応型移動平均線は、終値の値動きがどれほど一直線に近いかに応じて更新の重みを変えます。高い効率比は下落時にも現れます。ほぼ横ばいの線が価格から大きく離れたままになることもあります。GBP/USDの実例から、何が適応し、どこに遅れが残り、初期履歴がなぜ重要なのかを確認します。
1. KAMAが変えるもの
ペリー・カウフマンが開発したKAMAは、効率比(ER)を使い、次の終値による更新の重みを調整します。ERは直近の値動きがどれほど直線的だったかを測ります。個々の変動の合計に対して始点と終点の差が大きいとERは高くなり、行き来が多いと低くなります。
ERは絶対的な距離を使います。強気・弱気、成功確率を表すものではなく、ATRの代わりでもありません。一方向への下落でもERは高くなります。方向は価格と線の傾きで、更新速度は最終的な平滑化係数で確認します。
2. 計算:10・2・30はそれぞれ役割が異なる
Cは確定した終値、NはERの参照期間です。N = 10では11個の終値から10回の終値間変化を測ります。始点と終点の差の絶対値を、各変化の絶対値の合計で割ります。合計がゼロでなければERは0〜1です。すべての変化がゼロなら式は0/0になるため、このガイドでは明示的にER = 0と定めます。
速い期間2と遅い期間30からF = 2/3とS = 2/31を求めます。ERで両定数を加重し、その結果を二乗してSCにします。その割合だけ前回のKAMAを新しい終値へ近づけます。表示するまでは丸めません。最初の更新にはERの窓に加えて、前回値となる初期状態が必要です。
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. 効率比が高い実際の下落
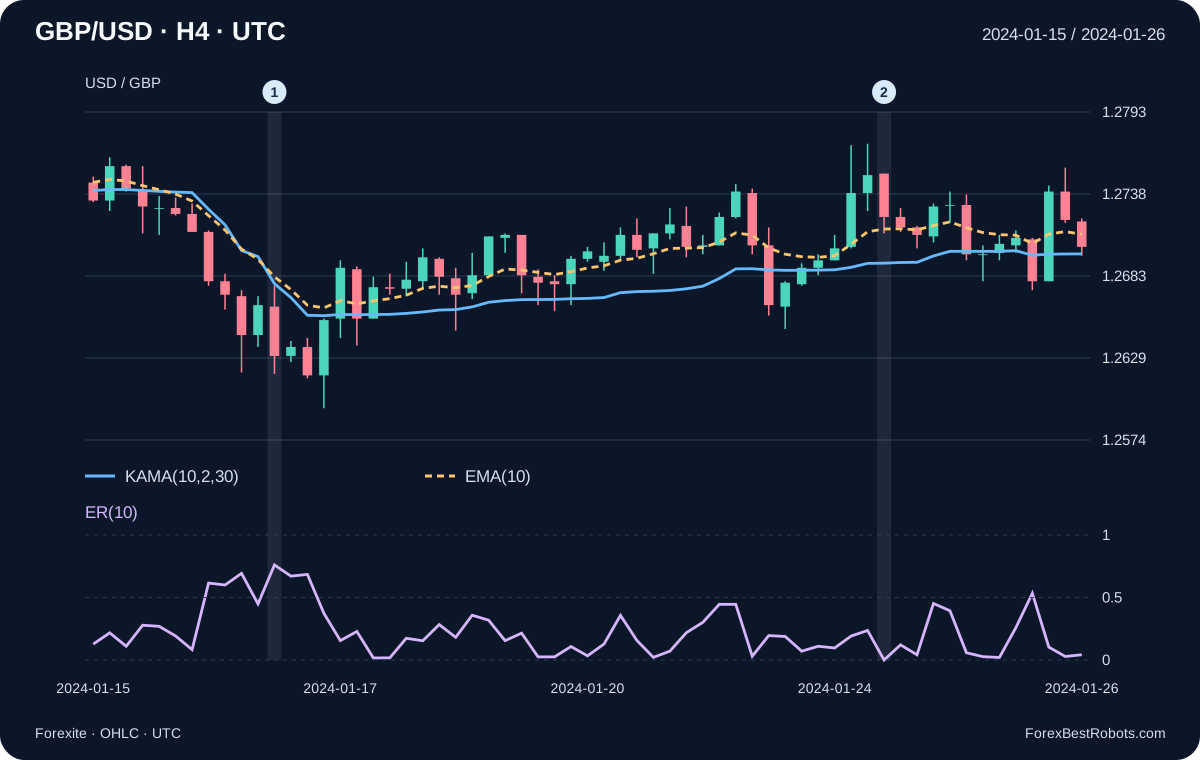
2024-01-16の20:00 UTCに終了するGBP/USDのグループでは、終値は1.2630です。10回の変化における始点と終点の差の絶対値は0.0127、変動距離の合計は0.0167です。ERは約0.760479、SCは約0.272943となり、KAMAは1.269650から1.267835へ下がります。比較的高い効率比が下落に伴っている例です。
マーカー2は2024-01-24の20:00 UTCの別の例です。現在と10グループ前の終値はどちらも1.2723ですが、その間の変動距離は合計0.0208です。窓の中で価格は動いていてもERはゼロです。SCは正で、終値と前回のKAMAに差があるため、KAMA自体はわずかに動きます。
4. KAMAが常にEMAより速いわけではない理由
速い期間2・遅い期間30では、最終的な重みはER = 0で約0.004162、ER = 1で約0.444444です。ER = 0.5では約0.133657です。EMA(10)は固定の重み2/11、約0.181818を使います。そのため同じ足でも、KAMAの更新の重みはEMA(10)より小さい場合と大きい場合があります。
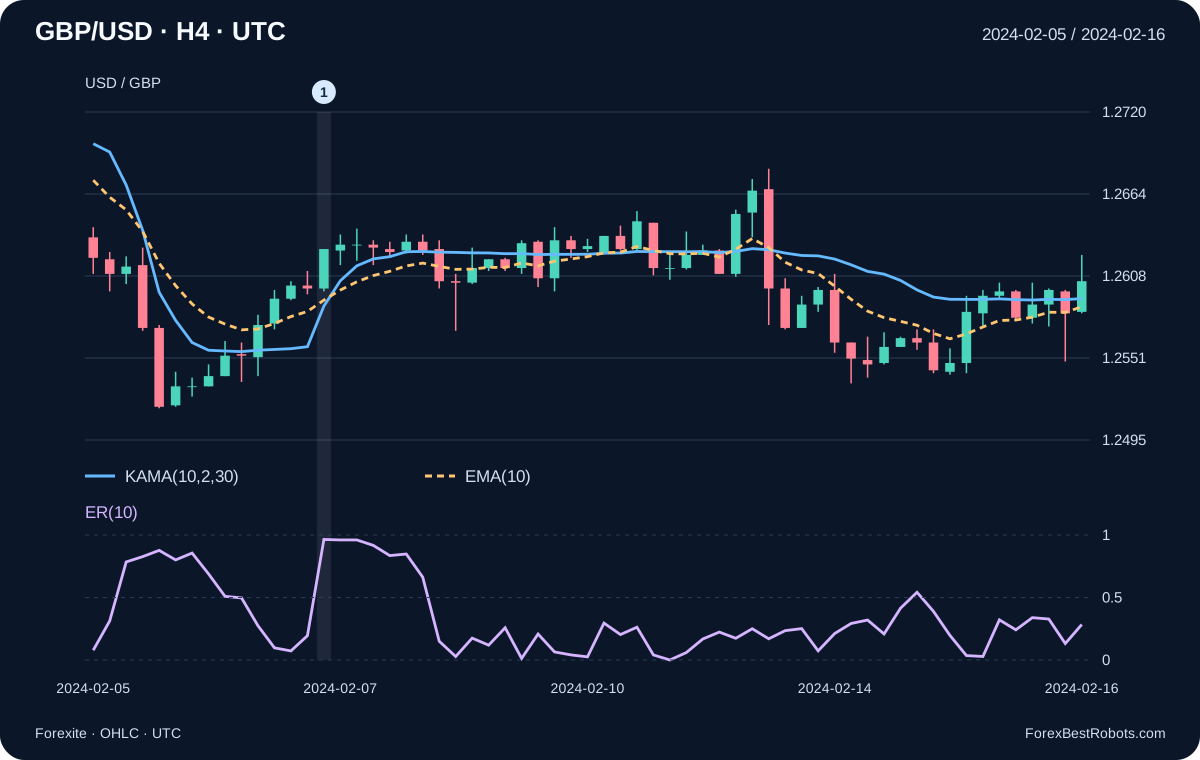
これは重みの比較であり、取引成績や価格との距離を保証する比較ではありません。両平均線の前回値は異なります。2枚目のチャートには2024-02-07の比較的直線的な反発が含まれますが、その形やKAMAより上での終値は、収益性のあるエントリー規則の証明にはなりません。期間はすべて説明用に選んでいます。
5. 参照期間・初期値・プラットフォームの違い
ビューアでは速い期間2・遅い期間30を固定し、Nを10・20・30に変更できます。Nを長くすると測定対象の経路が変わるのであり、毎回の更新が必ず遅くなるわけではありません。各設定の初期値は最初のN個の終値の平均で、インデックスN − 1に置きます。最初のERと再帰更新はインデックスNに現れます。
その後の値は、このデータ内の過去の系列全体を引き継ぎます。直近50本だけを表示してもKAMAは再初期化されません。初期値、合計ゼロ時の規則、さらに古い履歴の有無によって線は変わります。SMAによる初期化とER = 0は本ガイドの明示的な規約であり、すべてのプラットフォームやTA-Libとの完全一致を意味しません。
6. 過去の各更新を確認する
ERの参照期間と確定グループを選択します。チャートには選択した時点まで最大50グループを表示します。KAMAは表示範囲だけでなく、提供された過去の終値全体を使います。Nを変えてもEMA(10)は変わりません。
- 確定グループの終了時刻(UTC)
- —
- 始値
- —
- 高値
- —
- 安値
- —
- 終値
- —
- 始点と終点の差の絶対値
- —
- 各変化の絶対値の合計
- —
- 効率比(ER)
- —
- 二乗後の平滑化係数(SC)
- —
- 前回のKAMA
- —
- 今回のKAMA
- —
- EMA(10)
- —
- このグループ内の1分記録数
- —
- 計算履歴の開始時刻(UTC)
- —
- ERの計算窓
- —
計算
過去の価格観測のみです。選択グループより後のデータは、その時点の計算に使いません。
7. チャートを読むための確認手順
最新の確定グループから確認します。価格とKAMAの位置関係、KAMAの変化、ERとSCを併せて読みます。下向きのKAMAより上で引けた場合、情報は一方向にはそろっていません。ERが高いだけでは上昇方向とはいえません。未確定足では、確定するまで比率と線の両方が変わります。
新しい上抜けの観察条件として、2回の有効な確定値でC[t] > KAMA[t]かつC[t−1] ≤ KAMA[t−1]と定義できます。これはイベントの定義であり、完全な戦略ではありません。線より上に居続けるのは状態であり、毎足新しい上抜けが発生するわけではありません。
8. これらの例では確認できないこと
取引検証には、エントリー時点、無効条件、ストップ、決済、ポジション量、重複シグナルの扱いが別途必要です。別の評価期間を見る前に決めておきます。KAMAはストップ幅を与えず、窓開けリスクもなくしません。線が滑らかであるだけでは取引上の優位性は示せません。
この価格記録にはAsk系列、スプレッド、手数料、スリッページは含まれません。取引やリターンもシミュレーションしていません。OHLCだけでは足の中で高値と安値のどちらが先だったかも分かりません。純損益について判断するには、適切な約定データと明示したコスト前提が必要です。
よくある質問
ERが高いと相場は上昇していますか?
いいえ。ERは変動距離の合計に対する始点と終点の差の絶対値です。効率的な下落でも、効率的な上昇と同じERになります。
速い期間2ならKAMAはEMA(2)と同じですか?
いいえ。加重した定数を二乗します。ER = 1でも最終的な重みは4/9で、EMA(2)の2/3とは異なります。
自分のプラットフォームと値が違うのはなぜですか?
価格ソース、足の区切り、N・速い期間・遅い期間、初期化、過去履歴、変動距離ゼロ時の規則を比較してください。本ガイドはSMA初期値と、合計ゼロ時のER = 0を明示しています。
これは利益の出るKAMA戦略ですか?
実際の過去データで計算を示す指標ガイドです。注文、勝率、純リターンは提示していません。戦略には別途ルールと評価が必要です。
データ、時刻、再現方法
出典は2024年1〜2月のForexite日次MetaStockアーカイブです。冬時間のCETから1時間を引いてUTCへ変換します。公開された1分記録の時刻を(終了−4時間, 終了]にまとめ、終了を00:00、04:00、08:00、12:00、16:00、20:00 UTCとします。この明示した区切りはブローカー標準のH4足と異なる場合があります。
各グループでは最初の始値、最大の高値、最小の安値、最後の終値を使います。欠損価格や週末足は補いません。取得区間に途中で切られる最後のグループは除外し、取引開始・終了時の短いグループは分記録数とともに残します。公開値の小数4桁を維持し、Askやスプレッドは推定しません。
データは1分記録61,972件、H4グループ266個、初期値の後の有効なKAMA(10,2,30)更新256回です。ダウンロードには使用した分記録、元アーカイブのURLとハッシュ、明示した計算、オフライン再現コードが含まれます。指標の再現と収益性のある戦略の検証は別です。