

La moyenne mobile adaptative de Kaufman modifie le poids de chaque mise à jour selon le caractère plus ou moins direct du parcours des clôtures. Une efficacité élevée peut accompagner une baisse. Une ligne presque plate peut rester loin du cours. Ces exemples GBP/USD montrent ce qui s’adapte, ce qui reste retardé et pourquoi l’historique initial compte.
1. Ce que KAMA modifie
Créée par Perry Kaufman, KAMA utilise un ratio d’efficacité (ER) pour ajuster le poids de la prochaine mise à jour à partir du cours de clôture. Il mesure le caractère direct du parcours récent. Un déplacement net important par rapport à la somme des mouvements individuels donne un ER plus élevé ; un parcours avec de nombreux allers-retours donne un ER plus faible.
L’ER utilise des distances absolues. Il n’est ni haussier ni baissier, ne représente pas une probabilité de réussite et ne remplace pas l’ATR. Une baisse régulière peut avoir un ER élevé. Le cours et la pente de la ligne indiquent la direction ; le facteur de lissage final indique la vitesse d’actualisation.
2. Calcul : 10, 2 et 30 ont des rôles différents
C désigne ici la clôture confirmée et N la période de calcul de l’ER. N = 10 utilise 11 clôtures pour mesurer 10 variations successives. On divise la variation absolue entre les extrémités par la somme des variations absolues. Pour un parcours non nul, l’ER est compris entre 0 et 1. Si toutes les variations sont nulles, le quotient écrit est 0/0 ; ce guide fixe explicitement ER = 0.
Les paramètres rapide 2 et lent 30 définissent F = 2/3 et S = 2/31. On combine ces constantes à l’aide de l’ER, puis on élève le résultat au carré pour obtenir SC. La KAMA précédente se rapproche ensuite de la nouvelle clôture dans cette proportion. La précision est conservée jusqu’à l’affichage. La première actualisation nécessite un état antérieur en plus de la fenêtre de l’ER.
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. Une baisse réelle avec une efficacité élevée
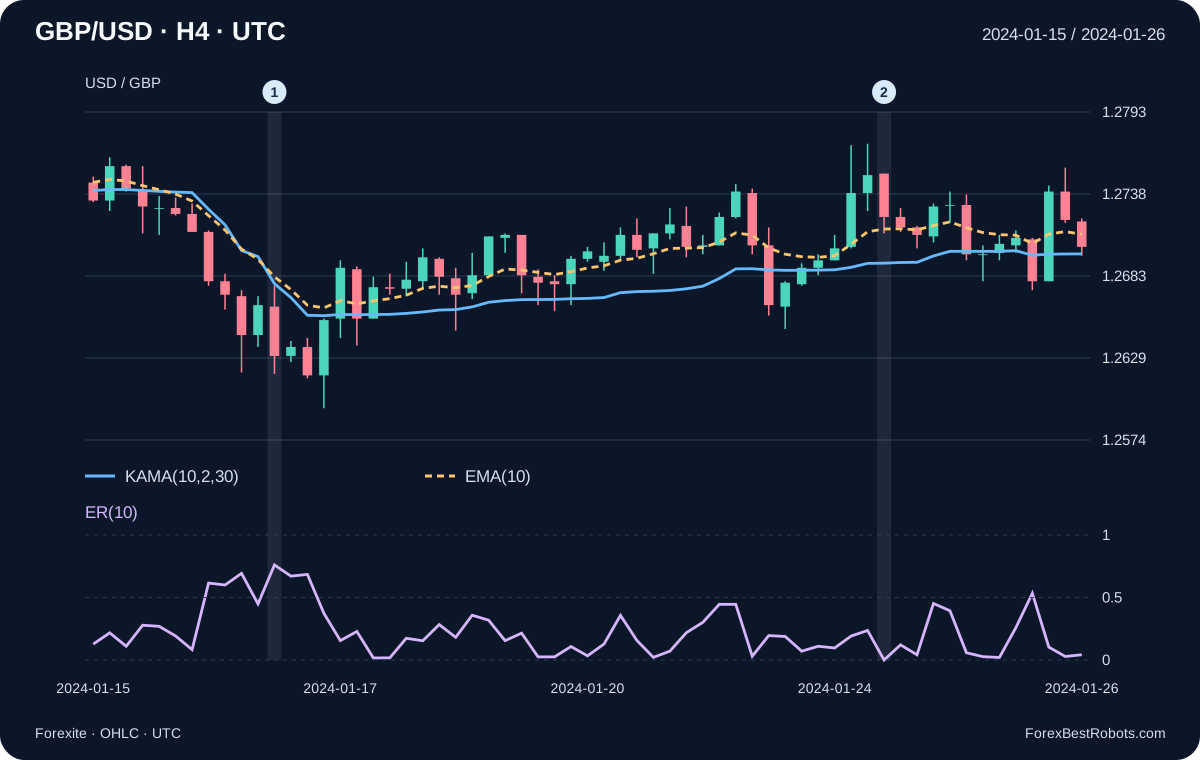
Pour le groupe GBP/USD se terminant le 2024-01-16 à 20:00 UTC, la clôture est de 1.2630. Sur 10 variations, le déplacement net absolu est de 0.0127 et la longueur du parcours de 0.0167. L’ER vaut environ 0.760479 et SC environ 0.272943. KAMA passe de 1.269650 à 1.267835 : l’efficacité relativement élevée accompagne une baisse.
Le repère 2 montre un autre cas le 2024-01-24 à 20:00 UTC. La clôture actuelle et celle de 10 groupes auparavant valent toutes deux 1.2723, mais le parcours intermédiaire totalise 0.0208. L’ER est nul malgré des mouvements dans la fenêtre. KAMA évolue encore légèrement, car SC est positif et la clôture diffère de la KAMA précédente.
4. Pourquoi KAMA n’est pas toujours plus rapide que l’EMA
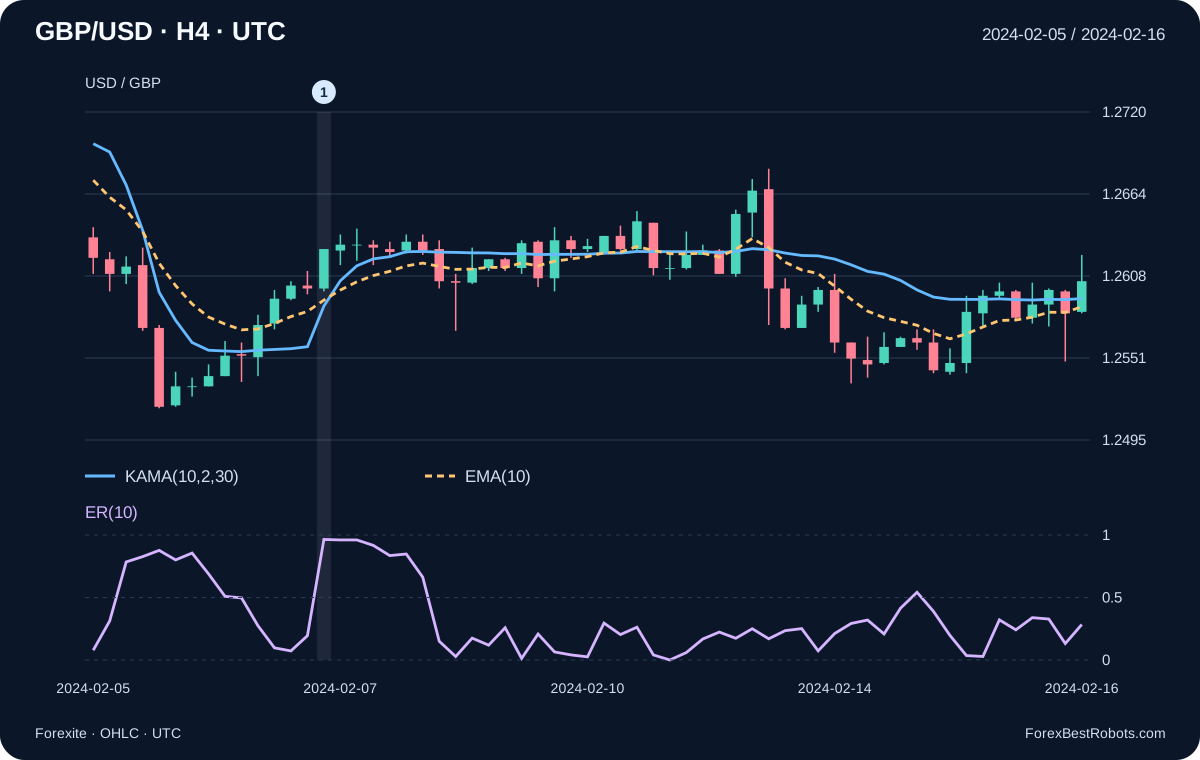
Avec rapide 2 et lent 30, le poids final varie d’environ 0.004162 lorsque ER = 0 à 0.444444 lorsque ER = 1. Pour ER = 0.5, il vaut environ 0.133657. L’EMA(10) utilise le poids fixe 2/11, soit environ 0.181818. Sur une même bougie, le poids de mise à jour de KAMA peut donc être inférieur ou supérieur à celui de l’EMA(10).
Il s’agit d’une comparaison des poids, pas des performances ni d’une distance garantie au cours : les moyennes ont des états antérieurs différents. Le second graphique comprend un rebond relativement direct le 2024-02-07. Ni ce profil ni une clôture au-dessus de KAMA ne valident une entrée rentable. Tous les intervalles ont été choisis pour l’explication.
5. Période, initialisation et différences entre plateformes
Le visualiseur permet de choisir N parmi 10, 20 et 30, en conservant rapide 2 et lent 30. Augmenter N modifie le parcours mesuré et ne ralentit pas nécessairement chaque actualisation. Pour chaque réglage, la valeur initiale est la moyenne des N premières clôtures, placée à l’indice N − 1. Le premier ER et la première mise à jour récursive apparaissent à l’indice N.
Chaque valeur ultérieure utilise toute la séquence antérieure du jeu de données. Afficher seulement les 50 dernières bougies ne réinitialise pas KAMA. Une autre initialisation, une autre règle de parcours nul ou davantage de données antérieures peuvent modifier la ligne. L’initialisation par SMA et la convention ER = 0 sont des choix explicites, sans promesse d’identité avec toutes les plateformes ou TA-Lib.
6. Examiner chaque mise à jour historique
Choisissez une période d’ER et un groupe clôturé. Le graphique affiche jusqu’à 50 groupes et s’arrête à la sélection. KAMA utilise toutes les clôtures antérieures de l’historique fourni, pas seulement le graphique visible. L’EMA(10) ne change pas lorsque N change.
- Fin du groupe clôturé (UTC)
- —
- Ouverture
- —
- Plus haut
- —
- Plus bas
- —
- Clôture
- —
- Variation nette absolue
- —
- Somme des variations absolues
- —
- Ratio d’efficacité (ER)
- —
- Facteur de lissage au carré (SC)
- —
- KAMA précédente
- —
- KAMA actuelle
- —
- EMA(10)
- —
- Enregistrements d’une minute dans ce groupe
- —
- Début de l’historique de calcul (UTC)
- —
- Fenêtre de l’ER
- —
Calcul
Uniquement des observations historiques de cotations. Le groupe sélectionné est la dernière donnée utilisée dans son calcul.
7. Une méthode utile pour lire le graphique
Commencez par le dernier groupe clôturé. Examinez ensemble la position du cours par rapport à KAMA, la variation de KAMA et les valeurs ER/SC. Une clôture au-dessus d’une KAMA descendante est une observation mitigée ; un ER élevé ne dit rien à lui seul sur une direction haussière. Tant que la bougie se forme, le ratio et la ligne peuvent changer.
Un nouveau croisement haussier peut, par exemple, se définir par C[t] > KAMA[t] et C[t−1] ≤ KAMA[t−1], avec deux valeurs valides sur des groupes clôturés. Cela définit un événement, pas une stratégie complète. Rester au-dessus de la ligne est un état, pas un nouveau croisement à chaque bougie.
8. Ce que ces exemples ne démontrent pas
Un test de trading nécessite encore un moment d’entrée, un critère d’invalidation, des stops, des sorties, un dimensionnement et des règles pour les signaux qui se chevauchent. Fixez ces décisions avant d’examiner une période d’évaluation distincte. KAMA ne fournit pas de distance de stop et ne supprime pas le risque de gap. Une ligne plus lisse ne démontre pas un avantage de trading.
Ces cotations ne contiennent ni série Ask, ni spread, ni commission, ni glissement. Aucune opération ni aucun rendement n’est simulé. Les données OHLC ne révèlent pas non plus si le plus haut ou le plus bas intrabougie s’est produit en premier. Toute conclusion sur un résultat net exige des données d’exécution adaptées et des hypothèses de coûts explicites.
Questions fréquentes
Un ER élevé signifie-t-il que le marché monte ?
Non. L’ER mesure la variation nette absolue par rapport à la longueur du parcours. Une baisse efficace peut produire le même ER qu’une hausse efficace.
Le paramètre rapide 2 rend-il KAMA identique à l’EMA(2) ?
Non. La constante combinée est élevée au carré. Même avec ER = 1, le poids final est de 4/9, et non de 2/3 comme pour l’EMA(2).
Pourquoi ma plateforme affiche-t-elle une autre valeur ?
Comparez la source des cours, les limites des bougies, N/rapide/lent, l’initialisation, l’historique antérieur et la règle du parcours nul. Ce guide utilise une SMA initiale et ER = 0 lorsque le parcours est nul.
S’agit-il d’une stratégie KAMA rentable ?
Il s’agit d’un guide de l’indicateur avec de vrais calculs historiques. Aucun ordre, taux de réussite ou rendement net n’est revendiqué. Une stratégie nécessite des règles et une évaluation distinctes.
Données, horaires et reproductibilité
Source : archives MetaStock quotidiennes de Forexite pour janvier–février 2024. Les heures CET d’hiver sont converties en UTC en retranchant une heure. Les horodatages des enregistrements d’une minute sont regroupés dans (fin − 4 heures, fin], avec des fins à 00:00, 04:00, 08:00, 12:00, 16:00 et 20:00 UTC. Cette convention peut différer des bougies H4 natives d’un courtier.
Chaque groupe utilise sa première ouverture, son maximum, son minimum et sa dernière clôture. Aucun cours manquant ni aucune bougie de week-end n’est ajouté. Le dernier groupe tronqué par la période téléchargée est omis ; les groupes d’ouverture/fermeture plus courts sont conservés avec leurs nombres de minutes dans le CSV. Les quatre décimales publiées sont conservées ; aucun Ask ni spread n’est déduit.
Le jeu contient 61 972 enregistrements d’une minute, 266 groupes H4 et 256 mises à jour KAMA(10,2,30) valides après l’initialisation. Le téléchargement comprend les lignes utilisées, les URL et empreintes des archives, le calcul déclaré et le code de reproduction hors ligne. Reproduire un indicateur est distinct de valider une stratégie rentable.
- Cours H4 et valeurs KAMA, ER, SC et EMA (CSV)
- Données minute, provenance et code de reproduction (ZIP)