

Kaufmans adaptiver gleitender Durchschnitt verändert das Gewicht jeder Aktualisierung danach, wie geradlinig die Schlusskurse verlaufen. Ein hoher Effizienzwert kann auch einen fallenden Markt begleiten. Eine fast flache Linie kann weiterhin weit vom Kurs entfernt liegen. Die GBP/USD-Beispiele zeigen, was sich anpasst, was verzögert bleibt und weshalb die Anfangshistorie wichtig ist.
1. Was KAMA verändert
Die von Perry Kaufman entwickelte KAMA passt mit einem Effizienzverhältnis (ER) das Gewicht der nächsten Aktualisierung anhand des Schlusskurses an. ER misst, wie geradlinig der jüngste Kursweg war. Eine große Nettoveränderung im Verhältnis zur Summe der Einzelbewegungen ergibt ein höheres ER; häufige Richtungswechsel ergeben ein niedrigeres.
ER verwendet absolute Abstände. Es ist weder bullisch noch bärisch, keine Erfolgswahrscheinlichkeit und kein ATR-Ersatz. Ein stetiger Rückgang kann ein hohes ER haben. Die Richtung zeigen Kurs und Steigung der Linie; die Aktualisierungsgeschwindigkeit zeigt der endgültige Glättungsfaktor.
2. Die Berechnung: 10, 2 und 30 erfüllen verschiedene Aufgaben
C bezeichnet hier den abgeschlossenen Schlusskurs, N den ER-Rückblick. N = 10 verwendet 11 Schlusskurse für 10 Schlusskursänderungen. Die absolute Änderung zwischen den Endpunkten wird durch die Summe der absoluten Einzeländerungen geteilt. Bei einem Kursweg größer null liegt ER zwischen 0 und 1. Sind alle Änderungen null, ergibt die Formel 0/0; dieser Leitfaden legt ausdrücklich ER = 0 fest.
Schnell 2 und langsam 30 definieren F = 2/3 und S = 2/31. Die Konstanten werden mit ER gewichtet; anschließend wird das Ergebnis zu SC quadriert. Die vorherige KAMA bewegt sich um diesen Anteil zum neuen Schlusskurs. Intern bleibt die volle Genauigkeit erhalten. Die erste Aktualisierung benötigt neben dem ER-Fenster auch einen vorherigen Zustand.
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. Ein echter Rückgang mit hoher Effizienz
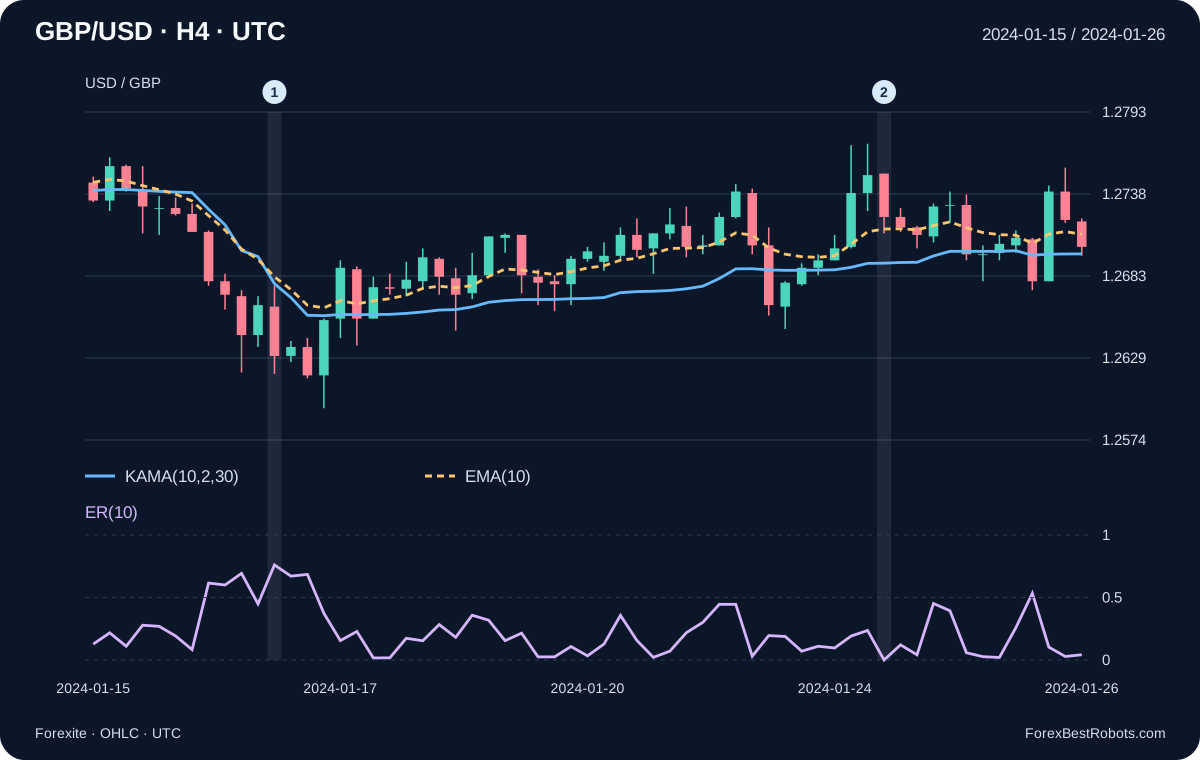
Die GBP/USD-Gruppe mit Ende am 2024-01-16 um 20:00 UTC schließt bei 1.2630. Über 10 Änderungen beträgt die absolute Nettoänderung 0.0127 und die Weglänge 0.0167. ER liegt bei etwa 0.760479, SC bei 0.272943. KAMA fällt von 1.269650 auf 1.267835: Die relativ hohe Effizienz begleitet eine Abwärtsbewegung.
Markierung 2 zeigt einen anderen Fall am 2024-01-24 um 20:00 UTC. Der aktuelle Schlusskurs und jener 10 Gruppen zuvor betragen beide 1.2723; die zwischenzeitliche Weglänge beträgt jedoch 0.0208. ER ist trotz deutlicher Bewegungen im Fenster null. KAMA verändert sich weiterhin leicht, weil SC positiv ist und der Schlusskurs von der vorherigen KAMA abweicht.
4. Warum KAMA nicht immer schneller als eine EMA ist
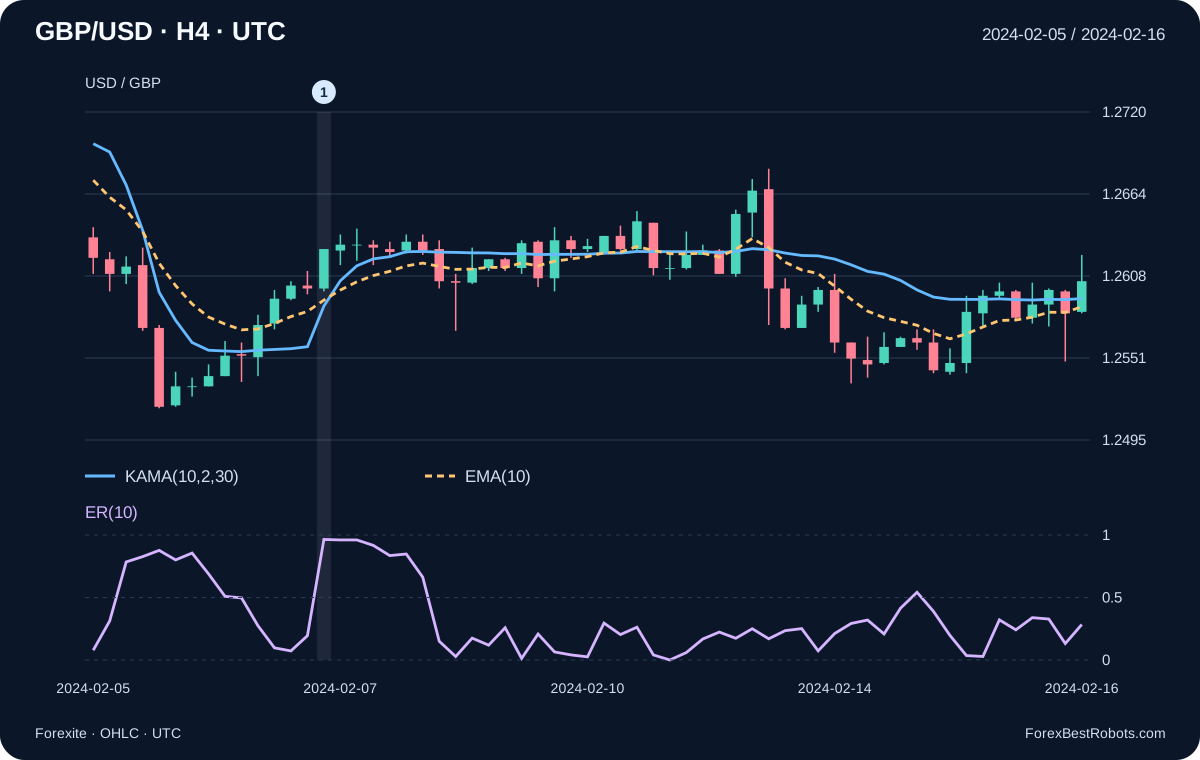
Bei schnell 2 und langsam 30 reicht das endgültige Gewicht von etwa 0.004162 bei ER = 0 bis 0.444444 bei ER = 1. Bei ER = 0.5 beträgt es etwa 0.133657. EMA(10) verwendet das feste Gewicht 2/11, also etwa 0.181818. Das Aktualisierungsgewicht von KAMA kann auf derselben Kerze somit kleiner oder größer sein als das von EMA(10).
Verglichen werden Gewichte, keine Handelsrenditen oder garantierten Kursabstände: Die Durchschnitte haben unterschiedliche vorherige Zustände. Der zweite Chart enthält eine relativ geradlinige Erholung am 2024-02-07. Weder dieser Verlauf noch ein Schlusskurs über KAMA belegt eine profitable Einstiegsregel. Alle Zeitfenster wurden zur Erklärung ausgewählt.
5. Rückblick, Initialisierung und Plattformunterschiede
Im Betrachter lässt sich N zwischen 10, 20 und 30 ändern; schnell 2 und langsam 30 bleiben fest. Ein größeres N verändert den gemessenen Weg und macht nicht zwangsläufig jede Aktualisierung langsamer. Für jede Einstellung ist der Startwert der Mittelwert der ersten N Schlusskurse am Index N − 1. Das erste ER und die erste rekursive Aktualisierung erscheinen am Index N.
Jeder spätere Wert verwendet die gesamte vorherige Folge dieses Datensatzes. Die Anzeige der letzten 50 Kerzen startet KAMA nicht neu. Ein anderer Startwert, eine andere Nullweg-Regel oder zusätzliche frühere Daten können die Linie verändern. SMA-Startwert und ER = 0 sind ausdrücklich festgelegte Konventionen; eine exakte Übereinstimmung mit jeder Plattform oder TA-Lib wird nicht behauptet.
6. Jede historische Aktualisierung prüfen
Wähle einen ER-Rückblick und eine abgeschlossene Gruppe. Der Chart zeigt bis zu 50 Gruppen bis zur Auswahl. KAMA nutzt alle früheren Schlusskurse der bereitgestellten Historie, nicht nur den sichtbaren Abschnitt. EMA(10) bleibt bei einer Änderung von N unverändert.
- Ende der abgeschlossenen Gruppe (UTC)
- —
- Eröffnung
- —
- Hoch
- —
- Tief
- —
- Schluss
- —
- Absolute Nettoänderung
- —
- Summe der absoluten Änderungen
- —
- Effizienzverhältnis (ER)
- —
- Quadrierter Glättungsfaktor (SC)
- —
- Vorherige KAMA
- —
- Aktuelle KAMA
- —
- EMA(10)
- —
- Minutenaufzeichnungen in dieser Gruppe
- —
- Beginn der Berechnungshistorie (UTC)
- —
- ER-Fenster
- —
Berechnung
Nur historische Kursbeobachtungen. Die gewählte Gruppe ist die letzte in ihrer Berechnung verwendete Beobachtung.
7. Eine sinnvolle Routine zum Lesen des Charts
Beginne mit der letzten abgeschlossenen Gruppe. Prüfe Kurslage relativ zu KAMA, KAMA-Veränderung und ER/SC gemeinsam. Ein Schlusskurs über einer fallenden KAMA ist ein gemischter Befund; ein hohes ER allein sagt nichts über eine Aufwärtsrichtung aus. Während eine Kerze entsteht, können sich Verhältnis und Linie noch ändern.
Ein neues Aufwärtskreuzen lässt sich beispielsweise durch C[t] > KAMA[t] und C[t−1] ≤ KAMA[t−1] mit zwei gültigen abgeschlossenen Werten beschreiben. Das definiert ein Ereignis, keine vollständige Strategie. Fortgesetzt über der Linie zu bleiben ist ein Zustand, nicht auf jeder Kerze ein neues Kreuzen.
8. Was diese Beispiele nicht belegen
Ein Handelstest benötigt weiterhin Einstiegszeitpunkt, Ungültigkeitskriterium, Stopps, Ausstiege, Positionsgröße und Regeln für überlappende Signale. Lege diese Entscheidungen fest, bevor du einen getrennten Auswertungszeitraum betrachtest. KAMA liefert keinen Stoppabstand und beseitigt kein Kurslückenrisiko. Eine glattere Linie belegt keinen Handelsvorteil.
Diese Kursdatensätze enthalten weder Ask-Reihe noch Spread, Kommission oder Slippage. Es werden keine Trades oder Renditen simuliert. OHLC verrät auch nicht, ob innerhalb einer Kerze zuerst das Hoch oder das Tief erreicht wurde. Für Aussagen über Nettoergebnisse sind geeignete Ausführungsdaten und ausdrückliche Kostenannahmen nötig.
Häufige Fragen
Bedeutet ein hohes ER, dass der Markt steigt?
Nein. ER misst die absolute Nettoänderung relativ zur Weglänge. Ein effizienter Rückgang kann dasselbe ER ergeben wie ein effizienter Anstieg.
Macht schnell 2 KAMA identisch mit EMA(2)?
Nein. Die gewichtete Konstante wird quadriert. Selbst bei ER = 1 beträgt das endgültige Gewicht 4/9 statt des EMA(2)-Gewichts von 2/3.
Warum zeigt meine Plattform einen anderen KAMA-Wert?
Vergleiche Kursquelle, Kerzengrenzen, N/schnell/langsam, Initialisierung, frühere Historie und Nullweg-Regel. Hier gelten ein SMA-Startwert und ER = 0 bei einer Weglänge von null.
Ist dies eine profitable KAMA-Strategie?
Dies ist ein Indikatorleitfaden mit echten historischen Berechnungen. Es werden keine Aufträge, Trefferquote oder Nettorenditen behauptet. Eine Strategie braucht eigene Regeln und eine getrennte Auswertung.
Daten, Zeitangaben und Reproduzierbarkeit
Quelle: tägliche Forexite-MetaStock-Archive für Januar–Februar 2024. Winterliche CET-Zeitstempel werden durch Abzug einer Stunde in UTC umgerechnet. Die veröffentlichten Minutenzeitstempel werden in (Ende − 4 Stunden, Ende] gruppiert, mit Endzeiten 00:00, 04:00, 08:00, 12:00, 16:00 und 20:00 UTC. Diese festgelegte Gruppierung kann von nativen Broker-H4-Kerzen abweichen.
Jede Gruppe verwendet erste Eröffnung, höchstes Hoch, tiefstes Tief und letzten Schluss. Fehlende Kurse und Wochenendkerzen werden nicht ergänzt. Die letzte durch den Downloadzeitraum abgeschnittene Gruppe entfällt; kürzere Eröffnungs-/Schlussgruppen bleiben samt Minutenanzahl im CSV erhalten. Die veröffentlichten vier Nachkommastellen bleiben erhalten; Ask und Spread werden nicht abgeleitet.
Der Datensatz enthält 61.972 Minutenaufzeichnungen, 266 H4-Gruppen und 256 gültige KAMA(10,2,30)-Aktualisierungen nach dem Startwert. Der Download enthält die verwendeten Minutenzeilen, Archiv-URLs und Hashes sowie Berechnung und Offline-Replay-Code. Einen Indikator zu reproduzieren ist etwas anderes, als eine profitable Strategie zu validieren.