

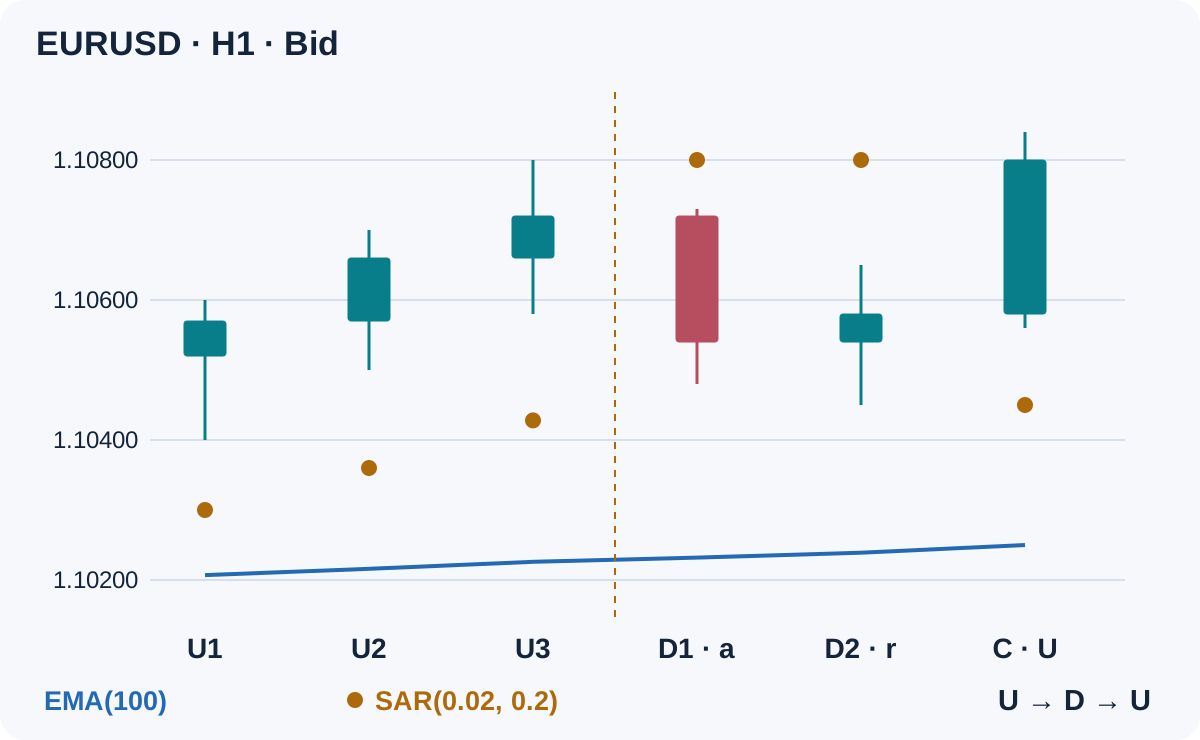
Perpindahan titik Parabolic SAR ke sisi lain adalah sebuah pengamatan, bukan rencana transaksi lengkap. Spesifikasi kelanjutan ini menunggu fase berlawanan yang singkat dalam arah H1 yang sudah terbentuk, lalu menguji kembalinya SAR ke sisi tren untuk pertama kali pada candle tertutup. Entri, pembatalan, dan risiko dalam uang dinilai secara terpisah.
1. Beri setiap indikator satu tugas
EMA(100) memberi konteks arah; SAR(0.02, 0.2) mengenali fase berlawanan dan kembalinya arah; ATR(14) menetapkan buffer harga yang dibekukan. Tidak ada yang meramalkan candle berikutnya. Berbeda dari strategi Flag atau strategi pullback trendline, metode ini tidak memerlukan pengukuran flag maupun titik acuan pivot.
Gunakan candle Bid H1 biasa, EMA(100) berbasis penutupan tanpa pergeseran grafik, SAR dengan step 0.02 dan maksimum 0.2, serta ATR(14). Semua ambang berikut adalah pilihan riset ilustratif, bukan parameter yang dioptimalkan atau keunggulan yang terukur. Gunakan sumber harga, build terminal, dan inisialisasi indikator yang sama saat membandingkan hasil.
2. Baca hanya nilai indikator yang sudah selesai
Untuk candle tertutup k, tentukan U bila SAR(k) benar-benar di bawah Low(k), dan D bila benar-benar di atas High(k). Nilai yang sama atau titik di dalam rentang candle tidak valid menurut spesifikasi ini. Jangan menyimpulkan status selesai dari titik yang terlihat saat candle masih terbentuk.
Pada tick pertama candle H1 berikutnya, sinyal yang selesai berada pada shift 1 di MT4; shift 0 masih terbentuk. Baca iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) untuk candle tertutup itu. Muat setidaknya 500 candle H1 sebelumnya dan periksa ketersediaan indikator. Perhitungan eksternal harus cocok dengan nilai ekspor dan inisialisasi terminal, bukan sekadar menggambar titik yang mirip.
3. Tetapkan arah tanpa meramalkan pembalikan
Filter bullish pada k adalah Close(k) > EMA100(k) dan EMA100(k) > EMA100(k−3). Filter bearish membalik kedua pertidaksamaan. Rata-rata datar atau nilai sama tidak lolos. Kemiringan membandingkan dua nilai yang selesai, bukan sudut garis di layar.
Pertahankan filter yang sesuai pada setiap candle episode, termasuk konfirmasi. EMA dan SAR sama-sama bergantung pada harga lampau; kesesuaiannya bukan bukti independen. Panduan kombinasi indikator menjelaskan mengapa filter tambahan dapat mengurangi sinyal tanpa membuktikan profitabilitas.
4. Mulai satu episode BUY yang dibatasi
Episode BUY dimulai pada candle D pertama, a, tepat setelah setidaknya 3 candle U berturut-turut. Seluruh 3 candle sebelumnya dan a harus lolos filter bullish. Mulai hanya jika tidak ada posisi maupun episode aktif pada simbol. Transisi yang terlewat ketika sistem sibuk tidak boleh diambil belakangan.
Pada penutupan a, bekukan A = ATR14(a) dan b = 0.10 × A, lalu bulatkan b ke atas ke kelipatan utuh tick harga yang dapat diperdagangkan. ATR harus positif dan data kontrak valid. Izinkan 1–4 candle D berturut-turut mulai dari a. Candle D kelima, status SAR tidak valid, filter arah gagal, atau candle per jam yang hilang membatalkan episode.
5. Gunakan kembalinya status pertama atau batalkan episode
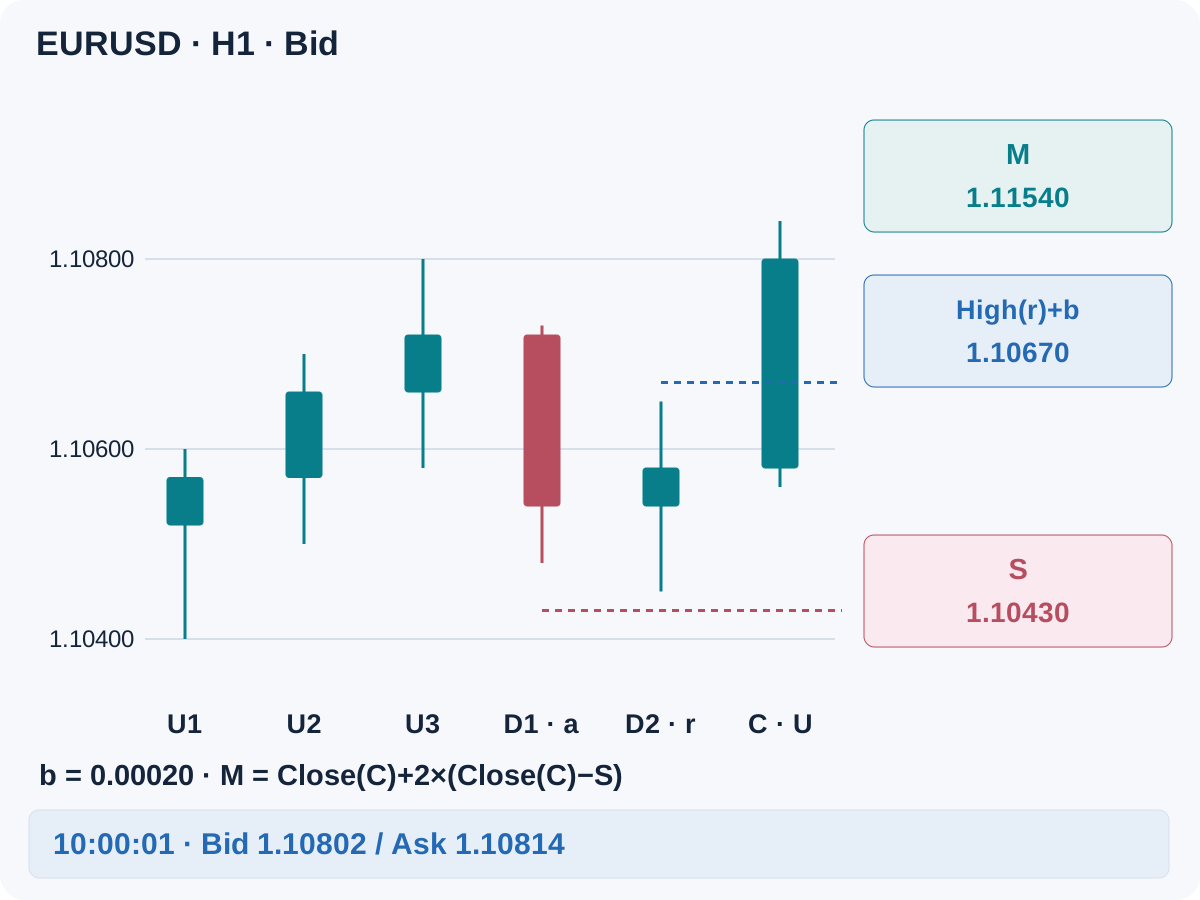
Setelah rangkaian D tersebut, candle U pertama menjadi satu-satunya kandidat konfirmasi C. Sebut candle D tepat sebelumnya sebagai r. Wajibkan Close(C) > Open(C) dan Close(C) > High(r)+b, dengan filter bullish tetap valid. Candle harus ditutup; sumbu yang melewati ambang saja tidak cukup.
Jika U pertama gagal, buang episode, bukan menerima candle lebih kuat yang muncul kemudian. Tandai episode sebagai sudah terpakai juga setelah satu keputusan kuotasi, baik order diminta maupun dilewati. Episode baru membutuhkan transisi baru yang memenuhi syarat setelah 3 candle U berturut-turut; percobaan kedua atas transisi lama dilarang.
6. Bekukan stop harga dan target terpisah
Untuk BUY, tetapkan S = min(Low(a)…Low(C))−b, dengan menyertakan semua candle dari a hingga C. Bekukan M = Close(C)+2×(Close(C)−S) saat konfirmasi. Jika penyelarasan tick memerlukan pembulatan, bulatkan stop ke arah luar dan target ke arah entri, lalu hitung ulang seluruh jarak.
S dan M tetap. Di sini SAR menentukan waktu sinyal; titik berikutnya tidak menggeser stop maupun memicu posisi berlawanan secara otomatis. Jika tidak ada exit berdasarkan harga, minta penutupan pada kuotasi pertama yang tersedia setelah 8 penutupan H1 aktual sesudah eksekusi. Hitung juga penutupan candle entri. Pelebaran stop, menambah posisi rugi, exit parsial, atau perpindahan ke impas tidak termasuk model dasar ini.
7. Tentukan SELL secara lengkap
Untuk SELL, mulai pada U pertama, a, setelah setidaknya 3 candle D, dengan filter bearish valid sepanjang episode. Izinkan 1–4 candle U berturut-turut. Candle D pertama sesudahnya adalah C; wajibkan Close(C) < Open(C) dan Close(C) < Low(r)−b. Aturan kedaluwarsa, kandidat pertama, dan data tetap sama.
Bekukan S = max(High(a)…High(C))+b dan M = Close(C)−2×(S−Close(C)). Entri SELL memakai Bid; stop dan targetnya adalah level pemicu Ask. Stop merupakan level numerik dari pola Bid, tetapi posisi jual ditutup pada Ask. Pelebaran spread karena itu dapat memicunya sebelum Bid menyentuh level tersebut.
8. Periksa kuotasi pertama yang dapat dieksekusi
Setelah C ditutup, periksa kuotasi pertama yang tersedia dalam 15 detik, dengan umur kuotasi paling lama 2 detik. Acuan entri E adalah Ask untuk BUY dan Bid untuk SELL. Wajibkan abs(E−Close(C)) ≤ b dan Ask−Bid ≤ 0.15×A. Kuotasi pertama yang gagal mengakhiri episode; jangan menunggu harga yang lebih baik.
BUY juga membutuhkan Bid > High(r)+b dan S < Bid ≤ Ask < M. SELL membutuhkan Ask < Low(r)−b dan M < Bid ≤ Ask < S. Periksa jarak stop, step volume, margin, dan izin trading sebelum meminta order. Permintaan bukan eksekusi. Rekonsiliasi timeout yang hasilnya tidak jelas sebelum mengirim hal lain; jangan ulangi episode yang ditolak.
9. Tentukan ukuran dari kerugian setelah biaya
Perkirakan kerugian per lot pada S dan nilai target bersih pada M dalam mata uang akun. Sertakan komisi buka-tutup, swap yang berlaku, dan cadangan total eksekusi merugikan yang dinyatakan. Sisi harga entri dan exit yang tepat sudah mencakup spread; jangan menghitungnya dua kali. Wajibkan nilai target bersih positif dan net reward / planned loss ≥ 1.5.
Bagi anggaran risiko uang yang ditentukan sebelumnya dengan kerugian terencana per lot, lalu bulatkan volume ke bawah sesuai step broker. Lewati bila volume minimum melampaui anggaran. Periksa juga eksposur berkorelasi dan batas portofolio. Stop dapat mengalami slippage saat gap atau gangguan, sehingga kerugian terencana bukan batas maksimum yang dijamin. Lihat panduan ukuran posisi.
10. Susun ulang keputusan EURUSD sintetis
Data Bid buatan ini mengajarkan aturan keputusan; bukan transaksi historis maupun backtest. Tabel memberi input SAR tersimpan dan EMA yang dibulatkan. Cuplikan singkat ini tidak dapat merekonstruksi sendiri riwayat perhitungan sebelumnya atau ATR. Nilai EMA lebih awal untuk perbandingan kemiringan diasumsikan valid dan meningkat.
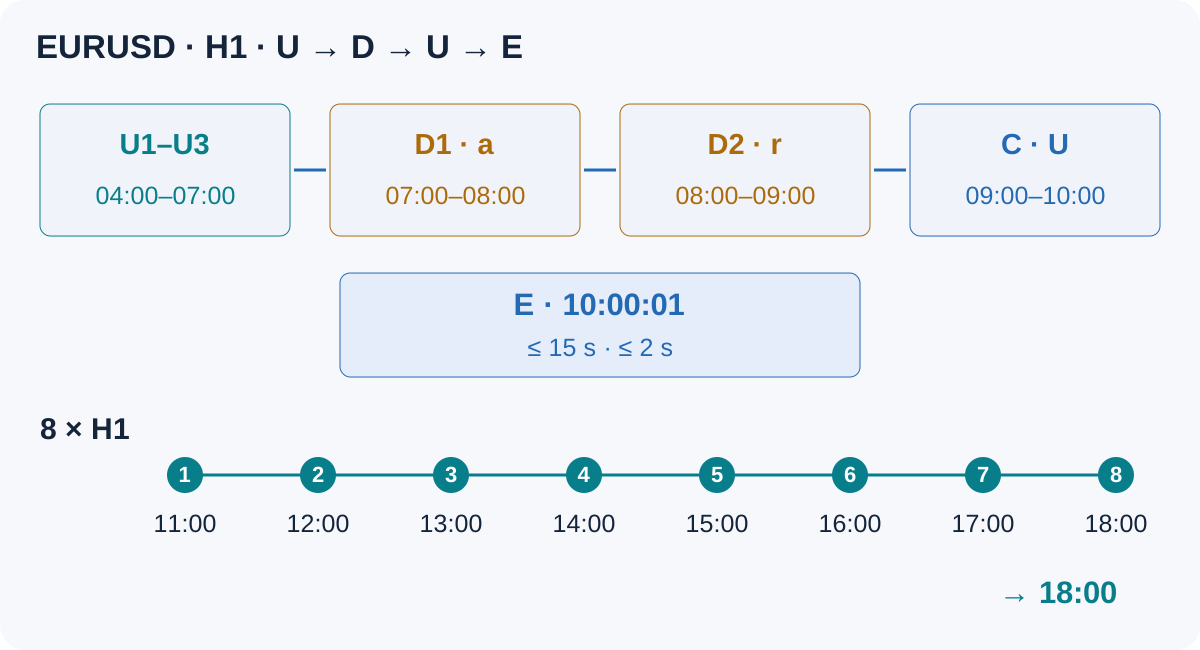
U1–U3 lolos filter bullish. D1 yang dibuka pada 07:00 memulai a; D2 adalah r. Pada penutupan a, asumsikan A = 0.00200, sehingga b = 0.00020 pada grid harga lima desimal. C adalah kembalinya U yang pertama. Penutupannya melampaui High(r)+b = 1.10670 dan pembukaannya. Low terendah dari a hingga C adalah 1.10450.
| Candle | Interval server | Pembukaan | Tertinggi | Terendah | Penutupan | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
Stop beku adalah S = 1.10430 dan target M = 1.11540. Pada 10:00:01, kuotasi segar pertama adalah Bid 1.10802 / Ask 1.10814. Spread sebesar 1.2 pip dan deviasi entri 1.4 pip; keduanya lolos. Ini tetap kuotasi perencanaan. Tidak ada klaim eksekusi nyata atau lintasan harga masa depan.
11. Periksa hitungan sebelum ukuran lot
Asumsikan akun USD, 1 pip = 0.00010, kontrak 100,000 EUR, dan $10 per pip per lot. Komisi buka-tutup adalah $7 per lot dan total cadangan eksekusi merugikan adalah 1 pip untuk entri dan exit gabungan. Swap hanya diasumsikan nol dalam contoh ini.
| Komponen perencanaan | Perhitungan |
|---|---|
| Entri ke stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| Entri ke target | (1.11540−1.10814)/0.00010 = 72.6 pips |
| Kerugian terencana per lot | 38.4×$10 + $7 + $10 = $401 |
| Nilai target bersih per lot | 72.6×$10 − $7 − $10 = $709 |
| Rasio imbalan/risiko bersih | $709/$401 ≈ 1.7681 |
| Anggaran uang ilustratif | $10,000×0.5% = $50 |
| Volume, langkah 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| Risiko terencana / nilai target bersih | $48.12 / $85.08 |
Target adalah 2 kali jarak penutupan ke stop sebelum biaya entri; rasio bersih yang dapat dieksekusi lebih rendah. Nilai target bersifat kondisional, bukan laba yang diharapkan. Dengan eksekusi dekat 10:00:01, 8 penutupan setelahnya berjalan dari 11:00 hingga 18:00; permintaan exit berbasis waktu menyusul penutupan terakhir jika kedua level tetap belum terpicu.
12. Simpan contoh yang gagal
Kembalinya status pertama yang ditutup pada 1.10670 hanya menyamai ambang BUY dan gagal. Candle fase berlawanan kelima membuat episode kedaluwarsa. Titik yang tampak menarik pada shift 0 merupakan informasi yang belum tersedia. Semua itu tidak dapat diperbaiki dengan memilih candle berikutnya setelah melihat hasilnya.
Ask pertama sebesar 1.10825 berada 2.5 pip di atas penutupan C dan melampaui batas 2 pip. Secara terpisah, bila komisi buka-tutup menjadi $100 per lot, kuotasi awal menghasilkan $616/$494 ≈ 1.2470 dan gagal pada syarat bersih. Jangan memperjauh M atau menurunkan asumsi biaya untuk menyelamatkan setup.
13. Simpan status episode dan eksekusi secara persisten
Simpan arah, timestamp transisi, jumlah candle berlawanan, ATR dan buffer beku, candle terakhir yang diproses, konfirmasi, level, dan status sudah terpakai. Saat restart, rekonsiliasi posisi dan permintaan sebelum melanjutkan. Simpan timestamp, bukan menganggap shift deret MT4 sebagai identitas candle permanen. Jangan pernah membangun entri secara retrospektif dari transisi yang terlewat selama gangguan.
Tentukan sebelumnya pengecualian kalender, misalnya tidak ada entri baru dalam 30 menit sebelum atau sesudah berita terjadwal berdampak tinggi untuk salah satu mata uang, dan dalam 15 menit dari rollover harian. Tanpa kalender atau data umur kuotasi, lewati entri. Catat setiap kondisi gagal, kuotasi dilewati, permintaan, eksekusi, biaya, dan exit; jangan hanya menyimpan rangkaian SAR yang rapi.
14. Uji hipotesis dan implementasi secara terpisah
Pertama bandingkan output indikator tersimpan, timestamp, dan keputusan candle tertutup dengan terminal. Kemudian nilai parameter SAR yang berdekatan, filter EMA, dan panjang fase berlawanan pada data pengembangan. Bekukan seluruh aturan sebelum pengujian di luar sampel dan validasi ke depan pada demo. Gunakan panduan backtest MT4 untuk pemeriksaan data dan eksekusi.
Sertakan konsolidasi, transisi tren, gap, spread, swap, order ditolak, dan semua episode gagal. Exit BUY membutuhkan Bid; exit SELL membutuhkan Ask. Jika satu candle OHLC menyentuh stop dan target, urutan kejadian tidak diketahui: gunakan konvensi konservatif yang ditentukan di muka atau ungkapkan kasus ambigu yang dikeluarkan. Artikel ini tidak memberikan return, tingkat kemenangan, atau hasil validasi terukur.
15. Tinjau entri secara kronologis
Tiga status sisi tren sebelumnya; filter arah valid sepanjang episode; transisi berlawanan yang baru; ATR beku; fase berlawanan terbatas; kembalinya status pertama selesai dan terkonfirmasi; stop serta target beku; kuotasi pertama segar dan memenuhi syarat; level dapat dieksekusi; biaya dan rasio bersih diperiksa; volume dibulatkan ke bawah; margin, kalender, dan batas portofolio lolos. Satu kegagalan wajib mengakhiri episode.
16. Pertanyaan kelanjutan Parabolic SAR
Apakah setiap perpindahan SAR meminta transaksi pembalikan?
Tidak. Model ini hanya menilai kembalinya arah EMA yang sudah terbentuk setelah fase berlawanan terbatas. Perpindahan awal ke sisi sebaliknya bukan entri dan model tidak pernah membalik posisi terbuka secara otomatis.
Apakah entri ulang membutuhkan transaksi sebelumnya?
Tidak. Istilah ini berarti indikator kembali selaras dengan arah yang sudah terbentuk. Aturan mensyaratkan tidak ada posisi terbuka pada simbol; tidak diasumsikan adanya transaksi untung atau rugi sebelumnya.
Mengapa tidak masuk saat titik baru sedang terbentuk?
Candle saat ini dan nilai indikatornya dapat berubah. Entri intrabar memakai informasi dan waktu yang berbeda. Itu memerlukan pengujian yang ditentukan secara terpisah dan tidak boleh dicampur dengan model candle tertutup ini.
Mengapa stop tidak dipindah ke setiap titik SAR baru?
Model dasar ini memakai SAR untuk waktu sinyal dan exit harga tetap untuk perbandingan yang dapat direproduksi. Mengikuti titik mengubah eksekusi, risiko, dan hasil. Uji sebagai kebijakan exit terpisah, bukan beralih setelah melihat pergerakan harga.
Apakah parameter dan porsi risiko contoh ini rekomendasi?
Tidak. Nilai itu membuat contoh dapat diperiksa. Batas yang sesuai bergantung pada kualitas data, spesifikasi kontrak, biaya, dan total eksposur akun. Aritmetika tidak memvalidasi strategi atau menjamin kerugian terencana.
Apakah ini logika robot Forex yang tercantum di situs?
Tidak. Ini spesifikasi edukasi independen. Tinjau informasi resmi produk, laporan mentah, dan pemantauan publik secara terpisah; tidak ada produk yang diklaim menerapkan aturan ini.
17. Referensi teknis dan cakupan
Referensi resmi MQL4 iSAR menetapkan parameter indikator dan shift historis. Episode, konfirmasi, biaya, dan kebijakan exit di sini merupakan aturan riset yang ditentukan penulis. Gambar adalah contoh keputusan sintetis, bukan bukti bahwa metode ini menghasilkan uang.