
จุด Parabolic SAR ที่สลับด้านเป็นเพียงสิ่งที่สังเกตได้ ยังไม่ใช่กฎการเทรดที่ครบถ้วน ข้อกำหนดการตามแนวโน้มนี้รอช่วงสวนทางสั้น ๆ ภายในทิศทาง H1 ที่มีอยู่ แล้วตรวจการกลับของ SAR สู่ด้านแนวโน้มครั้งแรกจากแท่งที่ปิดแล้ว การเข้า การยกเลิก และความเสี่ยงเป็นจำนวนเงินต้องพิจารณาแยกกัน
1. กำหนดหน้าที่ให้อินดิเคเตอร์แต่ละตัว
EMA(100) ให้บริบททิศทาง ส่วน SAR(0.02, 0.2) ระบุช่วงสวนทางและการกลับ และ ATR(14) กำหนดระยะเผื่อราคาที่ตรึงไว้ ไม่มีตัวใดทำนายแท่งถัดไป วิธีนี้ต่างจากกลยุทธ์ธงหรือกลยุทธ์ย่อกลับสู่เส้นแนวโน้ม เพราะไม่ต้องวัดรูปธงหรือกำหนดจุดยึดจากจุดสวิง
ใช้แท่ง Bid H1 ปกติ EMA(100) จากราคาปิดโดยไม่เลื่อนตำแหน่งบนกราฟ SAR ที่มี step 0.02 และ maximum 0.2 และ ATR(14) เกณฑ์ทั้งหมดต่อไปนี้เป็นตัวเลือกเพื่อการศึกษาวิจัย ไม่ใช่ค่าที่ผ่านการปรับหาค่าดีที่สุดหรือความได้เปรียบที่วัดแล้ว เมื่อต้องการเปรียบเทียบผล ให้ใช้แหล่งราคา รุ่นบิลด์ของเทอร์มินัล และวิธีเริ่มคำนวณอินดิเคเตอร์เดียวกัน
2. อ่านเฉพาะค่าอินดิเคเตอร์ของแท่งที่ปิดแล้ว
สำหรับแท่ง k ที่ปิดแล้ว ให้กำหนด U เมื่อ SAR(k) ต่ำกว่า Low(k) อย่างเคร่งครัด และ D เมื่อ SAR(k) สูงกว่า High(k) อย่างเคร่งครัด หากเท่ากันหรือจุดอยู่ในช่วงราคาของแท่ง ถือว่าสถานะใช้ไม่ได้ตามข้อกำหนดนี้ อย่าสรุปสถานะที่ปิดแล้วจากจุดที่เห็นระหว่างแท่งกำลังก่อตัว
ที่ tick แรกของแท่ง H1 ถัดไป สัญญาณที่ปิดแล้วอยู่ที่ shift 1 ใน MT4 ส่วน shift 0 ยังก่อตัวอยู่ อ่าน iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) สำหรับแท่งที่ปิดนั้น โหลดแท่ง H1 ย้อนหลังอย่างน้อย 500 แท่งและตรวจว่ามีค่าอินดิเคเตอร์พร้อมใช้ การคำนวณภายนอกต้องตรงกับค่าที่ส่งออกจากเทอร์มินัลและวิธีเริ่มต้น ไม่ใช่เพียงวาดจุดให้ดูคล้ายกัน
3. กำหนดทิศทางโดยไม่ทำนายการกลับตัว
ตัวกรองขาขึ้นที่ k คือ Close(k) > EMA100(k) และ EMA100(k) > EMA100(k−3) ตัวกรองขาลงกลับทิศอสมการทั้งสอง หากค่าเฉลี่ยราบหรือเท่ากันจะไม่ผ่าน ความชันนี้เปรียบเทียบค่าที่ปิดแล้วสองค่า ไม่ใช่มุมของเส้นบนหน้าจอ
ตัวกรองทิศทางที่เกี่ยวข้องต้องผ่านในทุกแท่งของรอบ รวมถึงแท่งยืนยัน ทั้ง EMA และ SAR พึ่งพาราคาในอดีต การเห็นตรงกันจึงไม่ใช่หลักฐานอิสระ คู่มือการใช้อินดิเคเตอร์ร่วมกันอธิบายว่าเหตุใดการเพิ่มตัวกรองอาจลดสัญญาณโดยไม่ได้พิสูจน์ความสามารถในการทำกำไร
4. เริ่มรอบ BUY ที่จำกัดความยาวเพียงรอบเดียว
รอบ BUY เริ่มที่แท่ง D แรกชื่อ a ซึ่งเกิดทันทีหลังแท่ง U ติดต่อกันอย่างน้อย 3 แท่ง โดยแท่งก่อนหน้าทั้ง 3 แท่งและ a ต้องผ่านตัวกรองขาขึ้น เริ่มได้เมื่อสัญลักษณ์นั้นไม่มีสถานะเปิดหรือรอบที่กำลังทำงานอยู่เท่านั้น การเปลี่ยนสถานะที่พลาดไประหว่างระบบไม่ว่างไม่สามารถนำมาใช้ภายหลัง
เมื่อ a ปิด ให้ตรึง A = ATR14(a) และ b = 0.10 × A แล้วปัด b ขึ้นเป็นจำนวนเต็มเท่าของ tick ราคาที่ซื้อขายได้ ต้องมี ATR เป็นบวกและข้อมูลสัญญาถูกต้อง อนุญาตให้มี D ติดต่อกัน 1–4 แท่งนับจาก a แท่ง D ที่ห้า สถานะ SAR ใช้ไม่ได้ ตัวกรองทิศทางไม่ผ่าน หรือแท่งรายชั่วโมงขาดหาย ล้วนยกเลิกรอบนั้น
5. ใช้การกลับครั้งแรกหรือยกเลิกรอบ
หลังชุดแท่ง D แท่ง U แรกเป็นผู้สมัครยืนยัน C เพียงแท่งเดียว ให้ r เป็นแท่ง D ที่อยู่ก่อนหน้าทันที ต้องมี Close(C) > Open(C) และ Close(C) > High(r)+b โดยตัวกรองขาขึ้นยังผ่าน ต้องรอแท่งปิด ไส้เทียนที่ทะลุเกณฑ์เพียงอย่างเดียวไม่พอ
ถ้า U แรกไม่ผ่าน ให้ยกเลิกรอบแทนการใช้แท่งที่แข็งแรงกว่าซึ่งมาทีหลัง หลังตัดสินใจจากราคาชุดเดียวแล้ว ให้ทำเครื่องหมายว่ารอบถูกใช้ไป ไม่ว่าจะส่งคำขอเปิดคำสั่งหรือข้ามการเข้า รอบใหม่ต้องเกิดจากการเปลี่ยนสถานะใหม่ที่ผ่านเงื่อนไขหลัง U ติดต่อกัน 3 แท่ง ห้ามลองครั้งที่สองจากการเปลี่ยนสถานะเดิม
6. ตรึงจุดหยุดขาดทุนราคาและเป้าหมายแยกกัน
สำหรับ BUY ให้ตั้ง S = min(Low(a)…Low(C))−b โดยรวมทุกแท่งตั้งแต่ a ถึง C และตรึง M = Close(C)+2×(Close(C)−S) เมื่อยืนยัน หากต้องปรับให้ตรง tick ให้ปัดจุดหยุดขาดทุนออกด้านนอกและเป้าหมายเข้าหาจุดเข้า แล้วคำนวณระยะทั้งหมดใหม่
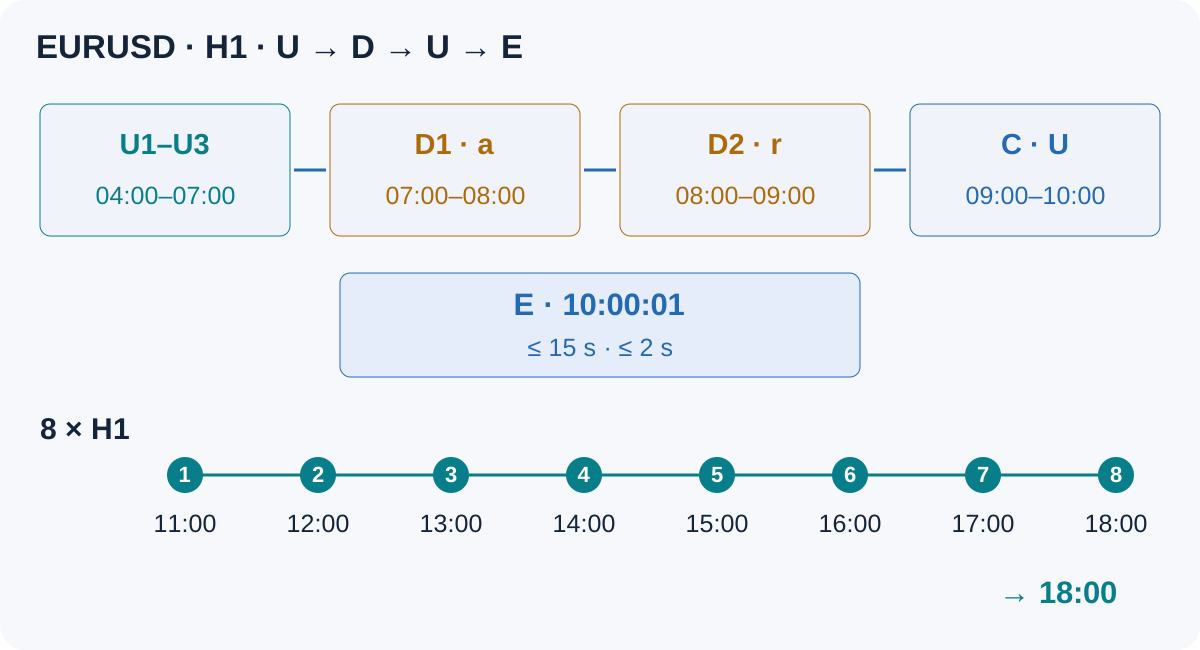
S และ M คงที่ ในที่นี้ SAR ใช้กำหนดเวลาสัญญาณ จุดที่เกิดภายหลังไม่ใช้เลื่อน stop หรือเปิดสถานะตรงข้ามอัตโนมัติ หากยังไม่มีการออกตามระดับราคา ให้ขอปิดที่ราคาชุดแรกที่พร้อมใช้หลังมีการปิดแท่ง H1 จริงครบ 8 ครั้งหลังได้รับการจับคู่ โดยนับการปิดของแท่งที่เข้าเทรดด้วย ข้อกำหนดพื้นฐานนี้ไม่รวมการขยาย stop ถัวเฉลี่ยขาดทุน ปิดบางส่วน หรือย้าย stop ไปจุดคุ้มทุน
7. ระบุกฎ SELL ให้ครบ
สำหรับ SELL ให้เริ่มที่ U แรกชื่อ a หลัง D อย่างน้อย 3 แท่ง โดยตัวกรองขาลงต้องผ่านตลอดรอบ อนุญาต U ติดต่อกัน 1–4 แท่ง แท่ง D แรกถัดมาคือ C ต้องมี Close(C) < Open(C) และ Close(C) < Low(r)−b ใช้กฎหมดอายุ ผู้สมัครแรก และข้อมูลแบบเดียวกัน
ตรึง S = max(High(a)…High(C))+b และ M = Close(C)−2×(S−Close(C)) การเข้า SELL ใช้ Bid ส่วน stop และเป้าหมายใช้ Ask เป็นราคากระตุ้น stop เป็นระดับตัวเลขที่คำนวณจากรูปแบบ Bid แต่สถานะขายปิดด้วย Ask ดังนั้น spread ที่ขยายอาจกระตุ้น stop ก่อน Bid ถึงระดับนั้น
8. ตรวจราคาชุดแรกที่นำไปส่งคำสั่งได้
หลัง C ปิด ให้ตรวจราคาชุดแรกที่พร้อมใช้ภายใน 15 วินาที โดยอายุราคาไม่เกิน 2 วินาที ราคาอ้างอิงเข้า E คือ Ask สำหรับ BUY และ Bid สำหรับ SELL ต้องมี abs(E−Close(C)) ≤ b และ Ask−Bid ≤ 0.15×A หากราคาชุดแรกไม่ผ่าน ให้จบรอบ ไม่รอราคาที่ดีกว่า
BUY ต้องมี Bid > High(r)+b และ S < Bid ≤ Ask < M ด้วย ส่วน SELL ต้องมี Ask < Low(r)−b และ M < Bid ≤ Ask < S ตรวจระยะ stop ขั้นปริมาณ มาร์จิน และสิทธิ์ซื้อขายก่อนส่งคำขอ คำขอไม่เท่ากับการจับคู่สำเร็จ หากหมดเวลารอโดยไม่ทราบผล ให้ตรวจสอบคำสั่งให้ตรงกันก่อนส่งอะไรเพิ่ม และไม่ลองรอบที่ถูกปฏิเสธซ้ำ
9. คำนวณขนาดจากขาดทุนหลังรวมต้นทุน
ประเมินขาดทุนต่อล็อตที่ S และจำนวนเงินเป้าหมายสุทธิที่ M ในสกุลเงินบัญชี รวมค่าคอมมิชชันไปกลับ swap ที่เกี่ยวข้อง และเงินเผื่อการจับคู่เสียเปรียบรวมที่ระบุไว้ ระยะจากราคาเข้าถึงราคาออกตามด้านที่ถูกต้องรวม spread อยู่แล้ว อย่านับซ้ำ ต้องมีจำนวนเงินเป้าหมายสุทธิเป็นบวกและ net reward / planned loss ≥ 1.5
นำงบความเสี่ยงเป็นเงินที่กำหนดล่วงหน้าหารด้วยขาดทุนตามแผนต่อล็อต แล้วปัดปริมาณลงตามขั้นของโบรกเกอร์ ข้ามหากปริมาณขั้นต่ำยังเกินงบ ตรวจการรับความเสี่ยงที่สัมพันธ์กันและข้อจำกัดพอร์ตด้วย stop อาจคลาดเคลื่อนเมื่อเกิด gap หรือระบบขัดข้อง ขาดทุนตามแผนจึงไม่ใช่เพดานที่รับประกัน ดูคู่มือคำนวณขนาดสถานะ
10. สร้างขั้นตอนตัดสินใจ EURUSD สมมติขึ้นใหม่
ข้อมูล Bid ที่สร้างขึ้นนี้ใช้สอนกฎการตัดสินใจ ไม่ใช่ธุรกรรมในอดีตหรือผลทดสอบย้อนหลัง ตารางให้ค่า SAR ที่บันทึกไว้และค่า EMA ที่ปัดเศษ ข้อมูลช่วงสั้นไม่สามารถสร้างประวัติการคำนวณก่อนหน้าหรือ ATR ขึ้นใหม่ได้ด้วยตัวเอง โดยสมมติว่าค่า EMA ก่อนหน้าที่ใช้เทียบความชันถูกต้องและกำลังสูงขึ้น
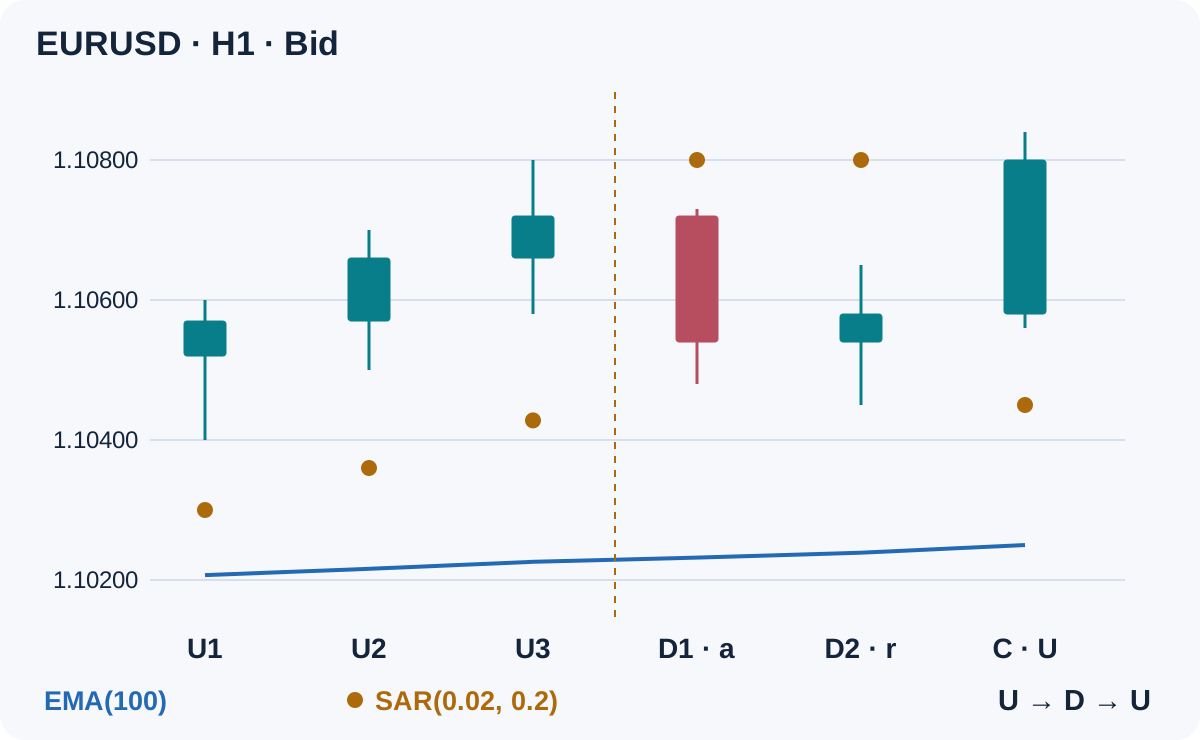
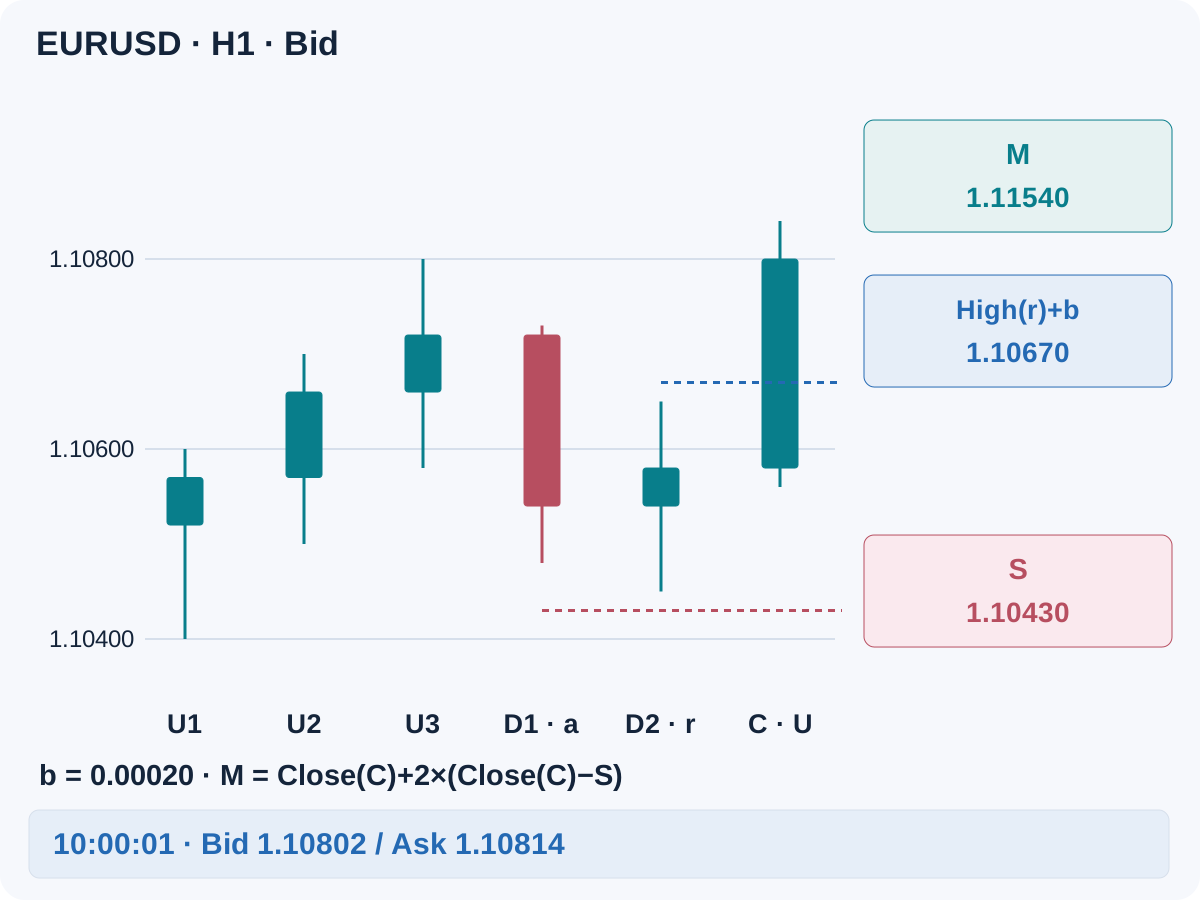
U1–U3 ผ่านตัวกรองขาขึ้น D1 ซึ่งเปิดที่ 07:00 เริ่ม a และ D2 คือ r เมื่อ a ปิด สมมติ A = 0.00200 จึงได้ b = 0.00020 บนกริดราคาทศนิยมห้าตำแหน่ง C คือการกลับสู่ U ครั้งแรก ราคาปิดสูงกว่า High(r)+b = 1.10670 และราคาเปิดของตัวเอง Low ต่ำสุดตั้งแต่ a ถึง C คือ 1.10450
| แท่ง | ช่วงเวลาเซิร์ฟเวอร์ | เปิด | สูงสุด | ต่ำสุด | ปิด | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
stop ที่ตรึงไว้คือ S = 1.10430 และเป้าหมาย M = 1.11540 เวลา 10:00:01 ราคาชุดแรกที่ยังใหม่คือ Bid 1.10802 / Ask 1.10814 spread เท่ากับ 1.2 pip และความคลาดเคลื่อนจุดเข้า 1.4 pip ทั้งสองผ่านเกณฑ์ ราคานี้ยังเป็นเพียงราคาเพื่อวางแผน ไม่ได้ยืนยันการจับคู่จริงหรือเส้นทางราคาในอนาคต
11. ตรวจตัวเลขก่อนกำหนดล็อต
สมมติบัญชี USD โดย 1 pip = 0.00010 ขนาดสัญญา 100,000 EUR และมูลค่า $10 ต่อ pip ต่อล็อต ค่าคอมมิชชันไปกลับเท่ากับ $7 ต่อล็อต และเงินเผื่อการจับคู่เสียเปรียบรวมเข้าและออกเท่ากับ 1 pip สมมติ swap เป็นศูนย์เฉพาะตัวอย่างนี้
| รายการวางแผน | การคำนวณ |
|---|---|
| จากจุดเข้าถึง stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| จากจุดเข้าถึงเป้าหมาย | (1.11540−1.10814)/0.00010 = 72.6 pips |
| ขาดทุนตามแผนต่อล็อต | 38.4×$10 + $7 + $10 = $401 |
| จำนวนเงินเป้าหมายสุทธิต่อล็อต | 72.6×$10 − $7 − $10 = $709 |
| อัตราผลตอบแทนต่อความเสี่ยงสุทธิ | $709/$401 ≈ 1.7681 |
| งบเงินตัวอย่าง | $10,000×0.5% = $50 |
| ปริมาณ ขั้น 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| ความเสี่ยงตามแผน / จำนวนเงินเป้าหมายสุทธิ | $48.12 / $85.08 |
เป้าหมายเท่ากับ 2 เท่าของระยะจากราคาปิดถึง stop ก่อนต้นทุนเข้า อัตราส่วนสุทธิที่ส่งคำสั่งได้จริงจึงต่ำกว่า จำนวนเงินเป้าหมายเป็นการคำนวณตามเงื่อนไข ไม่ใช่กำไรคาดหมาย หากจับคู่ใกล้ 10:00:01 การปิดแท่ง 8 ครั้งหลังจากนั้นอยู่ระหว่าง 11:00 ถึง 18:00 ถ้าระดับคงที่ทั้งสองยังไม่ถูกกระตุ้น ให้ส่งคำขอออกตามเวลาหลังการปิดครั้งสุดท้าย
12. เก็บตัวอย่างที่ไม่ผ่านไว้ด้วย
การกลับครั้งแรกที่ปิด 1.10670 เพียงเท่ากับเกณฑ์ BUY จึงไม่ผ่าน แท่งสวนทางที่ห้าทำให้รอบหมดอายุ จุดที่ดูดีบน shift 0 เป็นข้อมูลที่ยังใช้ไม่ได้ ไม่สามารถแก้กรณีเหล่านี้ด้วยการเลือกแท่งภายหลังเมื่อทราบผลแล้ว
Ask แรกที่ 1.10825 สูงกว่าราคาปิด C อยู่ 2.5 pip เกินข้อจำกัด 2 pip ในอีกกรณีหนึ่ง หากค่าคอมมิชชันไปกลับเป็น $100 ต่อล็อต ราคาชุดเดิมจะได้ $616/$494 ≈ 1.2470 ซึ่งไม่ผ่านเกณฑ์สุทธิ อย่าขยาย M หรือลดสมมติฐานต้นทุนเพื่อทำให้รูปแบบผ่าน
13. บันทึกสถานะรอบและการส่งคำสั่งอย่างถาวร
เก็บทิศทาง เวลาของการเปลี่ยนสถานะ จำนวนแท่งสวนทาง ATR และระยะเผื่อที่ตรึง แท่งสุดท้ายที่ประมวลผล การยืนยัน ระดับราคา และสถานะใช้แล้ว เมื่อเริ่มระบบใหม่ให้ตรวจสอบสถานะและคำขอให้ตรงกันก่อนทำต่อ บันทึกเวลาแทนการใช้ shift ของอนุกรม MT4 เป็นรหัสแท่งถาวร ห้ามย้อนสร้างจุดเข้าจากการเปลี่ยนสถานะที่พลาดไประหว่างระบบขัดข้อง
กำหนดช่วงงดเข้าจากปฏิทินไว้ก่อน เช่น ไม่เปิดใหม่ภายใน 30 นาทีก่อนหรือหลังข่าวตามกำหนดที่มีผลกระทบสูงต่อสกุลเงินใดสกุลเงินหนึ่ง และภายใน 15 นาทีของ rollover รายวัน หากไม่มีข้อมูลปฏิทินหรืออายุราคา ให้ข้าม บันทึกทุกเงื่อนไขที่ไม่ผ่าน ราคาที่ข้าม คำขอ การจับคู่ ค่าธรรมเนียม และการออก อย่าเก็บเฉพาะชุด SAR ที่เรียบร้อย
14. ทดสอบสมมติฐานและการนำไปใช้แยกกัน
เริ่มจากเทียบค่าอินดิเคเตอร์ที่บันทึก เวลา และการตัดสินใจบนแท่งปิดกับเทอร์มินัล จากนั้นประเมินค่า SAR ใกล้เคียง ตัวกรอง EMA และความยาวช่วงสวนทางบนข้อมูลพัฒนา ตรึงกฎทั้งชุดก่อนทดสอบนอกตัวอย่างและติดตามผลล่วงหน้าในบัญชีทดลอง ใช้คู่มือทดสอบย้อนหลังใน MT4เพื่อตรวจข้อมูลและการจับคู่
รวมภาวะแกว่งในกรอบ การเปลี่ยนแนวโน้ม gap spread swap คำสั่งถูกปฏิเสธ และทุกรอบที่ล้มเหลว การออก BUY ต้องใช้ Bid ส่วน SELL ต้องใช้ Ask หากแท่ง OHLC เดียวแตะทั้ง stop และเป้าหมาย จะไม่ทราบลำดับเหตุการณ์ ให้ใช้แนวทางอนุรักษนิยมที่ประกาศไว้ล่วงหน้า หรือเปิดเผยกรณีคลุมเครือที่ตัดออก บทความนี้ไม่ได้แสดงผลตอบแทน อัตราชนะ หรือผลยืนยันที่วัดจริง
15. ทบทวนการเข้าตามลำดับเวลา
มีสถานะด้านแนวโน้มก่อนหน้าสามแท่ง ตัวกรองทิศทางผ่านตลอด เกิดการเปลี่ยนฝั่งตรงข้ามใหม่ ATR ถูกตรึง ช่วงสวนทางมีขอบเขต การกลับครั้งแรกปิดและยืนยันแล้ว stop และเป้าหมายคงที่ ราคาชุดแรกใหม่และผ่านเกณฑ์ ระดับส่งคำสั่งได้ ตรวจต้นทุนและอัตราส่วนสุทธิแล้ว ปัดปริมาณลง และผ่านมาร์จิน ปฏิทิน และข้อจำกัดพอร์ต หากเงื่อนไขบังคับใดไม่ผ่าน ให้จบรอบ
16. คำถามเกี่ยวกับการตามแนวโน้มด้วย Parabolic SAR
SAR สลับด้านทุกครั้งต้องเทรดกลับตัวหรือไม่
ไม่ โมเดลนี้พิจารณาเฉพาะการกลับสู่ทิศ EMA เดิมหลังช่วงสวนทางที่จำกัด การสลับสวนครั้งแรกไม่ใช่จุดเข้า และไม่กลับด้านสถานะเปิดอัตโนมัติ
การกลับเข้าต้องมีการเทรดก่อนหน้าหรือไม่
ไม่ ในที่นี้หมายถึงอินดิเคเตอร์กลับมาสอดคล้องกับทิศทางเดิม กฎกำหนดให้สัญลักษณ์นั้นไม่มีสถานะเปิด โดยไม่ได้สมมติว่ามีการเทรดกำไรหรือขาดทุนมาก่อน
ทำไมไม่เข้าขณะจุดใหม่กำลังก่อตัว
แท่งปัจจุบันและค่าอินดิเคเตอร์ยังเปลี่ยนได้ การเข้าระหว่างแท่งใช้ข้อมูลและเวลาต่างกัน ต้องมีข้อกำหนดทดสอบแยก และไม่สามารถนำมาปนกับโมเดลแท่งปิดนี้
ทำไมไม่เลื่อน stop ตามจุด SAR ใหม่ทุกจุด
ข้อกำหนดพื้นฐานใช้ SAR กำหนดเวลาสัญญาณและระดับออกคงที่เพื่อเปรียบเทียบซ้ำได้ การไล่ตามจุดเปลี่ยนการจับคู่ ความเสี่ยง และผลลัพธ์ จึงควรทดสอบเป็นกฎออกอีกแบบ ไม่ใช่เปลี่ยนหลังเห็นราคาเคลื่อนแล้ว
ค่าตั้งและสัดส่วนความเสี่ยงในตัวอย่างเป็นคำแนะนำหรือไม่
ไม่ ค่าเหล่านี้ทำให้ตรวจคำนวณตัวอย่างได้ ขอบเขตที่เหมาะสมขึ้นอยู่กับคุณภาพข้อมูล เงื่อนไขสัญญา ต้นทุน และความเสี่ยงรวมของบัญชี การคำนวณไม่ได้ยืนยันกลยุทธ์หรือรับประกันขาดทุนตามแผน
นี่คือกลไกของหุ่นยนต์ Forex ที่แสดงบนเว็บไซต์หรือไม่
ไม่ นี่เป็นข้อกำหนดเพื่อการศึกษาอิสระ ต้องตรวจข้อมูลทางการ รายงานดิบ และการติดตามสาธารณะของแต่ละผลิตภัณฑ์แยกต่างหาก โดยไม่ได้อ้างว่าผลิตภัณฑ์ใดใช้กฎนี้
17. เอกสารเทคนิคและขอบเขต
เอกสารอ้างอิง MQL4 iSAR ทางการกำหนดพารามิเตอร์อินดิเคเตอร์และ shift ย้อนหลัง ส่วนรอบ การยืนยัน ต้นทุน และกฎออกในบทความนี้เป็นกฎวิจัยที่ผู้เขียนกำหนด แผนภาพเป็นตัวอย่างตัดสินใจจากข้อมูลสมมติ ไม่ใช่หลักฐานว่าวิธีนี้ทำเงินได้