

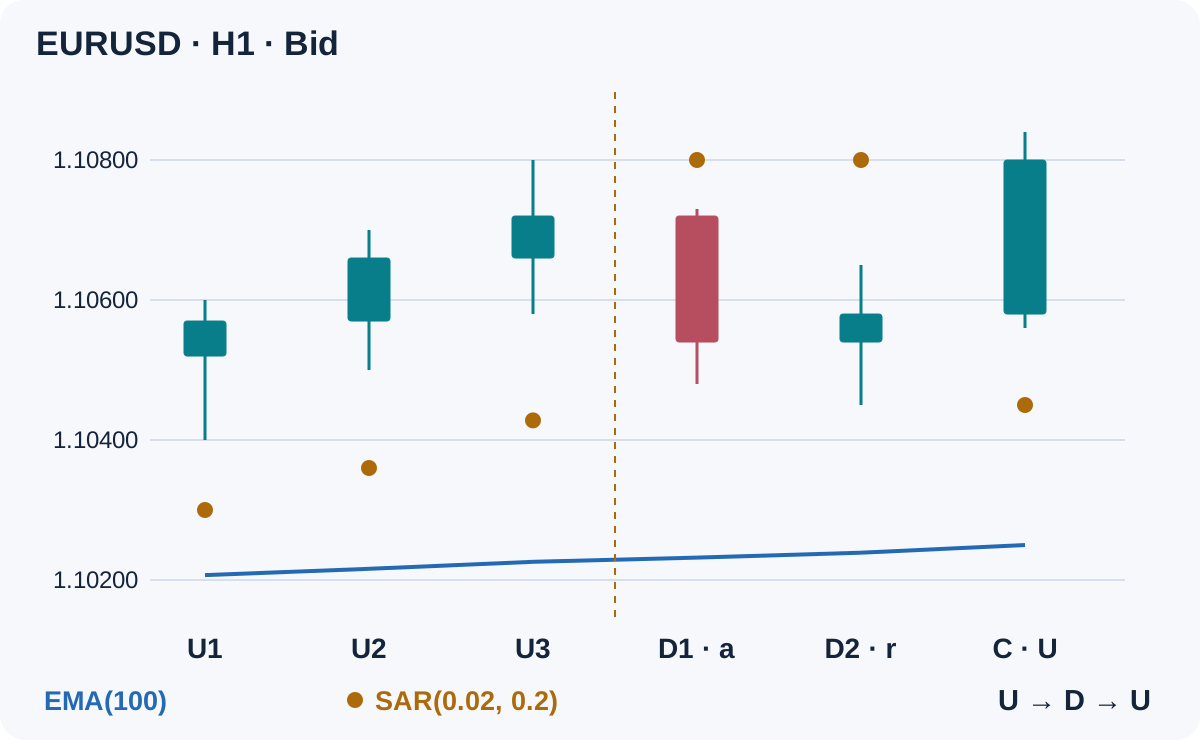
Que un punto del SAR parabólico cambie de lado es una observación, no una operación completa. Esta especificación de continuación espera una breve fase contraria dentro de una dirección H1 establecida y evalúa el primer regreso confirmado del SAR al lado de la tendencia. La entrada, la cancelación y el riesgo monetario se deciden por separado.
1. Asigna una función a cada indicador
EMA(100) aporta el contexto direccional; SAR(0.02, 0.2) identifica la fase contraria y el regreso; ATR(14) establece un margen de precio fijo. Ninguno predice la siguiente vela. A diferencia de la estrategia de bandera o de la estrategia de retroceso a la línea de tendencia, este método no necesita una bandera medida ni puntos de anclaje de giro.
Utiliza velas Bid H1 normales, una EMA(100) basada en cierres y sin desplazamiento gráfico, SAR con paso 0.02 y máximo 0.2, y ATR(14). Todos los umbrales siguientes son elecciones de investigación ilustrativas, no ajustes optimizados ni una ventaja medida. Mantén la misma fuente de datos, versión del terminal e inicialización de indicadores al comparar resultados.
2. Lee únicamente valores de indicadores de velas cerradas
Para una vela cerrada k, define U cuando SAR(k) esté estrictamente por debajo de Low(k), y D cuando SAR(k) esté estrictamente por encima de High(k). La igualdad o un punto dentro de la vela invalidan el estado según esta especificación. No deduzcas un estado cerrado a partir de un punto observado mientras la vela se forma.
En el primer tick de la siguiente vela H1, la señal completada ocupa el desplazamiento 1 en MT4; el desplazamiento 0 sigue en formación. Lee iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) para esa vela cerrada. Carga al menos 500 velas H1 anteriores y comprueba la disponibilidad del indicador. Un cálculo externo debe coincidir con los valores exportados y la inicialización del terminal, no solo parecerse a sus puntos.
3. Define la dirección sin anticipar un giro
El filtro alcista en k exige Close(k) > EMA100(k) y EMA100(k) > EMA100(k−3). El filtro bajista invierte ambas desigualdades. Una media plana o una igualdad no cumplen el filtro. La pendiente compara dos valores cerrados, no el ángulo de una línea en pantalla.
Mantén válido el filtro correspondiente en cada vela del episodio, incluida la confirmación. EMA y SAR dependen de precios pasados; su coincidencia no constituye una prueba independiente. La guía para combinar indicadores explica por qué añadir filtros puede reducir las señales sin demostrar rentabilidad.
4. Inicia un único episodio BUY limitado
Un episodio BUY empieza en la primera vela D, denominada a, inmediatamente después de al menos 3 velas U consecutivas. Las 3 velas previas y a deben superar el filtro alcista. Inicia el episodio solo si no hay una posición ni otro episodio activo en el símbolo. Una transición perdida mientras el sistema estaba ocupado no puede adoptarse más tarde.
Al cierre de a, fija A = ATR14(a) y b = 0.10 × A, redondeando b hacia arriba a un múltiplo entero del tick de precio negociable. Exige ATR positivo y datos contractuales válidos. Admite 1–4 velas D consecutivas, empezando por a. Una quinta vela D, un estado SAR inválido, un filtro direccional fallido o la ausencia de una vela horaria cancelan el episodio.
5. Usa el primer regreso o descarta el episodio
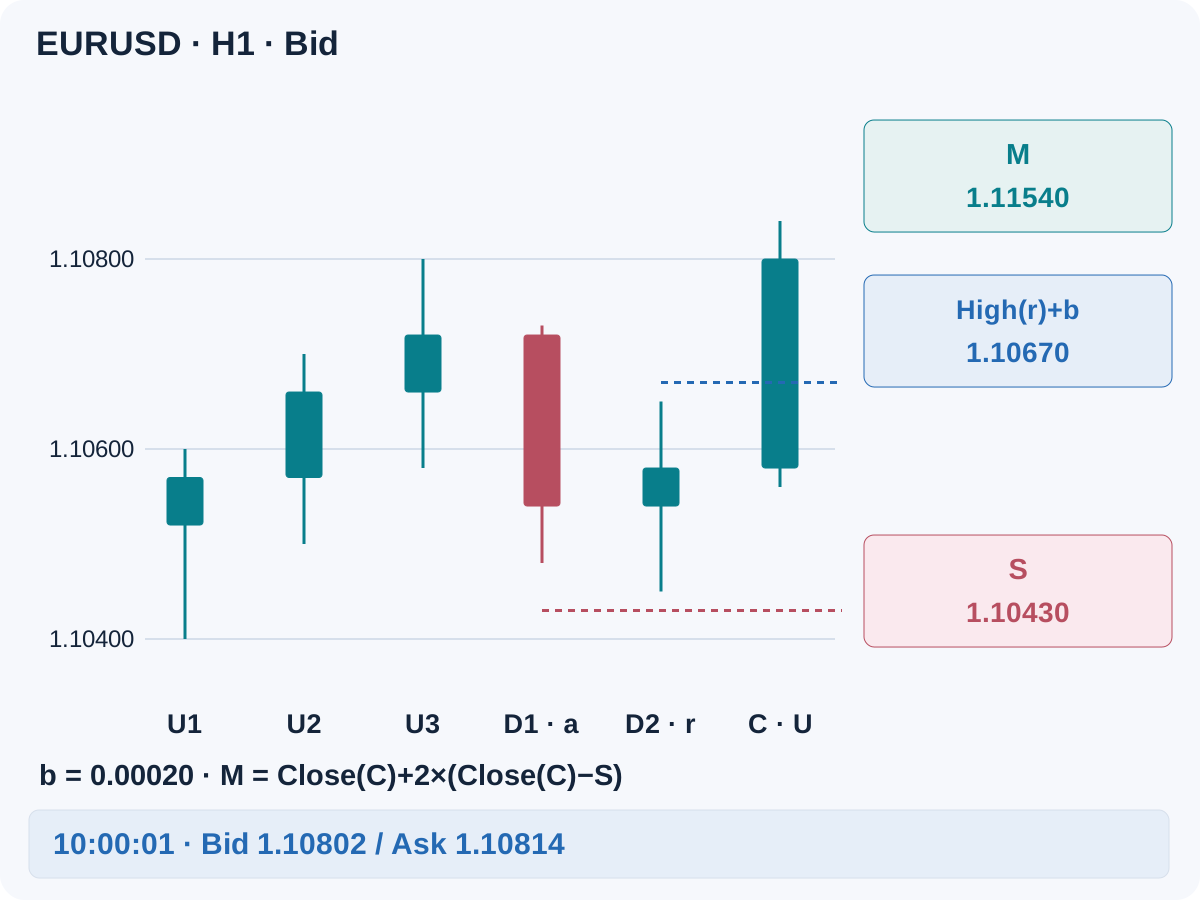
Tras esas velas D, la primera vela U es la única candidata de confirmación C. Sea r la vela D inmediatamente anterior. Exige Close(C) > Open(C) y Close(C) > High(r)+b, manteniendo válido el filtro alcista. La vela debe cerrar; una mecha sobre el umbral no basta.
Si esta primera vela U falla, descarta el episodio en lugar de aceptar una vela posterior más fuerte. Márcalo como consumido también tras la única decisión sobre la cotización, tanto si se solicita una orden como si se omite. Un nuevo episodio requiere una nueva transición válida tras 3 velas U consecutivas; se prohíbe un segundo intento sobre la transición anterior.
6. Fija un stop de precio y un objetivo independiente
Para BUY, establece S = min(Low(a)…Low(C))−b, incluyendo todas las velas desde a hasta C. Fija M = Close(C)+2×(Close(C)−S) en la confirmación. Si la alineación con el tick lo requiere, redondea el stop hacia fuera y el objetivo hacia la entrada; después recalcula todas las distancias.
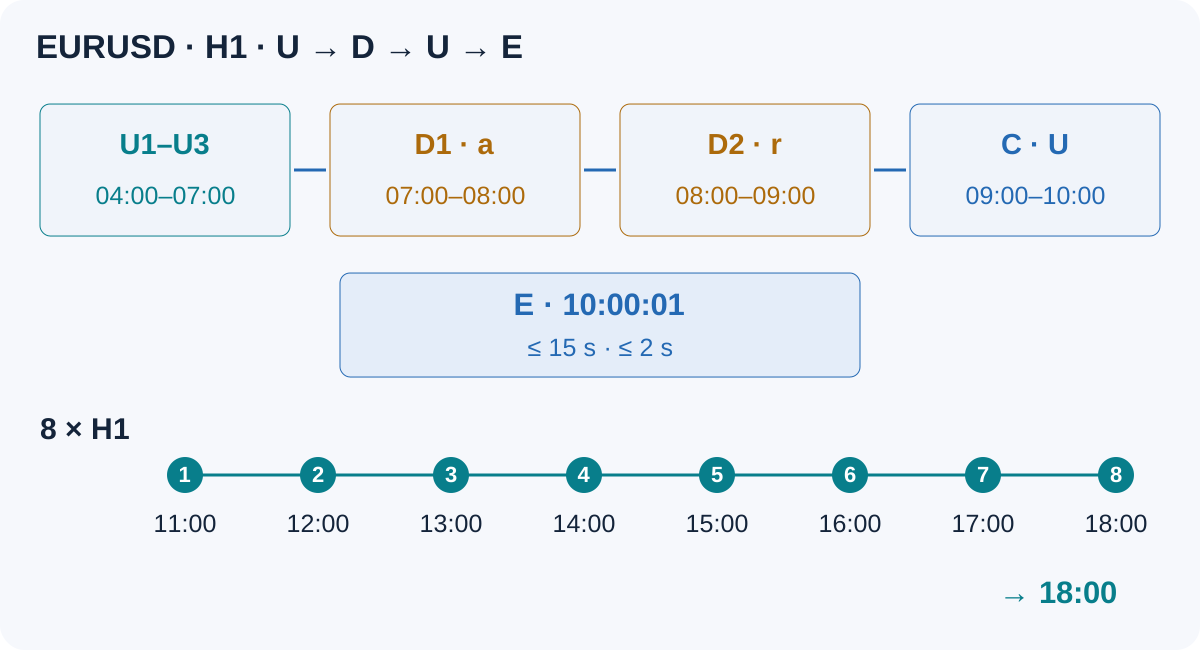
S y M permanecen fijos. Aquí el SAR determina el momento de la señal; sus puntos posteriores no desplazan el stop ni abren automáticamente una posición contraria. Si no se alcanza ninguna salida de precio, solicita el cierre en la primera cotización disponible después de 8 cierres H1 reales posteriores a la ejecución. Cuenta el cierre de la vela de entrada. Ampliar el stop, promediar a la baja, salir parcialmente o mover a equilibrio no forman parte de esta base.
7. Especifica SELL por completo
Para SELL, empieza en la primera vela U, a, después de al menos 3 velas D, manteniendo válido el filtro bajista durante todo el episodio. Admite 1–4 velas U consecutivas. La primera vela D posterior es C; exige Close(C) < Open(C) y Close(C) < Low(r)−b. Se aplican las mismas reglas de caducidad, primera candidata y datos.
Fija S = max(High(a)…High(C))+b y M = Close(C)−2×(S−Close(C)). SELL entra a Bid; su stop y objetivo son niveles de activación Ask. El stop es un nivel numérico derivado del patrón Bid, pero una posición corta cierra a Ask. Por tanto, una ampliación del spread puede activarlo antes de que Bid alcance ese nivel.
8. Evalúa la primera cotización ejecutable
Tras el cierre de C, examina la primera cotización disponible dentro de 15 segundos, con una antigüedad máxima de 2 segundos. La referencia de entrada E es Ask para BUY y Bid para SELL. Exige abs(E−Close(C)) ≤ b y Ask−Bid ≤ 0.15×A. Si la primera cotización falla, termina el episodio; no esperes una mejor.
BUY también necesita Bid > High(r)+b y S < Bid ≤ Ask < M. SELL necesita Ask < Low(r)−b y M < Bid ≤ Ask < S. Comprueba la distancia de stop, el paso de volumen, el margen y el permiso de negociación antes de solicitar una orden. Una solicitud no es una ejecución. Concilia un tiempo de espera de resultado incierto antes de enviar nada más; no repitas un episodio rechazado.
9. Calcula el tamaño a partir de la pérdida con costes
Estima la pérdida por lote en S y el importe neto en el objetivo M en la moneda de la cuenta. Incluye la comisión de ida y vuelta, el swap aplicable y una provisión total declarada por ejecución adversa. Los lados de precio de entrada y salida ya incluyen el spread; no lo cuentes dos veces. Exige un importe neto positivo en el objetivo y net reward / planned loss ≥ 1.5.
Divide un presupuesto de riesgo monetario asignado previamente entre la pérdida prevista por lote y redondea el volumen hacia abajo al paso del bróker. Omite la operación si el volumen mínimo supera el presupuesto. Comprueba también la exposición correlacionada y los límites de cartera. Los stops pueden sufrir deslizamiento durante saltos o interrupciones, por lo que la pérdida prevista no es un máximo garantizado. Consulta la guía de tamaño de posición.
10. Reconstruye la decisión hipotética en EURUSD
Este conjunto Bid inventado enseña las reglas de decisión; no es una operación histórica ni un backtest. La tabla aporta valores guardados del SAR y valores redondeados de EMA. El breve extracto no permite reconstruir por sí solo su historial de cálculo ni el ATR. Se asume que los valores EMA anteriores utilizados para comparar la pendiente son válidos y crecientes.
U1–U3 superan el filtro alcista. D1, que abre a las 07:00, inicia a; D2 es r. Al cierre de a, supón A = 0.00200, de modo que b = 0.00020 en una cuadrícula de precio de cinco decimales. C es el primer regreso a U. Su cierre supera High(r)+b = 1.10670 y su apertura. El Low mínimo desde a hasta C es 1.10450.
| Vela | Intervalo del servidor | Apertura | Máximo | Mínimo | Cierre | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
El stop fijo es S = 1.10430 y el objetivo M = 1.11540. A las 10:00:01, la primera cotización reciente es Bid 1.10802 / Ask 1.10814. El spread es de 1.2 pips y la desviación de entrada de 1.4 pips; ambos cumplen. Sigue siendo una cotización de planificación. No se afirma ninguna ejecución real ni trayectoria futura del precio.
11. Comprueba la aritmética antes del tamaño de lote
Supón una cuenta en USD, 1 pip = 0.00010, un contrato de 100,000 EUR y $10 por pip y lote. La comisión de ida y vuelta es de $7 por lote y la provisión total por ejecución adversa es de 1 pip entre entrada y salida. El swap es cero solo en este ejemplo.
| Medida de planificación | Cálculo |
|---|---|
| De la entrada al stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| De la entrada al objetivo | (1.11540−1.10814)/0.00010 = 72.6 pips |
| Pérdida prevista por lote | 38.4×$10 + $7 + $10 = $401 |
| Importe neto en el objetivo por lote | 72.6×$10 − $7 − $10 = $709 |
| Relación neta beneficio/riesgo | $709/$401 ≈ 1.7681 |
| Presupuesto monetario ilustrativo | $10,000×0.5% = $50 |
| Volumen, paso 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| Riesgo previsto / importe neto en el objetivo | $48.12 / $85.08 |
El objetivo equivale a 2 veces la distancia del cierre al stop antes de los costes de entrada; la relación neta ejecutable es inferior. El importe en el objetivo es condicional, no un beneficio esperado. Con una ejecución cerca de 10:00:01, los 8 cierres posteriores van de 11:00 a 18:00; la solicitud de salida temporal sigue al último cierre si no se ha activado ninguno de los niveles fijos.
12. Conserva los ejemplos fallidos
Un primer regreso que cierra en 1.10670 solo iguala el umbral BUY y falla. Una quinta vela de fase contraria hace caducar el episodio. Un punto atractivo en el desplazamiento 0 es información aún no disponible. Nada de ello se corrige seleccionando una vela posterior después de conocer su resultado.
Un primer Ask de 1.10825 está 2.5 pips por encima del cierre de C y supera el límite de 2 pips. Por separado, si la comisión de ida y vuelta fuera de $100 por lote, la cotización original daría $616/$494 ≈ 1.2470, por debajo del requisito neto. No alejes M ni reduzcas el coste supuesto para salvar el planteamiento.
13. Conserva el estado del episodio y de la ejecución
Guarda la dirección, la marca temporal de la transición, el número de velas contrarias, el ATR y margen fijos, la última vela procesada, la confirmación, los niveles y el estado consumido. Al reiniciar, concilia posiciones y solicitudes antes de continuar. Conserva marcas temporales, en lugar de tratar los desplazamientos de series de MT4 como identidades permanentes. Nunca reconstruyas retrospectivamente una entrada desde una transición perdida durante una interrupción.
Define previamente una exclusión de calendario, por ejemplo sin nuevas entradas durante los 30 minutos anteriores o posteriores a noticias programadas de alto impacto de cualquiera de las monedas, ni dentro de los 15 minutos del rollover diario. Si faltan datos del calendario o de antigüedad de la cotización, omite la operación. Registra cada condición fallida, cotización omitida, solicitud, ejecución, comisión y salida; no conserves únicamente las secuencias SAR limpias.
14. Prueba por separado la hipótesis y la implementación
Primero compara con el terminal los valores de indicadores guardados, las marcas temporales y las decisiones al cierre. Después evalúa ajustes SAR cercanos, el filtro EMA y la duración de la fase contraria con datos de desarrollo. Fija el conjunto completo de reglas antes de las pruebas fuera de muestra y la validación futura en demo. Usa la guía de backtesting de MT4 para revisar datos y ejecuciones.
Incluye congestión, transiciones de tendencia, saltos, spreads, swap, órdenes rechazadas y todos los episodios fallidos. Las salidas BUY requieren Bid; las SELL requieren Ask. Si una vela OHLC toca stop y objetivo, se desconoce el orden: aplica una convención conservadora definida previamente o declara los casos ambiguos excluidos. Este artículo no presenta rentabilidad, tasa de acierto ni resultados de validación medidos.
15. Revisa la entrada en orden cronológico
Tres estados previos del lado de la tendencia; filtro direccional válido en todo momento; nueva transición contraria; ATR fijo; fase contraria limitada; primer regreso cerrado confirmado; stop y objetivo fijos; primera cotización reciente y aceptable; niveles ejecutables; costes y relación neta revisados; volumen redondeado hacia abajo; margen, calendario y límites de cartera superados. Cualquier fallo obligatorio termina el episodio.
16. Preguntas sobre continuación con SAR parabólico
¿Cada giro del SAR exige una operación de reversión?
No. Este modelo solo considera el regreso a la dirección EMA establecida después de una fase contraria limitada. No utiliza el primer giro contrario como entrada ni revierte automáticamente una posición abierta.
¿La reentrada requiere una operación anterior?
No. Aquí significa la realineación del indicador con la dirección establecida. Las reglas exigen que no haya posiciones abiertas en el símbolo; no se presupone una operación anterior ganadora o perdedora.
¿Por qué no entrar mientras se forma el nuevo punto?
La vela actual y su indicador pueden cambiar. Una entrada intravela usa información y tiempos distintos. Necesita una prueba especificada por separado; no puede mezclarse con este modelo de velas cerradas.
¿Por qué no se mueve el stop a cada nuevo punto SAR?
Esta base utiliza SAR para el momento de la señal y salidas de precio fijas para una comparación reproducible. Seguir los puntos cambia ejecución, riesgo y resultados. Pruébalo como política de salida independiente, en lugar de cambiar después de ver moverse el precio.
¿Son recomendaciones los ajustes y la fracción de riesgo del ejemplo?
No. Permiten comprobar el ejemplo. Los límites adecuados dependen de la calidad de los datos, las condiciones contractuales, los costes y la exposición total de la cuenta. La aritmética no valida la estrategia ni garantiza la pérdida prevista.
¿Es la lógica de algún robot Forex incluido en el sitio?
No. Es una especificación educativa independiente. Examina por separado la información oficial, los informes originales y el seguimiento público de cada producto; no se afirma que ninguno aplique estas reglas.
17. Referencia técnica y alcance
La referencia oficial de iSAR en MQL4 define los parámetros y el desplazamiento histórico del indicador. El episodio, la confirmación, los costes y la política de salida son reglas de investigación propias del autor. Los dibujos son ejemplos de decisión hipotéticos, no pruebas de que el método gane dinero.