

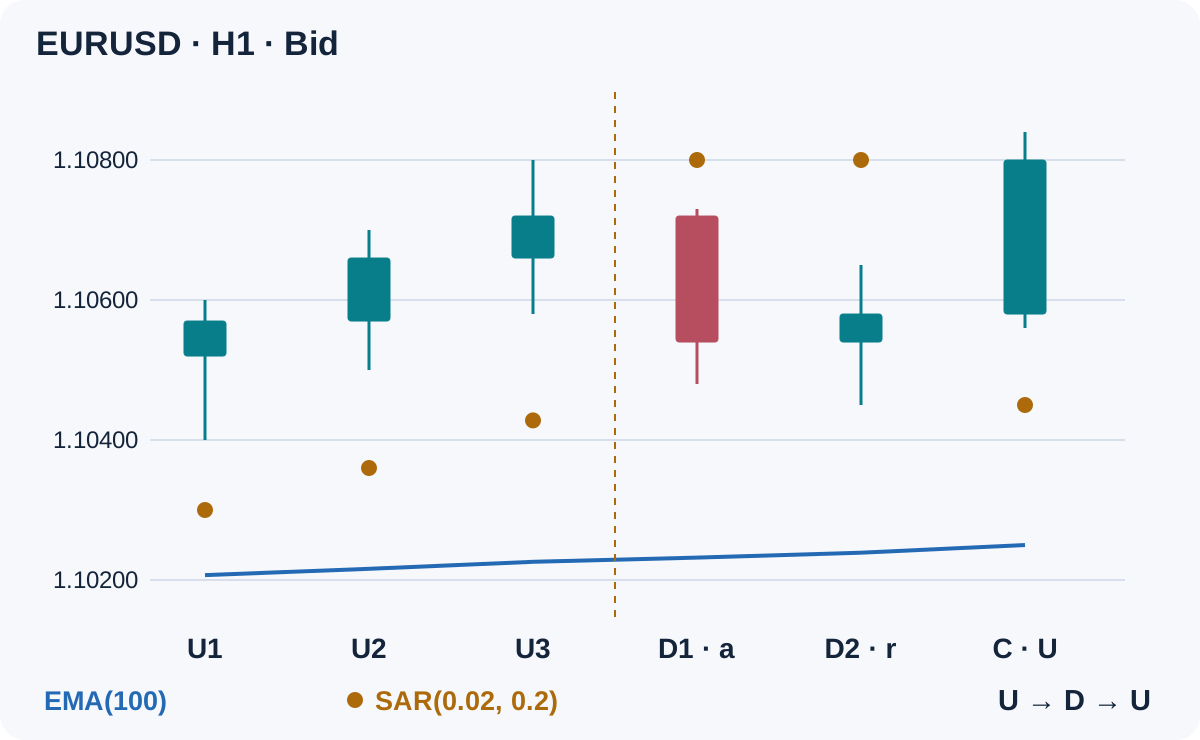
Un point du SAR parabolique qui change de côté est une observation, pas une transaction complète. Cette spécification de poursuite attend une courte phase contraire au sein d'une direction H1 établie, puis examine le premier retour clôturé du SAR du côté de la tendance. L'entrée, l'annulation et le risque monétaire sont décidés séparément.
1. Attribuer un seul rôle à chaque indicateur
EMA(100) fournit le contexte directionnel ; SAR(0.02, 0.2) repère la phase contraire et le retour ; ATR(14) fixe une marge de prix figée. Aucun ne prédit la bougie suivante. Contrairement à la stratégie du drapeau ou à la stratégie de retour sur ligne de tendance, cette méthode n'exige ni drapeau mesuré ni points d'ancrage de pivot.
Utilisez des bougies Bid H1 ordinaires, une EMA(100) sur clôtures sans décalage graphique, un SAR de pas 0.02 et de maximum 0.2, ainsi qu'ATR(14). Tous les seuils ci-dessous sont des choix de recherche illustratifs, pas des réglages optimisés ni un avantage mesuré. Conservez la même source de données, version du terminal et initialisation des indicateurs pour comparer les résultats.
2. Lire uniquement les valeurs des bougies clôturées
Pour une bougie clôturée k, définissez U lorsque SAR(k) est strictement inférieur à Low(k), et D lorsqu'il est strictement supérieur à High(k). Une égalité ou un point dans la bougie rend l'état invalide pour cette spécification. Un point observé pendant la formation de la bougie ne permet pas de déduire un état clôturé.
Au premier tick de la bougie H1 suivante, le signal clôturé se trouve au décalage 1 dans MT4 ; le décalage 0 est encore en formation. Lisez iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) pour cette bougie terminée. Chargez au moins 500 bougies H1 antérieures et vérifiez la disponibilité des indicateurs. Un calcul externe doit correspondre aux valeurs exportées du terminal et à leur initialisation, pas simplement produire des points similaires.
3. Définir la direction sans prédire un retournement
Le filtre haussier à k exige Close(k) > EMA100(k) et EMA100(k) > EMA100(k−3). Le filtre baissier inverse les deux inégalités. Une moyenne plate ou une égalité échoue au contrôle. La pente compare deux valeurs clôturées, pas l'angle d'une ligne à l'écran.
Le filtre concerné doit rester valide sur chaque bougie de l'épisode, confirmation comprise. EMA et SAR dépendent tous deux des prix passés ; leur accord n'est pas une preuve indépendante. Le guide de combinaison des indicateurs explique pourquoi ajouter des filtres peut réduire les signaux sans établir la rentabilité.
4. Ouvrir un seul épisode BUY de durée limitée
Un épisode BUY commence à la première bougie D, notée a, immédiatement après au moins 3 bougies U consécutives. Les 3 bougies précédentes et a doivent satisfaire le filtre haussier. Ne commencez que si aucune position ni aucun épisode actif n'existe sur le symbole. Une transition manquée pendant une période d'indisponibilité ne peut pas être récupérée plus tard.
À la clôture de a, figez A = ATR14(a) et b = 0.10 × A, en arrondissant b au multiple entier supérieur du tick de prix négociable. Exigez un ATR positif et des données contractuelles valides. Autorisez 1–4 bougies D consécutives à partir de a. Une cinquième bougie D, un état SAR invalide, un filtre directionnel non satisfait ou une bougie horaire manquante annule l'épisode.
5. Utiliser le premier retour ou abandonner l'épisode
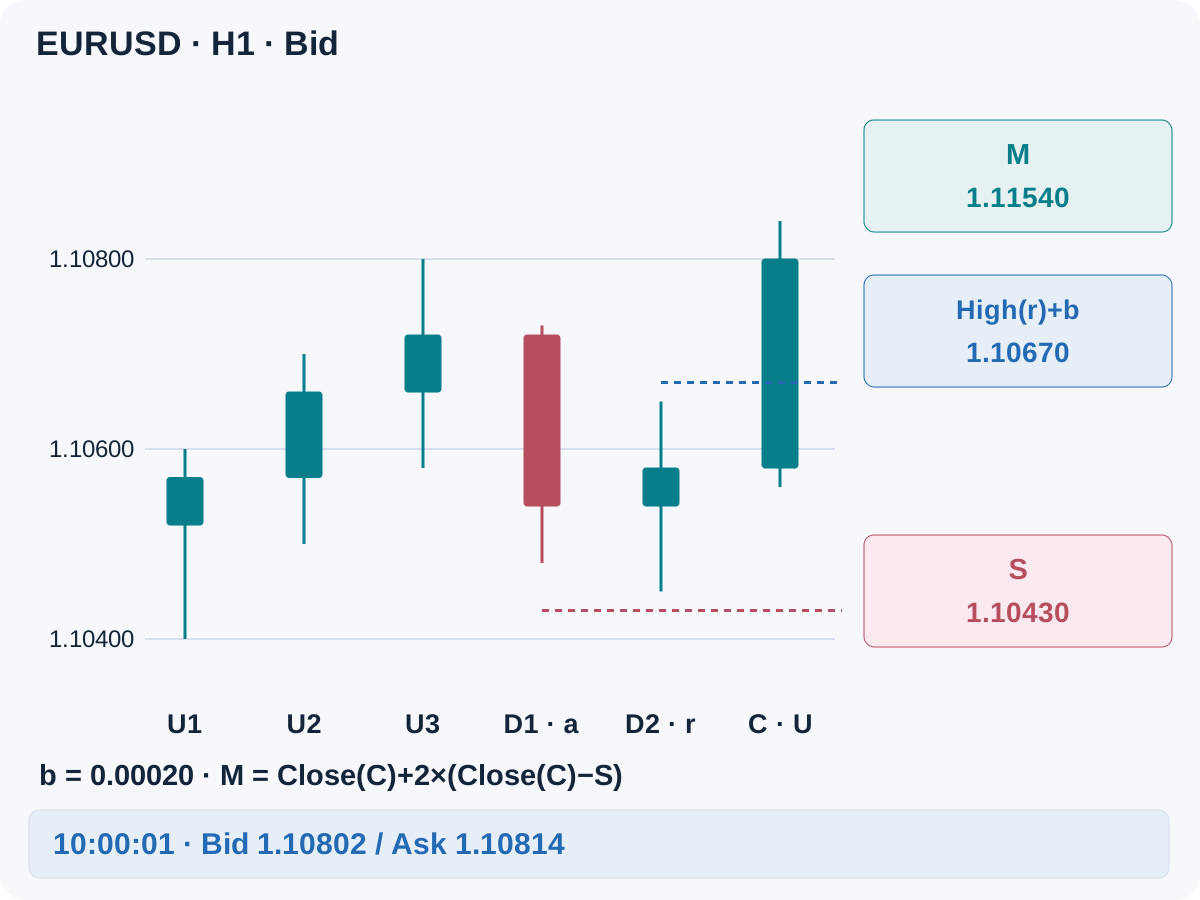
Après ces bougies D, la première bougie U est l'unique candidate de confirmation C. Soit r la bougie D immédiatement précédente. Exigez Close(C) > Open(C) et Close(C) > High(r)+b, avec un filtre haussier toujours valide. La bougie doit clôturer ; une mèche au-dessus du seuil ne suffit pas.
Si cette première bougie U échoue, abandonnez l'épisode au lieu d'accepter une bougie ultérieure plus forte. Marquez-le également comme consommé après l'unique décision sur la cotation, qu'un ordre soit demandé ou non. Un nouvel épisode exige une nouvelle transition admissible après 3 bougies U consécutives ; une seconde tentative sur l'ancienne transition est interdite.
6. Figer un stop de prix et un objectif distinct
Pour BUY, définissez S = min(Low(a)…Low(C))−b, en incluant toutes les bougies de a à C. Figez M = Close(C)+2×(Close(C)−S) à la confirmation. Si l'alignement sur le tick l'exige, arrondissez le stop vers l'extérieur et l'objectif vers l'entrée, puis recalculez toutes les distances.
S et M restent fixes. Ici, le SAR sert au déclenchement du signal ; ses points ultérieurs ne déplacent pas le stop et n'ouvrent pas automatiquement une position inverse. Si aucune sortie de prix n'a lieu, demandez la clôture à la première cotation disponible après 8 clôtures H1 effectives suivant l'exécution. Comptez celle de la bougie d'entrée. Élargissement du stop, renforcement à perte, sortie partielle et passage au seuil de rentabilité ne font pas partie de cette base.
7. Définir entièrement SELL
Pour SELL, commencez à la première bougie U, a, après au moins 3 bougies D, avec un filtre baissier valide tout au long de l'épisode. Autorisez 1–4 bougies U consécutives. La première bougie D suivante est C ; exigez Close(C) < Open(C) et Close(C) < Low(r)−b. Les mêmes règles d'expiration, de première candidate et de données s'appliquent.
Figez S = max(High(a)…High(C))+b et M = Close(C)−2×(S−Close(C)). L'entrée SELL utilise Bid ; son stop et son objectif sont des seuils de déclenchement Ask. Le stop est un niveau numérique dérivé du motif Bid, mais une position vendeuse se ferme à Ask. Un élargissement du spread peut donc le déclencher avant que Bid atteigne ce niveau.
8. Examiner la première cotation exécutable
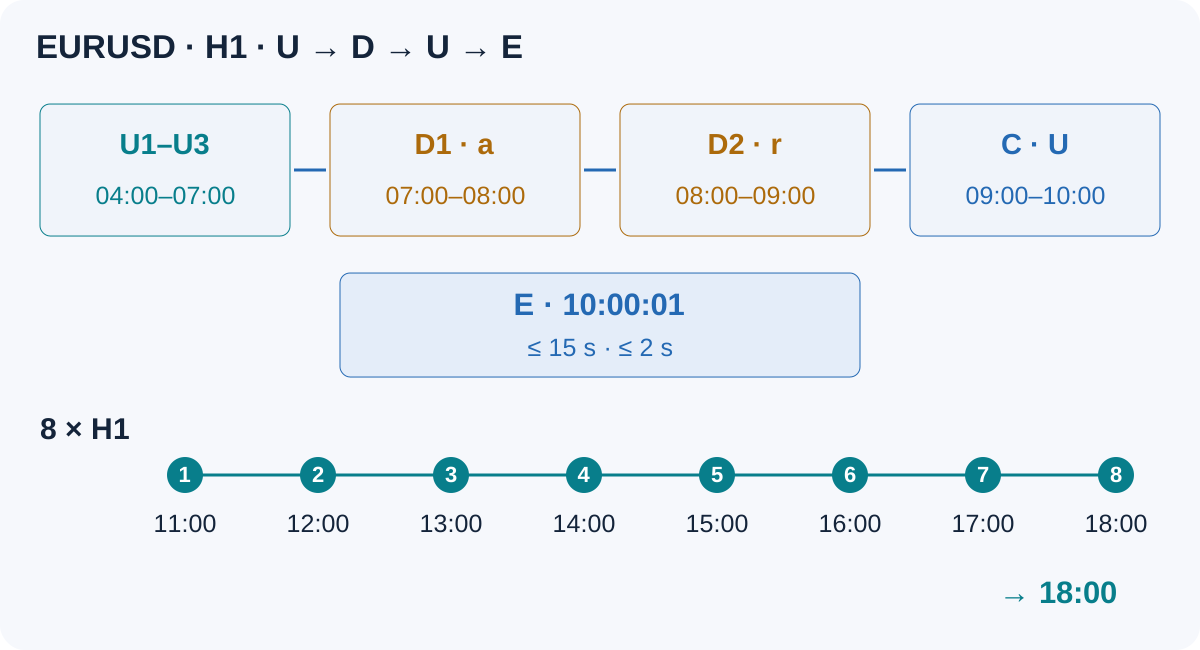
Après la clôture de C, examinez la première cotation disponible dans les 15 secondes, avec un âge maximal de 2 secondes. La référence d'entrée E est Ask pour BUY et Bid pour SELL. Exigez abs(E−Close(C)) ≤ b et Ask−Bid ≤ 0.15×A. Si cette première cotation échoue, l'épisode se termine ; n'attendez pas une meilleure cotation.
BUY exige aussi Bid > High(r)+b et S < Bid ≤ Ask < M. SELL exige Ask < Low(r)−b et M < Bid ≤ Ask < S. Contrôlez la distance minimale des stops, le pas de volume, la marge et l'autorisation de négocier avant de demander un ordre. Une demande n'est pas une exécution. Rapprochez les ordres après un délai d'attente au résultat incertain avant tout nouvel envoi ; ne retentez pas un épisode rejeté.
9. Dimensionner à partir de la perte après coûts
Estimez la perte par lot à S et le montant net à l'objectif M dans la devise du compte. Incluez la commission aller-retour, le swap applicable et une provision totale déclarée pour exécution défavorable. Les côtés de prix d'entrée et de sortie intègrent déjà le spread ; ne le comptez pas deux fois. Exigez un montant net à l'objectif positif et net reward / planned loss ≥ 1.5.
Divisez un budget de risque monétaire fixé à l'avance par la perte prévue par lot, puis arrondissez le volume à la baisse selon le pas du courtier. Renoncez si le volume minimal dépasse le budget. Vérifiez aussi les expositions corrélées et les limites du portefeuille. Les stops peuvent subir du glissement lors de gaps ou de pannes ; la perte prévue n'est donc pas un maximum garanti. Consultez le guide du dimensionnement des positions.
10. Reconstituer la décision synthétique sur EURUSD
Ce jeu de données Bid inventé enseigne les règles de décision ; ce n'est ni une transaction historique ni un backtest. La table fournit des valeurs SAR enregistrées et des valeurs EMA arrondies. Ce court extrait ne permet pas de reconstruire seul leur historique de calcul antérieur ni l'ATR. Les valeurs EMA antérieures utilisées pour comparer la pente sont supposées valides et croissantes.
U1–U3 satisfont le filtre haussier. D1, qui ouvre à 07:00, lance a ; D2 est r. À la clôture de a, supposons A = 0.00200, donc b = 0.00020 sur une grille de prix à cinq décimales. C est le premier retour à U. Sa clôture dépasse High(r)+b = 1.10670 et son ouverture. Le plus bas Low entre a et C vaut 1.10450.
| Bougie | Intervalle serveur | Ouverture | Plus haut | Plus bas | Clôture | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
Le stop figé est S = 1.10430 et l'objectif M = 1.11540. À 10:00:01, la première cotation récente est Bid 1.10802 / Ask 1.10814. Le spread est de 1.2 pips et l'écart d'entrée de 1.4 pips ; les deux contrôles sont satisfaits. Cela reste une cotation de planification. Aucune exécution réelle ni trajectoire future du prix n'est affirmée.
11. Vérifier les calculs avant le volume
Supposons un compte en USD, 1 pip = 0.00010, un contrat de 100,000 EUR et $10 par pip et par lot. La commission aller-retour est de $7 par lot et la provision totale pour exécution défavorable de 1 pip sur l'entrée et la sortie réunies. Le swap est nul uniquement dans cet exemple.
| Élément de planification | Calcul |
|---|---|
| De l'entrée au stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| De l'entrée à l'objectif | (1.11540−1.10814)/0.00010 = 72.6 pips |
| Perte prévue par lot | 38.4×$10 + $7 + $10 = $401 |
| Montant net à l'objectif par lot | 72.6×$10 − $7 − $10 = $709 |
| Ratio rendement/risque net | $709/$401 ≈ 1.7681 |
| Budget monétaire illustratif | $10,000×0.5% = $50 |
| Volume, pas de 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| Risque prévu / montant net à l'objectif | $48.12 / $85.08 |
L'objectif représente 2 fois la distance entre clôture et stop avant les coûts d'entrée ; le ratio net exécutable est inférieur. Le montant à l'objectif est conditionnel, pas un profit attendu. Avec une exécution proche de 10:00:01, les 8 clôtures suivantes vont de 11:00 à 18:00 ; si aucun niveau fixe n'a été déclenché, la demande de sortie temporelle suit la dernière clôture.
12. Conserver les exemples qui échouent
Un premier retour qui clôture à 1.10670 ne fait qu'égaler le seuil BUY et échoue. Une cinquième bougie contraire fait expirer l'épisode. Un joli point au décalage 0 constitue une information non encore disponible. Rien de cela ne se corrige en sélectionnant plus tard une autre bougie dont le résultat est connu.
Un premier Ask à 1.10825 dépasse la clôture de C de 2.5 pips, au-delà de la limite de 2 pips. Séparément, si la commission aller-retour était de $100 par lot, la cotation initiale donnerait $616/$494 ≈ 1.2470, en dessous du seuil net. Ne repoussez pas M et ne réduisez pas l'hypothèse de coût pour sauver le scénario.
13. Conserver durablement l'état et l'exécution
Enregistrez la direction, l'horodatage de transition, le nombre de bougies contraires, l'ATR et la marge figés, la dernière bougie traitée, la confirmation, les niveaux et l'état consommé. Au redémarrage, rapprochez positions et demandes avant de reprendre. Conservez des horodatages au lieu de traiter les décalages des séries MT4 comme des identifiants permanents. Ne reconstruisez jamais rétrospectivement une entrée depuis une transition manquée pendant une panne.
Définissez à l'avance une exclusion calendaire, par exemple aucune nouvelle entrée dans les 30 minutes précédant ou suivant une annonce programmée à fort impact pour l'une des devises, ni dans les 15 minutes autour du rollover quotidien. Si le calendrier ou l'âge de la cotation est indisponible, renoncez. Journalisez chaque condition échouée, cotation ignorée, demande, exécution, coût et sortie ; ne conservez pas seulement les belles séquences SAR.
14. Tester séparément l'hypothèse et sa mise en œuvre
Comparez d'abord les valeurs d'indicateurs enregistrées, les horodatages et les décisions sur bougies clôturées avec le terminal. Évaluez ensuite des réglages SAR voisins, le filtre EMA et la durée de la phase contraire sur les données de développement. Figez toutes les règles avant les tests hors échantillon et la validation prospective en démo. Utilisez le guide de backtesting MT4 pour vérifier données et exécutions.
Incluez les congestions, transitions de tendance, gaps, spreads, swaps, ordres rejetés et tous les épisodes échoués. Les sorties BUY nécessitent Bid ; les sorties SELL nécessitent Ask. Si une même bougie OHLC touche stop et objectif, l'ordre des événements est inconnu : appliquez une convention conservatrice prédéfinie ou déclarez les cas ambigus exclus. Cet article ne présente ni rendement, ni taux de réussite, ni résultats de validation mesurés.
15. Revoir l'entrée dans l'ordre chronologique
Trois états préalables du côté de la tendance ; filtre directionnel valide tout au long de l'épisode ; nouvelle transition contraire ; ATR figé ; phase contraire limitée ; premier retour clôturé confirmé ; stop et objectif figés ; première cotation récente et acceptable ; niveaux exécutables ; coûts et ratio net contrôlés ; volume arrondi à la baisse ; marge, calendrier et limites du portefeuille respectés. Tout échec à un contrôle obligatoire termine l'épisode.
16. Questions sur la poursuite avec le SAR parabolique
Chaque basculement du SAR exige-t-il une transaction de retournement ?
Non. Ce modèle ne considère qu'un retour dans la direction EMA établie après une phase contraire limitée. Le basculement initial à l'opposé n'est pas une entrée et aucune position ouverte n'est automatiquement inversée.
Une nouvelle entrée suppose-t-elle une transaction antérieure ?
Non. Le terme désigne ici le réalignement de l'indicateur avec la direction établie. Les règles exigent l'absence de position ouverte sur le symbole ; aucune transaction antérieure gagnante ou perdante n'est supposée.
Pourquoi ne pas entrer pendant la formation du nouveau point ?
La bougie actuelle et sa valeur d'indicateur peuvent changer. Une entrée intrabougie utilise d'autres informations et un autre calendrier. Elle exige un test défini séparément et ne peut pas être mélangée à ce modèle sur bougies clôturées.
Pourquoi ne pas déplacer le stop à chaque nouveau point SAR ?
Cette base utilise SAR pour le signal et des sorties fixes pour une comparaison reproductible. Suivre les points modifie l'exécution, le risque et les résultats. Testez cette gestion comme une politique de sortie distincte plutôt que de changer après avoir observé le mouvement du prix.
Les réglages et la fraction de risque illustrés sont-ils des recommandations ?
Non. Ils rendent l'exemple vérifiable. Les limites appropriées dépendent de la qualité des données, des conditions contractuelles, des coûts et de l'exposition totale du compte. L'arithmétique ne valide pas la stratégie et ne garantit pas la perte prévue.
Est-ce la logique d'un robot Forex présenté sur le site ?
Non. Il s'agit d'une spécification pédagogique indépendante. Examinez séparément les informations officielles, les rapports bruts et le suivi public de chaque produit ; aucun n'est présenté comme appliquant ces règles.
17. Référence technique et portée
La référence officielle iSAR de MQL4 définit les paramètres de l'indicateur et son décalage historique. L'épisode, la confirmation, les coûts et la politique de sortie sont ici des règles de recherche définies par l'auteur. Les dessins sont des exemples synthétiques de décision, pas la preuve que la méthode rapporte de l'argent.