

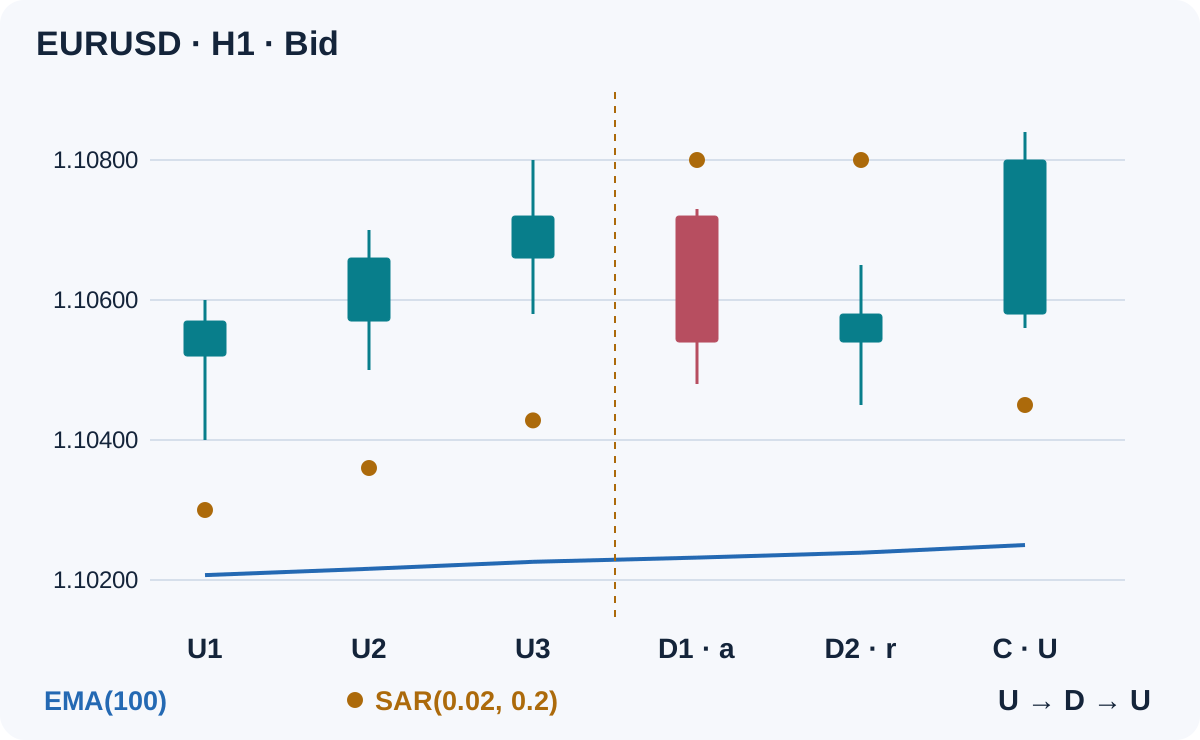
Un punto del Parabolic SAR che cambia lato è un'osservazione, non un'operazione completa. Questa specifica di continuazione attende una breve fase contraria all'interno di una direzione H1 consolidata, poi valuta il primo ritorno completato del SAR sul lato del trend. Ingresso, annullamento e rischio monetario vengono decisi separatamente.
1. Assegna un compito a ciascun indicatore
EMA(100) fornisce il contesto direzionale; SAR(0.02, 0.2) identifica la fase contraria e il ritorno; ATR(14) definisce un margine di prezzo fisso. Nessuno prevede la candela successiva. A differenza della strategia della bandiera o della strategia di ritorno sulla trendline, questo metodo non richiede una bandiera misurata né punti di ancoraggio dei pivot.
Usa normali candele Bid H1, una EMA(100) sui prezzi di chiusura senza spostamento grafico, SAR con passo 0.02 e massimo 0.2, e ATR(14). Tutte le soglie seguenti sono scelte illustrative di ricerca, non impostazioni ottimizzate né un vantaggio misurato. Confronta i risultati mantenendo gli stessi dati, build del terminale e inizializzazione degli indicatori.
2. Leggi soltanto valori di candele completate
Per una candela chiusa k, definisci U quando SAR(k) è strettamente sotto Low(k), e D quando SAR(k) è strettamente sopra High(k). L'uguaglianza o un punto interno alla candela rendono lo stato non valido per questa specifica. Non ricavare uno stato completato da un punto visto mentre la candela si sta formando.
Al primo tick della candela H1 successiva, il segnale completato occupa lo shift 1 in MT4; lo shift 0 è ancora in formazione. Leggi iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) per quella candela chiusa. Carica almeno 500 candele H1 precedenti e controlla la disponibilità degli indicatori. Un calcolo esterno deve coincidere con i valori esportati e l'inizializzazione del terminale, non soltanto disegnare punti simili.
3. Definisci la direzione senza prevedere un'inversione
Il filtro rialzista in k richiede Close(k) > EMA100(k) e EMA100(k) > EMA100(k−3). Il filtro ribassista inverte entrambe le disuguaglianze. Una media piatta o un'uguaglianza non superano il controllo. La pendenza confronta due valori completati, non l'angolo di una linea sullo schermo.
Mantieni valido il filtro pertinente su ogni candela dell'episodio, inclusa la conferma. EMA e SAR dipendono entrambi dai prezzi passati; la loro concordanza non è una prova indipendente. La guida alla combinazione degli indicatori spiega perché filtri aggiuntivi possono ridurre i segnali senza dimostrare la redditività.
4. Avvia un solo episodio BUY limitato
Un episodio BUY parte dalla prima candela D, chiamata a, subito dopo almeno 3 candele U consecutive. Tutte le 3 precedenti e a devono soddisfare il filtro rialzista. Inizia solo quando sul simbolo non esistono posizioni o episodi attivi. Una transizione persa mentre il sistema era occupato non può essere adottata in seguito.
Alla chiusura di a, fissa A = ATR14(a) e b = 0.10 × A, arrotondando b per eccesso a un multiplo intero del tick di prezzo negoziabile. Richiedi ATR positivo e dati contrattuali validi. Ammetti 1–4 candele D consecutive a partire da a. Una quinta D, uno stato SAR non valido, il mancato rispetto del filtro direzionale o una candela oraria mancante annullano l'episodio.
5. Usa il primo ritorno oppure scarta l'episodio
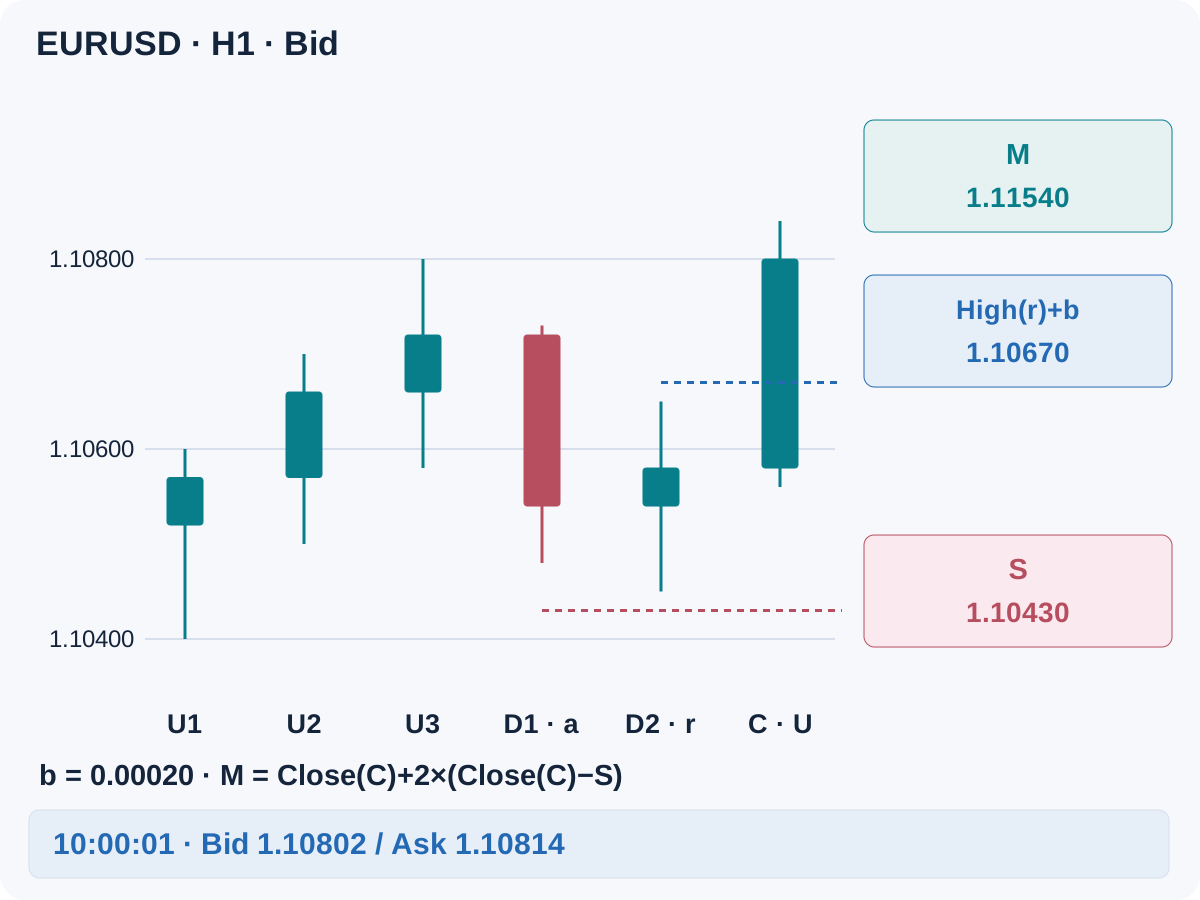
Dopo queste candele D, la prima U è l'unica candidata di conferma C. Chiama r la D immediatamente precedente. Richiedi Close(C) > Open(C) e Close(C) > High(r)+b, con il filtro rialzista ancora valido. La candela deve chiudere; un'ombra sopra la soglia non basta.
Se questa prima U non soddisfa i criteri, scarta l'episodio invece di accettare una candela successiva più forte. Consideralo consumato anche dopo l'unica decisione sulla quotazione, sia quando richiedi un ordine sia quando rinunci. Un nuovo episodio richiede una nuova transizione valida dopo 3 U consecutive; un secondo tentativo sulla vecchia transizione è vietato.
6. Fissa uno stop di prezzo e un target separato
Per BUY, imposta S = min(Low(a)…Low(C))−b, includendo tutte le candele da a a C. Alla conferma fissa M = Close(C)+2×(Close(C)−S). Se l'allineamento al tick richiede un arrotondamento, sposta lo stop verso l'esterno e il target verso l'ingresso, poi ricalcola tutte le distanze.
S e M rimangono fissi. Qui il SAR definisce il momento del segnale; i punti successivi non trascinano lo stop né attivano automaticamente una posizione opposta. Se non avviene nessuna uscita di prezzo, richiedi la chiusura alla prima quotazione disponibile dopo 8 effettive chiusure H1 successive all'esecuzione. Conta anche la chiusura della candela di ingresso. Allargare lo stop, mediare in perdita, uscire parzialmente o spostare a pareggio non fanno parte di questa base.
7. Specifica interamente SELL
Per SELL, parti dalla prima U, a, dopo almeno 3 D, con il filtro ribassista valido per tutto l'episodio. Ammetti 1–4 U consecutive. La prima D seguente è C; richiedi Close(C) < Open(C) e Close(C) < Low(r)−b. Valgono le stesse regole su scadenza, prima candidata e dati.
Fissa S = max(High(a)…High(C))+b e M = Close(C)−2×(S−Close(C)). L'ingresso SELL usa Bid; stop e target sono livelli attivati da Ask. Lo stop è un livello numerico derivato dalla configurazione Bid, ma una posizione short chiude ad Ask. Un ampliamento dello spread può quindi attivarlo prima che Bid raggiunga quel livello.
8. Valuta la prima quotazione eseguibile
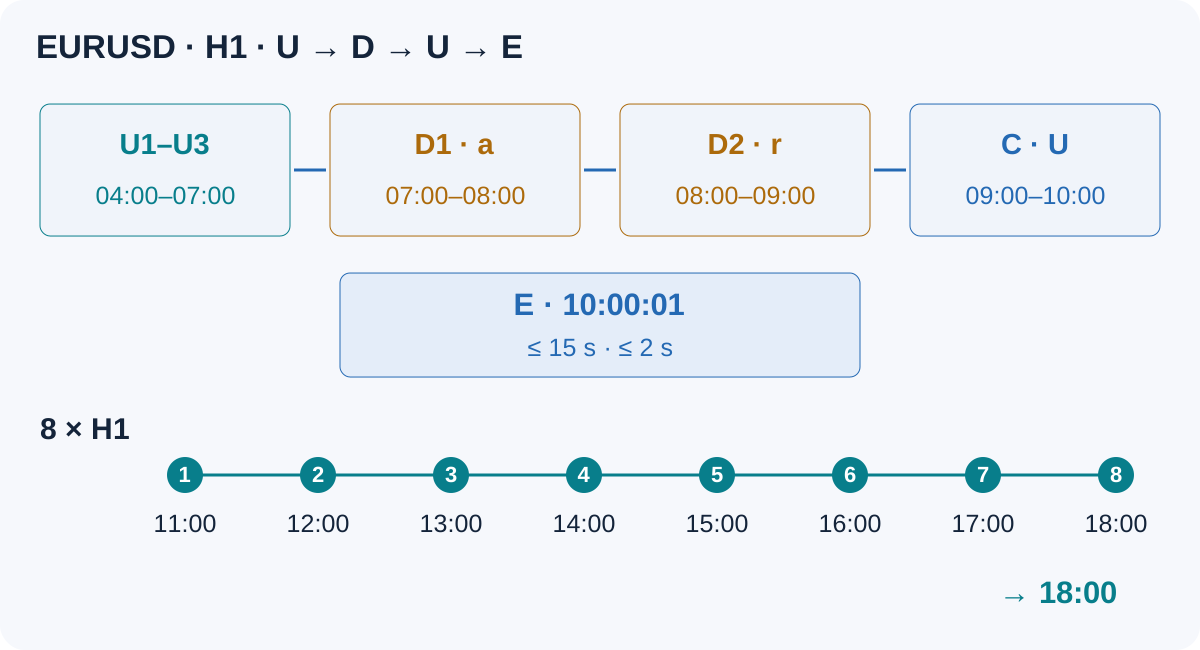
Dopo la chiusura di C, esamina la prima quotazione disponibile entro 15 secondi, con un'età massima di 2 secondi. Il riferimento di ingresso E è Ask per BUY e Bid per SELL. Richiedi abs(E−Close(C)) ≤ b e Ask−Bid ≤ 0.15×A. Se la prima quotazione non passa, l'episodio termina; non aspettarne una migliore.
BUY richiede anche Bid > High(r)+b e S < Bid ≤ Ask < M. SELL richiede Ask < Low(r)−b e M < Bid ≤ Ask < S. Verifica distanza degli stop, passo del volume, margine e permesso di negoziare prima di richiedere un ordine. Una richiesta non è un'esecuzione. Riconcilia un timeout dall'esito incerto prima di inviare altro; non ritentare un episodio rifiutato.
9. Dimensiona dalla perdita comprensiva dei costi
Stima la perdita per lotto a S e l'importo netto al target M nella valuta del conto. Includi commissioni di apertura e chiusura, swap applicabile e una riserva totale dichiarata per esecuzione sfavorevole. I lati di prezzo di ingresso e uscita includono già lo spread; non contarlo due volte. Richiedi un importo netto al target positivo e net reward / planned loss ≥ 1.5.
Dividi un budget monetario di rischio prestabilito per la perdita prevista per lotto e arrotonda il volume per difetto al passo del broker. Rinuncia se il volume minimo supera il budget. Controlla anche esposizioni correlate e limiti di portafoglio. Gli stop possono subire slippage durante gap o interruzioni: la perdita prevista non è un massimo garantito. Consulta la guida al dimensionamento delle posizioni.
10. Ricostruisci la decisione sintetica su EURUSD
Questo insieme Bid inventato insegna le regole decisionali; non è un'operazione storica né un backtest. La tabella fornisce valori SAR salvati e valori EMA arrotondati. Il breve estratto non permette di ricostruirne autonomamente la precedente storia di calcolo o l'ATR. I valori EMA precedenti usati per confrontare la pendenza sono assunti validi e crescenti.
U1–U3 superano il filtro rialzista. D1, che apre alle 07:00, avvia a; D2 è r. Alla chiusura di a, assumi A = 0.00200, quindi b = 0.00020 su una griglia di prezzo a cinque decimali. C è il primo ritorno a U. La sua chiusura supera High(r)+b = 1.10670 e la sua apertura. Il Low minimo da a a C è 1.10450.
| Candela | Intervallo del server | Apertura | Massimo | Minimo | Chiusura | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
Lo stop fisso è S = 1.10430 e il target M = 1.11540. Alle 10:00:01, la prima quotazione recente è Bid 1.10802 / Ask 1.10814. Lo spread è di 1.2 pip e lo scostamento d'ingresso di 1.4 pip; entrambi rispettano i limiti. Resta una quotazione di pianificazione. Non si afferma un'esecuzione reale né un percorso futuro dei prezzi.
11. Controlla i calcoli prima dei lotti
Assumi un conto in USD, 1 pip = 0.00010, un contratto da 100,000 EUR e $10 per pip per lotto. Le commissioni complessive di apertura e chiusura sono $7 per lotto e la riserva totale per esecuzione sfavorevole è 1 pip tra ingresso e uscita. Lo swap è nullo solo in questo esempio.
| Voce di pianificazione | Calcolo |
|---|---|
| Dall'ingresso allo stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| Dall'ingresso al target | (1.11540−1.10814)/0.00010 = 72.6 pips |
| Perdita prevista per lotto | 38.4×$10 + $7 + $10 = $401 |
| Importo netto al target per lotto | 72.6×$10 − $7 − $10 = $709 |
| Rapporto rendimento/rischio netto | $709/$401 ≈ 1.7681 |
| Budget monetario illustrativo | $10,000×0.5% = $50 |
| Volume, passo 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| Rischio previsto / importo netto al target | $48.12 / $85.08 |
Il target è 2 volte la distanza dalla chiusura allo stop prima dei costi di ingresso; il rapporto netto eseguibile è inferiore. L'importo al target è condizionale, non un profitto atteso. Con un'esecuzione vicina alle 10:00:01, le 8 chiusure successive vanno dalle 11:00 alle 18:00; se nessun livello fisso è stato attivato, la richiesta di uscita temporale segue l'ultima chiusura.
12. Conserva gli esempi che falliscono
Un primo ritorno che chiude a 1.10670 uguaglia soltanto la soglia BUY e non passa. Una quinta candela contraria fa scadere l'episodio. Un punto convincente allo shift 0 è un'informazione non ancora disponibile. Nessuno di questi casi si corregge scegliendo una candela successiva dopo averne visto il risultato.
Un primo Ask di 1.10825 è 2.5 pip sopra la chiusura di C e supera il limite di 2 pip. Separatamente, se le commissioni complessive fossero $100 per lotto, la quotazione originale produrrebbe $616/$494 ≈ 1.2470, sotto la soglia netta. Non allontanare M e non ridurre l'ipotesi sui costi per salvare la configurazione.
13. Conserva lo stato dell'episodio e dell'esecuzione
Memorizza direzione, timestamp della transizione, conteggio della fase contraria, ATR e margine fissi, ultima candela elaborata, conferma, livelli e stato consumato. Al riavvio, riconcilia posizioni e richieste prima di riprendere. Conserva timestamp anziché trattare gli shift delle serie MT4 come identità permanenti delle candele. Non ricostruire mai retrospettivamente un ingresso da una transizione persa durante un'interruzione.
Definisci prima un'esclusione di calendario, per esempio nessun nuovo ingresso nei 30 minuti prima o dopo notizie programmate ad alto impatto per una delle valute, né entro 15 minuti dal rollover giornaliero. Se mancano dati di calendario o sull'età della quotazione, rinuncia. Registra ogni condizione fallita, quotazione scartata, richiesta, esecuzione, costo e uscita; non conservare solo le sequenze SAR ordinate.
14. Verifica separatamente ipotesi e implementazione
Confronta prima con il terminale i valori degli indicatori salvati, i timestamp e le decisioni a candela chiusa. Poi valuta impostazioni SAR vicine, filtro EMA e durata della fase contraria sui dati di sviluppo. Fissa tutte le regole prima dei test fuori campione e della validazione prospettica in demo. Usa la guida al backtesting MT4 per verificare dati ed esecuzioni.
Includi congestione, transizioni del trend, gap, spread, swap, ordini rifiutati e tutti gli episodi falliti. Le uscite BUY richiedono Bid; le SELL Ask. Se una candela OHLC tocca stop e target, l'ordine degli eventi è ignoto: usa una convenzione conservativa prestabilita oppure dichiara i casi ambigui esclusi. Questo articolo non presenta rendimento, percentuale di successo o risultati di validazione misurati.
15. Controlla l'ingresso in ordine cronologico
Tre stati precedenti sul lato del trend; filtro direzionale valido per tutta la sequenza; nuova transizione contraria; ATR fisso; fase contraria limitata; primo ritorno chiuso confermato; stop e target fissi; prima quotazione recente e accettabile; livelli eseguibili; costi e rapporto netto verificati; volume arrotondato per difetto; margine, calendario e limiti di portafoglio rispettati. Un solo requisito obbligatorio non soddisfatto chiude l'episodio.
16. Domande sulla continuazione con Parabolic SAR
Ogni cambio di lato del SAR richiede un'operazione di inversione?
No. Questo modello considera soltanto un ritorno nella direzione EMA consolidata dopo una fase contraria limitata. Non usa il primo cambio contrario come ingresso e non inverte automaticamente una posizione aperta.
Il rientro richiede un'operazione precedente?
No. Qui il termine indica il riallineamento dell'indicatore alla direzione consolidata. Le regole richiedono che sul simbolo non vi siano posizioni aperte; non si presuppone una precedente operazione vincente o perdente.
Perché non entrare mentre si forma il nuovo punto?
La candela corrente e il valore dell'indicatore possono cambiare. Un ingresso intrabar usa informazioni e tempi diversi. Richiede un test definito separatamente e non può essere mescolato a questo modello a candele chiuse.
Perché lo stop non segue ogni nuovo punto SAR?
Questa base usa SAR per il momento del segnale e uscite fisse per un confronto riproducibile. Seguire i punti cambia esecuzione, rischio e risultati. Provalo come politica di uscita separata, senza cambiare dopo aver osservato il movimento dei prezzi.
Le impostazioni e la quota di rischio illustrate sono raccomandazioni?
No. Rendono l'esempio verificabile. I limiti adatti dipendono da qualità dei dati, condizioni contrattuali, costi ed esposizione complessiva del conto. L'aritmetica non convalida la strategia né garantisce la perdita prevista.
È la logica di un robot Forex presente sul sito?
No. È una specifica didattica indipendente. Esamina separatamente informazioni ufficiali, rapporti originali e monitoraggio pubblico di ogni prodotto; non si afferma che alcuno applichi queste regole.
17. Riferimento tecnico e ambito
Il riferimento ufficiale MQL4 iSAR definisce i parametri dell'indicatore e lo shift storico. Episodio, conferma, costi e politica di uscita sono regole di ricerca definite dall'autore. I disegni sono esempi decisionali sintetici, non prove che questo metodo produca guadagni.