

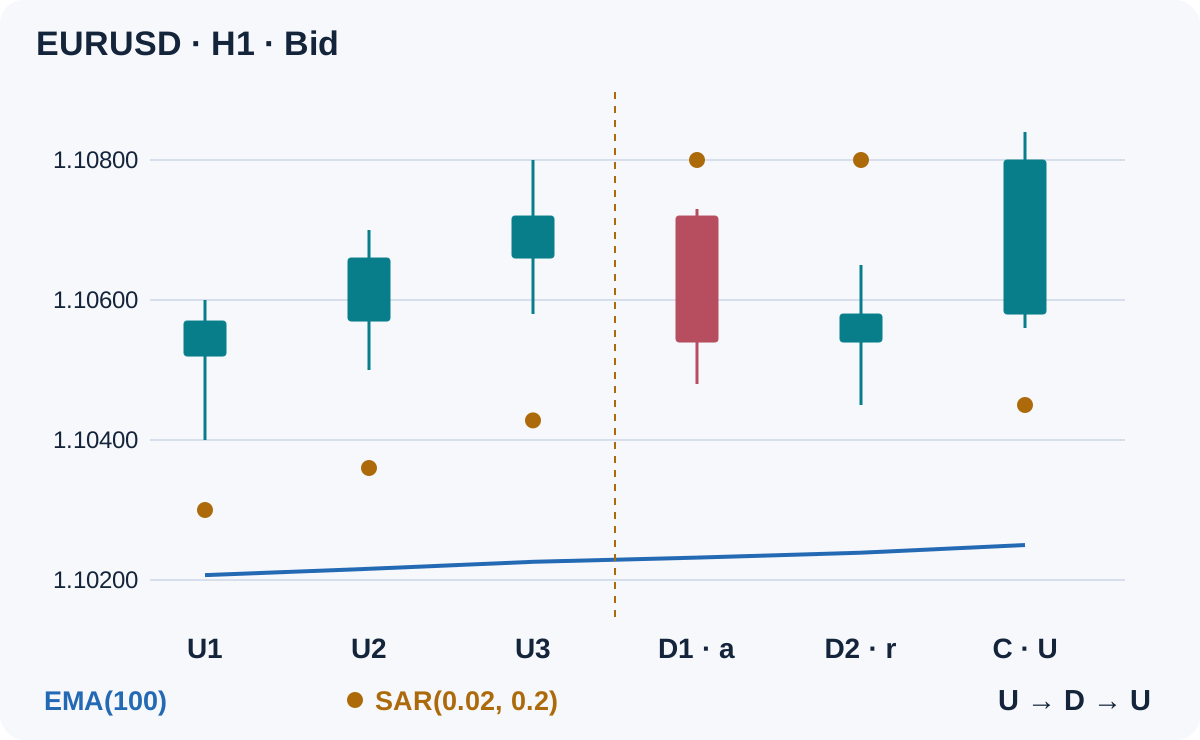
Um ponto do SAR parabólico mudar de lado é uma observação, não uma operação completa. Esta especificação de continuação espera uma breve fase contrária dentro de uma direção H1 estabelecida e avalia o primeiro retorno concluído do SAR para o lado da tendência. Entrada, cancelamento e risco financeiro são decididos separadamente.
1. Dê uma função a cada indicador
EMA(100) fornece o contexto direcional; SAR(0.02, 0.2) identifica a fase contrária e o retorno; ATR(14) define uma margem de preço congelada. Nenhum deles prevê a próxima vela. Diferentemente da estratégia de bandeira ou da estratégia de retorno à linha de tendência, este método não exige uma bandeira medida nem pontos de ancoragem de pivôs.
Use velas Bid H1 comuns, EMA(100) baseada no fechamento sem deslocamento no gráfico, SAR com passo 0.02 e máximo 0.2 e ATR(14). Todos os limites abaixo são escolhas ilustrativas de pesquisa, não configurações otimizadas nem uma vantagem comprovada. Mantenha a mesma fonte de cotações, versão do terminal e inicialização dos indicadores ao comparar resultados.
2. Leia somente valores de velas fechadas
Para uma vela fechada k, defina U quando SAR(k) estiver estritamente abaixo de Low(k), e D quando estiver estritamente acima de High(k). Igualdade ou um ponto dentro da vela tornam o estado inválido nesta especificação. Não deduza um estado concluído de um ponto visto enquanto a vela ainda se forma.
No primeiro tick da próxima vela H1, o sinal concluído está no deslocamento 1 do MT4; o deslocamento 0 ainda está em formação. Leia iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) para essa vela fechada. Carregue pelo menos 500 velas H1 anteriores e confira a disponibilidade dos indicadores. Um cálculo externo deve corresponder aos valores exportados e à inicialização do terminal, e não apenas desenhar pontos parecidos.
3. Defina a direção sem prever uma reversão
O filtro de alta em k exige Close(k) > EMA100(k) e EMA100(k) > EMA100(k−3). O filtro de baixa inverte ambas as desigualdades. Uma média horizontal ou uma igualdade não passam. A inclinação compara dois valores concluídos, não o ângulo de uma linha na tela.
Mantenha o filtro correspondente válido em todas as velas do episódio, inclusive na confirmação. EMA e SAR dependem dos preços passados; a concordância entre eles não é evidência independente. O guia de combinação de indicadores explica por que filtros adicionais podem reduzir sinais sem demonstrar rentabilidade.
4. Inicie um único episódio BUY limitado
Um episódio BUY começa na primeira vela D, chamada a, imediatamente após pelo menos 3 velas U consecutivas. Todas as 3 anteriores e a devem passar pelo filtro de alta. Comece somente se não houver posição nem episódio ativo no símbolo. Uma transição perdida enquanto o sistema estava ocupado não pode ser aproveitada depois.
No fechamento de a, congele A = ATR14(a) e b = 0.10 × A, arredondando b para cima até um múltiplo inteiro do tick de preço negociável. Exija ATR positivo e dados contratuais válidos. Permita 1–4 velas D consecutivas a partir de a. Uma quinta D, um estado SAR inválido, falha no filtro direcional ou ausência de uma vela horária cancelam o episódio.
5. Use o primeiro retorno ou descarte o episódio
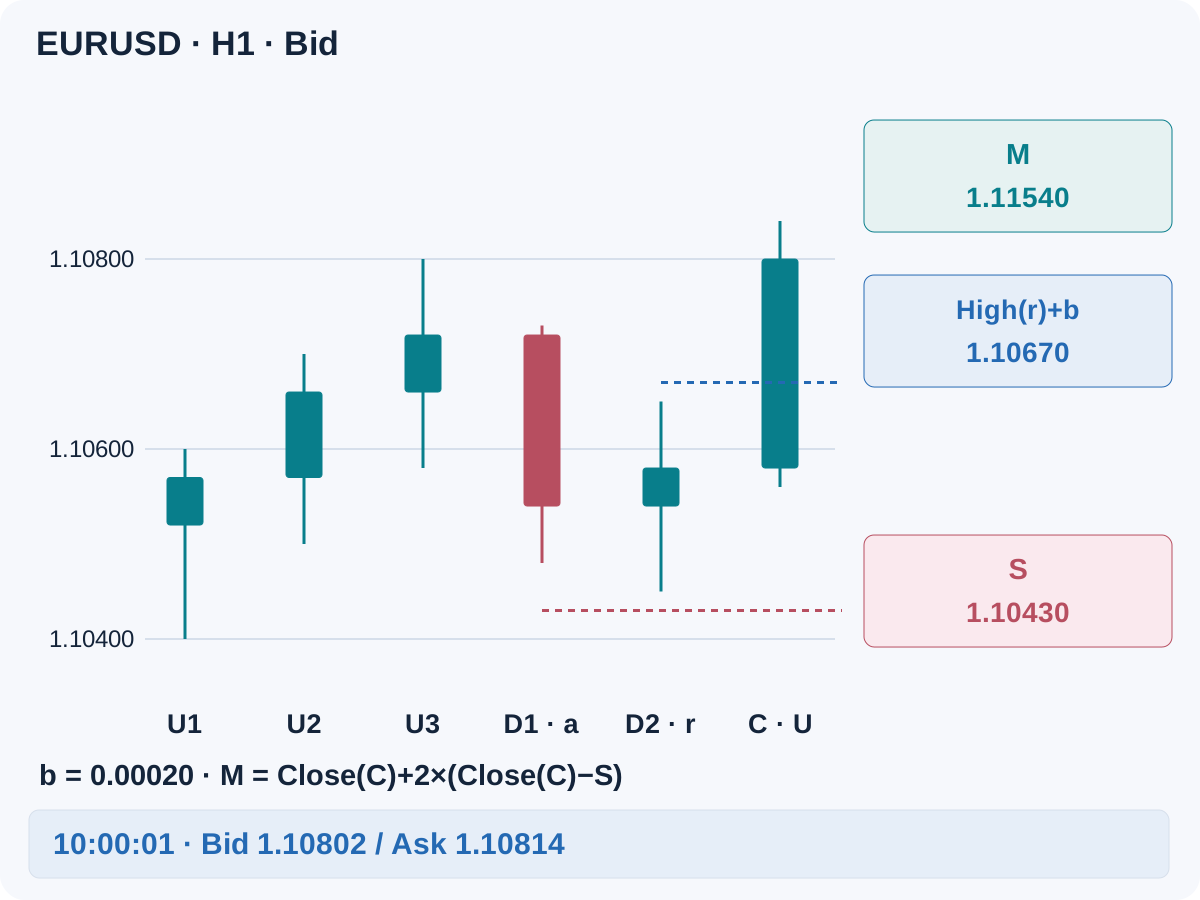
Após essas velas D, a primeira U é a única candidata à confirmação C. Seja r a vela D imediatamente anterior. Exija Close(C) > Open(C) e Close(C) > High(r)+b, com o filtro de alta ainda válido. A vela precisa fechar; um pavio acima do limite não basta.
Se a primeira U falhar, descarte o episódio em vez de aceitar uma vela posterior mais forte. Marque-o como consumido também após a única decisão sobre a cotação, tanto se houver solicitação de ordem quanto se a entrada for ignorada. Um novo episódio exige uma nova transição válida depois de 3 velas U consecutivas; é proibido tentar novamente com a transição antiga.
6. Fixe um stop de preço e um alvo separado
Para BUY, defina S = min(Low(a)…Low(C))−b, incluindo todas as velas de a até C. Congele M = Close(C)+2×(Close(C)−S) na confirmação. Se o alinhamento ao tick exigir arredondamento, arredonde o stop para fora e o alvo em direção à entrada; depois recalcule todas as distâncias.
S e M permanecem fixos. Aqui o SAR determina o momento do sinal; os pontos seguintes não ajustam o stop nem abrem automaticamente uma posição contrária. Se nenhuma saída por preço ocorrer, solicite o fechamento na primeira cotação disponível após 8 fechamentos H1 efetivos posteriores à execução. Conte o fechamento da vela de entrada. Alargar o stop, aumentar uma posição perdedora, sair parcialmente ou mover para o ponto de equilíbrio não fazem parte desta base.
7. Especifique SELL por completo
Para SELL, comece na primeira U, a, após pelo menos 3 velas D, mantendo válido o filtro de baixa durante todo o episódio. Permita 1–4 velas U consecutivas. A primeira D seguinte é C; exija Close(C) < Open(C) e Close(C) < Low(r)−b. Aplicam-se as mesmas regras de expiração, primeira candidata e dados.
Congele S = max(High(a)…High(C))+b e M = Close(C)−2×(S−Close(C)). A entrada SELL usa Bid; o stop e o alvo são níveis de disparo em Ask. O stop é um nível numérico derivado do padrão Bid, mas uma posição vendida fecha em Ask. Assim, o alargamento do spread pode acioná-lo antes que Bid alcance esse nível.
8. Verifique a primeira cotação executável
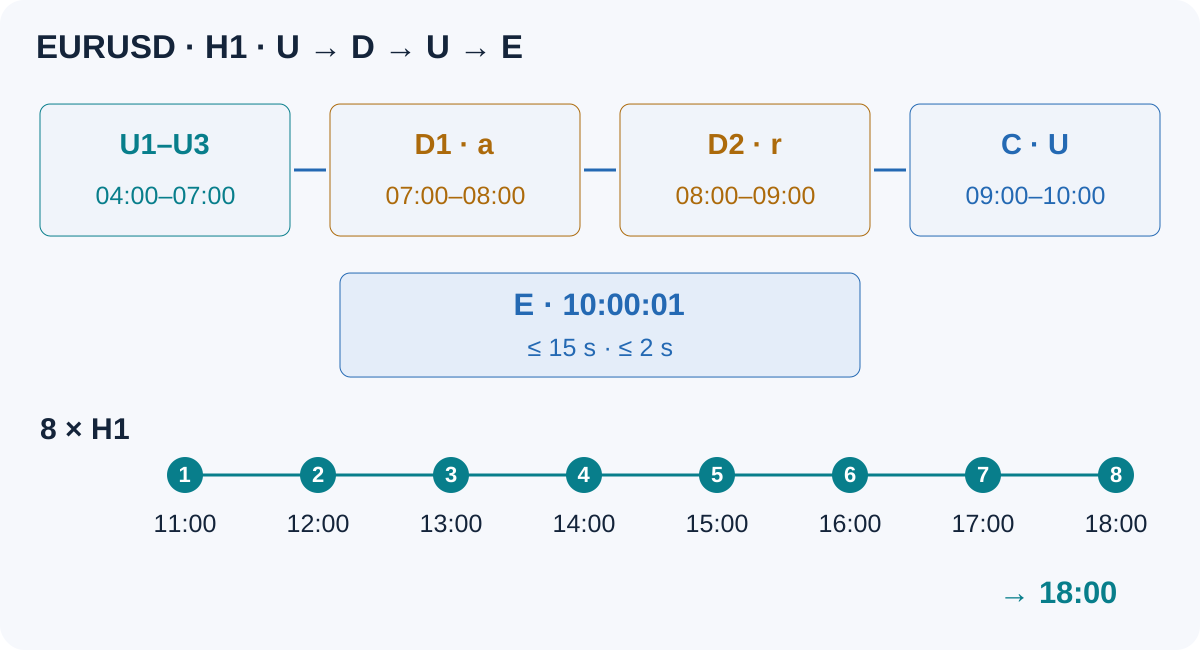
Depois que C fechar, examine a primeira cotação disponível dentro de 15 segundos, com idade máxima de 2 segundos. A referência de entrada E é Ask para BUY e Bid para SELL. Exija abs(E−Close(C)) ≤ b e Ask−Bid ≤ 0.15×A. Se a primeira cotação falhar, encerre o episódio; não espere outra melhor.
BUY também exige Bid > High(r)+b e S < Bid ≤ Ask < M. SELL exige Ask < Low(r)−b e M < Bid ≤ Ask < S. Confira distância do stop, passo de volume, margem e permissão de negociação antes de solicitar uma ordem. Solicitação não é execução. Reconcilie um timeout de resultado incerto antes de enviar qualquer outra coisa; não repita um episódio rejeitado.
9. Dimensione pela perda após os custos
Estime a perda por lote em S e o valor líquido no alvo M na moeda da conta. Inclua comissão de abertura e fechamento, swap aplicável e uma reserva total declarada para execução desfavorável. Os lados corretos de preço na entrada e saída já incluem o spread; não o conte duas vezes. Exija valor líquido positivo no alvo e net reward / planned loss ≥ 1.5.
Divida um orçamento de risco financeiro previamente definido pela perda planejada por lote e arredonde o volume para baixo conforme o passo da corretora. Ignore a operação se o volume mínimo exceder o orçamento. Confira também exposições correlacionadas e limites de carteira. Stops podem sofrer slippage durante gaps ou falhas, portanto a perda planejada não é um máximo garantido. Veja o guia de dimensionamento de posições.
10. Reconstrua a decisão sintética no EURUSD
Este conjunto Bid inventado ensina as regras de decisão; não é uma operação histórica nem um backtest. A tabela fornece valores SAR salvos e valores EMA arredondados. O trecho curto não permite reconstruir sozinho o histórico anterior de cálculo nem o ATR. Os valores EMA anteriores usados nas comparações de inclinação são considerados válidos e ascendentes.
U1–U3 passam pelo filtro de alta. D1, que abre às 07:00, inicia a; D2 é r. No fechamento de a, suponha A = 0.00200, portanto b = 0.00020 em uma grade de preço com cinco casas decimais. C é o primeiro retorno a U. Seu fechamento supera High(r)+b = 1.10670 e sua abertura. O menor Low de a até C é 1.10450.
| Vela | Intervalo do servidor | Abertura | Máxima | Mínima | Fechamento | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
O stop fixo é S = 1.10430 e o alvo M = 1.11540. Às 10:00:01, a primeira cotação recente é Bid 1.10802 / Ask 1.10814. O spread é de 1.2 pips e o desvio de entrada de 1.4 pips; ambos passam. Esta ainda é uma cotação de planejamento. Não se afirma uma execução real nem uma trajetória futura de preço.
11. Confira os cálculos antes do lote
Suponha uma conta em USD, 1 pip = 0.00010, contrato de 100,000 EUR e $10 por pip por lote. A comissão de abertura e fechamento é de $7 por lote, e a reserva total para execução desfavorável é de 1 pip somando entrada e saída. O swap é zero apenas neste exemplo.
| Item de planejamento | Cálculo |
|---|---|
| Da entrada ao stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| Da entrada ao alvo | (1.11540−1.10814)/0.00010 = 72.6 pips |
| Perda planejada por lote | 38.4×$10 + $7 + $10 = $401 |
| Valor líquido no alvo por lote | 72.6×$10 − $7 − $10 = $709 |
| Relação retorno/risco líquida | $709/$401 ≈ 1.7681 |
| Orçamento financeiro ilustrativo | $10,000×0.5% = $50 |
| Volume, passo 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| Risco planejado / valor líquido no alvo | $48.12 / $85.08 |
O alvo corresponde a 2 vezes a distância do fechamento ao stop antes dos custos de entrada; a relação líquida executável é menor. O valor no alvo é condicional, não lucro esperado. Com execução perto de 10:00:01, os 8 fechamentos seguintes vão de 11:00 a 18:00; a solicitação de saída por tempo vem após o último fechamento se nenhum nível fixo tiver sido acionado.
12. Mantenha os exemplos que falham
Um primeiro retorno que fecha em 1.10670 apenas iguala o limite BUY e falha. Uma quinta vela contrária expira o episódio. Um ponto bonito no deslocamento 0 é uma informação ainda indisponível. Nenhum desses casos pode ser corrigido escolhendo uma vela posterior depois de conhecer seu resultado.
Um primeiro Ask de 1.10825 está 2.5 pips acima do fechamento de C e excede o limite de 2 pips. Separadamente, se a comissão de abertura e fechamento fosse de $100 por lote, a cotação original produziria $616/$494 ≈ 1.2470, abaixo do requisito líquido. Não afaste M nem reduza a hipótese de custo para salvar a configuração.
13. Persista o estado do episódio e da execução
Armazene direção, horário da transição, contagem de velas contrárias, ATR e margem congelados, última vela processada, confirmação, níveis e estado consumido. Ao reiniciar, reconcilie posições e solicitações antes de retomar. Persista horários em vez de tratar os deslocamentos das séries MT4 como identidades permanentes das velas. Nunca reconstrua retrospectivamente uma entrada a partir de uma transição perdida durante uma falha.
Defina antes uma exclusão de calendário, como não abrir posições nos 30 minutos antes ou depois de notícias programadas de alto impacto para qualquer moeda, nem dentro de 15 minutos do rollover diário. Sem calendário ou dados de idade da cotação, ignore a entrada. Registre cada condição que falhou, cotação ignorada, solicitação, execução, tarifa e saída; não guarde apenas sequências SAR organizadas.
14. Teste a hipótese e a implementação separadamente
Primeiro compare valores salvos dos indicadores, horários e decisões com velas fechadas com o terminal. Depois avalie configurações SAR próximas, filtro EMA e duração da fase contrária nos dados de desenvolvimento. Congele todas as regras antes do teste fora da amostra e da validação futura em demo. Use o guia de backtest no MT4 para conferir dados e execuções.
Inclua congestão, transições de tendência, gaps, spreads, swap, ordens rejeitadas e todos os episódios malsucedidos. Saídas BUY precisam de Bid; saídas SELL, de Ask. Se uma vela OHLC tocar stop e alvo, a ordem dos eventos é desconhecida: use uma convenção conservadora definida previamente ou divulgue os casos ambíguos excluídos. Este artigo não apresenta retorno, taxa de acerto ou resultados de validação medidos.
15. Revise a entrada em ordem cronológica
Três estados anteriores do lado da tendência; filtro direcional válido durante toda a sequência; nova transição contrária; ATR congelado; fase contrária limitada; primeiro retorno concluído confirmado; stop e alvo fixos; primeira cotação recente e aceitável; níveis executáveis; custos e relação líquida verificados; volume arredondado para baixo; margem, calendário e limites de carteira atendidos. Qualquer falha obrigatória encerra o episódio.
16. Perguntas sobre continuação com SAR parabólico
Toda mudança de lado do SAR exige uma operação de reversão?
Não. Este modelo considera apenas um retorno à direção EMA estabelecida após uma fase contrária limitada. Ele ignora a primeira mudança contrária como entrada e nunca reverte automaticamente uma posição aberta.
A reentrada exige uma operação anterior?
Não. Aqui, o termo significa o realinhamento do indicador à direção estabelecida. As regras exigem que não haja posição aberta no símbolo; nenhuma operação anterior ganhadora ou perdedora é presumida.
Por que não entrar enquanto o novo ponto se forma?
A vela atual e seu valor de indicador podem mudar. Uma entrada intravela usa informações e horários diferentes. Ela exige um teste especificado separadamente e não pode ser misturada a este modelo de velas fechadas.
Por que não mover o stop para cada novo ponto SAR?
Esta base usa SAR para o momento do sinal e saídas fixas para uma comparação reproduzível. Seguir os pontos altera execução, risco e resultados. Teste isso como uma política de saída separada, em vez de mudar depois de observar o preço.
As configurações e a fração de risco ilustradas são recomendações?
Não. Elas tornam o exemplo verificável. Limites adequados dependem da qualidade dos dados, condições contratuais, custos e exposição total da conta. A aritmética não valida a estratégia nem garante a perda planejada.
Esta é a lógica de um robô Forex listado no site?
Não. Esta é uma especificação educacional independente. Examine separadamente as informações oficiais, relatórios brutos e monitoramento público de cada produto; não se afirma que algum implemente estas regras.
17. Referência técnica e escopo
A referência oficial MQL4 iSAR define os parâmetros do indicador e o deslocamento histórico. Episódio, confirmação, custos e política de saída são regras de pesquisa definidas pelo autor. Os desenhos são exemplos sintéticos de decisão, não evidência de que o método dá lucro.