

パラボリックSARの点が反対側に移ったという事実だけでは、取引ルールは完成しません。この継続モデルでは、既存のH1の方向に対する短い逆行局面を待ち、SARがトレンド側に戻った最初の確定足を判定します。エントリー、取り消し、金額ベースのリスクは、それぞれ別に判断します。
1. 各指標の役割を一つに絞る
EMA(100)は方向の背景、SAR(0.02, 0.2)は逆行局面と復帰の識別、ATR(14)は固定する価格バッファを担当します。どれも次の足を予測するものではありません。フラッグ戦略やトレンドラインへの押し・戻り戦略と異なり、フラッグの値幅測定やピボットの基点は使いません。
通常のH1のBid足、表示シフトなしの終値ベースEMA(100)、ステップ0.02・最大値0.2のSAR、ATR(14)を使用します。以下のしきい値はすべて研究用の例であり、最適化済みの設定や実測された優位性を意味しません。結果を比較する際は、価格配信元、端末のビルド、指標の初期化方法をそろえます。
2. 確定足の指標値だけを読む
確定した足kについて、SAR(k)がLow(k)より厳密に低ければU、High(k)より厳密に高ければDと定義します。同値や足の値幅内にある点は、この仕様では無効です。形成中に見えた点から確定後の状態を決めてはいけません。
次のH1足の最初のティックでは、直前に確定したシグナルはMT4のシフト1です。シフト0はまだ形成中です。確定足の値はiSAR(symbol, PERIOD_H1, 0.02, 0.2, 1)で読みます。少なくとも過去500本のH1足を読み込み、指標値が利用可能か確認します。外部計算は点の見た目を似せるだけでなく、端末から書き出した値と初期化方法に一致させる必要があります。
3. 反転を予想せずに方向を定義する
足kの上昇フィルターはClose(k) > EMA100(k)かつEMA100(k) > EMA100(k−3)です。下降フィルターでは両方の不等号を逆にします。平均線が横ばい、または同値なら条件を満たしません。傾きは確定済みの二つの値で比較し、画面上の線の角度では判定しません。
確認に使うすべての足で、該当する方向フィルターを維持します。確認足も例外ではありません。EMAもSARも過去の価格に依存するため、両者の一致は独立した証拠にはなりません。トレンド指標の組み合わせガイドでは、フィルター追加がシグナルを減らしても収益性の証明にはならない理由を説明しています。
4. 期間を限定したBUYエピソードを開始する
BUYエピソードは、少なくとも3本連続したU足の直後に現れる最初のD足aから始まります。その前の3本とaのすべてが上昇フィルターを満たす必要があります。その銘柄に保有ポジションも進行中のエピソードもないときだけ開始します。処理中に見逃した状態変化を後から採用してはいけません。
aの確定時にA = ATR14(a)とb = 0.10 × Aを保存し、bを取引可能な価格ティックの整数倍に切り上げます。ATRが正で、契約仕様が有効であることが必要です。aから数えてD足は連続1–4本まで認めます。五本目のD、無効なSAR状態、方向フィルターの不成立、時刻の連続しない時間足があればエピソードを取り消します。
5. 最初の復帰を使うか、エピソードを破棄する
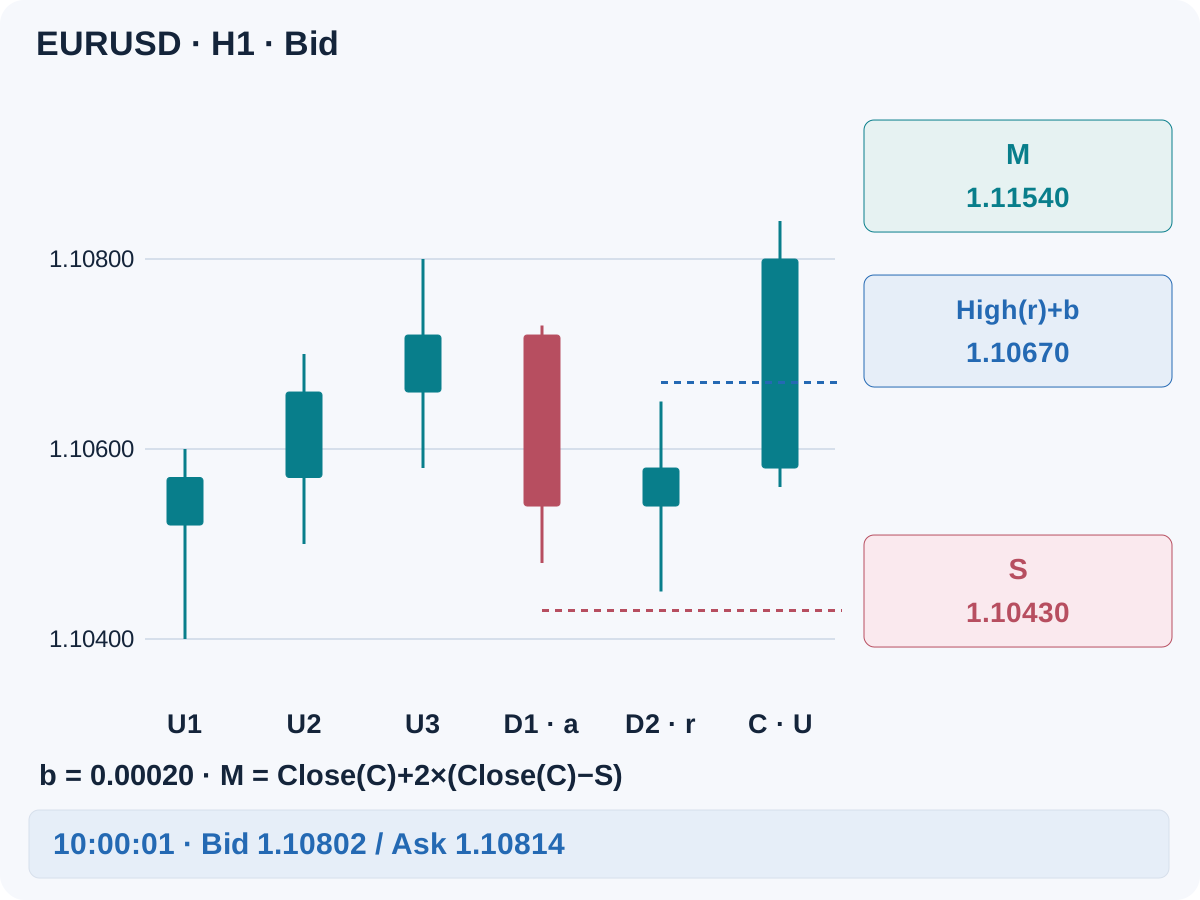
D足の列の後に最初に現れるU足だけが確認候補Cです。その直前のD足をrとします。上昇フィルターを維持したうえで、Close(C) > Open(C)かつClose(C) > High(r)+bを要求します。足の確定が必要であり、ヒゲがしきい値を超えただけでは不十分です。
この最初のU足が不合格なら、後の強い足を採用せず、エピソードを破棄します。一度だけ行うレート判定が終わった時点でも、発注要求の有無にかかわらず使用済みにします。新しいエピソードには、3本連続のU足の後の新たな適格な状態変化が必要です。以前の変化に基づく再試行は認めません。
6. 価格ストップと独立した目標を固定する
BUYでは、aからCまでの全足を含めてS = min(Low(a)…Low(C))−bを設定します。確認時にM = Close(C)+2×(Close(C)−S)を固定します。ティック単位への調整が必要なら、ストップは外側、目標はエントリー側へ丸め、その後すべての距離を再計算します。
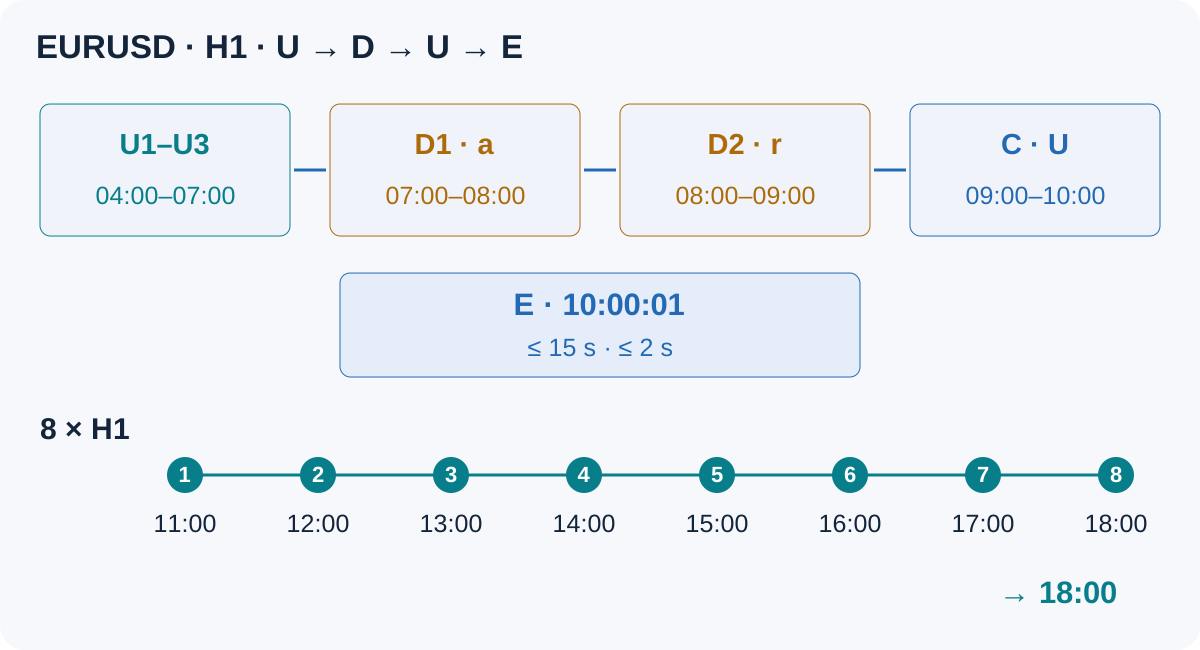
SとMは固定したままです。ここではSARをシグナルのタイミングに使い、その後の点によるストップ追従や自動的な反対ポジションは行いません。どちらの価格決済も起きなければ、約定後に実際のH1足が8回確定した後の最初の利用可能なレートで決済を要求します。エントリーした足の確定も数えます。ストップ拡大、ナンピン、部分決済、建値への移動はこの基本仕様に含みません。
7. SELLのルールをすべて定義する
SELLでは、少なくとも3本のD足の後に現れる最初のU足aから開始し、下降フィルターを全期間で維持します。U足は連続1–4本までです。その後最初のD足がCとなり、Close(C) < Open(C)かつClose(C) < Low(r)−bを要求します。期限、最初の候補、データに関する規則は同じです。
S = max(High(a)…High(C))+bとM = Close(C)−2×(S−Close(C))を固定します。SELLのエントリーはBid、ストップと目標の発動判定はAskです。ストップはBidのパターンから求めた数値ですが、売りポジションの決済にはAskを使います。そのため、Bidがその水準に届く前にスプレッド拡大でストップが発動する場合があります。
8. 最初の執行可能なレートを確認する
Cの確定後15秒以内の、最初に利用可能なレートを確認します。レートの経過時間は最大2秒です。エントリー基準EはBUYならAsk、SELLならBidとします。abs(E−Close(C)) ≤ bかつAsk−Bid ≤ 0.15×Aが必要です。最初のレートが不合格なら終了し、より良いレートを待ちません。
BUYにはBid > High(r)+bおよびS < Bid ≤ Ask < Mも必要です。SELLにはAsk < Low(r)−bおよびM < Bid ≤ Ask < Sが必要です。発注要求の前に、ストップ距離、数量刻み、証拠金、取引許可を確認します。要求と約定は別です。結果不明のタイムアウトでは、次の送信前に注文状況を照合し、拒否されたエピソードを再試行しません。
9. コスト込みの損失から数量を決める
口座通貨で、Sに達した場合の一ロット当たりの損失とMでの純目標金額を見積もります。往復手数料、適用されるスワップ、明示した不利約定への総予備額を含めます。正しい売買側の価格を使った距離にはスプレッドがすでに含まれるため、二重計上しません。純目標金額が正で、net reward / planned loss ≥ 1.5を満たす必要があります。
事前に割り当てた金額リスク予算を一ロット当たりの計画損失で割り、業者の数量刻みに切り下げます。最小数量でも予算を超えるなら見送ります。相関のある保有とポートフォリオ制限も確認します。ギャップや障害時にはストップが滑るため、計画損失は保証された損失上限ではありません。ポジションサイズのガイドも参照してください。
10. 架空のEURUSD判断を再現する
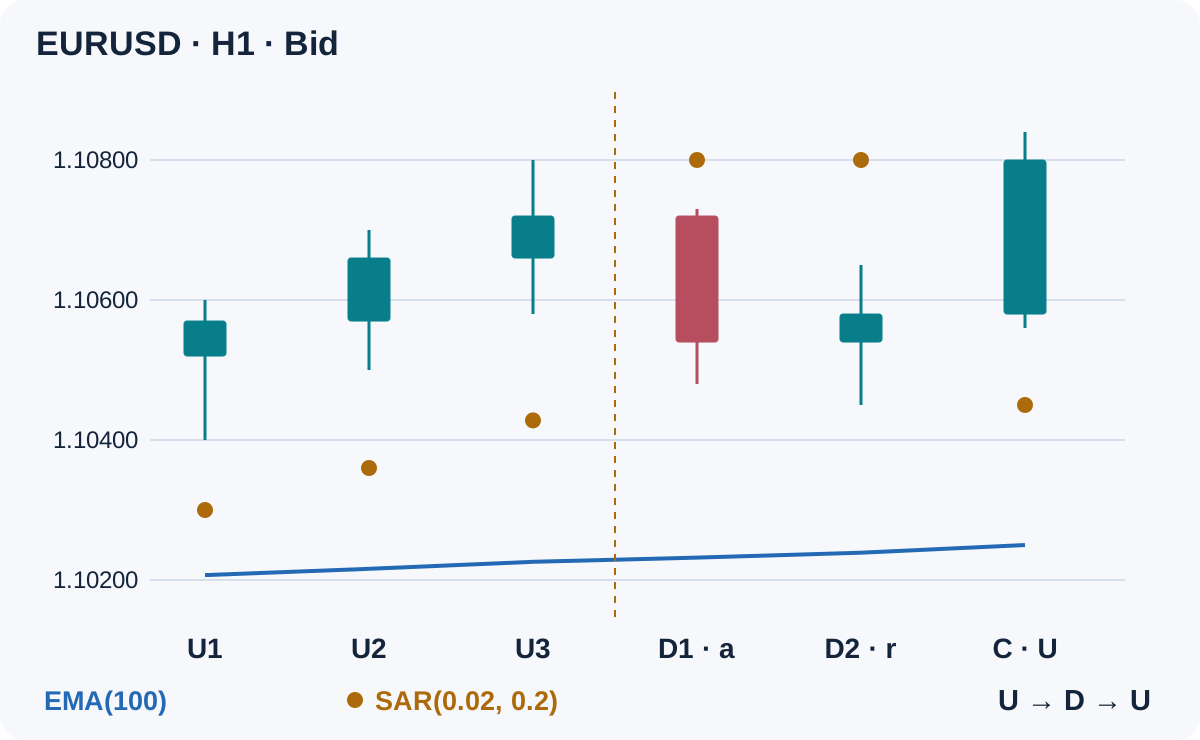
この架空のBidデータは判断ルールの説明用であり、実際の過去取引やバックテストではありません。表は保存済みのSAR値と丸めたEMA値を入力として示しています。この短い抜粋だけでは、それ以前の計算履歴やATRを独立に再現できません。傾きの比較に必要な過去のEMA値は有効かつ上昇中と仮定しています。
U1–U3は上昇フィルターを満たします。07:00に始まるD1がaで、D2がrです。aの確定時にA = 0.00200と仮定すると、小数点以下五桁の価格刻みでb = 0.00020になります。CはUへの最初の復帰です。その終値はHigh(r)+b = 1.10670と始値を上回ります。aからCまでの最安値は1.10450です。
| 足 | サーバー時間帯 | 始値 | 高値 | 安値 | 終値 | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
固定ストップはS = 1.10430、目標はM = 1.11540です。10:00:01の最初の新しいレートはBid 1.10802 / Ask 1.10814です。スプレッドは1.2ピップス、エントリー乖離は1.4ピップスで、両方とも条件を満たします。これはあくまで計画用のレートであり、実際の約定や将来の価格推移を示してはいません。
11. ロット数を決める前に計算を確認する
USD口座、1 pip = 0.00010、契約数量100,000 EUR、一ロット一ピップ当たり$10と仮定します。往復手数料は一ロット当たり$7で、不利約定への総予備額は新規と決済を合わせて1ピップです。この例に限りスワップをゼロとします。
| 計画項目 | 計算 |
|---|---|
| エントリーからストップまで | (1.10814−1.10430)/0.00010 = 38.4 pips |
| エントリーから目標まで | (1.11540−1.10814)/0.00010 = 72.6 pips |
| 一ロット当たり計画損失 | 38.4×$10 + $7 + $10 = $401 |
| 一ロット当たり純目標金額 | 72.6×$10 − $7 − $10 = $709 |
| 純リワード・リスク比 | $709/$401 ≈ 1.7681 |
| 説明用の金額予算 | $10,000×0.5% = $50 |
| 数量、刻み0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| 計画リスク/純目標金額 | $48.12 / $85.08 |
目標は、エントリーコストを入れる前の終値とストップの距離の2倍です。執行可能な純比率はそれより低くなります。目標金額は条件付きの計算であり、期待利益ではありません。10:00:01近辺で約定した場合、その後の8回の確定は11:00から18:00までです。固定水準がどちらも発動していなければ、最後の確定後に時間決済を要求します。
12. 不合格となる例も残す
最初の復帰足の終値が1.10670なら、BUYしきい値と同値にすぎず不合格です。逆行局面が五本目に達すれば期限切れです。シフト0の見栄えの良い点は、まだ使えない情報です。結果を見てから後の足を選んでも、これらの不合格は取り消せません。
最初のAskが1.10825なら、Cの終値から2.5ピップス上で、上限の2ピップスを超えます。別の条件として、往復手数料が一ロット$100なら、元のレートでの比率は$616/$494 ≈ 1.2470となり、純比率の条件に届きません。条件を通すためにMを遠ざけたり、コスト仮定を下げたりしてはいけません。
13. エピソードと執行状態を永続保存する
方向、状態変化の時刻、逆行足数、固定ATRとバッファ、最後に処理した足、確認、価格水準、使用済み状態を保存します。再起動時は、再開前にポジションと発注要求を照合します。MT4の時系列シフトを固定の足識別子とせず、時刻を保存します。障害中に見逃した状態変化から、過去にさかのぼってエントリーを再構成しません。
経済指標の除外時間を事前に決めます。例えば、いずれかの通貨に関する予定済み重要ニュースの前後30分、および日次ロールオーバーの前後15分は新規取引を行わない規則です。カレンダーやレートの経過時間が不明なら見送ります。不成立条件、見送ったレート、要求、約定、費用、決済をすべて記録し、整ったSARの並びだけを残さないでください。
14. 仮説と実装を分けて検証する
まず保存した指標出力、時刻、確定足での判断を端末と照合します。次に開発用データで、近いSAR設定、EMAフィルター、逆行局面の長さを評価します。サンプル外テストとデモでのフォワード検証を始める前に、全ルールを固定します。データと約定の確認にはMT4バックテストガイドを使ってください。
もみ合い、トレンドの移行、ギャップ、スプレッド、スワップ、注文拒否、不成立の全エピソードを含めます。BUYの決済はBid、SELLはAskが必要です。同じOHLC足がストップと目標の両方に触れた場合、到達順は不明です。事前に決めた保守的な扱いを用いるか、曖昧なケースの除外を開示します。本記事は実測の収益率、勝率、検証結果を提示していません。
15. エントリーを時系列で確認する
トレンド側の状態が事前に三つ続いたこと、方向フィルターの継続、新しい反対側への変化、ATRの固定、逆行期間の上限、最初の復帰足の確定、ストップと目標の固定、最初のレートの鮮度と条件、執行可能な水準、コストと純比率、数量の切り下げ、証拠金・カレンダー・ポートフォリオ制限を確認します。必須条件が一つでも不成立ならエピソードを終了します。
16. パラボリックSAR継続戦略の疑問
SARが切り替わるたびに反転売買するのですか?
いいえ。このモデルで検討するのは、期間を限定した逆行局面の後に既存のEMA方向へ戻るケースだけです。最初の逆方向への切り替わりでは入らず、保有ポジションを自動的に反転させることもありません。
再エントリーには以前の取引が必要ですか?
いいえ。ここでは指標が既存の方向へ再びそろうことを指します。対象銘柄に保有ポジションがないことが条件であり、過去に利益または損失の取引があったとは仮定していません。
新しい点が形成中の段階で入らないのはなぜですか?
現在の足と指標値は変化する可能性があります。足の途中で入る方法は情報とタイミングが異なります。別の仕様として検証する必要があり、この確定足モデルと混在させることはできません。
新しいSARの点にストップを移さないのはなぜですか?
この基本仕様は、SARをシグナル時刻に、固定価格を再現可能な決済比較に使います。点に追従すると執行、リスク、結果が変わります。値動きを見てから切り替えるのではなく、別の決済方針として検証してください。
例の設定やリスク割合は推奨値ですか?
いいえ。例を検算可能にするための値です。適切な上限は、データ品質、契約仕様、コスト、口座全体のエクスポージャーで変わります。計算が正しくても、戦略の有効性や計画損失は保証されません。
サイト掲載のFXロボットのロジックですか?
いいえ。独立した教育用仕様です。各商品の公式情報、生のレポート、公開モニタリングは別途確認してください。掲載商品がこのルールを実装しているとは述べていません。
17. 技術資料と適用範囲
公式のMQL4 iSARリファレンスは、指標の引数と過去バーのシフトを定義しています。本記事のエピソード、確認、コスト、決済方針は著者が定めた研究用ルールです。図は架空データによる判断例であり、利益が得られることの証拠ではありません。