

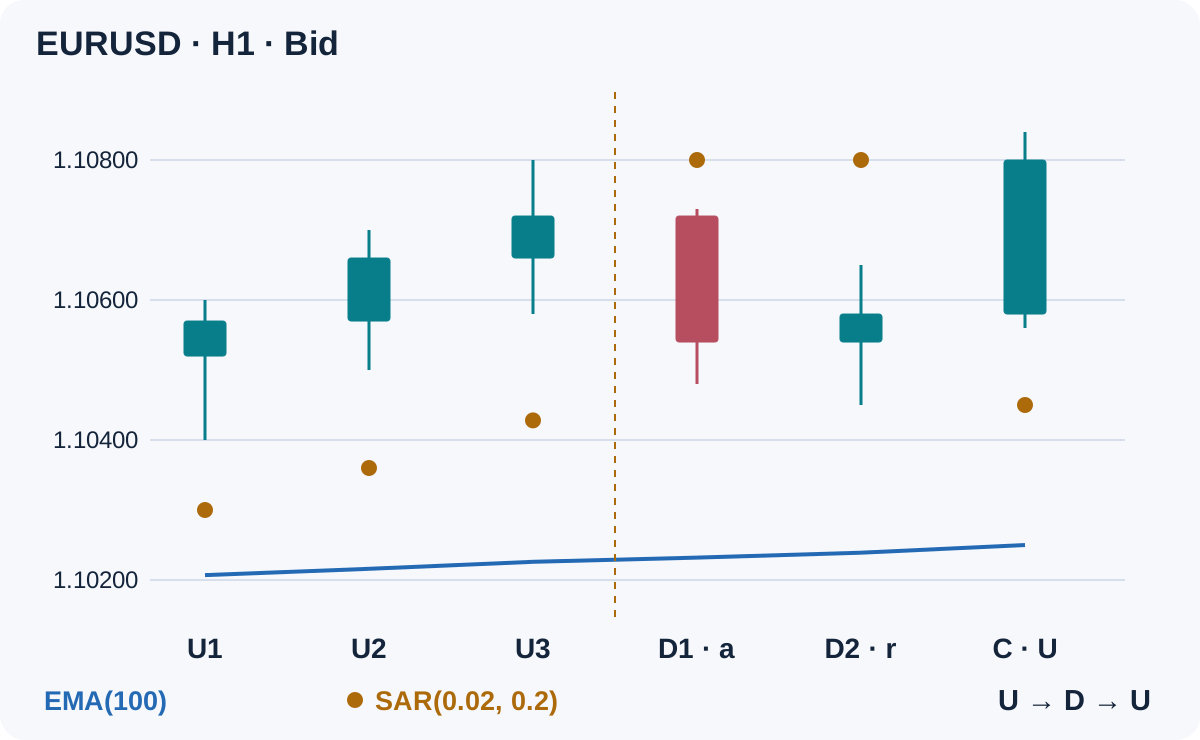
Wechselt ein Parabolic-SAR-Punkt die Seite, ist das eine Beobachtung und noch kein vollständiger Trade. Diese Fortsetzungsspezifikation wartet auf eine kurze Gegenphase innerhalb einer etablierten H1-Richtung und prüft die erste abgeschlossene Rückkehr des SAR auf die Trendseite. Einstieg, Abbruch und Geldrisiko werden getrennt beurteilt.
1. Jedem Indikator eine Aufgabe zuweisen
EMA(100) liefert den Richtungskontext; SAR(0.02, 0.2) kennzeichnet Gegenphase und Rückkehr; ATR(14) bestimmt einen eingefrorenen Kurspuffer. Keiner sagt die nächste Kerze voraus. Anders als die Flaggenstrategie oder die Trendlinien-Pullback-Strategie benötigt diese Methode weder eine vermessene Flagge noch Swing-Ankerpunkte.
Verwende normale H1-Bid-Kerzen, eine schlusskursbasierte EMA(100) ohne Chartverschiebung, SAR mit Schritt 0.02 und Maximum 0.2 sowie ATR(14). Alle folgenden Schwellen sind beispielhafte Forschungsentscheidungen, keine optimierten Einstellungen oder nachgewiesene Überlegenheit. Nutze für Vergleiche denselben Datenfeed, Terminal-Build und dieselbe Indikatorinitialisierung.
2. Nur abgeschlossene Indikatorwerte lesen
Für eine abgeschlossene Kerze k gilt U, wenn SAR(k) strikt unter Low(k) liegt, und D, wenn SAR(k) strikt über High(k) liegt. Gleichheit oder ein Punkt innerhalb der Kerze ist nach dieser Spezifikation ungültig. Ein während der Kerzenbildung sichtbarer Punkt belegt keinen abgeschlossenen Zustand.
Beim ersten Tick der nächsten H1-Kerze liegt das abgeschlossene Signal in MT4 bei Shift 1; Shift 0 ist noch in Bildung. Lies iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1) für diese abgeschlossene Kerze. Lade mindestens 500 vorherige H1-Kerzen und prüfe die Verfügbarkeit der Indikatorwerte. Eine externe Berechnung muss mit den exportierten Terminalwerten und ihrer Initialisierung übereinstimmen, nicht nur ähnliche Punkte zeichnen.
3. Die Richtung bestimmen, ohne eine Umkehr vorherzusagen
Der bullische Filter bei k verlangt Close(k) > EMA100(k) und EMA100(k) > EMA100(k−3). Für den bärischen Filter werden beide Ungleichungen umgekehrt. Ein flacher Durchschnitt oder Gleichheit besteht die Prüfung nicht. Die Steigung vergleicht zwei abgeschlossene Werte, nicht den Winkel einer Bildschirmlinie.
Der jeweilige Filter muss auf jeder zur Phase gehörenden Kerze gültig bleiben, auch auf der Bestätigungskerze. EMA und SAR beruhen beide auf vergangenen Kursen; ihre Übereinstimmung ist kein unabhängiger Beweis. Der Leitfaden zur Indikatorkombination erklärt, weshalb zusätzliche Filter Signale reduzieren können, ohne Profitabilität nachzuweisen.
4. Eine begrenzte BUY-Phase beginnen
Eine BUY-Phase startet mit der ersten D-Kerze a unmittelbar nach mindestens 3 aufeinanderfolgenden U-Kerzen. Alle 3 vorherigen Kerzen und a müssen den bullischen Filter erfüllen. Beginne nur, wenn für das Symbol weder eine Position noch eine aktive Phase besteht. Ein während einer belegten Phase verpasster Wechsel darf später nicht nachträglich übernommen werden.
Beim Schluss von a werden A = ATR14(a) und b = 0.10 × A festgehalten; b wird auf ein ganzzahliges Vielfaches des handelbaren Preisticks aufgerundet. ATR muss positiv und die Kontraktdaten müssen gültig sein. Erlaube ab a insgesamt 1–4 aufeinanderfolgende D-Kerzen. Eine fünfte D-Kerze, ein ungültiger SAR-Zustand, ein verletzter Richtungsfilter oder eine fehlende Stundenkerze beendet die Phase.
5. Die erste Rückkehr nutzen oder die Phase verwerfen
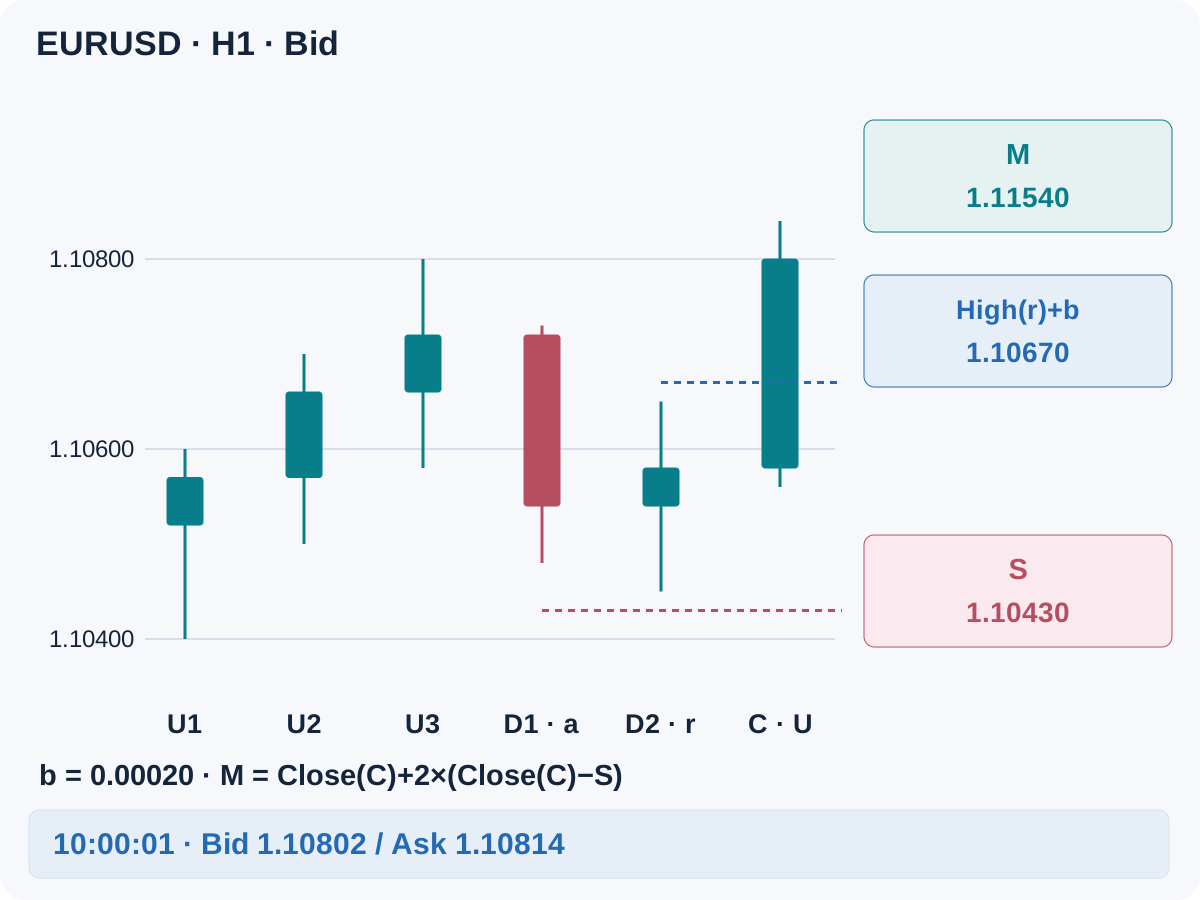
Nach diesen D-Kerzen ist die erste U-Kerze der einzige Bestätigungskandidat C. r bezeichnet die unmittelbar vorherige D-Kerze. Verlange Close(C) > Open(C) und Close(C) > High(r)+b, während der bullische Filter gültig bleibt. Die Kerze muss schließen; ein Docht über der Schwelle genügt nicht.
Erfüllt diese erste U-Kerze die Bedingungen nicht, verwerfe die Phase, statt eine spätere stärkere Kerze zu akzeptieren. Markiere sie auch nach der einzigen Kursentscheidung als verbraucht, unabhängig davon, ob eine Order angefragt oder ausgelassen wird. Eine neue Phase erfordert einen frischen gültigen Wechsel nach 3 U-Kerzen in Folge; ein zweiter Versuch auf Basis des alten Wechsels ist ausgeschlossen.
6. Einen Kursstop und ein separates Ziel festlegen
Für BUY gilt S = min(Low(a)…Low(C))−b, wobei alle Kerzen von a bis C einbezogen werden. Fixiere bei der Bestätigung M = Close(C)+2×(Close(C)−S). Erfordert die Tickausrichtung eine Rundung, runde den Stop nach außen und das Ziel zum Einstieg hin; berechne anschließend alle Abstände neu.
S und M bleiben fest. SAR bestimmt hier den Signalzeitpunkt; spätere Punkte ziehen den Stop nicht nach und lösen keine automatische Gegenposition aus. Erfolgt keiner der Kursausstiege, fordere die Schließung beim ersten verfügbaren Kurs nach 8 tatsächlichen H1-Schlüssen nach der Ausführung an. Der Schluss der Einstiegskerze zählt mit. Stopausweitung, Nachkaufen in Verluste, Teilausstiege und Verschieben auf Einstand gehören nicht zu diesem Basismodell.
7. SELL vollständig festlegen
Für SELL beginnt die Phase mit der ersten U-Kerze a nach mindestens 3 D-Kerzen; der bärische Filter muss durchgehend gelten. Erlaube 1–4 U-Kerzen in Folge. Die erste anschließende D-Kerze ist C; verlange Close(C) < Open(C) und Close(C) < Low(r)−b. Dieselben Regeln für Ablauf, ersten Kandidaten und Daten gelten.
Fixiere S = max(High(a)…High(C))+b und M = Close(C)−2×(S−Close(C)). SELL steigt zum Bid ein; Stop und Ziel werden vom Ask ausgelöst. Der Stop ist ein aus dem Bid-Muster abgeleitetes numerisches Niveau, eine Shortposition schließt jedoch zum Ask. Eine Spreadausweitung kann ihn deshalb auslösen, bevor der Bid dieses Niveau erreicht.
8. Den ersten ausführbaren Kurs prüfen
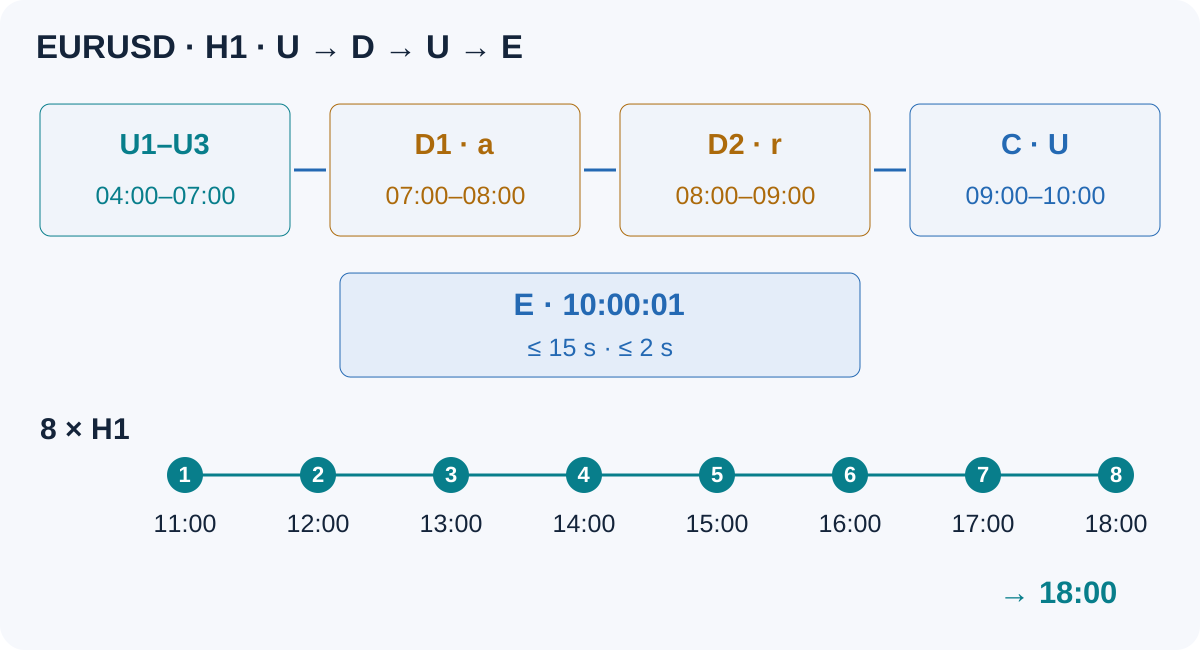
Prüfe nach dem Schluss von C den ersten verfügbaren Kurs innerhalb von 15 Sekunden; sein Alter darf höchstens 2 Sekunden betragen. Einstiegsreferenz E ist bei BUY der Ask und bei SELL der Bid. Verlange abs(E−Close(C)) ≤ b und Ask−Bid ≤ 0.15×A. Verfehlt der erste Kurs die Bedingungen, endet die Phase; warte nicht auf einen besseren.
BUY benötigt außerdem Bid > High(r)+b und S < Bid ≤ Ask < M. SELL benötigt Ask < Low(r)−b und M < Bid ≤ Ask < S. Prüfe Stopabstand, Volumenschritt, Margin und Handelsfreigabe vor einer Orderanfrage. Eine Anfrage ist keine Ausführung. Kläre einen Timeout mit ungewissem Ergebnis, bevor du etwas Weiteres sendest; wiederhole keine abgelehnte Phase.
9. Die Größe aus dem Verlust nach Kosten bestimmen
Schätze den Verlust je Lot bei S und den Nettozielbetrag bei M in Kontowährung. Berücksichtige die Kommission für Eröffnung und Schließung, anfallenden Swap und einen offengelegten Gesamtpuffer für nachteilige Ausführung. Die richtigen Ein- und Ausstiegskursseiten enthalten den Spread bereits; zähle ihn nicht doppelt. Verlange einen positiven Nettozielbetrag und net reward / planned loss ≥ 1.5.
Teile ein vorab festgelegtes Geldrisikobudget durch den geplanten Verlust je Lot und runde das Volumen auf den Brokerschritt ab. Überschreitet schon das Mindestvolumen das Budget, entfällt der Trade. Prüfe auch korrelierte Expositionen und Portfoliogrenzen. Stops können bei Gaps oder Ausfällen schlechter ausgeführt werden; der geplante Verlust ist daher keine garantierte Obergrenze. Siehe den Leitfaden zur Positionsgröße.
10. Die synthetische EURUSD-Entscheidung nachbauen
Dieser erfundene Bid-Datensatz vermittelt Entscheidungsregeln; er ist weder ein historischer Trade noch ein Backtest. Die Tabelle liefert gespeicherte SAR- und gerundete EMA-Eingabewerte. Der kurze Ausschnitt kann deren frühere Berechnungshistorie oder den ATR nicht selbstständig rekonstruieren. Die früheren EMA-Werte für die Steigungsvergleiche werden als gültig und steigend vorausgesetzt.
U1–U3 erfüllen den bullischen Filter. D1 mit Eröffnung um 07:00 beginnt a; D2 ist r. Beim Schluss von a wird A = 0.00200 angenommen, also b = 0.00020 auf einem fünfstelligen Preisraster. C ist die erste Rückkehr zu U. Ihr Schluss liegt über High(r)+b = 1.10670 und ihrer Eröffnung. Das niedrigste Low von a bis C beträgt 1.10450.
| Kerze | Serverintervall | Eröffnung | Hoch | Tief | Schluss | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
Der feste Stop ist S = 1.10430, das Ziel M = 1.11540. Um 10:00:01 lautet der erste frische Kurs Bid 1.10802 / Ask 1.10814. Der Spread beträgt 1.2 Pips, die Einstiegsabweichung 1.4 Pips; beide Bedingungen sind erfüllt. Es bleibt ein Planungskurs. Weder eine tatsächliche Ausführung noch ein zukünftiger Kursverlauf wird behauptet.
11. Vor der Lotgröße die Rechnung prüfen
Angenommen werden ein USD-Konto, 1 pip = 0.00010, ein Kontrakt über 100,000 EUR und $10 je Pip und Lot. Die Kommission für Hin- und Rückgeschäft beträgt $7 je Lot; der gesamte Puffer für nachteilige Ausführung umfasst 1 Pip für Ein- und Ausstieg zusammen. Nur in diesem Beispiel wird kein Swap angesetzt.
| Planungsgröße | Berechnung |
|---|---|
| Einstieg bis Stop | (1.10814−1.10430)/0.00010 = 38.4 pips |
| Einstieg bis Ziel | (1.11540−1.10814)/0.00010 = 72.6 pips |
| Geplanter Verlust je Lot | 38.4×$10 + $7 + $10 = $401 |
| Nettozielbetrag je Lot | 72.6×$10 − $7 − $10 = $709 |
| Netto-Chance-Risiko-Verhältnis | $709/$401 ≈ 1.7681 |
| Beispielhaftes Geldbudget | $10,000×0.5% = $50 |
| Volumen, Schritt 0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| Geplantes Risiko / Nettozielbetrag | $48.12 / $85.08 |
Das Ziel liegt vor Einstiegskosten beim 2-Fachen des Abstands vom Schluss zum Stop; das ausführbare Nettoverhältnis ist niedriger. Der Zielbetrag ist bedingt und kein erwarteter Gewinn. Bei einer Ausführung nahe 10:00:01 reichen die 8 nachfolgenden Schlüsse von 11:00 bis 18:00; wurde kein festes Niveau ausgelöst, folgt die zeitbedingte Schließungsanfrage nach dem letzten Schluss.
12. Gescheiterte Beispiele behalten
Eine erste Rückkehr mit Schluss bei 1.10670 erreicht die BUY-Schwelle nur und fällt durch. Eine fünfte Gegenphasenkerze lässt die Phase ablaufen. Ein überzeugend aussehender Punkt bei Shift 0 ist noch nicht verfügbare Evidenz. Nichts davon lässt sich durch die nachträgliche Auswahl einer späteren Kerze mit bekanntem Ergebnis reparieren.
Ein erster Ask von 1.10825 liegt 2.5 Pips über dem Schluss von C und überschreitet die Grenze von 2 Pips. Würde die Kommission für Eröffnung und Schließung separat betrachtet $100 je Lot betragen, ergäbe der ursprüngliche Kurs $616/$494 ≈ 1.2470 und verfehlte die Nettoschwelle. Vergrößere M nicht und senke die Kostenannahme nicht, um das Setup zu retten.
13. Phasen- und Ausführungszustand dauerhaft speichern
Speichere Richtung, Wechselzeitpunkt, Zahl der Gegenphasenkerzen, fixierten ATR und Puffer, zuletzt verarbeitete Kerze, Bestätigung, Niveaus und Verbrauchsstatus. Gleiche beim Neustart Positionen und Anfragen ab, bevor du fortfährst. Speichere Zeitstempel, statt MT4-Serienshifts als dauerhafte Kerzenidentitäten zu behandeln. Rekonstruiere niemals rückwirkend einen Einstieg aus einem während eines Ausfalls verpassten Wechsel.
Lege einen Kalenderausschluss vorab fest, etwa keine neuen Einstiege innerhalb von 30 Minuten vor oder nach geplanten besonders wichtigen Nachrichten für eine der beiden Währungen sowie innerhalb von 15 Minuten um den täglichen Rollover. Fehlen Kalenderdaten oder das Kursalter, entfällt der Einstieg. Protokolliere jede verletzte Bedingung, ausgelassene Quotierung, Anfrage, Ausführung, Gebühr und jeden Ausstieg; behalte nicht nur saubere SAR-Sequenzen.
14. Hypothese und Umsetzung getrennt prüfen
Vergleiche zunächst gespeicherte Indikatorwerte, Zeitstempel und Entscheidungen nach Kerzenschluss mit dem Terminal. Untersuche danach benachbarte SAR-Einstellungen, den EMA-Filter und die Gegenphasenlänge auf Entwicklungsdaten. Fixiere sämtliche Regeln vor Tests außerhalb der Entwicklungsstichprobe und vor der Demo-Forward-Validierung. Der MT4-Backtesting-Leitfaden hilft bei Daten- und Ausführungsprüfungen.
Berücksichtige Seitwärtsphasen, Trendwechsel, Gaps, Spreads, Swap, abgelehnte Orders und alle gescheiterten Phasen. BUY-Ausstiege benötigen Bid, SELL-Ausstiege Ask. Berührt eine OHLC-Kerze sowohl Stop als auch Ziel, ist die Ereignisfolge unbekannt: Nutze eine vorab festgelegte konservative Regel oder lege ausgeschlossene mehrdeutige Fälle offen. Dieser Artikel liefert keine gemessene Rendite, Trefferquote oder Validierungsergebnisse.
15. Den Einstieg in zeitlicher Reihenfolge prüfen
Drei vorherige Zustände auf der Trendseite; Richtungsfilter durchgehend gültig; frischer Gegenwechsel; fixierter ATR; begrenzte Gegenphase; erste abgeschlossene Rückkehr bestätigt; Stop und Ziel fixiert; erster Kurs frisch und akzeptabel; ausführbare Niveaus; Kosten und Nettoverhältnis geprüft; Volumen abgerundet; Margin-, Kalender- und Portfoliogrenzen erfüllt. Jede verletzte Pflichtbedingung beendet die Phase.
16. Fragen zur Parabolic-SAR-Fortsetzung
Verlangt jeder SAR-Wechsel einen Umkehrtrade?
Nein. Dieses Modell betrachtet nur die Rückkehr in die etablierte EMA-Richtung nach einer begrenzten Gegenphase. Der erste Wechsel auf die Gegenseite ist kein Einstieg; eine offene Position wird niemals automatisch umgekehrt.
Setzt ein Wiedereinstieg einen früheren Trade voraus?
Nein. Gemeint ist hier die erneute Ausrichtung des Indikators auf die etablierte Richtung. Die Regeln verlangen, dass für das Symbol keine Position offen ist; ein früherer Gewinn- oder Verlusttrade wird nicht vorausgesetzt.
Warum nicht einsteigen, während der neue Punkt entsteht?
Die aktuelle Kerze und ihr Indikatorwert können sich ändern. Ein Einstieg innerhalb der Kerze verwendet andere Informationen und Zeitpunkte. Er braucht einen gesondert definierten Test und darf nicht mit diesem Modell abgeschlossener Kerzen vermischt werden.
Warum wird der Stop nicht zu jedem neuen SAR-Punkt versetzt?
Dieses Basismodell nutzt SAR für den Signalzeitpunkt und feste Kursausstiege für einen reproduzierbaren Vergleich. Das Nachziehen entlang der Punkte verändert Ausführung, Risiko und Ergebnisse. Prüfe es als separate Ausstiegsregel, statt nach einer beobachteten Kursbewegung umzuschalten.
Sind die gezeigten Einstellungen und der Risikoanteil Empfehlungen?
Nein. Sie machen das Beispiel überprüfbar. Geeignete Grenzen hängen von Datenqualität, Kontraktbedingungen, Kosten und Gesamtexposition des Kontos ab. Die Rechnung bestätigt weder die Strategie noch garantiert sie den geplanten Verlust.
Ist dies die Logik eines auf der Website gelisteten Forex-Roboters?
Nein. Es handelt sich um eine unabhängige Lehrspezifikation. Prüfe offizielle Produktangaben, Rohberichte und öffentliches Monitoring separat; für keines der Produkte wird behauptet, dass es diese Regeln umsetzt.
17. Technische Referenz und Geltungsbereich
Die offizielle MQL4-iSAR-Referenz definiert Indikatorparameter und historischen Shift. Phase, Bestätigung, Kosten und Ausstiegsregeln sind hier vom Autor definierte Forschungsregeln. Die Zeichnungen sind synthetische Entscheidungsbeispiele und kein Nachweis dafür, dass diese Methode Geld verdient.