
抛物线SAR的圆点换边只是一项观察,并不构成完整交易。本延续模型先等待既有H1方向中的短暂反向阶段,再检验SAR首次回到趋势一侧的已收盘蜡烛。是否入场、何时取消,以及承担多少金额风险,需要分别判断。
1. 为每个指标指定单一职责
EMA(100)提供方向背景;SAR(0.02, 0.2)识别反向阶段及回归;ATR(14)确定之后保持不变的价格缓冲。三者都不能预测下一根蜡烛。与旗形策略或趋势线回调策略不同,本方法不需要测量旗形,也不需要枢轴锚点。
使用普通H1 Bid蜡烛、基于收盘价且不作图表位移的EMA(100)、步长0.02且上限0.2的SAR,以及ATR(14)。以下所有阈值都是教学研究中的示例选择,并非优化后的参数或已测得的优势。比较结果时,应保持数据源、终端版本和指标初始化方式一致。
2. 只读取已收盘蜡烛的指标值
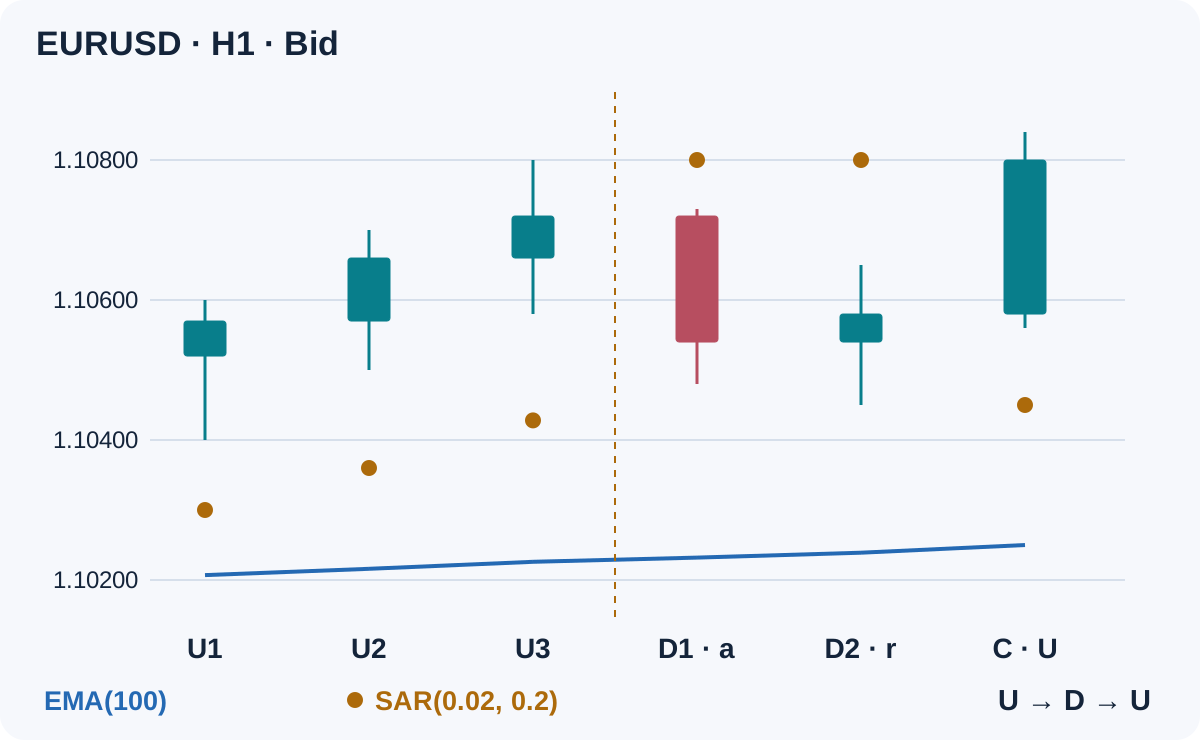
对于已收盘蜡烛k,若SAR(k)严格低于Low(k),定义为U;若严格高于High(k),定义为D。相等或圆点位于蜡烛价格区间内部,在本规范中均属无效。不能根据蜡烛形成过程中看到的圆点推断已完成状态。
在下一根H1蜡烛的首个tick,刚完成的信号位于MT4的shift 1;shift 0仍在形成中。读取iSAR(symbol, PERIOD_H1, 0.02, 0.2, 1)以取得该已收盘蜡烛的值。至少加载此前500根H1蜡烛,并检查指标数据是否可用。外部计算必须与终端导出的值及初始化方式一致,不能只是画出相似圆点。
3. 定义方向,而不预测反转
k处的看涨过滤条件是Close(k) > EMA100(k)且EMA100(k) > EMA100(k−3)。看跌过滤器将两个不等式反向。均线走平或数值相等均不合格。斜率比较的是两个已完成的数值,而非屏幕上线条的角度。
事件所使用的每根蜡烛都必须保持相应方向过滤器有效,包括确认蜡烛。EMA与SAR都依赖历史价格,二者一致并非独立证据。指标组合指南说明了为什么增加过滤器可能减少信号,却无法证明盈利能力。
4. 启动一个时长受限的BUY事件
BUY事件始于至少连续3根U蜡烛之后紧接着出现的首根D蜡烛a。此前3根蜡烛和a都必须通过看涨过滤器。仅在该品种没有持仓或活动事件时启动。系统忙碌期间错过的状态转换,不能事后补用。
a收盘时,固定A = ATR14(a)及b = 0.10 × A,将b向上取整至可交易价格tick的整数倍。ATR必须为正,合约数据必须有效。从a开始允许连续1–4根D蜡烛。第五根D、无效SAR状态、方向过滤失败或缺失小时蜡烛,都会取消事件。
5. 只使用首次回归,否则放弃事件
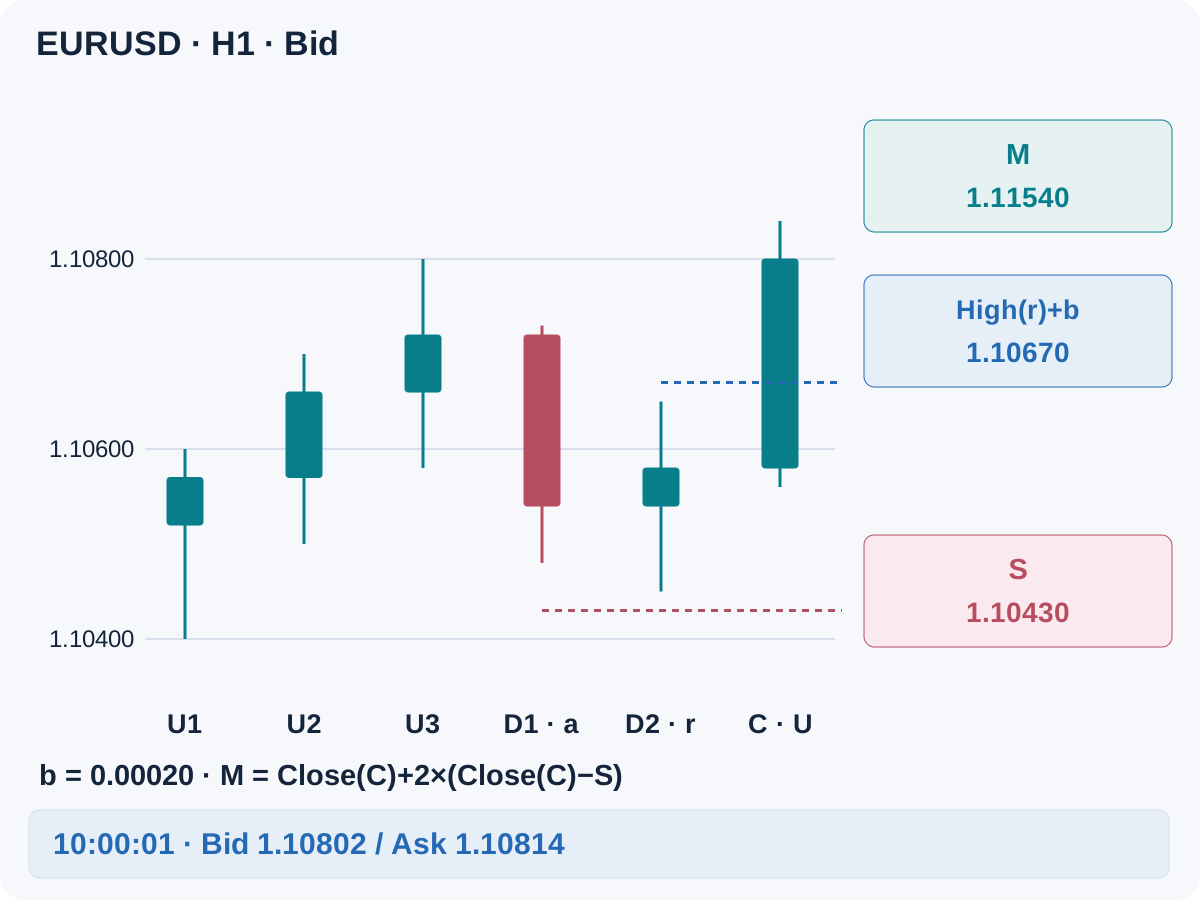
在这些D蜡烛之后,首根U是唯一的确认候选C。将紧邻其前的D蜡烛记为r。要求Close(C) > Open(C)且Close(C) > High(r)+b,同时看涨过滤器仍有效。必须等待收盘;只有影线越过阈值并不足够。
如果首根U未通过,就放弃该事件,不能换用之后更强的蜡烛。完成唯一一次报价判断后,无论是否请求下单,也应将事件标记为已使用。新事件必须来自连续3根U之后新的合格状态转换;不得对旧转换进行第二次尝试。
6. 固定价格止损与独立目标
BUY设定S = min(Low(a)…Low(C))−b,涵盖a至C的每根蜡烛。确认时固定M = Close(C)+2×(Close(C)−S)。如需对齐价格tick,止损向外侧、目标向入场方向取整,然后重新计算全部距离。
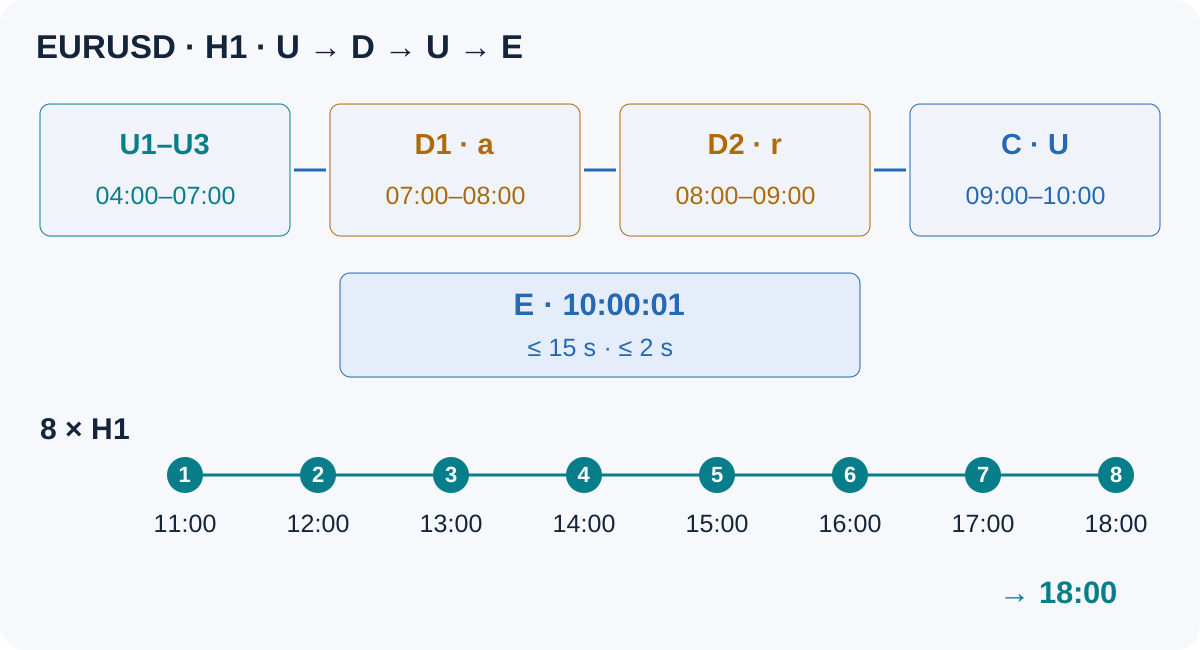
S与M保持不变。这里SAR只负责信号时点,之后的圆点不用于移动止损,也不自动触发反向持仓。若两个价格离场条件均未触发,则在成交后实际经历8次H1收盘后的首个可用报价请求平仓。入场所在蜡烛的收盘也计入。扩大止损、亏损加仓、部分平仓或移动至保本,均不属于本基准模型。
7. 完整定义SELL规则
SELL始于至少3根D之后的首根U蜡烛a,整个事件都要保持看跌过滤器有效。允许连续1–4根U。随后首根D为C,要求Close(C) < Open(C)且Close(C) < Low(r)−b。到期、首个候选和数据规则与BUY相同。
固定S = max(High(a)…High(C))+b及M = Close(C)−2×(S−Close(C))。SELL入场使用Bid,止损与目标则由Ask触发。止损是从Bid形态计算出的数值水平,但空头平仓使用Ask。因此,点差扩大可能在Bid触及该水平前就触发止损。
8. 检查首个可执行报价
C收盘后,在15秒内检查首个可用报价,报价年龄不得超过2秒。入场参考E对BUY取Ask,对SELL取Bid。要求abs(E−Close(C)) ≤ b且Ask−Bid ≤ 0.15×A。首个报价不合格即结束事件,不再等待更好的报价。
BUY还需满足Bid > High(r)+b及S < Bid ≤ Ask < M。SELL需满足Ask < Low(r)−b及M < Bid ≤ Ask < S。请求下单前,应检查止损距离、手数步长、保证金和交易权限。请求不等于成交。发生结果不明的超时,应先核对订单再发送其他请求;被拒绝的事件不重试。
9. 根据计入成本后的损失确定仓位
用账户货币估算每手在S处的损失和M处的净目标金额。包括双边佣金、适用隔夜费,以及预先说明的不利执行总预留。入场和离场使用相应报价侧后,价差中已包含点差,不应重复计入。要求净目标金额为正,且net reward / planned loss ≥ 1.5。
将事先分配的金额风险预算除以每手计划损失,按经纪商手数步长向下取整。若最小手数仍超预算,则放弃。也要检查相关持仓和组合限额。跳空或故障时止损可能滑点,因此计划损失不是保证的最大损失。可参阅仓位计算指南。
10. 重建虚构的EURUSD决策
这组虚构Bid数据用于讲解决策规则,并非真实历史交易或回测。表中给出了保存的SAR输入和取整后的EMA输入。短片段无法独立重建这些指标此前的完整计算历史或ATR。用于斜率比较的更早EMA值被假定为有效且上升。
U1–U3通过看涨过滤器。07:00开盘的D1启动a,D2为r。a收盘时假定A = 0.00200,在五位小数的价格网格上得到b = 0.00020。C首次回到U。其收盘高于High(r)+b = 1.10670及自身开盘。a至C的最低Low为1.10450。
| 蜡烛 | 服务器时段 | 开盘 | 最高 | 最低 | 收盘 | SAR | EMA(100) |
|---|---|---|---|---|---|---|---|
| U1 | 04:00–05:00 | 1.10520 | 1.10600 | 1.10400 | 1.10570 | 1.10300 | 1.10207 |
| U2 | 05:00–06:00 | 1.10570 | 1.10700 | 1.10500 | 1.10660 | 1.10360 | 1.10216 |
| U3 | 06:00–07:00 | 1.10660 | 1.10800 | 1.10580 | 1.10720 | 1.10428 | 1.10226 |
| D1 · a | 07:00–08:00 | 1.10720 | 1.10730 | 1.10480 | 1.10540 | 1.10800 | 1.10232 |
| D2 · r | 08:00–09:00 | 1.10540 | 1.10650 | 1.10450 | 1.10580 | 1.10800 | 1.10239 |
| C · U | 09:00–10:00 | 1.10580 | 1.10840 | 1.10560 | 1.10800 | 1.10450 | 1.10250 |
固定止损为S = 1.10430,目标为M = 1.11540。10:00:01的首个新鲜报价为Bid 1.10802 / Ask 1.10814。点差1.2 pip,入场偏离1.4 pip,两项均通过。这仍只是规划用报价,没有宣称实际成交或未来价格路径。
11. 先核对算术,再确定手数
假设账户为USD,1 pip = 0.00010,合约规模100,000 EUR,每手每pip价值$10。双边佣金为每手$7,入场与离场合计的不利执行预留为1 pip。仅在本例中假定隔夜费为零。
| 规划项目 | 计算 |
|---|---|
| 入场至止损 | (1.10814−1.10430)/0.00010 = 38.4 pips |
| 入场至目标 | (1.11540−1.10814)/0.00010 = 72.6 pips |
| 每手计划损失 | 38.4×$10 + $7 + $10 = $401 |
| 每手净目标金额 | 72.6×$10 − $7 − $10 = $709 |
| 净回报风险比 | $709/$401 ≈ 1.7681 |
| 示例金额预算 | $10,000×0.5% = $50 |
| 手数,步长0.01 | floor(($50/$401)/0.01)×0.01 = 0.12 lots |
| 计划风险/净目标金额 | $48.12 / $85.08 |
目标在计入入场成本前是收盘至止损距离的2倍,实际可执行的净比率更低。目标金额是条件计算,不是预期利润。如果在10:00:01附近成交,之后8次收盘从11:00到18:00;若两个固定水平都未触发,则在最后一次收盘后请求按时间离场。
12. 保留失败案例
首次回归若收于1.10670,只是等于BUY阈值,判为失败。第五根反向蜡烛会使事件到期。shift 0上看似漂亮的点仍是不可用的信息。不能在看到结果后改选之后的蜡烛来修复这些失败。
首个Ask若为1.10825,比C的收盘高2.5 pip,超过2 pip上限。另作独立情景,若双边佣金为每手$100,原报价会得到$616/$494 ≈ 1.2470,不满足净比率门槛。不能通过推远M或降低成本假设来挽救信号。
13. 持久保存事件与执行状态
保存方向、转换时间戳、反向阶段根数、固定ATR和缓冲、最后处理的蜡烛、确认、价格水平及已使用状态。重启时先核对持仓和请求,再恢复处理。保存时间戳,不要把MT4序列shift当作永久蜡烛标识。不得依据故障期间错过的转换事后重建入场。
事先定义日历排除条件,例如任一货币的预定高影响新闻前后30分钟,以及每日换汇结算时点前后15分钟,不新开仓。缺少日历或报价年龄数据就跳过。记录每项失败条件、跳过的报价、请求、成交、费用和离场,不只保留整齐的SAR序列。
14. 分别检验交易假设与实现
先将保存的指标输出、时间戳和收盘判断与终端核对,再用开发数据评估邻近SAR设置、EMA过滤器及反向阶段长度。在样本外测试和模拟账户前向验证之前,固定整套规则。数据及成交检查可参考MT4回测指南。
纳入盘整、趋势转换、跳空、点差、隔夜费、拒单和所有失败事件。BUY离场需要Bid,SELL离场需要Ask。若同一根OHLC蜡烛同时触及止损和目标,事件先后不明,应采用预先声明的保守处理方式,或披露被排除的模糊案例。本文没有提供实测收益、胜率或验证结果。
15. 按时间顺序检查入场
此前连续三个趋势侧状态;方向过滤器全程有效;新的反向转换;已固定ATR;受限的反向阶段;首次回归已收盘确认;止损和目标固定;首个报价新鲜且合格;价位可执行;成本和净比率已检查;手数向下取整;保证金、日历和组合限额均通过。任一强制条件失败即结束事件。
16. 抛物线SAR趋势延续常见问题
每次SAR换边都应做反转交易吗?
不是。本模型只考虑在受限反向阶段后,回归既有EMA方向的情况。最初的反向换边不是入场信号,也不会自动反转已有持仓。
重新入场是否要求此前已经交易过?
不要求。这里指指标重新与既有方向一致。规则要求该品种没有持仓,并不假定此前有盈利或亏损交易。
为什么不在新圆点形成时入场?
当前蜡烛和指标值都可能变化。盘中入场使用不同信息和时点,必须另行定义测试,不能混入本收盘模型。
为什么不把止损移动到每个新的SAR圆点?
本基准用SAR确定信号时点,用固定价位离场以便复现比较。跟随圆点会改变执行、风险和结果。应将其作为独立离场政策测试,而不是看到价格移动后再切换。
示例参数和风险比例是建议值吗?
不是。它们使示例可以核算。适当限额取决于数据质量、合约条件、成本和账户总敞口。算术不能验证策略,也不保证计划损失。
这是网站所列某款外汇机器人的逻辑吗?
不是。这是一套独立教学规范。应分别审查各产品的官方资料、原始报告和公开监控;本文未宣称任何产品采用这些规则。
17. 技术参考与范围
官方MQL4 iSAR参考文档定义了指标参数和历史位移。本例的事件、确认、成本和离场政策是作者自行定义的研究规则。图示是虚构决策示例,并非该方法能赚钱的证据。