

Un contatto con la banda descrive una posizione relativa. Una banda stretta descrive dispersione in una finestra scelta. Nessuna osservazione fornisce da sola un ordine. La guida ricostruisce le bande da chiusure dichiarate, separa posizione e ampiezza e spiega gli effetti della finestra mobile.
1. Dai un nome alle tre bande e alla loro funzione
Chiama la banda centrale M, quella superiore U e quella inferiore L. Le bande tradizionali pongono le curve esterne a un numero scelto di deviazioni standard da una media semplice. Alto e basso sono relativi al calcolo, non sinonimi assoluti di caro e conveniente.
Il calcolo usa prezzi storici e include l’osservazione corrente. Toccare sopra non significa SELL automatico, né toccare sotto BUY automatico. Gli esempi originali spiegano costruzione e lettura, senza presentare risultati di trading.
2. Fissa gli input di 20/2 prima del confronto
La base è 20 / 2: venti osservazioni sia per media sia per dispersione e due deviazioni su ciascun lato. Il prezzo applicato è Close. Su H1, venti periodi sono venti barre, non giorni di calendario. Usa visualizzazione senza spostamento e registra simbolo e fonte effettivi.
Il moltiplicatore non è percentuale né probabilità. Due deviazioni non stabiliscono una probabilità del 95% che un prezzo futuro resti dentro. Osservazioni mobili e sovrapposte non danno tale garanzia distributiva. I valori predefiniti sono specifiche iniziali, non prova di profitto.
3. Calcola la dispersione della popolazione nella stessa finestra
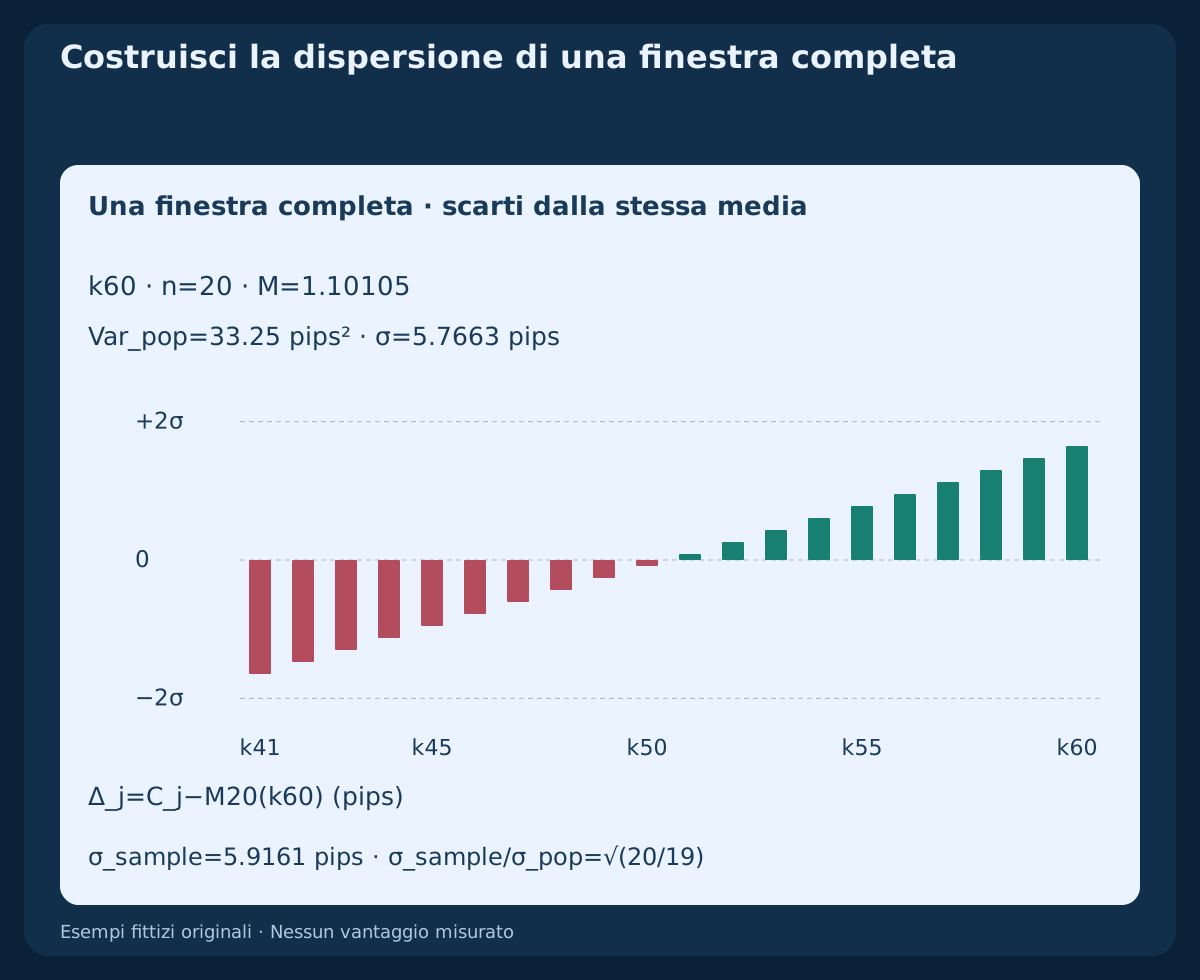
Per le n chiusure che terminano a k usa M(k)=ΣC_j/n, Var_pop(k)=Σ(C_j−M(k))²/n e σ(k)=√Var_pop(k). Ogni scarto nella finestra usa la stessa media corrente della finestra. Con indice da zero, il primo riferimento di venti barre esiste a k19; le righe precedenti non sono disponibili.
Dividere per n−1 dà invece varianza campionaria e altre bande. Per le stesse venti chiusure vale σ_sample=σ_pop×√(20/19). Il file conserva il confronto separatamente, ma le bande usano dispersione della popolazione. Una finestra completa costante ha σ=0 valido: non è storia insufficiente.
4. Leggi %B come posizione, anche fuori dalle bande
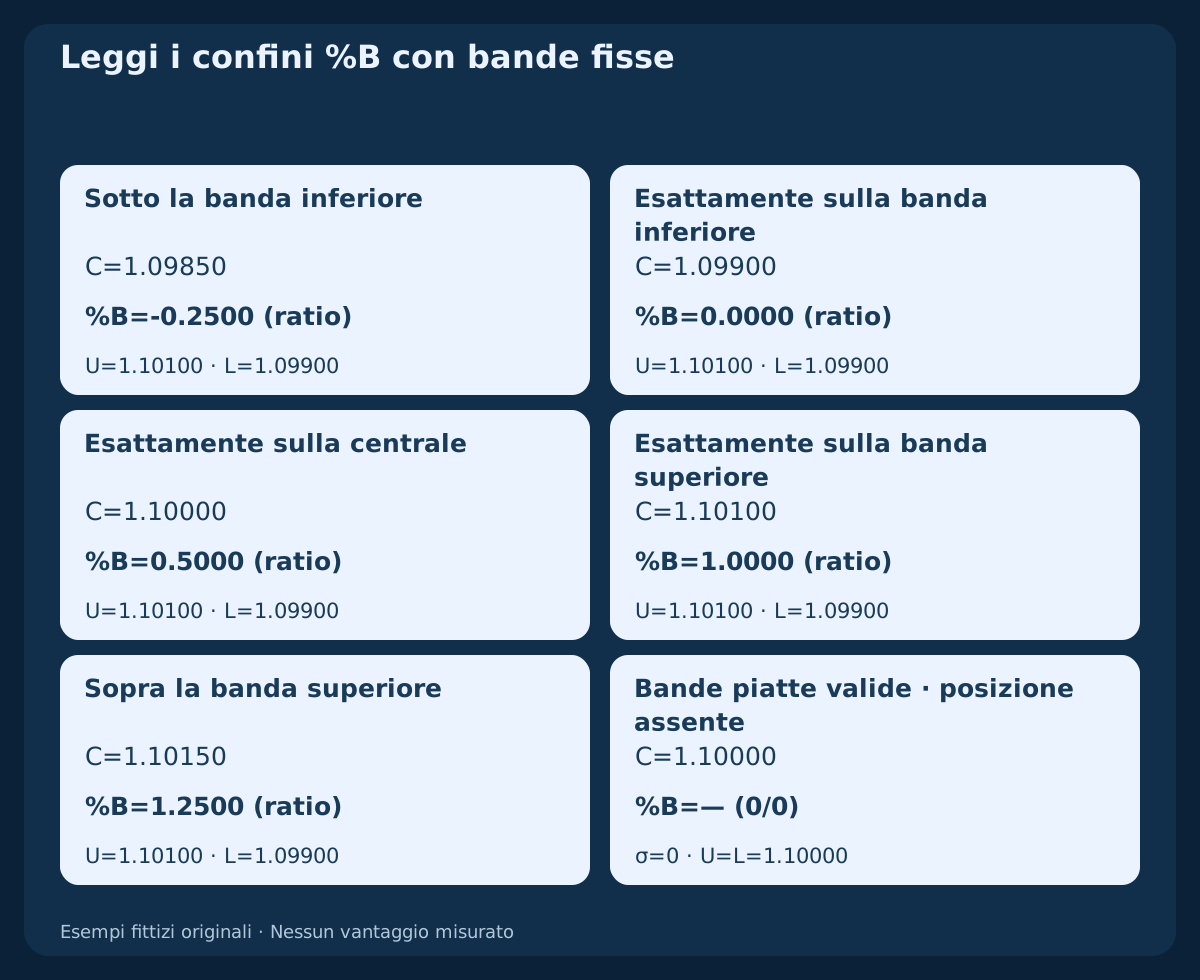
Definisci %B(k)=(C(k)−L(k))/(U(k)−L(k)). Con bande simmetriche di ampiezza positiva, 0, 0.5 e 1 indicano rispettivamente banda bassa, centrale e alta. Sono ammessi %B<0 e %B>1: il prezzo è fuori, non è un errore. Il CSV di geometrie indipendenti esplicita i confini.
Pubblichiamo la scala del rapporto; alcune visualizzazioni la moltiplicano per cento. Dichiarala invece di dedurla dal simbolo percentuale. Quando U=L, l’espressione della nostra finestra piatta è 0/0 e rimane indisponibile. Non inseriamo un valore neutro. Altre implementazioni devono documentare la propria convenzione.
5. Distingui ampiezza fisica, normalizzata e percentuale
Poni W=U−L, BW_ratio=W/M e BW_pct=100×BW_ratio. Qui la normalizzazione richiede M>0. All’estremo alternato costruito, BW_ratio≈0.00036298 rappresenta la stessa ampiezza di BW_pct≈0.036298%. Un fattore cento nella visualizzazione non significa volatilità differente.
Con media positiva e bande piatte, BW_pct=0 è valido anche se %B manca. Una media zero o negativa esula da questa convenzione per prezzi Forex positivi. Inoltre %BandWidth può indicare una diversa normalizzazione nell’intervallo storico delle ampiezze, non semplicemente la moltiplicazione per cento. Controlla la formula.
6. Separa posizione uguale da distanza uguale in pip
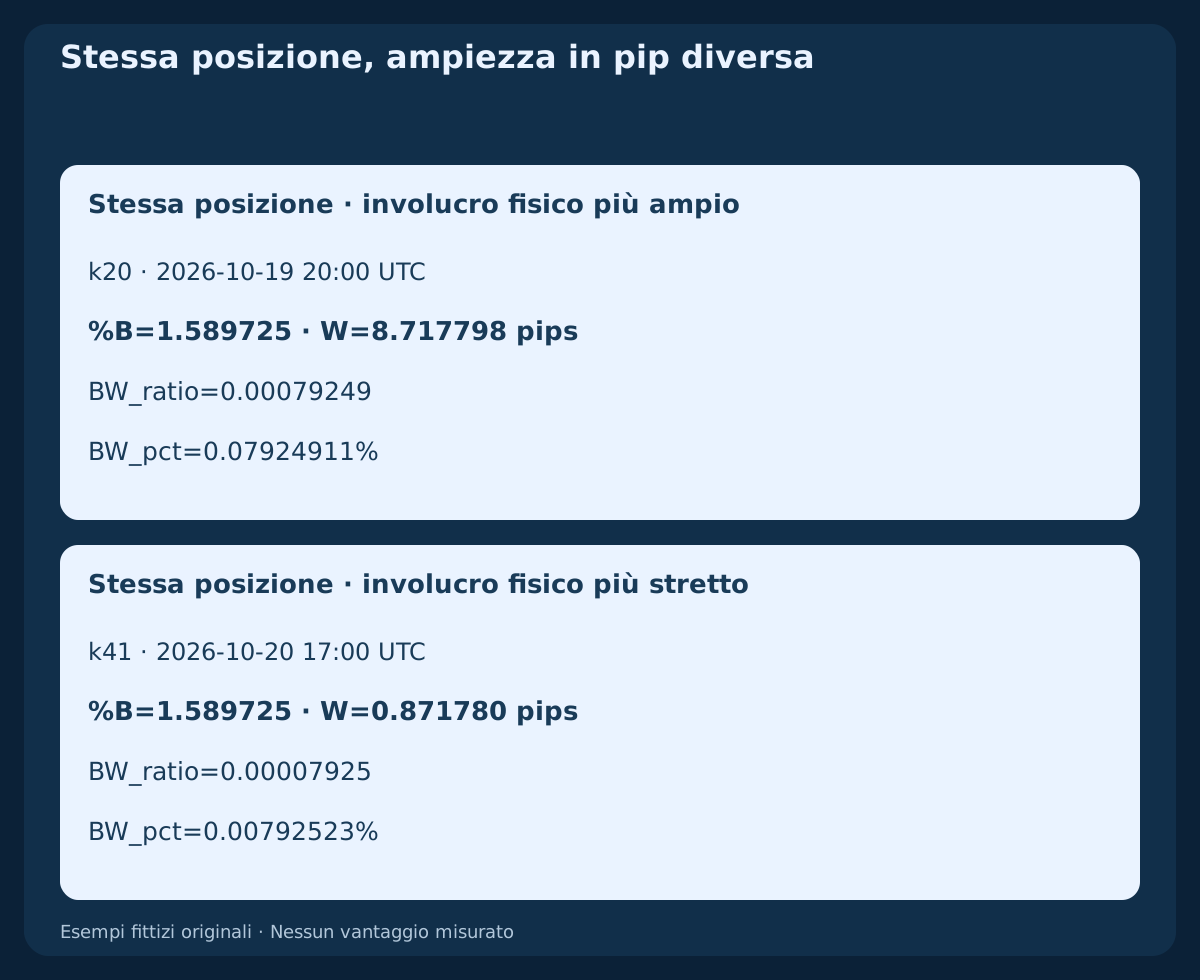
Il primo valore isolato a k20 e il primo rialzo dopo il ripristino a k41 hanno %B≈1.589725. Le ampiezze esterne totali sono W≈8.717798 pips e W≈0.871780 pips. Per EURUSD dichiariamo 1 pip=0.0001. La posizione coincide mentre l’ampiezza fisica differisce dieci volte.
Lo stesso %B non implica identici stop, peso dello spread, rischio o lotti. BandWidth divide l’ampiezza per la centrale: non è ATR, volatilità dei rendimenti o soglia universale tra coppie e sessioni. Mantieni distinte unità di prezzo, pip e rapporto nel confronto con i costi.
7. Distingui stato e nuovo incrocio alla chiusura
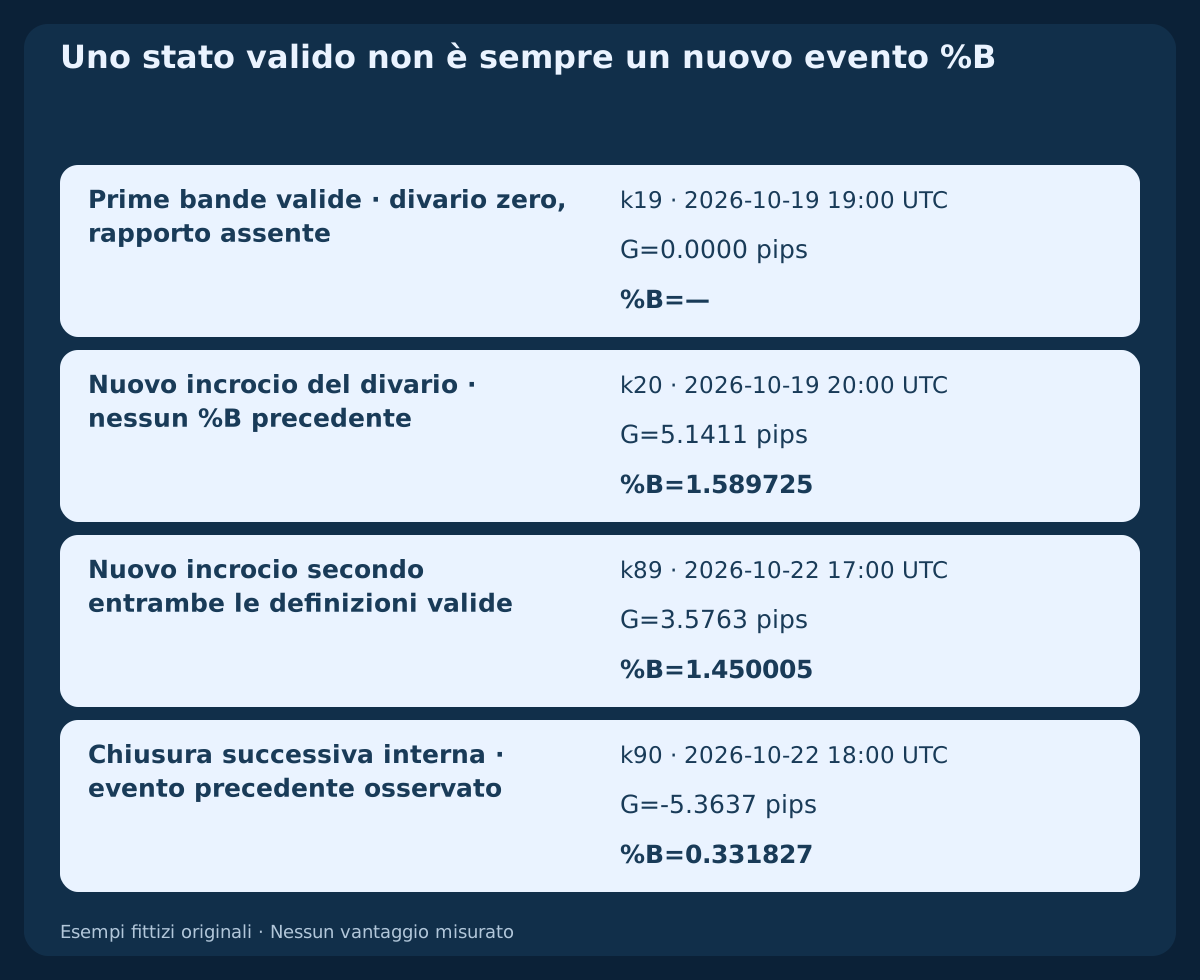
Per una chiusura sopra definisci G(k)=C(k)−U(k). Un nuovo incrocio rigoroso è G(k−1)≤0 AND G(k)>0. Ogni osservazione usa la propria banda contemporanea. L’uguaglianza attuale non è chiusura strettamente esterna; restare sopra è uno stato. Il confronto con una banda passata congelata è una regola diversa da dichiarare.
Se entrambe le ampiezze sono positive, l’evento di posizione equivalente è %B(k−1)≤1 AND %B(k)>1. A k19, G è zero valido ma %B indisponibile. Quindi k20 è un incrocio del divario valido senza %B precedente per la variante normalizzata. A k89 valgono entrambe le definizioni; k90 è strettamente interno. Nessun evento autorizza da solo ordine o nuovo tentativo.
8. Spiega l’uscita dei dati prima della contrazione
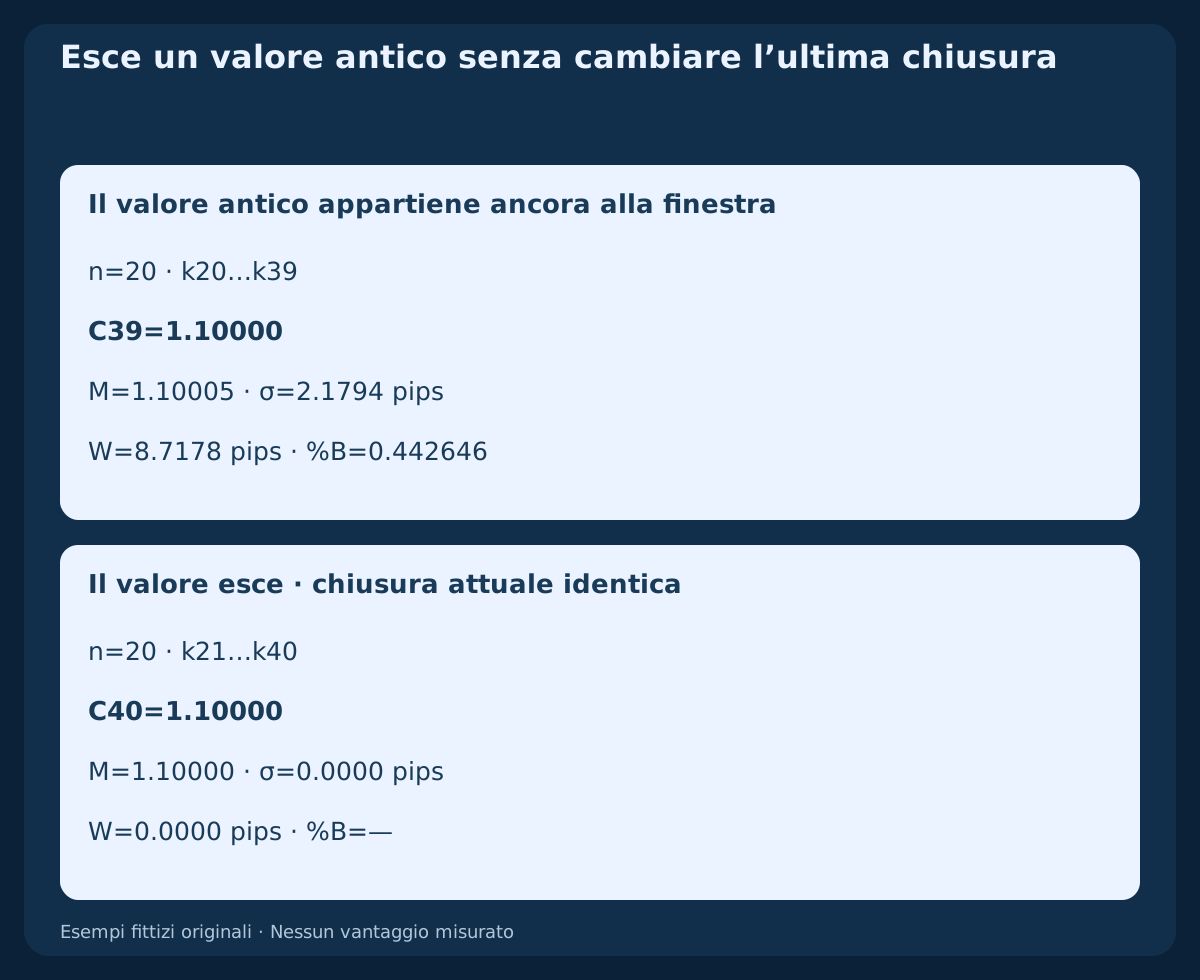
Confronta k39 e k40: C39=C40=1.10000. Il valore isolato di k20 appartiene a k20…k39, poi esce da k21…k40. La seconda finestra è interamente piatta. Le bande collassano senza movimento dell’ultima chiusura.
Questo cambiamento della finestra finita non dimostra opportunità futura, inversione o momento di ritorno dell’attività. La deviazione dei livelli può aumentare anche in una deriva ordinata. Misura dispersione delle chiusure rispetto alla media, non intervallo intrabar o accelerazione dimostrata del prezzo.
9. Leggi lateralità e tendenza senza operare automaticamente contro
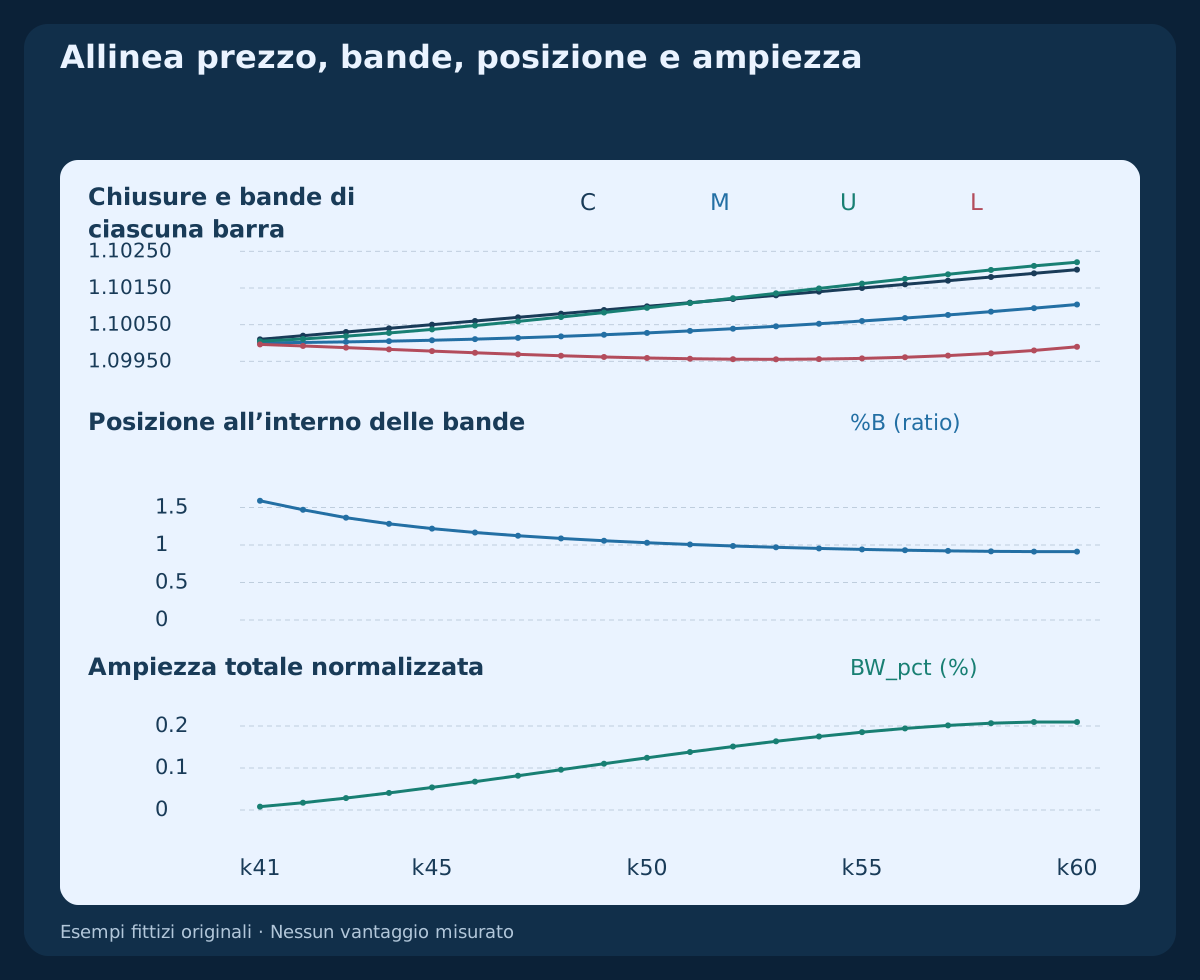
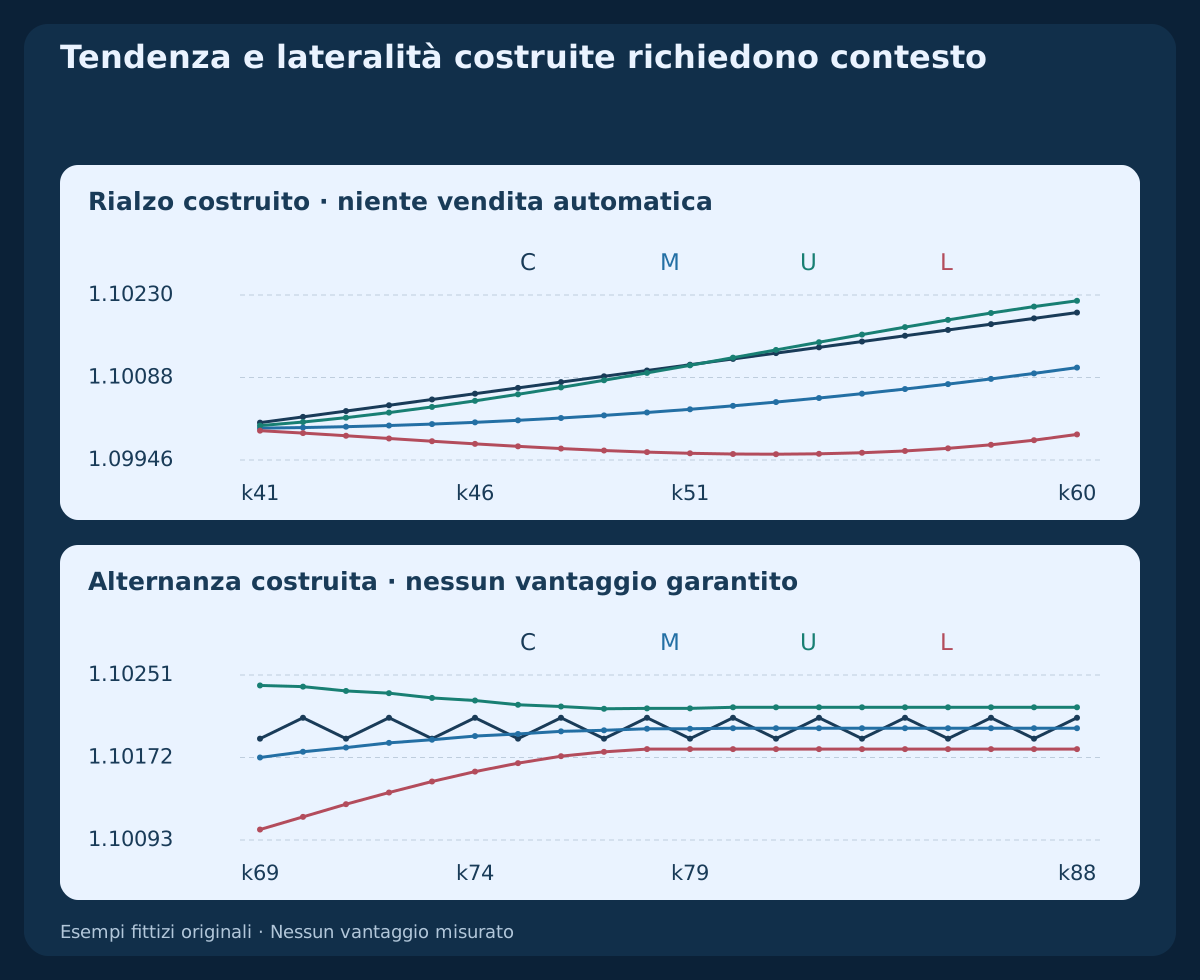
Il rialzo costruito k41–k60 e il segmento alternato k69–k88 rispondono a domande visive diverse. Durante il rialzo, k41–k51 chiudono sopra le proprie bande superiori; poi il prezzo continua a salire mentre la posizione relativa rientra. Letture alte ripetute sono compatibili con continuazione, senza rinnovare un ingresso.
Il tratto alternato è deliberato, non un classificatore validato su prezzi di broker. Le sue prime finestre contengono ancora chiusure del rialzo precedente. Un involucro stretto o apparentemente orizzontale non garantisce che il prossimo bordo tenga. Definisci il contesto con informazioni antecedenti alla decisione, non dopo il risultato.
10. Definisci stretto rispetto ad ampiezze precedenti valide
Un confronto rigoroso illustrativo è BW_pct(k)<min(BW_pct(k−10),…,BW_pct(k−1)). Il valore attuale è escluso dal riferimento; devono esistere tutti i 10 precedenti e quello attuale. Pareggiare il minimo precedente non è un nuovo minimo stretto. Uno stato basso persistente non è un nuovo record a ogni barra.
Questo confronto breve non implementa una convenzione Squeeze di 125 periodi. A k40 l’ampiezza segna un nuovo minimo relativo, ma %B resta indisponibile. Una condizione sull’ampiezza non ripara il rapporto mancante. La contrazione non dà direzione o momento; una successiva espansione non rende retroattivamente negoziabile la lettura precedente.
11. Cambia separatamente periodo e moltiplicatore
Il CSV principale confronta 20 / 2 con 10 / 2 e 20 / 3. Il modello breve inizia a k9; tutti e tre hanno finestre complete su k19–k90. Confronta le posizioni solo quando tutte le ampiezze necessarie sono positive. Cambiare lunghezza modifica media e dispersione. Cambiare solo il moltiplicatore conserva entrambe e allarga lo stesso involucro.
Con tre deviazioni anziché due, ampiezza totale e normalizzata aumentano di un fattore 1.5; con ampiezza positiva, %B_3=0.5+(%B_2−0.5)×2/3. L’algebra non determina parametri ottimali. Confronta regole complete sullo stesso campione valido, con esecuzione e uscite coerenti, prima di attribuire vantaggi a osservazioni meno frequenti o successive.
12. Separa il tempo del buffer dallo spostamento grafico MT4
Una chiamata di riferimento è iBands("EURUSD",PERIOD_H1,20,2,0,PRICE_CLOSE,MODE_MAIN,1). Richiedi MODE_UPPER e MODE_LOWER con gli stessi input. Qui bands_shift=0 evita lo spostamento grafico, mentre shift=1 richiede l’ultima barra completa dopo disponibilità della successiva e dei dati.
Una richiesta shift=0 legge una barra in formazione e può variare intrabar. Lo spostamento visivo è un’altra impostazione e non fornisce dati futuri. Verifica storia e simboli reali; errore o buffer mancante non equivalgono a finestra piatta valida. Allinea prezzo applicato, orari e vuoti. L’esempio non certifica parità con il terminale.
13. Separa la lettura da un budget BUY eseguibile
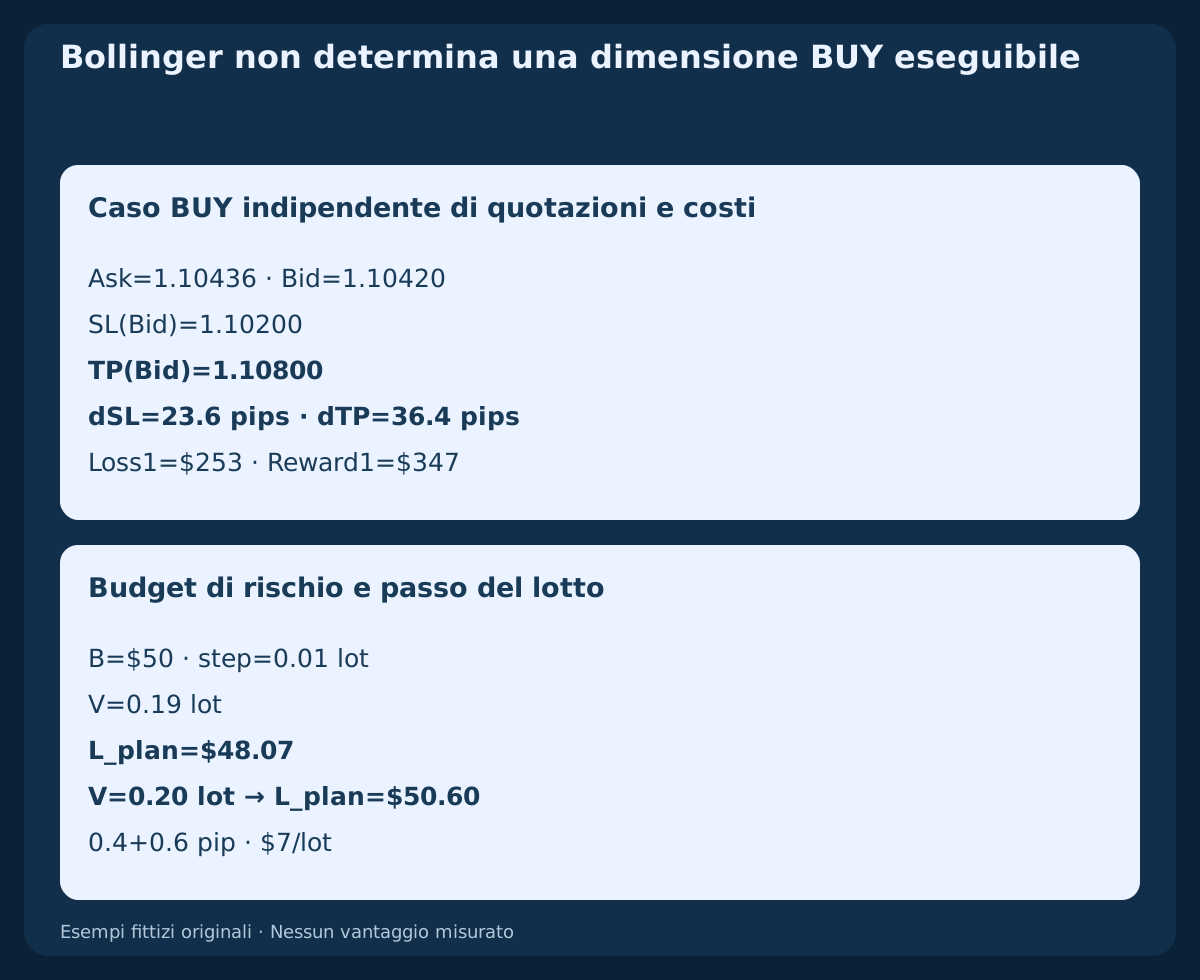
Considera un calcolo BUY fittizio indipendente: Ask=1.10436, Bid=1.10420, SL(Bid)=1.10200 e TP(Bid)=1.10800. Un acquisto entra ad Ask e le protezioni usano Bid. La distanza stop è 23.6 pips e quella obiettivo 36.4 pips. Non è un’operazione della serie di chiusure priva di Ask storico o percorso di esecuzione.
Assumi $10/pip/lot, commissione complessiva $7/lot, riserve avverse separate a_entry=0.4 pip; a_exit=0.6 pip e finanziamento dichiarato zero. Allora Loss1=(23.6+1)×10+7=$253 e Reward1=(36.4−1)×10−7=$347. Un budget $50 con passo 0.01-lot consente 0.19 lot e perdita pianificata $48.07; 0.20 lot rischierebbe $50.60. Le distanze incorporano già i lati corretti: non aggiungere lo spread due volte. Verifica tariffe, margine ed esecuzioni; la riserva non limita la perdita reale.
14. Valuta regole complete invece di forme attraenti
Prima del test fissa fonte, convenzione della popolazione, spostamento, unità, disponibilità ed evento preciso. Nomina riferimenti congelati, contesto precedente e scadenza. Aggiungi orario dell’ordine, ingresso, annullamento, stop, obiettivo, dimensione, uscita e gestione degli ordini incerti. Un segnale chiuso non garantisce esecuzione alla medesima chiusura.
Confronta la base con e senza ogni filtro usando ipotesi di esecuzione identiche. Bande, %B e BandWidth condividono prezzi; concordare non li rende prove indipendenti. Riserva dati di valutazione, registra tentativi e comunica costi, campione, drawdown e incertezza. Esempi selezionati non dimostrano un vantaggio futuro.
15. Riproduci il set originale e i suoi limiti
Il CSV principale contiene 91 chiusure Bid H1 EURUSD fittizie da 2026-10-19 00:00 UTC, iniziando a 1.10000. Comprende riferimento, due confronti di parametri e dispersione campionaria nominata separatamente. Il secondo CSV contiene geometrie di confine indipendenti, compresa ampiezza zero, non osservazioni della stessa storia.
Medie e varianze usano razionali esatti; radici e derivati Decimal a ottanta cifre prima dell’esportazione arrotondata. I prezzi in tabella hanno cinque decimali, mentre gli eventi usano precisione completa. Non ci sono candele di broker, massimi/minimi, percorsi intrabar, Ask storico o ordini, né backtest, accuratezza misurata o parametri redditizi dimostrati.
Scarica 91 chiusure H1 fittizie e confronti dei parametri Bollinger (CSV)
Scarica sei casi indipendenti di confine %B e ampiezza zero (CSV)
| Indice | Chiusura UTC | Chiusura Bid | M20 | U20x2 | L20x2 | %B (ratio) | BW_pct (%) |
|---|---|---|---|---|---|---|---|
| 19 | 2026-10-19 19:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 20 | 2026-10-19 20:00 UTC | 1.10100 | 1.10005 | 1.10049 | 1.09961 | 1.5897 | 0.0792 |
| 39 | 2026-10-20 15:00 UTC | 1.10000 | 1.10005 | 1.10049 | 1.09961 | 0.4426 | 0.0792 |
| 40 | 2026-10-20 16:00 UTC | 1.10000 | 1.10000 | 1.10000 | 1.10000 | — | 0.0000 |
| 60 | 2026-10-21 12:00 UTC | 1.10200 | 1.10105 | 1.10220 | 1.09990 | 0.9119 | 0.2095 |
| 88 | 2026-10-22 16:00 UTC | 1.10210 | 1.10200 | 1.10220 | 1.10180 | 0.7500 | 0.0363 |
| 89 | 2026-10-22 17:00 UTC | 1.10280 | 1.10204 | 1.10244 | 1.10165 | 1.4500 | 0.0721 |
| 90 | 2026-10-22 18:00 UTC | 1.10190 | 1.10204 | 1.10244 | 1.10163 | 0.3318 | 0.0728 |
16. Mantieni una lista pratica di lettura
Identifica strumento, fonte, durata, prezzo applicato, finestra, moltiplicatore, divisore, spostamento, unità e storia. Poi nomina ciò che osservi: posizione, ampiezza, stato, nuovo incrocio o contesto definito a parte. Un dato necessario assente rimane un limite, non un valore inventato.
Solo una specifica operativa completa distinta collega lettura, ingresso, protezione, dimensione e uscita. Gli articoli collegati adottano regole proprie. Mantieni fisso il riferimento quando valuti conferme aggiuntive, ritardi e costi, senza presumere che un altro indicatore migliori il metodo.
Domande frequenti
Cosa significa Bollinger 20/2?
Venti barre per media semplice e dispersione della popolazione, con due deviazioni per lato. Su H1 sono barre, non giorni. Specifica anche prezzo e spostamento; i valori standard non garantiscono profitto.
Toccare una banda significa comprare o vendere?
No. Indica posizione relativa. Il prezzo può continuare lungo o oltre la banda. Ingresso, invalidazione, protezione, dimensione e uscita richiedono una regola completa separata.
%B può essere negativo o superare uno?
Sì. Sulla scala del rapporto, zero è la banda bassa e uno l’alta. 1.25 è un quarto dell’ampiezza totale sopra la banda superiore. Con ampiezza zero il rapporto resta indisponibile qui.
Perché BandWidth può differire di cento volte?
Ampiezza divisa per centrale è un rapporto; per cento esprime lo stesso valore in percentuale. Controlla formula e unità. %BandWidth normalizzato nell’intervallo storico può essere un altro indicatore.
Buffer chiuso e bande spostate sono la stessa cosa?
No. Lo shift del buffer seleziona l’osservazione; lo spostamento cambia l’allineamento visivo. Qui si usano spostamento zero e l’ultima osservazione completa quando i dati esistono. Nessuno fornisce prezzi futuri.
Due deviazioni garantiscono il 95% di prezzi all’interno?
No. La costruzione non fissa una probabilità futura. Contano distribuzione, dipendenza delle finestre e contesto. Gli esempi fittizi non stimano copertura o risultati operativi.
Fonti e note di ricerca
Le fonti primarie supportano costruzione, input, tempi e definizioni. Storia, geometrie, parametri, disponibilità e calcolo BUY sono costruzioni educative originali. Non certificano parità di piattaforma o prestazioni operative.
Guida educativa Bollinger. Chiusure fittizie, geometrie assunte indipendenti e costi separati; nessun ordine reale, backtest storico o profitto misurato.