

EMA e ADX possono concordare quando la parte interessante del movimento è già passata, oppure divergere senza errori di calcolo. Questa guida separa contesto direzionale, forza priva di segno direzionale e novità dell’evento di prezzo. Storici M5 inventati e piani di quotazione indipendenti spiegano la meccanica, senza dimostrare risultati di trading.
1. Separare tre domande prima di leggere il grafico
Il contesto EMA riguarda la relazione fra medie scelte. ADX misura lo squilibrio smussato del movimento direzionale. Un evento di prezzo richiede qualcosa di nuovo secondo una regola. L’accordo dei primi due non è un evento nuovo, una quotazione eseguibile o un’operazione sostenibile. Una candela M5 aggiuntiva di conferma lascia cambiare prezzo e spazio residuo verso il target.
La guida confronta osservazioni, senza prescrivere un’altra ricetta d’ingresso. Approfondisce il tema EMA/ADX/ATR con indebolimento, allineamento di candele chiuse e conferma scaduta. La strategia EMA/ADX a due candele ha condizioni complete proprie: la sua specifica regola di indebolimento non è universale. Tutti i dati sono inventati, senza ordini trasmessi o risultati realizzati.
La guida EMA e ATR per scalping su calma, espansione e costi tardivi distingue base fissa, media variabile e calcoli indipendenti delle quotazioni.
2. Assegnare a EMA un ruolo di contesto preciso
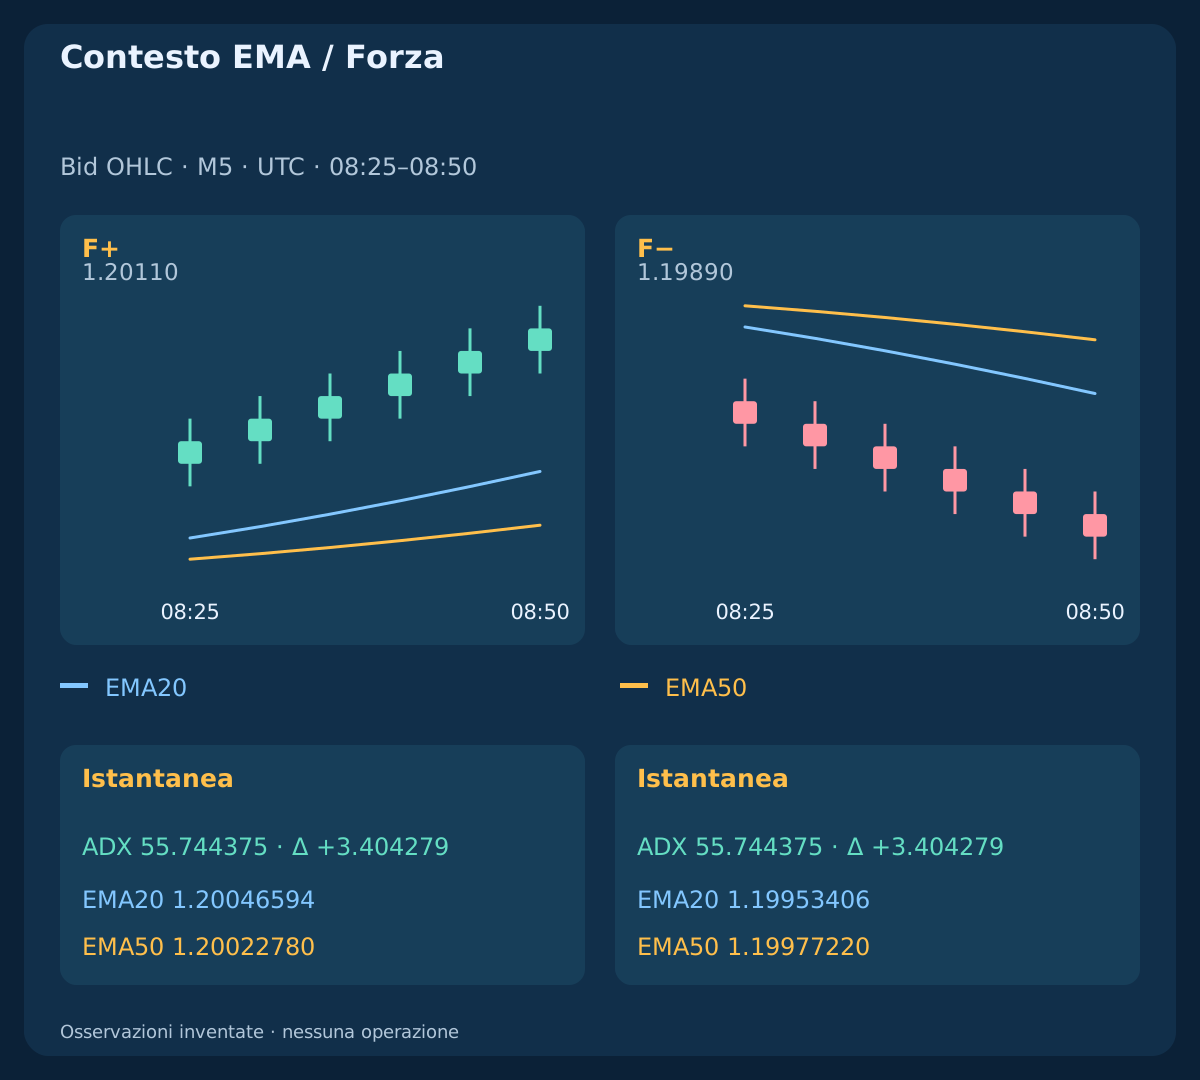
Usare EMA20/50 sulle chiusure di candele Bid M5 programmate. Inizializzare ogni periodo n con le prime n chiusure, poi applicare EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). I primi valori sono in k19 e k49. Qui si definisce F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]; l’uguaglianza non appartiene a nessuno dei due contesti.
Le etichette descrivono relazioni, non istruzioni di acquisto o vendita. La chiusura può scendere mantenendo F+, o rimbalzare in F−. Per l’EURUSD inventato vale pip=0.0001; point=tick=0.00001. Conservare insieme simbolo, lato, timeframe, prezzo applicato, inizializzazione e orario. Storici o metodi diversi cambiano i valori; non si presume identità con il terminale.
3. Definire ADX prima di confrontare i valori
Da k1 calcolare u=High(k)−High(k−1); v=Low(k−1)−Low(k); TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). DM positivo conserva u solo se positivo e strettamente maggiore di v; DM negativo conserva v solo se positivo e maggiore di u. A parità entrambi valgono zero. In k14 inizializzare le medie TR e DM con k1–k14, poi usare W(k)=[13×W(k−1)+raw(k)]/14.
Applicare DI_plus=100×W(DM_plus)/W(TR); DI_minus=100×W(DM_minus)/W(TR); DX=100×abs(DI_plus−DI_minus)/(DI_plus+DI_minus). Con TR smussato positivo e somma DI nulla, DX è zero; il denominatore TR nullo rende il confronto indisponibile. Inizializzare ADX in k27 con la media DX14–DX27, poi ADX(k)=[13×ADX(k−1)+DX(k)]/14. È un riferimento finito di tipo Wilder esplicito: verificare le implementazioni prima di attendere parità. Dati mancanti non equivalgono a forza nulla.
4. Distinguere livello ADX, pendenza e rendimento della candela
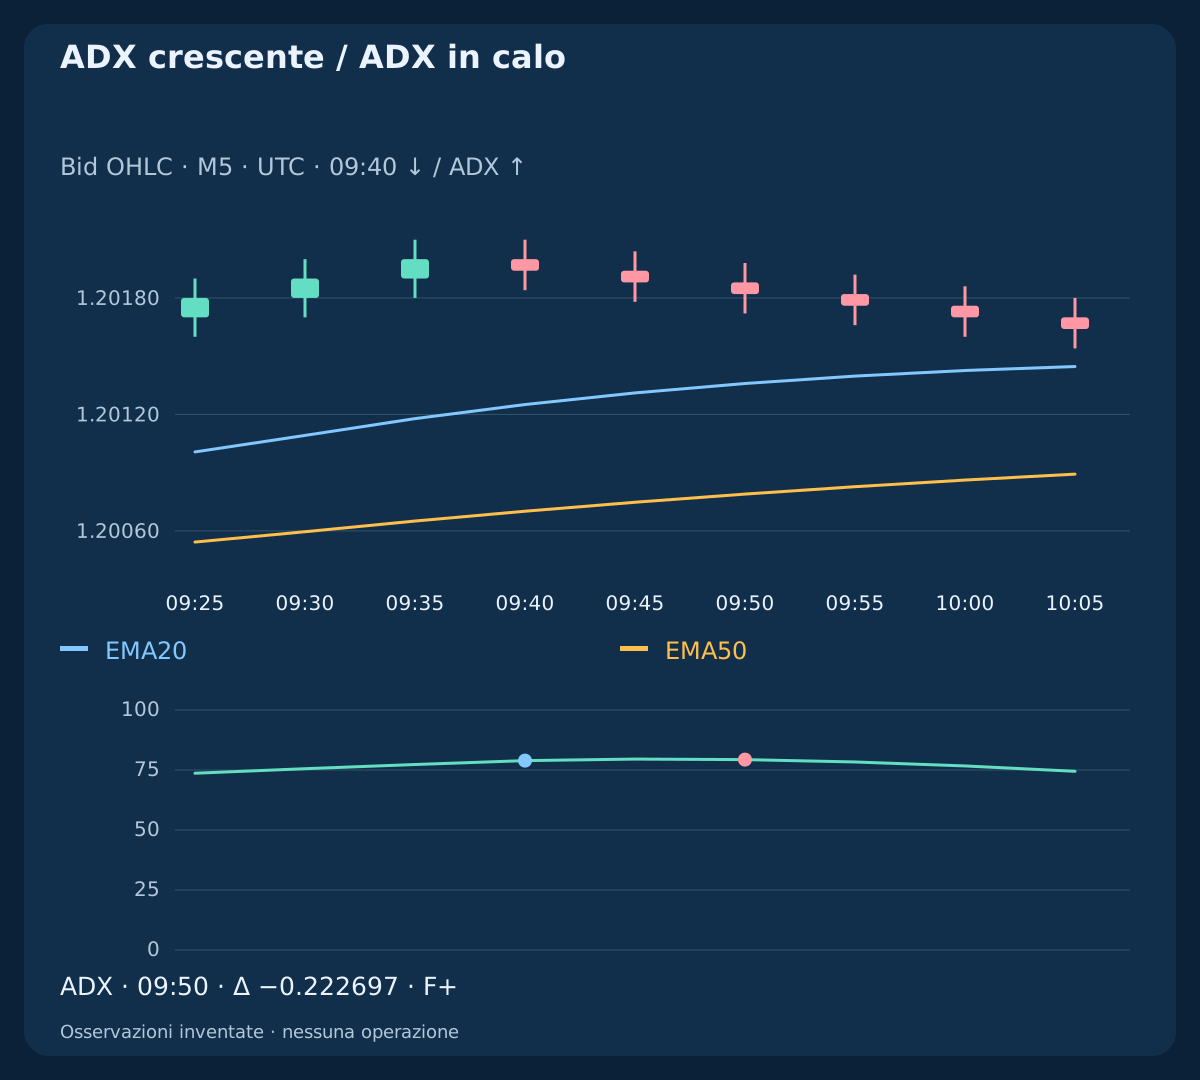
Il livello descrive la forza accumulata; delta_ADX=ADX(k)−ADX(k−1) ne descrive l’ultima variazione. Nessuno porta il segno del rendimento della candela. Nello storico ascendente, fra 09:35 e 09:40 UTC la chiusura scende 1.20200 → 1.20194 mentre ADX sale 77.285335 → 78.907811. Lo smussamento può indicare squilibrio crescente con un ultimo corpo ribassista.
Alle 09:50 lo stesso storico dà ADX=79.328466; delta_ADX=−0.222697 e mantiene F+. Un livello alto con pendenza negativa differisce da uno basso con pendenza positiva. Richiedere ADX crescente oppure soltanto un minimo seleziona osservazioni diverse. Confrontare i valori completi prima dell’arrotondamento: la visualizzazione non decide il superamento della soglia.
| Osservazione | Contesto | EMA20 | EMA50 | ADX | Variazione ADX |
|---|---|---|---|---|---|
| ADX crescente / F+ | F+ | 1.20046594 | 1.20022780 | 55.744375 | +3.404279 |
| ADX in calo / F+ | F+ | 1.20135930 | 1.20078958 | 79.328466 | -0.222697 |
| ADX crescente / F− | F− | 1.19953406 | 1.19977220 | 55.744375 | +3.404279 |
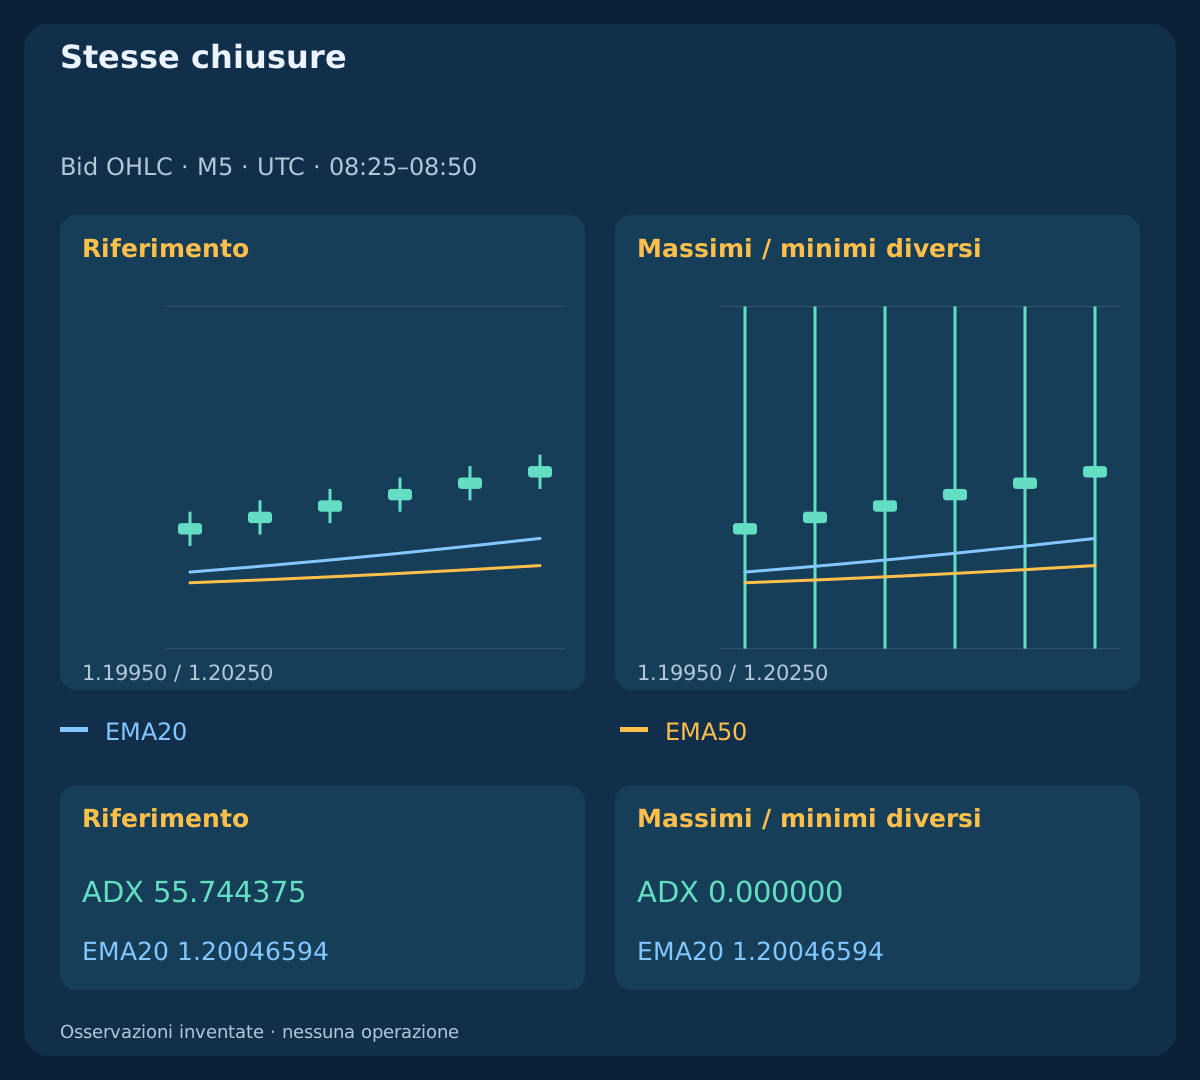
| Stesse chiusure / Massimi / minimi diversi | F+ | 1.20046594 | 1.20022780 | 0.000000 | +0.000000 |
5. Leggere l’indebolimento senza inventare direzione
ADX in calo può accompagnare pausa, minore squilibrio o inversione nascente; da solo non distingue il seguito. Alle 09:50 nello storico ascendente la chiusura è 1.20182, EMA20 1.20135930 ed EMA50 1.20078958. La forza cala ma la chiusura resta sopra entrambe. È uno stato, non permesso di ingresso o di ignorare un’invalidazione del prezzo.
Lo storico discendente speculare ha alle 08:50 EMA20=1.19953406; EMA50=1.19977220; ADX=55.744375 e ADX crescente in F−. Il corrispondente ascendente ha la stessa intensità ADX. La direzione deriva dalla relazione prezzo/EMA o DI dichiarata. Se una strategia consente indebolimento durante un particolare ritracciamento, mantenerne tutte le altre condizioni, senza generalizzare l’eccezione.
6. Allineare le candele chiuse
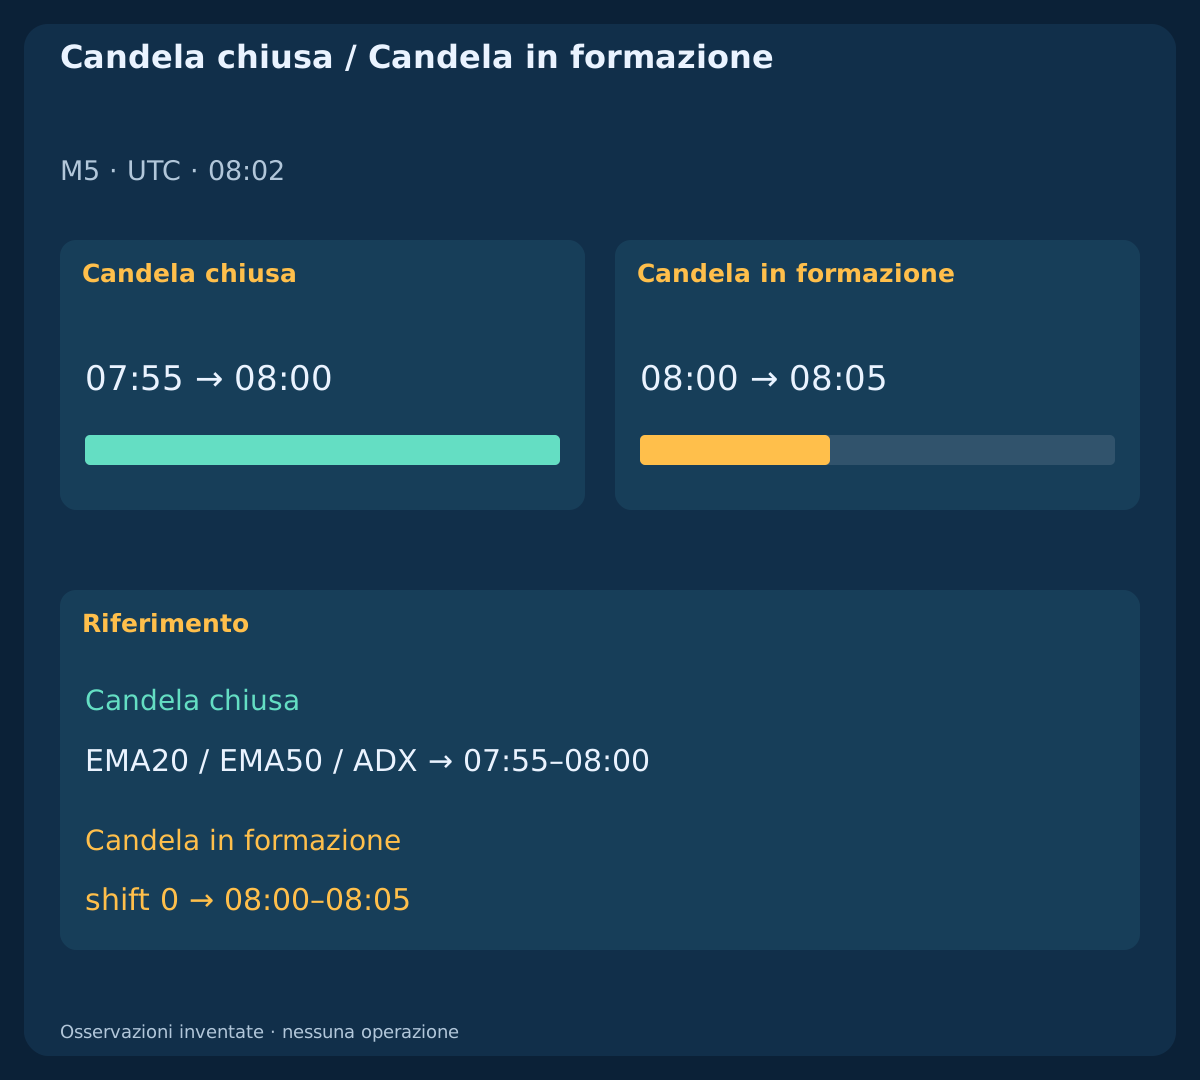
All’istantanea illustrativa 08:02 UTC, l’ultimo intervallo M5 previsto chiuso è 07:55–08:00; 08:00–08:05 è ancora in formazione. Il CSV conserva apertura e chiusura. Su MT4 le etichette del grafico indicano normalmente l’apertura. Verificare timestamp e disponibilità reali: raggiungere un orario non dimostra l’arrivo di una nuova candela o di dati completi.
Leggere EMA e ADX sullo stesso intervallo chiuso. MODE_MAIN di iADX è ADX; MODE_PLUSDI e MODE_MINUSDI sono linee diverse. Lo shift finale è uno spostamento storico del buffer; shift 0 è in formazione. ma_shift sposta invece la media sul grafico. Conservare timestamp quando cambiano gli indici relativi. Ritardo di smussamento in candele e anzianità locale di ricezione della quotazione sono distinti; l’ora server non misura latenza di rete.
7. Trattare l’accordo come informazione sovrapposta
EMA e ADX trasformano lo stesso feed, pur usando proprietà diverse. Un secondo indicatore non è automaticamente un voto indipendente né moltiplica probabilità di successo. Lo storico same_closes mantiene tutte le chiusure e le due EMA, ma fissa High=1.20250; Low=1.19950. Le variazioni massimo/minimo danno DM nullo e ADX=0 valido anche con contesto EMA positivo.
Il controesempio cambia massimi/minimi, non mostra implementazioni corrette discordanti su OHLC identici. Contesto delle chiusure e forza direzionale possono quindi divergere. Il valore aggiunto richiede test del modello completo dopo costi su dati mai usati. Accordo visivo, valori alti o maggiore selettività non lo dimostrano.
8. Confrontare tre filtri di forza dichiarati
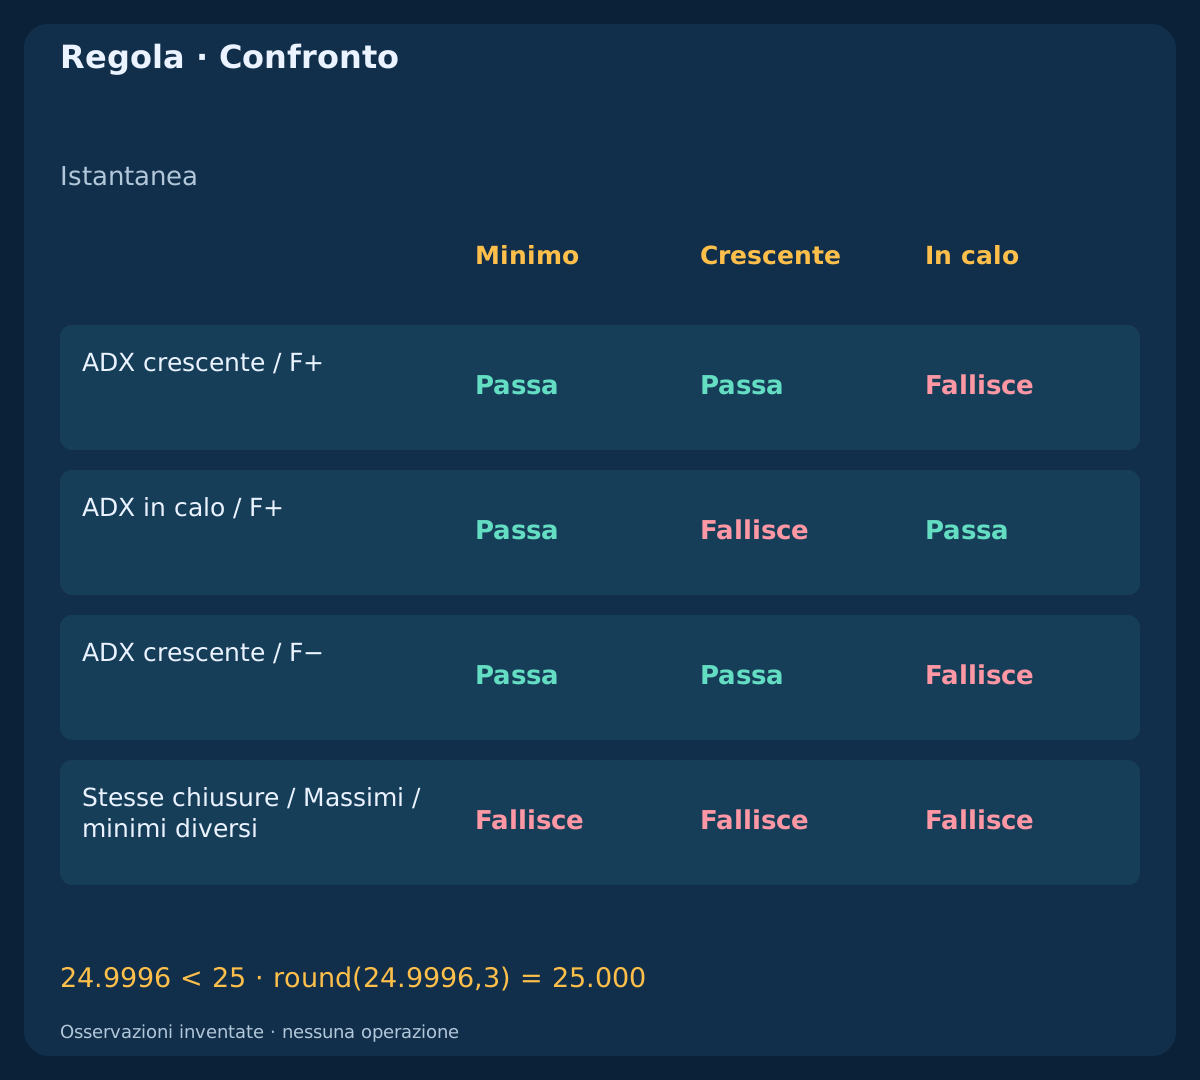
Per esempio confrontare Floor: ADX>=25; Rising: ADX>=25 AND delta_ADX>0; Cooling: ADX>=25 AND delta_ADX<0. Il minimo include l’uguaglianza; le pendenze sono strette, quindi variazione zero non soddisfa nessuna delle due. Sono filtri diagnostici, non sistemi completi o soglie universali. Cooling non riproduce tutte le condizioni di indebolimento e ritracciamento della strategia collegata.
Gli stati crescente rialzista e ribassista passano Floor e Rising; quello rialzista in indebolimento passa Floor e Cooling; quello con ombre diverse non passa nulla. La griglia descrive esempi scelti, non frequenze o tassi di successo. Il caso aritmetico separato 24.9996 → 25.000 rimane sotto 25 al valore completo. Non è un’osservazione ADX derivata da OHLC.
| Osservazione | Minimo | Crescente | In calo |
|---|---|---|---|
| ADX crescente / F+ | Passa | Passa | Fallisce |
| ADX in calo / F+ | Passa | Fallisce | Passa |
| ADX crescente / F− | Passa | Passa | Fallisce |
| Stesse chiusure / Massimi / minimi diversi | Fallisce | Fallisce | Fallisce |
9. Non riattivare un vecchio evento con forza successiva
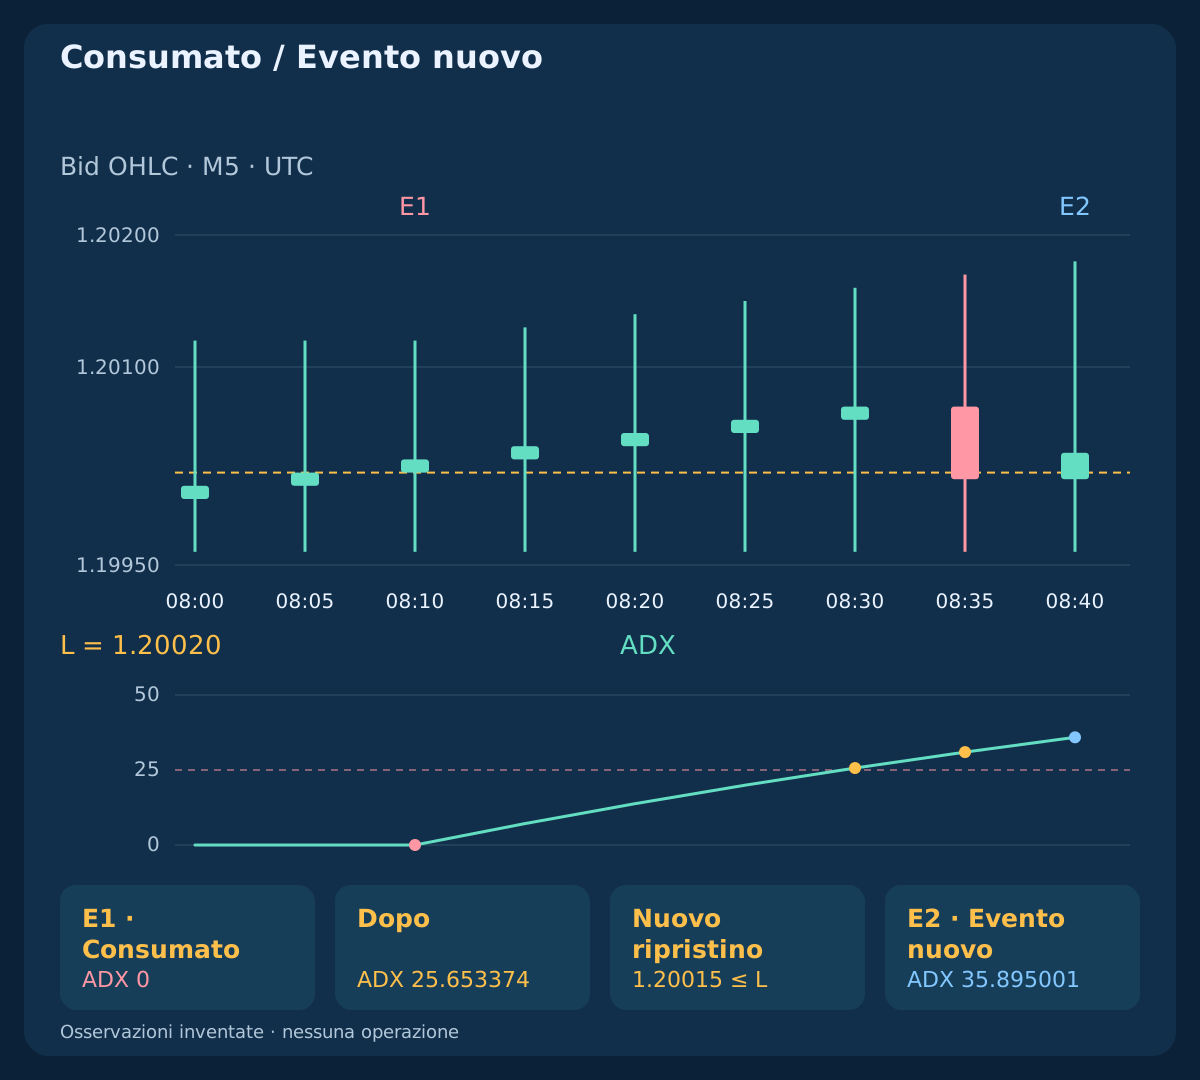
La lezione late_gate fissa L=1.20020 prima della sequenza. Un evento nuovo richiede chiusura precedente su/sotto L e nuova strettamente sopra. In 08:10 / E1, 1.20030 attraversa per la prima volta ma ADX è zero. Il minimo fallisce ed E1 è consumato. In 08:30 ADX raggiunge 25.653374, ma il prezzo è rimasto sopra L: manca un evento nuovo.
In 08:35 la chiusura 1.20015<=L prepara un altro attraversamento senza riaprire E1. In 08:40 / E2, 1.20035 forma un attraversamento proprio con ADX=35.895001. E2 supera soltanto il filtro illustrativo dell’indicatore, non un’autorizzazione d’ordine. La sequenza spiega la validità temporale; protezione, esecuzione e uscite necessarie a una strategia restano da definire.
| Ora UTC | Osservazione | Chiusura | ADX | Nuovo |
|---|---|---|---|---|
| 08:10 | E1 · Prima | 1.20030 | 0.000000 | Passa |
| 08:30 | E1 · Consumato | 1.20070 | 25.653374 | Fallisce |
| 08:35 | Nuovo ripristino | 1.20015 | 30.963847 | Fallisce |
| 08:40 | E2 · Evento nuovo | 1.20035 | 35.895001 | Passa |
10. Esaminare separatamente il costo di aspettare
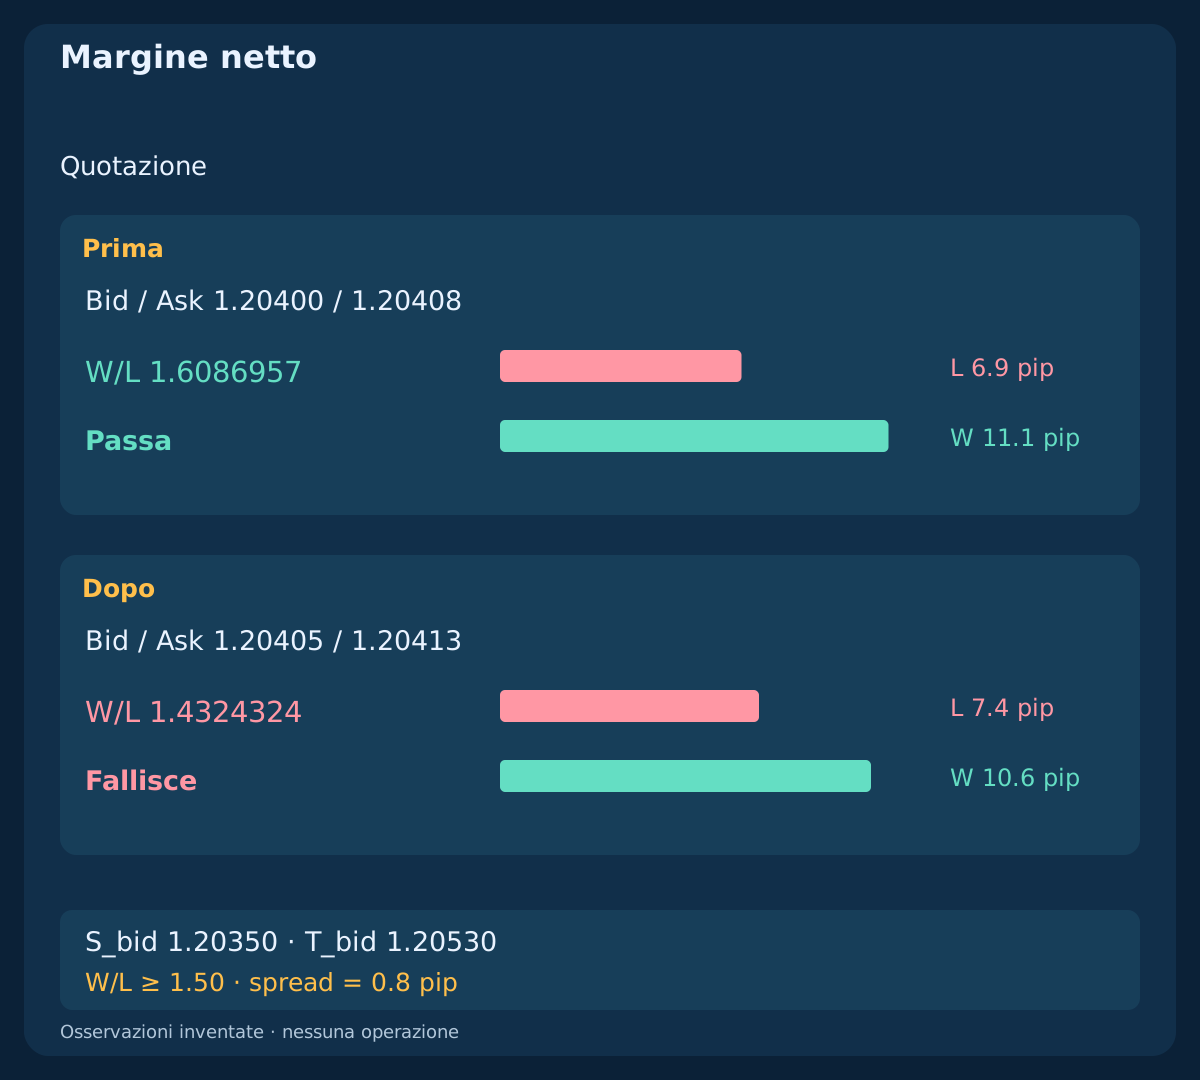
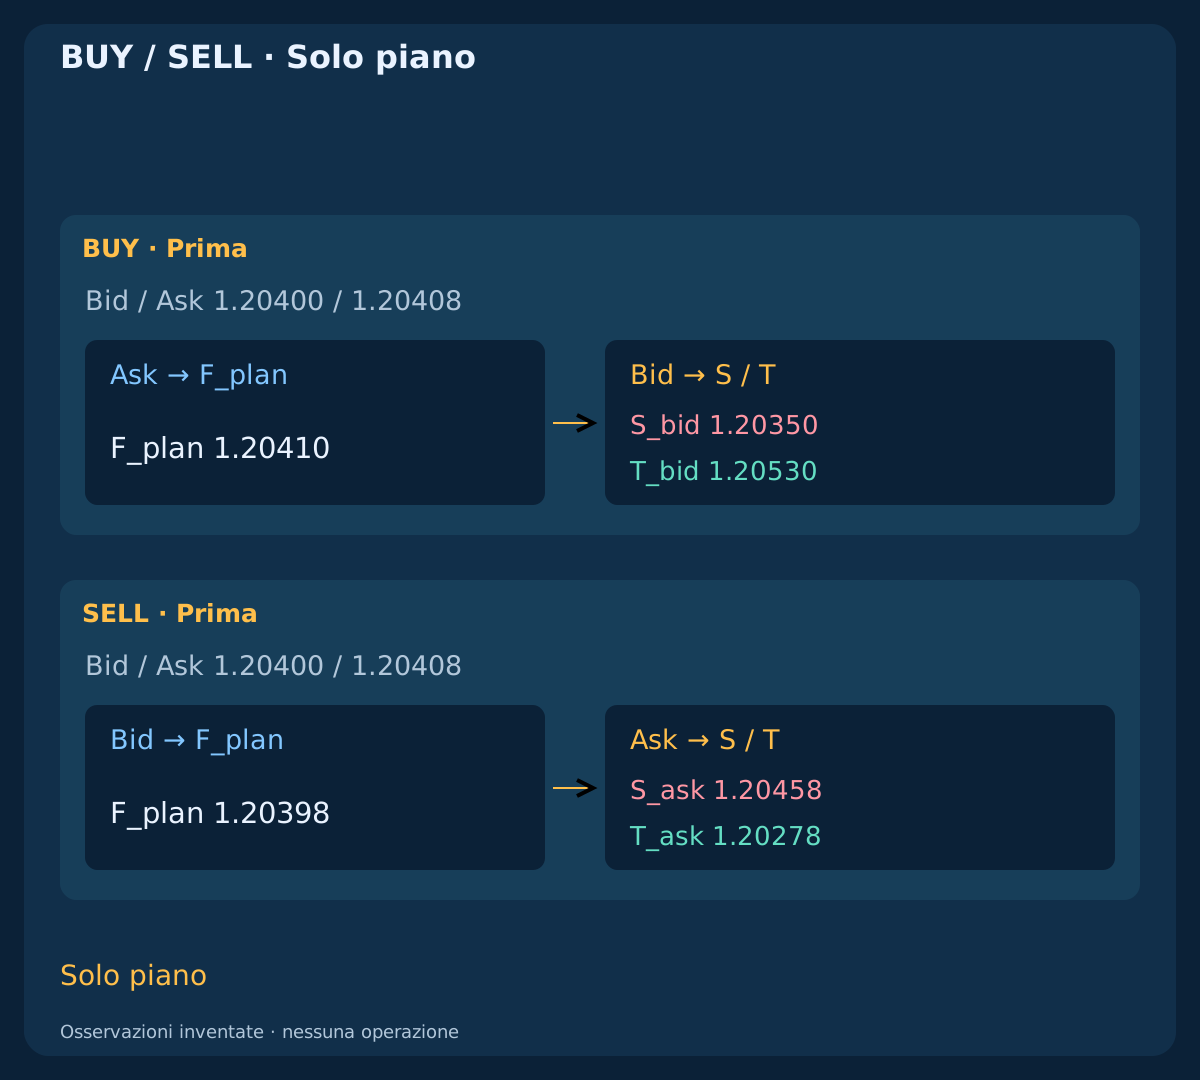
Un confronto inventato indipendente assume EURUSD, conto USD, EUR 100,000 per lotto e pip_value=$10/lot; equity=$10,000; plan_budget=$25; lot_min=lot_step=0.01. BUY ha uscite Bid fisse S_bid=1.20350; T_bid=1.20530. Alle 09:00:00.100 la quotazione è Bid/Ask=1.20400/1.20408; cinque secondi dopo 1.20405/1.20413. Entrambi gli spread valgono 0.8 pip.
Includere 0.2 pip avverso d’ingresso in F_plan, altri 0.2 pip di slittamento d’uscita e commissione lineare complessiva di 0.7 pip senza minimo o extra. Quindi F_plan=Ask+0.2 pip; c=0.7+0.2=0.9 pip. Lo spread è già nei lati d’ingresso/uscita. Le quotazioni sono indipendenti dagli storici, senza esecuzioni né permesso di aspettare cinque secondi: la scadenza della strategia potrebbe già escludere la seconda.
11. Separare rapporto netto e dimensione
Per BUY calcolare L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Richiedere L e W positivi e il minimo illustrativo W/L>=1.50. Il piano precedente dà F_plan=1.20410; L=6.9; W=11.1; W/L=1.6086957; il successivo F_plan=1.20415; L=7.4; W=10.6; W/L=1.4324324. Lo stesso spread non conserva lo spazio netto.
Con budget $25, lots=floor_step(25/(L×10),0.01) dà prima 0.36 lotti, perdita ipotetica pianificata $24.84 e target netto $39.96. I successivi 0.33 lotti diagnostici prevederebbero $24.42 di perdita, ma il rapporto fallisce ancora: non sono volume ammissibile. Con costi lineari il volume si elimina in W/L. Sono importi pianificati, non realizzati o garantiti. Restano vincoli del broker ed esposizione aggregata da controllare.
| Quotazione | Perdita, pip | Guadagno, pip | W/L netto | Lotti pianificati |
|---|---|---|---|---|
| BUY / Prima · 1.20400 / 1.20408 | 6.9 | 11.1 | 1.6086957 | 0.36 |
| BUY / Dopo · 1.20405 / 1.20413 | 7.4 | 10.6 | 1.4324324 | — |
| SELL / Prima · 1.20400 / 1.20408 | 6.9 | 11.1 | 1.6086957 | 0.36 |
| SELL / Dopo · 1.20395 / 1.20403 | 7.4 | 10.6 | 1.4324324 | — |
12. Specchiare SELL sui lati eseguibili
SELL entra contro Bid ed esce contro Ask. Il piano indipendente fissa S_ask=1.20458; T_ask=1.20278. La prima quotazione è ancora 1.20400/1.20408 ma F_plan=Bid−0.2 pip=1.20398. Usare L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Gli indicatori Bid non dimostrano che fosse eseguibile un’uscita Ask.
La seconda quotazione SELL è 1.20395/1.20403 con F_plan=1.20393 e lo stesso peggioramento dei costi. La simmetria è costruita, non osservata. Gli schemi sono piani, non candele Ask storiche o uscite realizzate. Per operazioni reali servono Ask osservati abbinati e il contratto del broker; uno spread fisso conveniente non li ricostruisce.
13. Contare ciò che un filtro tardivo può perdere
Un filtro lento può scartare rumore, arrivare dopo l’evento utile o lasciare poco margine alla prima quotazione ammissibile. Impostazioni più rapide cambiano questi effetti senza provare miglioramenti. Inversione, gap, spread variabile o quotazione assente possono invalidare l’immagine dell’indicatore. Una riserva non garantisce esecuzione né limita perdite. Non prolungare un evento perché ADX migliora dopo.
Allineare M5 non definisce sessioni o notizie. Dichiarare conversione broker–UTC e regole di blocco, recupero dello spread e segnali nuovi. Gli eventi consumati restano tali durante le sospensioni. Nella ricerca contare candidati persi, quotazioni rifiutate e risultati ignoti oltre alle operazioni. Queste osservazioni non definiscono l’intero funzionamento operativo.
14. Provare i filtri su un calendario comune
Definire candidati di prezzo indipendenti dalla politica ADX. Confrontare EMA da sola e poi Floor, Rising e Cooling sugli stessi dati, costi, budget e calendario. Conservare gli scarti, senza ricostruire un evento più comodo dopo il fallimento. Confrontare tempestività e costi oltre agli esiti, con Bid/Ask appropriati.
Fissare smussamento, inizializzazioni, soglie e ripristini prima di periodi cronologici mai usati. Non selezionare soglie dagli stessi esempi illustrativi. La griglia contiene osservazioni costruite senza P&L. Quattro storici e nove righe non stabiliscono redditività, robustezza o idoneità al reale. Un filtro più rigoroso non è automaticamente migliore.
15. Riprodurre i tre file didattici
I file contengono 408 closed bars; 9 diagnostic rows; 4 independent quote plans; 0 orders. Quattro storici Bid inventati includono l’inizializzazione completa; otto righe rimandano a candele chiuse e una al limite aritmetico separato. I marcatori distinguono E1, ricontrollo scaduto, ripristino ed E2. Non ci sono esecuzioni effettive o P&L realizzato. Finanziamento e altre spese sono esclusi.
Ricalcolare indipendentemente EMA, TR, DM, medie smussate, DI, DX e ADX. Controllare parità, DX zero valido contro denominatori indisponibili, uguaglianze, stesse chiusure con ombre diverse e ripristino proprio dell’evento. Ricalcolare costi e arrotondamento dei lotti verso il basso senza trattare volume diagnostico come negoziato. La ricerca richiede dati affidabili, controlli temporali d’implementazione, periodi inediti e registri d’esecuzione.
Scarica gli input M5 inventati (CSV)
16. Usare una breve verifica di lettura e prova
Verificare feed, timeframe, intervallo chiuso, prezzo applicato, inizializzazione e buffer. Dichiarare contesto EMA e uso ADX di livello, variazione o entrambi. Leggere il prezzo separatamente. Identificare evento nuovo, durata e ripristino prima del filtro. Conservare il fallimento: la forza successiva richiede un evento davvero nuovo secondo le regole iniziali.
Per decisioni reali controllare prezzi attuali del lato corretto, margine netto e budget valido in una strategia completa. Registrare osservazioni e rifiuti per ricostruire la sequenza. Contesto EMA, forza ADX ed esecuzione tempestiva sono distinti. Renderli espliciti permette test, ma l’accordo non dimostra un vantaggio né fornisce impostazioni per il reale.
Domande frequenti
ADX in calo significa SELL?
No. ADX non ha segno direzionale. Il calo descrive minore squilibrio smussato; prezzo/EMA o DI si interpretano separatamente nel modello dichiarato.
ADX 25 è una soglia universale per scalping?
No. È un minimo illustrativo. Timeframe, smussamento, storico e mercato ne cambiano l’interpretazione; gli esempi non validano soglie redditizie.
La forza successiva può recuperare E1?
No. E1 resta consumato. Una chiusura su/sotto il livello prepara un nuovo attraversamento che genera E2. È un evento diverso, non un tentativo ripetuto di E1.
EMA e ADX sono conferme indipendenti?
Non automaticamente. Trasformano informazioni sovrapposte. Ombre diverse possono lasciare EMA uguali e cambiare ADX; il contributo va testato sul modello completo.
Meno lotti riparano il rapporto di un ingresso tardivo?
No. Con costi lineari cambia l’esposizione monetaria, non W/L. La seconda quotazione fallisce anche se una dimensione diagnostica minore rientra nel budget.
I CSV sono risultati di trading verificati?
No. Sono osservazioni e piani inventati, con zero ordini, senza esecuzioni effettive né P&L realizzato. Non stabiliscono tasso di successo o rendimento atteso.
Fonti e note di ricerca
Le fonti ufficiali spiegano medie, buffer ADX e movimento direzionale. Inizializzazioni finite, contesti, soglie, calendario e piani di costo sono ipotesi didattiche, non raccomandazioni del fornitore né impostazioni validate per il reale.
- MetaTrader 4: moving average definitions
- MQL4: ADX and DI buffers, applied price and shift
- TradingView: directional movement and ADX calculations
Guida didattica. Osservazioni e piani inventati; nessun ordine, esecuzione effettiva o rendimento misurato.