

Un canale di Keltner circonda una media mobile con bande proporzionate alla volatilità. Distingui linea centrale, stima dell’escursione e moltiplicatore. Questi esempi reali GBP/USD mantengono le quotazioni fisse mentre esamini cosa cambia nel calcolo.
1. Definisci il canale moderno EMA–ATR
Usiamo EMA(20) delle chiusure, ATR(14) di Wilder e k = 2, senza spostamento. Sono impostazioni didattiche dichiarate, non valori universali della piattaforma. Le implementazioni moderne possono cambiare periodo e smussamento ATR; anche la costruzione originale di Keltner era diversa.
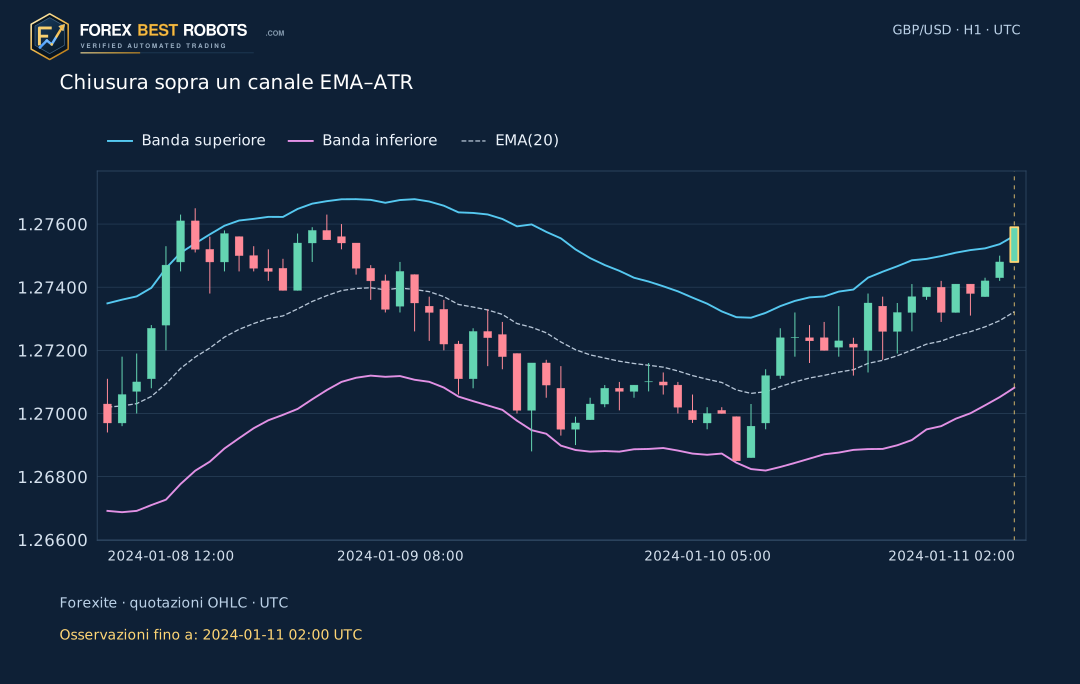
EMA e ATR includono il gruppo H1 selezionato dopo la sua conclusione. A differenza di un limite Donchian basato sugli estremi, una banda Keltner può essere superata dalla chiusura della candela che include. Confronta prezzi e bande allo stesso istante completato.
M(t) = EMA20(Close)[t]
U(t) = M(t) + k × ATR14(t)
L(t) = M(t) − k × ATR14(t)
U(t) − L(t) = 2 × k × ATR14(t)
2. Calcola il True Range con la chiusura precedente
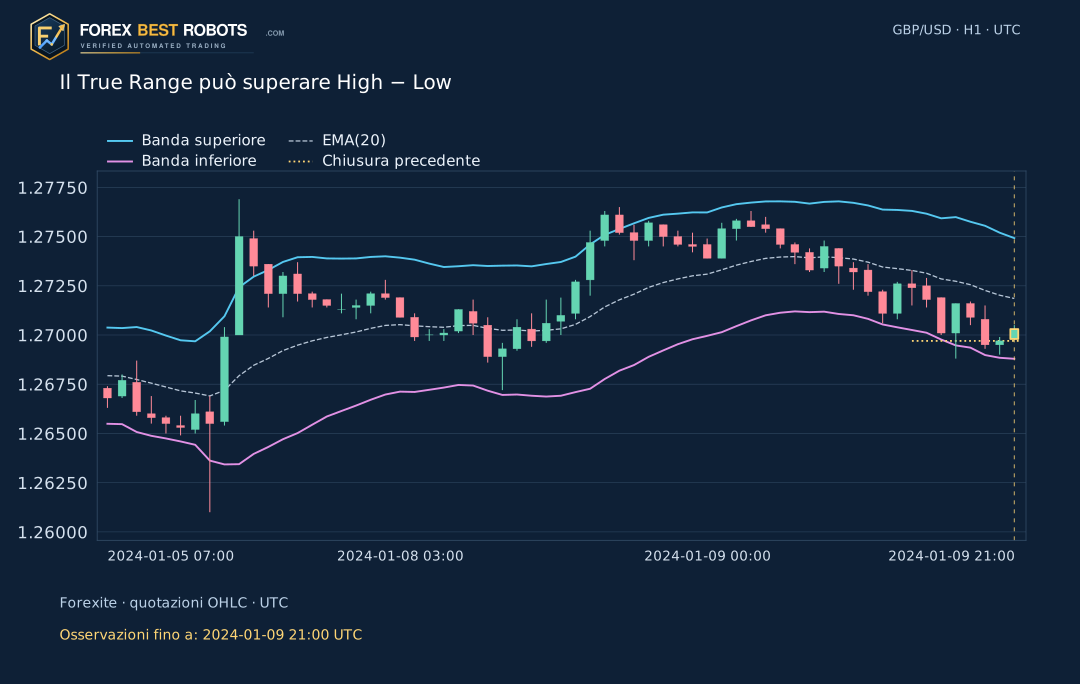
Il True Range è il massimo fra High − Low, |High − chiusura precedente| e |Low − chiusura precedente|. Un salto dalla chiusura registrata precedente può quindi superare l’escursione visibile della candela. ATR smussa distanze non negative; non misura una direzione di acquisto o vendita.
L’esempio di salto usa prezzi registrati. Non aggiungiamo osservazioni per colmare l’intervallo. La chiusura precedente è una quotazione di riferimento, non la prova che in quel vuoto fosse possibile eseguire a quel prezzo.
TR(t) = max(H(t) − L(t), |H(t) − C(t−1)|, |L(t) − C(t−1)|)
3. Distingui gli smussamenti Wilder, EMA e SMA
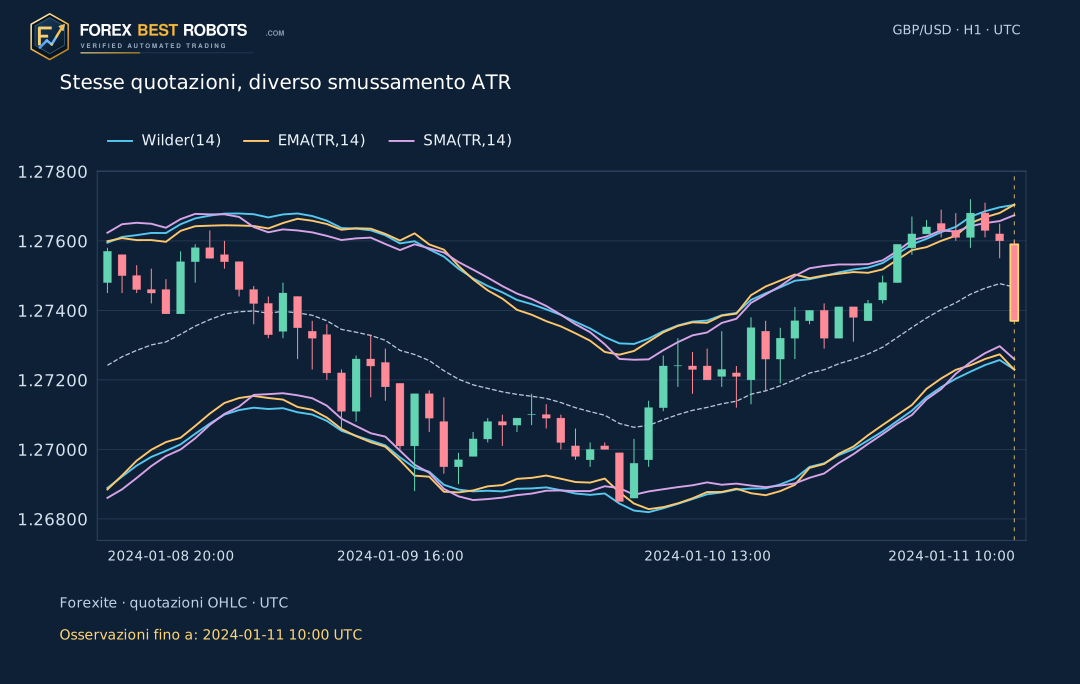
Su 14 periodi, Wilder usa α = 1/14 e l’alternativa EMA usa α = 2/15. SMA attribuisce uguale peso agli ultimi 14 TR. Qui tutte partono dalla stessa media aritmetica dei primi 14 TR; poi possono differire pur usando quotazioni, periodo e moltiplicatore identici.
Cambiare lo smussamento ATR non modifica l’EMA(20) centrale. Wilder ed EMA conservano ricorsivamente la storia precedente: la tabella dei 14 TR recenti non rappresenta tutti i loro dati. Accorciare il grafico visibile non riavvia il calcolo.
Wilder ATR14(t) = [13 × ATR14(t−1) + TR(t)] / 14
EMA(TR,14): α = 2/15
SMA(TR,14): sum(TR[t−13] … TR[t]) / 14
4. Cambia il moltiplicatore senza cambiare il mercato
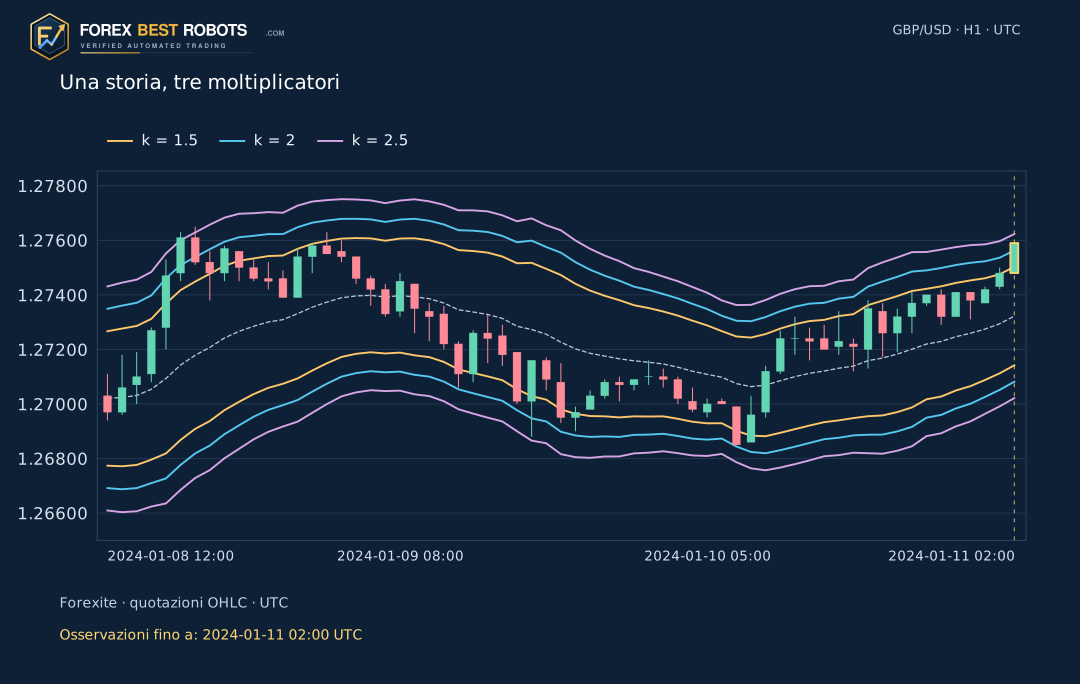
A parità di candela e smussamento, k = 1.5, 2 e 2.5 condividono centro e ATR. Le ampiezze totali sono 3, 4 e 5 ATR. Cambiare k modifica quali chiusure risultano esterne, non gli OHLC storici né dimostra quale parametro produca operazioni migliori. Per GBP/USD, un pip vale 0.0001 USD per GBP.
5. Leggi la fine UTC e il periodo iniziale
La fonte è l’archivio Forexite di quotazioni al minuto di gennaio 2024. Sottraiamo un’ora ai timestamp GMT+1 e li trattiamo come etichette di fine minuto. Ogni gruppo H1 include timestamp successivi all’inizio fino alla fine indicata inclusa. I valori definitivi sono usati solo a quella fine; i gruppi successivi restano nascosti.
Sono presenti 529 gruppi H1 registrati; 4 hanno meno di 60 minuti sorgente. Non riempiamo ore vuote. EMA parte dalla media di 20 chiusure; il primo TR è High − Low e ATR parte dalla media di 14 TR. I primi 140 gruppi sono riservati al riscaldamento. L’effetto iniziale diminuisce, senza diventare esattamente zero.
6. Interpreta la chiusura esterna nel contesto
Un centro crescente con ripetute chiusure sopra la banda può accompagnare un forte rialzo. Vendere soltanto perché il prezzo è sopra presuppone un’inversione non confermata. Una sola chiusura esterna non dimostra neppure una tendenza duratura. EMA segue in ritardo le quotazioni mediate.
L’ampiezza descrive escursioni recenti in entrambe le direzioni. Un canale largo può accompagnare rialzi o ribassi; uno stretto non promette un breakout. Non dichiariamo redditizio il campione, non stimiamo percentuali di successo e non ottimizziamo i parametri sui risultati successivi.
| Esempio | Fine H1 UTC | Chiusura | EMA(20) | ATR(14) di Wilder | Superiore · k = 2 | Inferiore · k = 2 |
|---|---|---|---|---|---|---|
| Chiusura sopra la banda | 2024-01-11 02:00 | 1.275900 | 1.273222 | 0.001203 | 1.275629 | 1.270816 |
| Espansione dell’escursione | 2024-01-11 10:00 | 1.273700 | 1.274668 | 0.001184 | 1.277036 | 1.272299 |
| TR e chiusura precedente | 2024-01-09 21:00 | 1.270300 | 1.271857 | 0.001532 | 1.274921 | 1.268792 |
| Chiusura prima del rientro | 2024-01-11 05:00 | 1.276300 | 1.274021 | 0.001115 | 1.276251 | 1.271792 |
7. Osserva il rientro dopo una chiusura esterna
L’esempio mostra una chiusura sopra la banda e la successiva chiusura registrata dentro il proprio canale aggiornato. Centro e ATR avanzano: non sono limiti Donchian congelati. La seconda osservazione è disponibile solo alla fine successiva. La coppia è stata scelta a posteriori per spiegare il meccanismo, non per stimare probabilità di fallimento o continuazione.
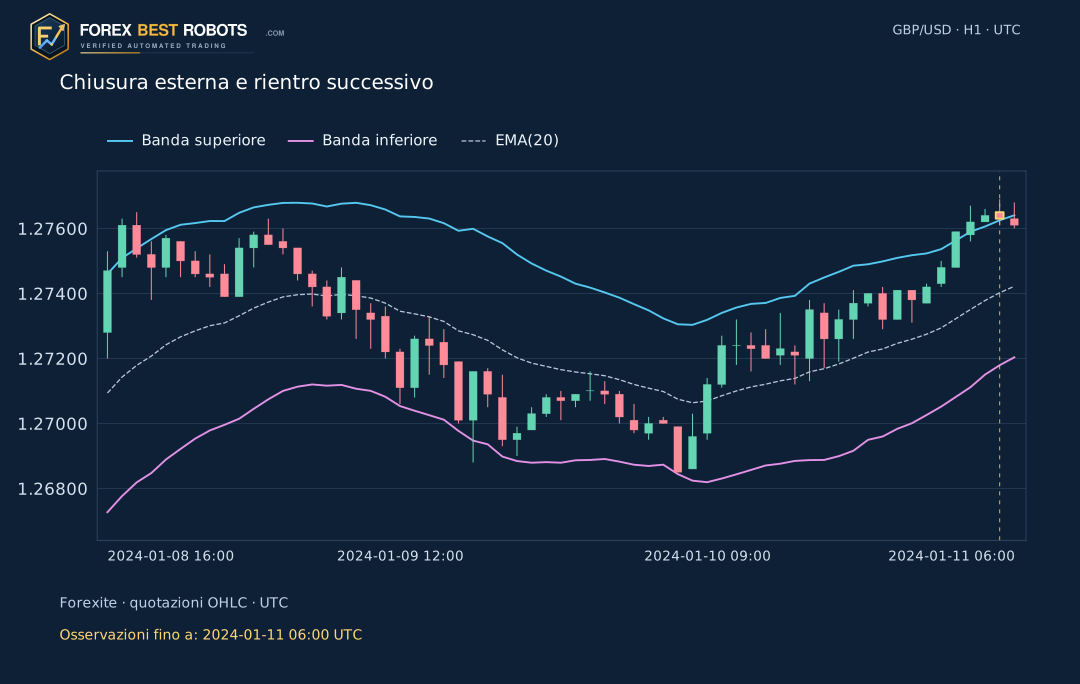
8. Esamina un’osservazione completata alla volta
Scegli k o il metodo ATR e scorri i gruppi H1 registrati. Cambiare impostazione mantiene candela e OHLC; centro, ATR, ampiezza e classificazione si aggiornano insieme. I quattro esempi ripristinano Wilder(14), k = 2. Su schermi stretti, grafico e formula scorrono nei propri riquadri.
Mantieni fissi i prezzi mentre cambi le bande
I controlli esaminano un indicatore, non ordini o rendimenti. Base: EMA(20) delle chiusure, ATR(14) di Wilder, k = 2. I valori mostrati sono arrotondati; la classificazione usa risultati non arrotondati.
Impossibile caricare l’esploratore. Usa grafici statici e CSV.
Esempi · ripristinano Wilder(14), k = 2
L’oro indica il gruppo concluso selezionato. I gruppi futuri sono nascosti. Cambiare impostazione conserva OHLC e fine UTC.
- Osservazioni registrate fino a UTC
- —
- Centro · EMA(20)
- —
- ATR(14) · unità di prezzo
- —
- True Range selezionato · unità di prezzo
- —
- Banda superiore
- —
- Banda inferiore
- —
- Ampiezza totale · pip
- —
- Chiusura selezionata
- —
- Chiusura meno banda superiore · pip
- —
- Cosa mostra questa chiusura?
- —
Su schermi stretti, scorri grafico o formula nel proprio riquadro oppure apri un grafico statico completo.
Mostra il calcolo numerico
Mostra 14 osservazioni TR recenti
La tabella mostra gli ultimi 14 TR. Wilder ed EMA conservano anche la storia precedente; solo SMA usa esclusivamente queste 14 osservazioni.
| Fine H1 UTC | Massimo | Minimo | Chiusura precedente | True Range |
|---|
9. Definisci una strategia separata dalla condizione dell’indicatore
Una strategia deve fissare direzione, conferma, quotazione eseguibile, stop, uscita, scadenza, esposizione e costi. Continuazione del breakout e ritorno al canale sono ipotesi diverse. La strategia Keltner di rientro esistente resta una lezione separata. Questi OHLC del fornitore non danno Ask, spread osservati, slippage o esecuzioni del broker; qui non ricostruiamo operazioni o rendimenti.
Domande frequenti
20/14/2 sono le uniche impostazioni Keltner?
No. Qui scegliamo EMA(20), ATR(14), Wilder e k = 2. Altre implementazioni possono variare periodo, inizializzazione, smussamento, prezzo o spostamento.
Il canale include la candela selezionata?
Sì, una volta completato il gruppo H1. La chiusura aggiorna EMA e il TR aggiorna ATR. Il prezzo può restare fuori: ATR stima l’escursione, non il massimo o minimo estremo.
ATR Wilder ed EMA dei TR sono uguali?
Su 14 periodi, Wilder usa alpha 1/14 ed EMA usa 2/15. Qui partono dalla stessa media iniziale e applicano poi pesi ricorsivi diversi.
Con k = 2 il canale intero è largo due ATR?
No. Ogni banda è a due ATR dal centro: la distanza totale è quattro ATR. Il pannello la mostra in pip.
Perché il grafico del mio broker può differire?
Fonte, lato della quotazione, convenzione dei minuti, fuso orario, dati mancanti, valori iniziali e smussamento possono cambiare i risultati. Metodo e hash originali sono forniti.
Una chiusura esterna dimostra redditività?
No. Descrive un prezzo completato rispetto all’indicatore. Servono una strategia definita separatamente, costi, ipotesi di esecuzione e altri dati per studiare i risultati.
Dati, metodo e ambito
I 31 archivi giornalieri originali Forexite sono stati verificati con gli SHA-256 conservati. La precisione GBP/USD originale a quattro decimali è mantenuta. Le osservazioni di fine minuto sono aggregate in gruppi con fine H1; i gruppi con dati scarsi restano visibili e non si sintetizzano ore assenti.
Dopo 140 gruppi iniziali, le regole scelgono la prima chiusura superiore, il primo TR pari ad almeno due volte l’ATR Wilder precedente e il primo TR oltre High − Low. Il rientro usa la prima chiusura esterna seguita da una interna e quindi informazioni successive solo a scopo illustrativo. Il download documenta indici, inizializzazioni, timestamp e hash.