

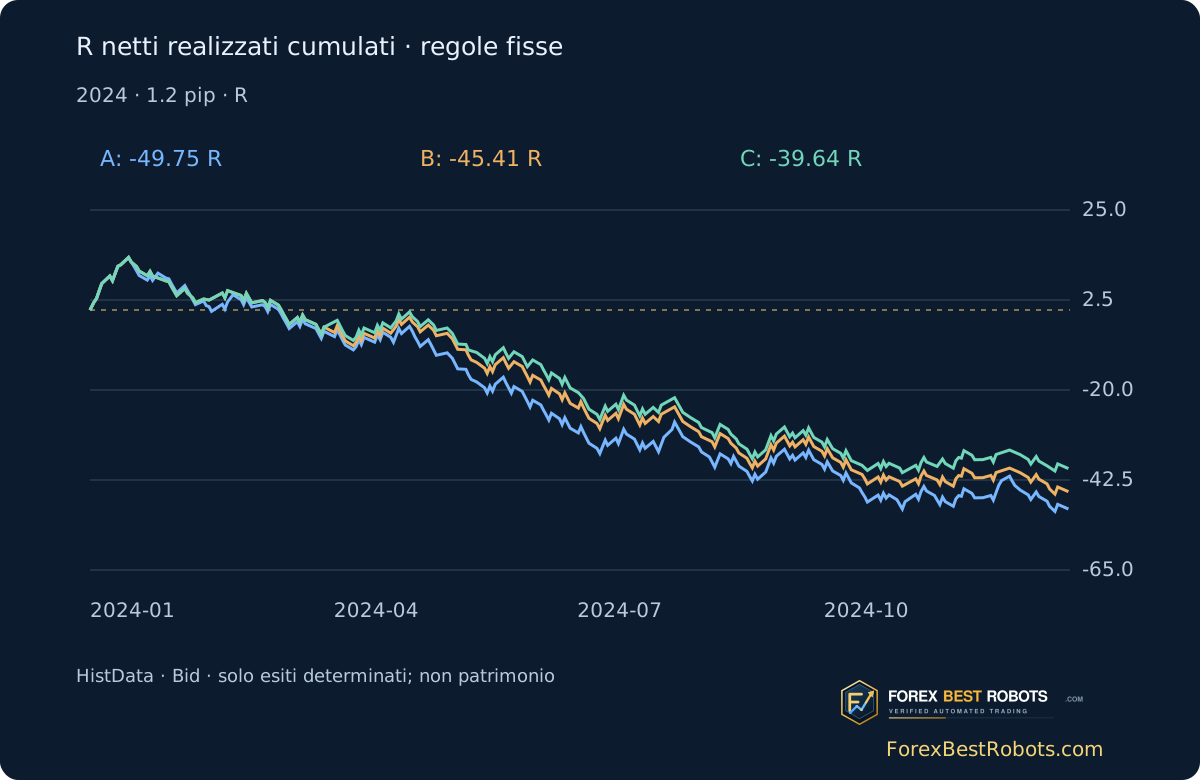
Il modello C conta 211 operazioni con esito determinato nel 2024. I +114,60 pip lordi diventano −138,60 pip, oppure −39,64R additivi, con un costo ipotetico di 1,2 pip per ciclo completo. Un’altra operazione resta irrisolta. Il test non dimostra la redditività della combinazione. Gli esempi sono scelti cronologicamente dal 2024-01-08; il test include l’intero anno.
1. Definisci i tre modelli prima del confronto
Su GBP/USD M5, A usa la prima candela completa che chiude rigorosamente fuori dall’intervallo fisso. B accetta lo stesso evento quando Close e pendenza EMA50 concordano con la direzione. C richiede ampiezza / ATR14 al congelamento tra 2 e 8 inclusi. Sono ipotesi didattiche, non valori universali ottimizzati. Il primo segnale è S nei grafici, distinto dal modello B.
Conserva lo stesso calendario dei primi breakout. Dopo un rifiuto non scegliere un evento successivo. Al massimo un’entrata per data e modello. A/B/C aprono 242/219/212 operazioni; ciascun insieme ne include una irrisolta.
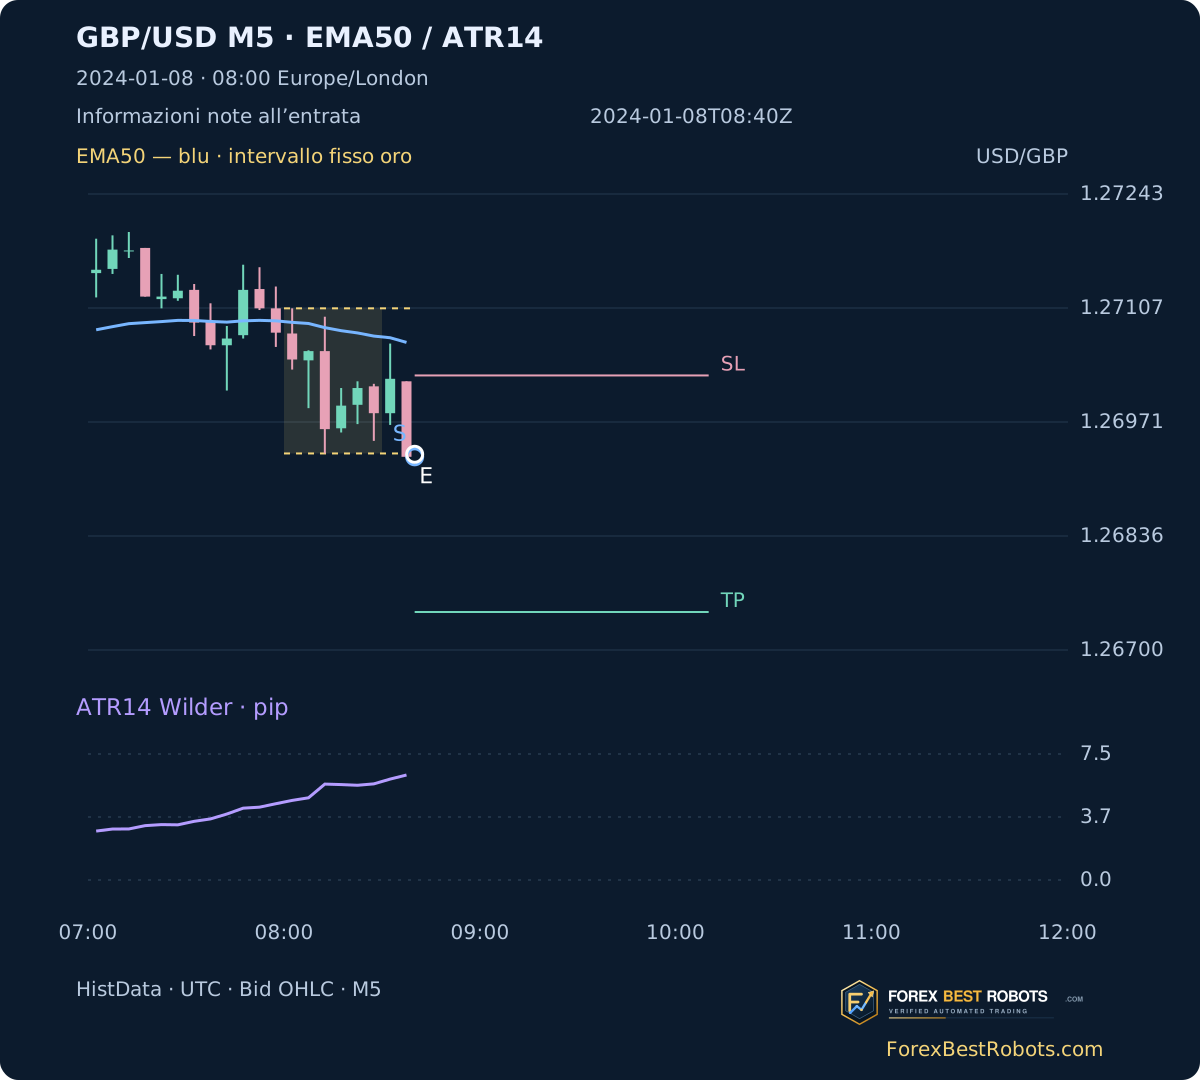
2. Costruisci l’intervallo con l’orario storico londinese
Fissa massimo e minimo delle sei M5 complete dalle 08:00 Europe/London alle 08:30, ciascuna con cinque minuti M1 registrati. Cerca poi chiusure fino alle 10:00 Londra. L’uguaglianza al confine non conta; dati di ricerca incompleti impediscono di stabilire il primo evento.
Il via è 08:00 UTC in inverno e 07:00 UTC in estate. La fonte usa EST fisso UTC−05:00: aggiungi cinque ore e converti Londra separatamente per data. Ci sono 262 giorni feriali con dati, 260 intervalli completi, 17 ricerche complete senza breakout e una incompleta.
3. Assegna ruoli differenti a EMA e ATR
EMA50 parte dalla media di 50 chiusure osservate e continua con alpha 2/51. ATR14 parte da 14 True Range e continua con (13 × precedente + nuovo TR) / 14. TR è il massimo di High−Low e delle distanze assolute di High/Low dal Close precedente. Il riscaldamento di dicembre prosegue senza riavvio giornaliero.
Long richiede Close > EMA50 e EMA50 > EMA50 precedente; per short inverti entrambe. L’uguaglianza non passa. I controlli EMA sono legati algebricamente, non conferme indipendenti. ATR in S dimensiona il rischio, quello alle 08:30 fissa il rapporto. Il 2024-01-17 B/C rifiutano il breakout ribassista; la perdita successiva di A non informa la decisione.
EMA50[t] = (2*Close[t] + 49*EMA50[t-1])/51
TR = max(High-Low, abs(High-prevClose), abs(Low-prevClose))
ATR14[t] = (13*ATR14[t-1] + TR[t])/14
Risk = ceil(1.5*ATR14 / 0.1pip) * 0.1pip
Long: Close > EMA50 > previousEMA50
Short: Close < EMA50 < previousEMA50
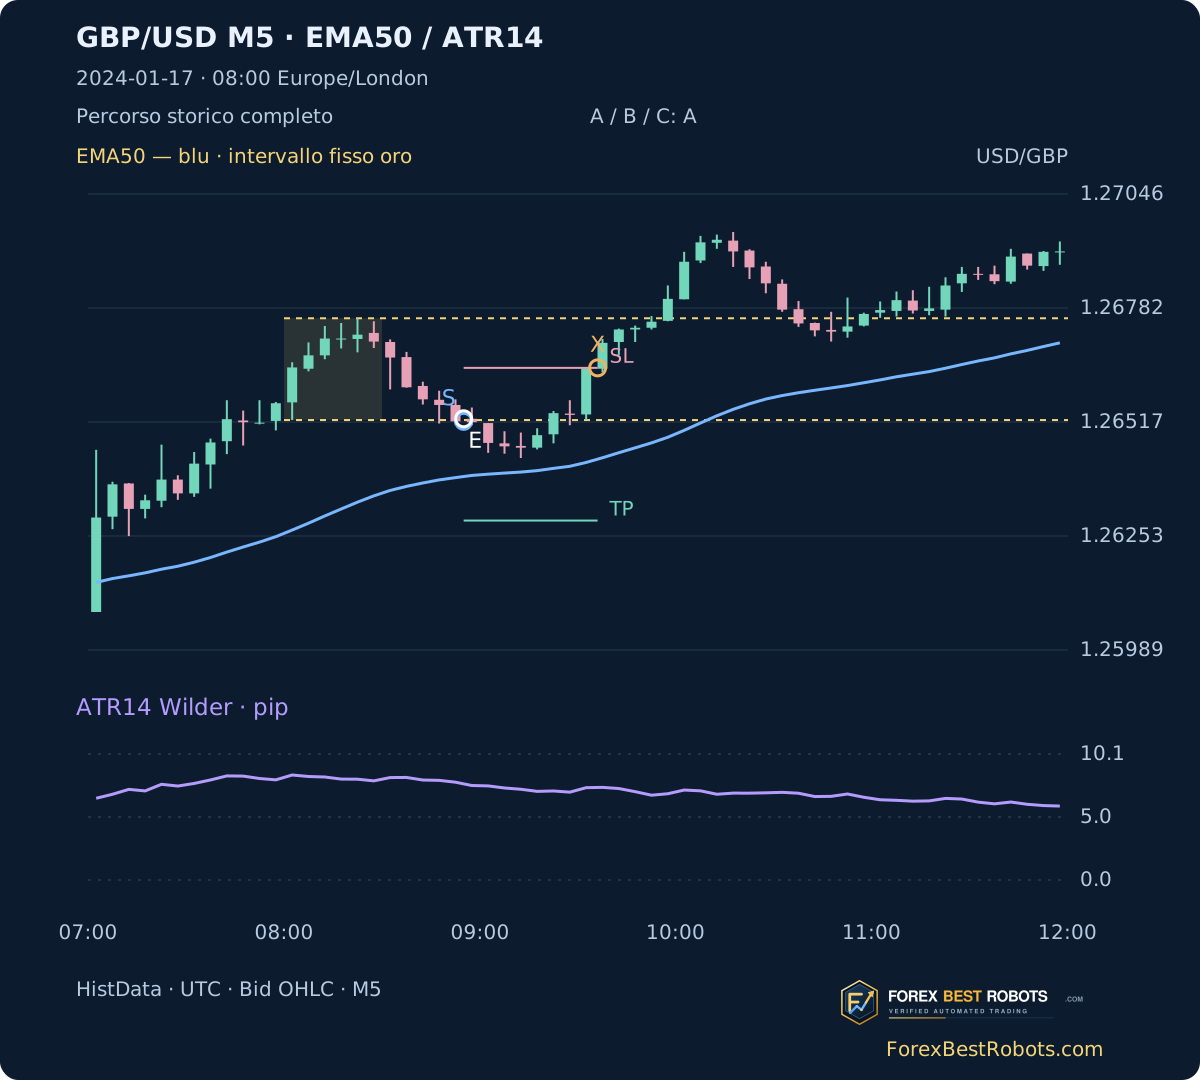
4. Entra sull’Open seguente, non sul Close passato
Usa l’Open M1 esatto del minuto in cui S diventa noto come riferimento Bid. Se manca, l’entrata è indisponibile. Rischio: 1,5 × ATR14 in S arrotondato verso l’alto a 0,1 pip. Un pip vale 0,0001; stop a 1R e obiettivo a 2R, senza trailing né spostamento al pareggio.
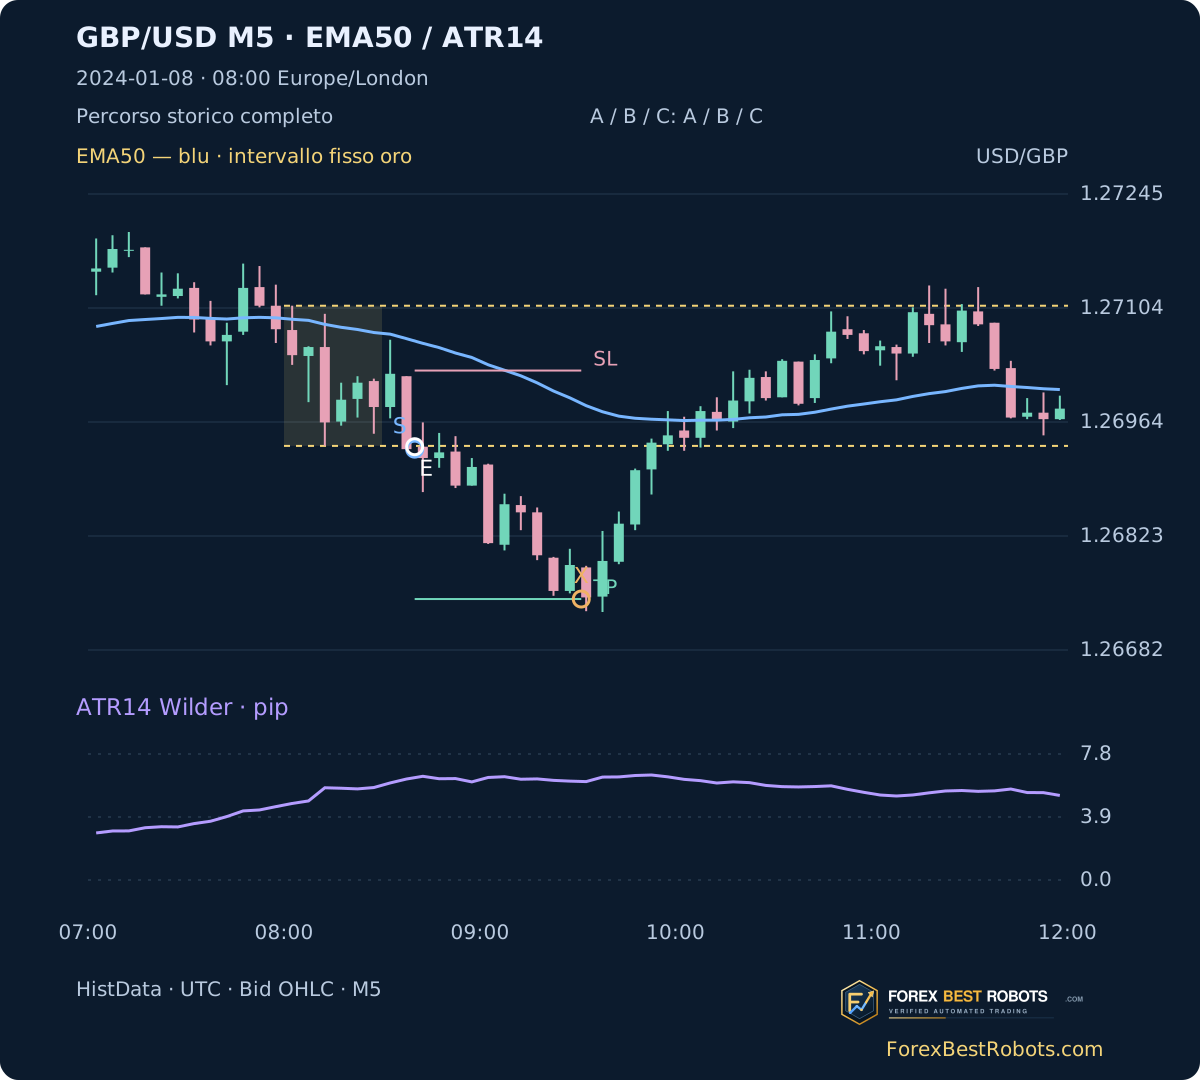
Il 2024-01-08 S ribassista è noto alle 08:40 UTC, Close 1,26930. Entrata 1,26933, rischio 9,4 pip, stop 1,27027 e obiettivo 1,26745. Il target è osservato in [09:30,09:31) UTC: +18,80 lordo e +17,60 dopo 1,2 pip. Questo primo successo cronologico non rappresenta l’anno.
5. Dichiara stop, target, gap e scadenza
Per ogni M1, Open avverso oltre stop esce all’Open; Open favorevole oltre target esce al target. Poi applica il limite di 90 minuti all’Open, altrimenti verifica High/Low. Se entrambe le barriere sono toccate nello stesso minuto, stop prima. Un minuto mancante prima della risoluzione lascia l’esito sconosciuto.
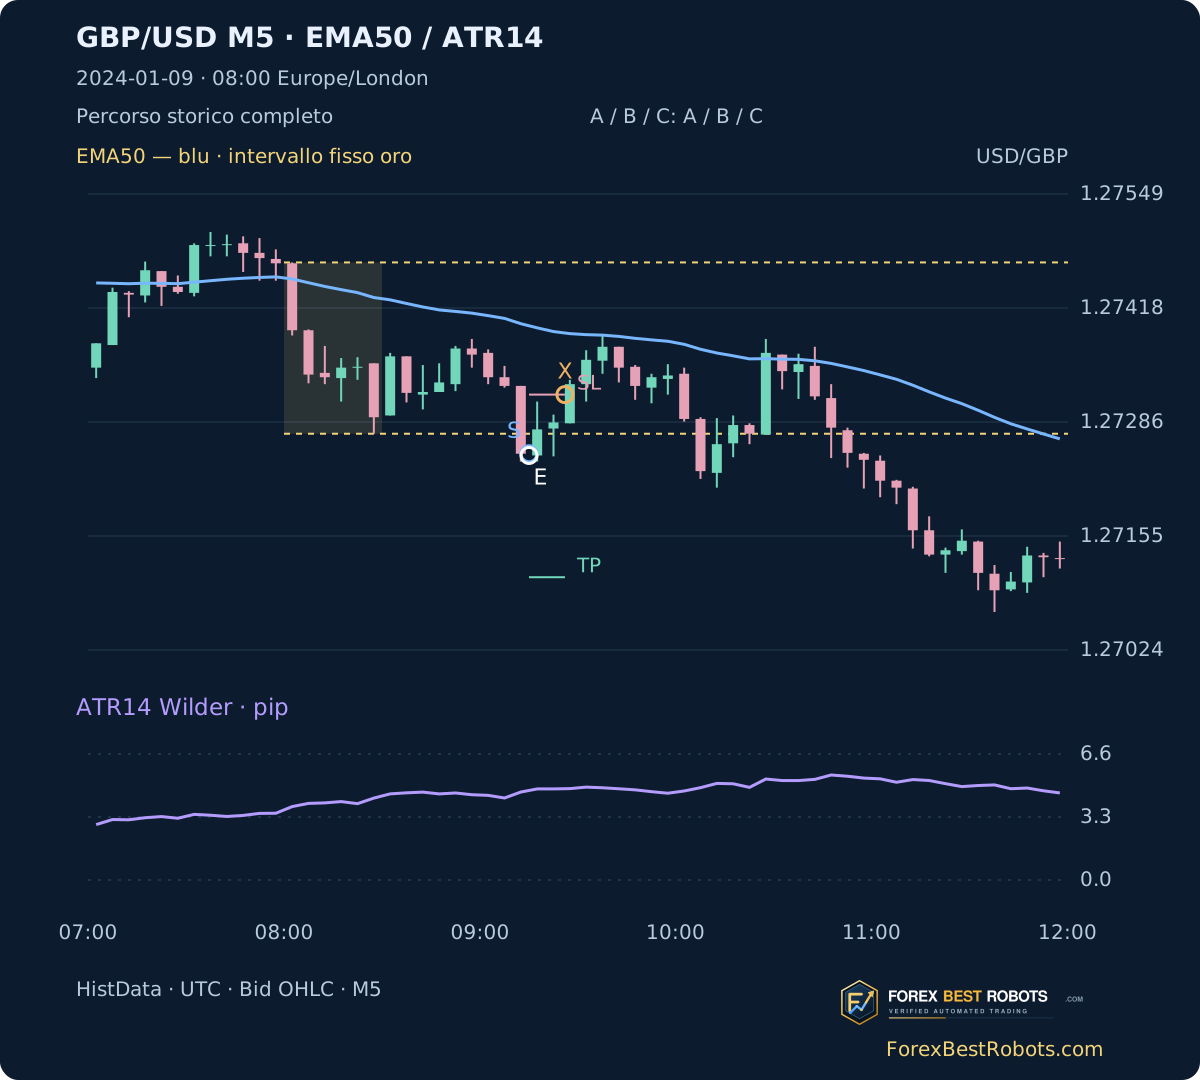
Il 2024-01-09 lo short entra alle 09:15 UTC a 1,27248, rischio 7,0 pip e stop 1,27318. Stop in [09:25,09:26): −7,00 lordo e −8,20 netto. Sono intervalli dei dati, non secondi esatti d’esecuzione. L’operazione irrisolta del 2024-03-29 resta fuori dai totali, senza assegnarle zero o una perdita.
6. Leggi il risultato prima di lodare i filtri
A costo ipotetico una tantum di 1,2 pip, A risolve 241 operazioni: −179,80 pip e −49,75R; B 218: −182,30 pip e −45,41R; C 211: −138,60 pip e −39,64R. C ha profit factor sul R netto 0,7536 e drawdown realizzato massimo 53,80R. I filtri riducono la perdita, senza creare un netto positivo.
C produce +7,59R senza costo, −39,64R a 1,2 pip e −86,87R a 2,4. L’unica deduzione combina spread, commissioni e slippage ipotetici, non misurati. I pip usano unità costanti; R divide ogni risultato per il suo rischio iniziale. Nessuno è rendimento composto del conto.
| Modello | Operazioni risolte | Totale netto · pip | Totale netto · R additivi | Profit factor · R netto | Drawdown realizzato massimo · R |
|---|---|---|---|---|---|
| A | 241 | -179.80 | -49.75 | 0.7333 | 63.51 |
| B | 218 | -182.30 | -45.41 | 0.7301 | 59.17 |
| C | 211 | -138.60 | -39.64 | 0.7536 | 53.80 |
| Costo combinato per ciclo · pip | Operazioni risolte | Totale netto · pip | Totale netto · R additivi |
|---|---|---|---|
| 0.0 | 211 | 114.60 | 7.59 |
| 1.2 | 211 | -138.60 | -39.64 |
| 2.4 | 211 | -391.80 | -86.87 |
7. Esamina un’operazione e cambia solo il costo
Scegli modello, periodo e operazione storica. Il grafico mostra il percorso completo. Costo combinato da 0 a 5 pip, passo 0,1, o pulsanti: cambia solo il netto. Gli esempi ripristinano anno intero e 1,2 pip.
Caricamento degli esempi storici…
Un’unica deduzione comprende spread, commissione e slippage. Nessun costo aggiunto; entrate, stop e uscite non cambiano.
Modello e periodo scelti
- Operazioni risolte
- —
- Aperte con esito irrisolto
- —
- Entrata indisponibile
- —
- Totale netto · pip
- —
- Totale netto · R additivi
- —
- Profit factor · R netto
- —
- Drawdown realizzato massimo · R
- —
- Operazioni nette vincenti · %
- —
Operazione storica selezionata
Lordo − costo combinato = netto; netto / rischio iniziale = R
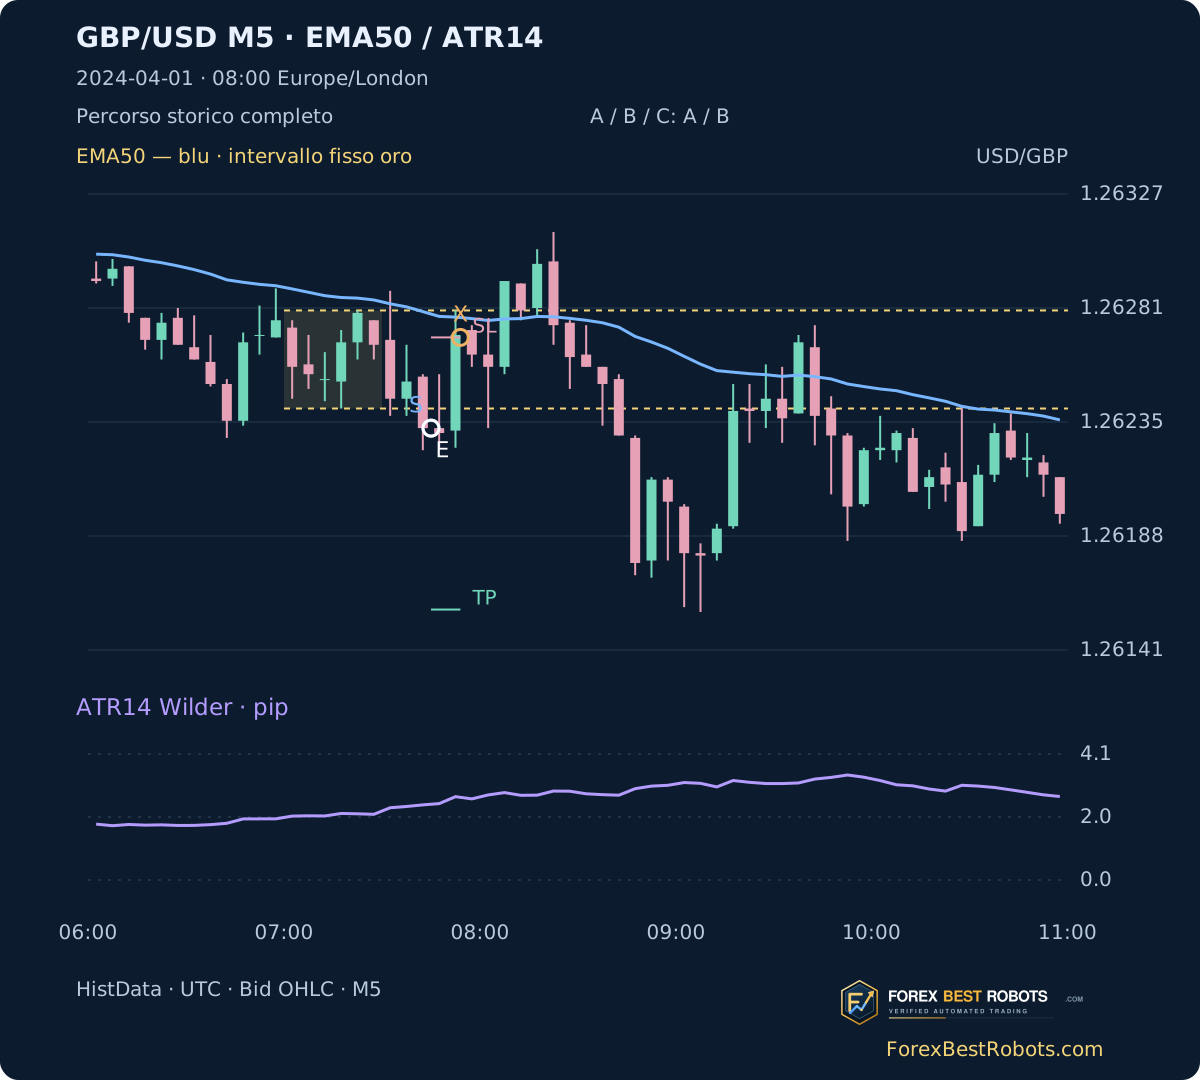
S: primo breakout in chiusura; E: riferimento Bid; X: uscita nota; SL/TP: livelli fissi. EMA50 blu, ATR14 viola. Percorso retrospettivo con candele successive all’entrata. Le candele sbiadite hanno meno di cinque minuti M1 registrati.
Su schermi piccoli scorri orizzontalmente grafico o tabella, oppure apri una figura statica a dimensioni intere.
- Direzione
- —
- Riferimento d’entrata · UTC
- —
- Osservazione d’uscita · UTC
- —
- Riferimento Bid d’entrata
- —
- Riferimento Bid d’uscita
- —
- Rischio iniziale · pip
- —
- Stop fisso
- —
- Target fisso
- —
- Motivo d’uscita o incertezza
- —
- Risultato lordo · pip
- —
- Risultato netto · pip
- —
- Risultato netto · R
- —
- Intervallo fisso / ATR14
- —
Apri tabella completa della selezione
| Data | Direzione | Riferimento d’entrata · UTC | Osservazione d’uscita · UTC | Motivo d’uscita o incertezza | Risultato netto · pip | Risultato netto · R |
|---|
8. Controlla entrambi i semestri e gli eventi esclusi
C risolve 106 operazioni gennaio–giugno con −19,49R e 105 luglio–dicembre con −20,15R, sempre a 1,2 pip. Entrambi sono negativi. Sono segmenti descrittivi di un anno, non una presunta verifica fuori campione mai esaminata.
Il 2024-04-01 intervallo/ATR fisso è 1,89, sotto 2. EMA concorda: B accetta, C rifiuta. Il percorso successivo non giustifica soglie scelte dopo il risultato. Non si escludono notizie o festività e non si cercano parametri per mostrare profitti.
| Periodo | Operazioni risolte | Totale netto · pip | Totale netto · R additivi |
|---|---|---|---|
| Gennaio–giugno | 106 | -67.60 | -19.49 |
| Luglio–dicembre | 105 | -71.00 | -20.15 |
9. Comprendi i limiti del test
I grafici ForexBestRobots ricostruiscono Bid OHLC HistData reali, non schermate di terminale. Gli indicatori includono candele parziali osservate e segnalate; intervallo e segnale richiedono candele complete. Non si interpolano minuti assenti. Un calcolo separato verifica fonte, indicatori, decisioni e registro.
Non si ricostruiscono Ask storico, ordine dei tick, esecuzione, dimensionamento o capitalizzazione. Sottrarre costi non rende le barriere Bid esecuzioni basate su Ask. Stop prima è un’ipotesi; il costo fisso non riproduce spread variabili. Una fonte, una coppia e un anno non provano un vantaggio duraturo.
Domande frequenti
La strategia è redditizia?
Non dopo 1,2 pip in questo test fisso 2024: C ha −39,64R su 211 operazioni risolte e una sconosciuta.
Dopo un rifiuto EMA si può entrare più tardi?
No. B/C accettano la prima chiusura oppure saltano la data.
Quale ATR si usa?
ATR14 in S dimensiona il rischio; la diversa lettura al congelamento fissa il rapporto dell’intervallo.
Il costo modifica stop o operazioni?
No. Modifica solo il netto, con un’unica deduzione per spread, commissione e slippage.
Perché riportare pip e R?
Pip a unità costanti; R secondo il rischio di ogni operazione. Nessuno è percentuale composta del conto.
L’orario di uscita è il secondo esatto?
No. Gli eventi intraminuto sono [minuto, minuto seguente). Dati mancanti lasciano esito irrisolto.
Dati, orari e riproducibilità
Archivi conservati HistData GBP/USD ASCII M1 2023/2024. Da 2023-12-01 00:00 UTC a 2024-12-31 21:58 UTC: 400.913 record M1 unici e 80.689 M5 osservate con riscaldamento. Ogni archivio annuale contiene 60 duplicati identici rimossi dopo verifica. Hash e conversione oraria sono conservati.
Tutti i 262 giorni con dati sono inclusi: due intervalli e una ricerca incompleti, 17 ricerche complete senza breakout. A/B/C aprono 242/219/212 operazioni, risolvono 241/218/211; lo stesso esito sconosciuto resta separato. Le metriche riguardano solo esiti determinati.
Esempi cronologici dal 2024-01-08: prima C risolta all’entrata, prima perdita, prima vincente, primi rifiuti EMA e ATR. Prima risolta e prima vincente sono la stessa data in due fasi. Download con tutte le decisioni e ricalcolo autonomo da M1.
- Input M5 ricostruiti (ZIP)
- Tutte le operazioni per modello (CSV)
- M1, metodo fisso e ricalcolo autonomo (ZIP)