

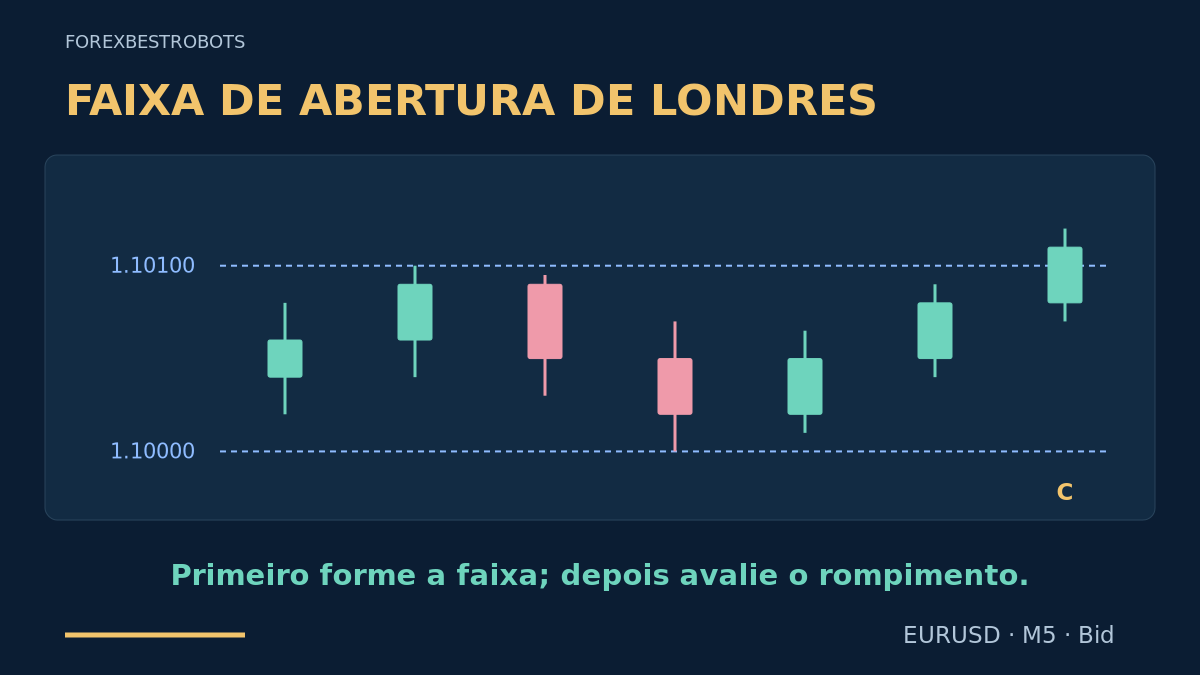
O primeiro movimento de uma sessão pode se inverter antes de o trader decidir como entrar. Este modelo espera um período de observação fixo, salva a máxima e a mínima e só então avalia o primeiro rompimento confirmado no fechamento. Em linguagem simples: desenhe a caixa primeiro, considere uma operação depois e pare de buscar entradas quando o prazo terminar.
1. Diferencie a faixa de abertura da faixa noturna
A estratégia da sessão de Londres existente usa uma faixa anterior à sessão e um reteste. Aqui a referência se forma nos primeiros 30 minutos após 08:00 Europe/London, e a entrada usa um rompimento M5 posterior com candle fechado, sem esperar reteste. É uma especificação de teste diferente, não uma diversificação independente da carteira. No Forex, não há um único leilão centralizado de abertura que estabeleça esses limites.
2. Defina todos os prazos no horário local de Londres
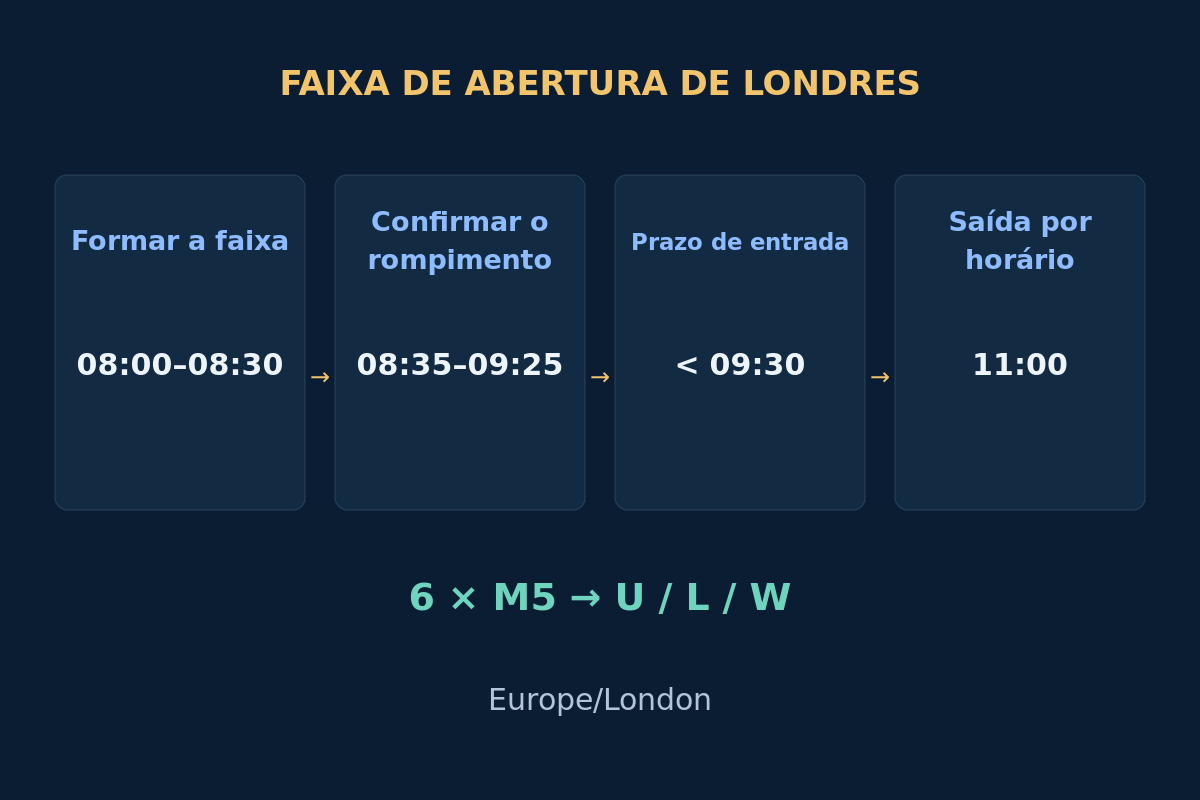
Em cada dia útil elegível, forme a faixa durante [08:00, 08:30). Considere apenas fechamentos M5 de 08:35 até 09:25, inclusive. A ordem precisa ser enviada antes de 09:30; às 11:00, solicite o encerramento de qualquer posição restante. Esses horários escolhidos definem o modelo, não horários universais do Forex. Verifique se a corretora permite negociar e se os dados necessários estão disponíveis.
Converta Europe/London para UTC e para o horário do servidor separadamente em cada data. 08:00 em Londres corresponde a 08:00 UTC no inverno e a 07:00 UTC durante o horário de verão britânico. Não aplique o deslocamento atual do servidor a datas históricas. Os candles do MT4 usam o horário de abertura; a tabela abaixo mostra deliberadamente os fechamentos. O guia de sessões e fusos horários explica a conversão.
3. Fixe seis candles Bid fechados
Exija candles Bid M5 válidos e consecutivos com abertura às 08:00, 08:05, 08:10, 08:15, 08:20 e 08:25. Às 08:30, salve U = max(High), L = min(Low) e W = U − L usando somente esses seis candles. Não acrescente à caixa um candle de rompimento posterior. Um pip de EURUSD vale 0.00010; o tick ilustrativo é 0.00001. Aceite larguras de 10 a 30 pips, inclusive; caso contrário, descarte o dia.
Antes da sessão e novamente antes da entrada, verifique um calendário atualizado com cobertura completa dos eventos relevantes para EUR/USD. Descarte o dia se a exclusão de qualquer evento selecionado de alto impacto, [event − 15 minutes, event + 15 minutes), tiver interseção com [08:00, 11:00). Fixe provedor, famílias de eventos e definições de impacto antes do teste. Dados ausentes ou não verificados bloqueiam a entrada. O guia de risco de notícias explica sobreposições e surpresas. O filtro não elimina notícias inesperadas.
4. Avalie uma única vez o primeiro fechamento externo
Depois de concluída a faixa, encontre o primeiro fechamento M5 elegível estritamente acima de U ou abaixo de L. Esse candle C consome o único candidato do dia, somando ambas as direções, mesmo se uma verificação posterior falhar. BUY exige C de alta e 0 < C_close − U ≤ 0.25 × W. SELL exige C de baixa e 0 < L − C_close ≤ 0.25 × W. Fechar exatamente no limite ou deixar apenas um pavio externo com fechamento interno não cria candidato.
Se o primeiro fechamento externo estiver muito estendido, o candle tiver a direção errada ou faltar histórico contínuo e confiável para avaliá-lo, encerre a busca por entradas naquele dia. Não procure um segundo rompimento mais bonito nem inverta a posição depois de perder. A regra deliberadamente restritiva torna os candidatos rejeitados visíveis no teste. Ela não aumenta a confiabilidade do primeiro sinal.
5. Verifique a próxima cotação executável
Examine a primeira cotação negociável recebida após o fechamento de C, dentro de 15 segundos, com idade desde a recepção do próprio símbolo de no máximo 2 segundos em relógios verificados. Exija Bid < Ask, spread não superior nem a 2 pips nem a 0.10 × W, e abs(Bid − C_close) ≤ 0.10 × W. Bid precisa continuar acima de U para BUY ou abaixo de L para SELL. Enviar às 09:30 ou depois é inválido. Uma falha encerra o dia; não espere uma cotação melhor.
BUY usa Ask e SELL usa Bid. O fechamento Bid do gráfico não garante o preço executado. A conta não pode ter posição EURUSD aberta nem ordem EURUSD pendente. Verifique exposição agregada, permissões, margem, valores do contrato, grade de ticks e volume permitido. A proteção inicial precisa ser válida junto com a ordem; caso contrário, não abra. Uma resposta de falha ou incerta também consome a tentativa diária. Confira ordens e posições reais na corretora antes de agir novamente. O guia de filtros de sessão e notícias para EA separa a permissão de entrada da gestão de posições existentes.
6. Fixe stop, alvo e relação antes do envio
Para BUY, use níveis Bid: S = L − 0.00010 e T = U + 2 × W. Arredonde ambos para baixo em ticks válidos. Para SELL, use níveis Ask: S = U + 0.00010 + 0.00020 e T = L − 2 × W + 0.00020; arredonde ambos para cima. A conversão de 2 pips para a venda é uma margem declarada, não uma reconstrução do Ask histórico nem uma previsão do spread. Isso torna as duas direções mecanicamente diferentes.
A partir da cotação executável, calcule o risco de preço positivo dSL e a distância positiva ao alvo dTP em pips. Exija dTP / dSL ≥ 1.25 após o arredondamento e distâncias válidas na corretora; caso contrário, descarte. Para BUY, meça de Ask até S e T; para SELL, de Bid até S e T. O spread já está incluído nessas distâncias. Não aproxime o stop nem mova o alvo para salvar uma relação insuficiente.
Escolha o volume pela perda estimada, incluindo execução adversa adicional e tarifas. Depois de confirmada a execução, confira os mesmos S/T fixos, a relação e o orçamento com o preço real de entrada. Proteção ausente ou restrição violada exige solicitar o encerramento na próxima cotação executável e registrar seus custos. Mantenha a proteção aceita enquanto confere o estado; nunca suponha que uma solicitação de fechamento já foi executada. O orçamento não garante uma perda máxima.
7. Acompanhe um exemplo BUY simples e inventado
A tabela contém candles Bid M5 de EURUSD inventados. Todos os horários são de fechamento em Londres; C abre às 08:30 e fecha às 08:35. Suponha que conversões de data, notícias, permissões e restrições da corretora estejam válidas. Os seis primeiros candles dão U = 1.10100, L = 1.10000 e W = 10 pips. C fecha 1 pip acima de U, dentro do limite de extensão de 2.5 pips.
| Fechamento em Londres | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| 08:05 | 1.10040 | 1.10080 | 1.10020 | 1.10060 |
| 08:10 | 1.10060 | 1.10100 | 1.10040 | 1.10090 |
| 08:15 | 1.10090 | 1.10095 | 1.10030 | 1.10050 |
| 08:20 | 1.10050 | 1.10070 | 1.10000 | 1.10020 |
| 08:25 | 1.10020 | 1.10065 | 1.10010 | 1.10050 |
| 08:30 | 1.10050 | 1.10090 | 1.10040 | 1.10080 |
| 08:35 C | 1.10080 | 1.10120 | 1.10070 | 1.10110 |
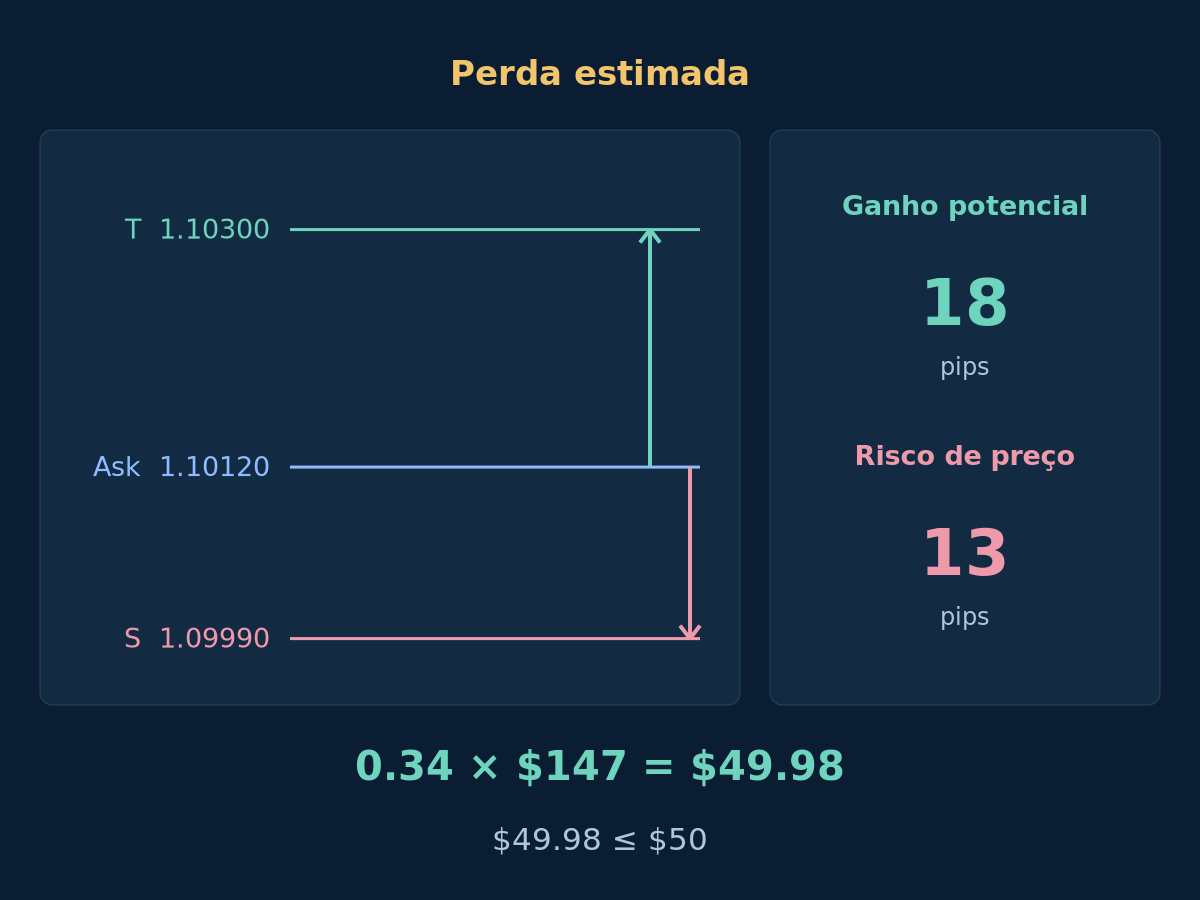
Suponha que a primeira cotação recente chegue às 08:35:01 com Bid 1.10110 / Ask 1.10120 e BUY seja executado nesse Ask. O spread de 1 pip passa pelo limite mais apertado vinculado à largura. S = 1.09990 e T = 1.10300 dão 13 pips de risco e 18 de ganho potencial: 18 / 13 ≈ 1.38, acima de 1.25. O resultado posterior é omitido de propósito.
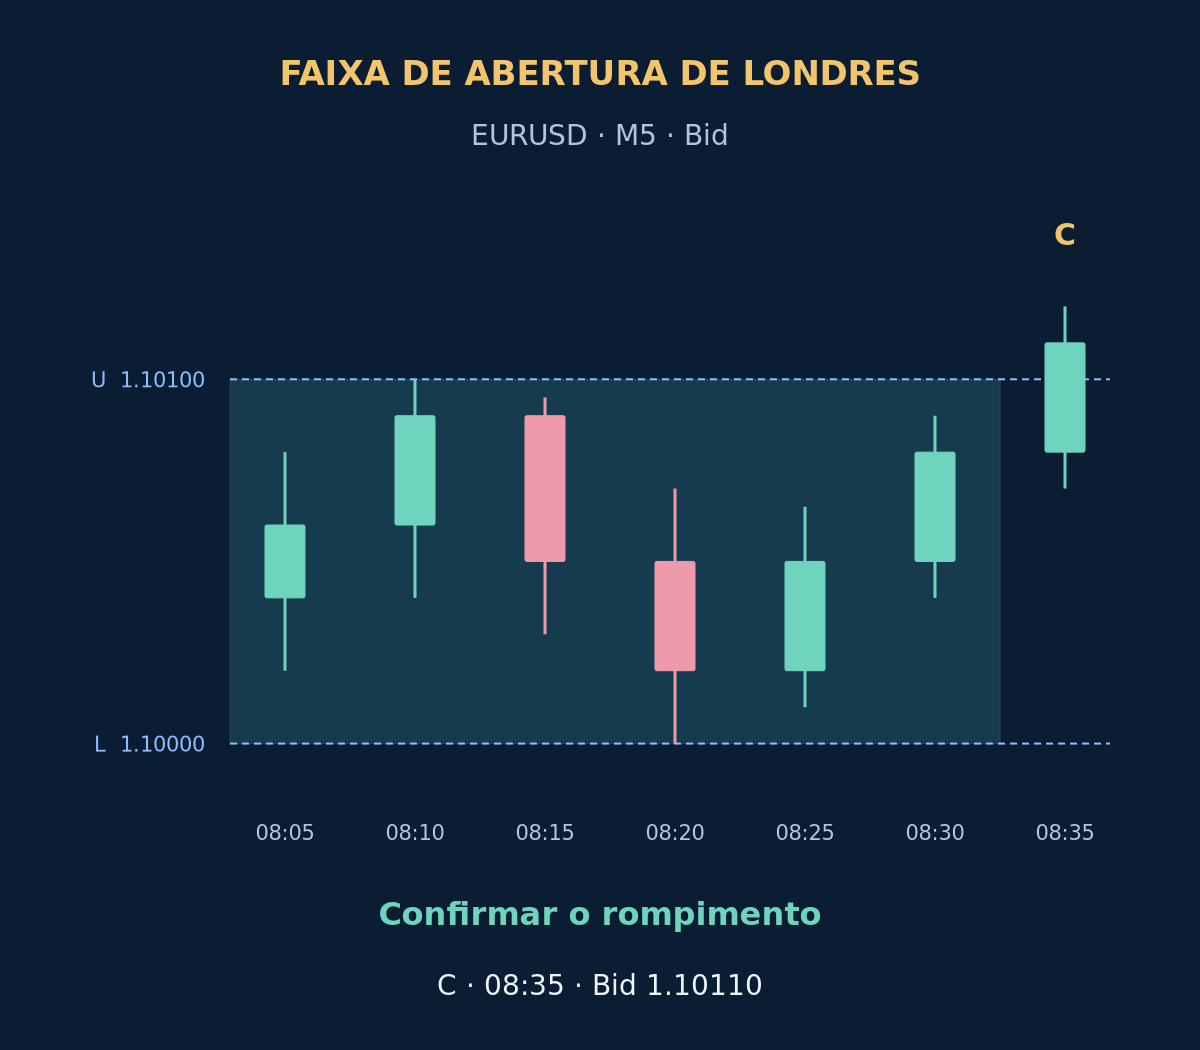
Um rompimento visualmente atraente ainda pode ser inelegível. Com o mesmo Bid e Ask 1.10130, o spread é de 2 pips: passa no teto absoluto, mas excede 0.10 × W = 1 pip. Descarte em vez de fingir que a execução ocorreu no fechamento de C. Se depois o preço voltar para a caixa, isso não invalida retroativamente uma entrada que cumpriu as regras; a saída segue a política fixa abaixo.
8. Separe a conta financeira do gráfico
Suponha patrimônio líquido de $10,000 e orçamento ilustrativo de $50, ou 0.5%. Com os custos indicados, a perda estimada para 0.34 lote é $49.98. O hábito útil é calcular o volume depois de definir o stop e arredondar para baixo. Uma caixa que parece pequena não justifica arredondar para cima ou aumentar a exposição correlacionada a EUR/USD.
Mostrar custos exatos, arredondamento dos lotes e comparação bruta/líquida
Suponha conta em USD, 100,000 EUR por lote, valor do pip V = $10 por lote, execução adversa adicional total s = 1 pip, comissão de ida e volta c = $7 por lote e reserva de financiamento f = $0. As tarifas são lineares, sem cobrança mínima. Use Loss1 = (dSL + s) × V + c + f. Aqui, (13 + 1) × $10 + $7 = $147 por lote. Não some o spread novamente.
Com mínimo e passo de 0.01 lote, floor(($50 / $147) / 0.01) × 0.01 = 0.34 lote. Portanto, 0.34 × $147 = $49.98; com 0.35 lote, a perda estimada seria $51.45 e excederia o orçamento. Se o lote mínimo for grande demais, não opere. Confira o valor atual do pip na moeda da conta e a tabela real de tarifas; veja custos de negociação e risco da conta.
Somente se o alvo fosse executado depois exatamente em 1.10300, o lucro hipotético após a comissão suposta seria 0.34 × (18 × $10 − $7) = $58.82, antes de outros custos. Em relação à perda estimada de $49.98, isso dá cerca de 1.18, abaixo do 1.38 bruto. Nenhum valor representa expectativa matemática ou resultado prometido. Gaps, execuções piores e mudanças nas cobranças podem ultrapassar a estimativa.
9. Mantenha o plano fixo quando o rompimento falhar
Após entrar, mantenha os S e T aceitos fixos: sem trailing, ajuste para o ponto de equilíbrio, saída parcial ou aumento de posição perdedora para melhorar o preço médio. Um fechamento posterior dentro da caixa pode indicar falso rompimento, mas não acrescenta uma saída nesta versão-base. Saia por execuções reais das proteções ou solicite o encerramento na primeira cotação negociável às 11:00 de Londres ou depois. Confira primeiro qualquer execução anterior. Falhas de conexão não prorrogam o prazo; a execução real ainda pode sofrer atraso.
Se dados necessários de preço, relógio ou calendário se tornarem inválidos durante a posição, ou se a exclusão de um evento recém-selecionado cruzar o período restante em que se planejava manter a posição, preserve a proteção aceita e solicite o encerramento quando houver execução disponível. Bloqueie novas entradas. Reconcilie o estado após reinicializações; um stop desenhado ou uma solicitação enviada não provam uma saída executada. Proteção mantida na corretora e saída por horário dependente do terminal são mecanismos distintos.
10. Teste a sequência incluindo os dias descartados
Reproduza as informações em ordem temporal: seis candles fechados, primeiro fechamento externo, cotação seguinte, solicitação, resposta da corretora e saídas. Use ticks históricos Bid/Ask para acionamentos no lado correto; uma margem fixa para vendas não é histórico Ask. Se OHLC não resolver a ordem de stop e alvo, use dados mais detalhados ou marque o caso como não resolvido conforme uma regra conservadora declarada. Ticks modelados no MT4 não são automaticamente registros originais. Veja o backtesting responsável de EA.
Reserve um período cronológico posterior para avaliação e faça verificações forward em demo. Inclua dias sem operação, bloqueios por notícias, cotações antigas, primeiros rompimentos com direção de candle errada, ordens recusadas e encerramentos por violações após a execução. Teste custos, larguras, prazos e mudanças sazonais de horário sem divulgar apenas a melhor variante. Compare o modelo com faixa pré-sessão e reteste como sistema separado; meça resultados líquidos, drawdown, sequências de perdas e exposição cambial compartilhada. Nenhuma vantagem foi demonstrada aqui.
- A conversão Londres/UTC/servidor da data está verificada.
- Seis candles M5 completos fixam a faixa antes de qualquer sinal.
- A largura e a política completa de notícias são atendidas.
- O primeiro fechamento externo cumpre direção e extensão.
- A primeira cotação cumpre idade, spread e deslocamento.
- Proteção fixa, relação bruta, custos, volume e margem são válidos.
- Nenhuma exposição existente ou tentativa diária usada bloqueia o envio.
- Execuções reais, falhas e prazo de saída serão reconciliados.
11. Dúvidas sobre o rompimento da faixa de abertura
Por que esperar o fim dos primeiros 30 minutos?
A faixa precisa ser conhecida antes de avaliar seu rompimento posterior. Usar antes a máxima ou mínima definitiva introduziria informação futura. O período de observação escolhido também precisa de testes; esperar não comprova vantagem.
Uma faixa de abertura estreita prevê um grande movimento?
Não. Ela mede apenas a janela escolhida já concluída. Os custos podem dominar uma caixa estreita, enquanto uma caixa larga pode deixar condições de entrada ruins. Os limites de largura são escolhas de teste, não previsões.
Posso esperar um reteste após rejeitar a primeira cotação?
Isso altera esta versão-base. Seu único candidato termina quando uma verificação de entrada falha. Teste uma versão com reteste separadamente, com prazo e regras de preço próprios; não escolha a versão depois de ver o resultado.
Por que a relação líquida pode ficar abaixo do limite de entrada?
O limite usa distâncias de preço antes da comissão e dos custos adicionais de execução. O exemplo financeiro inclui esses custos. Passar na relação bruta não garante a mesma relação líquida nem comprova expectativa positiva.
12. Referências e limites
GOV.UK confirma a convenção de horário britânica; MetaQuotes OrderSend documenta preços de entrada e restrições de ordens. Nenhuma fonte endossa estas regras de faixa de abertura ou sua rentabilidade. Janelas, limites de largura, candidato único e níveis de preço são escolhas de pesquisa do autor.
Forex e negociação alavancada envolvem risco substancial. Este material é educativo, não uma recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.